


LD Capital Macro Weekly Report (11.6): หุ้นสหรัฐฯ และ “จลาจลขยะ” ของสกุลเงินดิจิทัล สะท้อนกลับ และการเติมเต็มการแตกตื่นกำลังดำเนินการอยู่


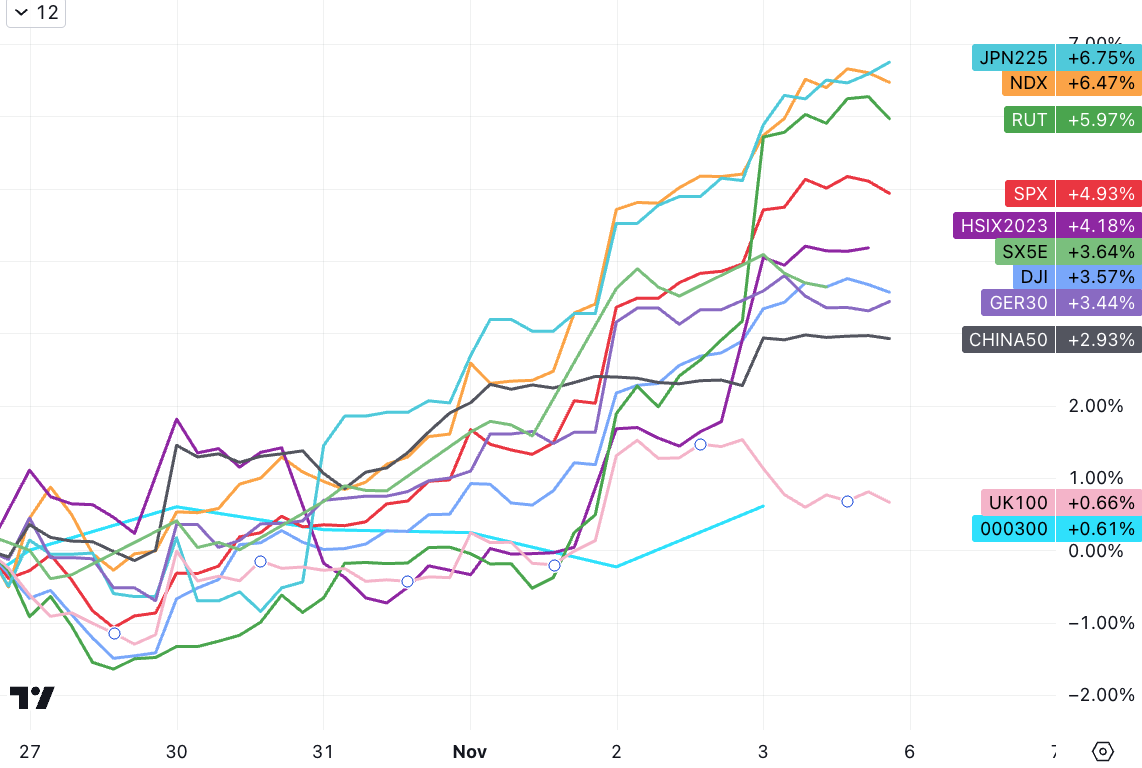
SP 500 เพิ่มขึ้นห้าช่วงติดต่อกันในสัปดาห์ที่แล้วและมีกำไรรายสัปดาห์ที่ดีที่สุดนับตั้งแต่เดือนพฤศจิกายน 2022 (+5.9%) ในขณะที่ Nasdaq เพิ่มขึ้น 6.5% ในสัปดาห์ที่แล้ว ซึ่งเป็นกำไรรายสัปดาห์ที่ดีที่สุดของปี ดูกราฟแล้วมีความหวังว่าจะหลุดออกจากช่องทางการแก้ไขที่เกิดขึ้นในช่วง 3 เดือนที่ผ่านมา ผู้เข้าร่วมตลาดตอบสนองต่อการรวมกันของข้อมูลเศรษฐกิจเชิงบวก (การจ้างงาน อัตราเงินเฟ้อ การผลิต) และความเป็นมิตรกับนโยบาย (อคติของ FOMC+BOJ และการออกตราสารหนี้กระทรวงการคลังน้อยกว่าที่คาดไว้) ในฉากหลังที่ชวนให้นึกถึงช่วงเวลาของ goldilock เมื่อพิจารณาจากข้อมูลตำแหน่งและความเชื่อมั่น การฟื้นตัวนี้เหมือนกับการครอบคลุมระยะสั้น และความผันผวนสูงจะยังคงดำเนินต่อไป
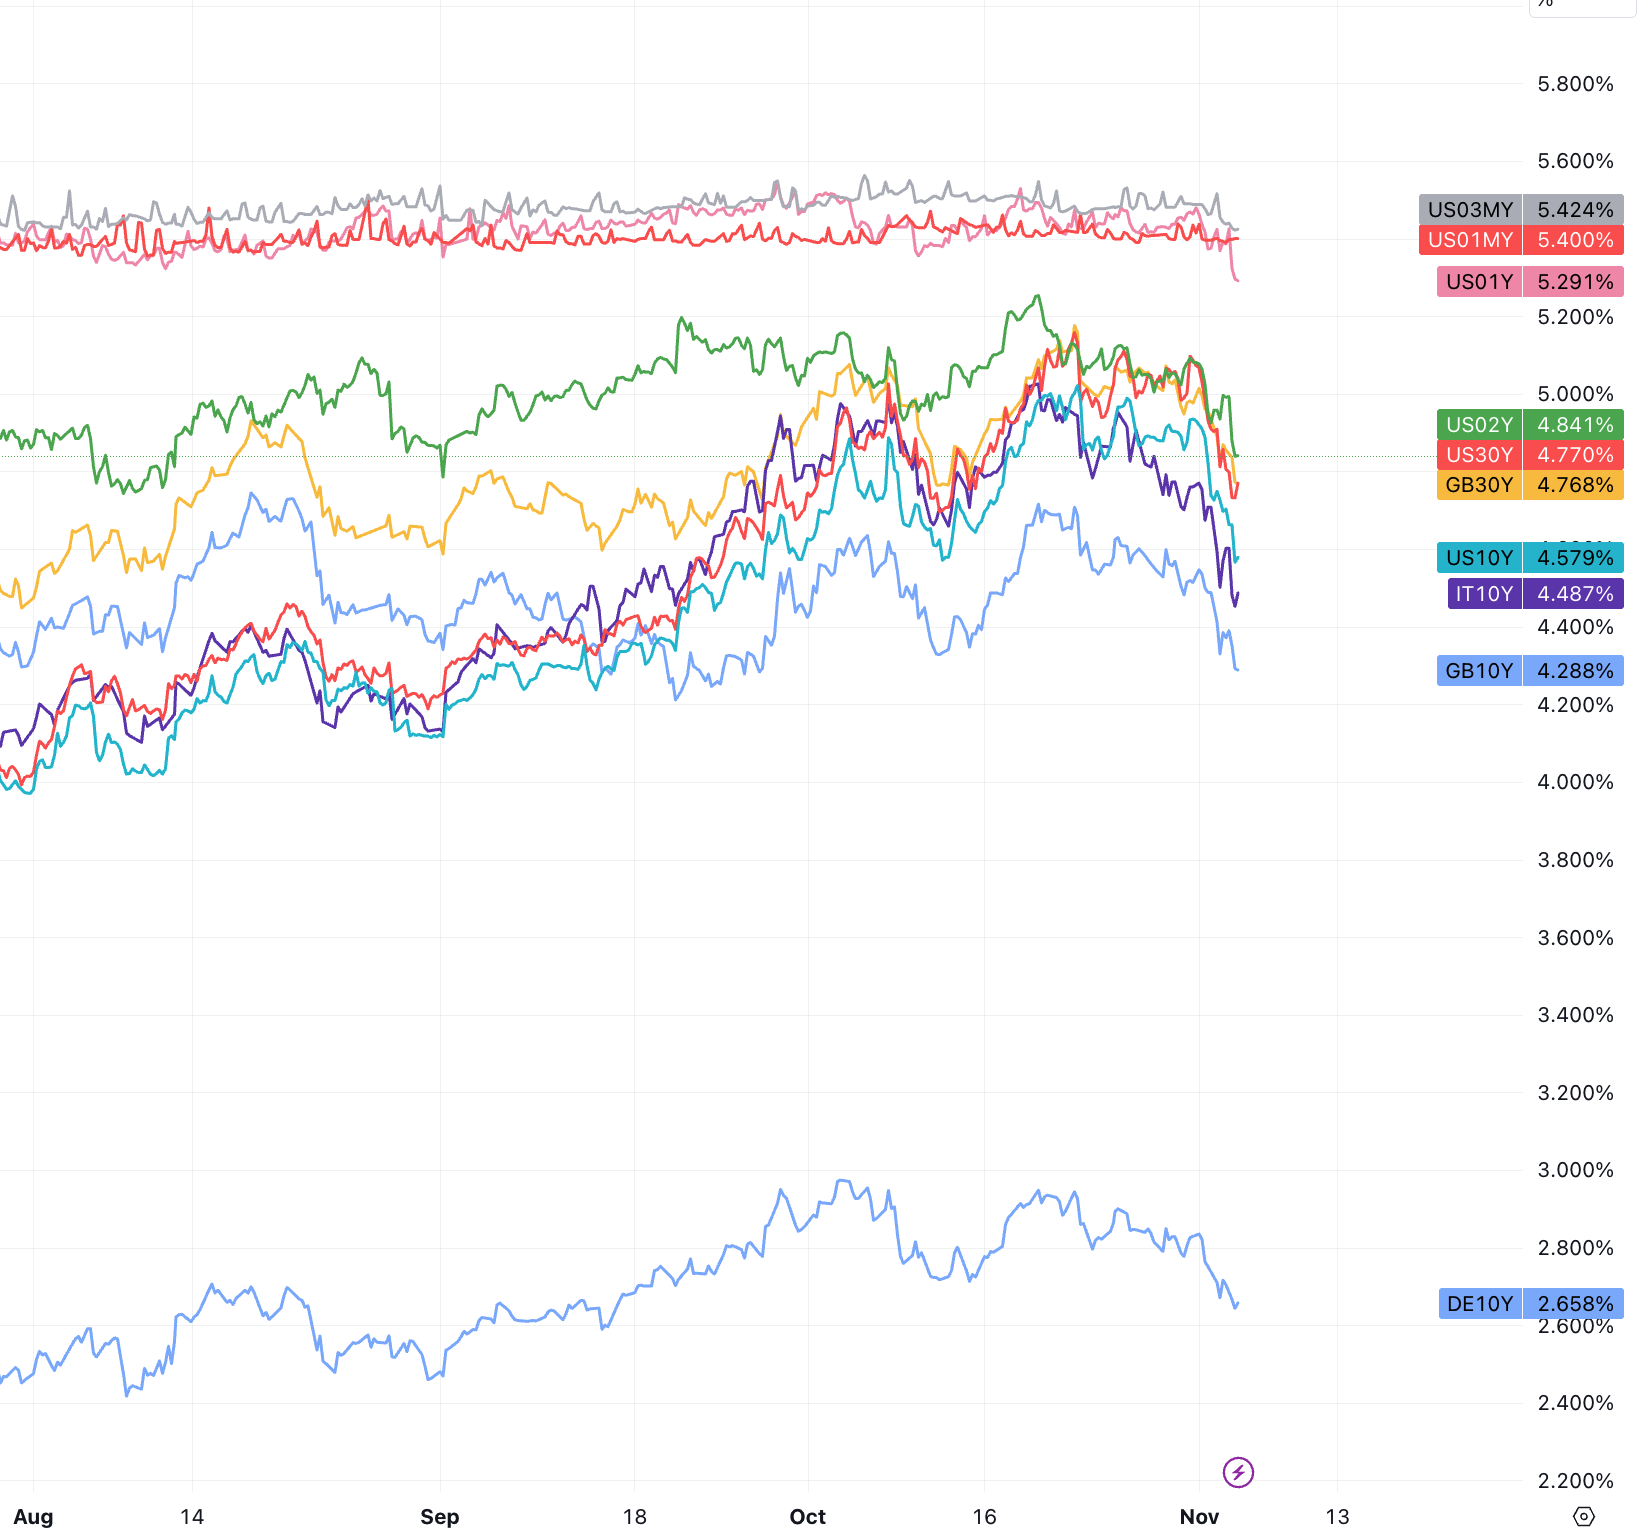
อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีโพสต์การลดลงรายสัปดาห์ที่ใหญ่ที่สุดนับตั้งแต่เดือนมีนาคม:
ตัวแทนขนาดเล็ก Russel l2 000 มีกำไรรายสัปดาห์ที่แข็งแกร่งที่สุดนับตั้งแต่มกราคม 2021:
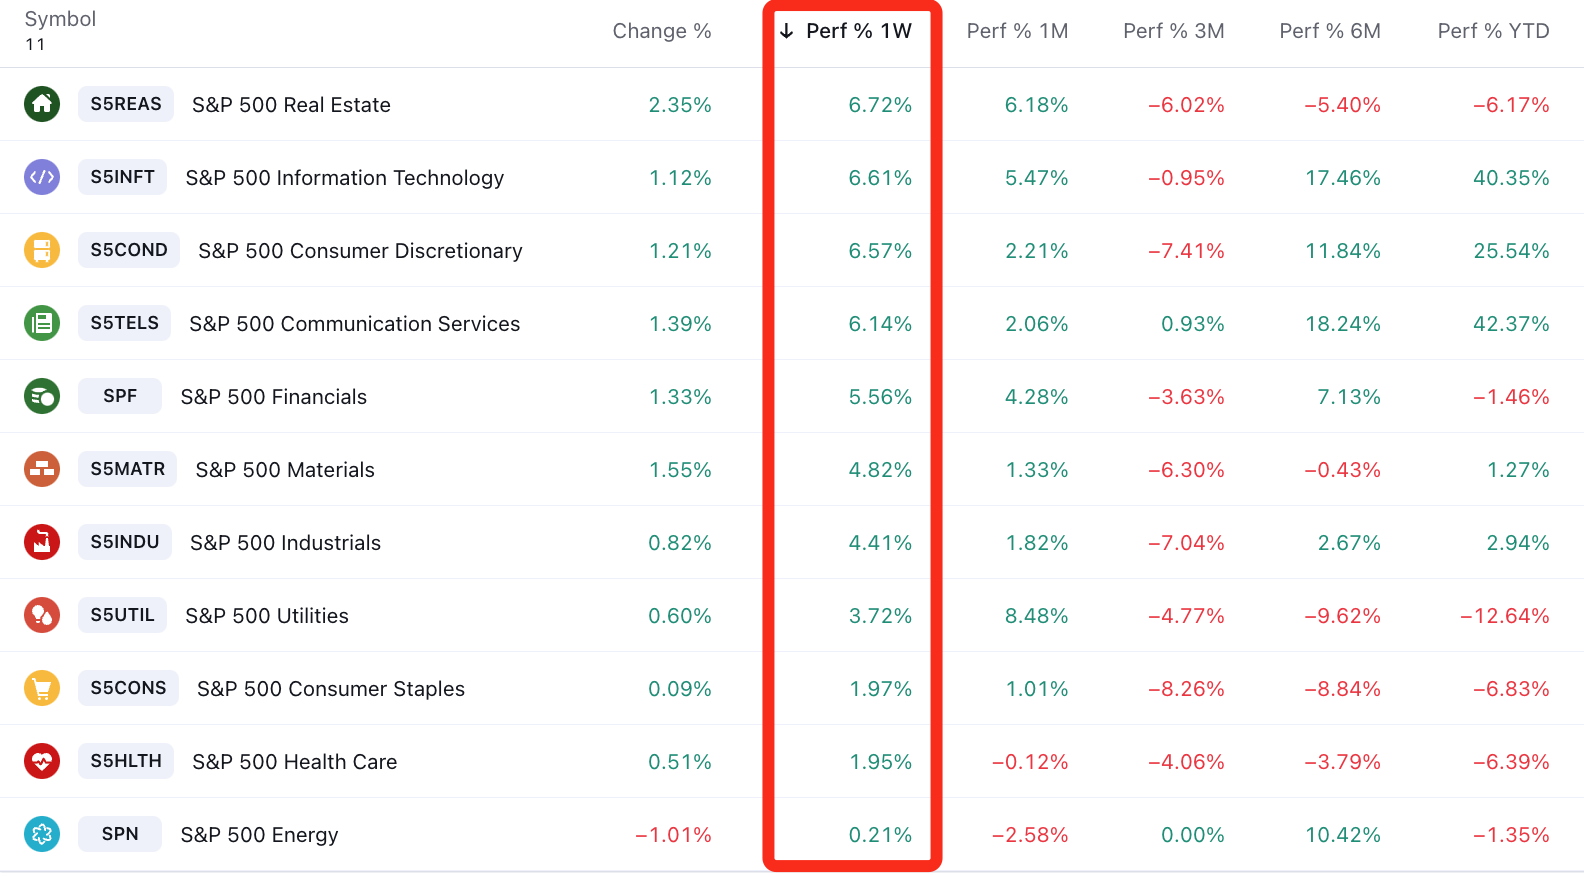
นั่นส่งผลให้อัตราผลตอบแทนพันธบัตรลดลง และผลประกอบการของบริษัทในสัปดาห์ที่แล้วโดยทั่วไปเป็นไปในทางบวก ภาคอสังหาริมทรัพย์และการตัดสินใจของผู้บริโภคซึ่งถูกระงับด้วยอัตราดอกเบี้ยที่สูงมาเป็นเวลานาน ดีดตัวขึ้นอย่างรวดเร็วเพื่อนำหุ้นสหรัฐฯ ขึ้น ส่วนภาคเทคโนโลยีและโทรคมนาคมก็เพิ่มขึ้นอย่างมีนัยสำคัญเช่นกัน โดยทั้งคู่เกิน 6% โดยกลุ่มที่แย่ที่สุดคือพลังงาน การดูแลทางการแพทย์ และสินค้าอุปโภคบริโภค
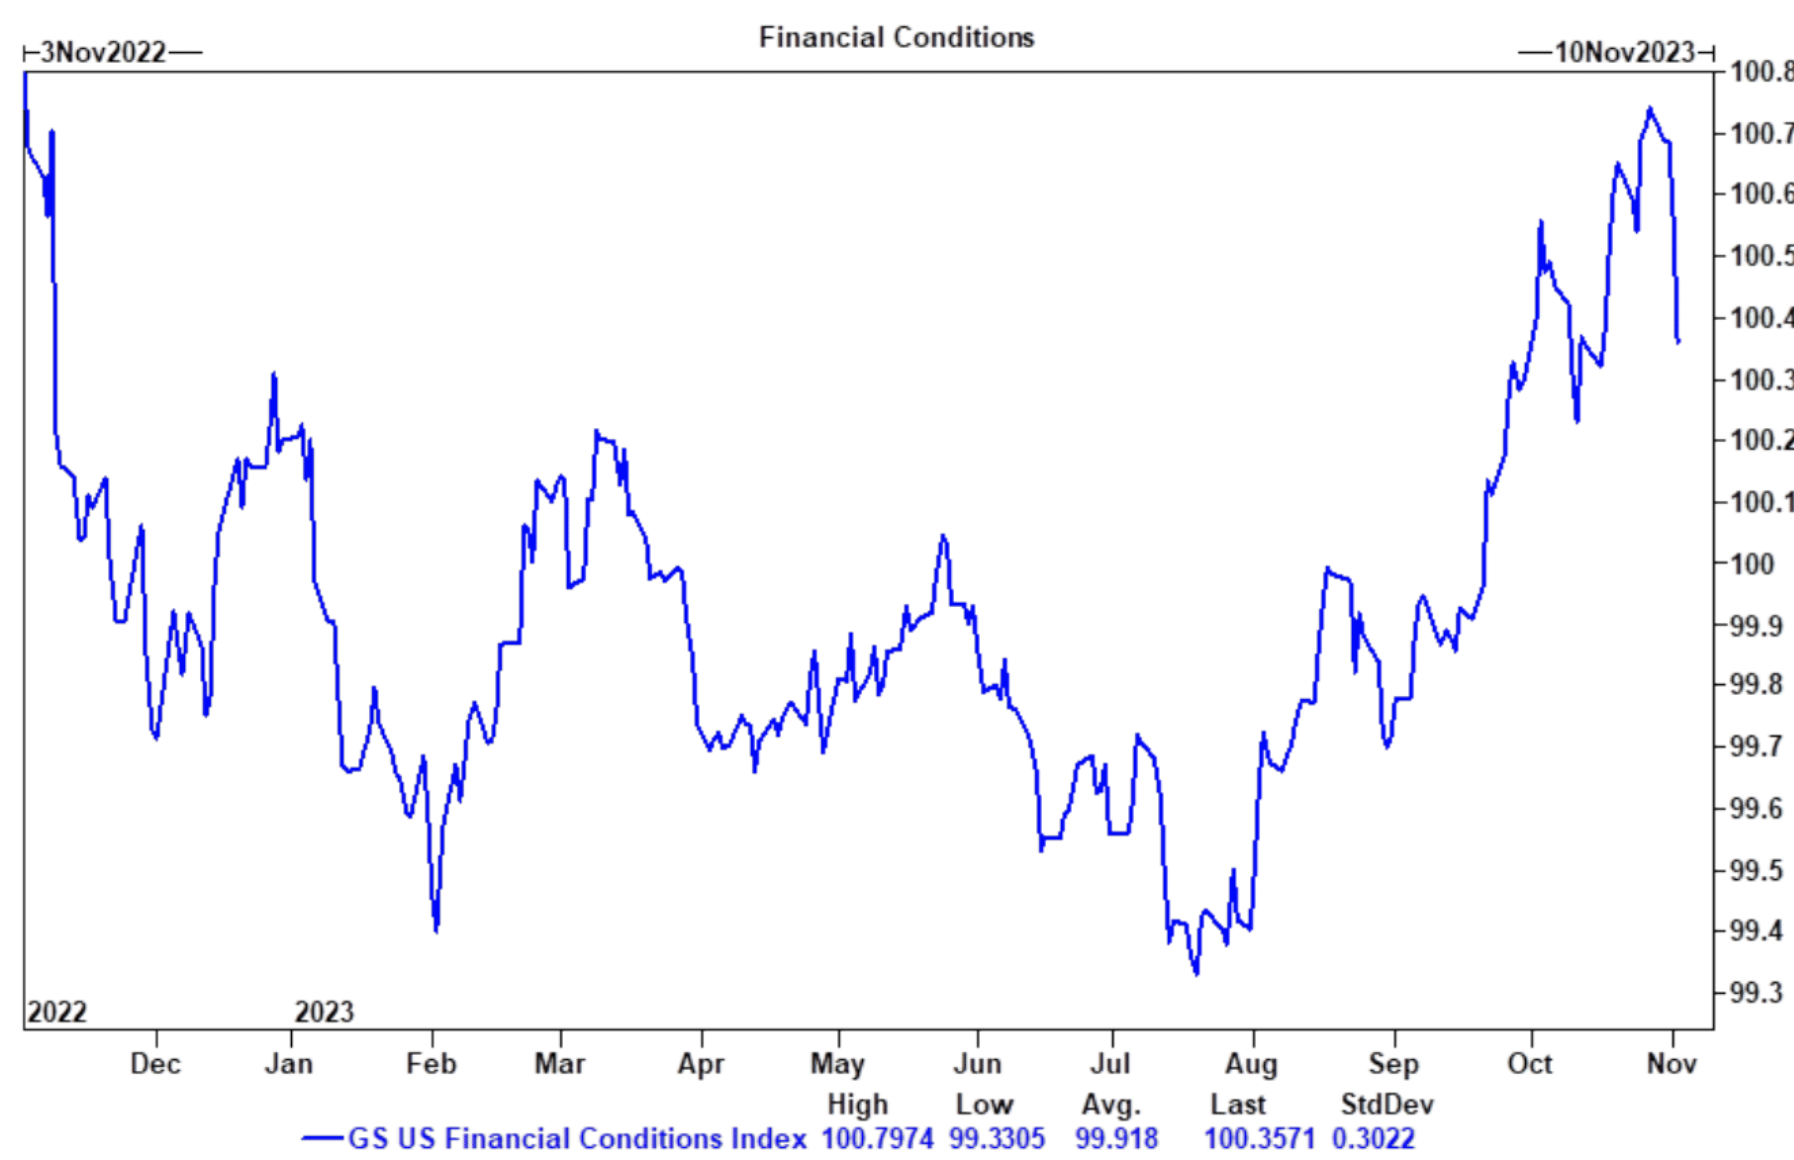
อัตราผลตอบแทนในตลาดที่ลดลงส่งผลให้ดัชนีภาวะทางการเงินลดลงมากที่สุดนับตั้งแต่เดือนพฤศจิกายน:
ดัชนีภาวะทางการเงินของ GS
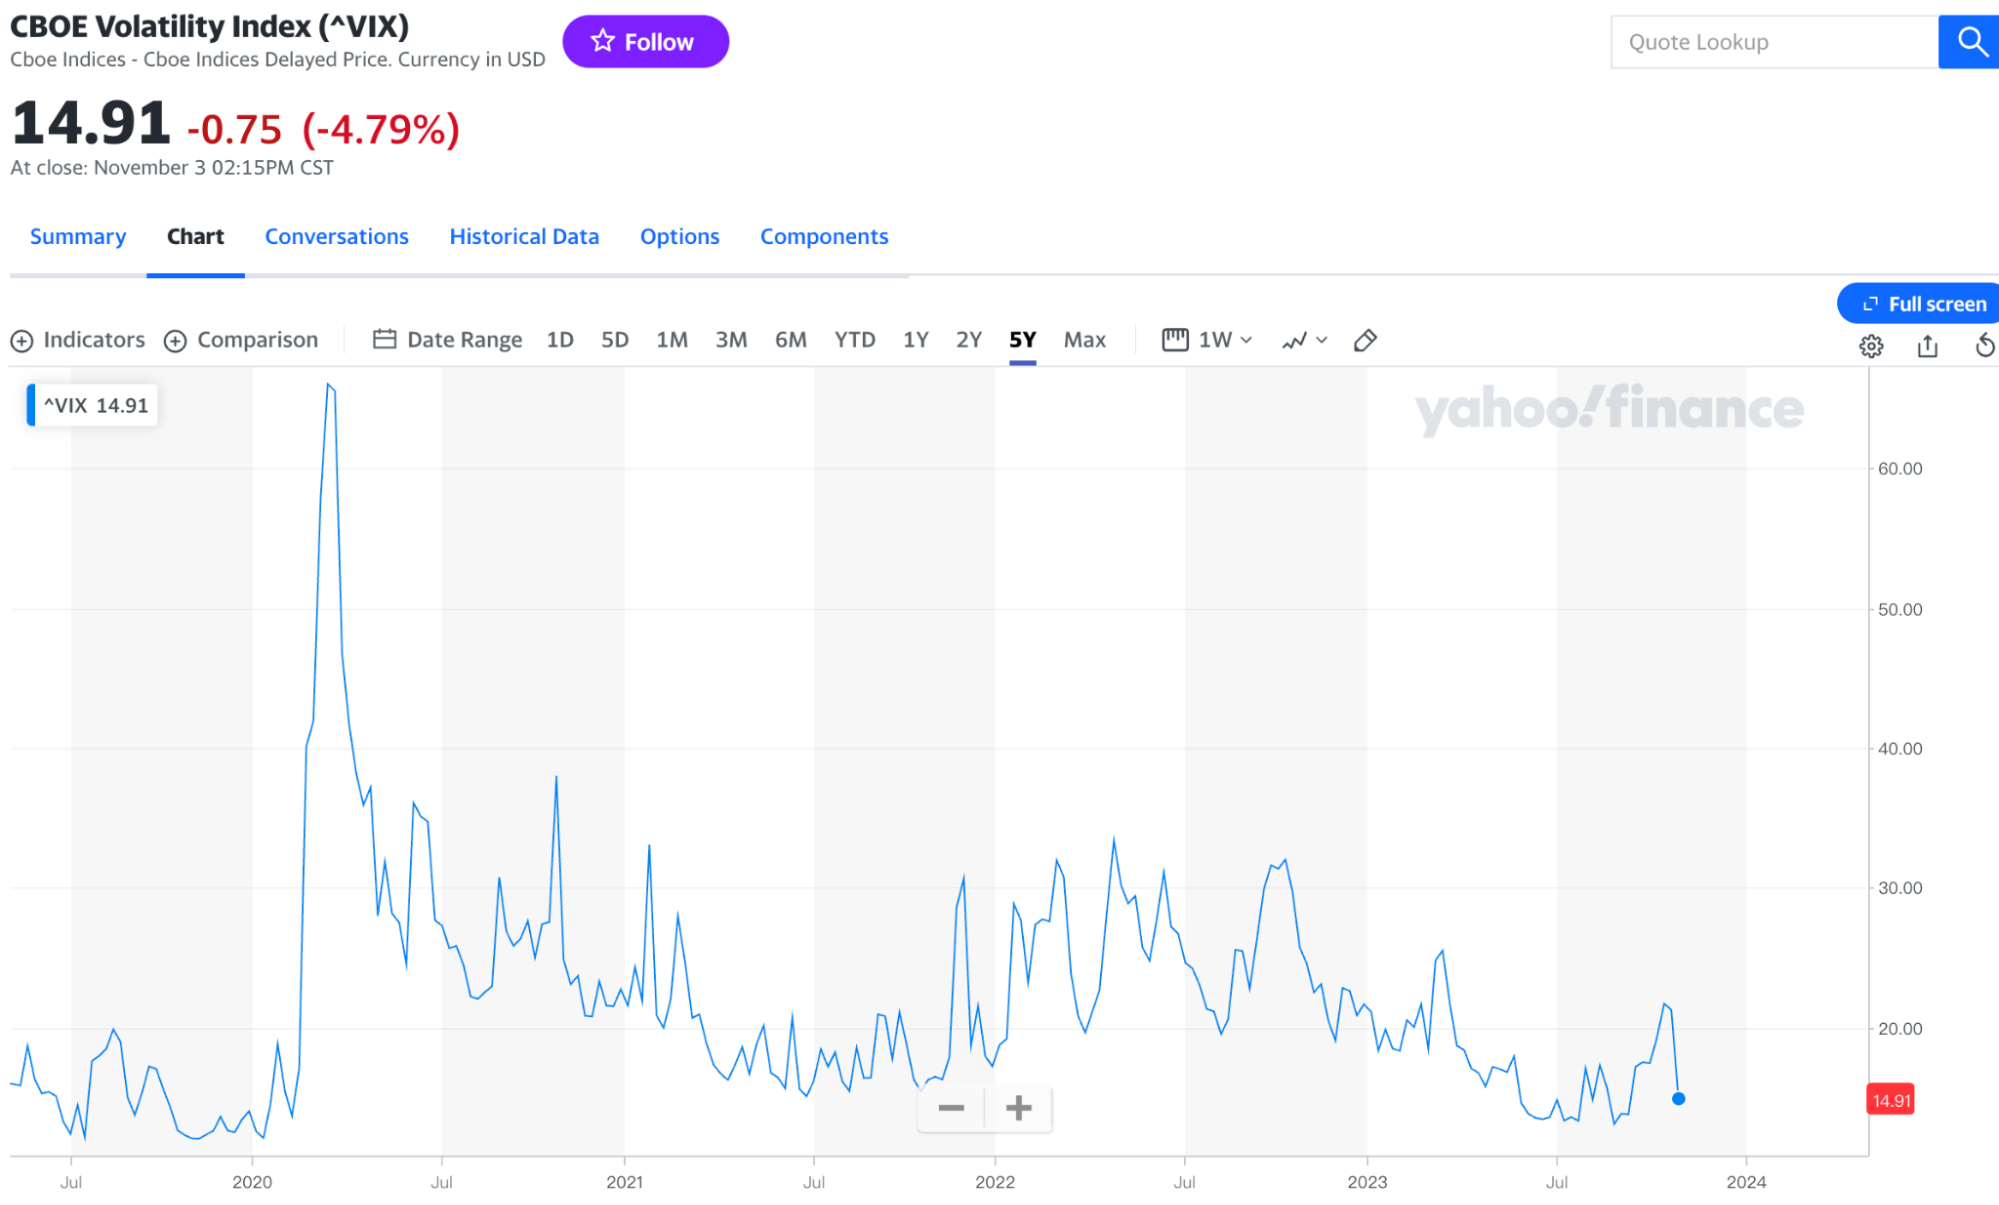
ความตื่นตระหนกลดลงอย่างเห็นได้ชัด และ VIX ก็ลดลงอย่างรวดเร็ว:
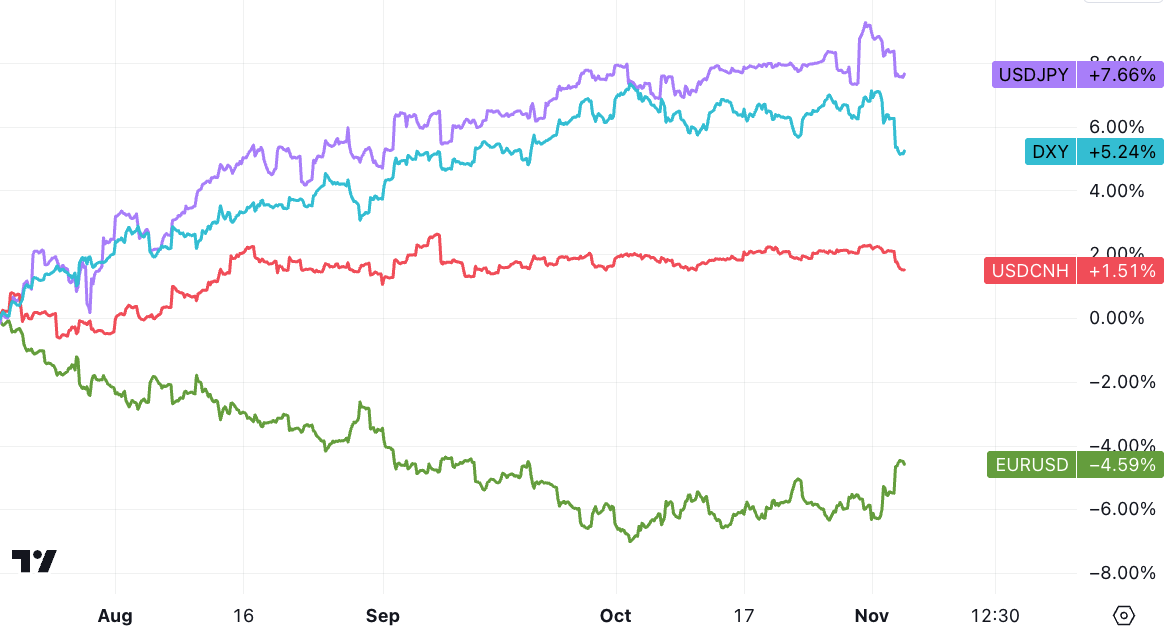
ดัชนีดอลลาร์สหรัฐอ่อนตัวลงสู่ระดับต่ำสุดนับตั้งแต่วันที่ 20 กันยายน:
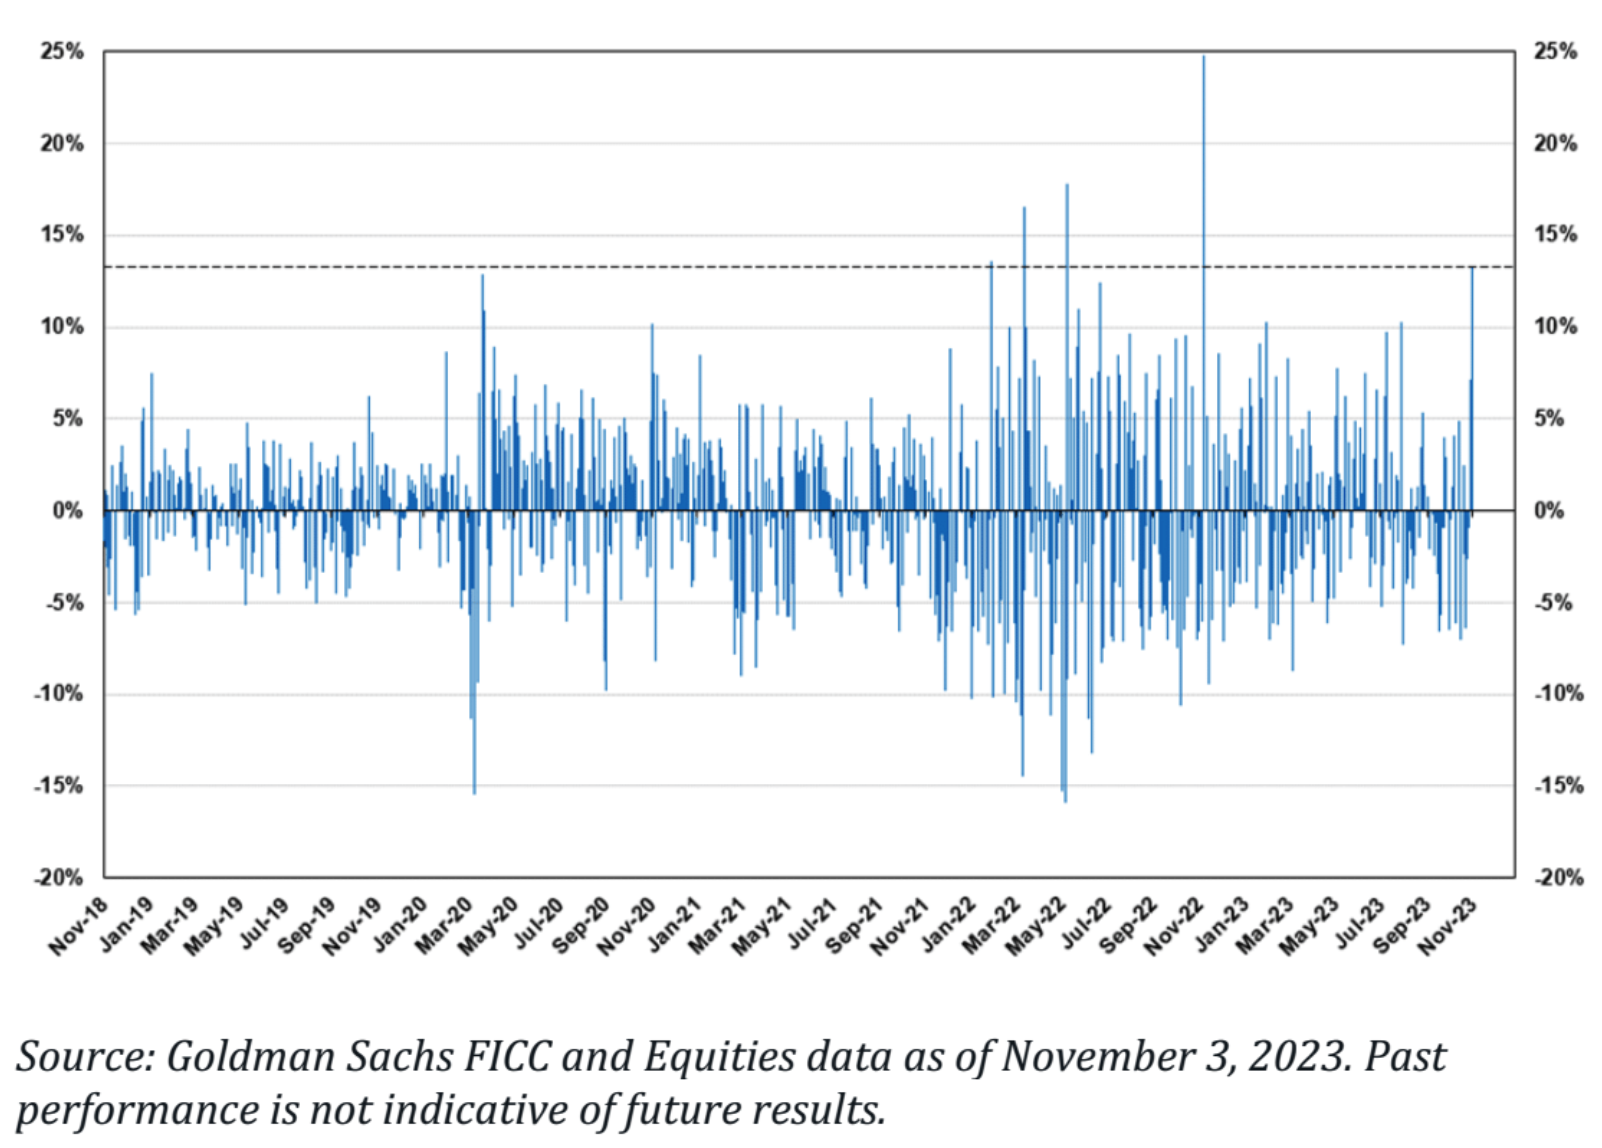
เป็นที่น่าสังเกตว่าหุ้นขนาดเล็กเพิ่มขึ้น 7.5% ในสัปดาห์นี้ ซึ่งเป็นกำไรรายสัปดาห์ที่ดีที่สุดนับตั้งแต่เดือนกุมภาพันธ์ 2564 ในขณะที่ หุ้นเทคโนโลยีที่ไม่ทำกำไร พุ่งขึ้น 15% ในสัปดาห์นี้ ซึ่งเป็นกำไรรายสัปดาห์ที่ดีที่สุดนับตั้งแต่เดือนพฤศจิกายน 2565 ARKK ของ Cathie Wood มีสัปดาห์ที่ดีที่สุด เป็นประวัติการณ์ เพิ่มขึ้นเกือบ 19%:
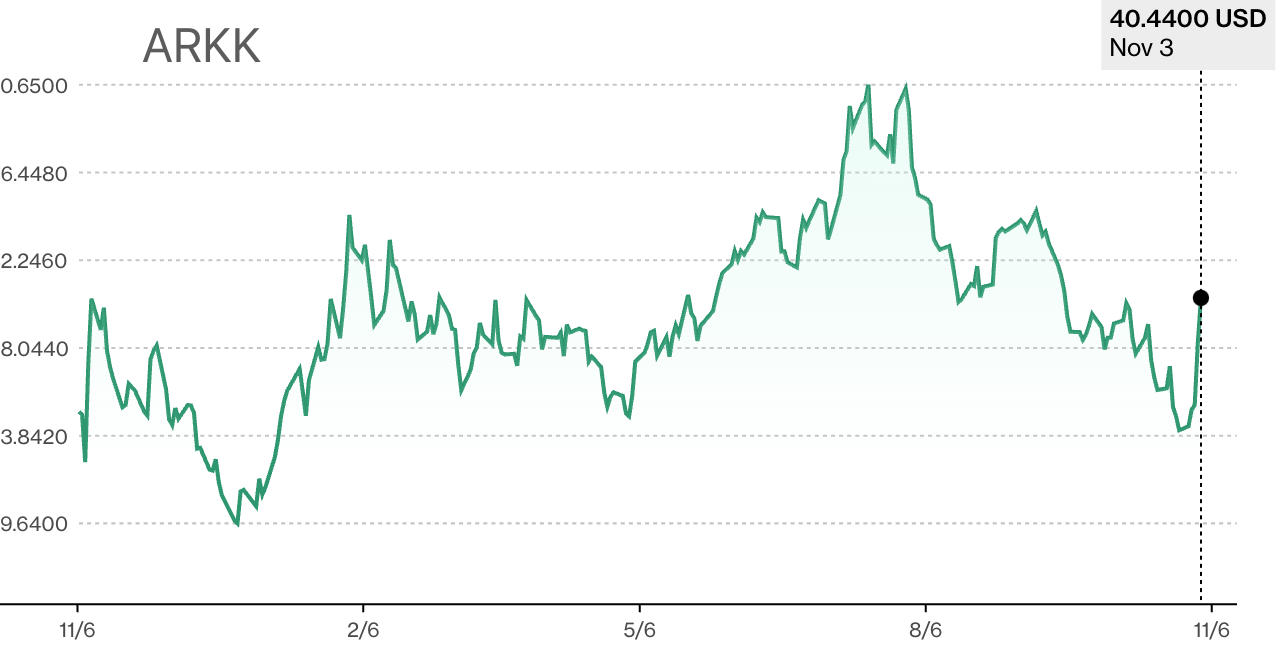
การเพิ่มขึ้นอย่างน่าประหลาดใจนี้ดูเหมือนจะเกี่ยวข้องกับการปลดปล่อยอารมณ์ซึ่งสะท้อนถึงตลาดสกุลเงินดิจิทัลมากกว่า Altcoin ซึ่งเป็นสินทรัพย์แนวคิดด้านเทคโนโลยีที่มีความเสี่ยงมากกว่าซึ่งไม่ได้ผลกำไร เพิ่มขึ้น 6.2% เมื่อสัปดาห์ที่แล้ว ในขณะที่ BTC+ETH เพิ่มขึ้นเพียง 2.1% เท่านั้น ทั้งสองขึ้นสู่ระดับสูงสุดในรอบสามเดือน
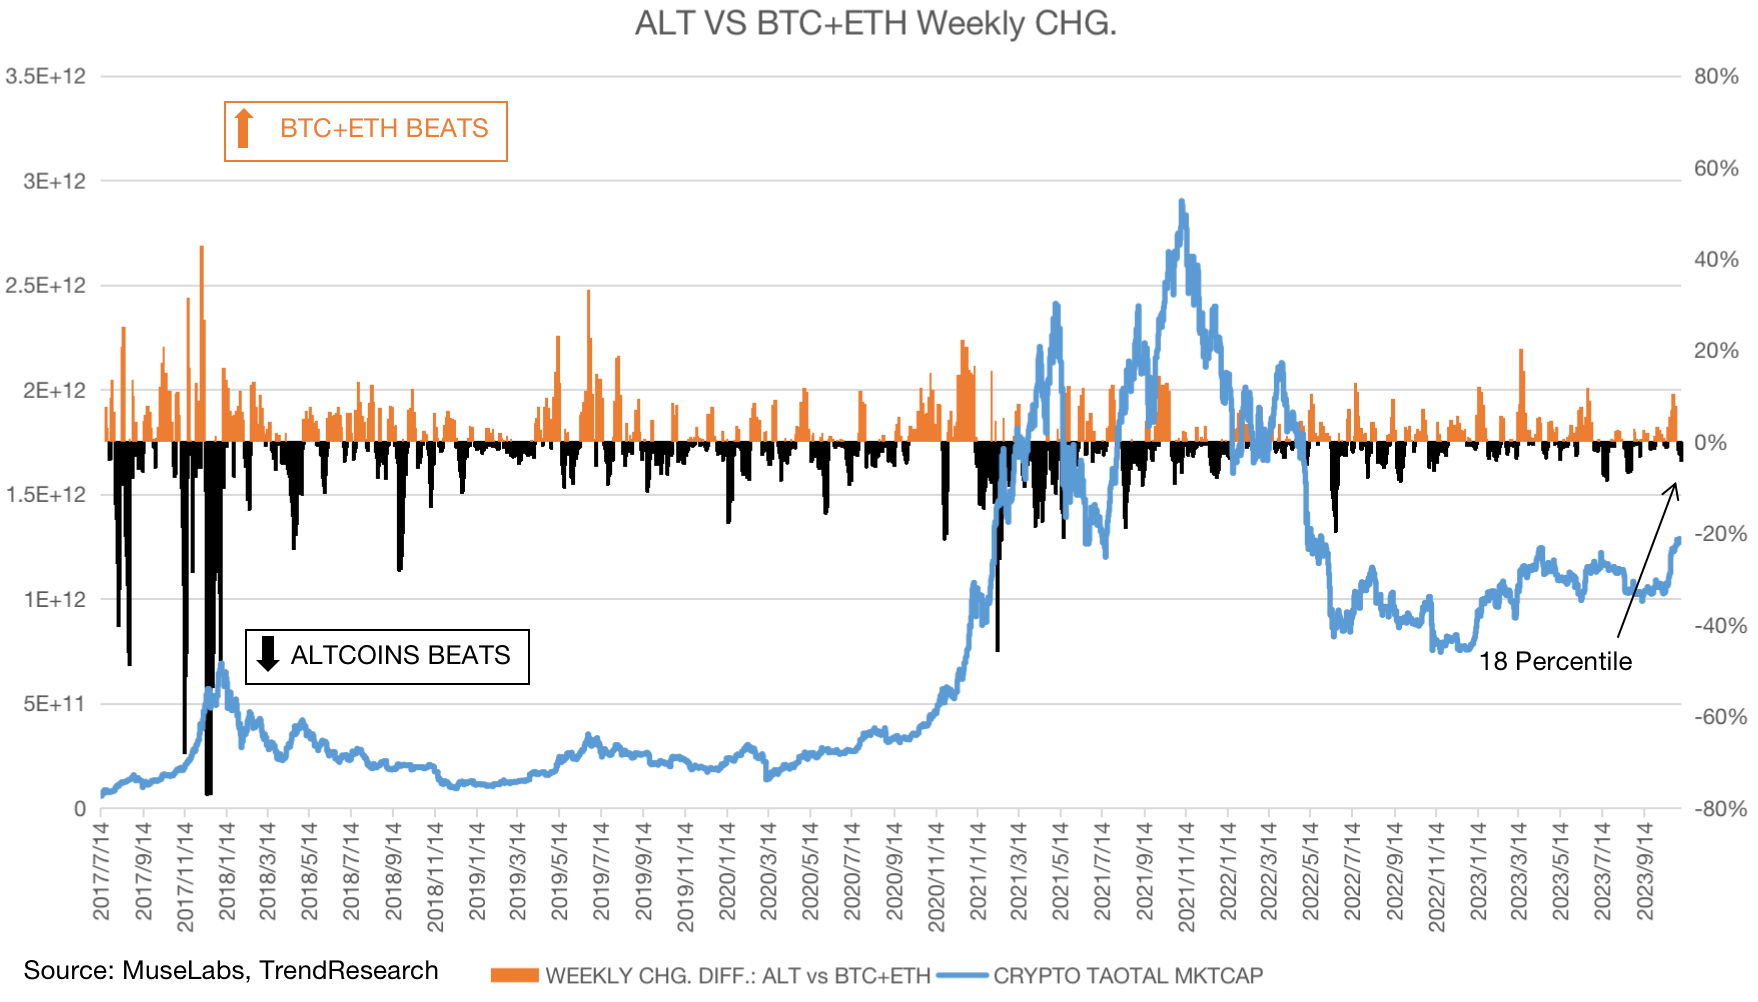
เมื่อพิจารณาจากประวัติศาสตร์มาตั้งแต่ปี 2017 ALTCOIN ประสบกับการเปลี่ยนแปลงครั้งสำคัญในช่วงแรกของตลาดกระทิง 3 รายการที่ผ่านมา เช่น สิงหาคม 2017 มิถุนายน 2020 และสิงหาคม 2021 ความแตกต่างของการเปลี่ยนแปลงรายสัปดาห์เช่นสัปดาห์ที่แล้วอยู่ที่เปอร์เซ็นไทล์ที่ 18 ในอดีตเท่านั้น ซึ่งบ่งชี้ว่าความปั่นป่วนของ ALTCOIN นั้นยังห่างไกลจากการพูดเกินจริง หากสิ่งนี้กลายเป็นกระแสตลาดขาขึ้นของสกุลเงินดิจิทัลที่เพิ่มขึ้นในวงกว้าง
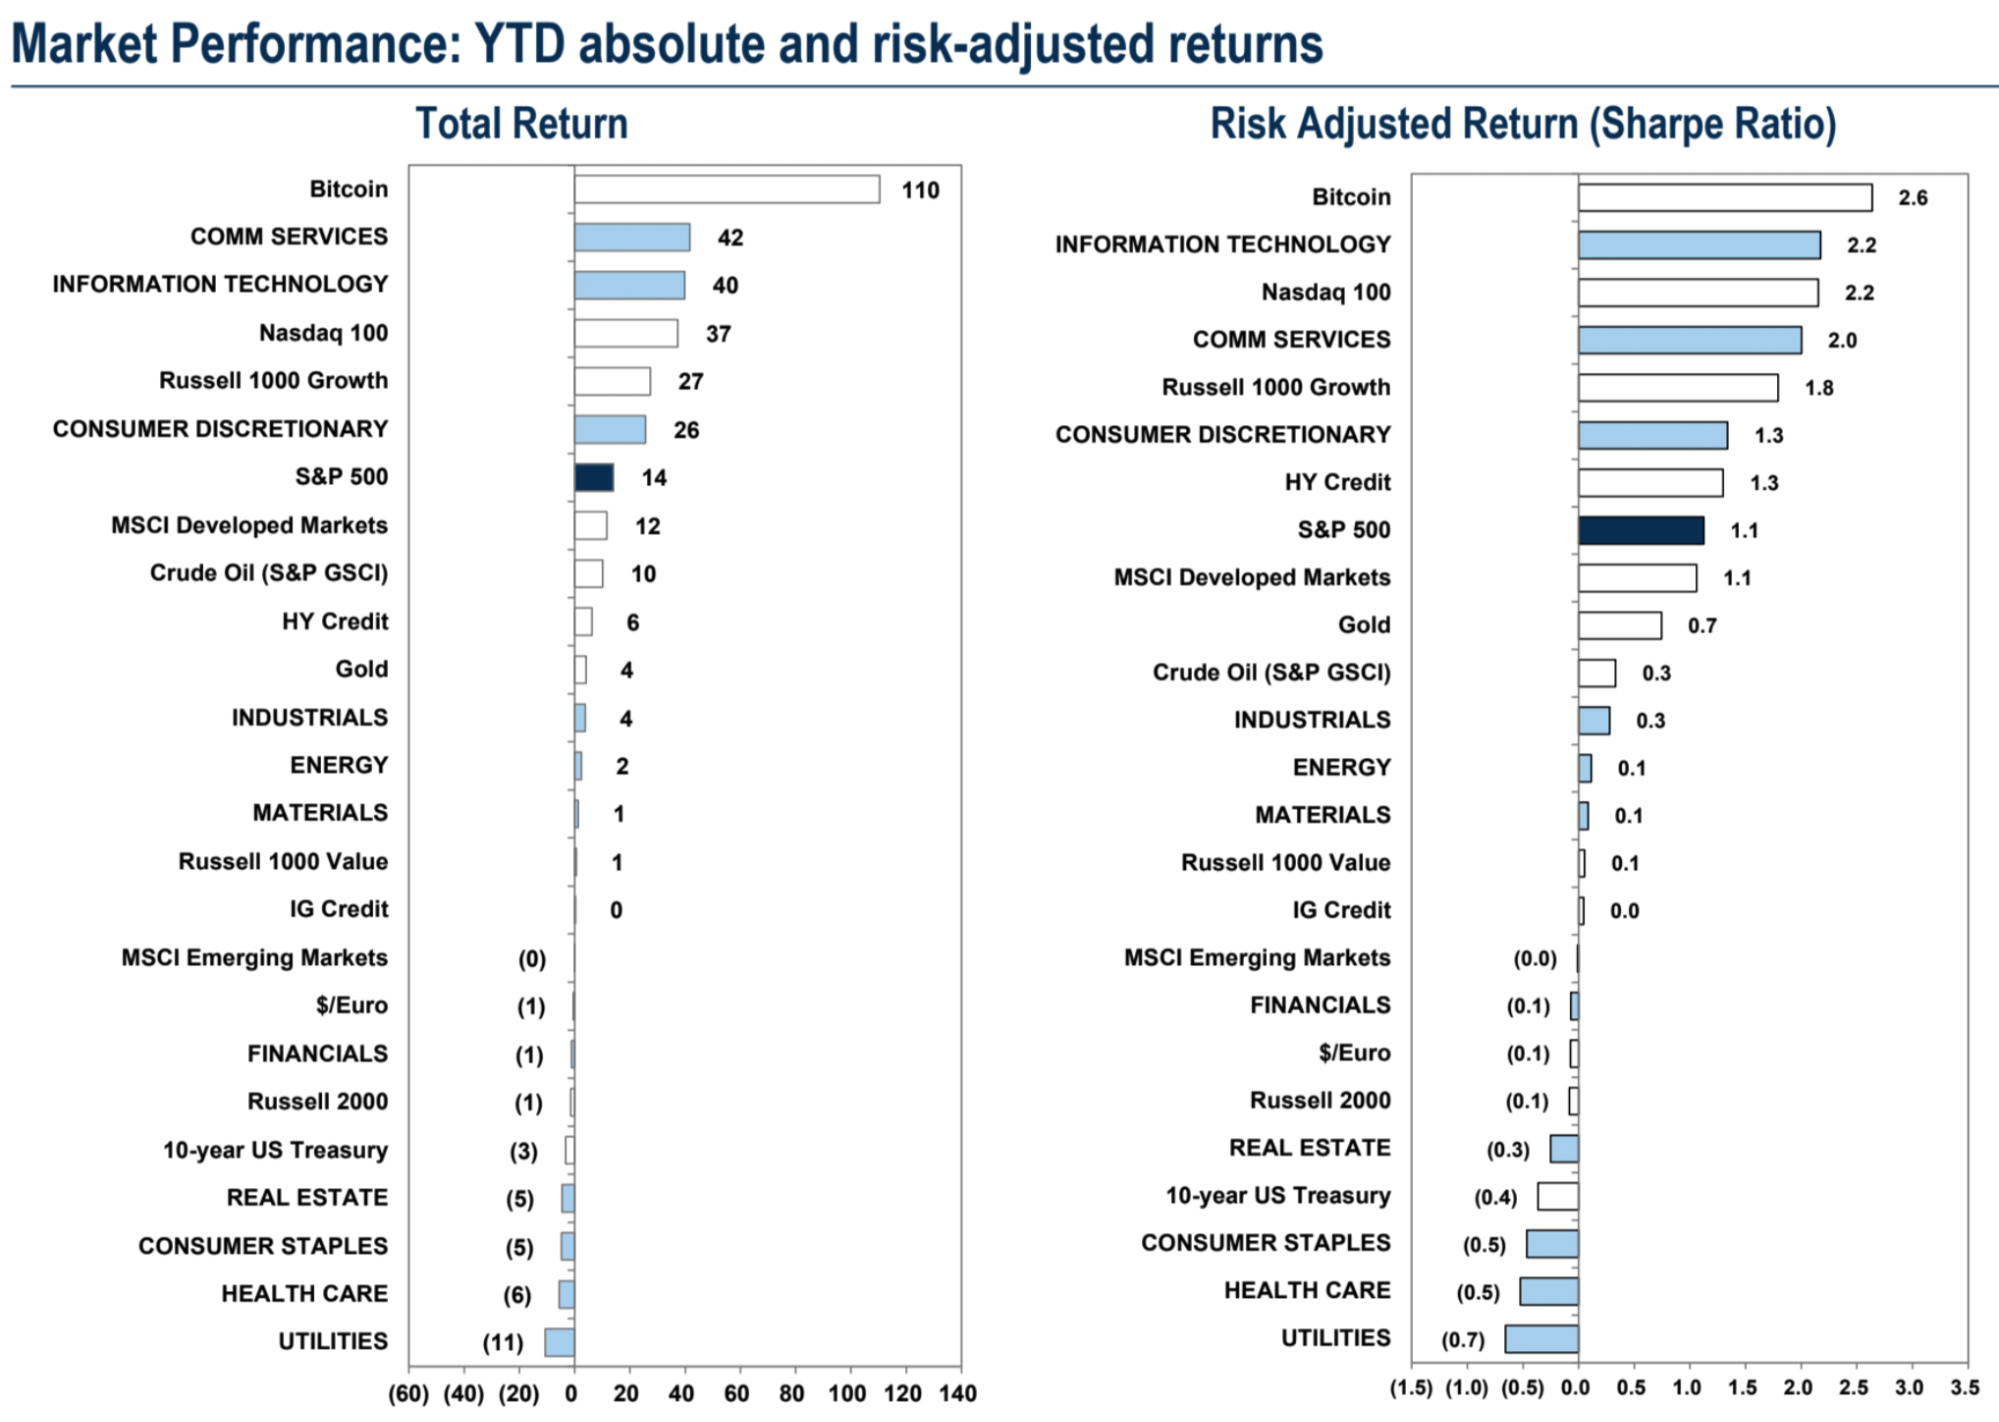
อัตราผลตอบแทนเล็กน้อยและอัตราส่วนความเสี่ยงต่อผลตอบแทนของ Bitcoin เหนือกว่าสินทรัพย์หลักทั้งหมดในปีนี้:
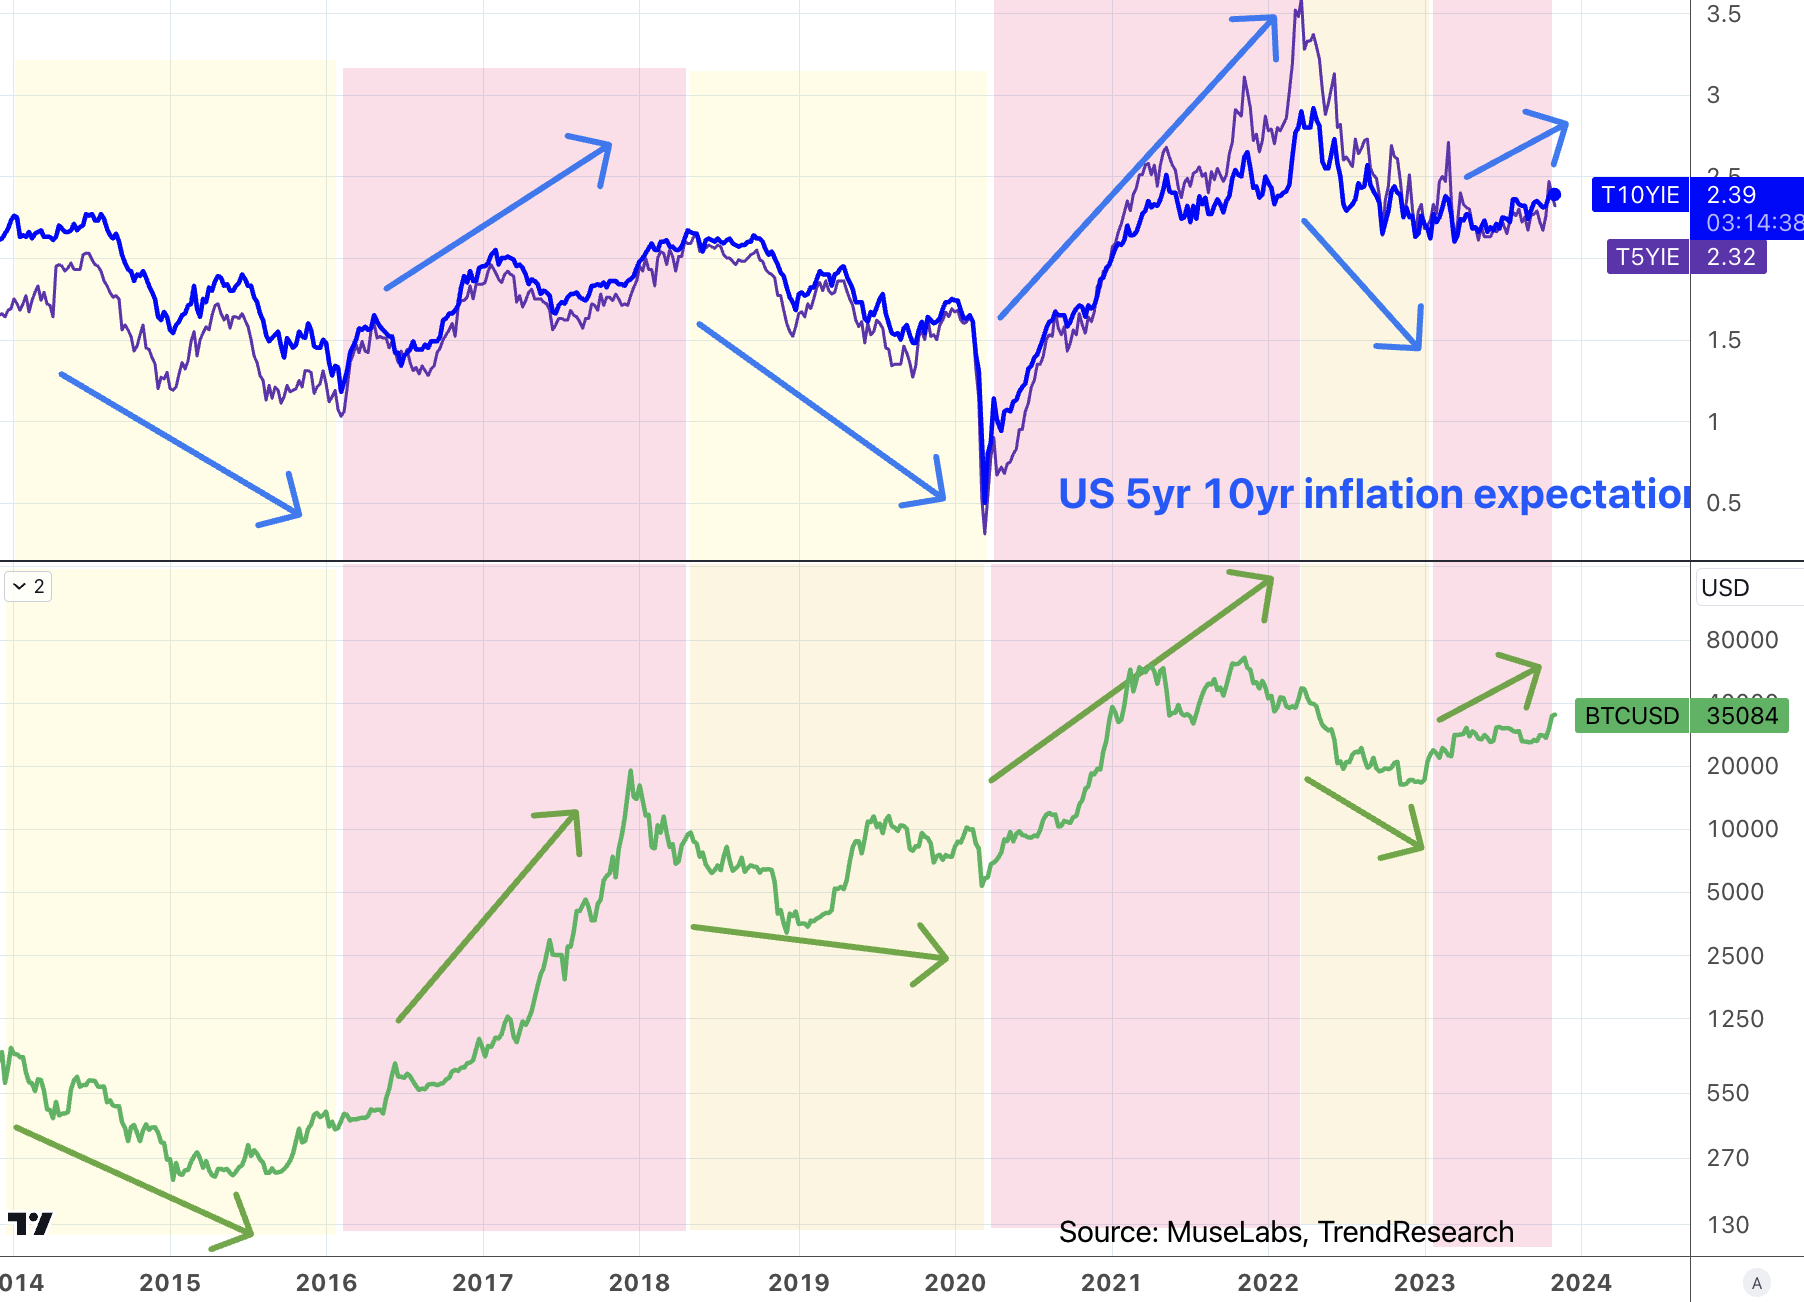
ในอดีต เราเชื่อว่ามูลค่าการจัดสรร BTC เป็นสินทรัพย์ทางเลือกส่วนใหญ่ได้รับการสนับสนุนจากเงาของอัตราเงินเฟ้อ การใช้อัตราคุ้มทุน 5 ปีและ 10 ปีที่อ้างอิงโดยทั่วไปในตลาดรองเป็นตัวบ่งชี้การคาดการณ์เงินเฟ้อ ตลาดกระทิงของ BTC และตลาดหมี ตลาดจะสอดคล้องกับการคาดการณ์อัตราเงินเฟ้อที่เพิ่มขึ้นและลดลงเสมอ
หากอัตราดอกเบี้ยนโยบายของ Fed ขึ้นถึงจุดสูงสุด การคาดการณ์อัตราเงินเฟ้อจะลดลงเช่นกัน (ในช่วง 2 สัปดาห์ที่ผ่านมา ปี 5 ลดลง 20 bp และปี 10 ลดลง 10 bp) หาก Godiloc ไม่ดำเนินต่อไปหลังจากนั้น ในทางกลับกัน ความต้องการการจัดสรรทางเลือกอื่นก็อาจลดลงเช่นกัน สถานการณ์ที่ดีอีกประการหนึ่งคืออัตราดอกเบี้ยนโยบายของ Fed ถึงจุดสูงสุดแล้ว แต่การพัฒนาเศรษฐกิจที่แท้จริงยังคงดีขึ้น ส่งผลให้การคาดการณ์อัตราเงินเฟ้อเพิ่มขึ้นอย่างรวดเร็ว อย่างไรก็ตาม อย่างน้อยในตอนนี้ การคาดการณ์การชะลอตัวของเศรษฐกิจสำหรับไตรมาสที่สี่และไตรมาสแรก ปีหน้ายังแข็งแกร่งมาก (ไม่รวมเงินอุดหนุนไตรมาส 3) การสนับสนุนสินค้าคงคลังและการบริโภคครั้งเดียว) ดังนั้นจึงค่อนข้างขัดแย้งกันที่จะเดิมพันว่าอัตราดอกเบี้ยที่ลดลงสอดคล้องกับสินทรัพย์ทางเลือกที่เพิ่มขึ้น
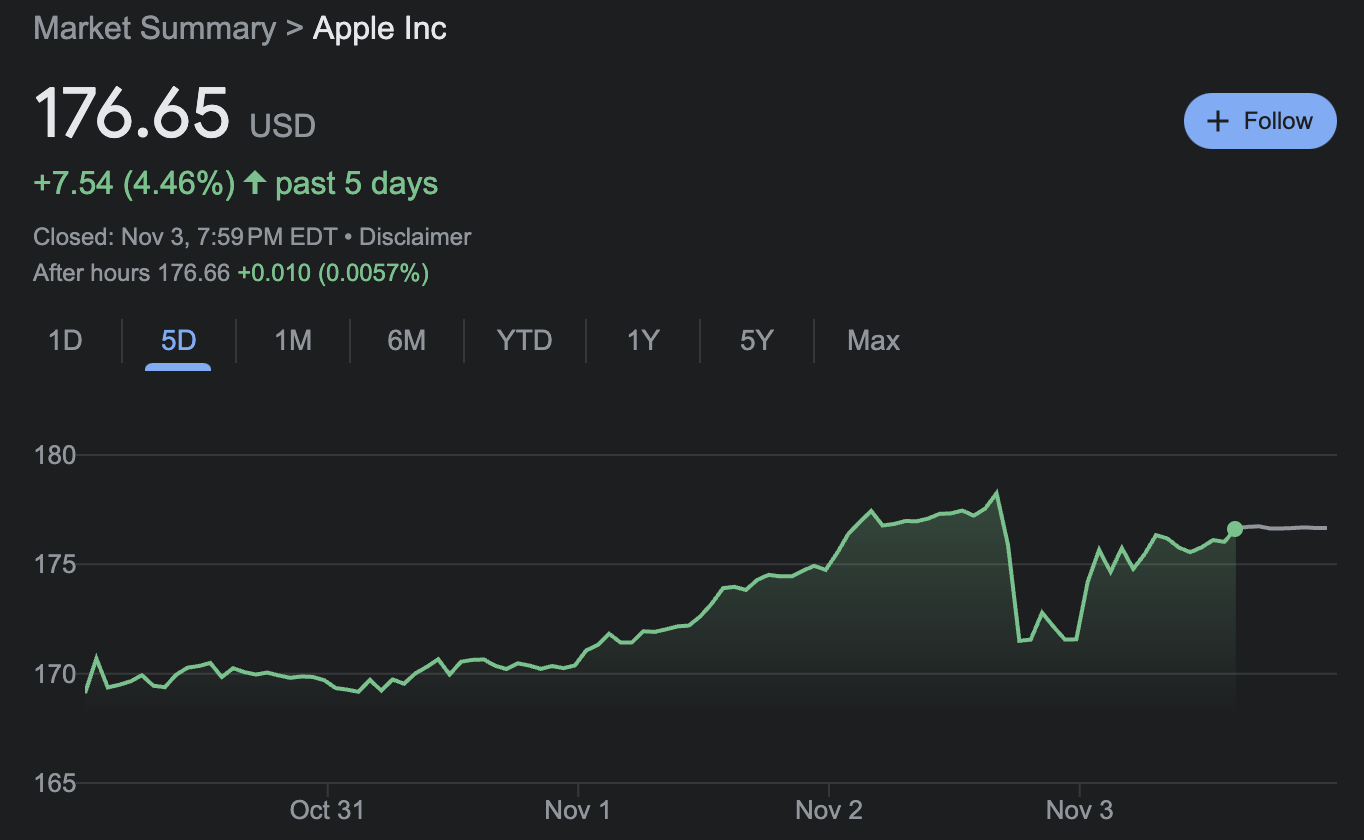
รายได้ Q3 และ EPS ของ AAPL เกินคาด แต่ตัวชี้วัดหลายตัวกลับไม่เป็นไปตามคาด โดยเฉพาะยอดขายที่อ่อนแอใน Greater China ราคาหุ้นครั้งหนึ่งเคยร่วงลง 3.4% แต่ในที่สุดก็ฟื้นตัวขึ้น โดยเพิ่มขึ้น 4.5% ตลอดทั้งสัปดาห์
การบุกรุกที่ดินของอิสราเอลในสัปดาห์นี้ไม่ได้กระตุ้นให้เกิดความรุนแรงขึ้นอย่างรวดเร็ว (เช่น การมีส่วนร่วมของกลุ่มฮิซบอลเลาะห์หรืออิหร่านเพิ่มเติม) ราคาน้ำมันดิบดิ่งลง 5 ดอลลาร์ แม้ว่าสภาผู้แทนราษฎรแห่งสหรัฐอเมริกาจะผ่านร่างกฎหมายขยายการคว่ำบาตรน้ำมันอิหร่านก็ตาม
โดวิช FOMC
แถลงการณ์ดังกล่าวไม่มีอะไรใหม่มากนัก แต่สิ่งที่เสนอแนะให้รอดูแนวทาง Dovish เพื่อดูว่ากิจกรรมทางเศรษฐกิจที่แข็งแกร่งขึ้นจะขัดขวางความคืบหน้าในการบรรลุเป้าหมายเงินเฟ้อหรือไม่ สิ่งสำคัญที่สุดคือ ประธานพาวเวลล์มองข้ามการคาดการณ์อัตราเงินเฟ้อที่เพิ่มขึ้นเมื่อเร็วๆ นี้ โดยกล่าวอีกครั้งว่าแม้ว่าการเติบโตจะสูงกว่าศักยภาพ แต่ก็ไม่เพียงพอที่จะขึ้นอัตราดอกเบี้ยอีกครั้ง และยอมรับว่าภาวะทางการเงินที่ตึงตัวเมื่อเร็วๆ นี้เป็นตัวแทนในการปรับขึ้นอัตราดอกเบี้ยได้อย่างมีประสิทธิภาพ นี่เป็นสิ่งที่ตลาดชอบที่จะได้ยิน อย่างไรก็ตาม จุดยืนของ Fed ไม่มีการเปลี่ยนแปลงตั้งแต่เดือนกรกฎาคม อย่างไรก็ตาม ภาวะการเงินสหรัฐที่ตึงตัวขึ้นเทียบเท่ากับการปรับขึ้นอัตราดอกเบี้ยประมาณ 75 Basis Point ซึ่งจะฉุดการเติบโตซึ่งอาจสะท้อนให้เห็นในไตรมาสที่สี่ที่ เร็วที่สุดจะไม่เปลี่ยนแปลงมากนักเนื่องจากมีการปรับลดอัตราดอกเบี้ยในตลาดระยะสั้น มากมาย
เมื่อพิจารณาจาก dot plot เดือนกันยายน จะมีการขึ้นอัตราดอกเบี้ยอีกครั้งในปีนี้ เนื่องจาก Fed ไม่เคยชอบที่จะสร้างความประหลาดใจให้กับตลาด หาก Powell มั่นใจเพียงพอในข้อมูลเศรษฐกิจล่าสุด เขาควรชี้แจงให้ชัดเจนหรืออย่างน้อยก็บอกเป็นนัยถึง งานแถลงข่าว วิธีปฏิบัติในการประชุมครั้งต่อไป . ผลลัพธ์ยังคงเน้นย้ำถึงการขับเคลื่อนด้วยข้อมูลและย้ำว่าการปรับขึ้นอัตราดอกเบี้ยระยะยาวจะเข้ามาแทนที่การปรับขึ้นอัตราดอกเบี้ย ตลาดมีเหตุผลที่เชื่อได้ว่ารอบการขึ้นอัตราดอกเบี้ยรอบนี้สิ้นสุดลงแล้วและการคาดการณ์อัตราเงินเฟ้ออาจไม่สามารถหยุดได้
ขนาดการจัดหาเงินทุนของรัฐบาลสหรัฐฯ ในไตรมาสที่ 4 ลดลง
กระทรวงการคลังสหรัฐฯ ปรับลดเป้าหมายการกู้ยืมสุทธิในไตรมาสที่สี่ลงเหลือ 776 พันล้านดอลลาร์ เทียบกับที่คาดไว้ 852 พันล้านดอลลาร์ โดยมีพันธบัตรระยะสั้น 58% ซึ่งช่วยลดความวิตกกังวลของตลาดเกี่ยวกับอัตราผลตอบแทนพันธบัตรระยะยาวลงอย่างกะทันหัน กระทรวงการคลังสหรัฐฯ ออกตราสารหนี้ 1.01 ล้านล้านดอลลาร์ในไตรมาส 3 แถลงการณ์อย่างเป็นทางการระบุว่าความต้องการกู้ยืมลดลงส่งผลให้รายได้เพิ่มขึ้น การประมูลรีไฟแนนซ์รายไตรมาสในสัปดาห์นี้มีมูลค่าน้อยกว่าที่คาดไว้ 2 พันล้านดอลลาร์ เหลือ 102 พันล้านดอลลาร์
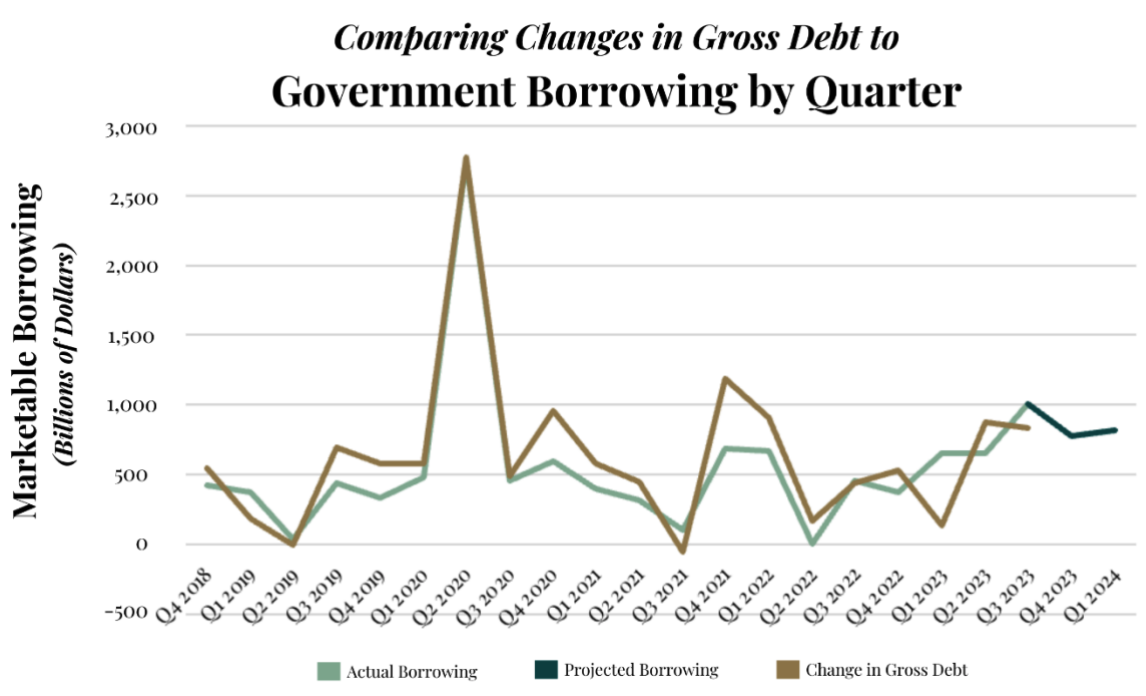
ข่าวดังกล่าวทำให้ตลาดดูมีความสุขมากเกินไป โดยทั้งอายุ 30 ปีและ 10 ปีลดลงเกือบ 40 bp เมื่อพิจารณาว่าแรงกดดันด้านอุปทานยังคงอยู่ การลดลงดังกล่าวอาจเกินขอบเขต ข่าวดีจากตลาดตราสารหนี้คงอยู่ไม่นาน
ธนาคารแห่งประเทศญี่ปุ่น + มาตรการกระตุ้นเศรษฐกิจของรัฐบาลชุดใหม่
ตามที่ตลาดมีข่าวลือ ธนาคารแห่งญี่ปุ่นได้ผ่อนคลายการควบคุม Yield Curve อีกครั้ง แต่ในลักษณะที่ไม่ชัดเจนอย่างยิ่ง กล่าวโดยสรุป ธนาคารแห่งประเทศญี่ปุ่นสามารถอนุญาตให้อัตราผลตอบแทนพันธบัตรรัฐบาลญี่ปุ่นอายุ 10 ปีสูงกว่านี้ 1% แต่ก็จะไม่ปล่อยไปไกลจนเกินไป ส่งผลให้เงินเยนร่วงลงอย่างรวดเร็วมาที่ 151.7 และหุ้นญี่ปุ่นเพิ่มขึ้น 7% ดูเหมือน BOJ ตั้งใจจะสละอัตราแลกเปลี่ยนเพื่อปกป้องหนี้ อย่างไรก็ตาม นักวิเคราะห์บางคนเชื่อว่านี่เป็นเพียงความคลุมเครือในภาษา จริงๆ แล้ว การยกเลิก JGB ของ BOJ ในขีดจำกัดความผันผวนอย่างหนักเป็นเวลา 10 ปีนั้นเทียบเท่ากับการยกเลิก YCC เราจึงเห็นว่าอัตราผลตอบแทนพันธบัตรญี่ปุ่นเพิ่มขึ้น แต่ตลาดหุ้นและ usdjpy ก็เพิ่มขึ้นพร้อมกัน และความเข้าใจของตลาดในเรื่องนี้ก็แตกแยกกันจริงๆ แต่โดยทั่วไปแล้วการเดิมพันว่าอัตราผลตอบแทนของญี่ปุ่นลดลงอีกครั้งนั้นไม่เหมาะสมอย่างแน่นอน อาจเป็นช่วงเวลาที่ดีมากที่จะถือเงินเยนไว้
นอกจากนี้ หลายคนเพิกเฉยต่อข่าวการเงินเมื่อวันศุกร์ที่ผ่านมา คณะรัฐมนตรีญี่ปุ่นอนุมัติแผนกระตุ้นเศรษฐกิจมูลค่า 17 ล้านล้านเยน (110,000 ล้านดอลลาร์สหรัฐฯ) ซึ่งส่วนใหญ่รวมถึงการคืนภาษี การอุดหนุนราคาพลังงาน และสนับสนุนให้บริษัทต่างๆ เพิ่มค่าจ้าง มาตรการส่งเสริมในประเทศ ลงทุนในเซมิคอนดักเตอร์และส่งเสริมการเติบโตของประชากรสูงถึง 3.1% ของ GDP หากรวมการใช้จ่ายของรัฐบาลท้องถิ่นและสินเชื่อที่ได้รับการสนับสนุนจากรัฐ ขนาดของแผนจะมีมูลค่ารวม 21.8 ล้านล้านเยน สูงถึง 3.1% ของ GDP 4%
ญี่ปุ่นมีอัตราส่วนหนี้สินต่อ GDP สูงที่สุดในโลก (262%)
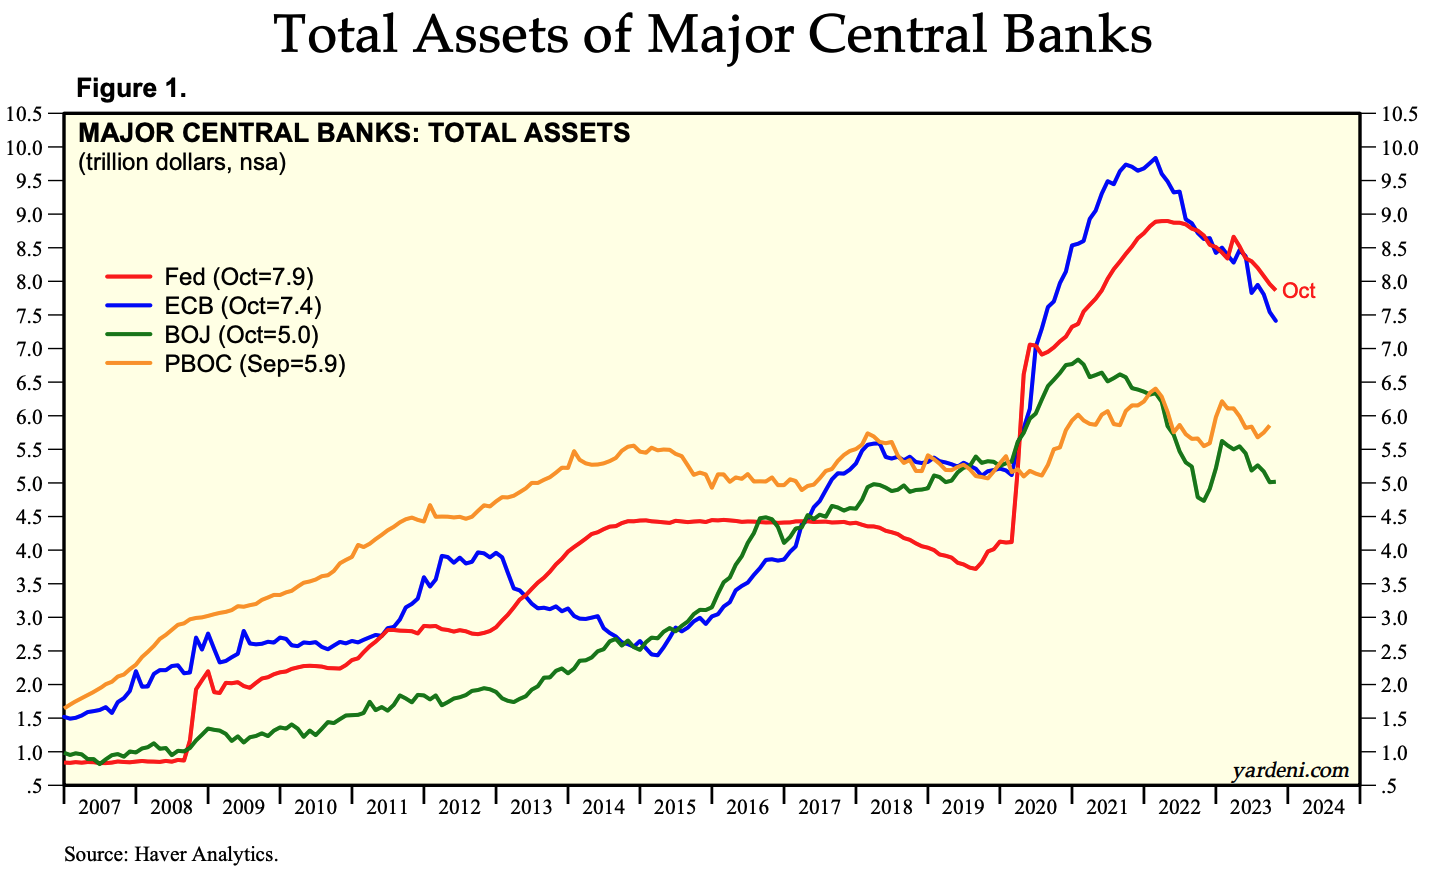
ตามรัฐบาลจีน การใช้ประโยชน์ที่เพิ่มขึ้นของรัฐบาลกลางญี่ปุ่นจะส่งออกเงินสดจากตะวันออกไปยังตลาดมากขึ้น และการลดงบดุลของธนาคารกลางอาจถูกป้องกันความเสี่ยง
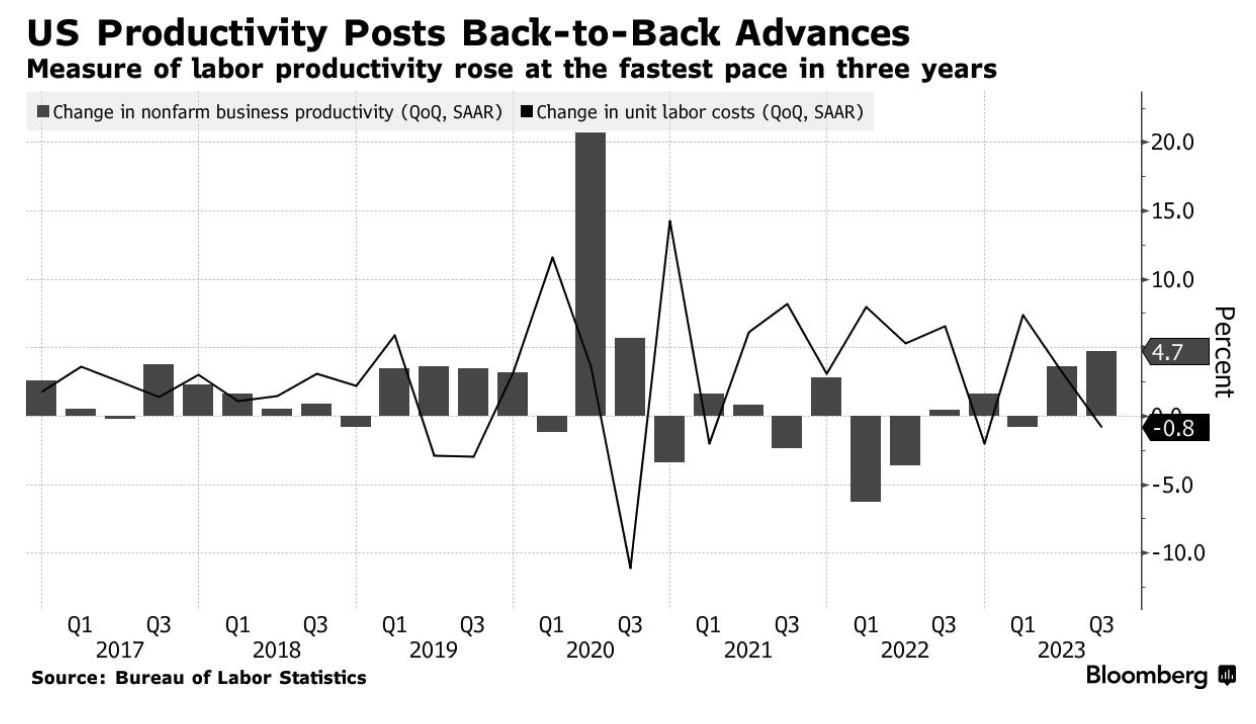
ต้นทุนแรงงานและตัวเลขการจ้างงานลดลงทั้งคู่
ผลผลิตเพิ่มขึ้นในอัตราต่อปีที่ 4.7% ในไตรมาสที่สาม หลังจากการเพิ่มขึ้น 3.6% ในไตรมาสก่อนหน้า ต้นทุนแรงงานต่อหน่วยลดลง 0.8% หลังจากเพิ่มขึ้น 3.2% ในไตรมาสที่สอง นี่เป็นการลดลงครั้งแรกนับตั้งแต่ปลายปี 2022 เรียกได้ว่าเป็นเรื่องที่คาดไม่ถึงมาก เดิมทีตลาด คาดว่าจะเพิ่มขึ้น 0.7% ซ้อนทับกับจำนวนงานนอกภาคเกษตรใหม่ในสหรัฐฯ ในเดือนตุลาคมชะลอตัวมากกว่าที่คาดไว้ที่ 150,000 ตำแหน่ง เทียบกับ 180,000 ตำแหน่งที่คาดไว้ ขณะที่อัตราการว่างงานเพิ่มขึ้นเป็น 3.9% ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนมกราคม 2022 แม้ว่าจะไม่คำนึงถึงตำแหน่งงานมากกว่า 30,000 ตำแหน่งที่สร้างขึ้นจากการประท้วงของ UAW แต่ตัวเลขนี้ก็ถือว่าค่อนข้างแย่
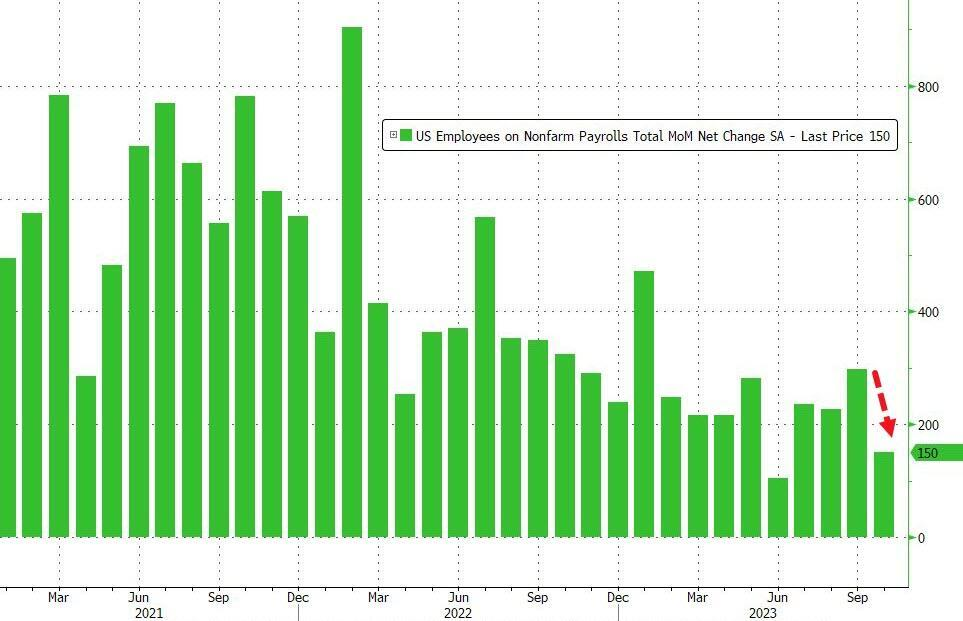
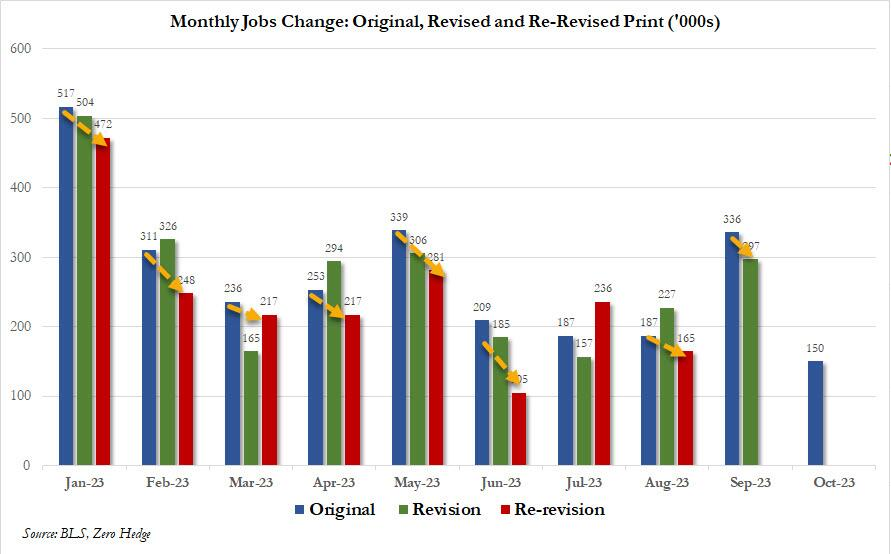
นอกจากนี้ตัวเลขการจ้างงานในเดือนสิงหาคมและกันยายนได้รับการแก้ไขลดลงอย่างรวดเร็วตามที่คาด โดยในช่วง 8 เดือนแรกของปีนี้มีการแก้ไขข้อมูลให้ต่ำกว่าค่าเริ่มต้นข้อมูลยังคงไม่น่าเชื่อถือซึ่งทำให้นักเศรษฐศาสตร์ทุกคน และนักเศรษฐศาสตร์ที่พึ่งพาข้อมูล... เทรดเดอร์จะรู้สึกเจ็บปวด:
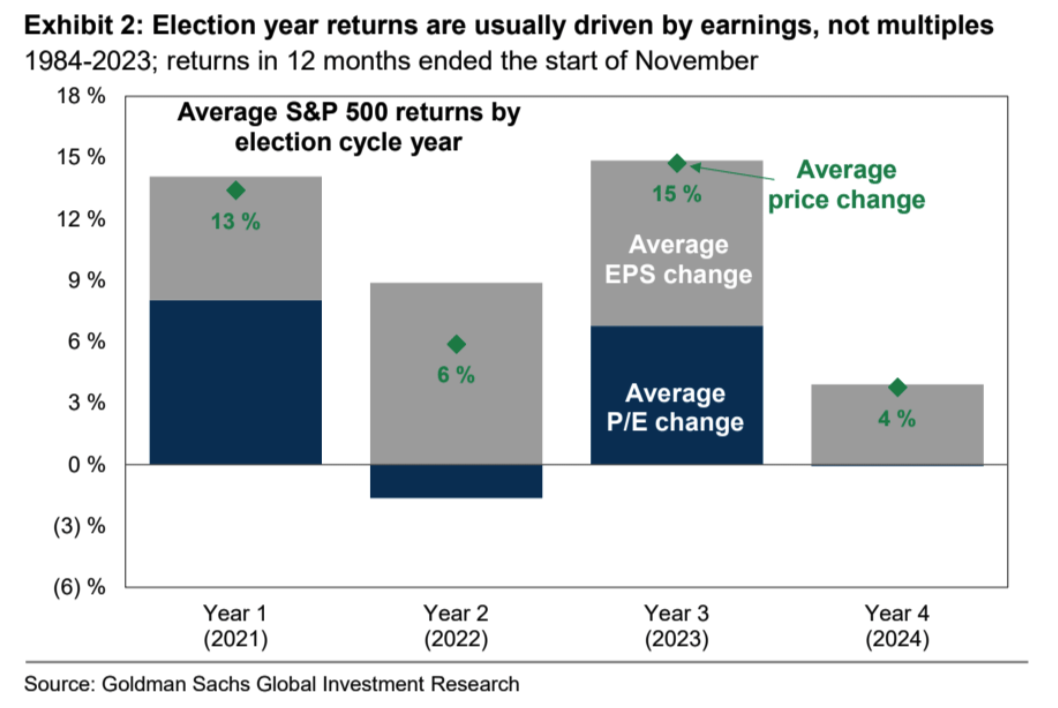
ผลประกอบการของตลาดหุ้นในปีการเลือกตั้ง
เหลือเวลาอีกเพียง 1 ปีกว่าจะถึงการเลือกตั้งทั่วไปของสหรัฐอเมริกา การเมืองของสหรัฐฯ กำลังเข้าสู่ปีที่ซับซ้อนมากขึ้น โดยผลตอบแทนของตลาดหุ้นมีแนวโน้มที่จะต่ำกว่าค่าเฉลี่ยในปีการเลือกตั้ง ตั้งแต่ปี 1932 เป็นต้นมา ผลตอบแทน 12 เดือนของ SP 500 ก่อนการเลือกตั้งเฉลี่ยอยู่ที่ 7% เทียบกับ 9% ในปีที่ไม่มีการเลือกตั้ง ผลการดำเนินงานของตลาดหุ้นอ่อนแอลงก่อนการเลือกตั้งในประวัติศาสตร์ที่ผ่านมา โดยผลตอบแทนเฉลี่ยของ SP 500 ในช่วง 12 เดือนก่อนการเลือกตั้งประธานาธิบดี 10 ครั้งเพียง 4%
แม้ว่ารายได้มักจะเพิ่มขึ้นในปีการเลือกตั้ง แต่การประเมินมูลค่าตลาดหุ้นมักจะทรงตัว:
โดยทั่วไปความผันผวนของตลาดหุ้นจะสูงกว่าค่าเฉลี่ย ตั้งแต่ปี 1984 เป็นต้นมา ความผันผวนที่เกิดขึ้นจริงมีค่าเฉลี่ยอยู่ที่ 18% ในปีก่อนการเลือกตั้ง และ 16% ในปีที่ไม่มีการเลือกตั้ง
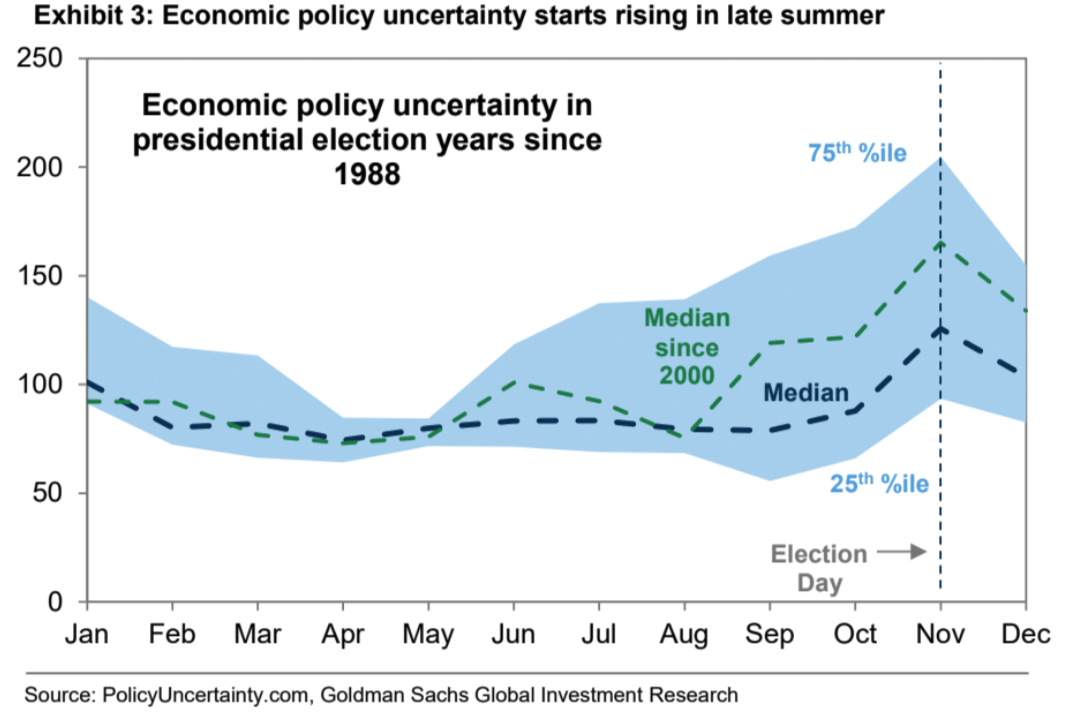
ดัชนีความไม่แน่นอนของนโยบายเศรษฐกิจมักจะเพิ่มขึ้นก่อนการเลือกตั้ง
หลังการเลือกตั้งประธานาธิบดี หุ้นมักจะดีดตัวขึ้นอย่างแข็งแกร่งเมื่อความไม่แน่นอนหายไป โดยทั่วไปดัชนีความไม่แน่นอนของนโยบายจะลดลงในช่วงหลายสัปดาห์หลังการเลือกตั้ง เนื่องจากนักลงทุนได้รับความชัดเจนมากขึ้นเกี่ยวกับผลกระทบเชิงนโยบายของผลลัพธ์ ค่ามัธยฐานตั้งแต่ปี 1984 แสดงให้เห็นว่า SP 500 เพิ่มขึ้น 5.0% ในช่วงแปดสัปดาห์นับจากวันเลือกตั้งจนถึงสิ้นปี เทียบกับ 2.6% ในช่วงเวลาเดียวกันในปีที่ไม่มีการเลือกตั้ง
Hartnett ประธานเจ้าหน้าที่บริหารของ Bank of America Merrill Lynch เชื่อว่าความตื่นตระหนกในปีหน้าจะเป็นที่สะดุดตาอย่างแท้จริง: ความโกรธแค้น ความเกลียดชังมากมาย แต่อัตราการว่างงานต่ำมาก คุณลองจินตนาการดูไหมว่าอัตราการว่างงานสูงถึง 5% สังคมจะวุ่นวายไหม?จึงเกิดความตื่นตระหนกด้านนโยบายในช่วงต้นปี 2567”
ตำแหน่ง
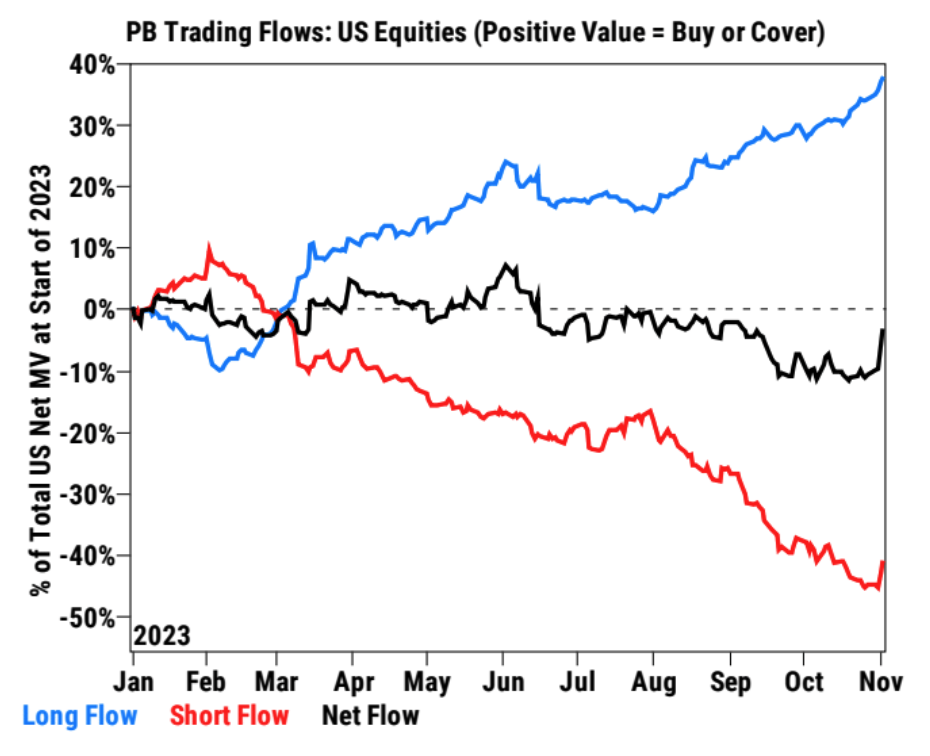
ข้อมูลสำคัญของ Goldman Sachs: กองทุนเฮดจ์ฟันด์ซื้อหุ้นสหรัฐฯ สุทธิอย่างแข็งขันหลังการประชุม FOMC ซึ่งเป็นการซื้อสุทธิ 5 วันที่ใหญ่ที่สุดนับตั้งแต่เดือนธันวาคม 2564 (เปอร์เซ็นไทล์ที่ 99 ในช่วง 5 ปีที่ผ่านมา) ปกสั้นและซื้อยาวชัดเจนทั้งคู่
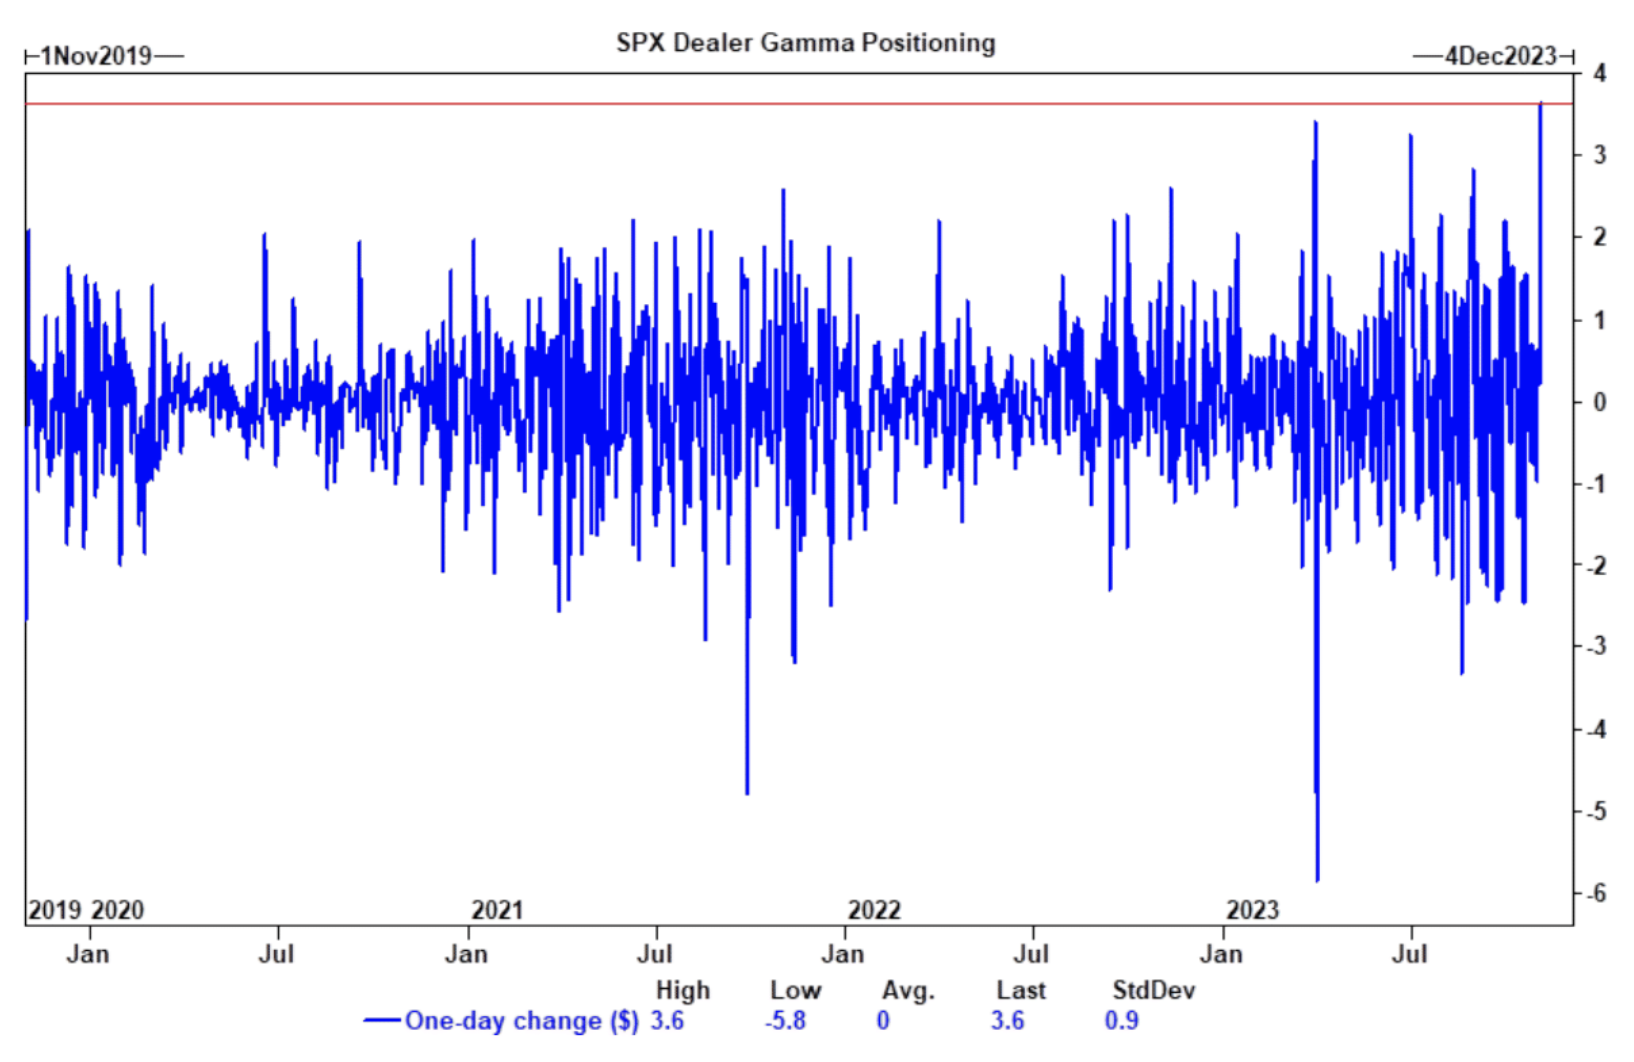
SPX Gamma เพิ่มขึ้นในวันเดียวที่ใหญ่ที่สุดเท่าที่เคยมีมาในวันพฤหัสบดี โดยบ่งบอกว่าตลาดกำลังเร่งรีบเพื่อเพิ่มการลงทุนในพอร์ตโฟลิโอ:
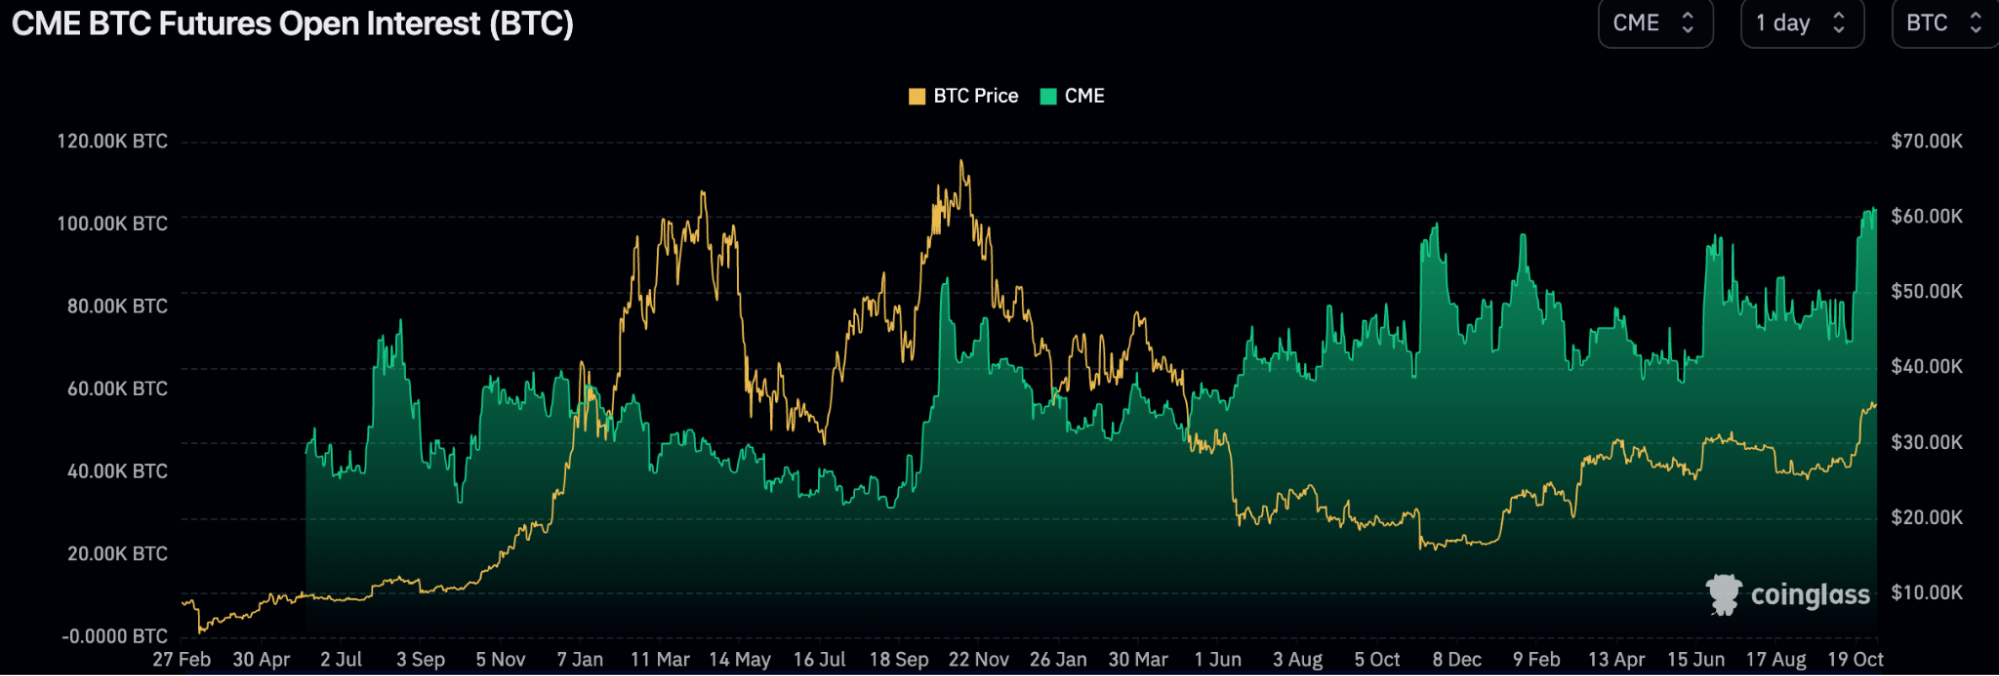
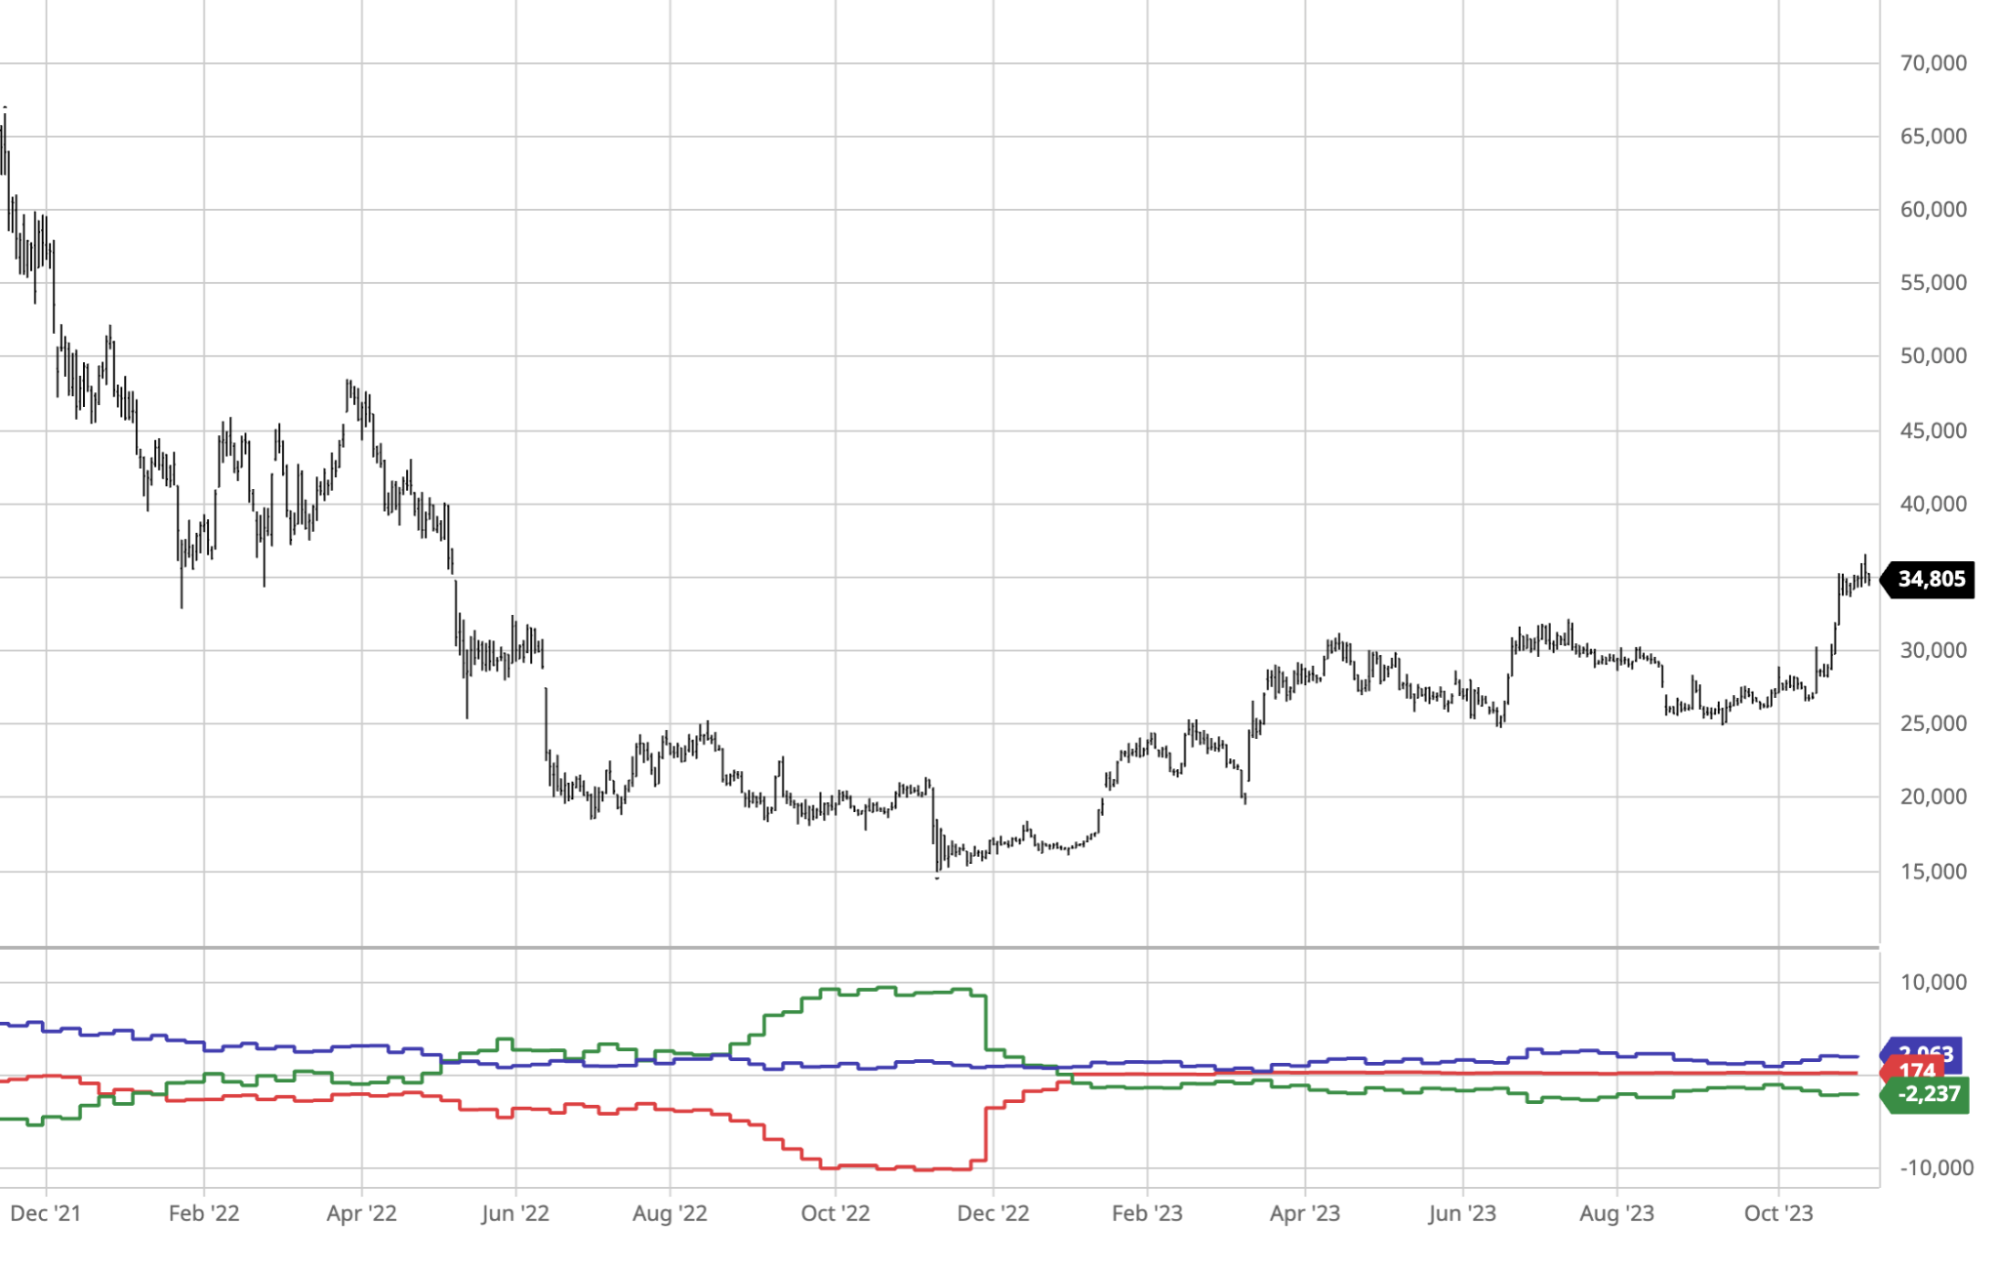
ความสนใจแบบเปิดในสัญญาฟิวเจอร์ส BTC ของ CME พุ่งแตะระดับสูงสุดใหม่ตลอดกาลเมื่อสัปดาห์ที่แล้ว แม้ว่าราคา BTC จะเป็นเพียง 53% ของจุดสูงสุดตลอดกาล:
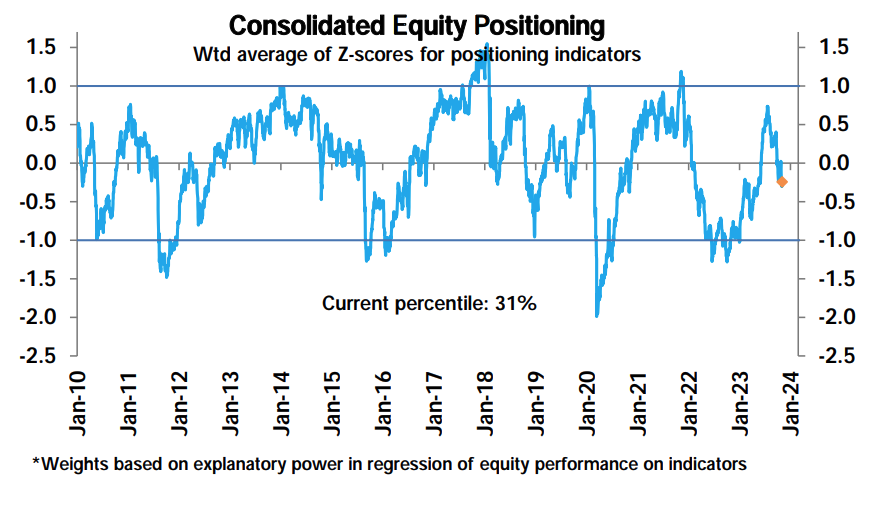
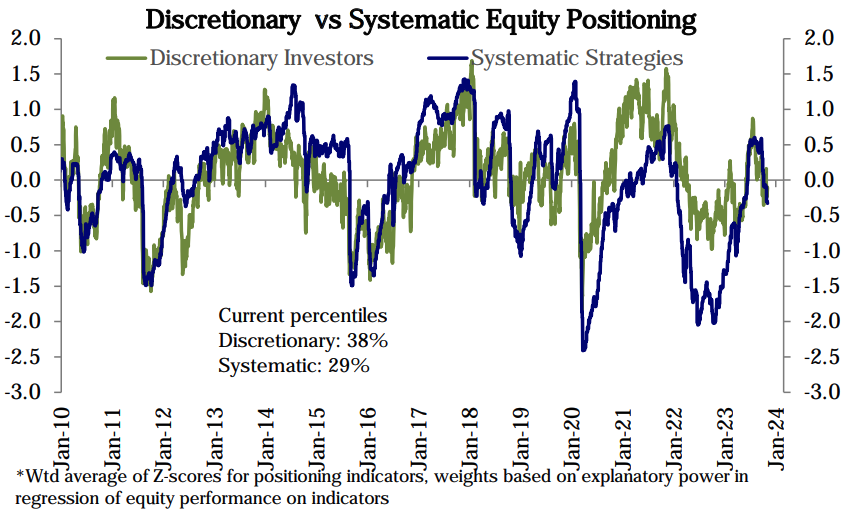
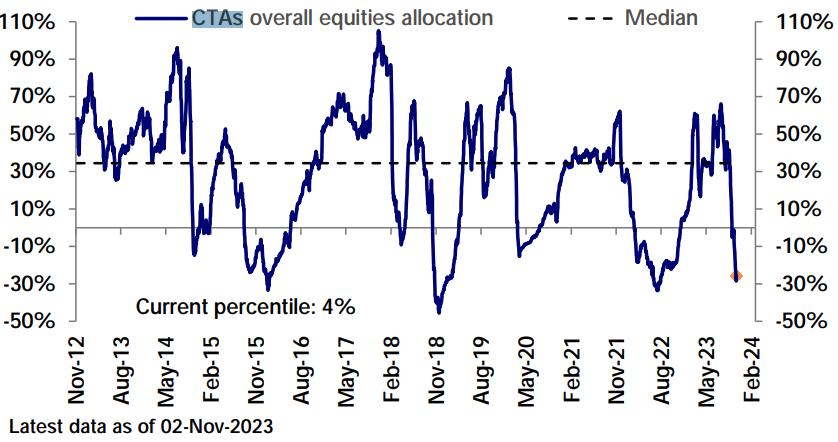
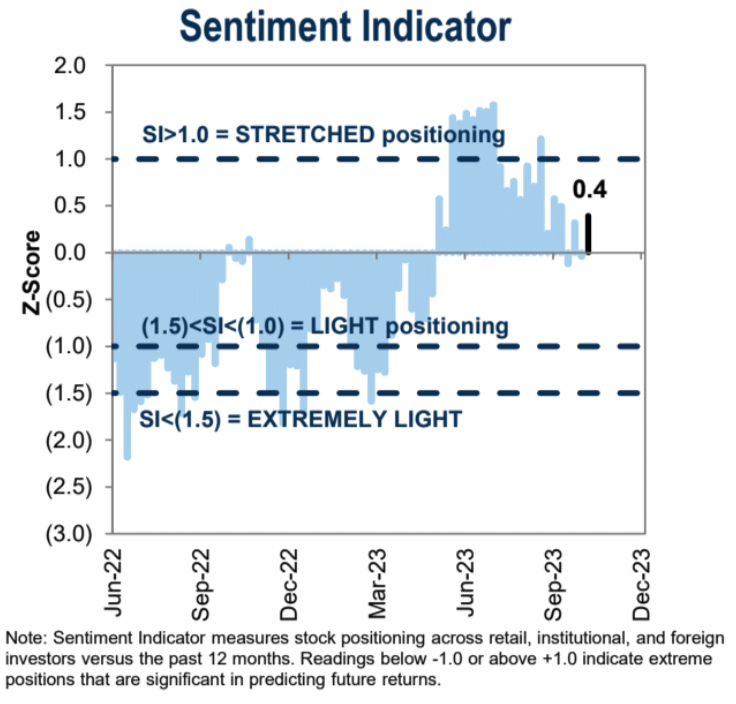
ตำแหน่งหุ้นสหรัฐลดลงเล็กน้อยเมื่อสัปดาห์ที่แล้ว แม้ว่าตลาดจะปรับตัวขึ้นอย่างรวดเร็ว (สงสัยว่าปัจจัยทางสถิติหลายอย่างยังล่าช้าอยู่) สถานะหุ้นโดยรวมลดลงจาก 33 เปอร์เซ็นต์ไทล์เป็น 31 เปอร์เซ็นต์ไทล์ นักลงทุนเชิงอัตนัย 41-38 เปอร์เซ็นไทล์ และนักลงทุนที่เป็นระบบ 31 เปอร์เซ็นไทล์ – เปอร์เซ็นไทล์ที่ 29:
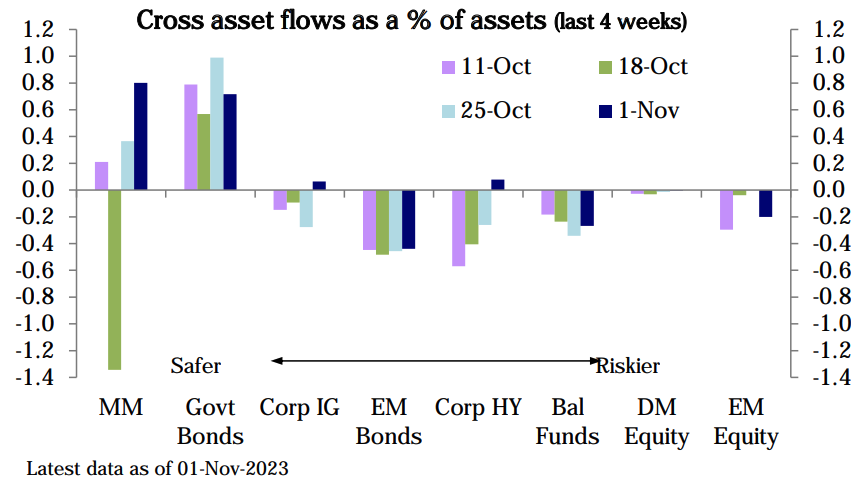
กองทุนตราสารทุน (-3.4 พันล้านดอลลาร์) มีการไหลออกเป็นสัปดาห์ที่สี่ติดต่อกัน นำโดยการไถ่ถอนจากกองทุนตราสารทุนในตลาดเกิดใหม่ (ข้อมูลจนถึงวันพุธ) กองทุนพันธบัตร (2.2 พันล้านดอลลาร์) ดึงดูดการไหลเข้าเป็นสัปดาห์ที่สี่ติดต่อกัน การไหลเข้าของกองทุนตลาดเงินเร่งตัวขึ้น (64.2 พันล้านดอลลาร์) โดยเฉพาะในสหรัฐอเมริกา (66.2 พันล้านดอลลาร์)
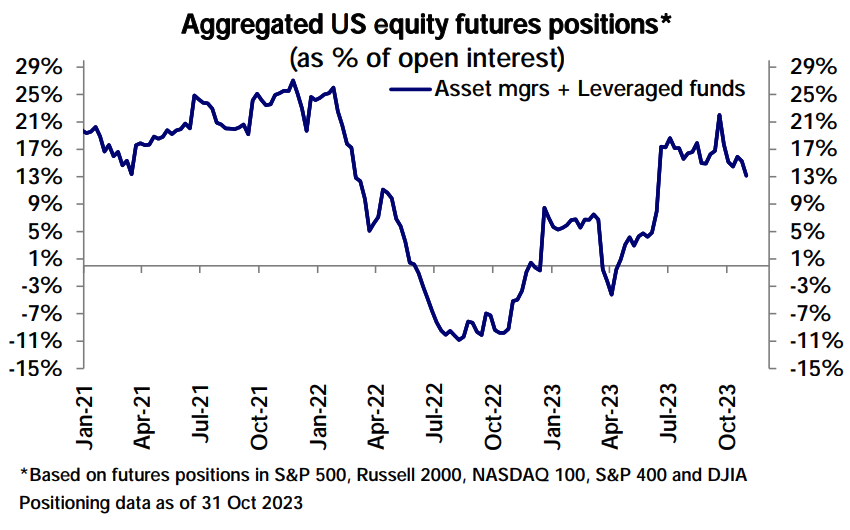
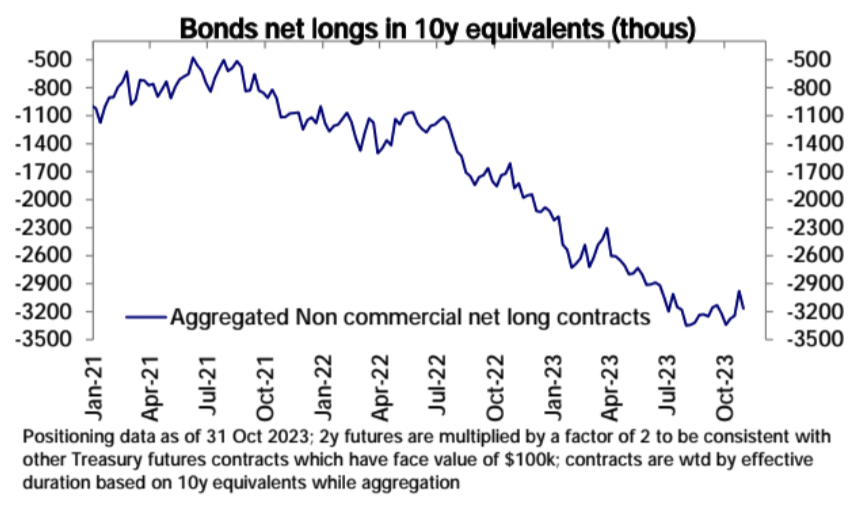
ข้อมูลสัญญาซื้อขายล่วงหน้าของ CFTC (ณ วันอังคาร) แสดงให้เห็นว่าสถานะ Long สุทธิในหุ้นสหรัฐฯ ลดลง โดยสถานะ Long สุทธิใน SP 500 และ Nasdaq 100 ลดลง และสถานะ Short สุทธิในดัชนี Russell 2000 ลดลงเป็นสัปดาห์ที่สี่ติดต่อกัน ตำแหน่ง Short สุทธิของเงินดอลลาร์สหรัฐลดลง สถานะซื้อสุทธิของน้ำมันลดลงเล็กน้อย ตำแหน่งซื้อสุทธิของทองคำเพิ่มขึ้น
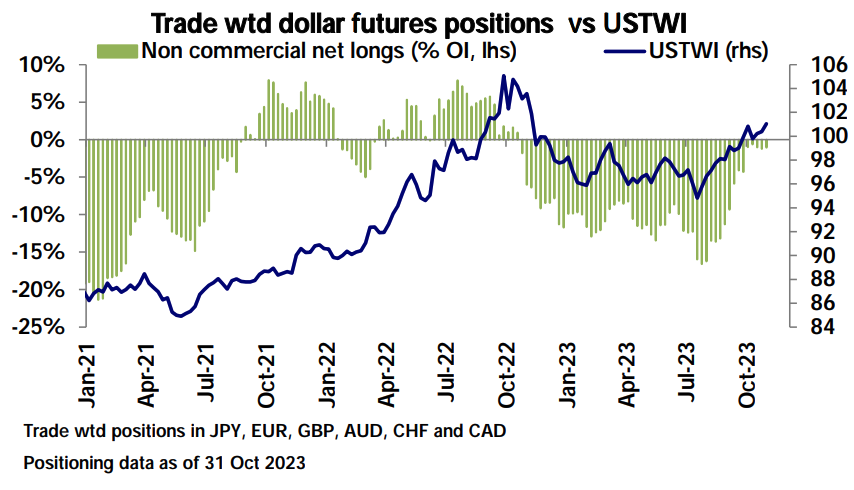
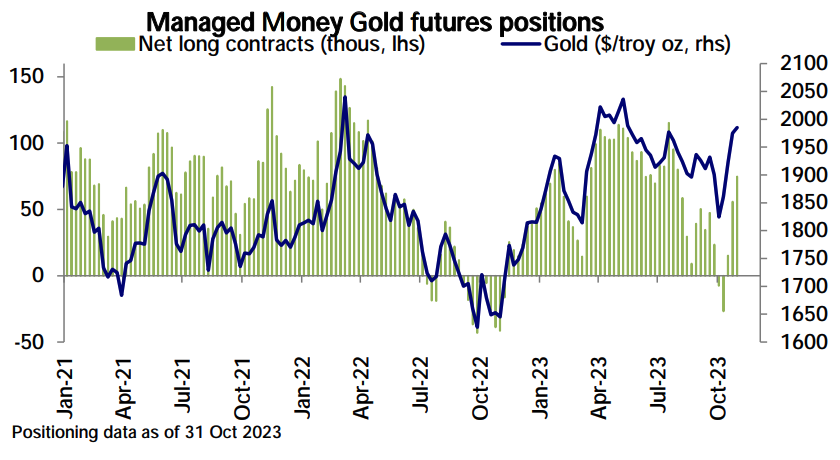
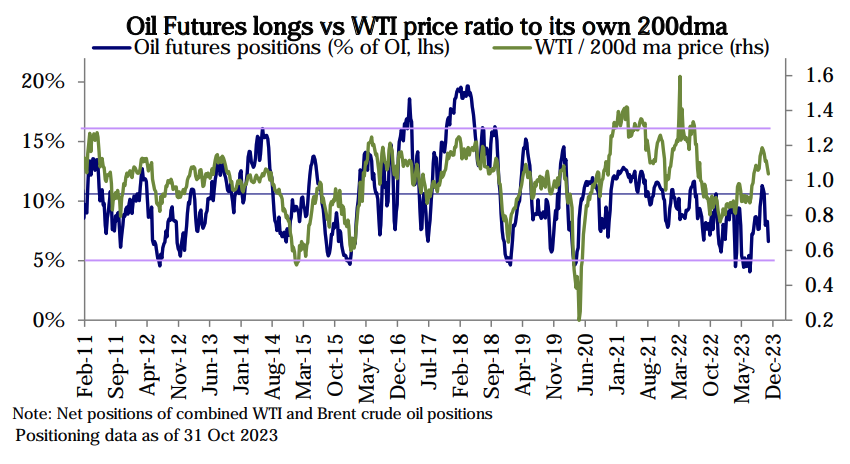
กางเกงขาสั้นพันธบัตรมีการสะสมอีกครั้ง (แต่อัตราผลตอบแทนของตลาดเริ่มลดลงอย่างรวดเร็วในวันพุธเท่านั้น):
ตำแหน่ง Short สุทธิของการเก็งกำไรของ CME Bitcoin ลดลงเล็กน้อย ดังที่แสดงโดยเส้นสีเขียวในรูปด้านล่าง ยกเว้นสัปดาห์ที่แล้ว ตำแหน่ง Short สุทธิของการเก็งกำไรเพิ่มขึ้นในช่วงสามสัปดาห์ก่อนหน้า แม้ว่าราคา BTC จะสูงขึ้นอย่างรวดเร็ว:
อารมณ์
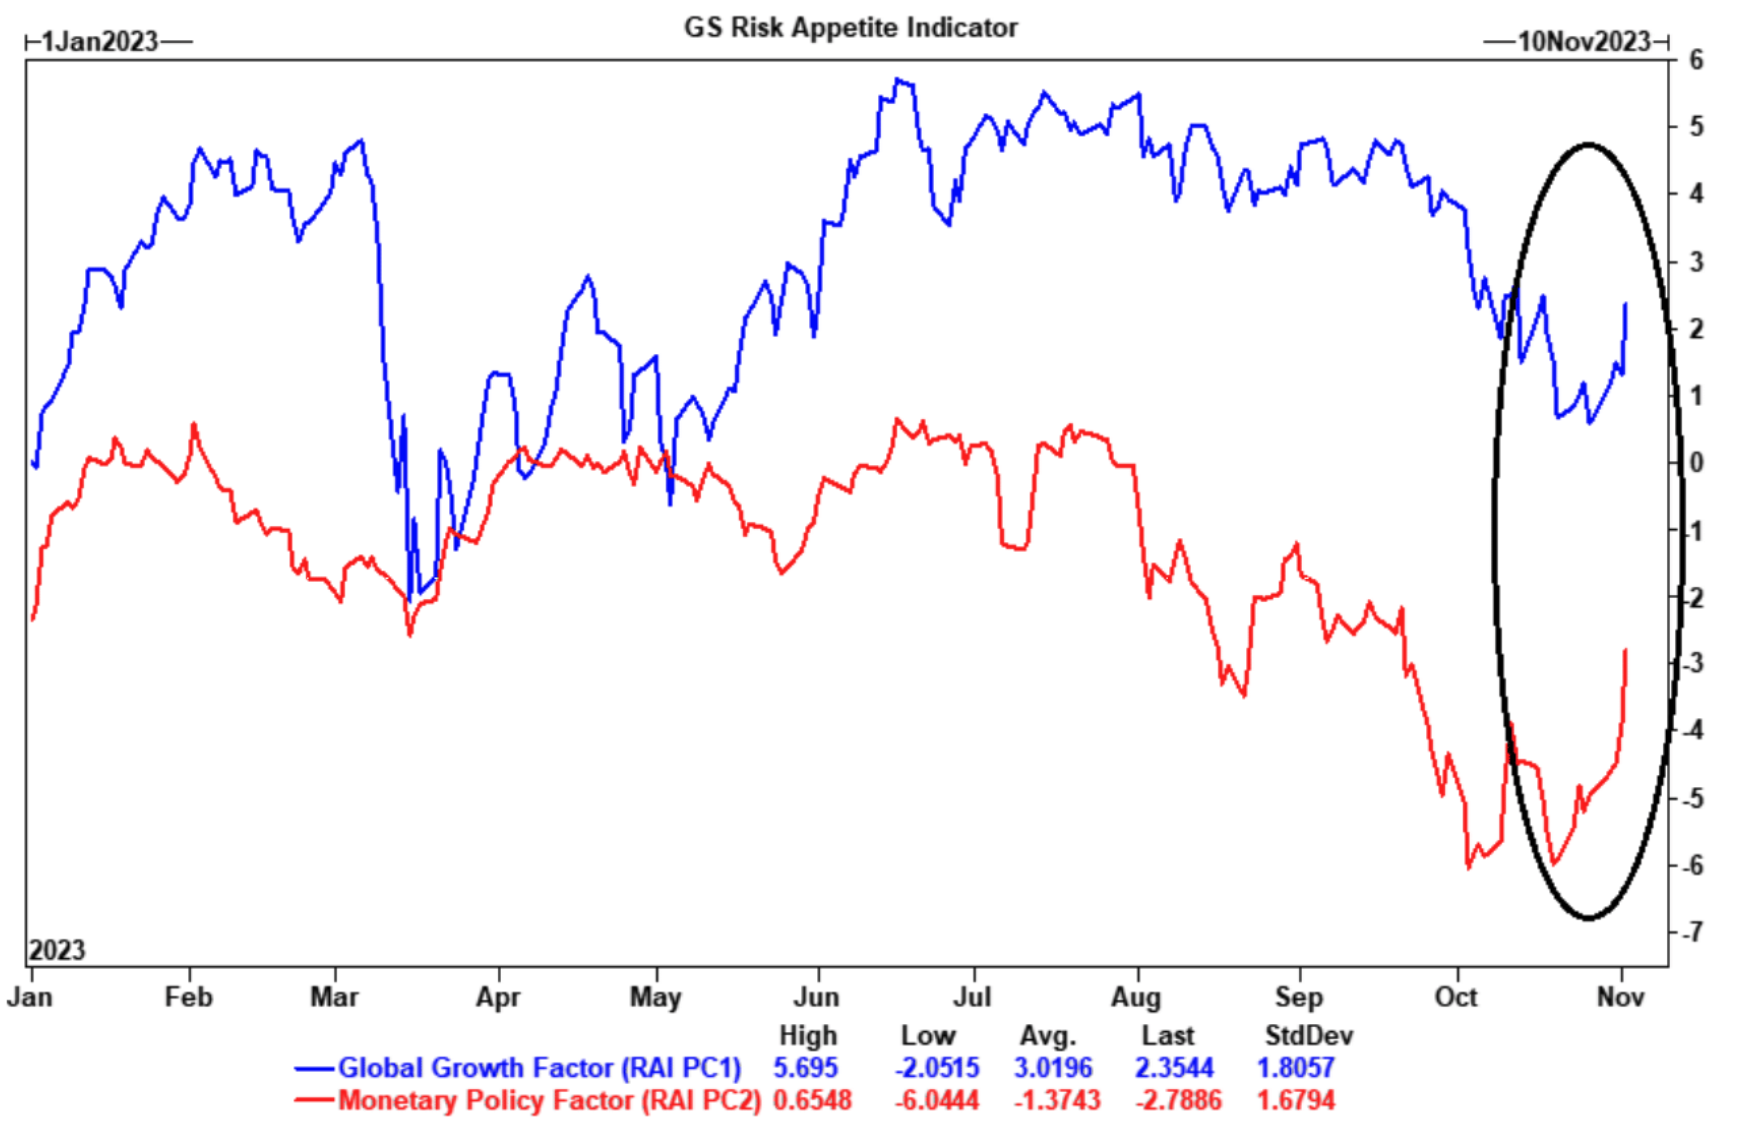
ตัวบ่งชี้ความเสี่ยงภายในของ Goldman Sachs เพิ่มขึ้น โดยความคาดหวังด้านนโยบายการเงินและการเติบโตทั่วโลกเพิ่มขึ้น โดยมีพื้นหลังคล้ายกับที่เราเห็นในช่วงต้นฤดูร้อน:
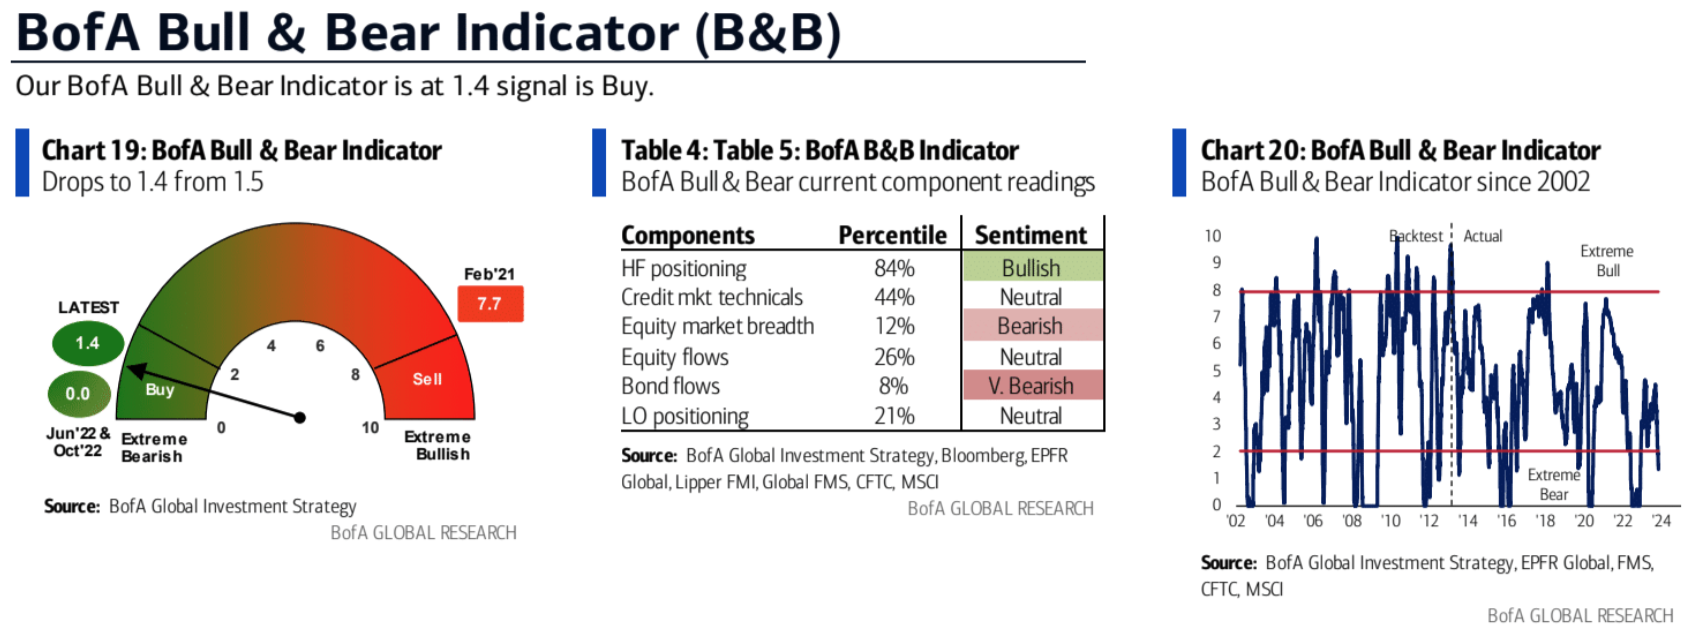
ดัชนี BofA Bull Bear Index ลดลงเหลือ 1.4 ในสัปดาห์ที่แล้วซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนพฤศจิกายน 2022 และออกสัญญาณ ซื้อ แบบย้อนกลับเป็นสัปดาห์ที่สามติดต่อกัน ในอดีต ในช่วง 12 สัปดาห์หลังจากเกิดการกระตุ้น ตลาดหุ้นก็ปรับตัวขึ้นโดยเฉลี่ย ของ 6%
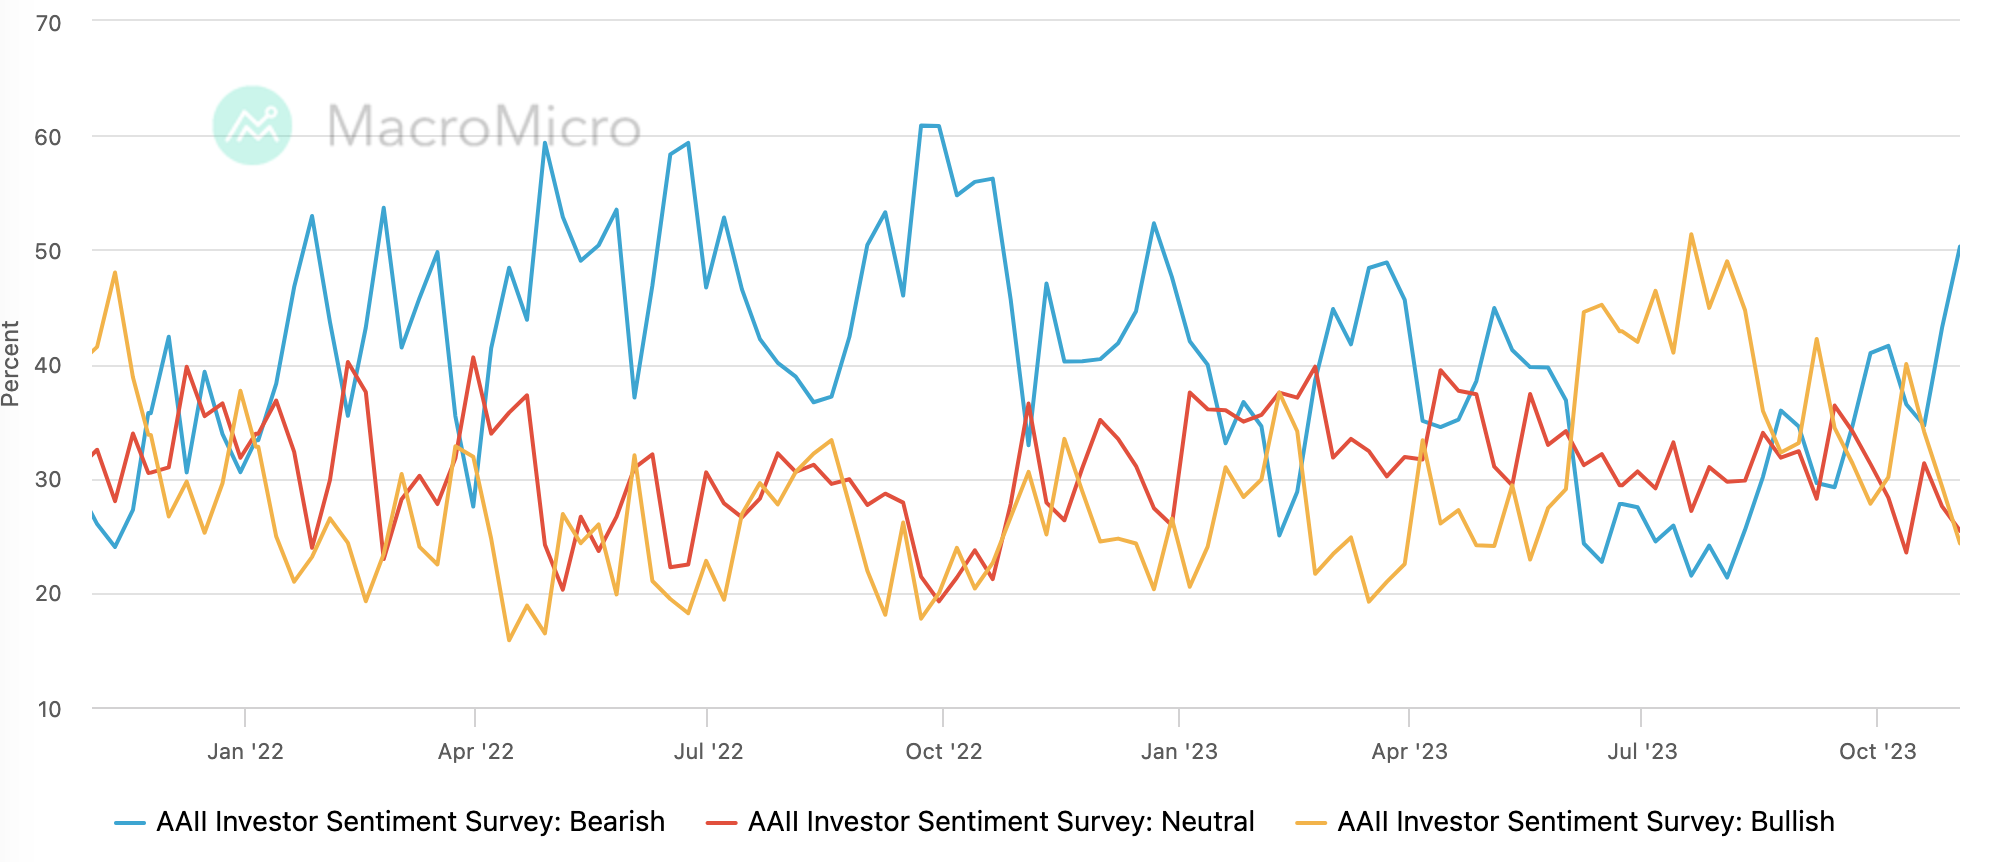
การสำรวจความเชื่อมั่นและสภาวะตลาดของ AAII แทบไม่มีการเบี่ยงเบนอย่างมีนัยสำคัญ โดยอัตราส่วนหมีเพิ่มขึ้นสู่ระดับสูงสุดของปี 43.18 – 50.28%:
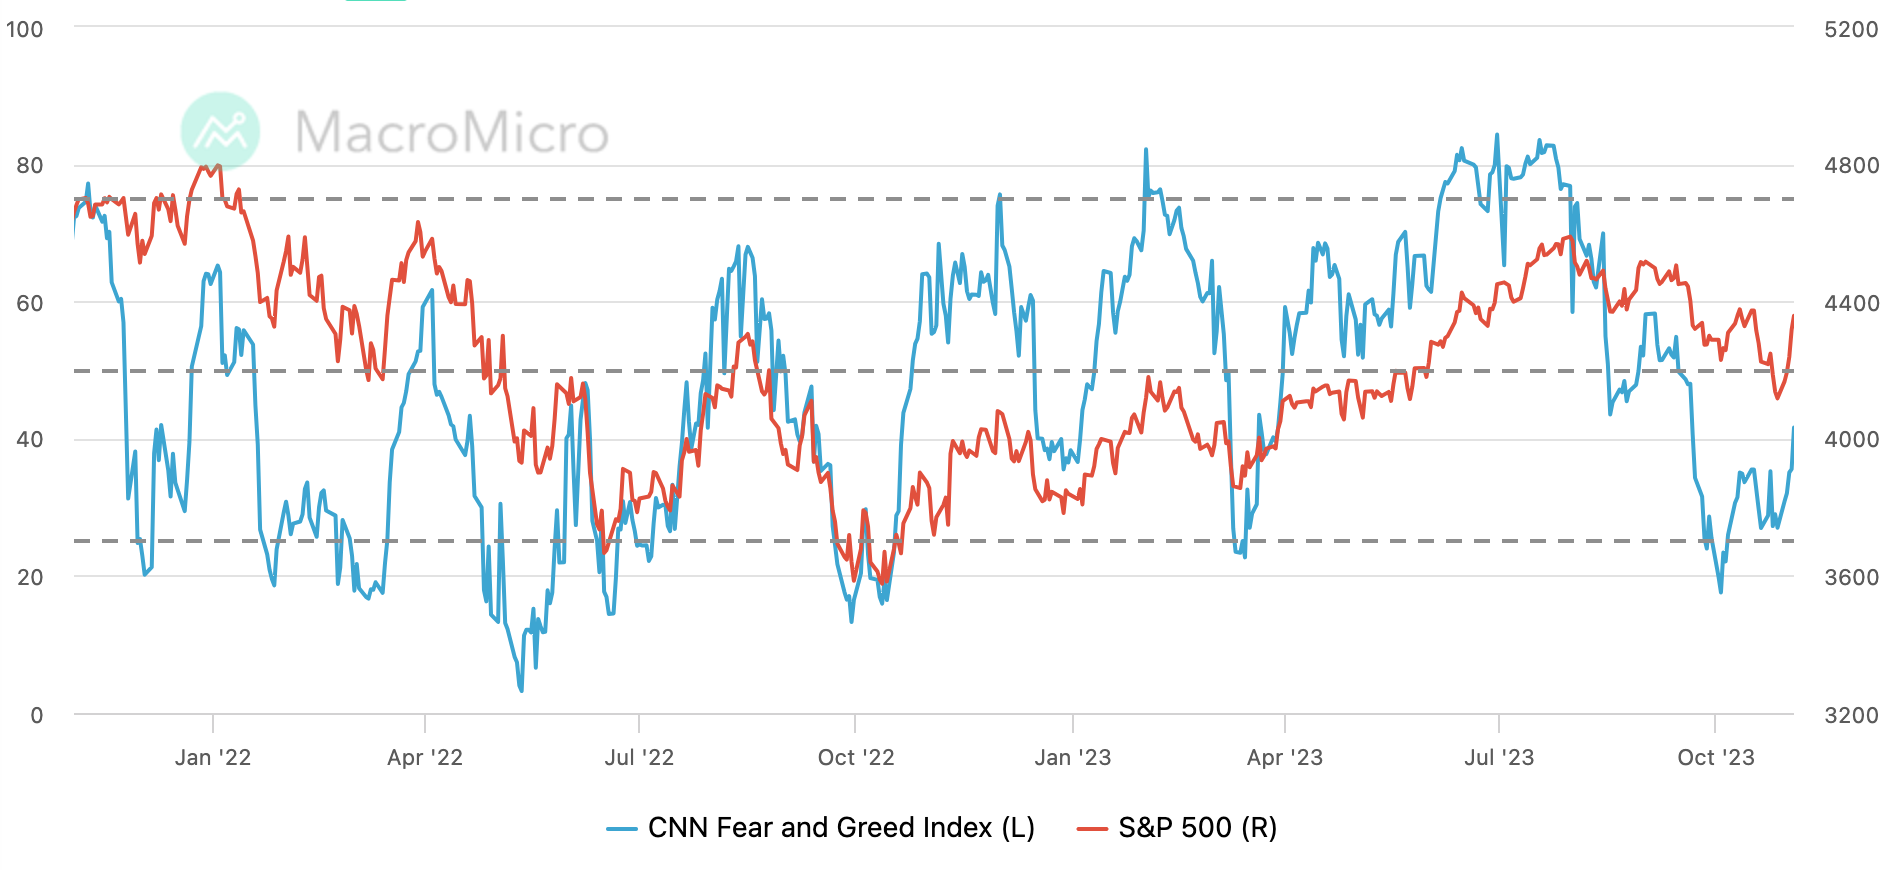
ดัชนีความกลัวและความโลภของ CNN ดีดตัวขึ้นเหนือ 40 แต่ยังคงต่ำกว่าระดับกลาง:
แนวโน้มในสัปดาห์นี้
เนื่องจากเราเรียกร้องให้ตลาดหุ้นสหรัฐฯ ดีดตัวขึ้นตามข้อมูลสถานะและความเชื่อมั่นเมื่อสัปดาห์ที่แล้ว ซึ่งสอดคล้องกับการเปลี่ยนแปลงในปัจจัยพื้นฐานและความคาดหวังด้านนโยบาย ตลาดจึงเห็นการครอบคลุมระยะสั้นเชิงรุก เช่นเดียวกับการพุ่งเป้าไปที่เป้าหมายที่ขายมากเกินไปก่อนหน้านี้ ความเชื่อมั่นนี้คาดว่าจะ ดำเนินต่อไปอีกระยะหนึ่ง อย่างน้อย คาดว่าจะไม่พลิกกลับในสัปดาห์นี้ (ไม่มีเหตุการณ์สำคัญ) อย่างไรก็ตาม เมื่อพิจารณาจากแนวโน้มทั่วไปของการเกินขอบเขตในตลาดอัตราดอกเบี้ยและการชะลอตัวของเศรษฐกิจ ขีดจำกัดบนของการฟื้นตัวรอบนี้ไม่ได้สูงนัก





