LD Capital Weekly Report (10.23): สงครามที่แท้จริงยังไม่เริ่มต้น


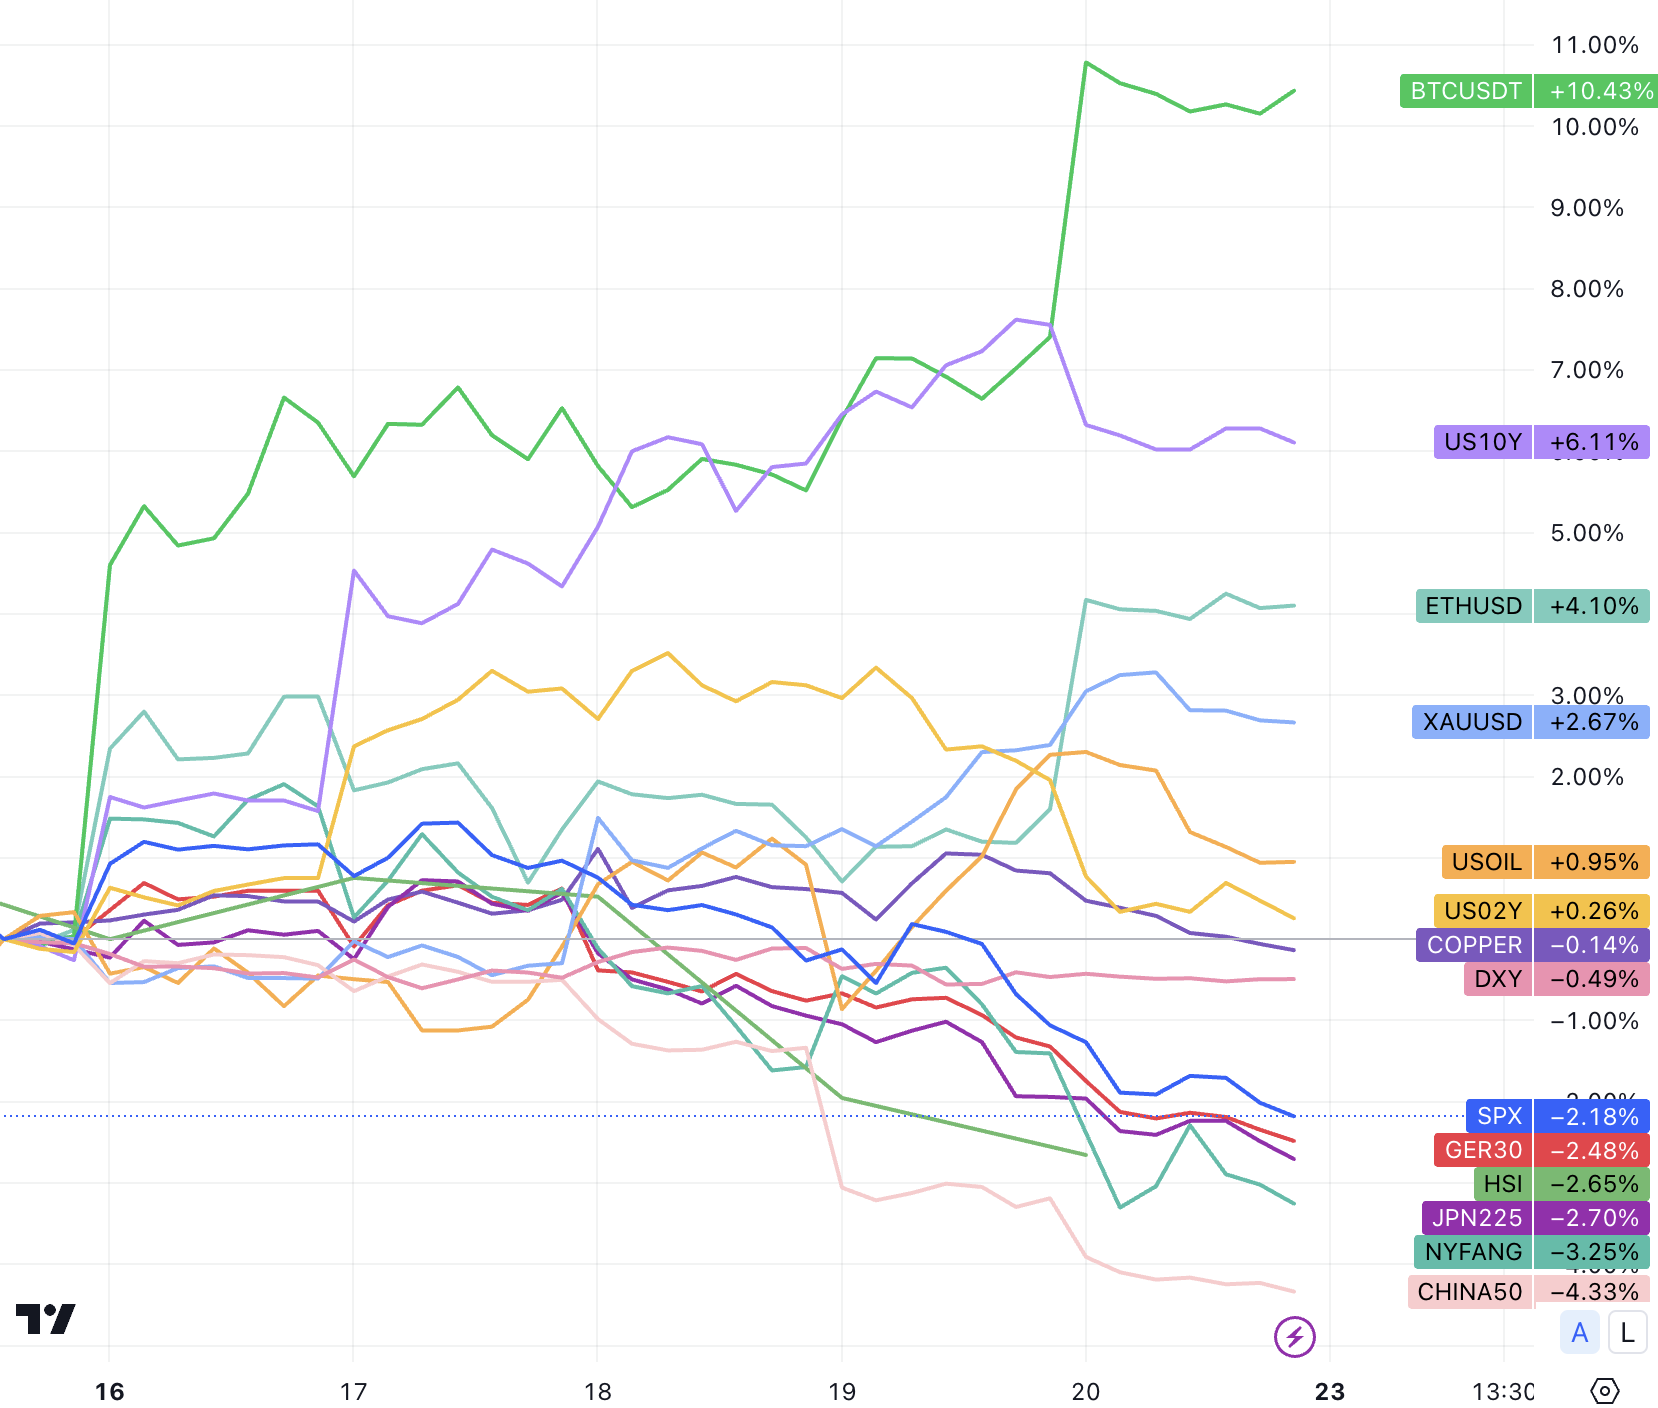
ได้รับผลกระทบจากการหลีกเลี่ยงความเสี่ยงจากสงครามและรายงานทางการเงินไตรมาส 3 ต่ำกว่าคาด อัตราดอกเบี้ยกระทรวงการคลังพุ่งแตะระดับสูงสุดใหม่ Fed ออกมาแสดงท่าทีประหม่าอีกครั้ง และข้อมูลเศรษฐกิจ (ยอดค้าปลีก การขอรับสวัสดิการว่างงานเบื้องต้น) ดีกว่าคาด หลังจากผ่านไปเล็กน้อย เพิ่มขึ้นในช่วงสองสัปดาห์แรกดัชนีหุ้นสหรัฐเมื่อสัปดาห์ที่แล้วร่วงลงอย่างรวดเร็ว NAS 100 ลดลงมากกว่า 3%, SP 500 ลดลง 2.5% ปิดต่ำกว่าค่าเฉลี่ยเคลื่อนที่ 200 วัน บริษัทเทคโนโลยีขนาดใหญ่นำการลดลงเมื่อสัปดาห์ที่แล้ว นอกจากนี้ ตลาดหุ้นยุโรปและเอเชียโดยทั่วไปก็ร่วงลงเช่นกัน เยอรมนี 30 ลดลง 2.4% จีน 50 ลดลง 4.3% (แม้ว่า GDP ของจีนจะเกินความคาดหมาย 4.9% ส่วน deflator -1.4%) JPN 225 ลดลง 2.7% หุ้นขนาดเล็กของสหรัฐฯ และหุ้นจีนร่วงลงต่ำกว่าระดับต่ำสุดเมื่อเทียบเป็นรายปี
ราคาทองคำเพิ่มขึ้นเกือบ 3% ในสัปดาห์ที่แล้ว แตะระดับสูงสุดในรอบ 5 เดือน สกุลเงินดิจิทัลที่นำโดย BTC เพิ่มขึ้นเมื่อสัปดาห์ที่แล้วเมื่อเทียบกับพื้นหลังของปัญหามาโครทั้งหมด ซึ่งสอดคล้องกับมุมมองที่นำเสนอในรายงานรายสัปดาห์ของเราเมื่อสัปดาห์ที่แล้ว ท่ามกลาง ความไม่แน่นอนที่เพิ่มขึ้น ในบริบทของการแพร่ระบาด ความจำเป็นในการจัดสรรที่หลากหลายจะถูกเน้น และสินทรัพย์ทางเลือก เช่น ทองคำและสกุลเงินดิจิทัล จะได้รับประโยชน์ แม้ว่าตลาดสกุลเงินดิจิทัลจะเริ่มต้นช้ากว่าทองคำหนึ่งสัปดาห์ก็ตาม
สกุลเงินดิจิทัลสามารถต้านทานแนวโน้มและเพิ่มขึ้นอย่างรวดเร็วท่ามกลางการลดลงของตลาดหุ้นทั่วโลก สิ่งนี้ทำลายแนวโน้มก่อนหน้าของความสัมพันธ์เชิงบวกระหว่างทั้งสองและจะช่วยให้สกุลเงินดิจิทัลฟื้นคืนความเชื่อมั่นและย้ายออกจากตลาดอิสระ
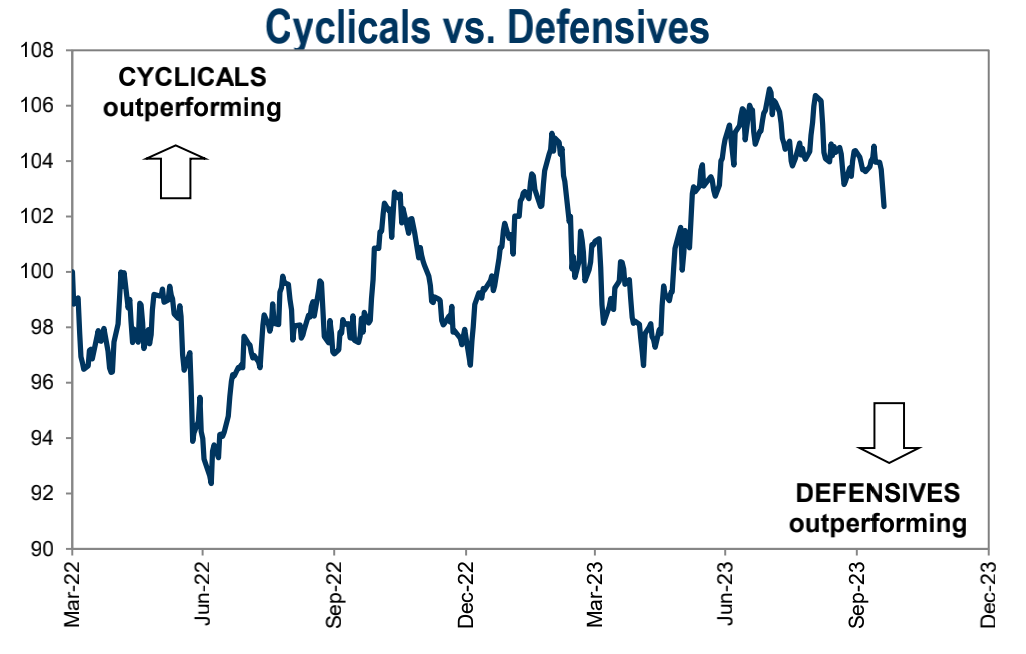
หุ้นป้องกันมีประสิทธิภาพดีกว่า:
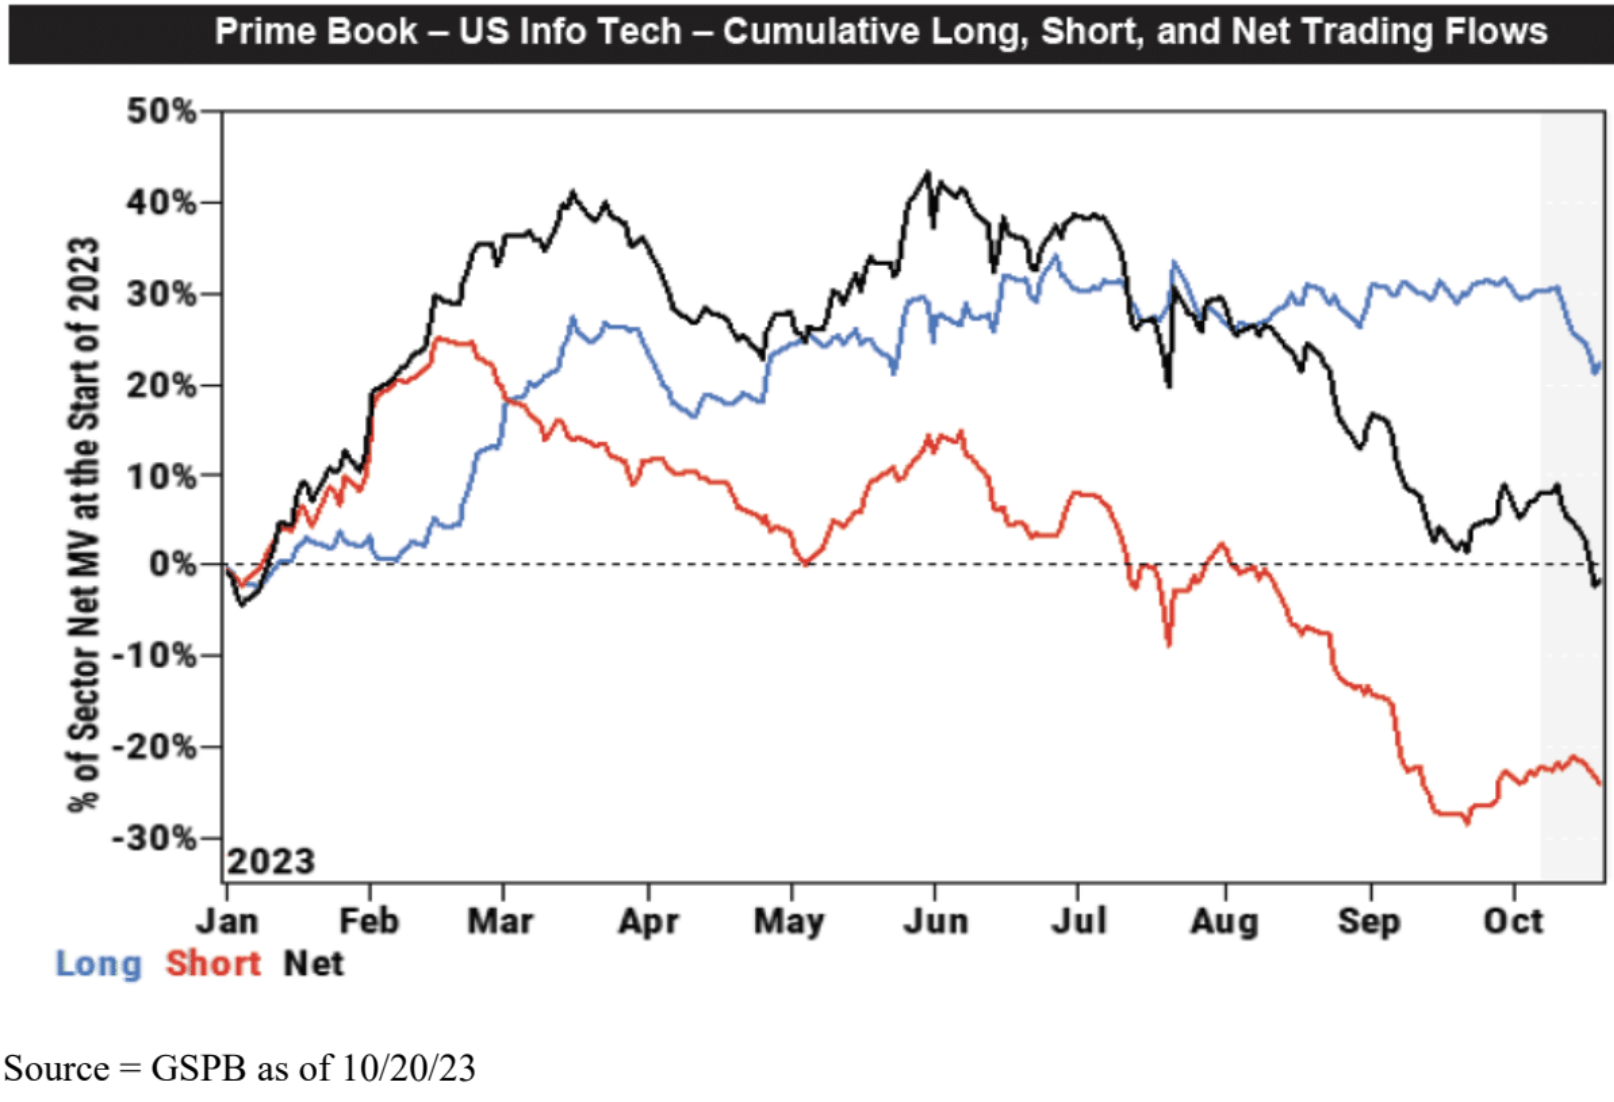
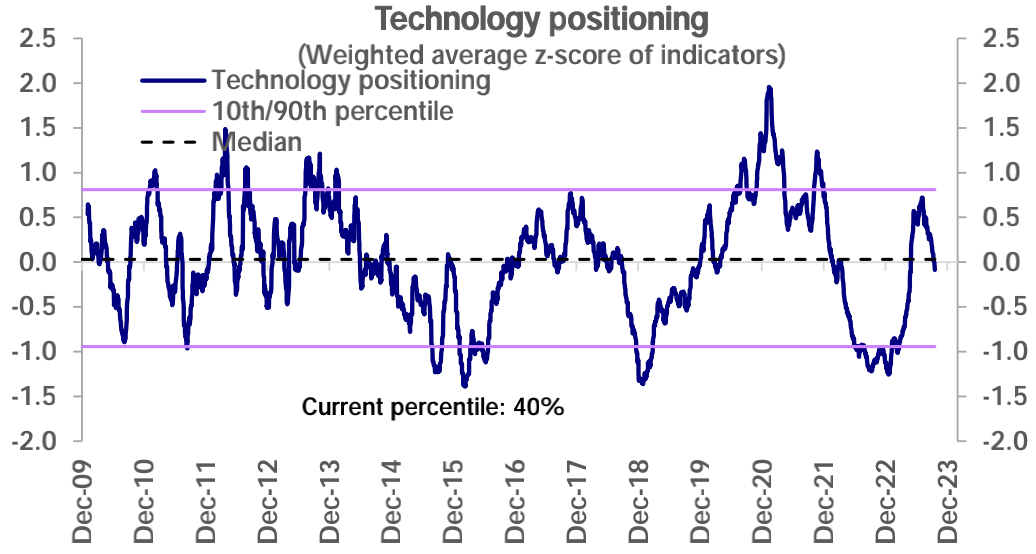
จากข้อมูลของ GS PrimeBook ภาคเทคโนโลยีสารสนเทศพบว่าตำแหน่งและการทำกำไรลดลงอย่างมากในหมู่นักลงทุนสถาบันเมื่อสัปดาห์ที่แล้ว โดยส่วนใหญ่กระจุกตัวอยู่ในหุ้นที่มีคุณภาพต่ำ:
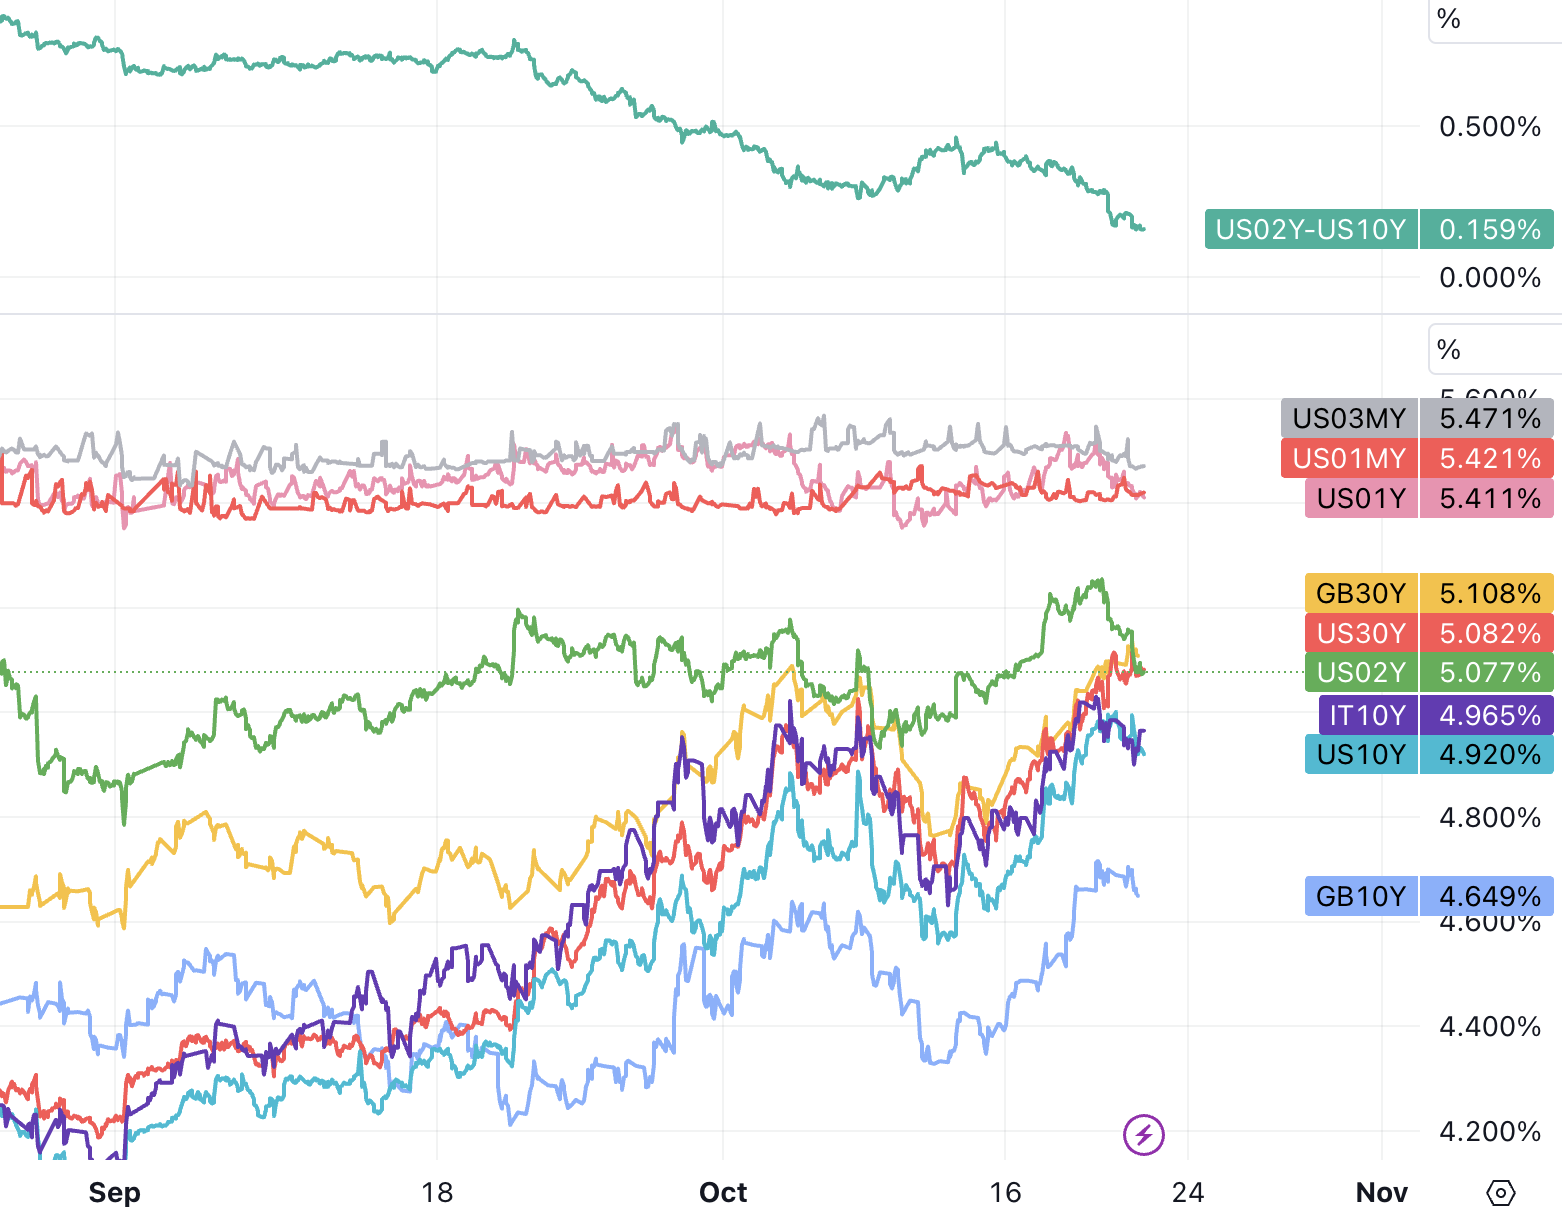
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีเกือบแตะ 5% ในการซื้อขายระหว่างวันในวันพฤหัสบดี ซึ่งถือเป็นระดับสูงสุดนับตั้งแต่เดือนกรกฎาคม 2550 ส่วนพันธบัตรรัฐบาลสหรัฐฯ อายุ 30 ปีท้าทายเครื่องหมาย 5.1% เป็นเวลาสองวันติดต่อกันในวันพฤหัสบดีและวันศุกร์ ซึ่งรีเฟรชระดับสูงสุด ระดับตั้งแต่เดือนพฤษภาคม 2550 ระดับสูงสุดนับตั้งแต่เดือนที่แล้ว การเพิ่มขึ้น 1 เปอร์เซ็นต์ใน 10 ปีและ 30 ปีตั้งแต่เดือนสิงหาคมจะเท่ากับการปรับขึ้นอัตราดอกเบี้ย 4 ครั้ง นอกจากนี้ หนี้ของประเทศของประเทศสำคัญๆ ในยุโรปยังท้าทายจุดสูงสุดในรอบหลายปีอีกด้วย (DE 10 ปี 2554, IT 10 ปี 2555, GB 10 ปี 2551)
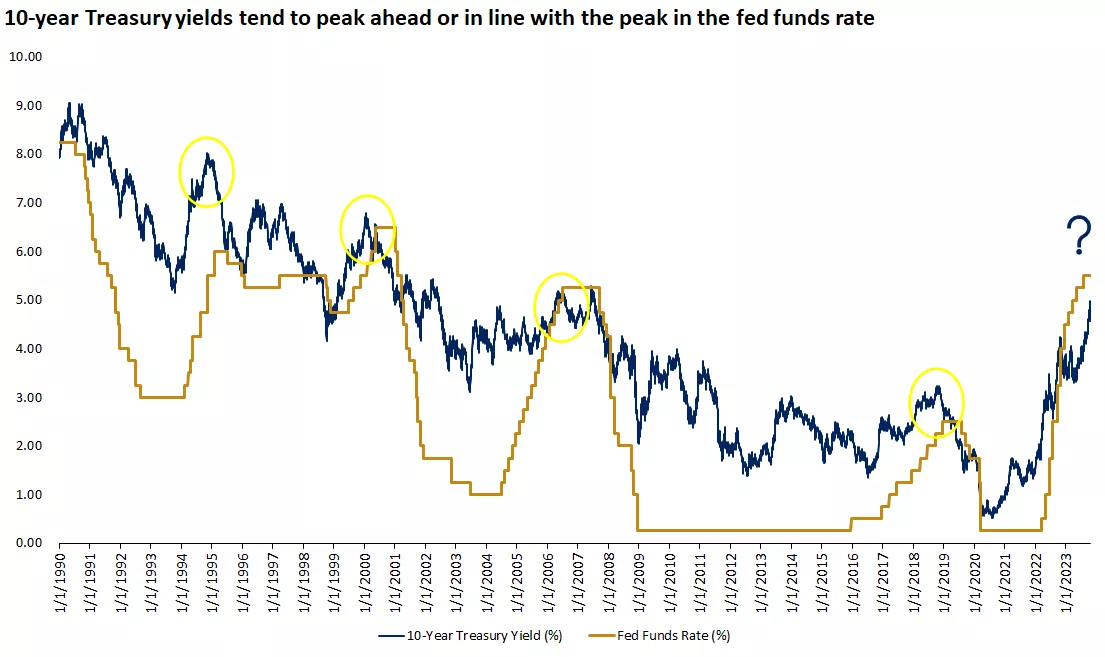
ในอดีต อัตราผลตอบแทนพันธบัตรสหรัฐฯ พุ่งถึงจุดสูงสุดก่อนอัตราดอกเบี้ยนโยบายของ Fed และหากเราคาดว่า Fed ใกล้จะขึ้นอัตราดอกเบี้ยแล้ว อัตราผลตอบแทนก็อาจใกล้เคียงกับระดับสูงสุดอยู่แล้ว
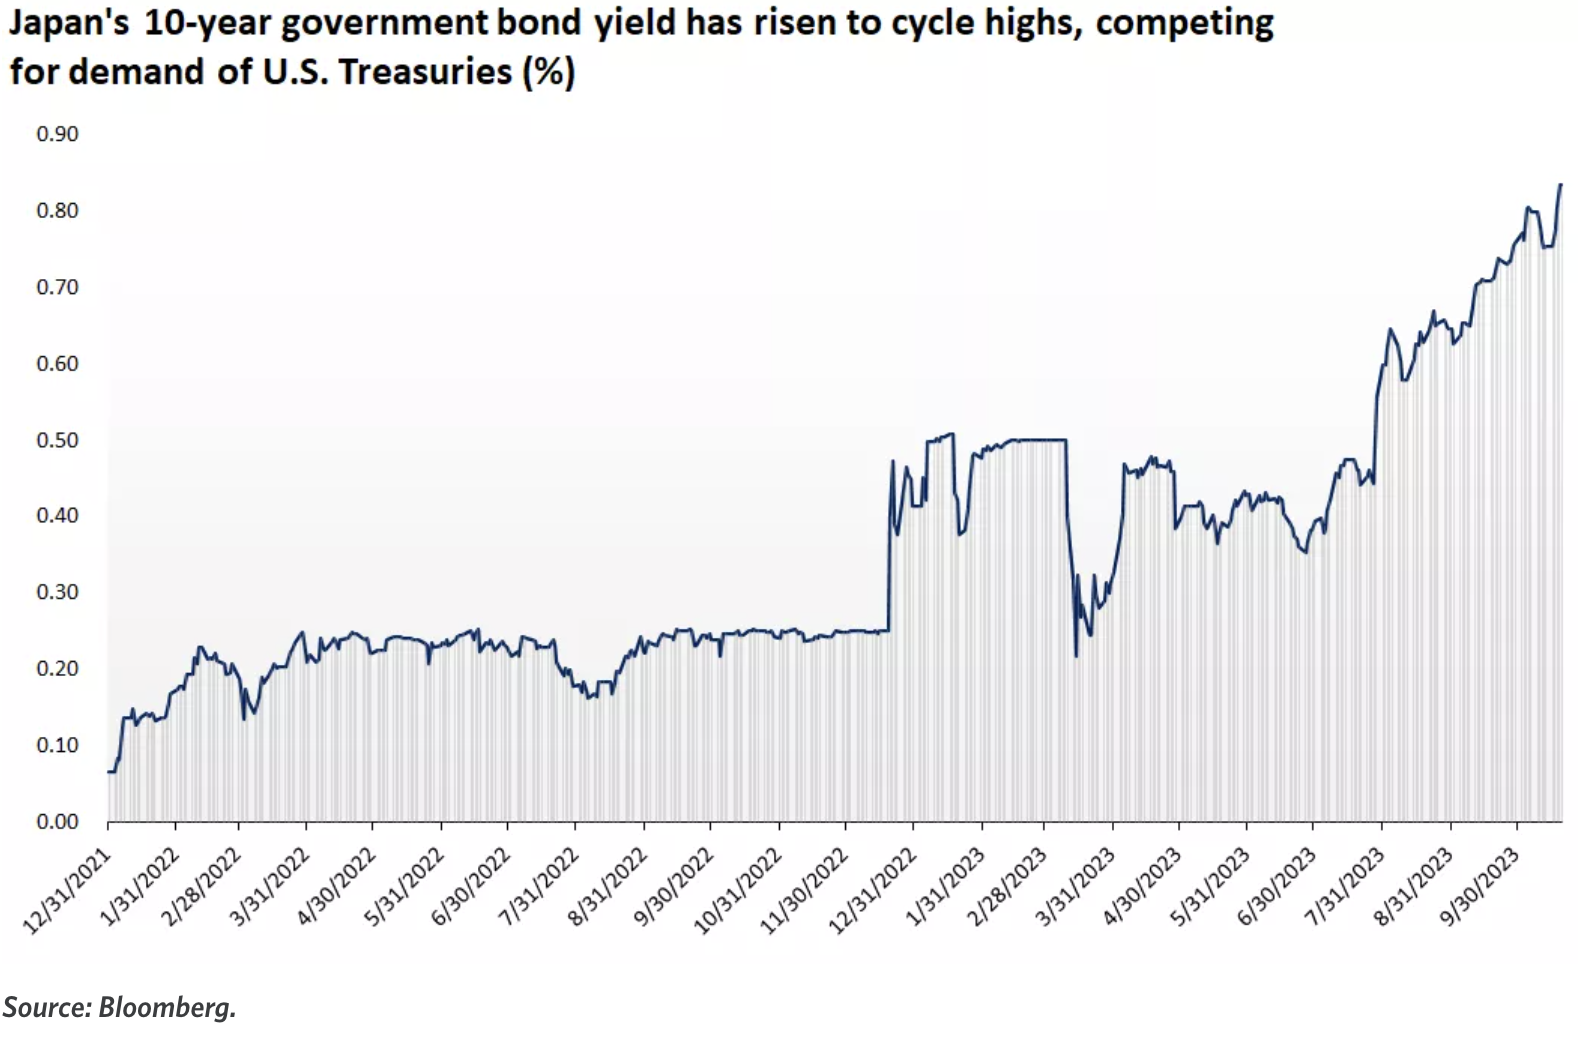
ความล้มเหลวของธนาคารแห่งประเทศญี่ปุ่นในการควบคุมอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีจากการเพิ่มขึ้นเหนือ 0.8% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2556 อาจลดการพึ่งพาสินทรัพย์ดอลลาร์สหรัฐของญี่ปุ่นต่อไป:
SP คงอันดับความน่าเชื่อถือหนี้สาธารณะของอิตาลีที่ BBB ด้วยแนวโน้มมีเสถียรภาพ ช่องว่างที่เพิ่มขึ้นระหว่างอัตราผลตอบแทนพันธบัตรรัฐบาลอิตาลีเทียบกับอัตราผลตอบแทนพันธบัตรเยอรมันและอัตราผลตอบแทนพันธบัตรยูโรโซนหลักอื่นๆ มีแนวโน้มที่จะกลายเป็นประเด็นสำคัญของการประชุมธนาคารกลางยุโรปในสัปดาห์นี้ โดยมุ่งเน้นไปที่ว่าจะสนับสนุนผ่านแผนการลงทุนซ้ำของ PEPP ก่อนหรือไม่
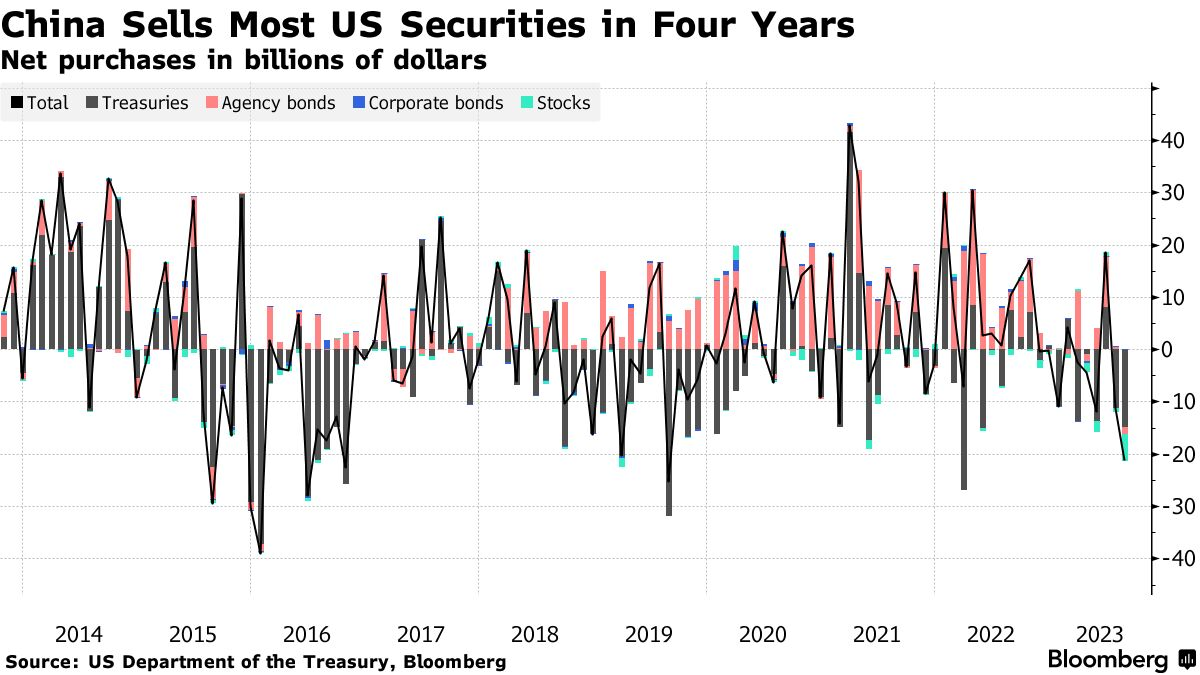
ข้อมูลกระทรวงการคลังสหรัฐเมื่อวันพุธแสดงให้เห็นว่านักลงทุนจีนขายพันธบัตรและหุ้นสหรัฐได้มากที่สุดที่ 21.2 พันล้านดอลลาร์ในรอบสี่ปีในเดือนสิงหาคม ซึ่งรวมถึงหุ้นสหรัฐที่ทำสถิติสูงสุดเป็นประวัติการณ์ที่ 5.1 พันล้านดอลลาร์ สิ่งนี้กระตุ้นให้เกิดการเก็งกำไรว่าสินทรัพย์กำลังถูกชำระบัญชีเพื่อให้ได้เงินสดเป็นดอลลาร์สหรัฐ ในกรณีที่จำเป็นต้องมีการแทรกแซงเพื่อปกป้องเงินหยวนในอนาคต
ความคืบหน้ารายงานทางการเงินไตรมาส 3
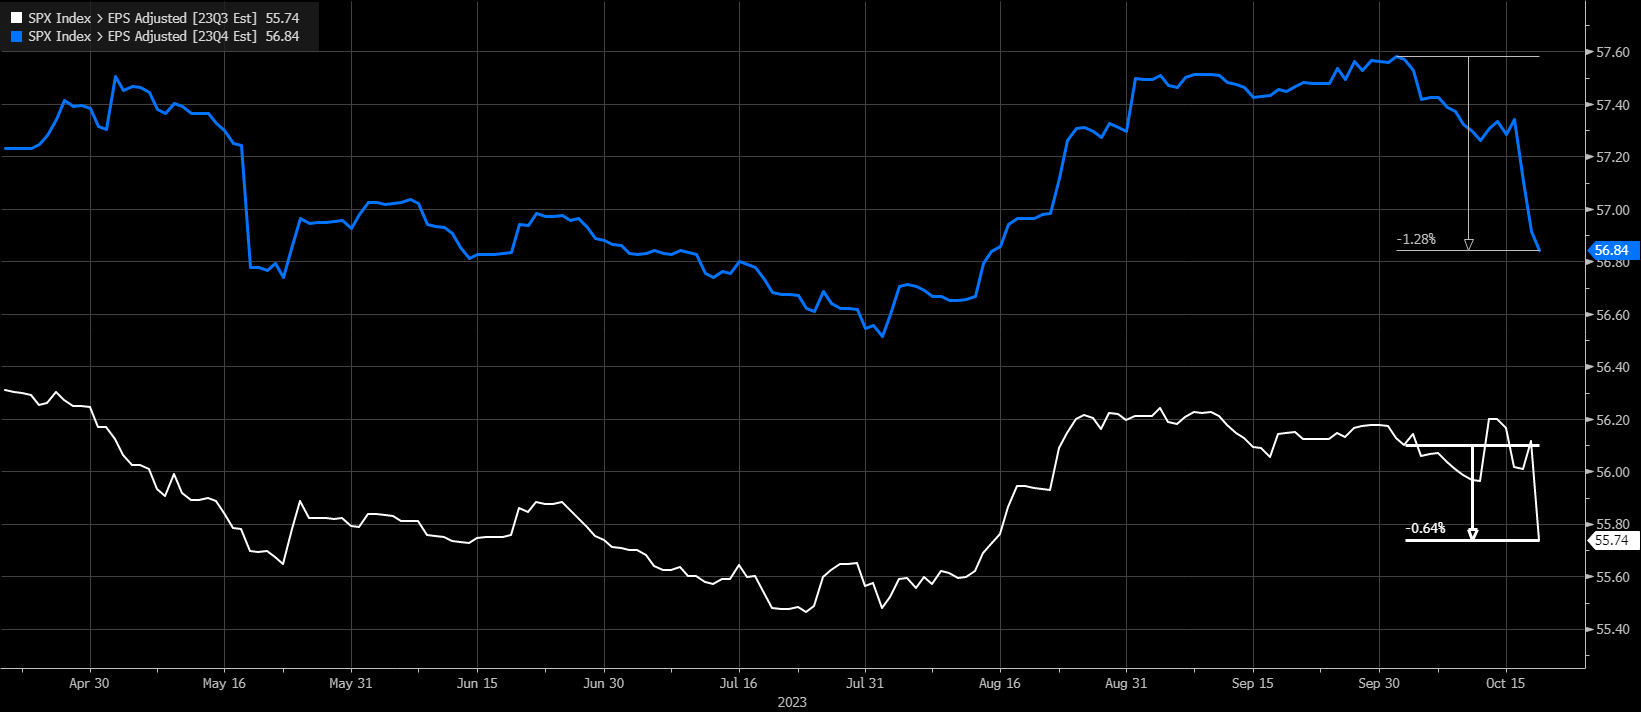
ประมาณการรายได้ของบริษัทต่างๆ ในดัชนี SP 500 แย่ลงในไตรมาสนี้ โดยอิงจากผลลัพธ์จริงจากบริษัท 86 แห่งที่รายงานผลประกอบการ เช่นเดียวกับการคาดการณ์จากบริษัทที่ไม่ได้รายงานแต่คาดว่าจะได้ผลลัพธ์
เมื่อรวมกับบริษัทที่ออกรายงานทางการเงินเมื่อสัปดาห์ที่แล้ว คาดว่ากำไรสุทธิโดยรวมจะลดลง 0.4% เมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว การคาดการณ์นี้ต่ำกว่าการคาดการณ์ของสัปดาห์ก่อนเล็กน้อย โดยที่ความเห็นพ้องต้องกันว่าจะเพิ่มขึ้น 0.4% เมื่อเทียบเป็นรายปี
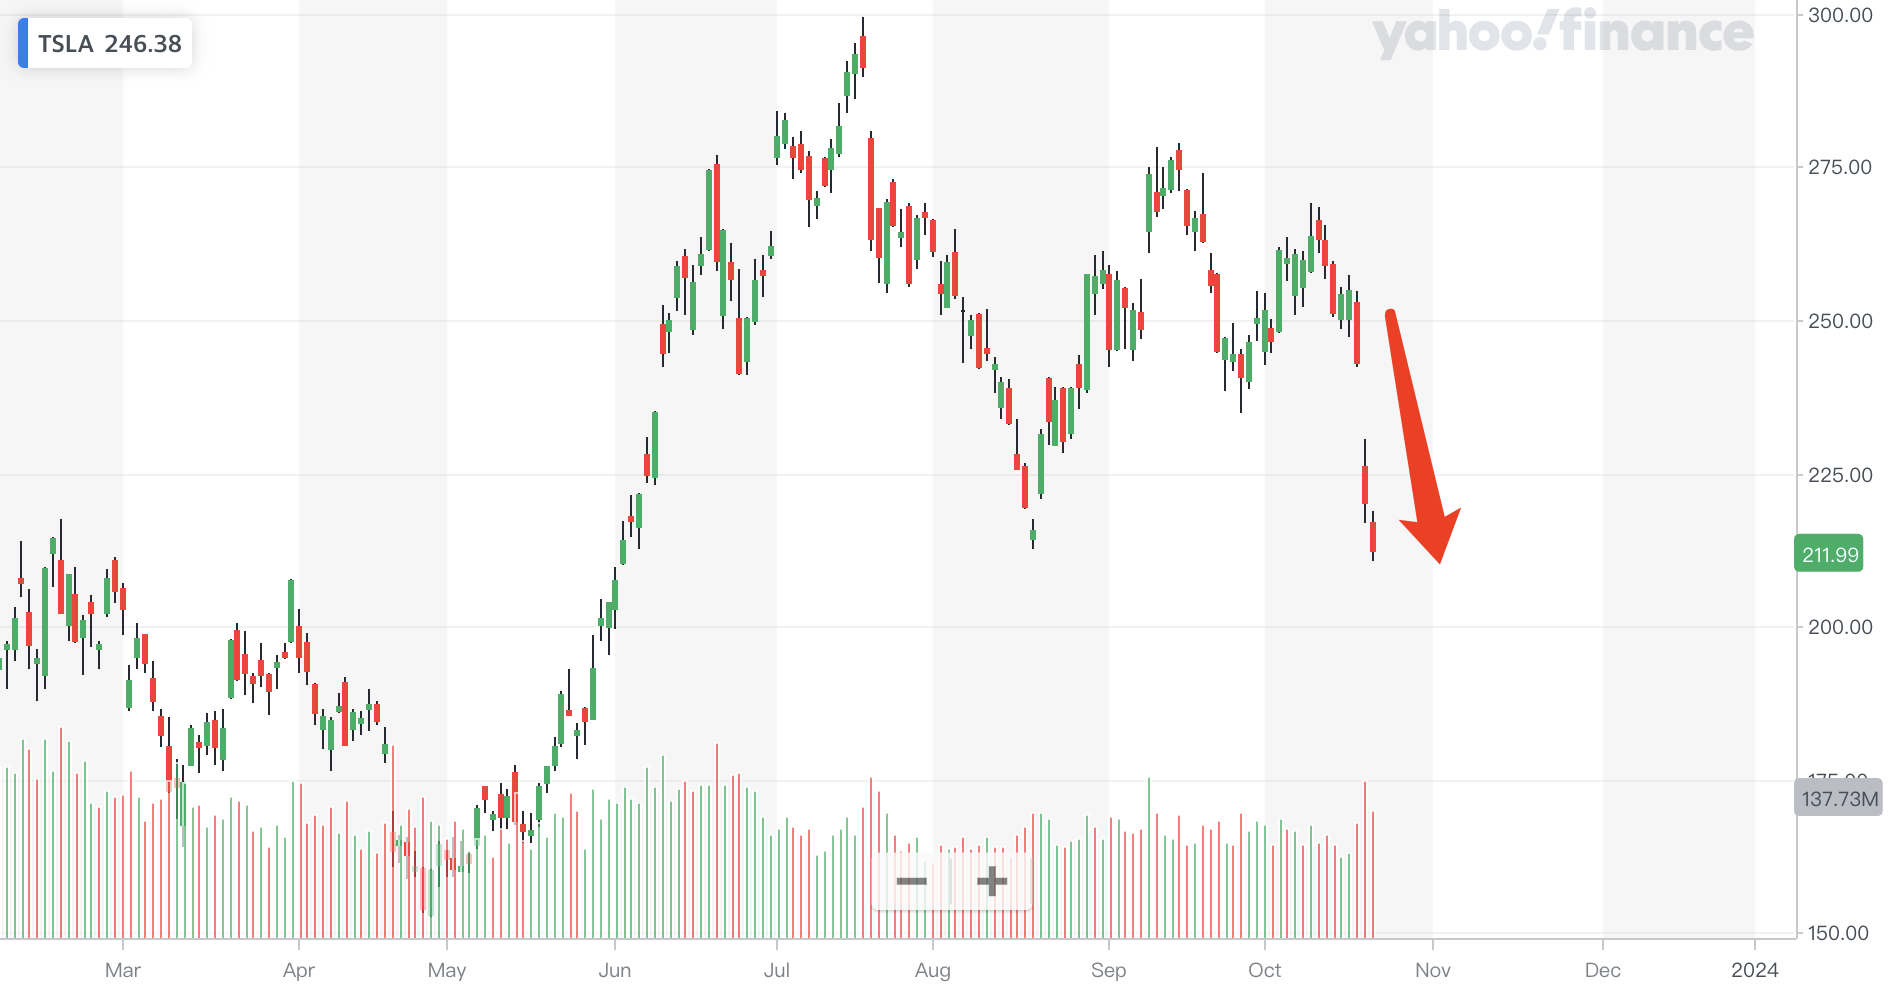
สิ่งที่น่าสังเกตเป็นพิเศษคือบริษัทชื่อดังอย่าง Tesla รายงานทางการเงินประจำไตรมาสที่สามปี 2023 แสดงให้เห็นว่ารายรับของ Tesla ในไตรมาสที่สามของปีนี้อยู่ที่ประมาณ 23.4 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 9% เมื่อเทียบเป็นรายปี ซึ่งต่ำกว่าการคาดการณ์ของ Wall Street 24.3 พันล้านดอลลาร์สหรัฐ ถือเป็นอัตราการเติบโตที่ช้าที่สุดในรอบ 3 ปี โดยมีกำไรสุทธิ 1.853 พันล้านดอลลาร์สหรัฐ ลดลง 44% เมื่อเทียบเป็นรายปี และอัตรากำไรขั้นต้นลดลงอีกเป็น 17.9% ลดลง 0.3 จุดเปอร์เซนต์จาก 18.2% ไตรมาสที่ 2 ต่ำสุดในรอบ 4 ปี เมื่อรวมกับการปรับฐานหุ้นเทคโนโลยีทั่วไป หุ้นของ Tesla ก็ร่วงลง -15.22% ในสัปดาห์ที่แล้ว และมูลค่าตลาดก็ระเหยไปมากกว่า 100 พันล้านดอลลาร์
บริษัทดาราอีกแห่งที่มีชะตากรรมตรงกันข้ามกับ Tesla คือ TSMC ซึ่งเมื่อสัปดาห์ที่แล้วรายงานรายรับในไตรมาสสามที่ 5,47 พันล้านดอลลาร์ไต้หวัน (17 พันล้านดอลลาร์) ลดลง 11% จากช่วงเดียวกันของปีที่แล้ว กำไรสุทธิอยู่ที่ 2.11 พันล้านดอลลาร์ไต้หวัน ซึ่งสูงกว่าการคาดการณ์ของนักวิเคราะห์ที่ 190 พันล้านดอลลาร์ไต้หวัน แต่ลดลง 25% จากช่วงเดียวกันของปีที่แล้ว แต่บริษัทคาดว่าการฟื้นตัวของเซมิคอนดักเตอร์ในวงกว้างในปีหน้าและความต้องการชิประดับไฮเอนด์ที่แข็งแกร่งขึ้น ดังนั้นหุ้น TSMC จึงสวนกระแสและปิดเพิ่มขึ้น 1% ในสัปดาห์ที่แล้ว
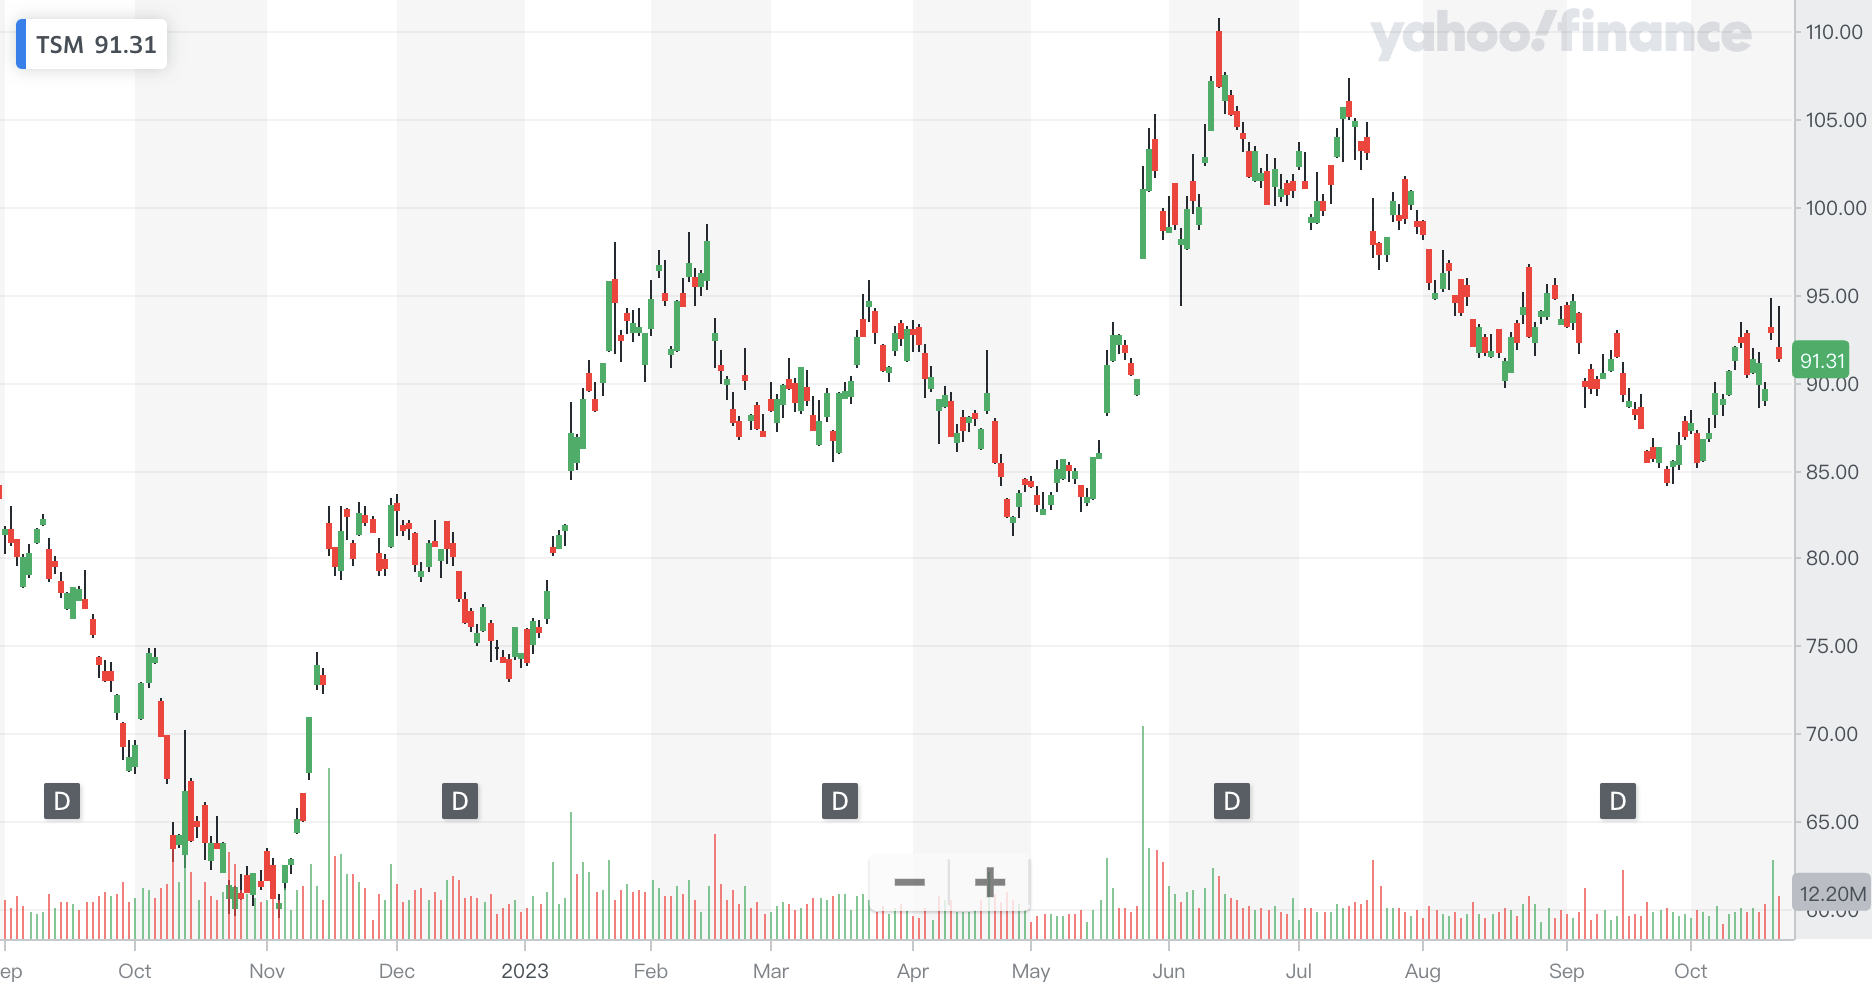
สิ่งที่น่าสังเกตก็คือรายได้จากกลุ่มคอมพิวเตอร์ประสิทธิภาพสูงซึ่งรวมถึงชิปปัญญาประดิษฐ์ระดับไฮเอนด์ คิดเป็น 42% ของยอดขายรวม ลดลงจาก 44% ในไตรมาสก่อนหน้า แต่เพิ่มขึ้นจาก 39% ในช่วงเวลาเดียวกันที่ผ่านมา ปี.
ความก้าวหน้าของสงครามอิสราเอล-คาซัค
กองกำลังป้องกันประเทศอิสราเอลและทหารกองหนุนกำลังรวมตัวกันที่ชายแดนระหว่างอิสราเอลและฉนวนกาซา พร้อมที่จะเปิดฉากโจมตีฉนวนกาซา
เพื่อป้องกันการลุกลามของสงครามระหว่างอิสราเอลและคาซัคสถาน กว่า 12 ประเทศได้จัดการประชุมสุดยอดสันติภาพในกรุงไคโรเมื่อสุดสัปดาห์ที่ผ่านมา ประเทศสำคัญ ๆ ทั่วโลกส่งเจ้าหน้าที่เข้าร่วมการประชุม แต่ที่น่าเขินอายคือ อิสราเอลปฏิเสธ เข้าร่วม. สุดท้ายนี้ เนื่องจากความแตกต่างระหว่างผู้นำและตัวแทนของประเทศอาหรับและประเทศตะวันตกที่เข้าร่วมการประชุม จึงไม่มีการออกแถลงการณ์ร่วมหลังการประชุม ในการประชุม ผู้นำอาหรับประณามการโจมตีของอิสราเอลที่ทิ้งระเบิดบริเวณคาซาสตริป และเรียกร้องให้อิสราเอลยุติปฏิบัติการทันที ผู้นำตะวันตกส่วนใหญ่เน้นย้ำว่าพลเรือนควรได้รับการคุ้มครองและเรียกร้องให้มีการให้ความช่วยเหลือด้านมนุษยธรรมแก่พลเรือน
ไบเดนเยือนอิสราเอลเมื่อสัปดาห์ที่แล้ว ซึ่งเป็นสัญญาณที่ชัดเจนอย่างยิ่งถึงการสนับสนุนในช่วงสงคราม จากนั้นเขาเสนอต่อสภาคองเกรสเป็นเงิน 14,000 ล้านดอลลาร์เพื่อช่วยเหลืออิสราเอล (รวม 100,000 ล้านดอลลาร์ ซึ่งเป็นการระบายทางการเงินครั้งใหญ่) นอกจากนี้เขายังระบุด้วยว่าเขาไม่ต้องการส่งกองทหารสหรัฐฯ ไปต่อสู้กับรัสเซียในดินแดนยูเครน บนดินแดนอิสราเอล
รัฐบาลสหรัฐฯ กดดันให้อิสราเอลชะลอการรุกรานฉนวนกาซาที่กำลังจะเกิดขึ้นเพื่อปล่อยตัวประกันกลุ่มฮามาสเพิ่มเติม อ้างจากแหล่งข่าว บลินเกน: ยังมีชาวอเมริกันอีก 10 คนที่ยังคงไม่ทราบสาเหตุในความขัดแย้งนี้... เรารู้ว่าบางคนถูกจับเป็นตัวประกันโดยกลุ่มฮามาส และยังมีตัวประกันประมาณ 200 คนหรือมากกว่านั้นที่ถูกจับในฉนวนกาซา แต่ในขณะเดียวกัน นอกจากนี้ กองทัพสหรัฐฯ ยังส่งระบบป้องกันขีปนาวุธเพิ่มเติมไปยังตะวันออกกลาง และจัดกำลังทหารสหรัฐฯ เพิ่มเติมภายใต้ความพร้อมในการออกคำสั่ง
อิสราเอลมีจุดยืนที่แข็งแกร่ง โดยกล่าวว่าพวกเขาจะรื้อกลุ่มฮามาสไม่ว่าจะเกิดอะไรขึ้นกับตัวประกันก็ตาม ฮามาสเสนอที่จะส่งหญิงชาวอิสราเอลสองคนกลับประเทศเมื่อวันเสาร์ แต่อิสราเอลปฏิเสธที่จะยอมรับพวกเธอ ในสิ่งที่สำนักนายกรัฐมนตรีกล่าวว่าเป็นอุบายโฆษณาชวนเชื่อของฮามาสเพื่อให้ได้ความเห็นอกเห็นใจจากนานาชาติ
กองกำลังป้องกันประเทศอิสราเอลจะเพิ่มการโจมตีทางอากาศในฉนวนกาซาตั้งแต่วันนี้เป็นต้นไป แดเนียล ฮาการี โฆษก IDF กล่าวเมื่อวันเสาร์ เมื่อถูกถามว่าอิสราเอลจะหยุดปฏิบัติการภาคพื้นดินในฉนวนกาซาเนื่องจากแรงกดดันของสหรัฐฯ หรือไม่ ฮาการีกล่าวว่ากองทัพอิสราเอลจะเริ่มปฏิบัติการดังกล่าวเมื่อเงื่อนไขทางการทหารมีความเหมาะสม
นายกรัฐมนตรีอิสราเอลเตือนกลุ่มฮิซบอลเลาะห์จะ ทำลายล้าง ต่อเลบานอนหากเข้าร่วมสงคราม
ยอดผู้เสียชีวิตในฉนวนกาซาเพิ่มขึ้นเป็น 4,651 รายนับตั้งแต่วันที่ 7 ตุลาคม และมีผู้บาดเจ็บมากกว่า 14,245 ราย กระทรวงสาธารณสุขปาเลสไตน์ ระบุเมื่อวันอาทิตย์
ปัจจุบันดูเหมือนว่าสงครามอิสราเอล-คาซัคสถานอาจยังไม่เริ่มต้นขึ้นจริงๆ และสหรัฐฯ ไม่น่าจะขัดขวางอิสราเอลไม่ให้ส่งกองกำลังภาคพื้นดินได้ ผลกระทบต่อราคาน้ำมันอาจดำเนินต่อไปอีกระยะหนึ่ง ประเทศในตะวันออกกลางอาจใช้น้ำมันดิบเป็น อาวุธโจมตีอิสราเอลและพันธมิตร เช่น รัฐมนตรีต่างประเทศอิหร่าน การเรียกร้องให้ประเทศมุสลิมทุกประเทศบังคับใช้คำสั่งคว่ำบาตรน้ำมันต่ออิสราเอลเมื่อสัปดาห์ที่แล้ว กระตุ้นให้ราคาน้ำมันพุ่งสูงขึ้นอีกครั้ง
การส่งออกน้ำมันของอิหร่านที่ลดลงมีแนวโน้มมากที่สุดในระยะสั้น ปัจจุบันการส่งออกน้ำมันของอิหร่านอยู่ในระดับสูงสุดนับตั้งแต่ปี 2561 ที่ 2 ล้านบาร์เรลต่อวัน สาเหตุส่วนใหญ่มาจากการผ่อนคลายมาตรการคว่ำบาตรของสหรัฐฯ อย่างไรก็ตาม การสนับสนุนอย่างเปิดเผยของอิหร่านต่อกลุ่มฮามาสและฮิซบอลเลาะห์อาจนำไปสู่การเปลี่ยนแปลงครั้งใหญ่ในนโยบายของสหรัฐฯ ที่มีต่ออิหร่าน แม้ว่าจะมีผลกระทบเพียงเล็กน้อยต่อผลผลิตของโอเปกมากกว่า 30 ล้านบาร์เรลต่อวันก็ตาม
และอย่าลืมว่าสัปดาห์ที่แล้ว กองทัพสหรัฐฯ เผชิญการโจมตีด้วยโดรนในอิรักและซีเรีย ในขณะที่กองทัพเรือเผชิญกับโดรนและขีปนาวุธร่อนที่ยิงจากเยเมน
นอกจากนี้ กระทรวงพลังงานสหรัฐฯ ระบุเมื่อสัปดาห์ที่แล้วว่า เตรียมซื้อน้ำมันสำรองจำนวน 6 ล้านบาร์เรล ในราคา 79 ดอลลาร์ต่อบาร์เรลหรือต่ำกว่า กรอบเวลาสำหรับการซื้อที่เป็นไปได้คือเดือนธันวาคมและมกราคม แน่นอนว่าสิ่งนี้หมายถึงการเติมเป็นศูนย์ เนื่องจากเป็นเรื่องยากที่น้ำมันจะลดลงต่ำขนาดนั้น โดยปริมาณสำรองปิโตรเลียมเชิงยุทธศาสตร์ของสหรัฐฯ ได้หมดลงแล้วครึ่งหนึ่งในช่วงเวลาที่ความเสี่ยงทางภูมิรัฐศาสตร์อยู่ที่ระดับสูงสุดในรอบหลายปี:
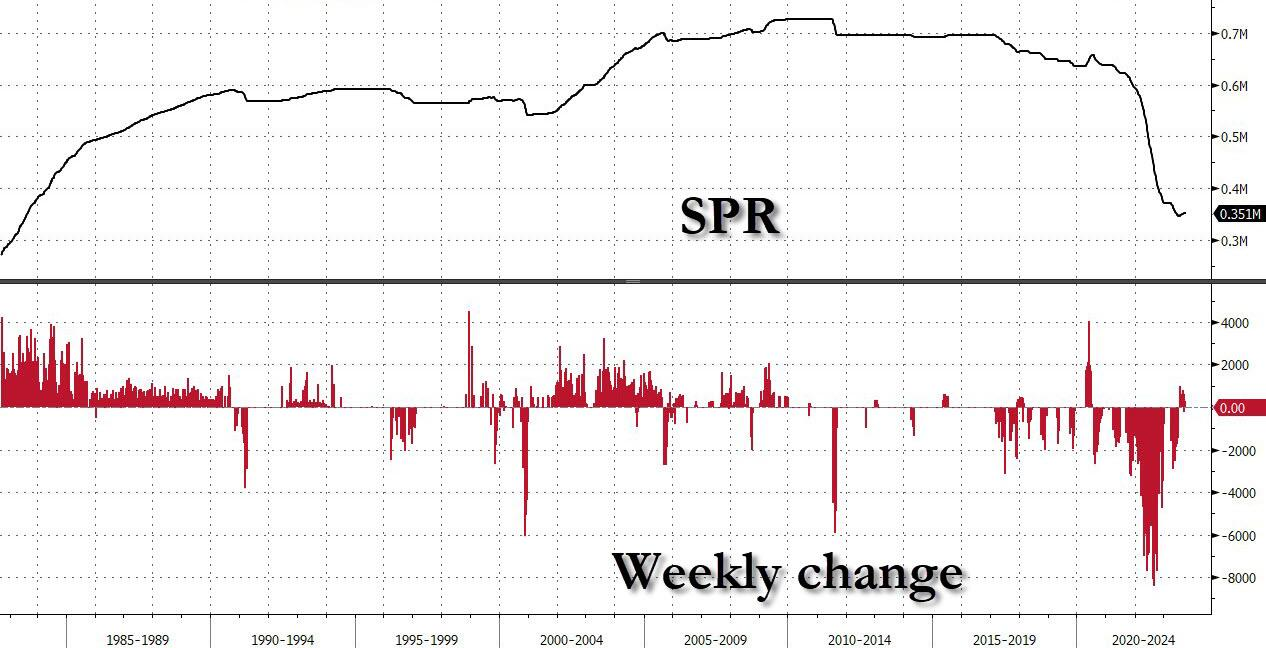
ข่าวการเติมเต็มแผน SPR ช่วยดันราคาน้ำมันให้สูงขึ้น โดยที่ 79 ดอลลาร์ดูเหมือนจะเป็นขีดจำกัดล่างใหม่สำหรับราคาน้ำมัน
ประธานสภาผู้แทนราษฎรแห่งสหรัฐอเมริกามีการส่งมอบที่ยากลำบากอีกครั้งหนึ่ง
จิม จอร์แดน ซึ่งกล่าวถึงเมื่อสัปดาห์ที่แล้วก็พ่ายแพ้ในที่สุด นักวิจารณ์บางคนกล่าวว่าเนื่องจากแม็กคาร์ธีได้รับเลือกเป็นประธานสภาผู้แทนราษฎรหลังจากการลงคะแนนเสียง 15 รอบเมื่อต้นปี ตอนนี้จึงเป็นเรื่องยากสำหรับพรรครีพับลิกันที่จะแนะนำผู้ที่ได้รับการยอมรับ ผู้สมัครพรรค “ความยากลำบากในการคลอดบุตร” สำหรับประธานสภาผู้แทนราษฎรกลายเป็นเรื่องธรรมดาในการเมืองอเมริกัน หนึ่งใน “วิกฤตการณ์ทางสถาบันที่ร้ายแรงที่สุด” ที่ต้องเผชิญในทศวรรษที่ผ่านมา
เนื่องจากเงินทุนชั่วคราวของรัฐบาลจะหมดลงในวันที่ 17 พ.ย. ความกลัวการปิดระบบของรัฐบาลจะกลับมาสู่ตลาดอีกครั้งเมื่อปีนี้ดำเนินไป และเมื่อรวมกับแผนของไบเดนที่ให้ความช่วยเหลือทางทหารแก่ยูเครนและอิสราเอลมากกว่า 1 แสนล้านดอลลาร์สหรัฐ ตลาดก็ได้ตั้งราคาให้รายจ่ายทางการคลังของสหรัฐฯ เพิ่มขึ้นอย่างมาก ส่งผลให้เกิดแรงกดดันด้านอุปทานต่อหนี้ของสหรัฐฯ + ความขัดแย้งทางแพ่งในรัฐบาลสหรัฐฯ ผลลัพธ์ก็คือ 10 ปีแตะระดับเดียวกับปี 2550 ซึ่งเป็นจุดสูงสุดใหม่
มีบางอย่างที่คล้ายกับ American Truss Moment ตรงนี้ ลองคิดดู ปีที่แล้ว สหราชอาณาจักรเพิ่มการขาดดุลอย่างมหาศาลเมื่อเผชิญกับภาวะเงินเฟ้อ ทำให้เกิดการล่มสลายของตลาดทุน และส่งผลให้นายกรัฐมนตรีอังกฤษที่มีอายุสั้นที่สุดในปี ประวัติศาสตร์ คุณทรัส
คำพูดที่หยาบคายของเจ้าหน้าที่ Fed
เฟด พาวเวลล์: เสนอแนะคงอัตราดอกเบี้ยไว้ในการประชุมนโยบายครั้งต่อไปซึ่งจะสิ้นสุดในวันที่ 1 พฤศจิกายน แต่อัตราเงินเฟ้อยังสูงเกินไป และหากเศรษฐกิจดี ก็ยังสามารถขึ้นอัตราดอกเบี้ยได้ (เหยี่ยว)
Fed Logan: ขณะนี้ยังไม่มีแผนที่จะลดอัตราดอกเบี้ย และไม่แน่ใจว่าอัตราเงินเฟ้อจะกลับมาอยู่ที่ระดับ 2% หรือไม่ แม้ว่ามีสัญญาณบ่งชี้ถึงการพัฒนาอัตราเงินเฟ้อ แต่ระดับเงินเฟ้อยังคงอยู่ในระดับสูง ส่งผลให้เงื่อนไขทางการเงินที่เข้มงวดต่อไป (เหยี่ยว)
Fed Bostic: แนวโน้มดุลยภาพระยะยาวของเศรษฐกิจสหรัฐฯ ยังคงเคลื่อนไหวไปในทิศทางบวก เชื่อว่าไม่มีความเป็นไปได้ที่จะมีการปรับลดอัตราดอกเบี้ยก่อนกลางปี 2567 และยังมีโอกาสที่แน่นอนในครึ่งหลังปี 2567 . เขาเชื่อว่าอัตราเงินเฟ้อจะกลับสู่เป้าหมายนโยบาย 2% แต่เฟดควรระมัดระวังและอดทนเป็นอย่างยิ่ง โดยเน้นว่าเศรษฐกิจสหรัฐฯ จะไม่เข้าสู่ภาวะถดถอย (นกพิราบ)
Fed Harker: เศรษฐกิจสหรัฐฯ แข็งแกร่งมากและตลาดแรงงานก็แข็งแกร่งมาก ย้ำถึงความต้องการที่จะคงอัตราดอกเบี้ยไว้เท่าเดิมในขณะเดียวกันก็ติดตามข้อมูลเศรษฐกิจอย่างใกล้ชิด (เหยี่ยว)
Fed Mester: ฉันยังคงสนับสนุนการปรับขึ้นอัตราดอกเบี้ยอีกครั้ง ขณะนี้อัตราดอกเบี้ยอาจอยู่ที่หรือใกล้จุดสูงสุด คาดว่าอัตราดอกเบี้ยจะอยู่ที่ระดับสูงสุดเป็นระยะเวลาหนึ่ง QT สามารถเป็นอิสระจากนโยบายการปรับขึ้นอัตราดอกเบี้ยโดยสิ้นเชิง (เหยี่ยว)
จุดของผู้เชี่ยวชาญ
Morgan Stanley: อัตราผลตอบแทนที่เพิ่มขึ้นเทียบเท่ากับการปรับขึ้นอัตราดอกเบี้ยสามครั้ง และการชะลอตัวในไตรมาสที่สี่จะทำให้เฟดเปลี่ยนทิศทาง
อัตราผลตอบแทนของกระทรวงการคลังที่เพิ่มขึ้นส่งผลให้เงื่อนไขทางการเงินมีความเข้มงวดมากขึ้น เมื่อเปรียบเทียบกับการประชุมอัตราเดือนกันยายน สภาพแวดล้อมในปัจจุบันเทียบเท่ากับการปรับขึ้นอัตราดอกเบี้ยนโยบายอีก 25 จุดพื้นฐานอีก 3 จุด ซึ่งวัดโดย Morgan Stanley Financial Conditions Index (MSFCI)
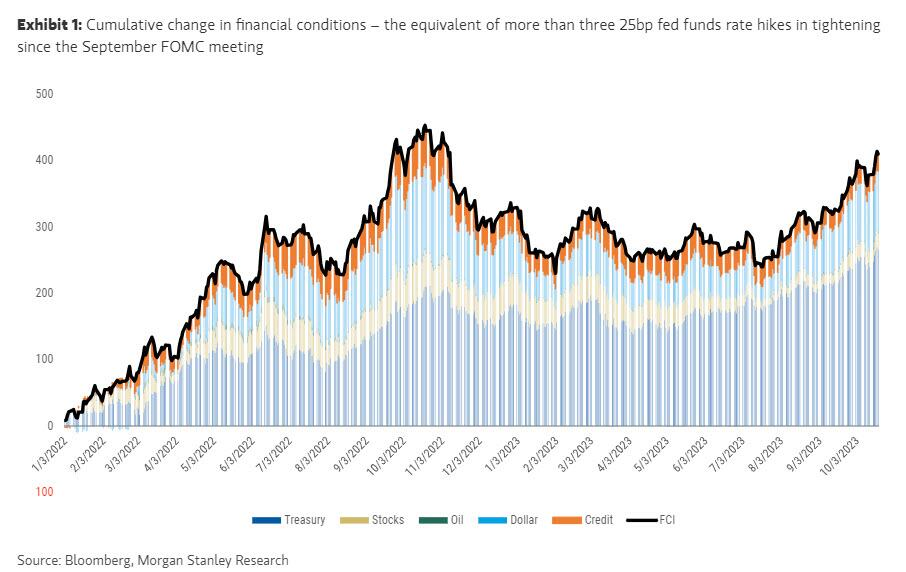
เป็นการหดตัวที่เกิดจากปัจจัยภายนอกหรือภายนอก การเพิ่มขึ้นของอัตราภายนอกอย่างต่อเนื่องควรชะลอการเติบโตทางเศรษฐกิจ โดยกำหนดให้เฟดต้องปรับเส้นทางของอัตราดอกเบี้ยนโยบายเมื่อเวลาผ่านไปเพื่อชดเชยการลากของอัตราดอกเบี้ยที่เพิ่มขึ้น ในทางกลับกัน หากอัตราการเพิ่มสูงขึ้นเป็นการตอบสนองภายนอกที่สะท้อนถึงความแข็งแกร่งอย่างต่อเนื่องในระบบเศรษฐกิจ โดยได้แรงหนุนจากการสนับสนุนทางการเงินที่มากขึ้น ประสิทธิภาพการผลิตที่สูงขึ้น หรือทั้งสองอย่าง เฟดก็อาจเห็นว่าไม่จำเป็นต้องลดเส้นทางนโยบายลง
เราชอบคำอธิบายแบบแรกมากกว่าแบบหลัง เราเชื่อว่าโมเมนตัมการเติบโตในไตรมาสที่สามไม่น่าจะยั่งยืนได้ Ellen Zentner หัวหน้านักเศรษฐศาสตร์สหรัฐฯ ที่ Morgan Stanley ชี้ให้เห็นว่าในไตรมาสที่สาม การใช้จ่ายของผู้บริโภคได้รับประโยชน์จากการใช้จ่ายขนาดใหญ่ กิจกรรมที่จัดขึ้นเพียงครั้งเดียว – Barbenheimer, The Eras Tour ของ Taylor Swift และ Renaissance Tour ของ Beyoncé...การสิ้นสุดของกิจกรรมเหล่านี้ ประกอบกับการสิ้นสุดของการพักชำระหนี้เงินกู้นักเรียน จะส่งผลกระทบต่อการบริโภคส่วนบุคคลอย่างแท้จริงในไตรมาส 4/23 และในทางกลับกัน การเติบโตทางเศรษฐกิจก็จะเข้มงวดยิ่งขึ้น ภาวะทางการเงินเนื่องจากอัตราผลตอบแทนระยะยาวที่เพิ่มขึ้นจะทำให้การลากนี้รุนแรงขึ้นเท่านั้น ด้วยเหตุนี้ เราคาดว่าข้อมูลในไตรมาสที่ 4 จะแสดงการเติบโตที่ช้าลง ซึ่งจะนำไปสู่การกลับตัวของอัตราผลตอบแทนที่เพิ่มขึ้นล่าสุดซึ่งได้แรงหนุนจากเบี้ยประกันระยะยาวที่ลดลง
การไหลของกองทุนและตำแหน่ง
กองทุนตลาดเงินของสหรัฐฯ มีการไหลออกรายสัปดาห์ที่ใหญ่ที่สุดนับตั้งแต่เลห์แมน บราเธอร์ส (ไตรมาส 3 ปี 2551) - 99 พันล้านดอลลาร์:
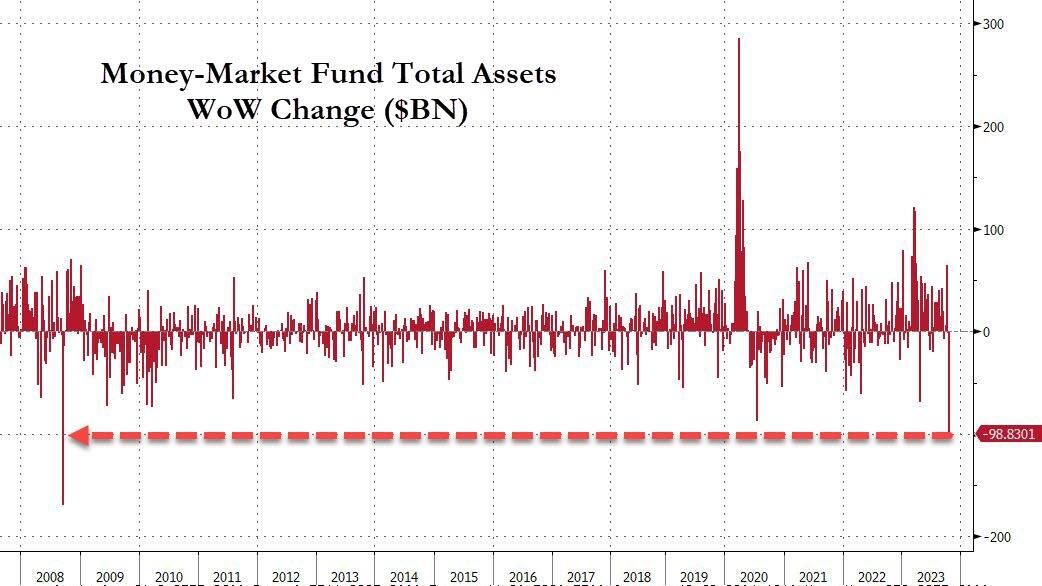
การไหลออกทั้งหมดเป็นกองทุนสถาบัน (การไหลเข้าของกองทุนรายย่อย):
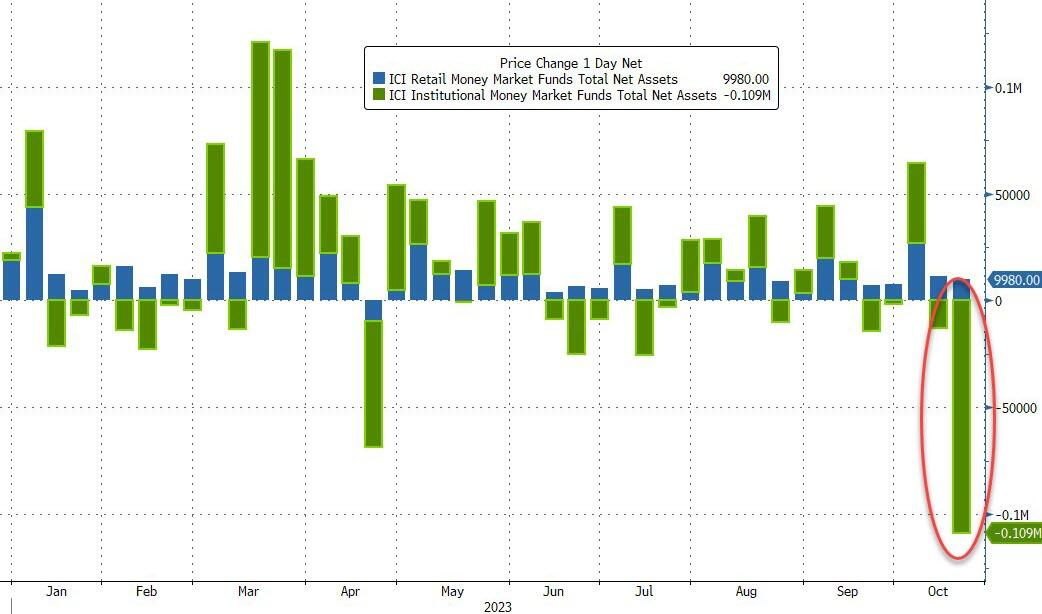
สิ่งนี้อาจเกิดจากการขยายกำหนดเวลาการชำระภาษี แต่อาจเป็นอย่างอื่นได้หรือไม่
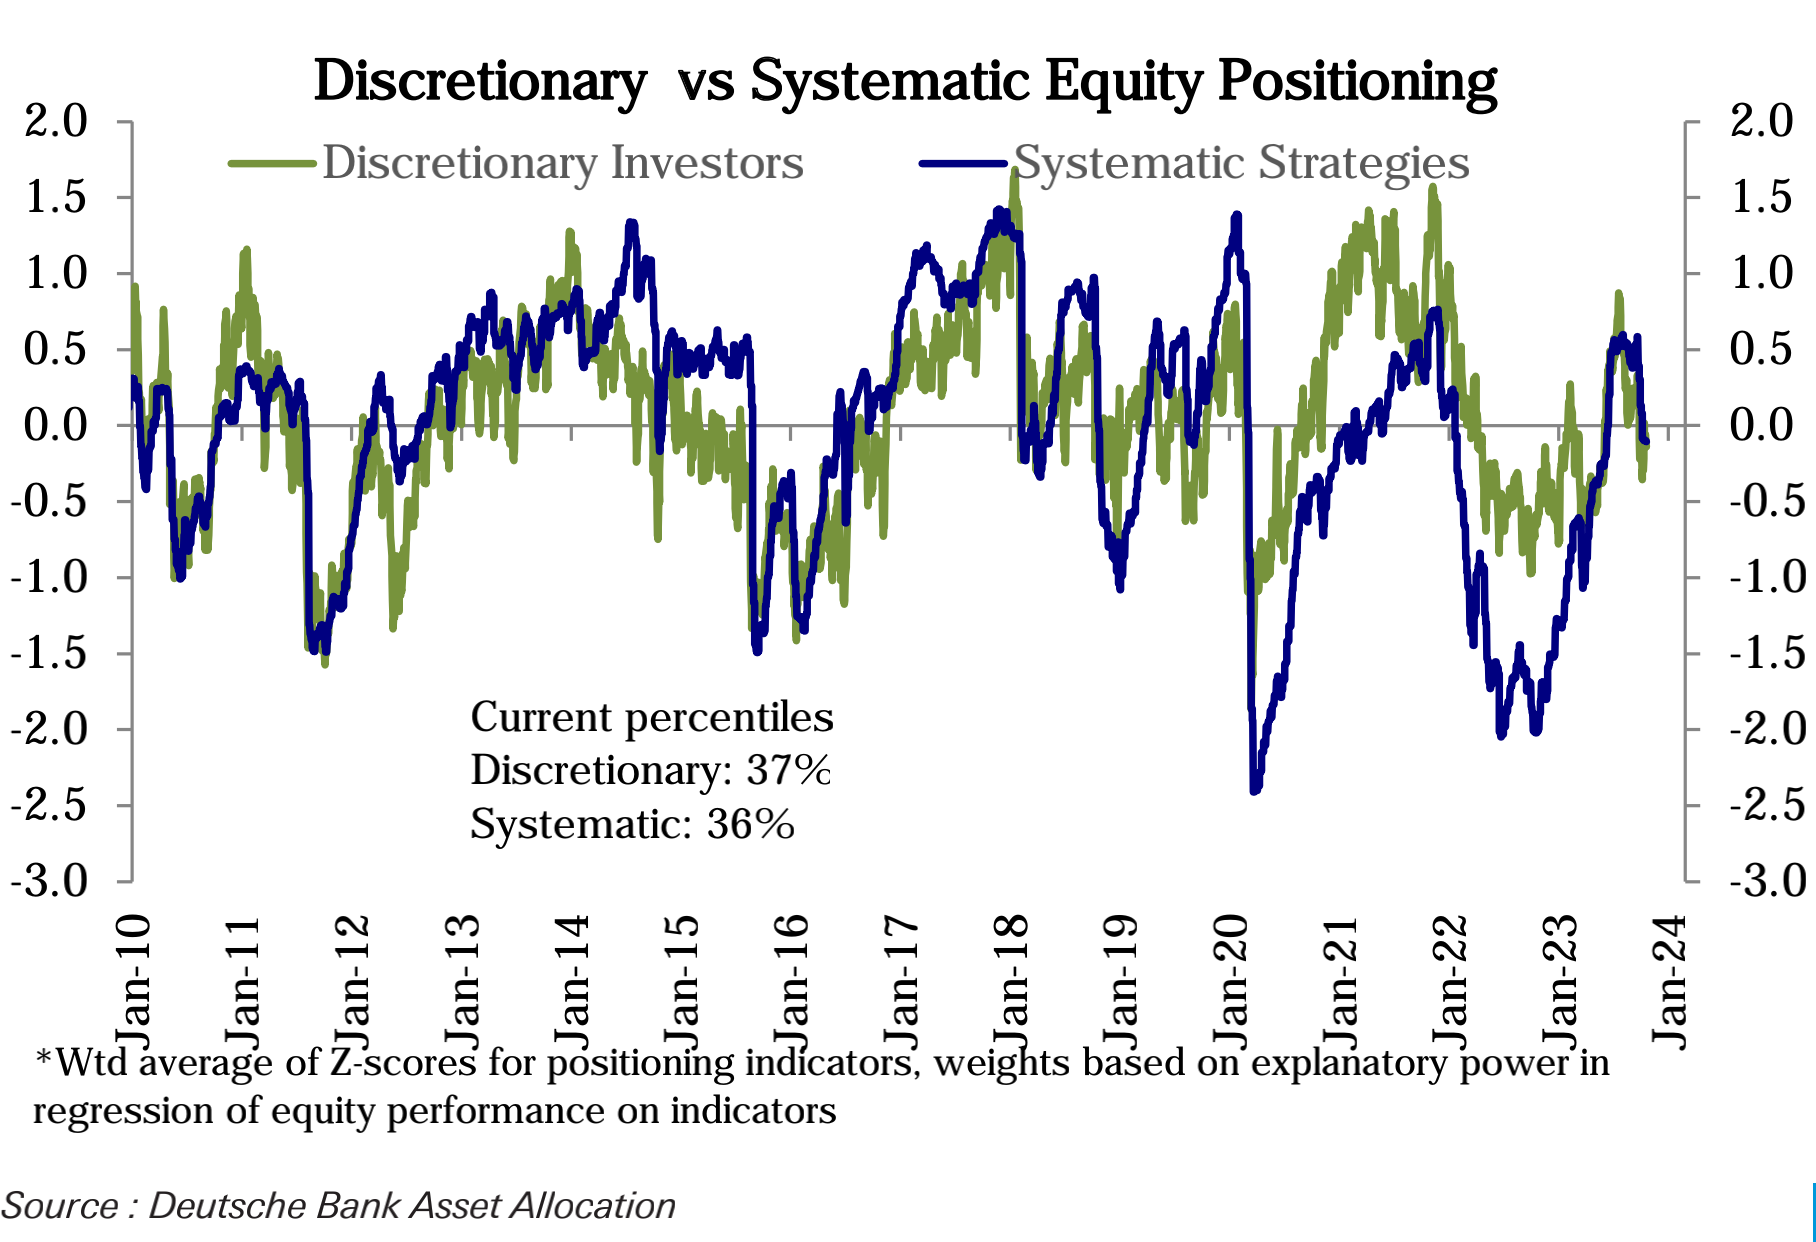
ตำแหน่งนักลงทุนเชิงอัตนัย (เปอร์เซ็นไทล์ที่ 37) และตำแหน่งเชิงกลยุทธ์ที่เป็นระบบ (เปอร์เซ็นไทล์ที่ 36) ลดลงเล็กน้อยจนต่ำกว่าระดับเป็นกลาง:
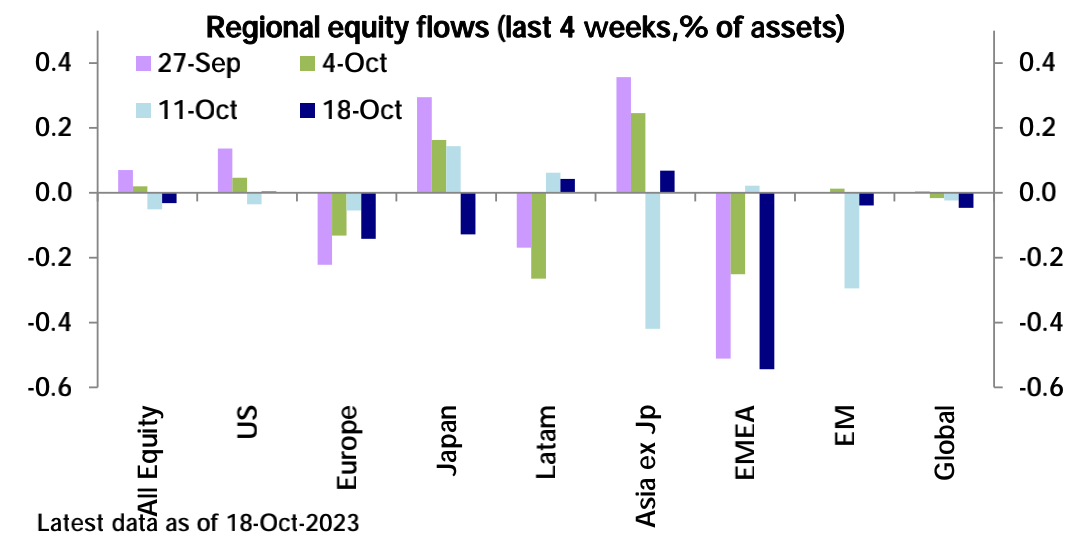
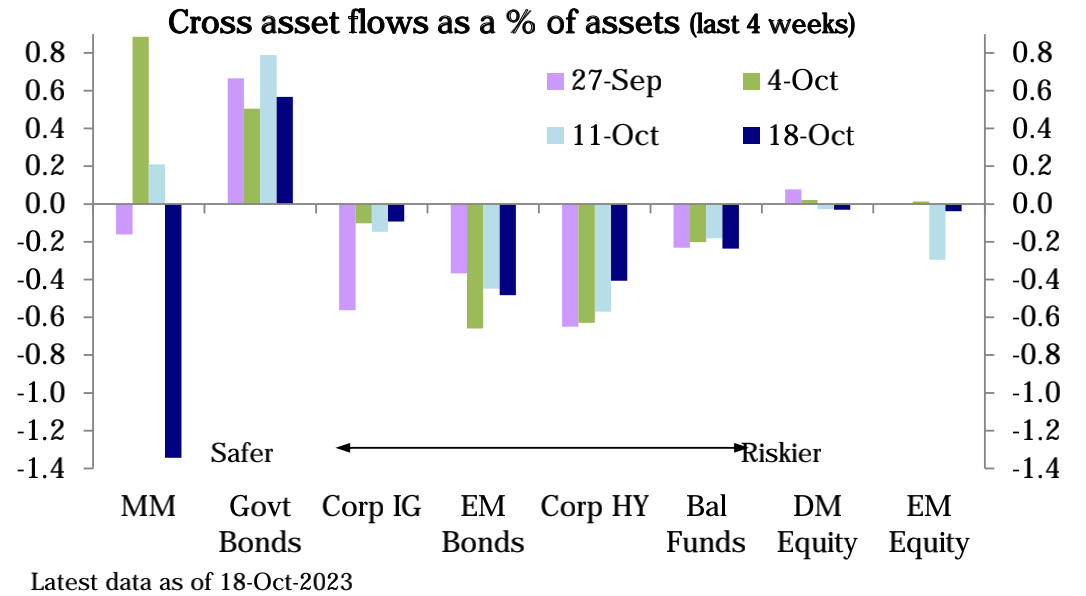
กองทุนหุ้นทั่วโลก (ลบ 5.2 พันล้านดอลลาร์) มีการไหลออกในสัปดาห์ที่สอง สหรัฐอเมริกา (300 ล้านดอลลาร์) ได้รับการไหลเข้าเล็กน้อย ในขณะที่ภูมิภาคหลักอื่นๆ มีการไหลออก การไหลเข้ากองทุนพันธบัตร (2.1 พันล้านดอลลาร์) ชะลอตัวจากสัปดาห์ที่แล้ว
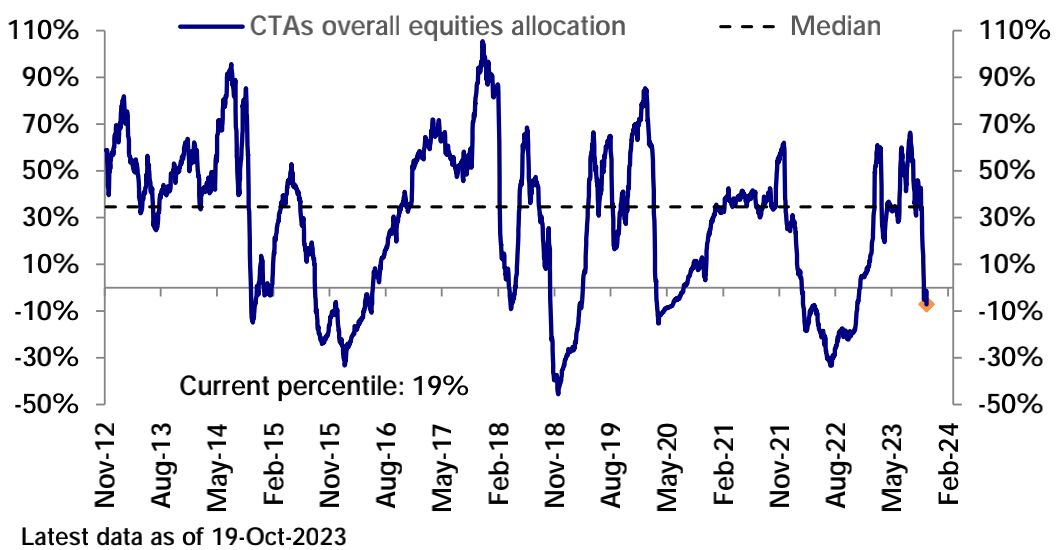
CTA ยังคงลดการจัดสรรหุ้นโดยรวมต่อไปเมื่อสัปดาห์ที่แล้ว หลังจากลดดัชนีลงเป็นครั้งแรกนับตั้งแต่เดือนพฤศจิกายน 2022
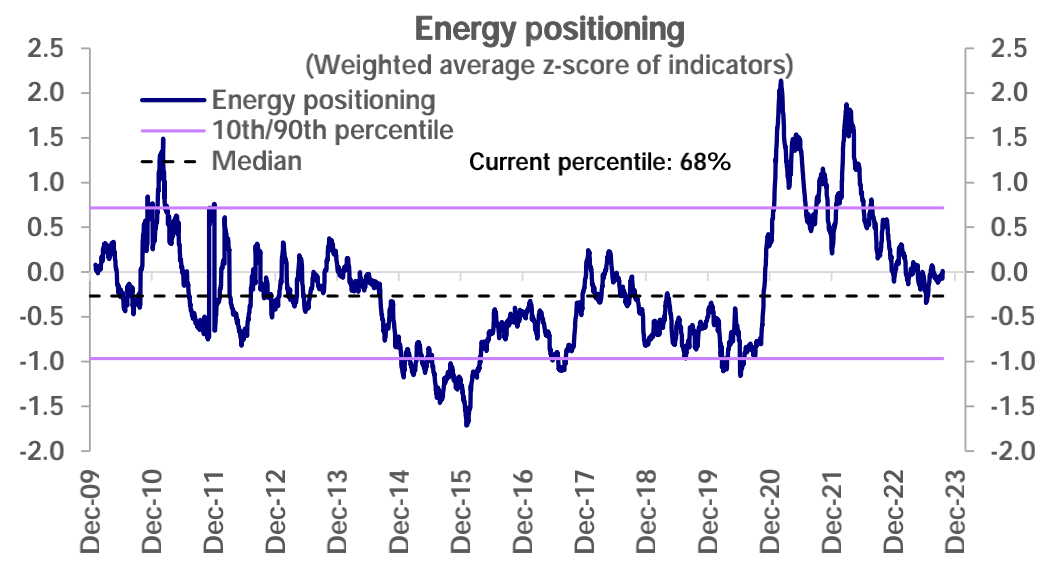
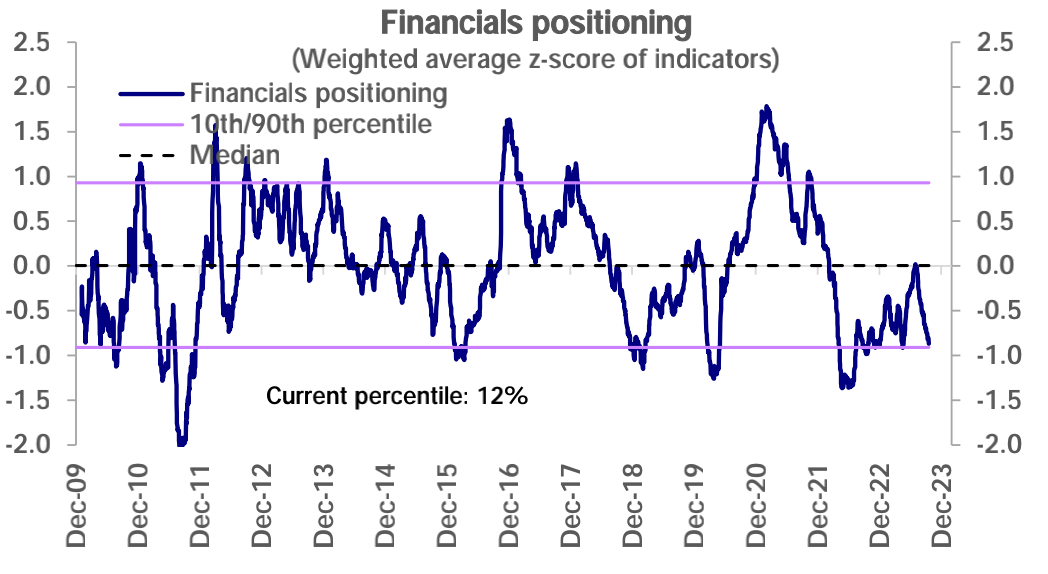
จากมุมมองของอุตสาหกรรม ยกเว้นอุตสาหกรรมพลังงาน (เปอร์เซ็นไทล์ที่ 68) ซึ่งสูงกว่าค่าเฉลี่ย อุตสาหกรรมเกือบทั้งหมดมีการลดลงและต่ำกว่าเปอร์เซ็นไทล์ที่ 50 โดยเฉพาะวัสดุ (เปอร์เซ็นไทล์ที่ 27) และการดูแลสุขภาพ (เปอร์เซ็นไทล์ที่ 17) ตำแหน่งในเปอร์เซ็นไทล์ที่ 12 ) และการเงิน (เปอร์เซ็นไทล์ที่ 12) อยู่ต่ำกว่าค่าเฉลี่ยอย่างเห็นได้ชัด โดยมีตำแหน่งในภาคสาธารณูปโภค (เปอร์เซ็นไทล์ที่ 5) และอสังหาริมทรัพย์ (เปอร์เซ็นไทล์ที่ 2) อยู่ในระดับต่ำมาก
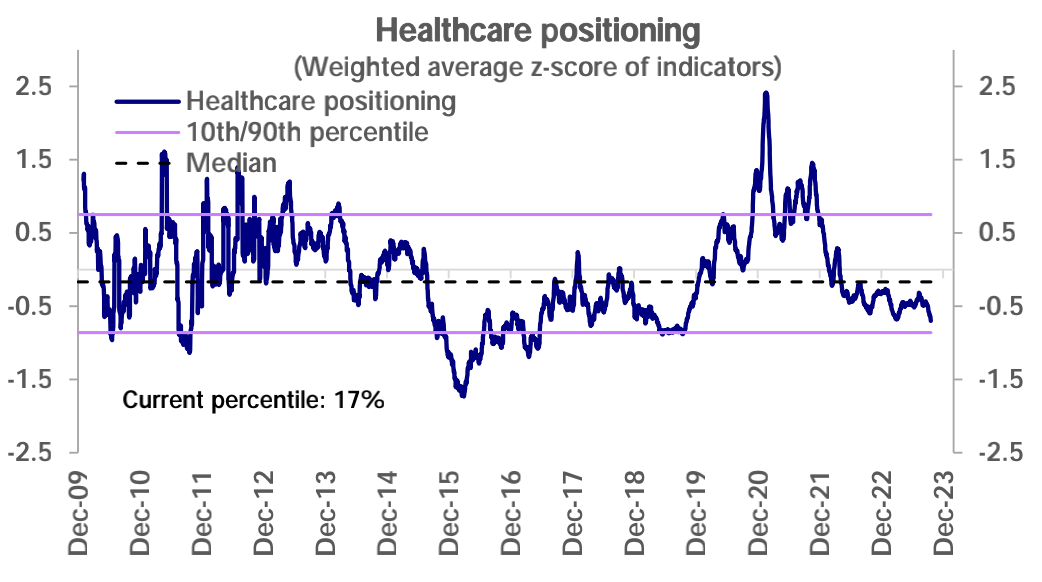
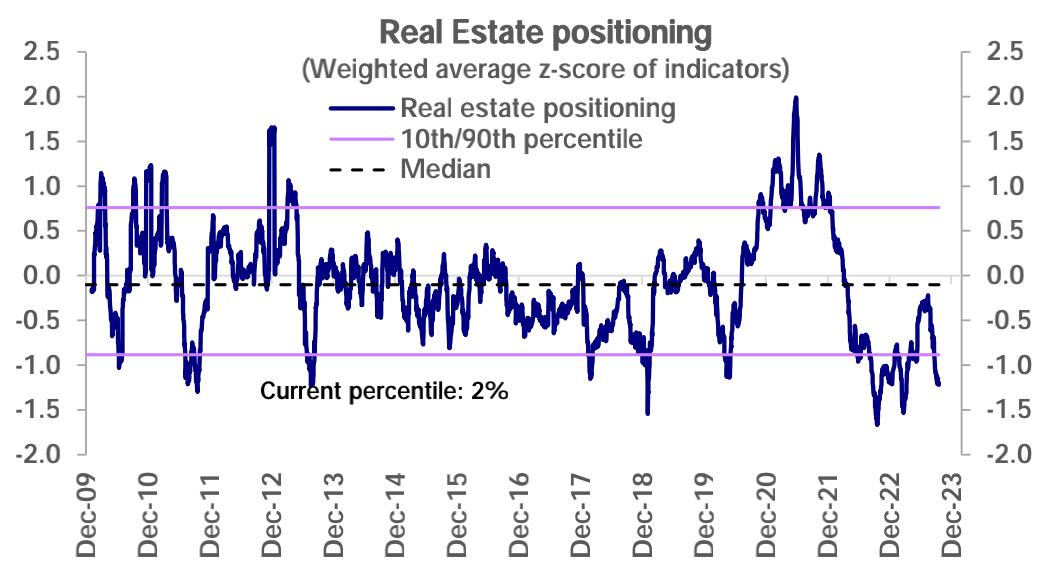
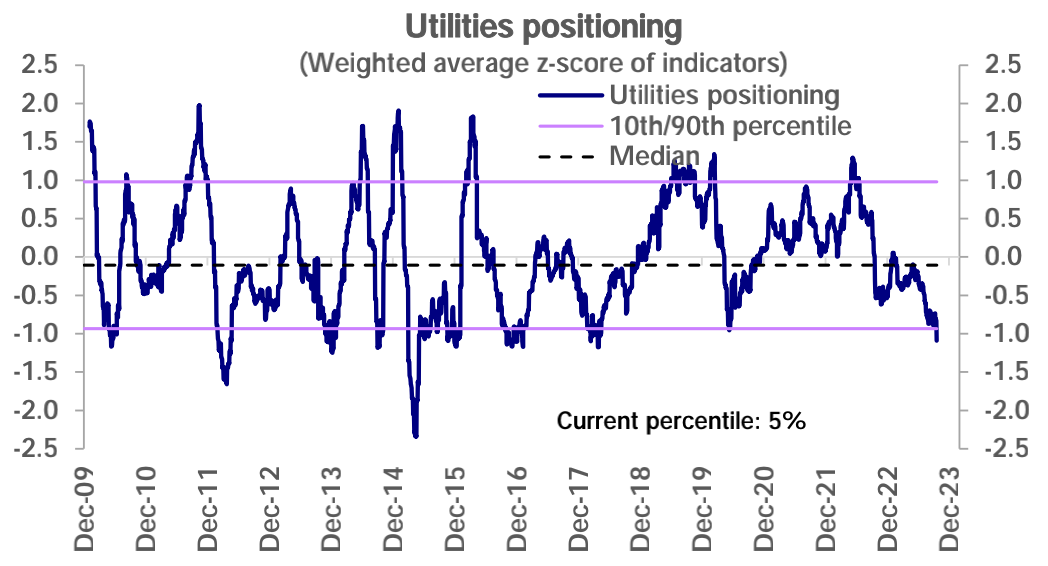
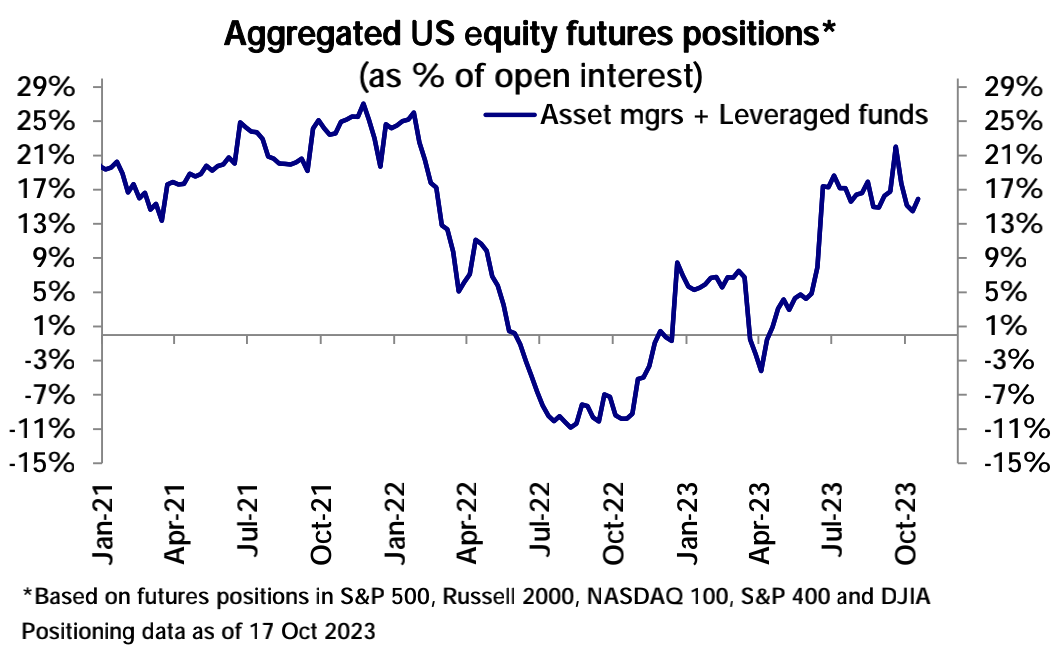
ข้อมูลสัญญาซื้อขายล่วงหน้าของ CFTC แสดงให้เห็นการเพิ่มขึ้นของสถานะ Long สุทธิในหุ้นโดยรวม โดยที่ Long Net สุทธิเพิ่มขึ้นใน SP 500 และ Nasdaq 100 ในขณะที่สถานะ Short สุทธิใน Russell 2000 ลดลง
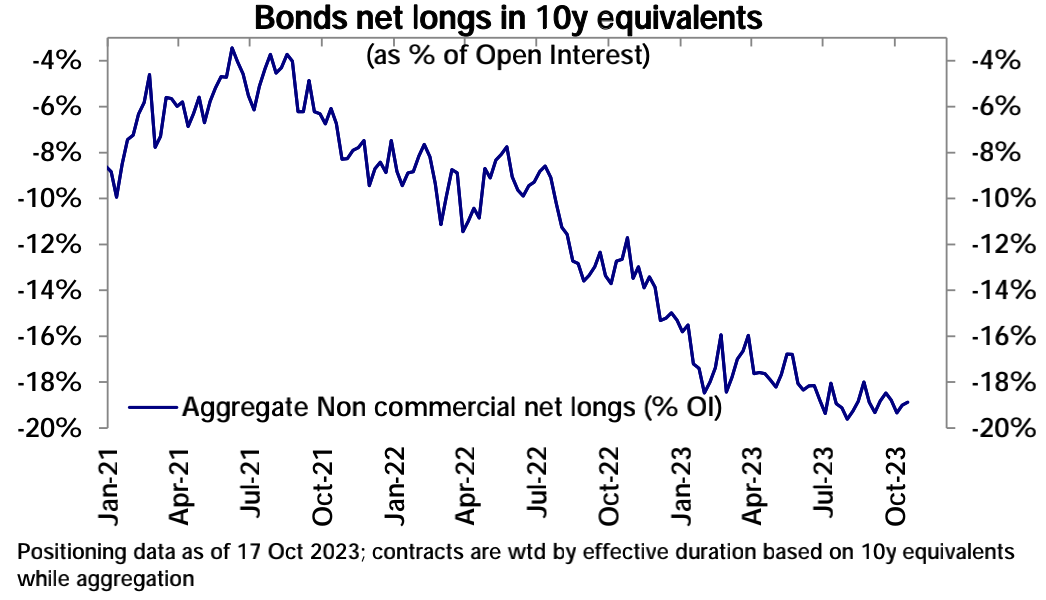
ในพันธบัตร ภาวะ Shorting สุทธิโดยรวมลดลงเล็กน้อย เนื่องจากการลดลงของ Shorting สุทธิในช่วง 10 ปีและ 30 ปีมีมากกว่าการเพิ่มขึ้นในช่วง 2 ปีและ 5 ปี
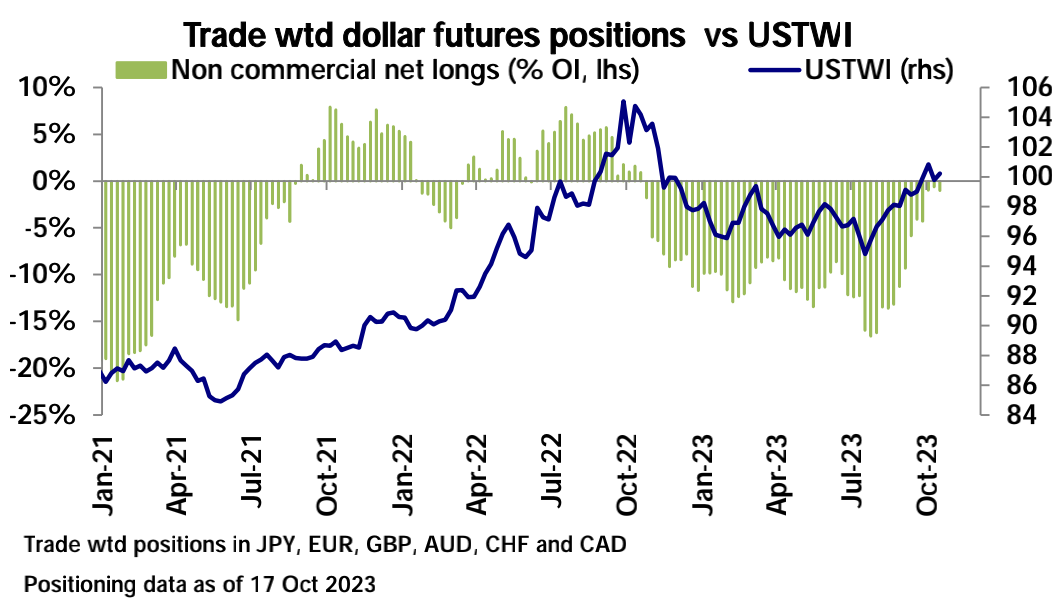
ในด้าน FX เมื่อ longs สุทธิในสกุลเงินยูโรเพิ่มขึ้น กางเกงขาสั้นสุทธิโดยรวมในสกุลเงินดอลลาร์สหรัฐก็เพิ่มขึ้นเล็กน้อย:
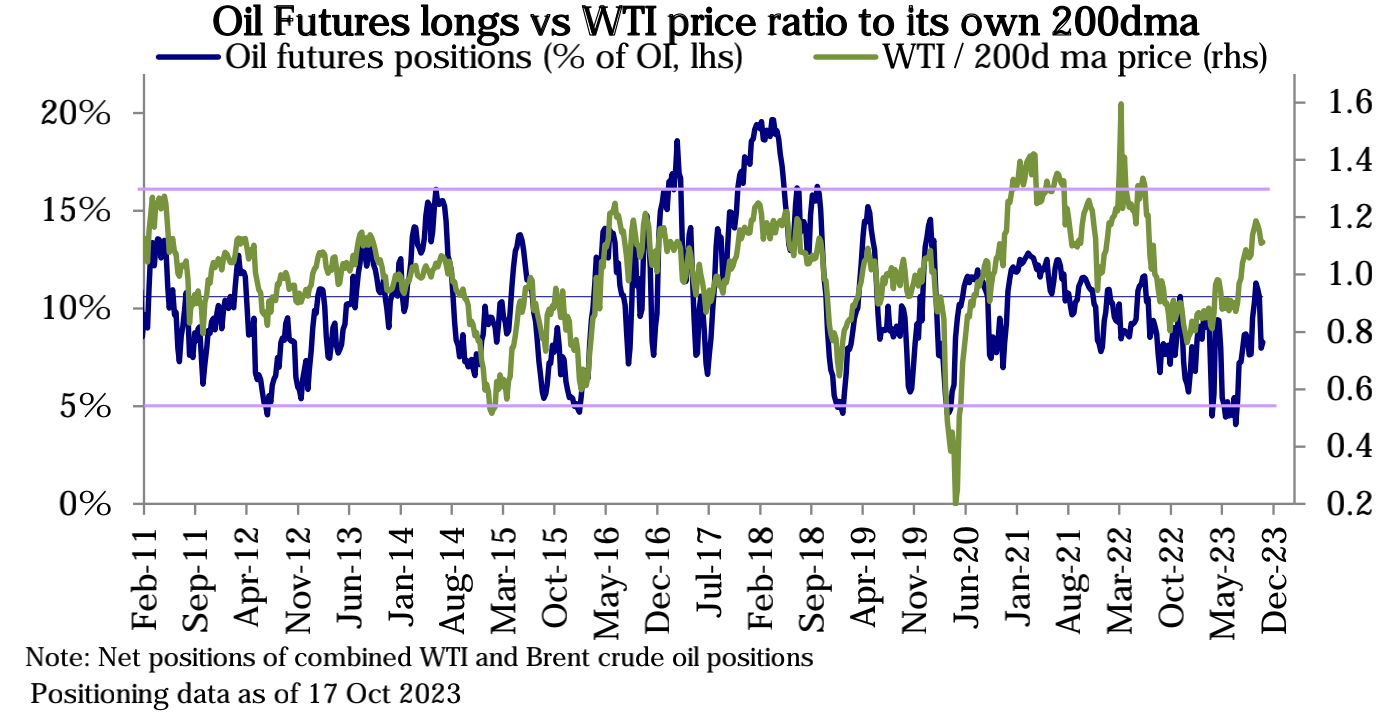
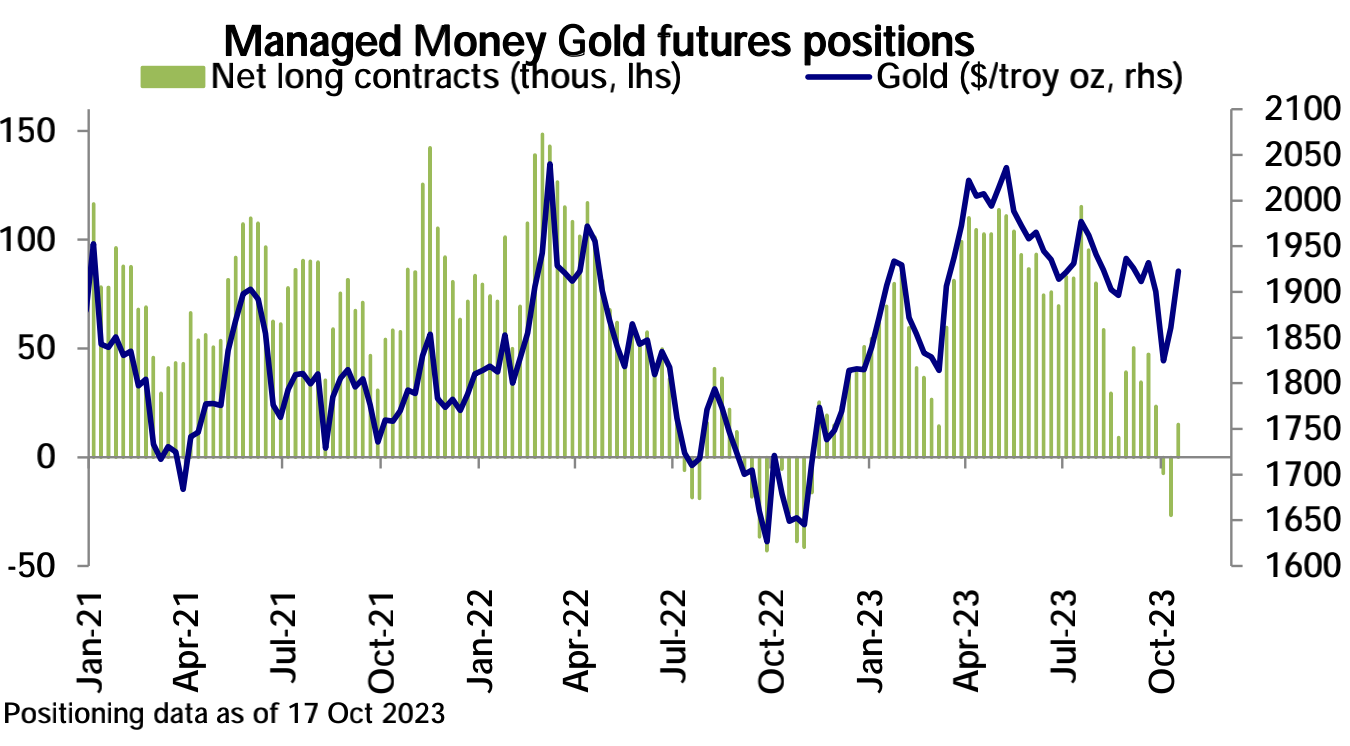
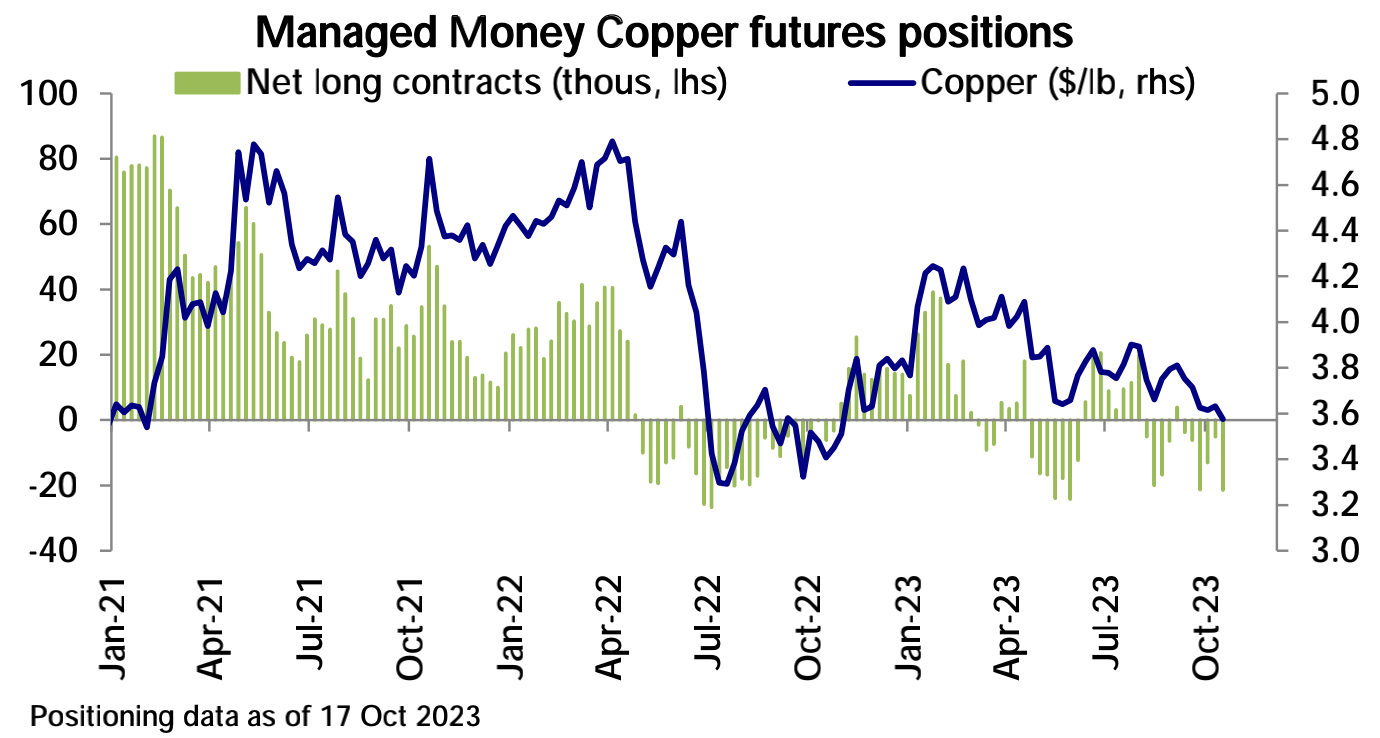
ในแง่ของสินค้าโภคภัณฑ์ สถานะ Long สุทธิในน้ำมันดิบเพิ่มขึ้นเล็กน้อย โดยพื้นฐานแล้วสถานะ Short สุทธิในเงินยังคงไม่เปลี่ยนแปลง ในขณะที่สถานะของทองคำและเงินเปลี่ยนจากสถานะ Short สุทธิเป็น Net Long และสถานะ Short สุทธิในทองแดงก็เพิ่มขึ้นอีก
ตัวบ่งชี้ความรู้สึก
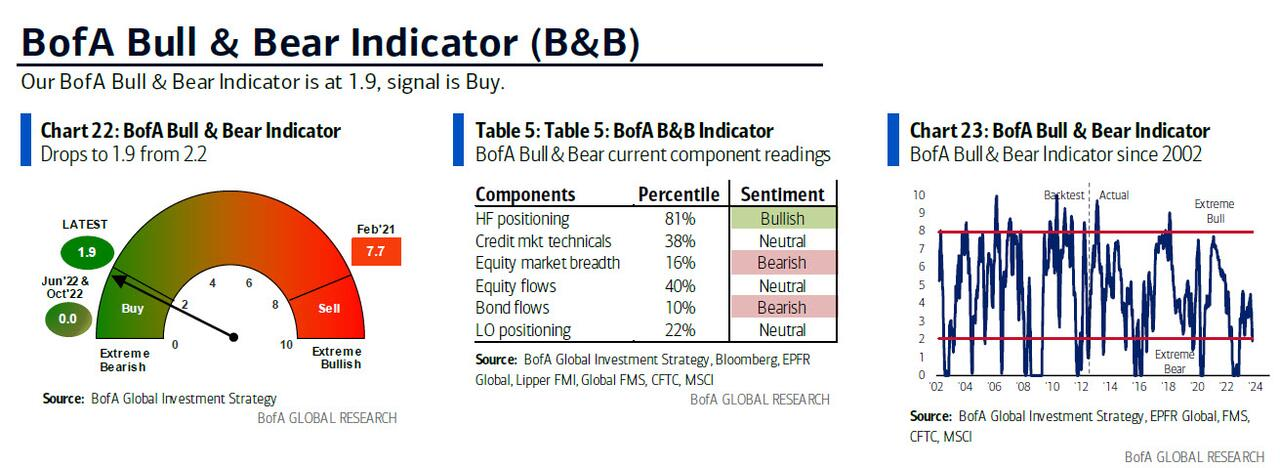
ตัวบ่งชี้ภาวะกระทิงและหมีของ Bank of America เข้าสู่ช่วง ภาวะหมีมาก Hartnett หัวหน้านักยุทธศาสตร์การลงทุนของ Bank of America กล่าวไว้ ซึ่งหมายความว่าสัญญาณการซื้อย้อนกลับสำหรับสินทรัพย์เสี่ยงได้เกิดขึ้น: ในอดีต 3 วันหลังจากการซื้อ signal ผลตอบแทนเฉลี่ยต่อเดือนหมายถึงอัพไซด์ 5.4% สำหรับหุ้นสหรัฐ, 7.6% สำหรับหุ้นทั่วโลก และ 9.1% สำหรับพันธบัตรระดับการลงทุน
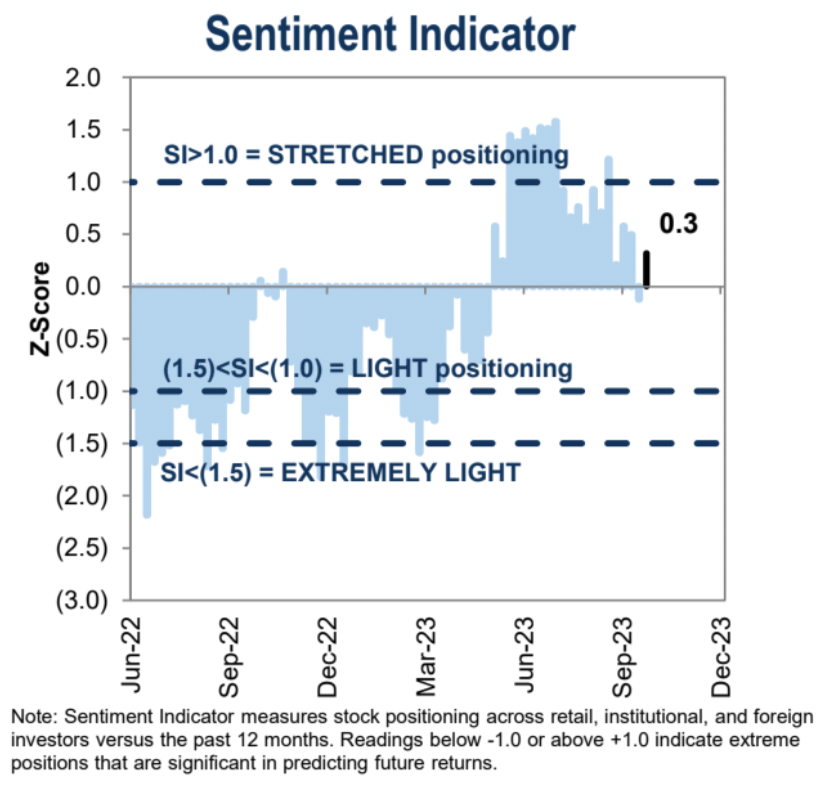
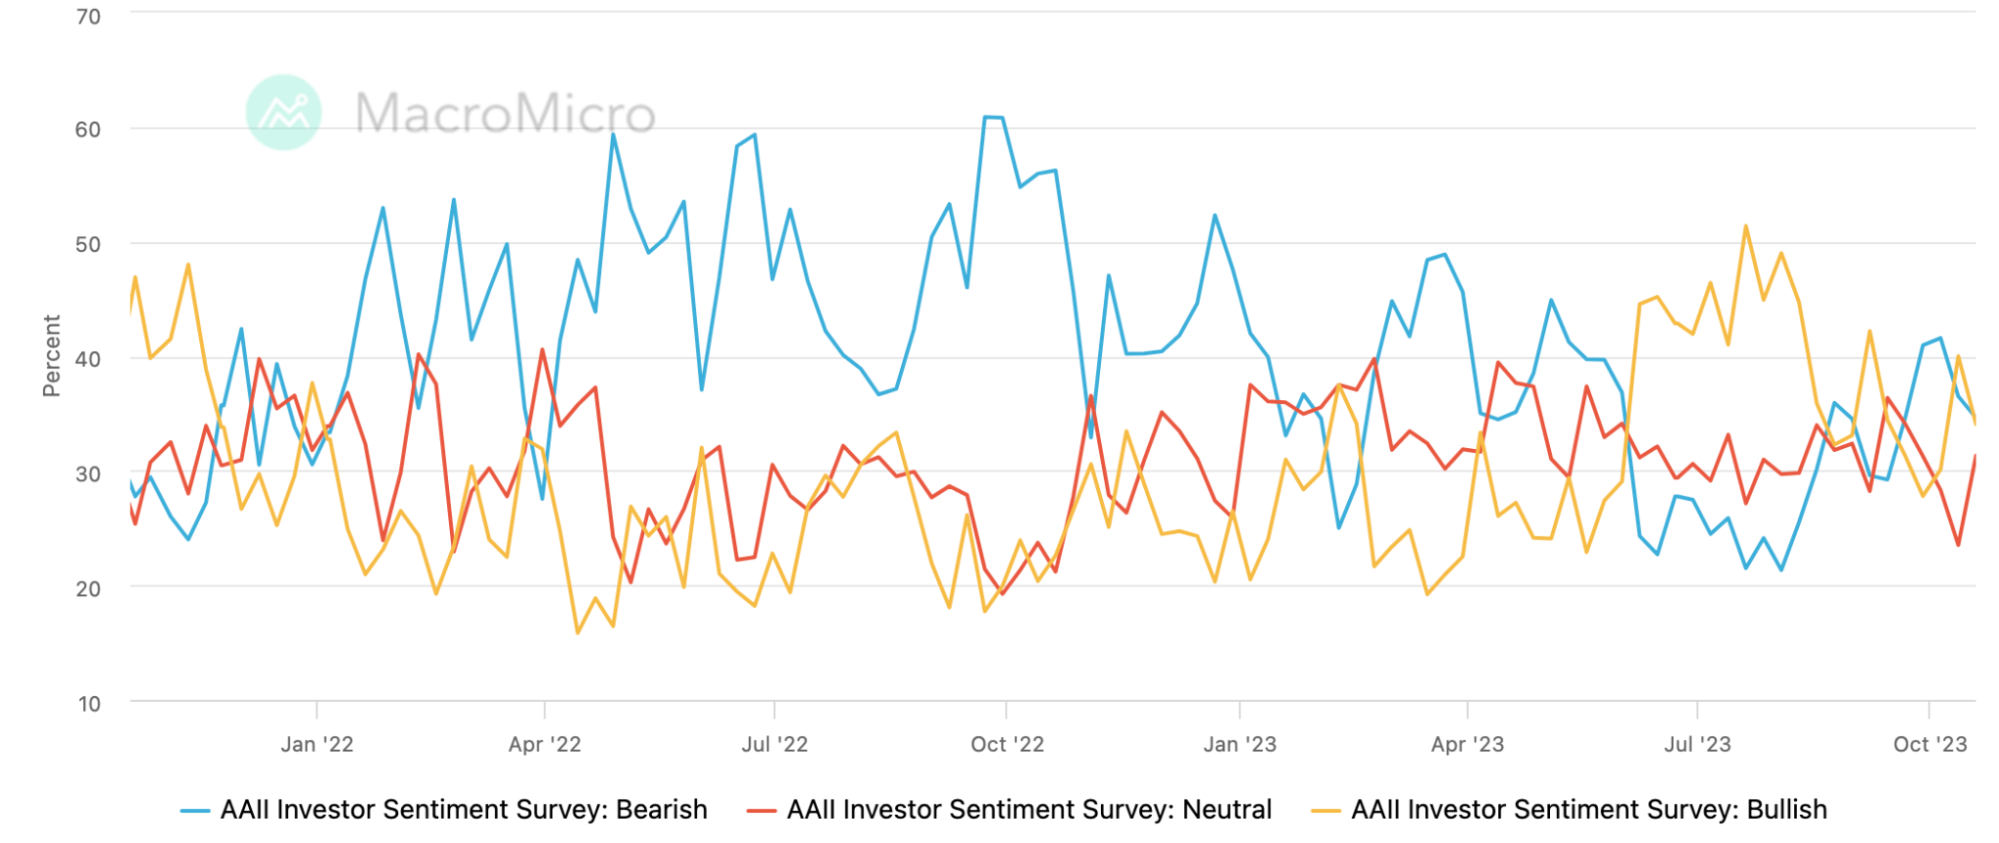
สัดส่วนของตำแหน่งยาวและสั้นในการสำรวจ AAII ลดลงพร้อมกัน และสัดส่วนของมุมมองที่เป็นกลางเพิ่มขึ้น โดยเน้นว่าตลาดเข้าสู่ระยะที่พันกัน: