






ในยุคที่อัตราดอกเบี้ยสูงขึ้น Circle จะแก้ปัญหาภาวะที่กลืนไม่เข้าคายไม่ออกของอุปทาน USDC ที่ลดลงได้อย่างไร


ผู้เขียนต้นฉบับ: Matías Andrade และ Kyle Waters
การรวบรวมต้นฉบับ: Deep Chao TechFlow
โมเมนตัมของการเติบโตของเหรียญที่มีเสถียรภาพเป็นข้อบ่งชี้ที่ชัดเจนว่าความต้องการดอลลาร์ดิจิทัลบนบล็อกเชนสาธารณะกำลังเฟื่องฟู แพลตฟอร์มเหล่านี้ทำงานตลอด 24 ชั่วโมงทุกวัน 365 วันต่อปี ข้ามพรมแดนและเขตเวลา ในบรรดายักษ์ใหญ่ด้าน Stablecoin การเพิ่มขึ้นของ Circle ในฐานะผู้ให้บริการ USDC เหรียญ Stablecoin ที่ใหญ่ที่สุดในประเทศนั้นน่าประทับใจ อย่างไรก็ตาม การเริ่มต้นปี 2023 นำมาซึ่งความท้าทายชุดใหม่ อุปทาน USDC บน Ethereum (ซึ่งคิดเป็นส่วนใหญ่ของอุปทาน USDC ทั้งหมด) ลดลงจาก 41.5 พันล้านดอลลาร์ในช่วงต้นปี เหลือประมาณ 23 พันล้านดอลลาร์ในขณะนี้ ซึ่งลดลง 44% เนื่องจากการไถ่ถอนเกินกว่าการออกใหม่
ในบทความนี้ เราจะวิเคราะห์การสูญเสียอุปทานของ USDC และผลกระทบต่อ Circle เราแบ่งอุปทานของ USDC ในปัจจุบันออกเป็นหมวดหมู่ต่างๆ เพื่อระบุบริเวณที่มีการเสื่อมถอยที่เด่นชัดที่สุด คำถามเร่งด่วนยังคงอยู่: การหดตัวของอุปทานนี้เป็นสาเหตุของความกังวลหรือไม่? นอกจากนี้ โมเดลธุรกิจนี้สามารถยังคงมีความยืดหยุ่นในสภาพแวดล้อมทางเศรษฐกิจมหภาคที่มีอัตราดอกเบี้ยสูงขึ้นได้หรือไม่
ด้วยการผสมผสานการวิเคราะห์แบบออนไลน์และข้อมูลเชิงลึกทางการเงินนอกเครือข่าย โดยส่วนใหญ่มาจากเอกสารที่ยื่นต่อ SEC ต่อสาธารณะและรายงานการตรวจสอบของ Circle เราจะพิจารณาผลกระทบอย่างครอบคลุมไม่เพียงแต่ต่อระบบนิเวศบล็อกเชนเท่านั้น แต่ยังรวมถึง Circle ในฐานะองค์กรด้วย โดยเฉพาะอย่างยิ่งเมื่อพิจารณาว่า วงกลม วิสัยทัศน์ที่จะออกสู่สาธารณะ ด้วยการสังเคราะห์ข้อมูลแบบออฟไลน์และแบบออนไลน์นี้ เราจะประเมินแง่มุมของการเข้ารหัสลับและผลกระทบทางธุรกิจในวงกว้างสำหรับ Circle
USDC ที่หายไป 18 พันล้านดอลลาร์
แม้ว่าปัจจุบันจะมีมูลค่า 23 พันล้านดอลลาร์ แต่แนวอุปทานของ USDC ยังคงซับซ้อน ซึ่งยังคงแสดงถึงการเพิ่มขึ้นเกือบ 10 เท่าเมื่อเทียบกับอุปทานเมื่อสามปีที่แล้ว แต่ก็ลดลงอย่างมากจากระดับสูงสุดที่มากกว่า 47 พันล้านดอลลาร์ในต้นปี 2565 ระยะที่น่าทึ่งที่สุดของการสูญเสียอุปทานของ USDC ในปี 2022 เกิดขึ้นในไตรมาสที่ 1 ซึ่งตรงกับการล่มสลายของธนาคาร Silicon Valley (SVB) ซึ่งเป็นเหตุการณ์ที่เราได้วิเคราะห์อย่างเจาะลึกมาก่อน หลังจากเหตุการณ์นี้ อุปทานของ USDC ลดลงถึง 10 พันล้านดอลลาร์ในเดือนมีนาคมเพียงเดือนเดียว
แต่ SVB ไม่ใช่เหตุการณ์ที่เกิดขึ้นเดี่ยวๆ การเพิ่มการตรวจสอบของรัฐบาลและกฎระเบียบของผู้ให้บริการ Stablecoin ในประเทศ (บางคนเรียกว่า Operation Suffocation 2.0) เพิ่มความซับซ้อนอีกชั้นหนึ่ง ผู้ออกต่างประเทศ เช่น Tether ได้รับประโยชน์อย่างมาก โดยอุปทานเพิ่มขึ้นจาก 70 พันล้านดอลลาร์เป็น 77 พันล้านดอลลาร์ในช่วงเวลาเดือนมีนาคม 2023 เพียงอย่างเดียว
รูปแบบของอัตราดอกเบี้ยที่สูงขึ้นในปัจจุบันก็เป็นตัวแปรที่สำคัญเช่นกัน สำหรับผู้ถือ USDC การเปลี่ยนแปลงนี้มาพร้อมกับค่าเสียโอกาสที่ชัดเจน ผู้ดำเนินการเหรียญ stablecoin ที่มีอยู่ เช่น Circle จะไม่ส่งต่อดอกเบี้ยที่เกิดจากทุนสำรองโดยตรงไปยังผู้ถือโทเค็น USDC บนเครือข่าย - นี่คือสิ่งที่เราจะสำรวจในเชิงลึกในภายหลัง
อย่างไรก็ตาม อุปทาน USDC ที่ลดลงอย่างมากดูเหมือนจะชะลอตัวลง ดังแสดงในแผนภูมิด้านล่าง อย่างไรก็ตาม ปริมาณการซื้อขายรายวันสำหรับการไถ่ถอนและการออกยังคงต่ำกว่าระดับก่อน SVB ที่จะล่มสลาย
โครงสร้างการหดตัวของอุปทานของ USDC ในปี 2023 นำเสนอเรื่องราวที่หลากหลาย แต่มีแนวโน้มหลายประการที่โดดเด่น ที่นี่เราแบ่งอุปทานตามหมวดหมู่ต่างๆ:
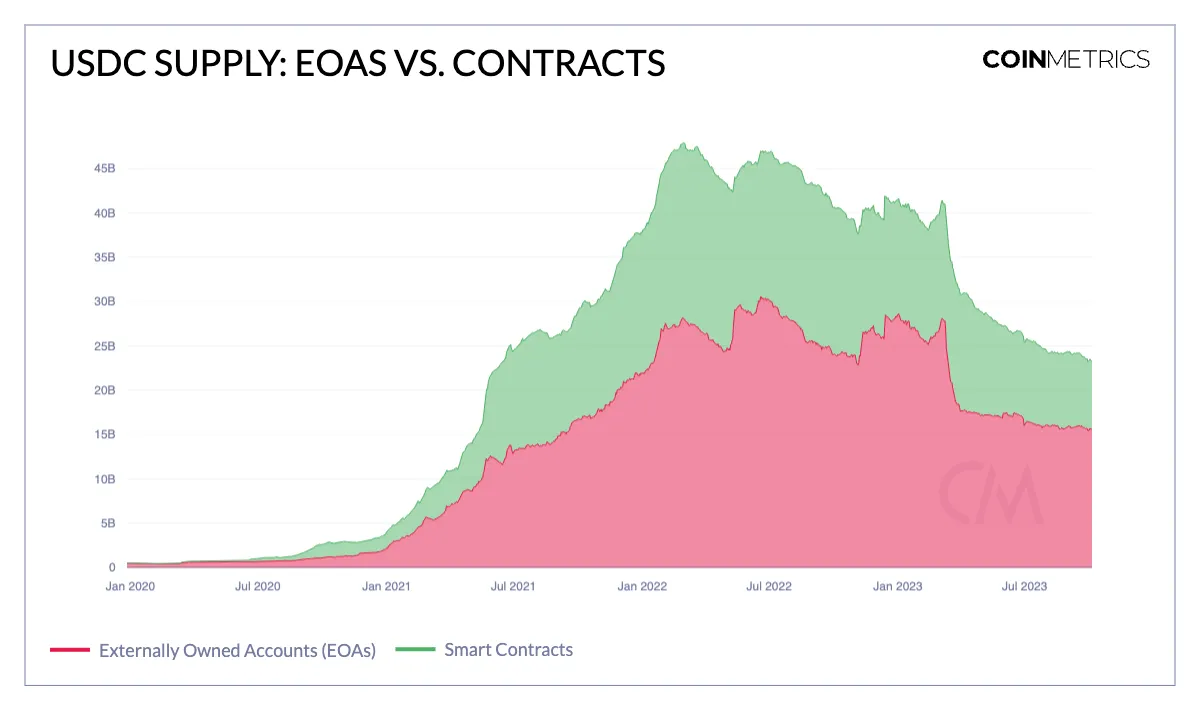
โดย EOA และสัญญาอัจฉริยะ
อันดับแรก เราเปรียบเทียบ USDC ที่ถืออยู่ในสัญญาอัจฉริยะกับ USDC ที่จัดขึ้นในบัญชี Ethereum ปกติ (หรือเรียกอีกอย่างว่า EOA ของบัญชีภายนอกในคำศัพท์เฉพาะของ Ethereum) ปัจจุบัน USDC ประมาณ 7.6 พันล้านดอลลาร์ หรือประมาณหนึ่งในสามของทั้งหมด ถือครองโดยสัญญาอัจฉริยะ ซึ่งลดลง 44% จาก 13 พันล้านดอลลาร์ในช่วงต้นปี 2566 EOA ก็หดตัวเช่นเดียวกัน โดยลดลงจาก 28 พันล้านดอลลาร์เหลือ 15 พันล้านดอลลาร์ สิ่งที่น่าสนใจคือ เนื่องจากผลพวงของวิกฤต SVB ได้คลี่คลายลง สัดส่วนของการสูญเสียอุปทานที่มากขึ้นก็มาจากสัญญาอัจฉริยะ
แบ่งตามขนาดยอดที่อยู่
นอกจากนี้เรายังสามารถแบ่งอุปทาน USDC ตามขนาดกระเป๋าเงินต่างๆ ตามที่คาดไว้ กลุ่มที่มีการขาดทุนมากที่สุดจะมีขนาดใหญ่กว่า ปัจจุบัน Wallets ถือครองเงินมากกว่า 10 ล้านดอลลาร์ในบัญชี USDC มูลค่า 12.5 พันล้านดอลลาร์ เทียบกับ 22.5 พันล้านดอลลาร์เมื่อต้นปีนี้ แม้ว่าการลดลงนี้ส่วนหนึ่งเป็นผลมาจากการกระจายการถือครองกระเป๋าสตางค์ที่บิดเบือน แต่กระเป๋าสตางค์ที่ใหญ่ที่สุดกลับพบว่ามีการหดตัวที่สำคัญที่สุดในแง่ของเปอร์เซ็นต์ ในการเปรียบเทียบ กระเป๋าเงินที่ถือ USDC ระหว่าง $100 ถึง $1,000 พบว่าอุปทาน USDC ของพวกเขาเพิ่มขึ้น 28% เมื่อเทียบเป็นรายปี การขาดทุนในหมวดหมู่กระเป๋าเงินขนาดใหญ่ส่วนใหญ่เกิดขึ้นในช่วงที่ SVB ล่มสลาย ซึ่งเหมาะสมสำหรับผู้ถือครองรายใหญ่ที่จะกระจายการลงทุนของตน
ผู้ถือด้านบน
เราตรวจสอบผู้ถือครอง USDC อันดับต้นๆ เพิ่มเติม ที่อยู่ 1% แรกและ 10% แรกตอนนี้มีสัดส่วนของอุปทาน USDC ทั้งหมดมากกว่าที่เคยทำเมื่อต้นปี 2023 การกระจุกตัวนี้ถึงจุดสูงสุดในช่วงวิกฤต SVB ซึ่งอาจเกิดจากการที่ USDC ถูกส่งไปยังกลุ่มการแลกเปลี่ยนแบบกระจายอำนาจหรือกระเป๋าแลกเปลี่ยน อย่างไรก็ตาม จำนวนบัญชีทั้งหมดที่ถือ USDC เพิ่มขึ้นจาก 1.6 ล้านเป็น 1.8 ล้านในปีนี้
ภาพรวมอุปทานสำหรับ USDC ในปี 2566 มีความซับซ้อน แต่ได้รับแรงผลักดันหลักจากแนวโน้มที่ครอบคลุมสองประการ ได้แก่ การโยกย้ายหลัง SVB ไปยังเหรียญมีเสถียรภาพนอกชายฝั่ง และอัตราดอกเบี้ยที่เพิ่มขึ้นซึ่งจูงใจให้เงินทุนไล่ล่าผลตอบแทนที่สูงขึ้น แม้ว่าความไม่แน่นอนอาจทำให้ด้านอุปทานขุ่นมัว แต่อัตราดอกเบี้ยที่เพิ่มขึ้นกำลังส่งเสริมการดำเนินธุรกิจของ Circle
คลังของเซอร์เคิล
ข้อดีประการหนึ่งของการออกแบบ Stablecoin คือความโปร่งใสในการจัดหา ซึ่งสามารถตรวจสอบได้แบบเรียลไทม์ (อย่างน้อยก็เท่าที่เกี่ยวข้องกับข้อมูลในบล็อกเชน) อย่างไรก็ตาม หากเราพิจารณางบการเงินของ Circle และรายงานการตรวจสอบรายเดือนด้วย เราก็สามารถเริ่มสร้างแบบจำลองคลัง USDC ของ Circle และวิธีการดำเนินการ โดยเฉพาะอย่างยิ่งความสามารถในการทำกำไร
หากเราดูที่ Circle Reserve Fund ของ BlackRock เราจะเห็นว่าแสดงรายการพอร์ตโฟลิโอแยกตามอายุของสินทรัพย์ลงทุน โดยสินทรัพย์ทั้งหมดจะครบกำหนดภายใน 2 เดือน และ 65% มีอายุครบกำหนดภายในสินทรัพย์ระหว่าง 1-7 วัน การประมาณการนี้อิงจากการจัดสรรพอร์ตโฟลิโอตามสัดส่วนคงที่ไปยังการซื้อคืนแบบย้อนกลับข้ามคืนและธนบัตร 4 รอบที่ 70% และ 30% ตามลำดับ
ขนาดของพอร์ตโฟลิโอคาดว่าจะเท่ากับอุปทานของ USDC ในปัจจุบัน ซึ่งอาจไม่ได้เป็นตัวแทนการดำเนินงานคลังของ Circle อย่างสมบูรณ์ โดยเฉพาะอย่างยิ่งการดำเนินการไถ่ถอน แต่ควรมีสัดส่วนและสม่ำเสมอ อย่างไรก็ตาม สิ่งนี้ควรถือเป็นการประมาณการผลตอบแทนรายวันที่คาดหวังจากการลงทุนเหล่านี้อย่างไร้เดียงสา เนื่องจากไม่สนใจต้นทุนการทำธุรกรรม ต้นทุนแบบโรลโอเวอร์ และค่าธรรมเนียมการจัดการที่จะเกิดขึ้นในการจัดการพอร์ตโฟลิโอนี้
ด้วยการใช้ข้อมูลของ FRED เราสามารถประมาณผลตอบแทนที่หลักทรัพย์เหล่านี้จะสร้างได้โดยใช้อัตราเงินกองทุนของรัฐบาลกลางที่มีประสิทธิภาพเพื่อประมาณการผลตอบแทนจากการลงทุนซื้อคืนแบบย้อนกลับข้ามคืน และอัตรากระทรวงการคลัง 4 รอบเพื่อประมาณการผลตอบแทนจากส่วนที่เหลือของสินทรัพย์เหล่านี้ที่ 70% และ 30% ตามลำดับ
ดังที่แสดงในแผนภูมิด้านบน ผลตอบแทนรายวันมีความสัมพันธ์อย่างมากกับอัตราดอกเบี้ย แม้ว่าอุปทานของ USDC จะถึงจุดสูงสุดในต้นปี 2022 แต่รายได้รายวันโดยประมาณกลับถึงจุดสูงสุดในต้นปี 2023 หลังจากที่อุปทานลดลงเกือบ 7 พันล้านดอลลาร์ แม้กระทั่งทุกวันนี้ ด้วยอุปทานที่ต่ำกว่าระดับ 18 พันล้านดอลลาร์เมื่อต้นปีนี้ รายได้ดอกเบี้ยยังคงสูงกว่าระดับในปี 2021 เมื่ออุปทานของ USDC เทียบเคียงได้กับระดับปัจจุบัน สิ่งนี้พูดถึงจำนวนมากเกี่ยวกับรูปแบบธุรกิจของเหรียญ stablecoin ที่เป็นหลักประกันโดยคำสั่ง ซึ่งแสดงให้เห็นว่าความอ่อนไหวของอัตราดอกเบี้ยกำลังกลายเป็นปัจจัยชี้ขาดที่ขับเคลื่อนความสามารถในการทำกำไรมากขึ้น
การใช้ข้อมูลรายไตรมาสในแผนภูมิด้านบนเราสามารถเปรียบเทียบตัวเลขเหล่านี้กับรายได้ดอกเบี้ยสำรองของ Circle ที่เปิดเผยในรายงานผลประกอบการ เราเห็นว่าพวกเขารายงานรายได้ดอกเบี้ย 274 ล้านดอลลาร์ในไตรมาสที่ 3 ปี 2565 ซึ่งคล้ายกับประมาณการของเราที่ 240 ล้านดอลลาร์ แต่เมื่อเราคำนึงถึงข้อมูลและการไถ่ถอนทั้งหมดสำหรับปีปัจจุบัน โมเดลที่เรียบง่ายนี้ดูเหมือนจะไม่ทำงาน . การไม่มีงบการเงินสาธารณะหลังปี 2022 เป็นอุปสรรคต่อการตรวจสอบโมเดลของเรา ถึงกระนั้น ก็เป็นที่น่าสังเกตว่า Circle รายงานรายได้ที่สูงขึ้นในช่วงครึ่งแรกของปีนี้เพียงอย่างเดียว (เมื่อพิจารณาถึงธุรกิจทั้งหมดของ Circle) มากกว่าในปีที่แล้วทั้งหมด โดยอยู่ที่ 779 ล้านดอลลาร์ เทียบกับ 772 ล้านดอลลาร์
แม้ว่าความสนใจใน Stablecoin จะเพิ่มขึ้น โดยได้รับแรงกระตุ้นจากข่าวเกี่ยวกับ Stablecoin ของ Paypal ปัจจัยเชิงโครงสร้างที่ผลักดันให้เกิดการยอมรับ Stablecoin ก็กำลังเปลี่ยนแปลงไป สิ่งสำคัญที่สุดคืออัตราดอกเบี้ยที่สูงขึ้น ค่าเสียโอกาสที่เพิ่มขึ้นในการถือเงินสดอาจผลักดันให้ผู้ใช้ Stablecoin หันมาลงทุนในรายได้ เช่น กองทุนตลาดเงิน ซึ่งให้ผลตอบแทนที่มากกว่า 5% เมื่อเทียบกับผลตอบแทนต่อปีที่น้อยกว่า 2% ในช่วงไม่กี่ปีที่ผ่านมา นอกจากนี้ อัตราผลตอบแทนที่มั่นคงกำลังเริ่มได้รับการยอมรับ เช่น sDAI และ sFRAX และ Coinbase ให้ผลตอบแทน 5% สำหรับ USDC
สรุป
ความผันผวนอย่างรุนแรงในอุปทานของ USDC ในปี 2566 รวมถึงผลกระทบจากวิกฤต SVB และการตรวจสอบกฎระเบียบที่เพิ่มขึ้น ทำให้เกิดสภาพแวดล้อมที่ท้าทายสำหรับธุรกิจ Circle ประสบความสำเร็จในการใช้ประโยชน์จากการเปลี่ยนแปลงของอัตราดอกเบี้ยแบบเดียวกันเพื่อส่งเสริมการดำเนินธุรกิจ แม้ว่าอุปทานจะลดลงอย่างมากก็ตาม การเปลี่ยนแปลงของสภาวะเศรษฐกิจมหภาคและภูมิทัศน์ของเหรียญที่มีเสถียรภาพที่กำลังพัฒนา ทางเลือกอื่นที่แสดงโดยเหรียญที่มีเสถียรภาพด้านผลตอบแทน เน้นย้ำถึงความจำเป็นในการปรับตัวและนวัตกรรม ความร่วมมือเชิงกลยุทธ์ของ Circle กับ Coinbase ซึ่งให้ผลตอบแทนที่แข่งขันได้กับ USDC แสดงให้เห็นถึงความจำเป็นในการใช้มาตรการเชิงรุกในสภาพแวดล้อมที่มีการพัฒนาอย่างรวดเร็วนี้ ในขณะที่ Circle พิจารณาที่จะเผยแพร่สู่สาธารณะ ความสามารถในการฝ่าฟันความวุ่นวายเหล่านี้จะเป็นข้อพิสูจน์ถึงความเฉียบแหลมทางธุรกิจและวิสัยทัศน์สำหรับอนาคตของสกุลเงินดิจิทัล





