


ภาพรวมของ 3 โปรโตคอล DeFi: หนี้ในเครือข่ายของสหรัฐฯ ที่ไม่ได้รับอนุญาต


เริ่มตั้งแต่เดือนมีนาคม 2565 ธนาคารกลางสหรัฐจะขึ้นอัตราดอกเบี้ยต่อไป โดยขึ้นอัตราดอกเบี้ยเป็น 4.75% ถึง 5% ในคราวเดียว ซึ่งอาจกล่าวได้ว่าเป็นวงจรการปรับขึ้นอัตราดอกเบี้ยที่เร็วและใหญ่ที่สุดในประวัติศาสตร์
อัตราดอกเบี้ยรัฐบาลกลาง 5% หมายความว่าคุณไม่ต้องทำอะไรเลย และคุณสามารถเพลิดเพลินไปกับอัตราดอกเบี้ยที่ปราศจากความเสี่ยงที่ใกล้เคียงกับ 5% โดยนำเงินของคุณไปลงทุนในกองทุนรวมตลาดเงิน
ในขณะเดียวกันอัตราผลตอบแทนทั่วไปของโปรโตคอลแบบเก่า (Curve, Aave, Compound) ในโลกของ DeFi อยู่ระหว่าง 0.1 ถึง 2% ความเสี่ยงที่ต้องแบกรับเพื่อให้ได้มาซึ่งอัตราดอกเบี้ย 1% นี้รวมถึงสมาร์ท ความเสี่ยงด้านสัญญา + ความเสี่ยงจากจุดเดียวของเครื่อง Oracle + ความเสี่ยงในการยกเลิกการตรึงเหรียญ Stablecoins ของ USD และในความเป็นจริงมีการโจมตีของแฮ็กเกอร์นับครั้งไม่ถ้วน หนี้สูญที่เกิดจากการเสนอราคาที่ไม่ถูกต้องจาก Oracles และการยกเลิก USDT ในระยะสั้นแต่สำคัญ และ USDC
ปีนี้เป็นเรื่องยากมากสำหรับเกษตรกร DeFi ดังนั้นควรใช้เงินเพื่อซื้อพันธบัตรรัฐบาลแทน น่าเสียดาย เกณฑ์ต่างๆ ของ tradfi นั้นสูงเกินไปสำหรับเราที่เติบโตในจีนแผ่นดินใหญ่ ไม่ต้องพูดถึง หนี้ของสหรัฐฯ เป็นเรื่องยากสำหรับหลายๆ คน คนที่จะเปิดบัญชีเงินดอลลาร์สหรัฐสำหรับบัญชี class I และฝากเงินดอลลาร์สหรัฐเป็นประจำ
ในขณะนี้ โปรโตคอล DeFi ที่นำโดย MakerDAO ได้พยายามทุกวิถีทางเพื่อนำ Real World Asset (RWA) มาสู่ห่วงโซ่ จึงแนะนำผลตอบแทนจริงที่ไม่ใช่ Ponzi เข้าสู่ DeFi
ชื่อระดับแรก
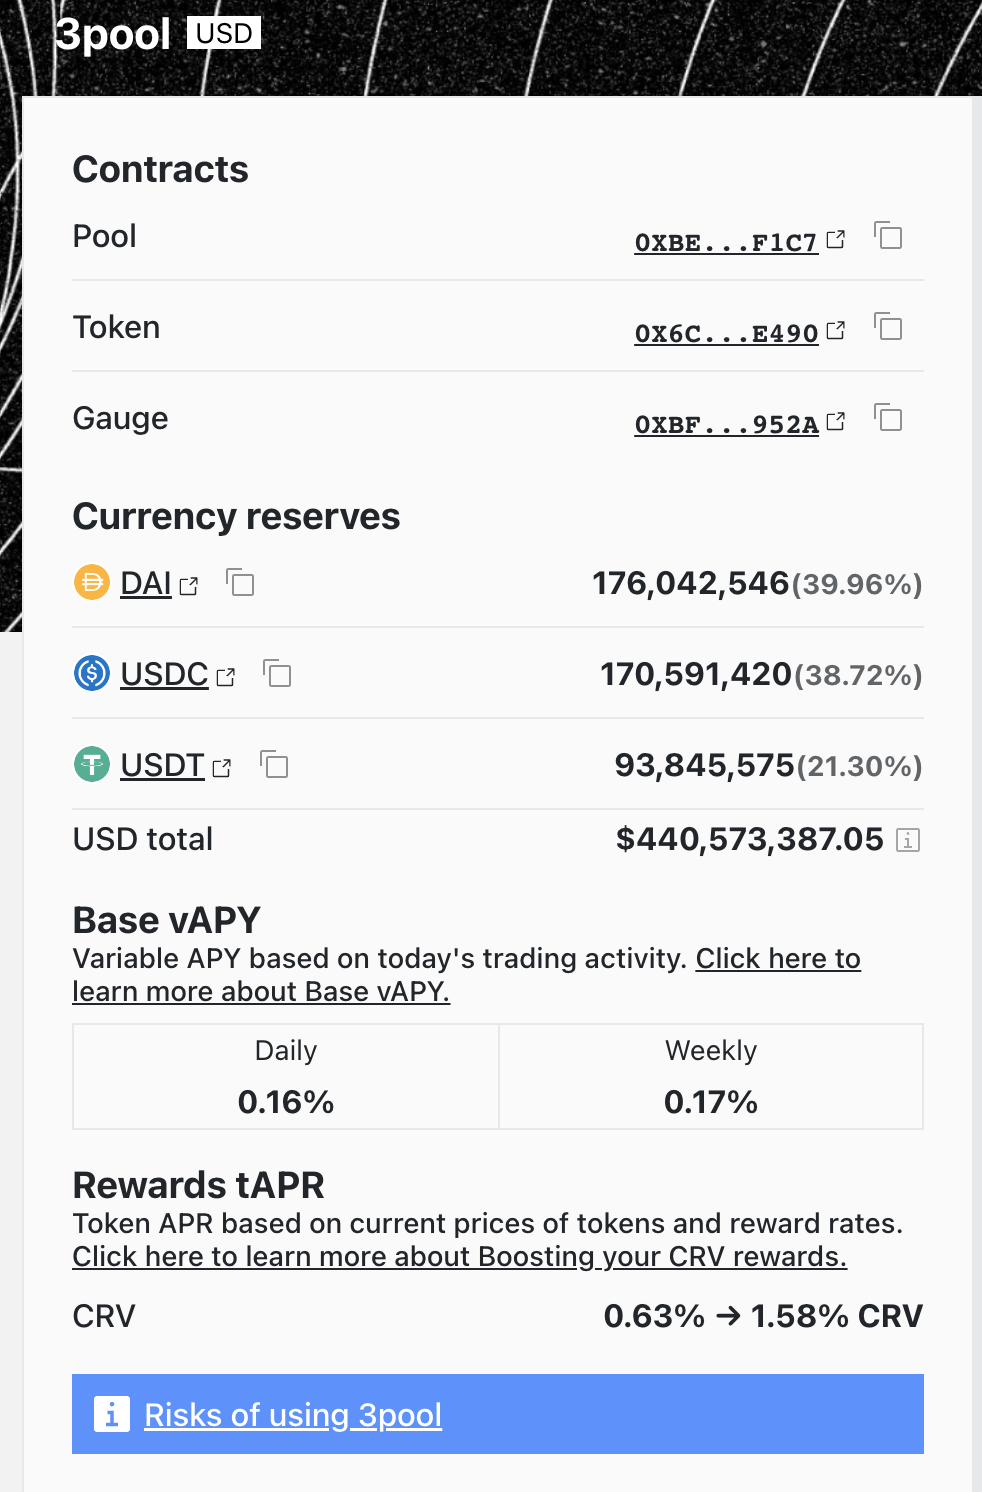
Flux Finance
สรุป
สรุป
ข้อได้เปรียบ:
ข้อได้เปรียบ:
ไม่มีเกณฑ์สำหรับนักลงทุนรายย่อยในการเข้าร่วม ไม่ต้องใช้ KYC และไม่ต้องขออนุญาต
Flux Finance เป็นส้อม V2 แบบผสม ดังนั้นจึงรับประกันความปลอดภัย
ข้อบกพร่อง:
ข้อบกพร่อง:
เฉพาะบน Ethereum;
ชื่อระดับแรก
T Protocol
สรุป
สรุป
ลิงค์ลิงค์ข้อได้เปรียบ
ข้อได้เปรียบ
ไม่มีใบอนุญาต ไม่มีเกณฑ์
เมษายนสูงกว่า Flux Finance เล็กน้อย
ปัจจุบันอยู่บน Ethereum แต่มีแผนที่จะขยายไปยัง Optimism ดูเหมือนว่าจะไปที่ BNB Chain
ข้อบกพร่อง
ข้อบกพร่อง
อินเทอร์เฟซค่อนข้างหยาบเมื่อเทียบกับ Flux Finance แต่นี่เป็นปัญหาทั่วไปของ Liquity fork;
หน้าเอกสารไม่มีการจัดระเบียบที่ดี
ชื่อระดับแรก
Ribbon
Ribbon Finance เป็นโครงการที่ฉันรักและเกลียด ก่อนที่ FTX จะล่มสลาย พวกเขาได้เปิดตัวผลิตภัณฑ์สินเชื่อที่ไม่มีหลักประกันของ Ribbon Lend และผลิตภัณฑ์ตัวเลือกการค้ำประกันเงินต้นของ Ribbon Earn ในเวลานั้น ดอกเบี้ยของ Ribbon Lend สูงถึง 13% และฉันก็ออกเงินกู้ 300 k USDC ยืมสำหรับ Folkvang (รู้จักกันในชื่อ Little FTX) ทีมงานโครงการบอกว่าจะมี airdrop สำหรับผู้ที่ฝากก่อนวันใดวันหนึ่ง ฉันไม่ได้คาดหวังว่าพวกเขาจะโกงและเปลี่ยนวันที่ ดังนั้นฉันจึงได้รับเงินดอกเบี้ยเท่านั้น และไม่ได้รับ RBN airdrop
อัตราต่อปีขั้นพื้นฐานของ Ribbon Earn มาจากเงินให้กู้ยืมที่ไม่มีหลักประกันแก่ผู้ดูแลสภาพคล่อง จากนั้น FTX ก็ล่ม และโครงการ Ribbon Lend and Earn ของพวกเขาก็ควรจะยุติลง และฉันก็หนีไปได้
แต่เมื่อเร็ว ๆ นี้ พวกเขาร่วมมือกับ BackedFi เพื่อเปิดตัวผลิตภัณฑ์ตัวเลือกที่รับประกันเงินต้นโดยอ้างอิงจากพันธบัตรตั๋วเงินคลัง
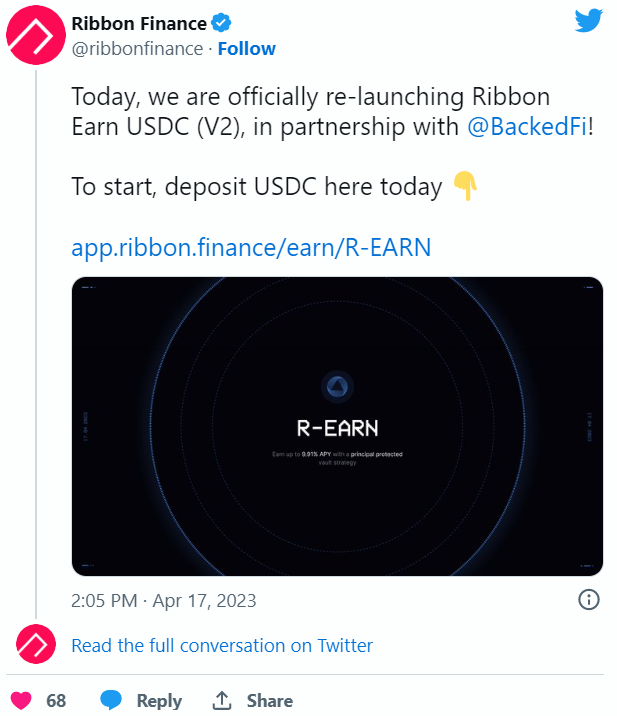
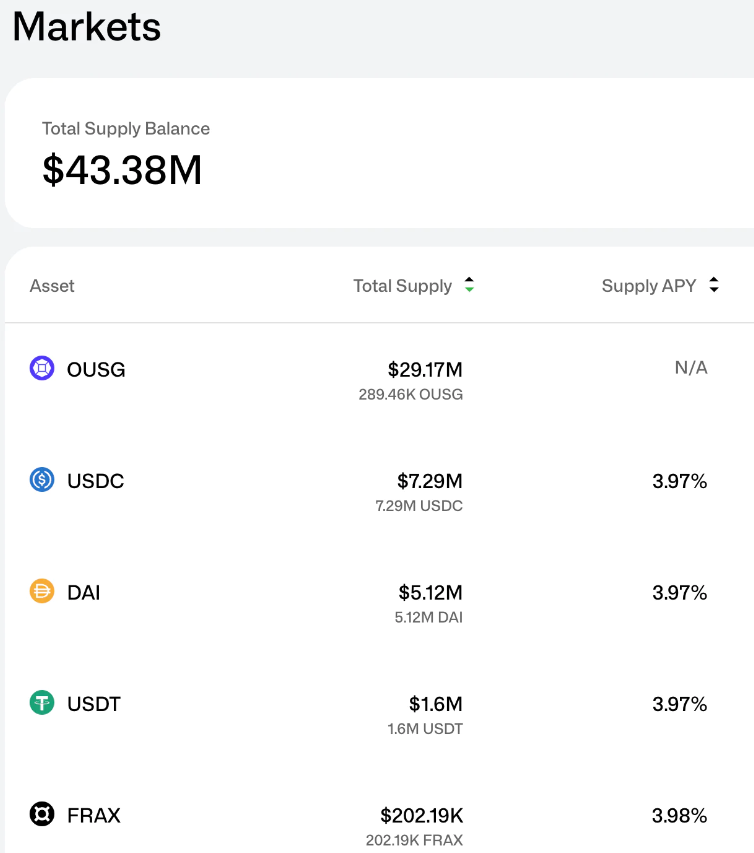
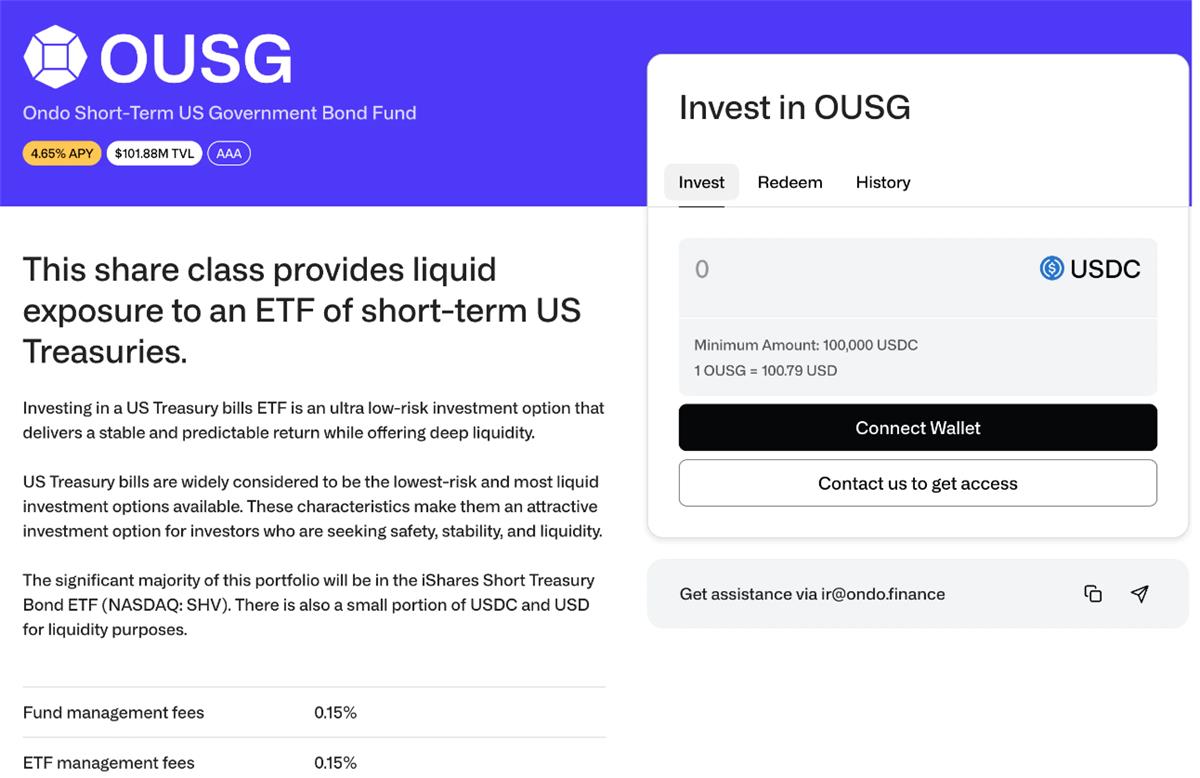
จะเห็นได้จากตัวเลขที่อัตราต่อปีของผลิตภัณฑ์ตราสารหนี้ของประเทศที่ให้บริการโดย BackedFi นั้นสูงถึง 4.65% แต่สิ่งที่น่าสมเพชก็คืออัตรารายปีขั้นพื้นฐานของ Ribbon Earn นั้นอยู่ที่เพียง 2% ซึ่งต่ำกว่าคู่แข่งรายอื่นมาก เป็นพันธบัตรรัฐบาลที่ไม่มีใบอนุญาตล้วน ๆ
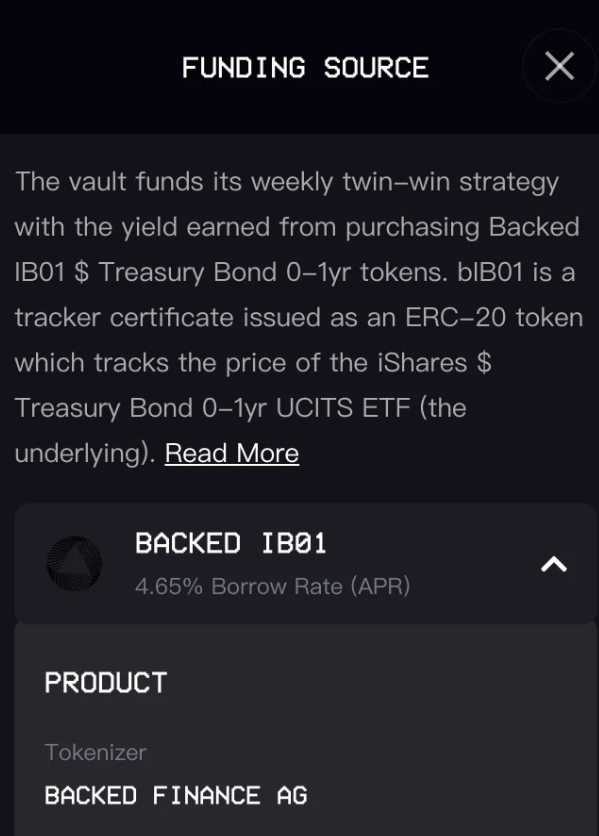
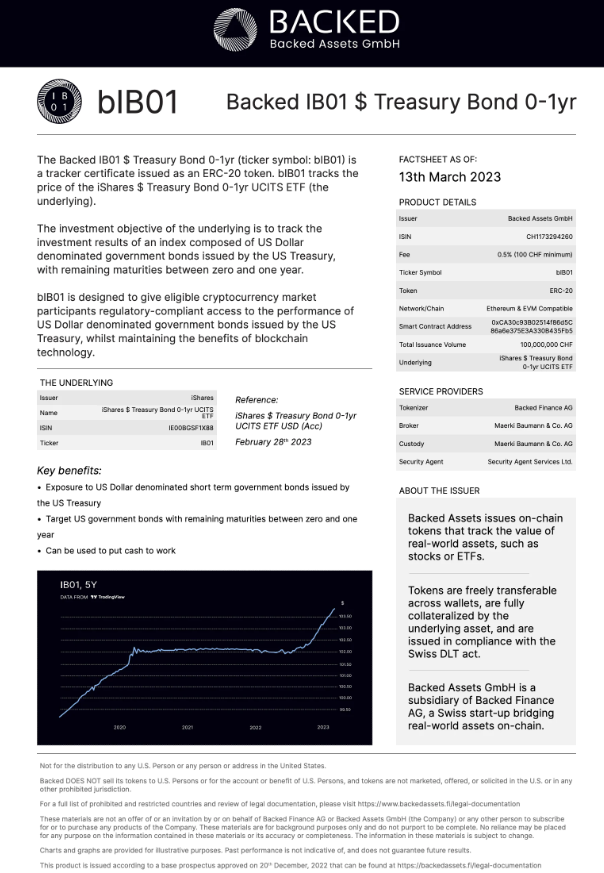
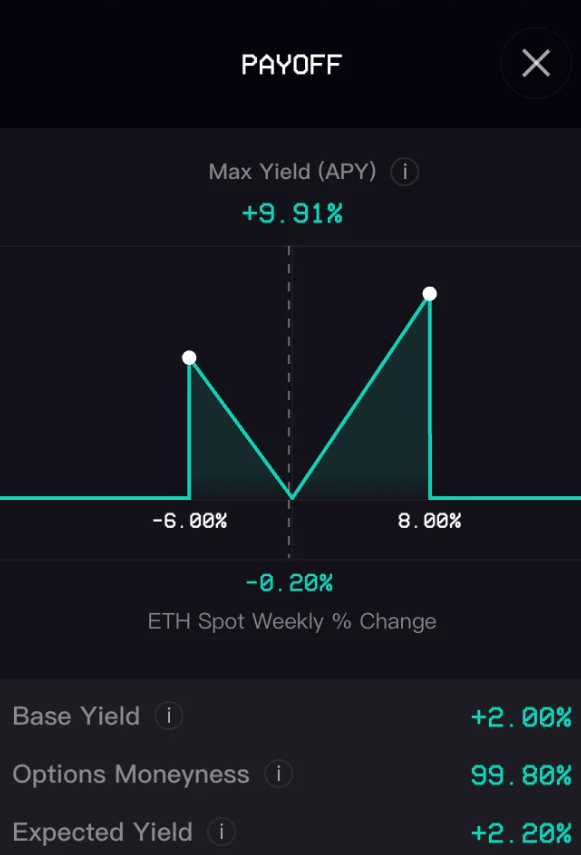
หลายคนไม่เข้าใจผลิตภัณฑ์ตัวเลือกนี้ และฉันก็เช่นกัน ดังนั้นฉันจึงคัดลอกและวางคำในเอกสาร:
ลองอธิบายด้วยตัวอย่าง:
ขั้นตอนที่ 1: คุณฝาก USDC ไปที่ R-Earn vault
ขั้นตอนที่ 2: ห้องนิรภัยลงทุนในคลังสมบัติ IB 01 และคิดอัตราดอกเบี้ย
ขั้นตอนที่ 3: Ribbon ใช้อัตราผลตอบแทนต่อปี 2% เพื่อซื้อตัวเลือกอุปสรรคการน็อคเอาต์ด้วยราคารายสัปดาห์
ผลลัพธ์ 1: ETH เพิ่มขึ้นหรือลดลง แต่ไม่ทำลายสิ่งกีดขวาง ทำให้มีกำไรสำหรับห้องนิรภัย
ผลลัพธ์ 2: ETH ทะลุผ่านอุปสรรค ทำให้ตัวเลือกไร้ค่า อย่างไรก็ตาม เนื่องจากมีการซื้อออปชันพร้อมดอกเบี้ยที่ได้รับจากเงินต้นที่ยืมมา คุณจะไม่สูญเสียเงินใดๆ
ข้อได้เปรียบ
สรุป
ข้อได้เปรียบ
UI ที่สวยงาม
ข้อบกพร่อง
ข้อบกพร่อง
อัตรารายปีฐานต่ำ
ผลิตภัณฑ์มีความซับซ้อน ไม่ใช่ทุกคนที่เข้าใจตัวเลือก
แม้ว่า Ribbon จะเป็นการปรับใช้แบบหลายสาย แต่ Ribbon Earn มีให้บริการใน Ethereum เท่านั้น





