


การตีความที่ครอบคลุมเกี่ยวกับความเสี่ยงจากการปลดแองเคอร์ของเหรียญ Stablecoin ทั้งเจ็ด


ผู้เขียนต้นฉบับ: 0 xhankerster.eth ผู้สนับสนุนหลักของ Biteye
บรรณาธิการต้นฉบับ: Crush ผู้สนับสนุนหลักของ Biteye
การปลดแองเคอร์ของเหรียญ UST ที่ "คงที่" ในช่วงครึ่งแรกของปีทำให้ตลาดการเข้ารหัสเข้าสู่ตลาดหมีโดยตรง และผลกระทบแบบโดมิโนยังทำให้โครงการดาวเด่นหลายโครงการพังทลายลงด้วย ดังนั้น Stablecoin อื่น ๆ มีเสถียรภาพหรือไม่? หากมีสมอหักอีกวงการเข้ารหัสจะยังคงไหลเหมือนแม่น้ำ!
บทความนี้วิเคราะห์อย่างครอบคลุมถึงความเสี่ยงที่ไม่แน่นอนของเหรียญ Stablecoin ยอดนิยมทั้ง 7 ตัวในปัจจุบัน และแสดงแนวทางการใช้งานเพื่อช่วยให้ทุกคนปกป้องทรัพย์สินของตนได้ดียิ่งขึ้น
รู้เบื้องต้นเกี่ยวกับ Stablecoins
Stablecoins มักจะอ้างอิงถึงสกุลเงินดิจิทัลที่มีราคายึดกับสกุลเงินทั่วไป เช่น ดอลลาร์สหรัฐหรือสินทรัพย์อื่น ๆ ที่มีมูลค่าคงที่ สินทรัพย์ที่ยึดทั่วไป ได้แก่ ดอลลาร์สหรัฐ (USDT, DAI ฯลฯ) ยูโร (EURT ฯลฯ) ทองคำ (PAXG ฯลฯ) และทรัพย์สินอื่นๆ
ในปัจจุบัน สินทรัพย์หลักที่พบมากที่สุดคือดอลลาร์สหรัฐ ดังนั้นสิ่งต่อไปนี้จะเน้นไปที่สกุลเงินดอลลาร์สหรัฐที่มีเสถียรภาพ และสกุลเงินที่มีเสถียรภาพดังกล่าวหมายถึงสกุลเงินที่มีเสถียรภาพของดอลลาร์สหรัฐโดยไม่มีคำอธิบาย
ทำไม Stablecoins ถึงมีความจำเป็น
มาตราส่วนมูลค่า: ผู้คนใช้ในการวัดราคาของสินค้าหรือสินทรัพย์ในสกุลเงินคำสั่ง รวมถึงสินทรัพย์ที่เข้ารหัส แม้ว่า NFT จำนวนมากที่ออกโดยใช้ Ethereum จะเป็นสกุลเงิน ETH แต่ผู้ซื้อจะยังคงประเมินมูลค่าสกุลเงินตามกฎหมายของ NFT ร่วมกับราคาของ ETH การวัดมูลค่าของสินทรัพย์ที่เข้ารหัสในสกุลเงินดอลลาร์สหรัฐมักเรียกว่า "มาตรฐาน U" และการวัดมูลค่าของสินทรัพย์ที่เข้ารหัสในหน่วยของสกุลเงินดิจิทัลอื่นๆ มักเรียกว่า "มาตรฐานเหรียญ"
วิธีการจัดเก็บ: สำหรับสินทรัพย์ที่มีเสถียรภาพ เช่น ดอลลาร์สหรัฐ พวกเขามีการรับรองเครดิตจากรัฐบาลที่แข็งแกร่งและมีอำนาจซื้อที่กว้างขวางในความเป็นจริง พวกเขาจะไม่ "กลับสู่ศูนย์" เหมือนสินทรัพย์ที่เข้ารหัส ดังนั้น เมื่อผู้ใช้ Web3 ต้องการเก็บสินทรัพย์ไว้บน ห่วงโซ่ที่เสถียรที่สุดเท่าที่จะเป็นไปได้ คุณสามารถเลือกที่จะแลกเปลี่ยนสินทรัพย์เสี่ยงในบัญชีเป็นเหรียญที่มั่นคงซึ่งยึดกับสินทรัพย์ที่มั่นคงเพื่อรักษามูลค่า
วิธีการหมุนเวียน: ในโลกที่มีการเข้ารหัส ผู้คนจำเป็นต้องถือครองสินทรัพย์สกุลเงินที่มีเสถียรภาพเพื่อจัดเก็บมูลค่า และวัดมูลค่าของสินทรัพย์ผ่านหน่วยสกุลเงินตามกฎหมาย ดังนั้นสกุลเงินที่มีเสถียรภาพในสกุลเงินตามกฎหมายจึงกลายเป็นวิธีการหลักในการหมุนเวียนในโลกที่เข้ารหัส สกุลเงินที่มีเสถียรภาพที่ออกตามบล็อกเชนช่วยให้ผู้ใช้สามารถซื้อสินค้า บริการ หรือสินทรัพย์ได้โดยตรงจากบล็อกเชน เพลิดเพลินกับคุณลักษณะที่ดีของบัญชีแยกประเภทบล็อกเชน และไม่จำเป็นต้องแปลงสกุลเงินตามกฎหมายเป็นสกุลเงินที่มีเสถียรภาพบ่อยๆ กระเป๋าเงินบนห่วงโซ่ ซื้อ.
การจำแนกประเภทของ Stablecoins
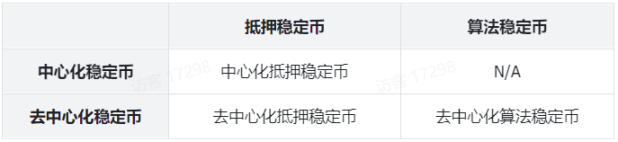
คุณสมบัติที่สำคัญที่สุดของ Stablecoin คือการตรึงราคาไว้ที่ดอลลาร์สหรัฐ การตรึงราคาไว้ที่ดอลลาร์สหรัฐสามารถทำได้ผ่านกลไกที่หลากหลาย กลไกที่แตกต่างกันยังนำมาซึ่งความเสี่ยงที่สอดคล้องกัน โดยปกติแล้ว เราสามารถทำตาม " ผู้ออก" และ "สมอ" "กำหนดกลไก" เพื่อจำแนกประเภท Stablecoin อย่างคร่าว ๆ
ตามที่ผู้ออกสามารถแบ่งออกเป็นสองประเภท: "การรวมศูนย์" และ "การกระจายอำนาจ":
เหรียญ Stablecoin แบบรวมศูนย์มักจะออกโดยหน่วยงานภายใต้ห่วงโซ่
โดยทั่วไปแล้ว Stablecoin แบบกระจายศูนย์จะถูกสร้างขึ้นสำหรับโปรโตคอล Stablecoin แบบกระจายอำนาจบนเครือข่าย
ตามกลไกการยึด มันสามารถแบ่งออกเป็นสองประเภท: "สกุลเงินที่มีเสถียรภาพจำนอง" และ "สกุลเงินที่มีเสถียรภาพอัลกอริทึม":
เหรียญ Stablecoins ที่ค้ำประกันมักจะถูกค้ำประกันด้วยสินทรัพย์ที่เพียงพอหรือมากเกินไป
อัลกอริทึม Stablecoins รักษาจุดยึดราคาไว้ที่ดอลลาร์สหรัฐผ่านอัลกอริทึมบางอย่างรวมกับกลไกการเก็งกำไร
ความเสี่ยงทั่วไปของ Stablecoins
ลักษณะหลักของ Stablecoins คือการตรึงราคาของเงินดอลลาร์สหรัฐ Stablecoins สามารถเล่นฟังก์ชันของขนาดมูลค่า วิธีการจัดเก็บ และวิธีการหมุนเวียนในโลกที่เข้ารหัส และกลายเป็นประเภทสินทรัพย์ที่ผู้ใช้ไม่สามารถหลีกเลี่ยงได้ โดยยึดตามราคาของดอลลาร์สหรัฐ
ดังนั้น ความเสี่ยงที่ใหญ่ที่สุดของ Stablecoins ก็คือการ De-Pegging ของราคาดอลลาร์สหรัฐ และความเสี่ยงในการ De-Pegging มักมาจากผู้ออก Stablecoin ที่แตกต่างกัน
ความเสี่ยงจากผู้ออกตราสารหนี้
① การจำนอง Stablecoins: การสำรองหลักประกันไม่เพียงพอ
ไม่ว่า Stablecoin ที่มีหลักประกันจะออกโดยองค์กรแบบรวมศูนย์หรือแบบกระจายศูนย์ก็ตาม ราคาของ Stablecoin จะยึดกับดอลลาร์สหรัฐฯ ขึ้นอยู่กับว่าผู้ออกสงวนสินทรัพย์ไว้เพียงพอเพื่อรองรับ Stablecoin หรือไม่ เพื่อให้มั่นใจว่าผู้ใช้สามารถแลกเปลี่ยนในราคา 1:1 ได้ตลอดเวลา
Stablecoins จำนองแบบกระจายศูนย์มักจะสร้างและออกโดย smart contracts ในห่วงโซ่ มูลค่าของสินทรัพย์จำนองนั้นโปร่งใสและมองเห็นได้และความเสี่ยงส่วนใหญ่มาจากระดับของสัญญาอัจฉริยะ
ผู้ออก Stablecoins ที่มีหลักประกันแบบรวมศูนย์จะจัดเก็บสินทรัพย์สำรองไว้ในบัญชีซึ่งไม่โปร่งใสเหมือนกับ Stablecoin ที่มีหลักประกันแบบกระจายอำนาจและมีความเสี่ยงที่จะถูกยักยอก ดังนั้น ผู้ออก Stablecoins แบบรวมศูนย์จึงจำเป็นต้องเผยแพร่หลักประกันเพื่อให้ได้รับความไว้วางใจจากผู้ใช้
② Algorithmic Stablecoins: ความเสี่ยงต่างๆ เช่น การออกไม่จำกัดซึ่งเกิดจากช่องโหว่ของอัลกอริทึม การแยกส่วนที่เกิดจากการสั่นคลอนของความเชื่อมั่น เป็นต้น
ความเสี่ยงจากผู้ออกตราสารอนุพันธ์
เป็นเรื่องยากสำหรับผู้ออก Stablecoin ดั้งเดิมในการออก Stablecoin เนทีฟในทุกเชน ดังนั้น เมื่อผู้ใช้ต้องการใช้ Stablecoin บางอย่างบนเชนที่ออกอย่างไม่เป็นทางการ ห่วงโซ่เป้าหมาย
เหรียญ Stablecoin ที่สอดคล้องกันบนห่วงโซ่เป้าหมายมักจะออกโดยสะพานข้ามโซ่ที่สอดคล้องกัน การแลกเปลี่ยนแบบรวมศูนย์ และผู้ออกตราสารอนุพันธ์อื่น ๆ และความปลอดภัยของมันยังขึ้นอยู่กับผู้ออกตราสารอนุพันธ์ที่เกี่ยวข้อง ดังนั้นความเสี่ยงที่สอดคล้องกันสองประการต่อไปนี้จะเกิดขึ้น
ความเสี่ยงของสะพานข้ามโซ่: เมื่อผู้ใช้ใช้สะพานข้ามโซ่เพื่อข้ามโซ่ สะพานข้ามโซ่มักจะล็อค Stablecoin ของผู้ใช้บนเชนเดิม และส่ง Stablecoin ที่เกี่ยวข้องไปยังผู้ใช้บนเชนเป้าหมาย เมื่อมีการออก Stablecoin ที่สอดคล้องกันของเชนเป้าหมายโดยสะพานข้าม หากสะพานข้ามเชนถูกโจมตี Stablecoin ของผู้ใช้ในเชนเป้าหมายจะสูญเสียคุณสมบัติที่รองรับ ส่งผลให้เกิดความเสี่ยงในการยกเลิกการยึด
ความเสี่ยงจากการแลกเปลี่ยนแบบรวมศูนย์: เมื่อผู้ใช้ใช้การแลกเปลี่ยนแบบรวมศูนย์เพื่อฝากและถอนข้ามเชน การแลกเปลี่ยนจะยอมรับ Stablecoin นอกเชนของผู้ใช้ และส่ง Stablecoin ที่เกี่ยวข้องไปยังผู้ใช้บนเชนเป้าหมาย เมื่อ Stablecoin ที่สอดคล้องกันของห่วงโซ่เป้าหมายออกโดยการแลกเปลี่ยนแบบรวมศูนย์ การแลกเปลี่ยนจะมีกลไกขั้นสูง ส่งผลให้หลักประกันไม่เพียงพอและมีความเสี่ยงที่จะยกเลิกการยึด
การวิเคราะห์และเปรียบเทียบเหรียญ Stablecoin หลักทั้งเจ็ด
คำอธิบายภาพ
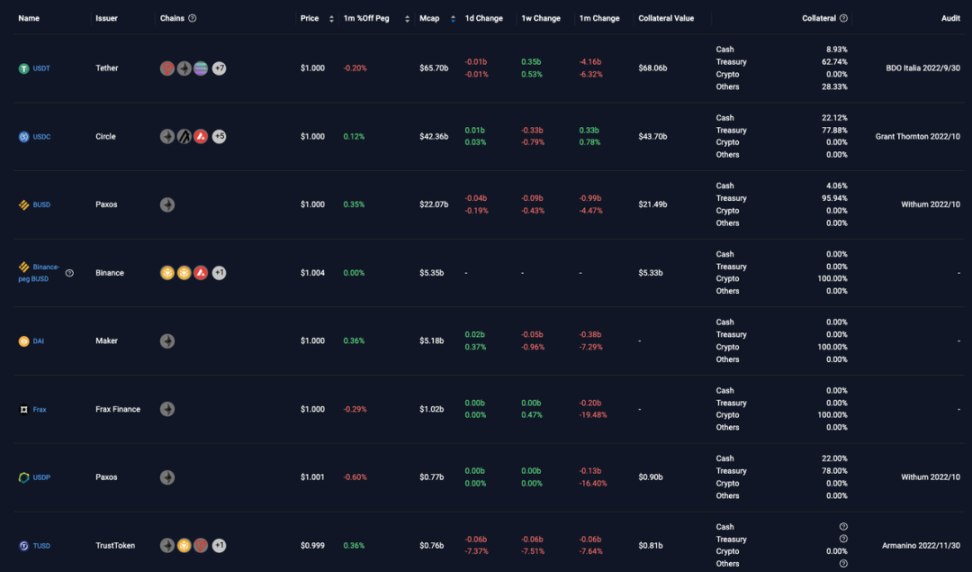
การจัดอันดับมูลค่าตลาดของ Stablecoin ที่มา: https://chaineye.tools/stablecoins
การแนะนำ
การแนะนำ
Tether USD หรือที่เรียกว่า USDT ออกโดย Tether และปัจจุบันเป็นเหรียญ Stablecoin ที่มีค่ามากที่สุดโดยมีมูลค่าตลาดรวมประมาณ 65.7 พันล้านเหรียญสหรัฐ
การกระจายห่วงโซ่สาธารณะ
USDT หมุนเวียนในเครือข่ายสาธารณะ 61 แห่ง ได้แก่ Tron, Ethereum, BSC, Solana เป็นต้น และมีส่วนแบ่งการตลาดที่ใหญ่ที่สุดใน Tron และ Ethereum คิดเป็น 51.22% และ 38.34% ตามลำดับ
USDT ออกโดย Tether ซึ่งเป็นผู้ออกโดยกำเนิด อยู่ในเครือข่ายสาธารณะ 14 แห่ง ได้แก่ Tron, Ethereum, Solana, Omni, Avalanche, Tezos, Algorand, EOS, Liquid, Statemint, SLP, Near, Statemine และ Polygon
คำอธิบายภาพ
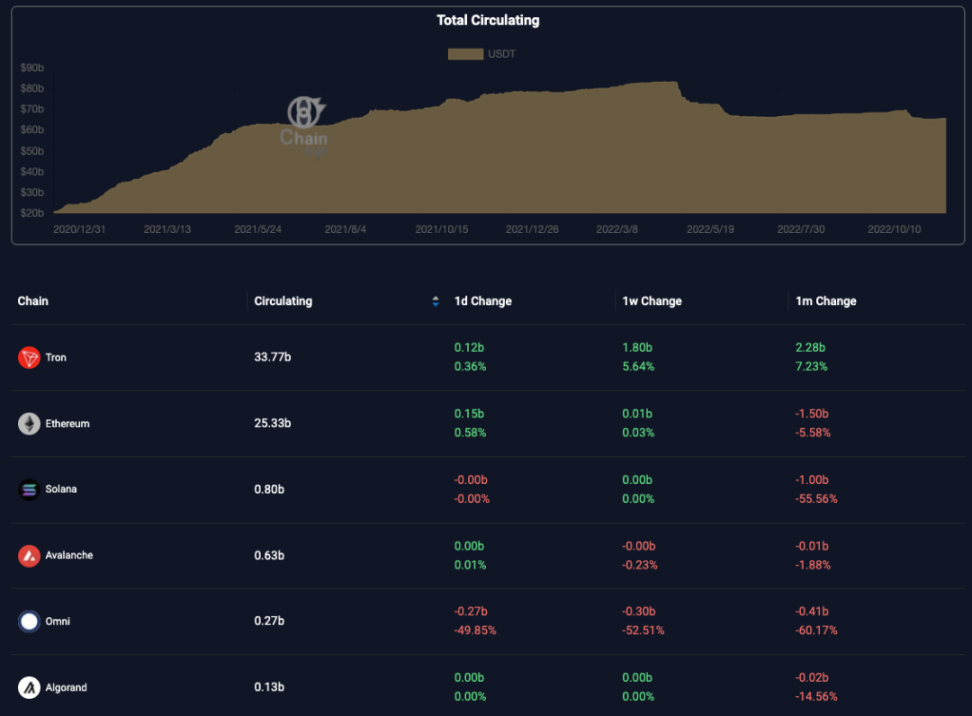
การกระจายห่วงโซ่สาธารณะของ USDT ที่มา: https://chaineye.tools/stablecoins/stats/USDT
กลไกการยึด
ผู้ออกสงวนเงินไว้เพียงพอเพื่อให้ผู้ใช้สามารถใช้ USDT และ USD สำหรับการแลกเปลี่ยน 1:1 ได้ตลอดเวลา
การวิเคราะห์ความเสี่ยงที่อาจเกิดขึ้น
① ความเสี่ยงจากหลักประกันไม่เพียงพอของผู้ออกเดิม
สินทรัพย์สำรองของ Tether ที่สนับสนุน USDT นั้นไม่โปร่งใสอย่างสมบูรณ์ และมีความเสี่ยงที่บริษัทจะถูกยักยอกและมีความเสี่ยงในการลงทุนที่เกี่ยวข้อง
ผู้ถือ USDT สามารถดูสินทรัพย์และหนี้สินของ Tether และการกระจายทุนสำรองผ่าน Chaineye เพื่อตัดสินความเสี่ยงที่อาจเกิดขึ้น
ในปัจจุบัน Tether เป็นสินทรัพย์สำรองของ USDT ที่มีมูลค่าประมาณ 68.06 พันล้านดอลลาร์สหรัฐ เกินมูลค่าหมุนเวียน 65.7 พันล้านดอลลาร์สหรัฐ ประมาณ 90% ของสินทรัพย์สำรองเป็นเงินสดและรายการเทียบเท่าเงินสดที่มีสภาพคล่องดี และ 9.02% ของหุ้น (ประมาณ 6.14 พันล้านดอลลาร์ ดอลลาร์สหรัฐ) ใช้สำหรับการลงทุนที่เกี่ยวข้องกับสกุลเงินดิจิทัล มีปัจจัยเสี่ยงบางประการ
คำอธิบายภาพ
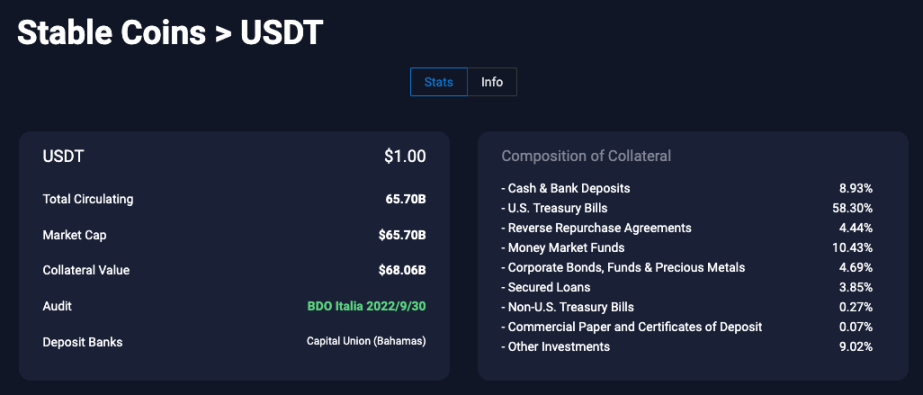
สินทรัพย์สำรองของ USDT ที่มา: https://chaineye.tools/stablecoins/stats/USDT
② ความเสี่ยงของผู้ออกตราสารอนุพันธ์
สะพานข้ามโซ่: ความปลอดภัยของ USDT ที่โอนผ่านสะพานข้ามจะได้รับผลกระทบจากความปลอดภัยของสะพานข้ามโซ่ ซึ่งสามารถพบได้ในDefiLlamaสอบถามข้อมูลเฉพาะที่เกี่ยวข้องกับสะพานข้ามโซ่
การแลกเปลี่ยนแบบรวมศูนย์: ขึ้นอยู่กับการแลกเปลี่ยนเฉพาะและสกุลเงินเฉพาะที่ออกในห่วงโซ่เป้าหมาย คุณสามารถตรวจสอบการสำรองสินทรัพย์บนเว็บไซต์อย่างเป็นทางการที่เกี่ยวข้อง
การแนะนำ
การแนะนำ
ออกโดย Circle ซึ่งเป็นบริษัทชำระเงินบนบล็อกเชนที่ก่อตั้งโดย Coinbase และบริษัทอื่น ๆ ปัจจุบันเป็น Stablecoin ที่ใหญ่เป็นอันดับสองในแง่ของมูลค่าตลาด โดยมีมูลค่าตลาดรวมประมาณ 42.36 พันล้านดอลลาร์สหรัฐ
การกระจายห่วงโซ่สาธารณะ
USDC หมุนเวียนบนเครือข่ายสาธารณะ 59 แห่ง รวมถึง Ethereum, Solana, Avalanche, Tron และอื่น ๆ และส่วนแบ่งใน Ethereum สูงถึง 83.7%
คำอธิบายภาพ
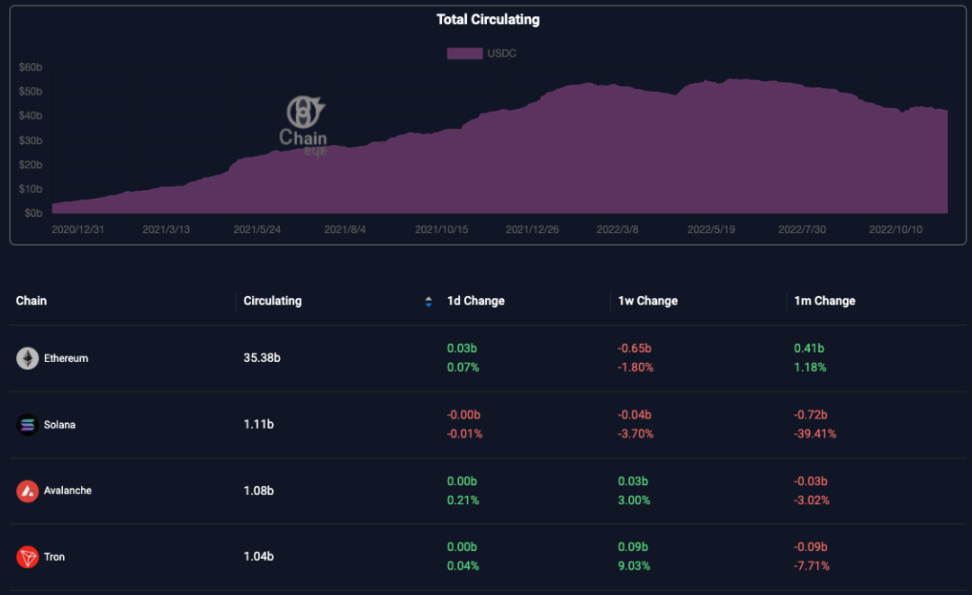
การแพร่กระจายของห่วงโซ่สาธารณะของ USDC ที่มา: https://chaineye.tools/stablecoins/stats/USDC
กลไกการยึด: ผู้ออกสำรองเงินทุนเพียงพอเพื่อให้ผู้ใช้สามารถใช้ USDT และ USD สำหรับการแลกเปลี่ยน 1: 1 ได้ตลอดเวลา
การตรวจสอบและการปฏิบัติตาม: เงินสำรอง USDC
การวิเคราะห์ความเสี่ยงที่อาจเกิดขึ้น
① ความเสี่ยงจากหลักประกันไม่เพียงพอของผู้ออกเดิม
ผู้ถือ USDC สามารถดู Circle ได้สินทรัพย์และหนี้สินและการกระจายทุนสำรองเพื่อตัดสินความเสี่ยงที่อาจเกิดขึ้น
Circle จะอัปเดตข้อมูลเงินสำรองและการหมุนเวียนสัปดาห์ละครั้ง ในวันที่ 10 ธันวาคม 2022 สินทรัพย์สำรอง USDC ของ Circle มีมูลค่าประมาณ 43.7 พันล้านเหรียญสหรัฐซึ่งเกินปริมาณหมุนเวียนในปัจจุบันที่ 42.36 พันล้านเหรียญสหรัฐ ทุนสำรองของ Circle รวมเฉพาะเงินสดและเงินคงคลังระยะสั้นของสหรัฐ พันธบัตรคิดเป็น 22.12% และ 77.88% ตามลำดับ และความเสี่ยงต่ำ
คำอธิบายภาพ
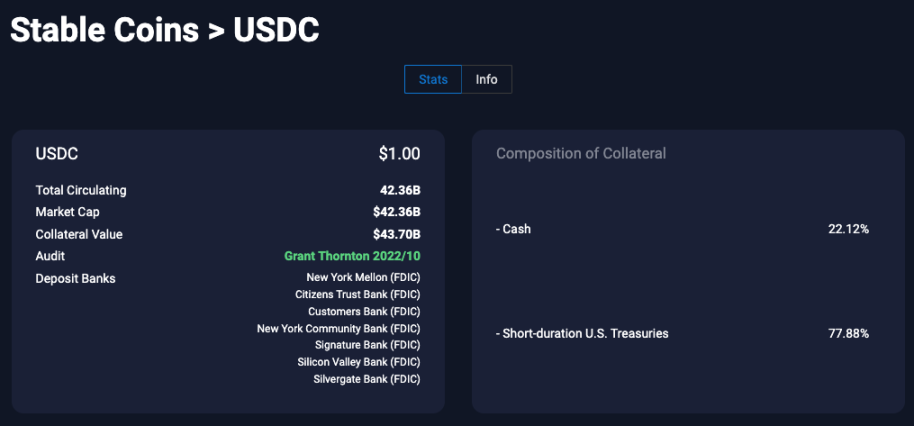
สินทรัพย์สำรองของ USDT ที่มา: https://chaineye.tools/stablecoins/stats/USDC
② ความเสี่ยงของผู้ออกตราสารอนุพันธ์
สะพานข้ามโซ่: มีจำหน่ายที่DefiLlamaสอบถามข้อมูลเฉพาะที่เกี่ยวข้องกับสะพานข้ามโซ่
ผู้ออกตราสารอนุพันธ์อื่น: การวิเคราะห์เฉพาะประเด็นเฉพาะ
การแนะนำ
การแนะนำ
BUSD เป็นเหรียญ Stablecoin ที่ออกร่วมกันโดย Binance และ Paxos (Paxos เป็นบริษัทที่ออก USDP เหรียญ Stablecoin ด้วย) ซึ่งได้รับการอนุมัติและควบคุมโดย New York State Department of Financial Services (NYDFS) ปัจจุบัน BUSD เป็น Stablecoin ที่ใหญ่เป็นอันดับสามในแง่ของมูลค่าตลาด โดยมีมูลค่าตลาดรวมประมาณ 22.07 พันล้านดอลลาร์สหรัฐ
การกระจายห่วงโซ่สาธารณะ
BUSD หมุนเวียนในเครือข่ายสาธารณะ 33 แห่ง เช่น Ethereum และ BNB และส่วนแบ่งใน Ethereum สูงถึง 77.96%
Native BUSD ออกบน Ethereum เท่านั้น
เพื่อขยายสภาพคล่องของ BUSD ไปยังเชนอื่นๆ Binance ได้จำนองส่วนหนึ่งของ BUSD พื้นเมืองไว้บน Ethereum และออก Binance-Peg BUSD บน BNB, BSC, Avalanche และ Polygon
คำอธิบายภาพ

การกระจาย BUSD แบบลูกโซ่สาธารณะ ที่มา: https://chaineye.tools/stablecoins/stats/BUSD
กลไกการยึด
ผู้ออกสงวนเงินไว้เพียงพอเพื่อให้ผู้ใช้สามารถใช้ USDT และ USD สำหรับการแลกเปลี่ยน 1:1 ได้ตลอดเวลา
การวิเคราะห์ความเสี่ยงที่อาจเกิดขึ้น
① ความเสี่ยงของผู้ออกเดิม
ผู้ถือ BUSD สามารถใช้ Chaineye ได้ตรวจสอบคำอธิบายภาพ
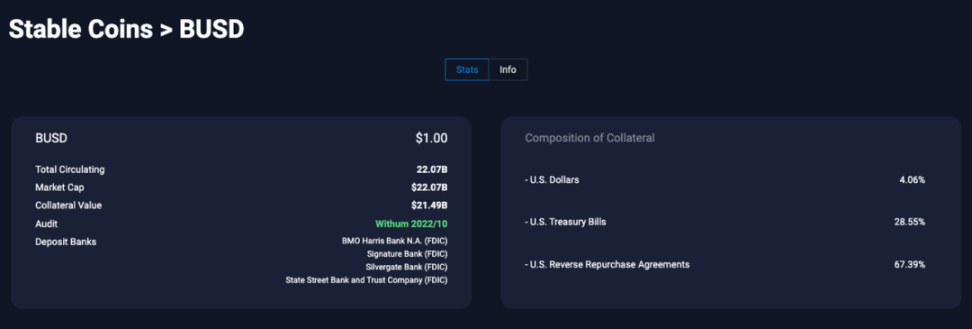
สำรองสินทรัพย์ BUSD ที่มา: https://chaineye.tools/stablecoins/stats/BUSD
Paxos เผยแพร่รายงานสินทรัพย์สำรองทุกสิ้นเดือน และมีเวลาหน่วงระหว่างข้อมูลหลักประกันที่เผยแพร่ล่าสุดและข้อมูลหมุนเวียนล่าสุด ในปัจจุบัน ยอดหมุนเวียนของ BUSD อยู่ที่ 22.07 พันล้านดอลลาร์สหรัฐ (2022.12.10) และยังไม่มีการเผยแพร่รายงานที่เกี่ยวข้อง
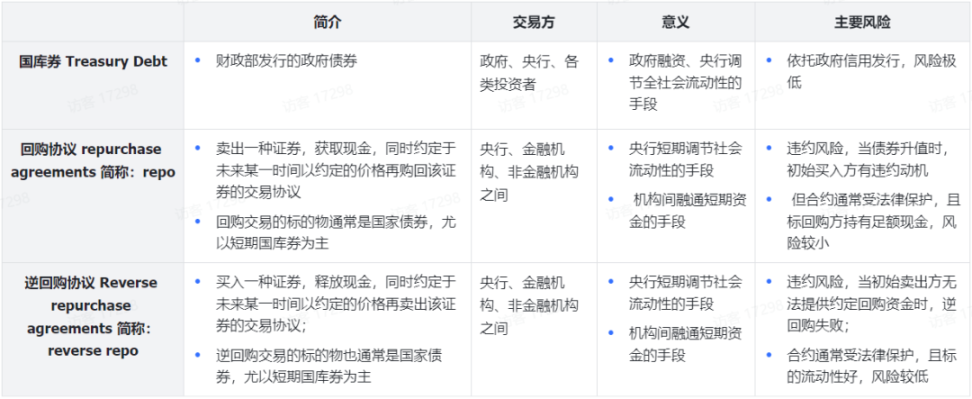
รายงานล่าสุดเผยแพร่เมื่อวันที่ 30 พฤศจิกายน 2565 มูลค่าตลาดของสินทรัพย์สุทธิของทุนสำรองอยู่ที่ 22.65 พันล้านดอลลาร์สหรัฐ ซึ่งสูงกว่า 22.38 พันล้านดอลลาร์สหรัฐที่หมุนเวียนในวันนั้น เงินสำรองของบริษัทประกอบด้วยเงินสด ตั๋วเงินคลังของสหรัฐฯ และข้อตกลงการซื้อคืนแบบย้อนกลับที่ได้รับการสนับสนุนจากกระทรวงการคลังสหรัฐฯ ซึ่งมีความเสี่ยงน้อยกว่า
ข้อมูลข้อมูลคำอธิบายภาพ
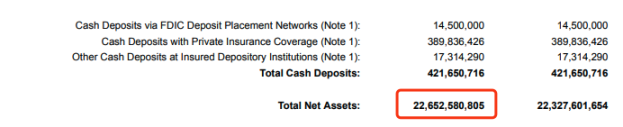
การประกาศล่าสุดของสินทรัพย์สำรอง BUSD ที่มา: เว็บไซต์อย่างเป็นทางการของ Paxos
เงินสำรอง BUSD ถือครองโดยธนาคารต่างๆ เช่น BMO Harris Bank รายงานการตรวจสอบของ Paxos จัดทำโดยบริษัทตรวจสอบบัญชีบุคคลที่สาม WithumSmith+Brown ซึ่งติดอันดับหนึ่งใน 25 บริษัทบัญชีชั้นนำของโลก
② ความเสี่ยงของผู้ออกตราสารอนุพันธ์
สะพานข้ามโซ่: มีจำหน่ายที่DefiLlamaสอบถามข้อมูลเฉพาะที่เกี่ยวข้องกับสะพานข้ามโซ่
การแลกเปลี่ยนแบบรวมศูนย์: Binance จำนองส่วนหนึ่งของ BUSD ดั้งเดิมบน Ethereum และออก Binance-Peg BUSD บน BNB, BSC, Avalanche และ Polygon ซึ่งสามารถเข้าถึงได้ผ่าน Chaineyeสอบถามคำอธิบายภาพ
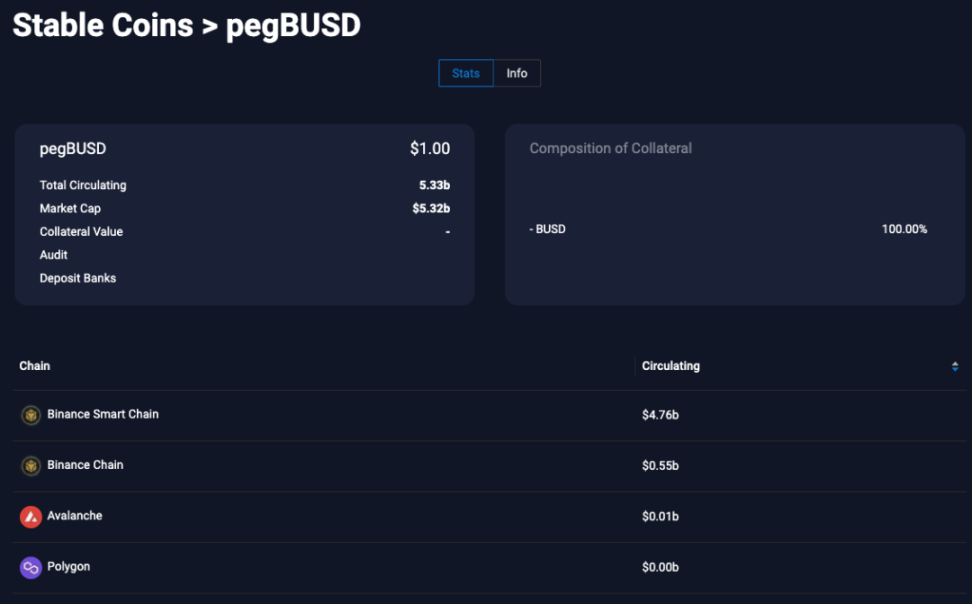
Binance-Peg BUSD สำรอง ที่มา: https://chaineye.tools/stablecoins/stats/pegBUSD
ผู้ออกตราสารอนุพันธ์อื่น: การวิเคราะห์เฉพาะประเด็นเฉพาะ
การแนะนำ
การแนะนำ
DAI เป็นเหรียญที่มีเสถียรภาพซึ่งสร้างโดยโปรโตคอลการให้ยืมแบบกระจายอำนาจ Maker DAO ปัจจุบันอยู่ในอันดับที่สี่ของมูลค่าตลาดในบรรดาเหรียญที่มีเสถียรภาพทั้งหมดโดยมีมูลค่าตลาดรวมประมาณ 5.42 พันล้านดอลลาร์สหรัฐ
การกระจายห่วงโซ่สาธารณะ
DAI หมุนเวียนบนเครือข่ายสาธารณะ 40 แห่ง เช่น Ethereum, Polygon และ BSC และส่วนแบ่งบน Ethereum ถึง 88.33%
MakerDAO ใช้งานบน Ethereum เท่านั้น ดังนั้น DAI ดั้งเดิมจึงอยู่บน Ethereum
คำอธิบายภาพ

การกระจายเครือข่ายสาธารณะของ DAI: ที่มา: https://chaineye.tools/stablecoins/stats/DAI
กลไกการกระจาย
DAI ถูกสร้างขึ้นโดยผู้ใช้ผ่านข้อตกลง Maker เพื่อจำนองสินทรัพย์เกิน จำนวนของ DAI ที่สามารถสร้างได้จะต้องไม่เกินอัตราส่วนที่กำหนดของมูลค่าของสินทรัพย์จำนองซึ่งเทียบเท่ากับการให้ยืมเงินสดกับสินทรัพย์ เช่น คุณสมบัติจำนองทางการเงินแบบดั้งเดิม บริการ. ผู้ใช้สามารถใช้ DAI เพื่อไถ่ถอนทรัพย์สินจำนองและทำลาย DAI ได้ตลอดเวลา และจำเป็นต้องมีค่าธรรมเนียมความมั่นคงในการไถ่ถอน
เมื่อมูลค่าของทรัพย์สินที่จำนองของผู้ใช้ลดลง ส่งผลให้อัตราการจำนองลดลง การชำระบัญชีจะเกิดขึ้น และการจำนองของผู้ใช้จะถูกบังคับให้ขายในราคาพรีเมียมและจะต้องเสียค่าปรับ 13% หลังจากชำระหลักประกันแล้ว ผู้ใช้ไม่จำเป็นต้องชำระคืน DAI อีกต่อไป
คำอธิบายภาพ
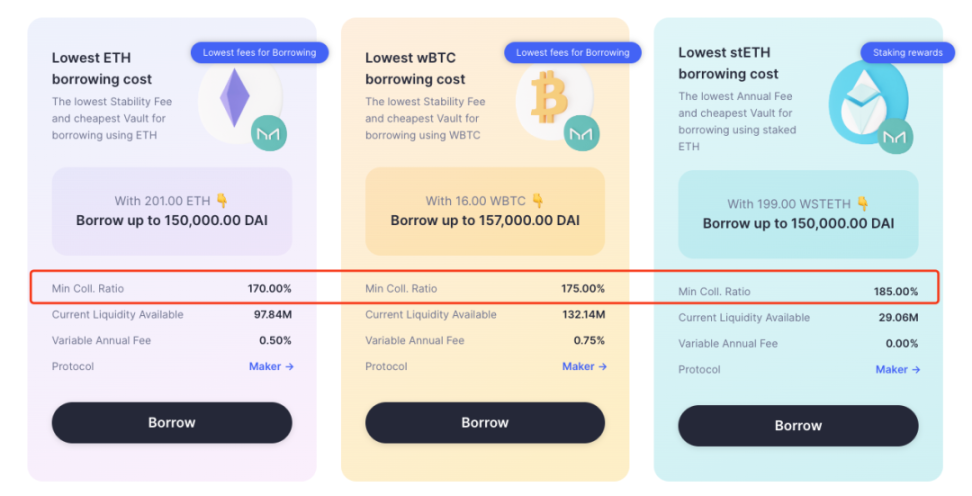
DAI รองรับสินทรัพย์จำนอง ที่มา: เว็บไซต์อย่างเป็นทางการของ MakerDAO
กลไกการรักษาเสถียรภาพ
เมื่อราคาของ DAI ต่ำกว่า 1 USD: จำนวนของ DAI ที่สร้างขึ้นจะถูกกำหนดตามสินทรัพย์ USD ของหลักประกัน และเมื่อใช้ DAI เพื่อไถ่ถอนหลักประกันจากข้อตกลง Maker มูลค่าของ DAI จะรับรู้เป็น 1 USD ตามข้อตกลง ดังนั้นผู้ใช้สามารถเลือกแลกหลักประกันด้วย DAI จำนวนหนึ่ง และทำลาย DAI เพื่อลดการจัดหา DAI
เมื่อราคาของ DAI สูงกว่า $1: ผู้ใช้มีแรงจูงใจที่จะผลิต DAI เพิ่มขึ้นต่อไปและขายเพื่อทำกำไร ในเวลาเดียวกัน MakerDAO ให้กลไกการฝาก DAI ชุมชนจะเพิ่มเงินฝาก DAI กระตุ้นให้ผู้ถือล็อก DAI และลดปริมาณการไหลเวียน ดอกเบี้ยของ DAI จ่ายโดยรายได้ค่าธรรมเนียมความมั่นคงของ MakerDAO หากรายได้ค่าธรรมเนียมความมั่นคงไม่สามารถครอบคลุมค่าใช้จ่ายทั้งหมดของอัตราดอกเบี้ยเงินฝาก DAI Maker จะออก MKR เพื่อชดเชยส่วนต่าง
ข้อเสนอที่อนุญาตให้แยก DAI ออกจากดอลลาร์สหรัฐ: เมื่อวันที่ 28 สิงหาคม 2022 Rune Christensen ผู้ร่วมก่อตั้ง MakerDAO ตีพิมพ์บทความ "The Road to Compliance and the Road to Decentralization: Why Maker Has No Choice but to Prepare Free-Floating DAI" โดยระบุว่า ปัจจุบัน DAI มากกว่า 50% ค้ำประกันโดย USDC การปราบปรามด้านกฎระเบียบเกี่ยวกับสกุลเงินดิจิทัลสามารถเกิดขึ้นได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า และไม่มีความเป็นไปได้ที่จะกู้คืนแม้แต่ผู้ใช้ที่ถูกต้องตามกฎหมายและเป็นผู้บริสุทธิ์
ดังนั้น Rune Christensen จึงแนะนำให้ค่อยๆ เพิ่มส่วนแบ่งการจำนองทรัพย์สินแบบกระจายอำนาจของ DAI ผ่านแผนที่เรียกว่า "แผนสิ้นสุด" เพื่อปรับปรุงระดับการต่อต้านการเซ็นเซอร์ Rune ชี้ให้เห็นว่ากระบวนการนี้อาจนำไปสู่การสูญเสียผู้ใช้ 50% แต่ Maker จะให้ความสำคัญกับการกระจายอำนาจและอนุญาตให้แยก DAI บางส่วนออกจากดอลลาร์สหรัฐเพื่อรักษาการกระจายอำนาจ
① เนื้อหาหลักของ "Endgame Project"
ก. แบ่งการกำกับดูแล MakerDAO ที่ซับซ้อนออกเป็นหลาย MetaDAO รับผิดชอบความรับผิดชอบในการกำกับดูแลที่เฉพาะเจาะจง และปรับปรุงระดับการกระจายอำนาจของการกำกับดูแล: แต่ละ MetaDAO สามารถมุ่งเน้นไปที่งานของตนเอง ขึ้นสู่กระบวนการกำกับดูแล
MetaDAO เป็นอิสระจากกัน มีโทเค็นการกำกับดูแลและกระบวนการกำกับดูแลของตนเอง และจำเป็นต้องได้รับรายได้ของตนเอง
ข. แนะนำสินทรัพย์ที่มีการกระจายอำนาจมากขึ้น: ลดค่าธรรมเนียมความเสถียรของสินทรัพย์ค้ำประกัน เช่น ETH และ wBTC และลดความจำเป็นในการพิมพ์ DAI ผ่าน USDC
การแนะนำ ETHD ช่วยให้ผู้ใช้สามารถสร้าง ETHD ผ่าน stETH จากนั้นจึงสร้าง DAI เพื่อเพิ่มส่วนแบ่งของ ETH ในสินทรัพย์จำนอง ซึ่งจะเป็นการเพิ่มสัดส่วนของสินทรัพย์ที่กระจายอำนาจ
ค. กลยุทธ์หลักประกันแบบก้าวหน้า 3 กลยุทธ์เพื่อค่อยๆ ตระหนักถึงการกระจายอำนาจ: กลยุทธ์ทั้งสาม ได้แก่ นกพิราบ นกอินทรี และนกฟีนิกซ์ ซึ่งค่อยๆ พัฒนาไปข้างหน้าตามระยะเวลา และค่อยๆ ก้าวหน้าตามภัยคุกคามของการกำกับดูแล
กลยุทธ์ Dove: เพิ่มสินทรัพย์จำนองให้มากที่สุดเพื่อรักษาการเติบโตของสินทรัพย์อย่างรวดเร็ว กลยุทธ์ Eagle: หาก DAI ถูกโจมตีโดยผู้มีอำนาจให้จำกัดความเสี่ยงต่อสินทรัพย์จริง (RWA) ที่ผู้มีอำนาจควบคุมได้อยู่ที่ 25% เพื่อ แสวงหาสมดุลการเติบโตของประสิทธิภาพระหว่างความยืดหยุ่นและ
กลยุทธ์ของฟีนิกซ์: หากมีหลักฐานว่าการโจมตีของผู้มีอำนาจใกล้เข้ามาหรือหลักประกันทั้งหมดของ RWA ถูกยึดไปแล้ว จะเปลี่ยนไปใช้กลยุทธ์ของฟีนิกซ์ที่กำจัดความเสี่ยงของ RWA ทั้งหมด และมีเพียง RWA ที่ไม่สามารถควบคุมโดยผู้มีอำนาจเท่านั้นที่สามารถใช้เป็น หลักประกัน
d. จะอนุญาตให้ DAI ถูกถอนการตรึงจาก USD ในกรณีที่มีการโจมตีผู้มีอำนาจ: Rune ถือว่าในระยะเริ่มต้นของการเปิดใช้งาน Free Float ของ DAI ผู้ใช้โปรโตคอลมากถึง 50% จะออกไปภายในระยะเวลาอันสั้น เวลา.
ในขั้นตอนนี้ Maker อนุญาตให้ DAI ลอยตัวได้อย่างอิสระจากดอลลาร์สหรัฐที่ 1:1 และค่อยๆ เปลี่ยนราคาตามอัตราดอกเบี้ยเป้าหมาย อัตราดอกเบี้ยเป้าหมายที่เป็นบวกจะเพิ่มความต้องการ DAI และลดอุปทานของ DAI ในขณะที่ อัตราดอกเบี้ยเป้าหมายติดลบมีผลตรงกันข้าม
เสถียรภาพสัมพัทธ์ของ DAI ทำได้โดยการปรับอัตราดอกเบี้ย และไม่จำเป็นต้องตรึงกับดอลลาร์สหรัฐ 1:1 Rune ยังระบุด้วยว่า DAI จะยังคงตรึงอยู่กับดอลลาร์สหรัฐเป็นเวลาอย่างน้อย 3 ปี และเวลานี้จะถูกขยายออกไปหากไม่มีภัยคุกคามโดยตรง
หากการกระจายอำนาจหลักประกันสามารถเพิ่มเป็น 75% ได้ การตรึงกับดอลลาร์สหรัฐจะยังคงอยู่อย่างไม่มีกำหนด
② ความคืบหน้าของ "Endgame Project"
ข้อเสนอ "แผน Endgame" เปิดตัวเมื่อวันที่ 10 ตุลาคม 2022 และได้รับการโหวตจากชุมชน Roadmap ของแผน Endgame แบ่งออกเป็น 4 ขั้นตอนหลัก
คำอธิบายภาพ

คำอธิบายภาพ
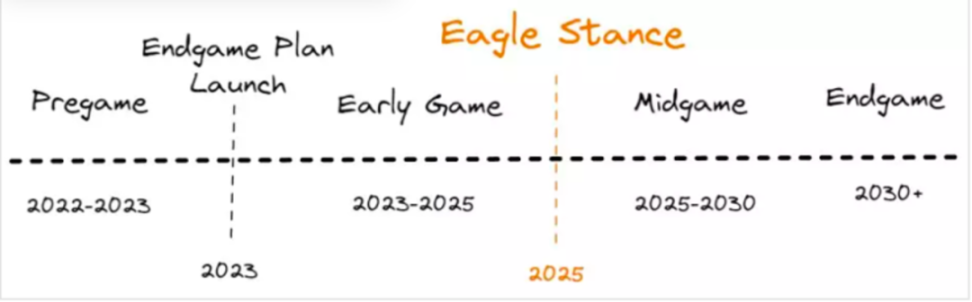
โรดแมปแผน Endgame ที่มา: https://www.defidaonews.com/article/6774636
การวิเคราะห์ความเสี่ยงที่อาจเกิดขึ้น
① ความเสี่ยงของผู้ออกเดิม
มีช่องโหว่ในโปรโตคอล MakerDAO ซึ่งถูกโจมตีโดยผู้โจมตีสำหรับปัญหาที่เป็นอันตราย MakerDAO ทำงานอย่างเสถียรมาเป็นเวลา 5 ปีแล้วตั้งแต่ mainnet เริ่มใช้งานจริงในปี 2560 และโค้ดก็ผ่านการตรวจสอบอย่างดี ในขณะเดียวกัน MakerDAO ได้จำกัดประเภทของสินทรัพย์จำนองที่รองรับ และส่วนใหญ่เป็นโทเค็นที่มีคุณสมบัติเหมาะสม
ความเสี่ยงในการชำระบัญชี: เมื่อตลาดพบกับเหตุการณ์หงส์ดำที่รุนแรง ส่งผลให้ราคาของสินทรัพย์หลักประกันโดยรวมลดลงอย่างรวดเร็ว หรือเมื่อสินทรัพย์ที่เป็นไปตามข้อกำหนดของ USDC ถูกแช่แข็งด้วยเหตุผลบางอย่าง Maker จะสูญเสียมูลค่าของหลักประกันที่ล่าช้าเกินไป จะถูกชำระบัญชี ส่งผลให้เกิดความเสี่ยงในการถอดสมอ
② ความเสี่ยงของผู้ออกตราสารอนุพันธ์
สะพานข้ามโซ่: มีจำหน่ายที่DefiLlamaสอบถามข้อมูลเฉพาะที่เกี่ยวข้องกับสะพานข้ามโซ่
ผู้ออกตราสารอนุพันธ์อื่น: การวิเคราะห์เฉพาะประเด็นเฉพาะ
การแนะนำ
การแนะนำ
Frax เป็นโปรโตคอล Stablecoin แบบกระจายศูนย์ที่ใช้ส่วนผสมของหลักประกันและอัลกอริทึม และ FRAX เป็น Stablecoin ที่ออก ปัจจุบัน FRAX มีมูลค่าตลาดประมาณ 1.18 พันล้านเหรียญสหรัฐ ทำให้เป็น Stablecoin อันดับที่ 5 ในแง่ของมูลค่าตลาด
การกระจายห่วงโซ่สาธารณะ
คำอธิบายภาพ

การกระจายเชนสาธารณะของ FRAX ที่มา: https://chaineye.tools/stablecoins/stats/FRAX
กลไกการออกและรับซื้อคืน
เมื่อผู้ใช้ใส่หลักประกัน 1 USD เข้าไปในระบบ Frax Frax จะพิมพ์ 1 FRAX ให้กับผู้ใช้ และหลักประกันที่ใส่เข้าไปนั้นเป็นการผสมผสานระหว่างสกุลเงินที่มีเสถียรภาพและ FXS ในขณะเดียวกัน ผู้ใช้ยังสามารถคืน 1 FRAX ไปยังข้อตกลง เพื่อรับมูลค่า 1 USD ของการรวมกันของ FXS และ U
ในระหว่างกระบวนการสร้างเหรียญ FRAX และไถ่ถอน FRAX นั้น FXS ที่เกี่ยวข้องจะถูกทำลายและสร้างขึ้นใหม่ ซึ่งจะเปลี่ยนอุปทานของ FXS ในตลาด
ในระหว่างกระบวนการหล่อและไถ่ถอน อัตราส่วนการผสมของ Stablecoins และ FXS (โทเค็นการกำกับดูแลของ Frax) จะเท่ากับอัตราการจำนองเป้าหมายของโปรโตคอล Frax (จำนวน FRAX / จำนวนการจำนอง Stablecoin) ตัวอย่างเช่น เมื่ออัตราการจำนองคือ 80% ผู้ใช้เหรียญกษาปณ์ A FRAX ต้องการ FXS มูลค่า 0.8 U และ 0.2 U อัตราการจำนองเป้าหมายจะปรับทุกชั่วโมงโดยชุมชนที่ถือครอง FXS
กลไกการยึด
เมื่อราคาของ FRAX สูงกว่า $1 อนุญาโตตุลาการสามารถอัดฉีดมูลค่า $1 เข้าไปในระบบเพื่อผลิต FRAX และขายในตลาดเพื่อหากำไร
เมื่อราคาของ FRAX ต่ำกว่า 1 ดอลลาร์สหรัฐ อนุญาโตตุลาการสามารถซื้อ FRAX ในราคาต่ำในตลาดเปิดและแลกเปลี่ยนมูลค่า 1 ดอลลาร์สหรัฐในระบบ
เมื่อสภาวะตลาดดีและผู้ใช้มีความมั่นใจเพียงพอใน Frax Frax มีแนวโน้มที่จะลดอัตราการจำนองเป้าหมาย เพื่อให้หลักประกัน Stablecoin เดียวกันสามารถสร้าง FRAX ได้มากขึ้นเพื่อเข้าสู่การไหลเวียนของตลาด และอัตราการจำนองขั้นต่ำคือ 0%
เมื่อสภาวะตลาดไม่ดีและความเชื่อมั่นของผู้ใช้ใน Frax ลดลง Frax มีแนวโน้มที่จะเพิ่มอัตราการจำนองเป้าหมายเพื่อป้องกันการออก FRAX มากเกินไป และในขณะเดียวกันก็เพิ่มการสำรองหลักประกัน Stablecoin ด้วยอัตราการจำนองสูงสุด 100%
คำอธิบายภาพ
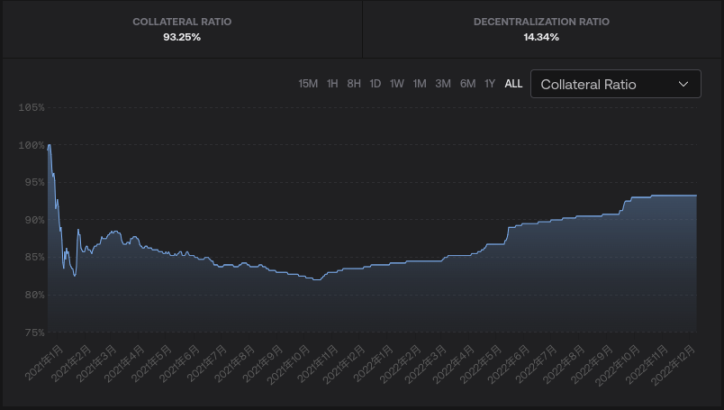
อัตราการจำนอง FRAX ที่มา: https://app.frax.finance/
การวิเคราะห์ความเสี่ยงที่อาจเกิดขึ้น
① ความเสี่ยงของผู้ออกเดิม
มีช่องโหว่ในโปรโตคอล Frax ซึ่งถูกโจมตีโดยผู้โจมตีสำหรับการออกที่เป็นอันตราย Frax จะเปิดตัวในปลายปี 2020 และขณะนี้ยังไม่มีช่องโหว่ของโปรโตคอล
② ความเสี่ยงของกลไก
เมื่อราคาของ FRAX ตกลง มันต้องอาศัยอนุญาโตตุลาการในการซื้อ FRAX และฝากไว้ใน Frax แปลง FXS ด้วยอัตราการจำนองเป้าหมายและรับคืนส่วนหนึ่งของ U เพื่อดันราคาของ FRAX กลับไปที่ $1 หากออก FXS มากเกินไป มันจะบั่นทอนความเชื่อมั่นของตลาดและทำให้ชุมชน Frax สูญเสียการควบคุม
Frax ใช้การจำนองแบบผสม U+FXS และสามารถปรับกลไกเสถียรภาพของอัตราการจำนองเป้าหมาย ซึ่งสามารถลดพื้นที่การเก็งกำไรภายใต้สภาวะตลาดฝ่ายเดียวที่รุนแรง และรักษาเสถียรภาพของราคา FRAX ในระดับหนึ่ง
เมื่อ FRAX ต่ำกว่า $1 อนุญาโตตุลาการจะซื้อ FRAX ราคาต่ำจำนวนมาก โดยสร้าง U และ FXS รวมกันมูลค่า $1 แล้วขายทำกำไร แรงขายของ U จะไม่ทำให้ราคาของ U ลดลง แต่แรงขายของ FXS จะทำให้ราคาของ FXS ลดลง ทำให้เกิดปฏิกิริยาลูกโซ่ การหล่อเกินของ FXS จะทำให้ข้อตกลงที่ควบคุมโดย FXS สูญเสียการควบคุม และให้ราคาของ FXS "กลับเป็นศูนย์"
การมีอยู่ของ U ช่วยลดแรงกดดันในการขายที่เกิดจาก FXS แบบ over-casting และในขณะเดียวกันก็สนับสนุนราคาต่ำสุดของ FRAX: เมื่ออัตราการจำนองเป็น x อนุญาโตตุลาการต้องการอัตราส่วน x ของ U และ (1-x) อัตราส่วนของ FXS ยิ่งอัตราการจำนองสูงขึ้น x ยิ่งอัตราส่วน FXS มากขึ้น (1-x) แรงกดดันในการขาย FXS ก็ยิ่งน้อยลงเท่านั้น ซึ่งจะทำให้ปฏิกิริยาลูกโซ่ช้าลง ในเวลาเดียวกัน อัตราส่วน x ของ U ในฐานะสินทรัพย์สนับสนุนของ FRAX สร้างราคาต่ำสุดของ FRAX เพื่อให้ FRAX มีมูลค่าที่รับรู้เป็น xU เสมอ และจะไม่ถูก "คืนค่าเป็นศูนย์" โดยตรง
การผลิตและการไถ่ถอน FRAX ไม่ได้เปิดตลอดเวลา ซึ่งจะเพิ่มค่าใช้จ่ายในการโจมตี Frax ที่เป็นอันตราย: เฉพาะเมื่อ FRAX ขายหมดในปริมาณมากและทำให้เกิดการแตกหัก อนุญาโตตุลาการมีแรงจูงใจในการออก FXS เพิ่มเติม
เมื่อราคาตลาดของ FRAX อยู่ในช่วงที่คงที่ ($ 1.0033 ≥ FRAX ≥ $ 0.9933 ) โปรโตคอล FRAX จะไม่เปิดการส่งและไถ่ถอน FRAX ดังนั้น ผู้โจมตี Frax ที่ประสงค์ร้ายจำเป็นต้องขาย FRAX จำนวนมากก่อนที่จะสามารถลดราคาให้ต่ำกว่า 0.9933 เพื่อเริ่มการโจมตีโดยหากำไรได้ ดังนั้น การออกแบบช่วงเวลาการหากำไรจึงเพิ่มต้นทุนการโจมตีอย่างมาก
ในเวลาเดียวกัน การถอนจุดยึดเล็กน้อยจะไม่กระตุ้นให้มีการออก FXS เพิ่มเติมจำนวนมากในทันที ซึ่งจะทำให้ Frax มีหน้าต่างช่วยเหลือตนเอง ทำให้มีเวลาเพียงพอในการปรับอัตราการจำนองหรือเพิ่มสินทรัพย์จำนอง จากข้อมูลข้างต้น กลไกของ FRAX-FXS มีความเสถียรมากกว่าการรวมกันของ UST-LUNA
② ความเสี่ยงของผู้ออกตราสารอนุพันธ์
สะพานข้ามโซ่: มีจำหน่ายที่DefiLlamaสอบถามข้อมูลเฉพาะที่เกี่ยวข้องกับสะพานข้ามโซ่
ผู้ออกตราสารอนุพันธ์อื่น: การวิเคราะห์เฉพาะประเด็นเฉพาะ
การแนะนำ
การแนะนำ
USDP เป็น Stablecoin ค้ำประกันที่ออกโดย Paxos Corporation ซึ่งได้รับการอนุมัติและควบคุมโดย New York State Department of Financial Services (NYDFS) ปัจจุบันมีมูลค่าตลาดประมาณ 768 ล้านดอลลาร์สหรัฐ ทำให้เป็นสกุลเงินที่มีเสถียรภาพลำดับที่หกในแง่ของมูลค่าตลาด
การกระจายห่วงโซ่สาธารณะ
คำอธิบายภาพ

การกระจายห่วงโซ่สาธารณะของ USDP ที่มา: https://chaineye.tools/stablecoins/stats/USDP
กลไกการยึด
ผู้ออกสงวนเงินไว้เพียงพอเพื่อให้ผู้ใช้สามารถใช้ USDT และ USD สำหรับการแลกเปลี่ยน 1:1 ได้ตลอดเวลา
การวิเคราะห์ความเสี่ยงที่อาจเกิดขึ้น
① ความเสี่ยงของผู้ออกเดิม
ผู้ถือ USDP สามารถChaineyeคำอธิบายภาพ

สินทรัพย์สำรองของ USDP ที่มา: https://chaineye.tools/stablecoins/stats/USDP
Paxos เผยแพร่รายงานสินทรัพย์สำรองทุกสิ้นเดือน และมีเวลาหน่วงระหว่างข้อมูลหลักประกันที่เผยแพร่ล่าสุดและข้อมูลหมุนเวียนล่าสุด ในปัจจุบัน ยอดหมุนเวียนของ BUSD อยู่ที่ 770 ล้านดอลลาร์สหรัฐ (2022.12.11) และยังไม่มีการเผยแพร่รายงานที่เกี่ยวข้อง
รายงานล่าสุดเผยแพร่เมื่อวันที่ 30 พฤศจิกายน 2022 มูลค่าตลาดของสินทรัพย์สุทธิของทุนสำรองอยู่ที่ 774.9 ล้านดอลลาร์สหรัฐ ซึ่งน้อยกว่า USDP ที่หมุนเวียน 790 ล้านดอลลาร์สหรัฐในวันนั้น แต่ยอดหมุนเวียนในวันที่ 1 ธันวาคมลดลง เป็น 767 ล้านเหรียญสหรัฐ อาจมีปัญหา Time Calibre
ข้อมูลข้อมูลสำหรับรายงานการตรวจสอบโดยบุคคลที่สามล่าสุด)
คำอธิบายภาพ

การประกาศล่าสุดเกี่ยวกับสินทรัพย์สำรองของ USDP ที่มา: เว็บไซต์ทางการของ Paxos
② ความเสี่ยงของผู้ออกตราสารอนุพันธ์: ความเสี่ยงของ BSC Bridge
การแนะนำ
การแนะนำ
TUSD เป็น Stablecoin ที่มีหลักประกันซึ่งออกโดย TrustToken ซึ่งเป็นบริษัทที่ได้รับการสนับสนุนจาก Stanford Venture Fund ปัจจุบัน TUSD มีมูลค่าตลาดประมาณ 756 ล้านดอลลาร์สหรัฐ ทำให้เป็น Stablecoin อันดับที่ 7 ตามมูลค่าตลาด
การกระจายห่วงโซ่สาธารณะ
TUSD มีการหมุนเวียนในเครือข่ายสาธารณะ 10 แห่ง รวมถึง Tron, Ethereum และ BSC และหุ้นบน Tron และ Ethereum อยู่ที่ 49.8% และ 33.57% ตามลำดับ
TUSD ดั้งเดิมที่ออกโดย TrustToken นั้นกระจายอยู่ในสี่เชนของ Ethereum, BSC, Tron และ Avalanche
คำอธิบายภาพ

การกระจายเชนสาธารณะของ TUSD: https://chaineye.tools/stablecoins/stats/TUSD
กลไกการยึด
ผู้ออกสงวนเงินไว้เพียงพอเพื่อให้ผู้ใช้สามารถใช้ USDT และ USD สำหรับการแลกเปลี่ยน 1:1 ได้ตลอดเวลา
การวิเคราะห์ความเสี่ยงที่อาจเกิดขึ้น
① ความเสี่ยงของผู้ออกเดิม
ผู้ใช้สามารถตรวจสอบสถานะการสำรองของ TUSD ผ่าน Chaineye
ปัจจุบันมูลค่าของสินทรัพย์สำรองของ TUSD อยู่ที่ 810 ล้านดอลลาร์สหรัฐ โดยมีเงินหมุนเวียนมากกว่า 756 ล้านดอลลาร์สหรัฐ และมีบัญชีธนาคารหลายบัญชี แต่ไม่สามารถเห็นการจัดสรรสินทรัพย์เฉพาะในธนาคารได้
คำอธิบายภาพ

สถานะการสำรอง TUSD ที่มา: https://chaineye.tools/stablecoins/stats/TUSD
ความเสี่ยงของผู้ออกตราสารอนุพันธ์
สะพานข้ามโซ่: คุณสามารถตรวจสอบข้อมูลเฉพาะที่เกี่ยวข้องกับสะพานข้ามโซ่บน DefiLlama: https://defillama.com/stablecoin/trueusd
เติมเต็ม
เติมเต็ม
Silvergate ปรากฏตัวในธนาคารผู้ดูแลทรัพย์สินของ BUSD และ TUSD Silvergate เป็นธนาคารในสหรัฐอเมริกาที่ให้บริการบริษัทสกุลเงินดิจิทัลเป็นหลัก ลูกค้าของบริษัท ได้แก่ บริษัทสกุลเงินดิจิทัลที่มีชื่อเสียง เช่น FTX, Coinbase, Circle และ Paxos
FTX มีเงินฝากประมาณ 1 พันล้านดอลลาร์ใน Silvergate ในวันที่ FTX ยื่นฟ้องล้มละลาย Silvergate ได้ออกแถลงการณ์ระบุว่าธนาคารของตนไม่มีความเสี่ยงใด ๆ ใน FTX เงินฝากของ FTX ใน Silvergate คิดเป็นน้อยกว่า 10% ของเงินฝากทั้งหมดของธนาคารและเงินฝากจะถูกส่งคืนให้กับเจ้าหนี้ของ FTX ผ่านกระบวนการล้มละลาย FTX
สรุป
สรุป
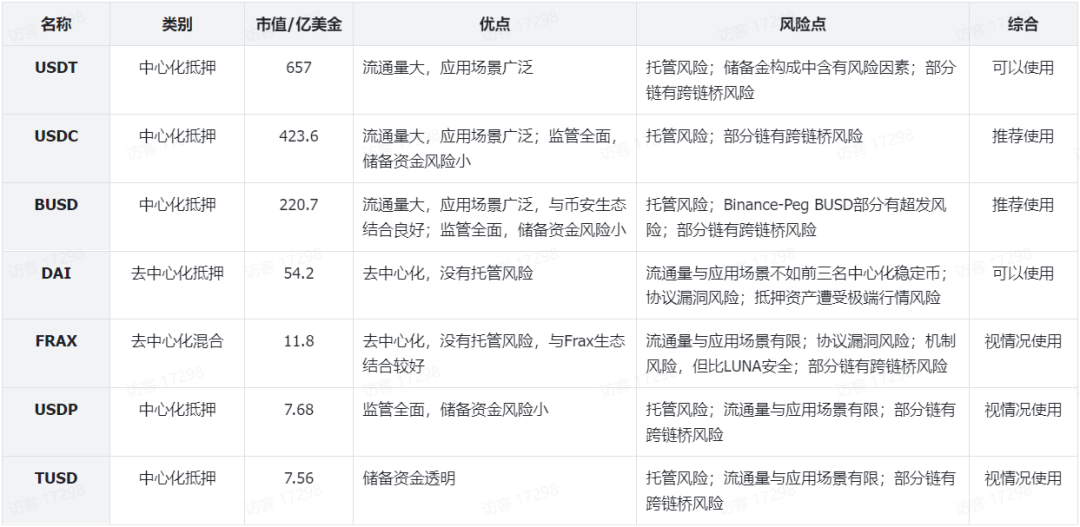
การใช้ Stablecoins จำเป็นต้องพิจารณาตัวบ่งชี้สองตัว: ความปลอดภัยและความสะดวกในการใช้งาน
ความปลอดภัย: รับประกันการแลก 1:1 ด้วย USD ในทุกสถานการณ์หรือไม่
เหรียญ Stablecoin แบบรวมศูนย์จำเป็นต้องมุ่งเน้นไปที่ชื่อเสียงของผู้ออกเดิม อัตราการจดจำนองและความเสี่ยงของสินทรัพย์สำรอง และความน่าเชื่อถือของหน่วยงานกำกับดูแลและการตรวจสอบบุคคลที่สามเพื่อให้แน่ใจว่าผู้ออกมีทุนสำรองเพียงพอที่จะจัดการกับการดำเนินการ
Stablecoin แบบกระจายศูนย์จำเป็นต้องตรวจสอบกลไกการหล่อและการทำลาย ไม่ว่าจะมีกลไกการออกไม่จำกัดและเงื่อนไขการเรียกใช้หรือไม่
บทความอ้างอิง
บทความอ้างอิง
[ 1 ] "จากรายงานการตรวจสอบห้าปีของ USDT เราสามารถสังเกตอะไรได้บ้าง 》https://www.theblockbeats.info/news/31738
[2] "การวิจัย Coinshares: Tether จะนำความเสี่ยงที่เป็นระบบมาสู่ตลาด Cryptocurrency หรือไม่" https://mytokencap.com/news/390380.html
[ 3 ] "ความมุ่งมั่นของ MakerDAO ที่จะ "กระจายอำนาจ": DAI ปลดแอกจาก USD และกลายเป็นสกุลเงินโลกในที่สุด" https://www.defidaonews.com/article/6774636
[ 4 ] "จากข้อตกลงสกุลเงินสู่เมทริกซ์ DeFi การวิเคราะห์หลายมุมของ Frax.finance" https://mirror.xyz/mintventures.eth/555 rObptbsTSEYHMRBEDI 9 _mEBmrR 1 FHLWJ 1 vWGGosw
[5] "สถานการณ์และทางเลือกของ MakerDAO: การสูญเสีย การกำกับดูแล MetaDAO" https://www.chaincatcher.com/article/2079679





