


삼성 역사상 가장 수익성 높은 분기였지만, 주가는 6월 고점 대비 30% 낮다


- 핵심 관점: 삼성은 한국 기업 역사상 가장 수익성 높은 단일 분기 실적(영업이익 107조 4,000억 원)을 냈지만 주가는 고점 대비 약 30% 조정되었고, 시장은 이익 수준이 아니라 성장률에 가격을 매기고 있으며, 성장 둔화, 기대 미달, AI 수요 감내력이 핵심 우려로 작용하고 있다.
- 핵심 요소:
- 2026년 3분기 영업이익은 약 107조 4,000억 원으로 전년 동기 대비 782.5% 증가해 한국 기업 단일 분기 최초로 100조 원을 돌파한 기록이며, 2025년 연간의 약 2.5배에 해당하고 영업이익률은 약 55%로 상승했다.
- 반도체 부문 이익률은 약 80%(마이크론 80.7%, SK하이닉스 78%)인 반면, 스마트폰 등 소비자 가전 부문은 두 분기 연속 적자를 기록했고, S26은 가격을 인상하고 4분기 감산 20%–30%를 계획하고 있다.
- 실적이 증권사 추정치를 소폭 밑돌았고(매출 195조 vs 201조 9,000억), 전년 동기 대비 성장률이 2분기 1813.8%에서 782.5%로 둔화되면서 상승 동력이 약화되었다.
- 높은 설비투자(2분기 16조 8,000억 원)와 재고 증가, DRAM 가격 상승률 둔화가 시장의 증분 이익 잠식 우려를 불러일으켰다.
- 씨티는 매수를 유지하고 목표가 43만 원을 제시하며 HBM4 가격 탄력성에 베팅하고 있고, 반대편에서는 클라우드 업체의 설비투자가 EBITDA에 근접하거나 초과할 수 있어 수요 감내력에 의문을 제기한다.
- 핵심 관찰 창구는 10월 29일 실적 설명회다: 2027년 수급 전망, 장기 공급 계약 진행 상황과 설비투자, 주주환원 세부 내용.
한 회사가 자국 기업 역사상 가장 수익성 높은 단일 분기 실적을 발표했지만, 주가는 그날 하락했고 반년 전 고점 대비 약 30% 조정을 받았다. 이 두 가지 사실을 함께 놓으면, 문제는 실적이 좋으냐 나쁘냐에서 시장이 무엇에 가격을 매기고 있느냐로 바뀐다. 이 글은 먼저 실적 자체를 검증하고, 다음으로 이익의 원천과 행방을 살펴본 뒤, 주가를 읽는 방식을 설명하고, 마지막으로 삼성의 장부를 전체 AI 하드웨어 산업 체인 안에 다시 놓고 본다.
1. 이 실적 자체: 단일 분기 이익이 2025년全年의 약 2.5배
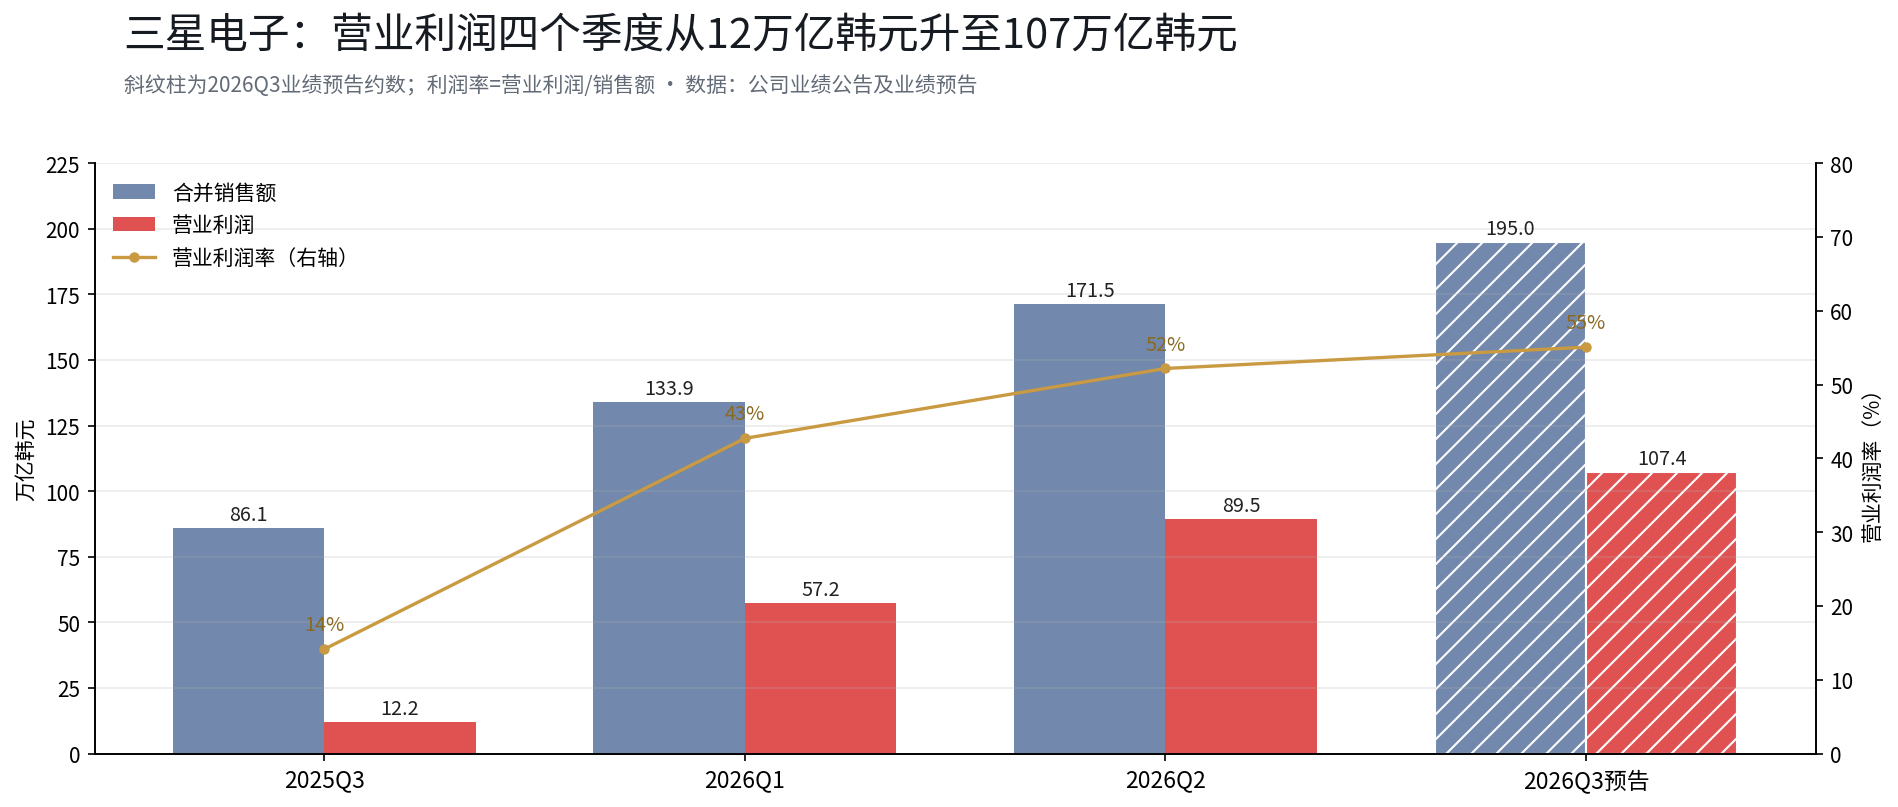
먼저 숫자를 검증하자. 2026년 3분기 실적 예고: 연결 매출 약 195조 원, 전년 동기 대비 126.6% 증가; 연결 영업이익 약 107.4조 원, 전년 동기 대비 782.5% 증가. 이는 한국 기업 역사상 처음으로 단일 분기 영업이익이 100조 원을 돌파한 것이다. 비교하자면 삼성의 2025년 연간 영업이익은 43.6조 원으로, 한 분기에 지난 1년 반의 이익을 거둔 셈이다.
최근 네 개 분기를 나열하면, 기울기 자체가 하나의 서사를 구성한다: 2025년 3분기 영업이익 12.17조 원, 2026년 1분기 57.2조 원, 2분기 89.5조 원, 3분기 예고 107.4조 원. 영업이익률은 14%에서 약 55%까지 끌어올려졌다.
그러나 같은 숫자에는 두 가지 읽는 법이 있다. 첫 번째 읽는 법은 수준이다: 107.4조 원은 사상 최대를 기록했다. 두 번째 읽는 법은 기울기다: 2분기의 전년 동기 대비 증가율은 1813.8%였고, 3분기에는 782.5%로 떨어졌다. 두 읽는 법 모두 사실이며, 주가는 두 번째를 선택했다. 여기서 한 가지 기술적 사실을 유의할 필요가 있다: 이렇게 큰 전년 동기 대비 증가율은 상당 부분 2025년 동기의 낮은 기저에서 비롯된 것으로, 2년을 겹쳐 보면 메모리 산업은 역사적 수준의 상승 주기 중반에 있으며, 과거 실적이 미래 결과를 보장하지 않는다.
2. 돈은 어디서 오고, 어디서 손실이 나는가
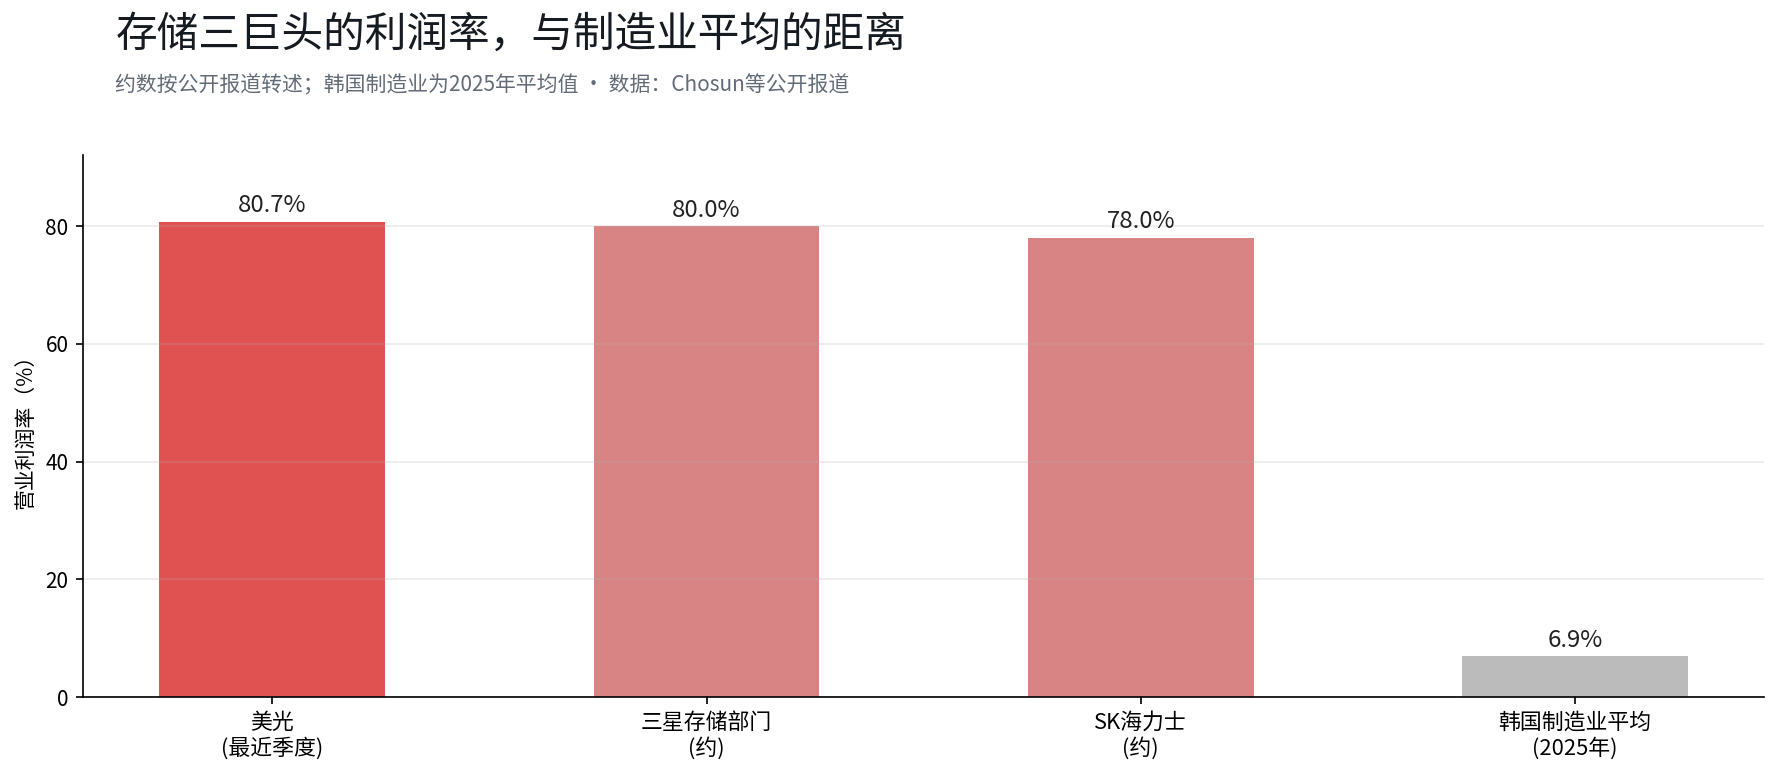
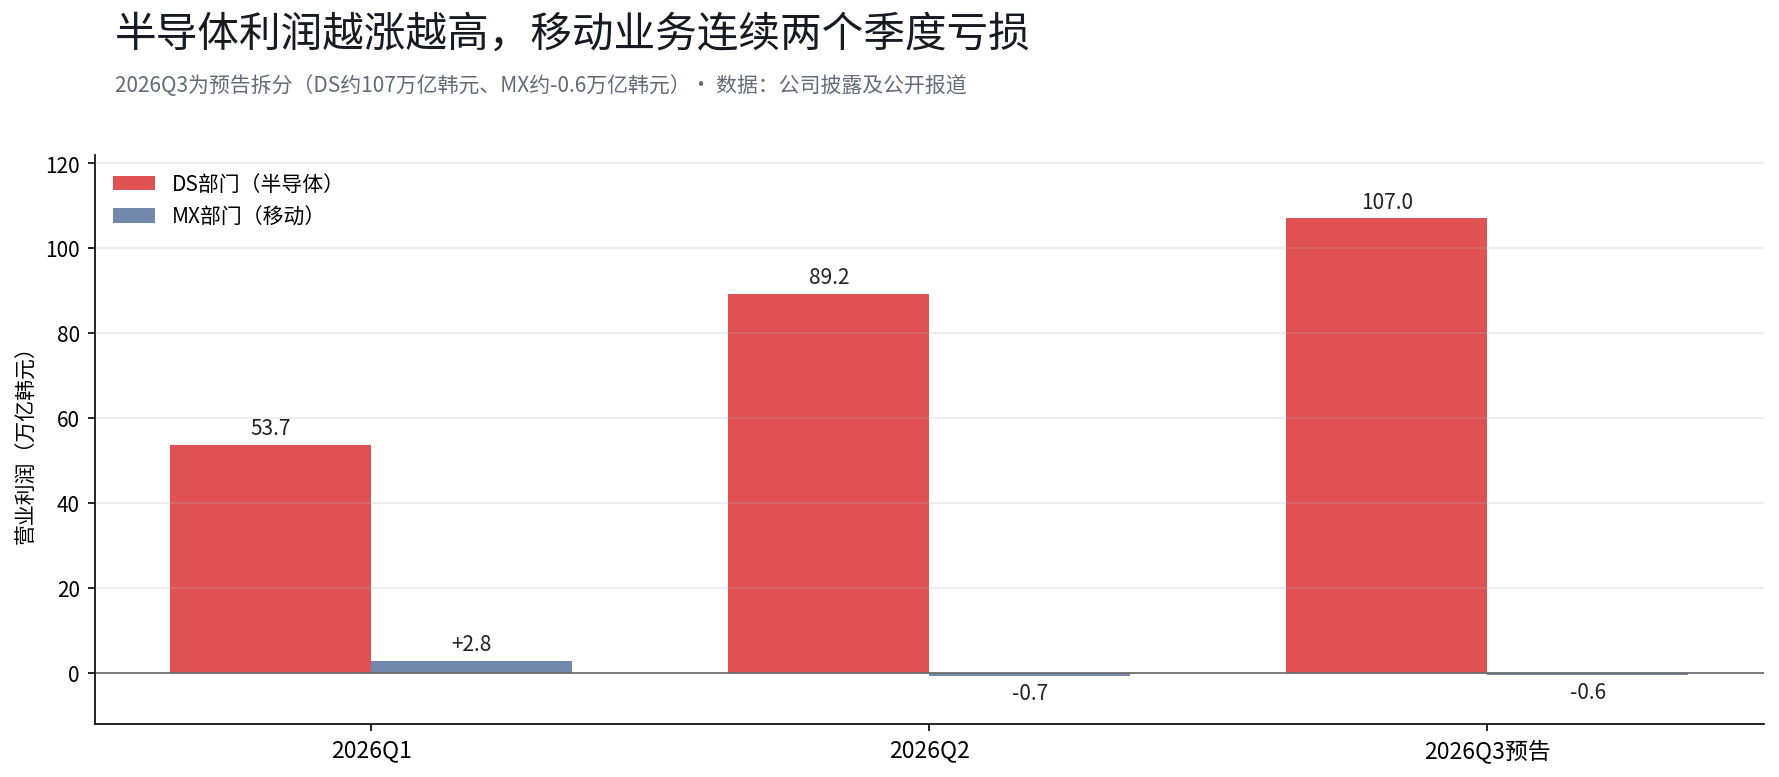 씨티의 분해에 따르면, 삼성 반도체 부문 3분기 영업이익은 약 107조 원으로 2분기의 89.2조 원에서 더 상승했다. 메모리 3대巨头의 수익성은 제조업의 상식을 다시 쓰고 있다: Chosun 등 공개 보도에 따르면, 마이크론의 최근 분기 영업이익률은 80.7%, 삼성 메모리 부문은 약 80%, SK하이닉스는 약 78%다. 참고로 한국 제조업의 2025년 평균 영업이익률은 6.9%에 불과했다.
 같은 손익계산서의 반대편에서는 돈이 반대 방향으로 흘러가고 있다. 모바일 사업 및 소비자 가전 부문은 3분기에 약 0.6조 원의 적자가 예상되며, 이는 2분기 연속 적자다; 스마트폰 출하량은 전 분기 대비 9% 감소한 5800만 대를 기록했다. 더 직접적인 조치는 공급 측에 있다: 한국 언론 보도에 따르면, 삼성 MX(Mobile eXperience) 사업부는 공급업체에 4분기 스마트폰 생산량을 20%에서 30%까지 감축할 계획을 통보했다. 회사는 동시에 Galaxy S26 시리즈 가격을 인상했으며, 보도에 따르면 S26 시작가는 800위안 올라 7799위안, S26+와 S26 Ultra는 각각 1000위안 인상됐다.
이 두 부문은 같은 회사의 두 개 장부이며, 서로 인과관계에 있다. 메모리 칩 가격이 오르면서 반도체 부문의 이익률은 80% 안팎까지 밀어 올려졌다; 같은 가격 상승이 휴대폰 부문의 원가 통제 불능의 직접적 원인이다. 모건스탠리는 삼성 모바일 부문의 2026년부터 2028년까지 누적 영업손실이 160억 달러에 달할 수 있다고 예상한다(동사의 7월 21일자 산업 보고서 인용). 반도체로 번 돈의 일부가 자사의 완제품 사업에서 까이고 있는 것이다.
3. 주가가 왜 반응하지 않는가
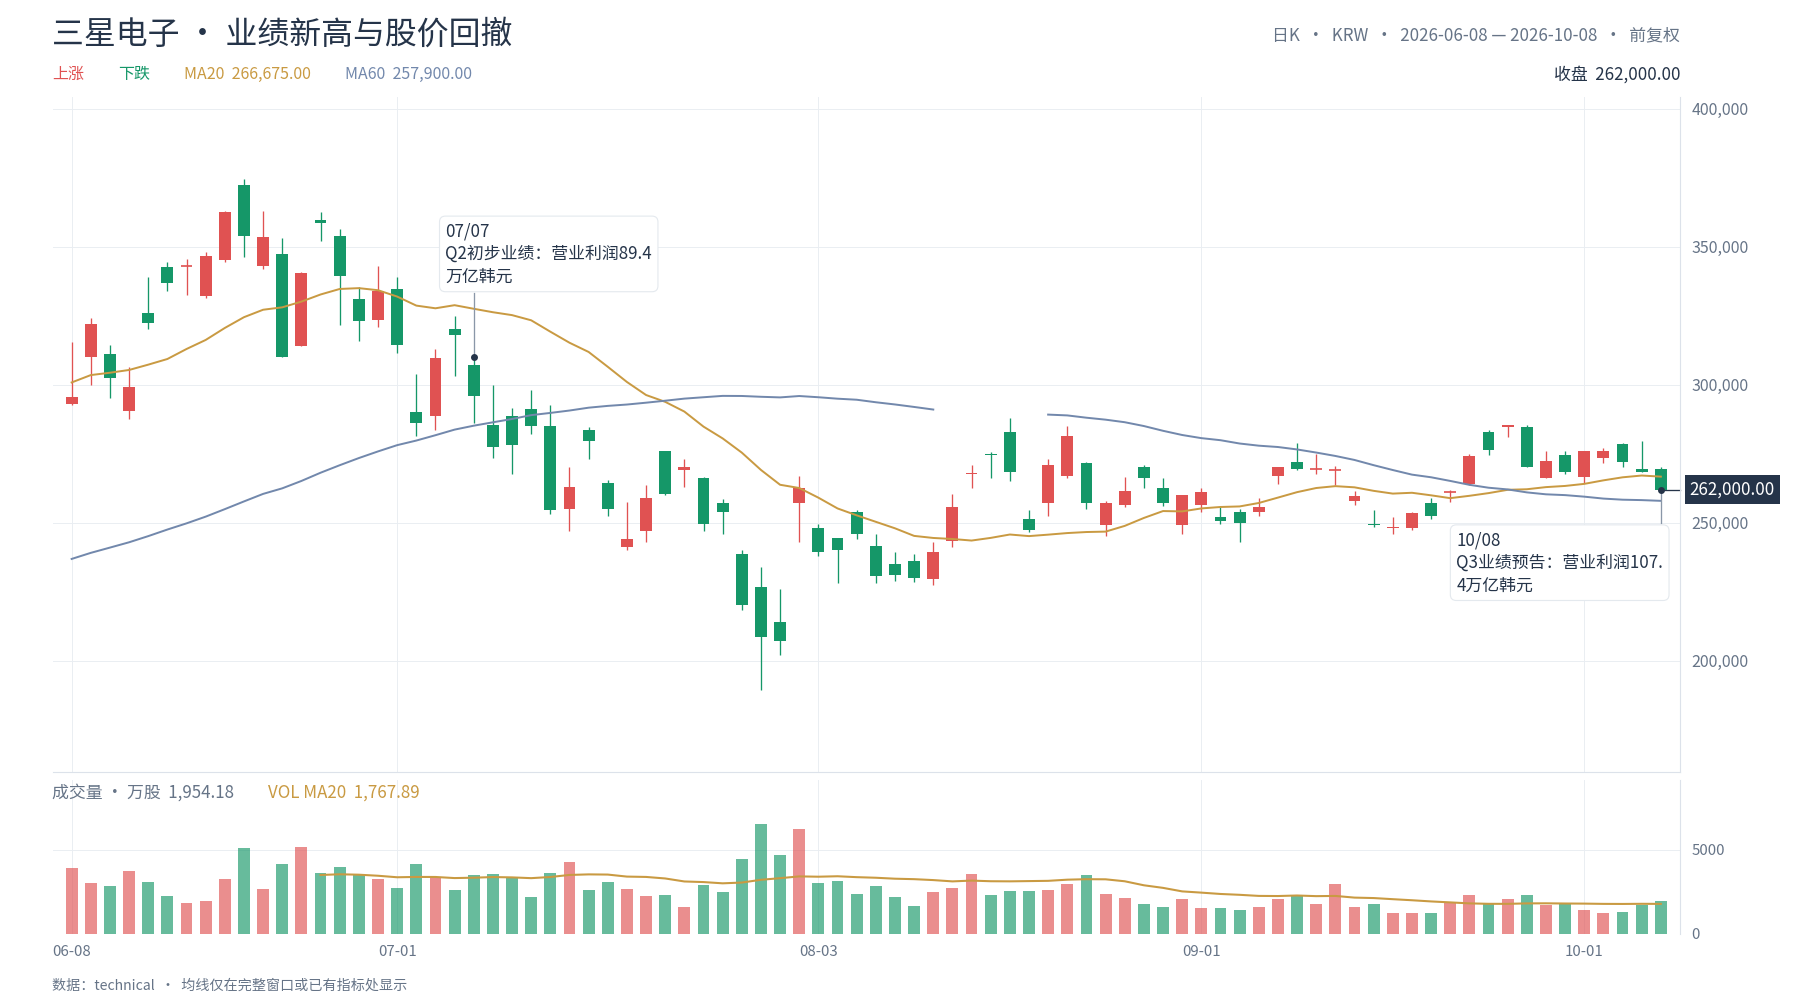
10월 8일 종가 기준, 삼성전자는 26.2만 원으로 단일일 2.42% 하락; 10월 들어 3거래일 누적 5.07% 하락; 6월 18일 장중 고점 37.45만 원 대비 약 30% 조정을 받았다. 실적 예고 발표 당일 주가가 즉시 하락한 것은, 시장이 이 기록적 실적에 대한 가격 매기기를 예고 이전에 이미 했으며, 공시 자체가 새로운 상승 동력을 제공하지 못했음을 보여준다.
세 가지 문제가 같은 테이블에 올려졌다. 첫째는 격차다: 3분기 매출 195조 원은 증권사 예상치 약 201.9조 원을 밑돌았다; 영업이익 107.4조 원은 예상치 약 108.67조 원을 밑돌았다. 격차 폭은 1% 안팎에 불과해 평소에는 주가를 흔들기 어렵지만, 기대가高度로 일치된 시점에서는 소폭 하회 신호의 작용이 증폭된다. 둘째는 기울기다: 전년 동기 대비 증가율이 2분기 1813.8%에서 3분기 782.5%로 떨어졌고, 전 분기 대비로도 영업이익 증가폭이 2분기의 56%에서 둔화됐다. 셋째는 재고와 상향 조정 동력이다: 모건스탠리 7월 보고서에 따르면, 시장의 메모리 제조사에 대한 이익 상향 조정 동력이 약해지고 있으며, 순이익 상향 조정 비율은 92%의 정점에서 77%로回落했고, DRAM 계약 가격의 전년 동기 대비 증가율은 주기 고점에서回落했으며, 2분기 DRAM과 NAND 재고 모두 다소回升했다.
자본 지출은 또 다른 층의 압력으로, 손익계산서 하류에 숨어 있다. 2분기 삼성의 자본 지출은 16.8조 원 중 반도체 부문이 15.4조 원; 생산 능력 격차를 메우기 위해 회사는 지난 1년간 이미 착수했고 향후 2년간 수십조 원을 계속 투입해 메모리 웨이퍼 팹을 확장할 계획이다. 하반기에 HBM4 생산을 서두르기 위해 공장 건설과 감가상각 투자를 계속 늘린다면, 이 비용은 향후 1~2개 분기 재무제표에 나타날 수 있다. 시장이 우려하는 것은: 이 지출이 어느 분기에 증가 이익의 대부분을 잠식할 수 있지 않을까 하는 점이다.
4. 씨티의 논리와 보다 근본적인 의문
공개 보도에 따르면, 씨티는 삼성에 대한 매수 등급을 유지하고 12개월 목표가 43만 원을 제시했으며, 이는 10월 7일 종가 26.85만 원 대비 약 60%의 상승 여력을 함축한다; 이 견해는 관련 기관의 판단을 대표할 뿐이다. 씨티의 핵심 근거는 HBM4의 가격 탄력성에 있다: 보도에 따르면 HBM4 12hi의 GB당 평균 가격이 2026년 약 2달러에서 2027년 4~5달러 구간으로 오를 수 있으며, HBM4 8hi는 이를 기반으로 20%에서 30%의 프리미엄이 있다고 추산했다. 삼성 경영진은 2분기 설명회에서도 HBM4 매출이 3분기에 3배 이상 성장하고 하반기에는 HBM 총매출의 60% 이상을 차지할 것으로 예상한다고 밝힌 바 있다(실적 콘퍼런스콜 인용).
강세론의 논리는 가격 탄력성이고, 반대편의 문제는 수요의 감내력이다. 모건스탠리 추산에 따르면, 2027년 글로벌 클라우드 서비스 제공업체의 자본 지출은 1.2조 달러에 달할 수 있으며, 그 중 절반 이상이 메모리로 흘러간다; 동시에 구글, 아마존, 마이크로소프트, 메타 네 회사의 2026년 자본 지출 대비 EBITDA 비율은 이미 70%를 넘었고, 2027년에는 일부 회사의 자본 지출이 EBITDA를 초과할 수 있다. 메모리의 가격 결정권은 공급 측에 있고, 공급 측의 이익은 궁극적으로 수요 측의 지출에서 나온다. 구매자의 지출이 자신의 수익성을逼近하거나 초과하면, 가격 인상 곡선이 얼마나 더 뻗어나갈 수 있는지는 삼성 스스로가 좌우할 수 없는 재무상태표에 달려 있다.
5. 삼성의 장부는 전체 AI 하드웨어 체인의 장부이기도 하다
삼성의 이번 실적 보고서에는 방향이 반대인 두 가지 사실이 있다. 하나는 AI 데이터센터의 HBM과 DRAM 수요가 여전히 폭발적이고, 메모리 수급 긴장이 지속될 수 있으며, 산업 이익률이 역사적 고점에 있다는 것이다; 다른 하나는 같은 회사의 소비자 가전 사업이 감산, 가격 인상, 적자를 겪고 있으며, 메모리 가격 상승이终端의 이익 공간을 압박하고 있다는 것이다. 이 두 사실은 나란히 놓인 우연이 아니며, 후자는 부분적으로 전자에 의해 야기된다: 컴퓨팅 파워가 비쌀수록终端은 하기 어려워진다. 유사한 압력이 전체 AI 하드웨어 산업 체인을 통해 전달되고 있으며, 다만 각 단계의 감내 방식이 다를 뿐이다.
우리는 삼성 주가의 읽는 법이 본질적으로 시장이 이익 수준이 아니라 성장률에 가격을 매기고 있다고 본다: 수준은 이미 실현됐고, 기울기가 밸류에이션의 일부다. 이 읽는 법에는 전제와 반례가 하나씩 있다. 전제는 클라우드 업체의 지출 기울기가 유지되는 것이며, 2027년 자본 지출 가이던스가 시스템적으로 하향되면 메모리의 물량과 가격 모두 압박을 받을 것이다; 반례는 10월 29일 실적 설명회에서 장기 공급 계약과 2027년 수급 전망이 더 타이트한 가이던스를 제시하면 기울기에 대한 우려가 단계적으로 완화될 수 있다는 것이다. 이익이 이번 주기의 최고점인지는 사전에 확인할 수 없으며, 확인할 수 있는 것은 10월 29일의 세 가지 답변뿐이다: 2027년 수급, 장기 계약 진행 상황, 자본 지출과 주주 환원의 세부 사항. 이번 분기 이익이 어느 정도까지 가격에 반영됐는지는 여전히 지켜봐야 한다.
데이터 설명
- 삼성 실적 및 부문 분해: 회사 공고(2026/10/8, 7/30, 5/6).
- 2025 Q3 비교 및 연간 영업이익: 회사 공시, 연합뉴스(2026/4/7, 7/7).
- 삼성 주가 및 조정: 공개 시세, 2026/10/8 종가 기준; 6/18 고점은 장중가.
- 씨티 견해: 씨티 리서치, 언론 인용.
- 모건스탠리 견해: 모건스탠리 2026/7/21 산업 보고서, 언론 인용.
- 휴대폰 감산, 출하, S26 가격: 한국 언론, 트렌드포스.
- 메모리 3대巨头 이익률: Chosun 등 공개 보도.
면책 조항:
본 문서의 내용은 일반 정보 및 시장 논평 목적으로만 제공되며,文中에 명시된 시점까지의 공개 자료를 기반으로 정리된 것으로, 관련 시장 데이터, 예상 및 확률은 시장 상황에 따라 변동될 수 있다. 본문에서 인용된 제3자 기관, 분석가 또는 기타 인사의 견해 및 투자 전략은 특정 시점의 관련 제3자의 견해를 대표할 뿐이며, BIT의 견해나 추천을 대표하지 않는다. 본 문서는 투자 조언, 투자 연구, 청약, 권유 또는任何 증권, 투자 상품 또는 거래 전략에 대한 추천을 구성하지 않으며, 어떠한 투자 결정의 근거로도 사용되어서는 안 된다. 금융 시장에는 위험이 존재하며, 증권 가격 및 시장 성과는 변동될 수 있고, 과거 실적 및 과거 시장 추이는 미래 결과를 대표하거나 보장하지 않는다. 투자자는 자신의 상황에 따라 관련 위험을 독립적으로 평가하고, 필요시 전문가의 조언을 구해야 한다.





