


ArkStream Capital: 바이낸스가 '주식 바이낸스'로 변모할 때, Crypto는 전례 없는 대변혁을 겪고 있다


- 핵심 관점:2026년 3분기 암호화폐 시장은 미국-이란 충돌로 인한 유가 상승, 연준의 금리 인상, 국채 금리가 19년 만에 최고치로 상승한 거시적 역풍 속에서 반등했으며, 비트코인은 42% 상승했지만 자금은 ETF 채널에 고도로 집중되었다. 이번 RWA 강세장은 주식 등 RWA 무기한 계약이 주요 거래 증가분을 차지했고, meme 강세장은 종료되었으며, 프로토콜 수익과 지속적인 바이백 능력을 갖춘 토큰이 핵심 선별 기준이 되었다.
- 핵심 요소:
- 브렌트유는 73.74달러에서 108달러 이상으로 상승했고, 휘발유는 전년 대비 27.4% 올랐으며, 1년 인플레이션 기대치는 4.6%로 상승했다. 연준은 2023년 이후 첫 금리 인상을 단행했고, 10년물 국채 금리는 5.25%로 상승했다.
- 비트코인은 나스닥과 동반 상승·하락했으며, 금과는 탈동조화되었다(롤링 상관계수 -0.17). 9월 21일 같은 날 단계적 신고가를 기록했고, 9월 28일 같은 날 하락했다.
- 3분기 비트코인은 42% 상승하여 83,161달러를 기록했지만, 알트시즌 지수는 39로 하락했고, 비트코인 시장 점유율은 60% 내외를 유지했으며, 신규 자금은 주로 현물 ETF를 통해 유입되었다.
- Binance RWA 무기한 계약은 3분기 5,477억 달러를 거래하여 2분기의 4배 이상이었고, 전체 무기한 거래의 11.7%를 차지했다. 3분기 바이낸스가 신규 추가한 134개 거래 종목 중 TradFi类가 123개를 차지했다.
- 온체인 RWA 규모는 341.8억 달러에 달했고, 연내 85.2% 성장했다. 토큰화 주식은 44.3억 달러로 연내 390.4% 성장했다.
- Robinhood Chain과 Circle Arc 출시 후 거래는 여전히 meme과 토큰 발행 플랫폼 토큰이 주를 이루었고, 주식 토큰은 예치 자산의 약 6%에 불과했다.
- 바이백형 토큰은 3분기 평균 78.6% 상승하여 비트코인(42.6%)과 기타 알트코인을 아웃퍼폼했으며, 프로토콜 수익과 바이백 지속 가능성이 핵심 밸류에이션 지표가 되었다.
TL;DR
1、미국-이란 충돌이 반복되며 유가를 끌어올렸고, 휘발유 가격이 인플레이션 기대를 자극했으며, 연준은 9월에 2023년 이후 첫 금리 인상을 단행했습니다.
2、비트코인은 나스닥으로 대표되는 기술주와 동반 상승·하락하며 금과의 상관관계에서 벗어났고, 유가와 금리는 여전히 비트코인에 영향을 미치는 주요 변수입니다.
3、악재가 끊이지 않던 3분기에 비트코인은 42% 상승했지만, 자금은 주로 ETF를 통해 비트코인으로 유입되었고 meme의 강세장은 다시 오지 않았습니다.
4、Robinhood와 Circle의 기업 체인에서 거래는 여전히 meme이 주를 이루고 있으며, 기업 체인은 아직 새로운 자산 클래스를 만들어내지 못했습니다.
5、이번 RWA 강세장은 주식 등 RWA 무기한 선물 계약에서 주로 나타났으며, 이는 2026년 암호화폐 업계의 가장 주요한 거래 증가분입니다.
6、프로토콜 수익과 지속적인 바이백이 있는 토큰은 3분기에 다른 알트코인을 뚜렷하게 앞질렀으며, 프로토콜 수익의 지속가능성이 더 중요한 선별 기준이 될 것입니다.
서론
2026년 3분기, 연준은 12대 0으로 2023년 이후 첫 금리 인상을 단행했고, 미국 상원은 49대 50으로 CLARITY 법안의 절차적 동의안을 부결시켰으며, 브렌트유는 두 차례 100달러를 돌파한 뒤 9월 28일 108.50달러에 마감했습니다. 미국 10년물 국채 금리는 9월 28일 5.25%로 상승하며 2007년 6월 이후 최고치를 기록했습니다.그러나 악재가 끊임없이 쏟아진 3분기에도 암호화폐 시장은 상당한 상승을 이루었습니다.같은 기간 비트코인은 7월 초 약 57,800달러의 21개월 저점에서 9월 21일 87,397달러로 반등하며 약 51% 상승했고, 9월 28일에는 83,000달러 부근으로 후퇴했습니다. 미국 현물 비트코인 ETF의 연간 누적 자금은 9월에 순유출에서 순유입으로 전환되었으며, 나스닥 종합지수는 9월 21일 27,122.09포인트에 마감하며 6월 이후 처음으로 사상 최고 종가를 기록했습니다.
우리는 세 부분으로 나누어 논의를 전개합니다. 미국-이란 충돌이 유가, 인플레이션, 금리를 거쳐 금융시장으로 어떻게 전이되는지, 그 안에서 주식, 금, 비트코인이 어떻게 움직이는지, 3분기 암호화폐 시장의 회복과 Robinhood 및 Circle이 출시한 기업 체인에서 실제로 어떤 자산이 거래되는지, 그리고 Crypto의 RWA 융합 경로입니다.
거시 환경: 유가에서 금리까지
이번 분기 거시 환경의 변화는 하나의 사슬을 따라 살펴볼 수 있습니다.미국-이란 충돌의 반복적 확대 → 유가 재상승 → 휘발유 가격이 인플레이션과 인플레이션 기대를 끌어올림 → 연준 금리 인상, 국채 금리 상승 → 주식, 금, 비트코인 등 금융자산 가격 변동.
7월과 9월, 미국-이란 충돌이 두 차례 확대되며 브렌트유는 6월 말 73.74달러에서 9월 중순 108.35달러로 상승했습니다. 8월 휘발유 가격은 전년 대비 27.4% 상승했고, 전체 CPI는 전월 대비 0.4% 올랐으며, 소비자의 향후 1년 인플레이션 기대는 4.6%로 상승했습니다. 연준은 9월 25bp 금리 인상을 단행했고, 금리 전망에 참여한 19명의 위원(그중 12명이 투표권 보유) 중 16명이 연내 추가 인상을 예상했습니다. 10년물 국채 금리는 9월 28일 5.25%, 30년물은 9월 29일 5.56%로 상승했습니다.유가가 하락할 때마다 주식과 비트코인은 상승했고, 충돌이 확대될 때마다 세 자산 모두 함께 압박을 받았습니다.9월 21일 유가가 100달러 아래로 떨어지자 나스닥지수와 비트코인은 같은 날 단계적 신고가를 기록했습니다. 9월 26일 트럼프가 이란의 해협 재개방 안을 거부하자 9월 28일 유가는 108달러로 복귀했고, 나스닥, 금, 비트코인은 동시에 하락했습니다. 우리는 이 사슬의 각 고리를 하나씩 분해하여 거시 환경이 최종적으로 금융시장과 암호화폐에 어떻게 영향을 미치는지 살펴보겠습니다.
미국-이란 충돌, 유가와 인플레이션
2분기 말, 미국-이란 협상이 진전되며 유조선이 호르무즈 해협을 다시 통과하기 시작했고, 브렌트유는 6월 24일 73.74달러에 마감하며 2월 28일 충돌 발발 이후 최저 종가를 기록했습니다.3분기에는 충돌이 반복적으로 확대되며 유가도 그에 따라 반복적으로 치솟았습니다.
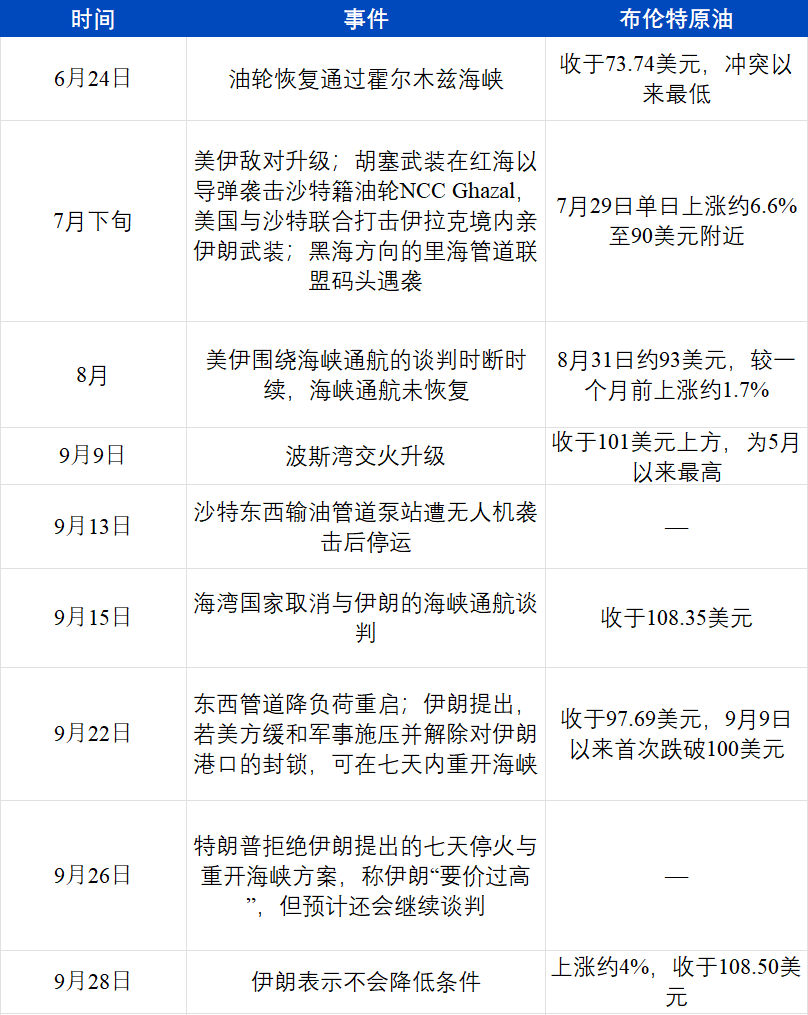
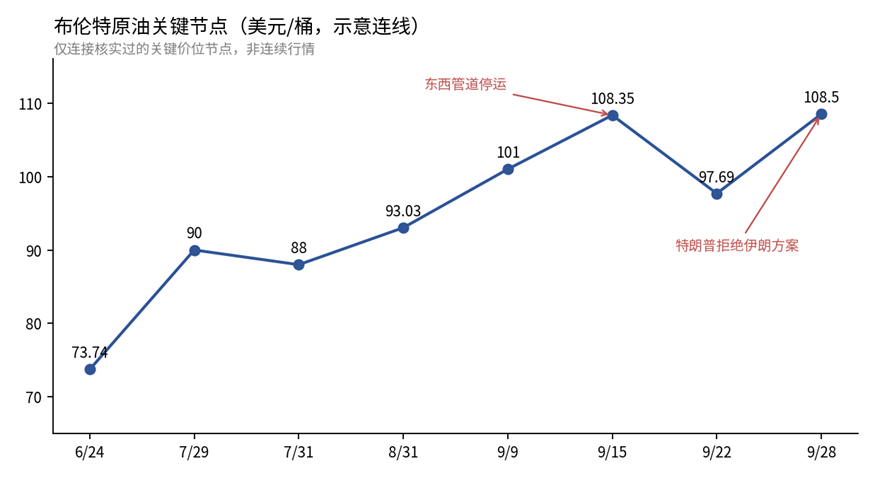
2026년 3분기 브렌트유 주요 지점 (ArkStream 정리)
유가 상승은 가장 먼저 휘발유 가격에 반영됩니다.8월 미국 휘발유 가격은 전월 대비 3.9%, 전년 대비 27.4% 상승하며 당월 전체 CPI 상승분의 3분의 1 이상을 차지했습니다. 에너지 항목은 전월 대비 2.1% 상승했습니다.
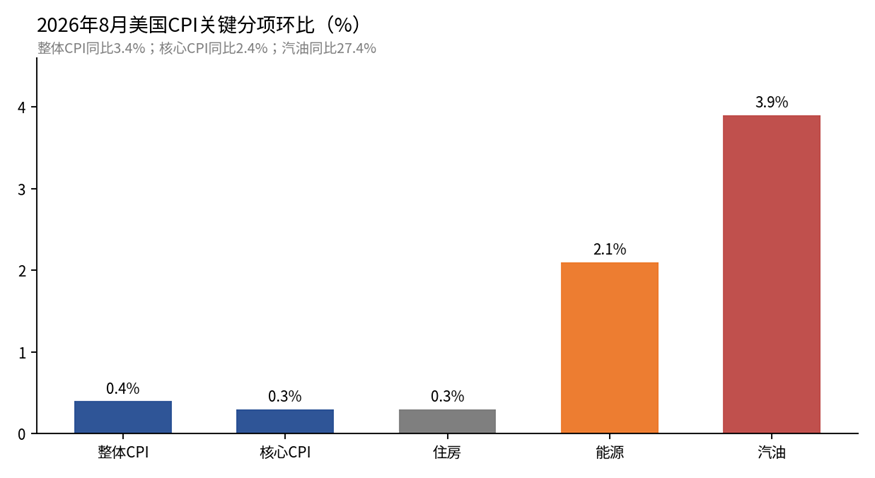
2026년 8월 미국 CPI 주요 항목 전월 대비 (미국 노동통계국, ArkStream 정리)
고용 데이터도 시장에 큰 충격을 주었습니다.8월 비농업 신규 고용은 16만 2천 명으로, 시장 컨센서스인 약 5만 3천 명을 크게 웃돌았으며 3월 이후 가장 강한 월간 실적이었습니다. 실업률은 4.1%를 유지했고 실업자는 약 700만 명이었습니다.
비농업 데이터 발표와 동시에 인플레이션 기대는 이미 금융시장에 반영되어 있었습니다. 미시간대 9월 확정치에 따르면 소비자의 향후 1년 인플레이션 기대는 4.6%로 6월 이후 최고치를 기록했고, 향후 5년 인플레이션 기대는 3개월 연속 3.3%에서 3.4%로 상승했습니다. 소비자신뢰지수는 48.1로 하락했으며, 응답자들이 반복적으로 언급한 압박 요인은 연료 가격 상승이었습니다. 채권시장의 인플레이션 기대는 상대적으로 안정적이어서 9월 10년물 손익분기 인플레이션율은 2.33%로 2022년 4월 3.02% 고점보다 크게 낮았습니다.가계와 채권 투자자 간 인플레이션 판단에 분화가 나타났습니다.
금리 인상과 인상 기대
인플레이션과 고용 데이터 발표 후 연준은 9월에 금리 인상을 단행했습니다.
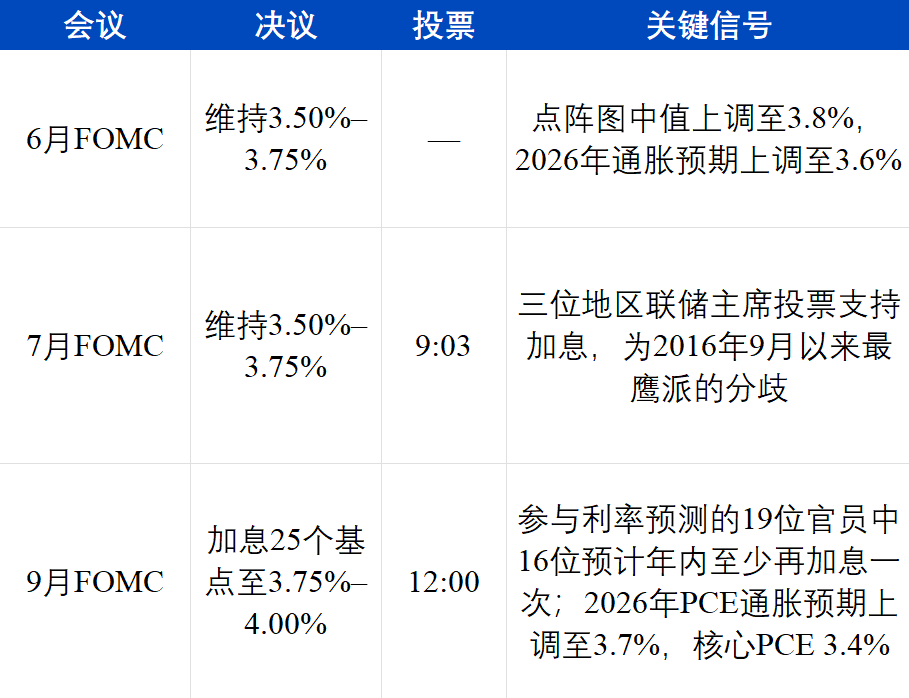
연준의 입장은 세 차례 회의를 거치며 점차 명확해졌습니다. 7월 성명은 경제 활동이 "견조한 속도로 확장"되고 있으며 인플레이션이 "2% 목표 대비 여전히 높다"고 판단하고, 그 원인을 에너지로 인한 공급 충격으로 지목했습니다. 7월 회의록에 따르면 위원들은 인플레이션이 진정되지 않으면 금리 인상이 필요하다고 보았습니다. 9월 결정 성명에는 "인플레이션이 여전히 높으며, 오늘의 정책 조치는 인플레이션이 2% 목표로 보다 적시에 복귀하도록 지원할 것"이라고 적혔습니다.경제가 확장 중이고 실업률이 4.1% 수준이며 인플레이션이 목표를 웃돌자, 연준은 관망을 끝냈습니다.
연준의 향후 인플레이션 판단 역시 낙관적이지 않습니다. 9월 경제 전망은 2026년 PCE 인플레이션을 3.6%에서 3.7%로 상향하고, 인플레이션이 2%로 복귀하는 시점을 2029년으로 연기했습니다. 16명의 위원이 연내 최소 한 차례 추가 인상을, 그중 4명이 두 차례 추가 인상을 예상했으며, 대다수 위원은 2027년 말 금리가 현재보다 여전히 높을 것으로 전망했습니다. 9월 회의 전 금리 인상은 이미 시장에 반영되어 있었고, 결정 후 시장 변동은 주로 이 전망치에서 비롯되었습니다.4% 이상의 금리 수준이 2027년까지 지속될 가능성이 있습니다.시장도 따라가고 있습니다. 9월 28일 CME FedWatch는 연말까지 최소 한 차례 추가 인상 확률을 약 94%, 10월 인상 확률을 약 70%로 보여주었습니다.
ArkStream Capital은9월 금리 인상이 2분기의 우리 판단을 입증했다고 봅니다. 이번 인플레이션은 주로 유가 등 공급 요인에 의해 주도되며, 금리 인상으로 해협 통항을 재개할 수 없으므로 고금리 지속 기간이 상당히 길어질 가능성이 높습니다.
금융시장: 미국 증시, 금과 비트코인
금리와 유가의 변화는 결국 세 가지 자산의 가격에 반영되었습니다.
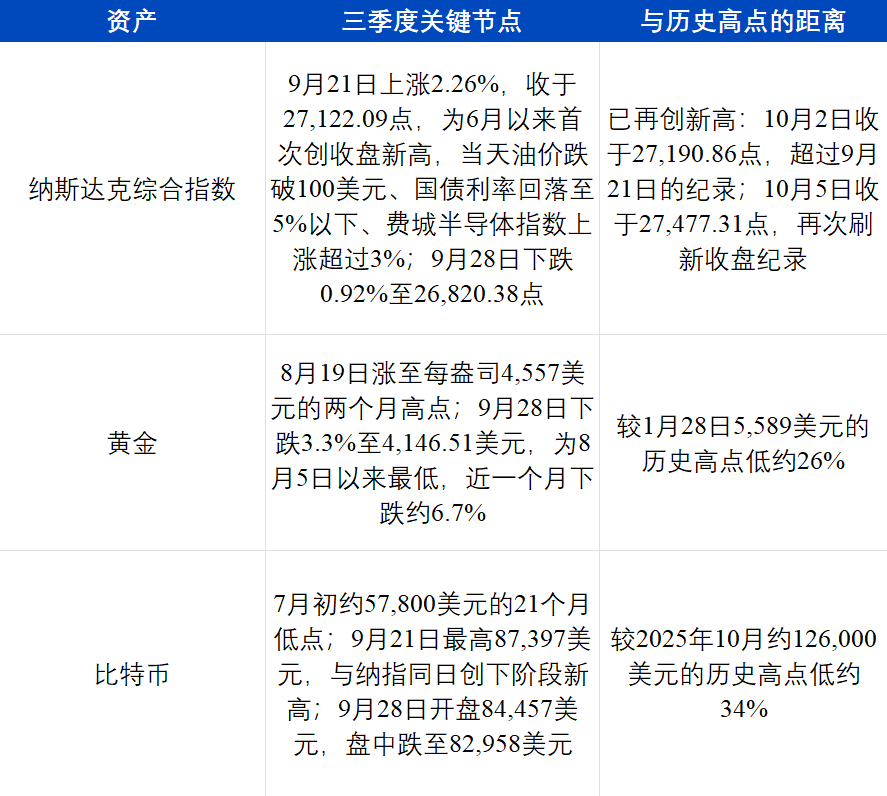
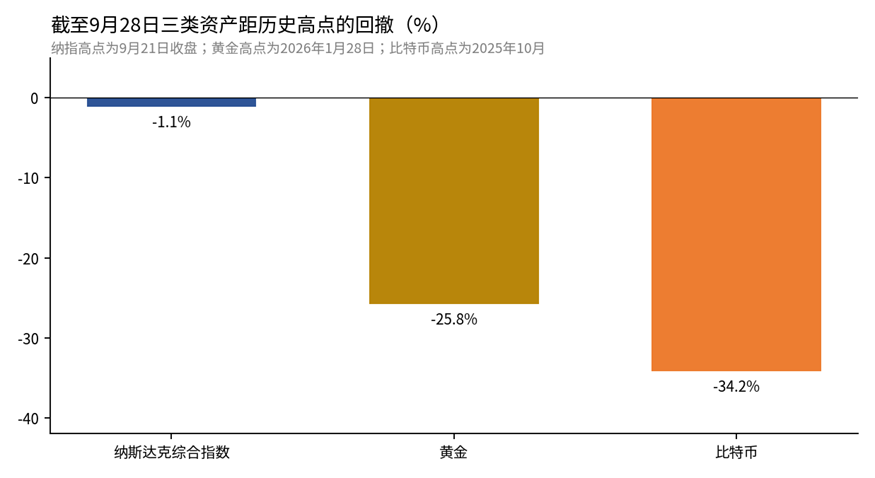
2026년 9월 28일 기준 나스닥, 금, 비트코인의 사상 최고가 대비 조정폭 (ArkStream 정리)
세 자산의 9월 움직임은 서로 달랐습니다. 비트코인과 나스닥은 9월 21일 같은 날 단계적 신고가를 기록한 뒤 9월 28일 함께 하락했고, 금은 9월 내내 약세를 보였습니다. 9월 21일 나스닥 상승은 반도체와 AI 주식이 이끌었습니다. Meta는 당일 약 11%, AMD와 인텔은 8~11% 상승했으며 AMD 시가총액은 1조 달러로 올라섰습니다. 9월 28일 S&P500지수는 0.77% 하락한 7,683.69포인트, 나스닥은 0.92% 하락, 다우존스는 0.67% 하락했으며 같은 날 브렌트유는 약 4% 상승했습니다. 이는 지난 1년간 반복적으로 나타난 현상입니다.비트코인은 금과의 상관관계에서 벗어나 나스닥으로 대표되는 위험자산과 더 가깝게 움직입니다.
가격을 보면 금은 2026년 1월 28일 5,589달러의 사상 최고가를 기록했고, 비트코인은 같은 시기 이미 2025년 10월 고점에서 하락해 이후 7월 초 약 57,800달러까지 내려가며 최대 조정폭 약 54%를 기록했습니다. 두 자산의 지난 1년 롤링 상관계수는 -0.17이었고, 올해 봄에는 한때 -0.88까지 낮아졌습니다. 같은 시기 비트코인과 미국 주식의 상관계수는 2주 만에 -0.68에서 +0.72로 상승했습니다. 8월은 예외적인 구간이었습니다. 재무부가 바이백을 확대한 후 달러 약세 논의가 뜨거워지며 비트코인과 금이 한때 동반 상승했고, Grayscale 집계 90일 상관계수는 거의 0에서 약 0.5로 상승했으며, 비트코인과 나스닥의 90일 상관계수는 약 0.6에서 0.33으로 하락했습니다. 9월에 들어 금이 하락하고 비트코인과 나스닥이 동반 등락하며 둘은 다시 분리되었습니다. Glassnode의 역사적 데이터에 따르면이러한 일시적 상관관계 전환은 일반적으로 오래 지속되지 않습니다.
비트코인이 금과 상관관계에서 벗어나 나스닥과 같은 방향으로 움직이는 데 대해 ArkStream은 주로 네 가지 이유가 있다고 봅니다.
매수자가 다릅니다.금의 가장 안정적인 매수자는 각국 중앙은행으로, 2025년 전 세계 공공 부문은 863.3톤의 금을 매입해 2010~2021년 연평균의 두 배 이상이었으며, 이 매수세는 가격에 민감하지 않습니다. 같은 해 전 세계 금 ETF 순유입은 기록적인 890억 달러를 기록했습니다. 비트코인에는 중앙은행 매수세가 없으며, 신규 자금은 주로 현물 ETF와 기관 투자자에서 유입됩니다. 미국 현물 비트코인 ETF 자산 규모는 약 1,084억 달러이며, 보유자는 기술주 투자자와高度로 겹칩니다.
금리에 대한 반응이 같습니다.비트코인과 성장형 기술주는 모두 안정적인 현금





