주식 절반이 이미 약세장에 진입했고, 미국 증시는 '십자路口'에 섰다, 관건은 미국 국채 변동성이다


- 핵심 견해: 미국 증시 지수와 시장 폭 사이에 약 12%의 괴리 갭이 존재하며, 최종적으로 메워지는 방향은 미국 국채 변동성이 진정될 수 있는지에 달려 있다——MOVE 지수가 계속 높은 수준을 유지하면 S&P500은 6800-7300포인트까지 조정받을 수 있고, 채권 변동성이 잠잠해지면 개별 종목의 따라잡기 상승이 지수와 시장 폭을 함께 끌어올릴 것이다.
- 핵심 요소:
- 러셀3000 구성종목 중 51%가 6월 고점 대비 20% 이상 하락하며 약세장에 진입했고, S&P500 중위 종목은 52주 고점 대비 16% 낮으며, 시장 폭은 인터넷 버블 이후 최저 수준으로 떨어졌다.
- 10년물 미국 국채 수익률이 5.25%로 복귀했고, MOVE 지수는 100을 돌파했지만 VIX는 여전히 15 미만으로, 주식과 채권 변동성의 이례적인 괴리가 나타났다.
- 시장 폭 악화의 도화선은 8월 잭슨홀 중앙은행 연례회의 이후 연준의 매파적 전환而非 유가 상승이며, 올해 가격과 시장 폭이 괴리된 일수는 57일에 달해 30년 기록과 동일하다.
- 펀더멘털은 악화되지 않았다: S&P500 2분기 EPS는 전년 대비 51% 증가했고, 선행市盈率은 23배에서 19배로 하락해 이익 둔화가 아닌 밸류에이션 압축에 해당한다.
- 모건스탠리는 대형 우량주 고수을 권고하며, 지수가 조정받으면 위험자산을 늘릴 기회가 될 것이고 이는 약 한 달 내에 있을 것이라고 밝혔다.
- AI 테마는 '인에이블러'에서 '어답터'로 순환하고 있으며, 중위 어답터는 선행市盈率 18배에 거래되어 인에이블러의 22배보다 훨씬 낮다.
원문 작성자: 董静
원문 출처: 월스트리트견문
미국 증시 지수는 사상 최고치 부근을 맴돌고 있지만, 시장 내부는 이미 조용히 분열되고 있다.
모건스탠리 수석 주식 전략가 Mike Wilson은 최신 보고서에서 경고를 내놓았다: 현재 미국 증시의 시장 폭과 지수 가격 사이에 약 12%의 괴리 갭이 존재하며, 이分歧는 반드시 어떤 방식으로든 해소되어야 한다——지수가 하락하여 시장 폭과 "만나거나", 아니면 채권 변동성이 진정되고 개별 종목의 따라잡기 상승이 지수를 계속 끌어올리거나. 두 가지 길, 방향은 정반대이며, 최종 결정권자는 단 하나: 미국 국채 시장이다.
현재 러셀 3000 구성 종목 중 이미 51%가 6월 고점 대비 20% 이상 하락하며 공식적으로 약세장 구간에 진입했고, S&P 500 중위 종목은 52주 고점 대비 16% 낮으며, 시장 폭은 인터넷 버블 붕괴 이후 최저 수준으로 떨어졌다. 동시에 10년물 미국 국채 수익률은 5.25%로 복귀했고, 미국 국채 변동성을 측정하는 MOVE 지수는 100을 돌파했지만, "공포 지수"인 주식 변동성 지수 VIX는 여전히 15 미만으로, 주식과 채권 변동성 간의罕见한 괴리로 시장은高度로 경계하고 있다.
Wilson의 결론은: 채권 변동성이 진정되지 않으면 S&P 500은 향후 한 달 내 약 6800~7300포인트 구간까지 하락한 후에야 연말 반등을 맞이할 수 있으며; 채권 변동성이 먼저 진정되면 개별 종목의 따라잡기 상승이 지수와 시장 폭을 함께 끌어올릴 것이다.
절반의 종목이 이미 약세장에 빠졌고, 지수 "거품"이 내부 붕괴를 가리고 있다
표면적으로 S&P 500 지수는 여전히 사상 최고치 부근에서 움직이고 있지만, 시장 내부의 손상은 상당히 심각하다.
Wilson은 최신 《Weekly Warm-up》 보고서에서 러셀 3000 구성 종목 중 이미 51%가 6월 고점 대비 누적 20% 이상 하락했으며, 이는 2주 전의 "40% 이상"에서 더욱 악화된 것이라고 지적했다. 동시에 S&P 500 선행 PER은 약 19배로回落하여 올해 3월 이란 충돌이 가장 격렬했던 때의 저점과持平하고 있다.

업종별로 보면 손상 분포는 매우 불균등하다. 반도체 섹터에서 96%의 종목이 6월 고점 대비 20% 이상 하락했으며, 그중 69%는 40% 이상 하락했다; 자동차 섹터는 71%의 종목이 20% 이상 하락했고, 모든 자동차 주식이 최소 10% 하락했다; 소프트웨어 섹터는 이 비율이 75%이다. 은행 섹터는 예외로, 단 4%의 종목만이 동일한 폭의 조정을 보였다.
Wilson은上述 재난 지역을 "전형적인 초기 사이클 승자"로 규정했다——반도체와 자동차 주식은 2025년 4월 롤링 경기침체 저점에서 2026년 6월까지 시장을 크게 아웃퍼폼했지만, 모건스탠리는 이미 6월에 신호를 보내며 이들 초기 사이클 승자의 이익 수정 폭이 정점을 찍었고, 시장이 초기 사이클에서 중기 사이클로 전환하고 있으며, 품질 팩터가 주도를 시작할 것이라고 판단했다. 연준의 매파적 전환은 이러한 사이클 전환의 또 다른 전형적인 신호이다.
골드만삭스의 데이터는 이 판단을 더욱 뒷받침한다. 골드만삭스 TMT 전략가 Peter Callahan에 따르면, S&P 500 중위 종목은 현재 52주 고점 대비 16% 낮으며, 시장 폭은 인터넷 버블 붕괴 이후 최저 수준으로 떨어졌다. 골드만삭스는 이미 5월 1일에 시장 폭의 급격한 하락이 "역사적으로 종종 S&P 500이 향후 6~12개월 내 평균 이상의 조정을 보이기 전에 선행했다"고 경고했으며, 5개월 후 이 지표는 여전히 지속적으로 악화되고 있다.
시장 폭 붕괴의 방아쇠: 유가가 아닌 잭슨홀
시장 폭의 악화는 하루아침에 이루어진 것이 아니며, Wilson의 시점 정리가 특히 핵심적이다.
여름 내내 S&P 500 구성 종목 중 200일 이동평균선 위에 있는 비율은 5월 말 59%에서 약 75%로 상승했으며, 원유 가격과 미국 국채 수익률이 동시에 상승하는 배경에서도 시장 폭은 여전히 개선되고 있었다. 그러나 이 추세는 8월 하순 잭슨홀 글로벌 중앙은행 연례회의 이후 급격히 반전되었고, 현재 이 비율은 49%로 떨어졌다.
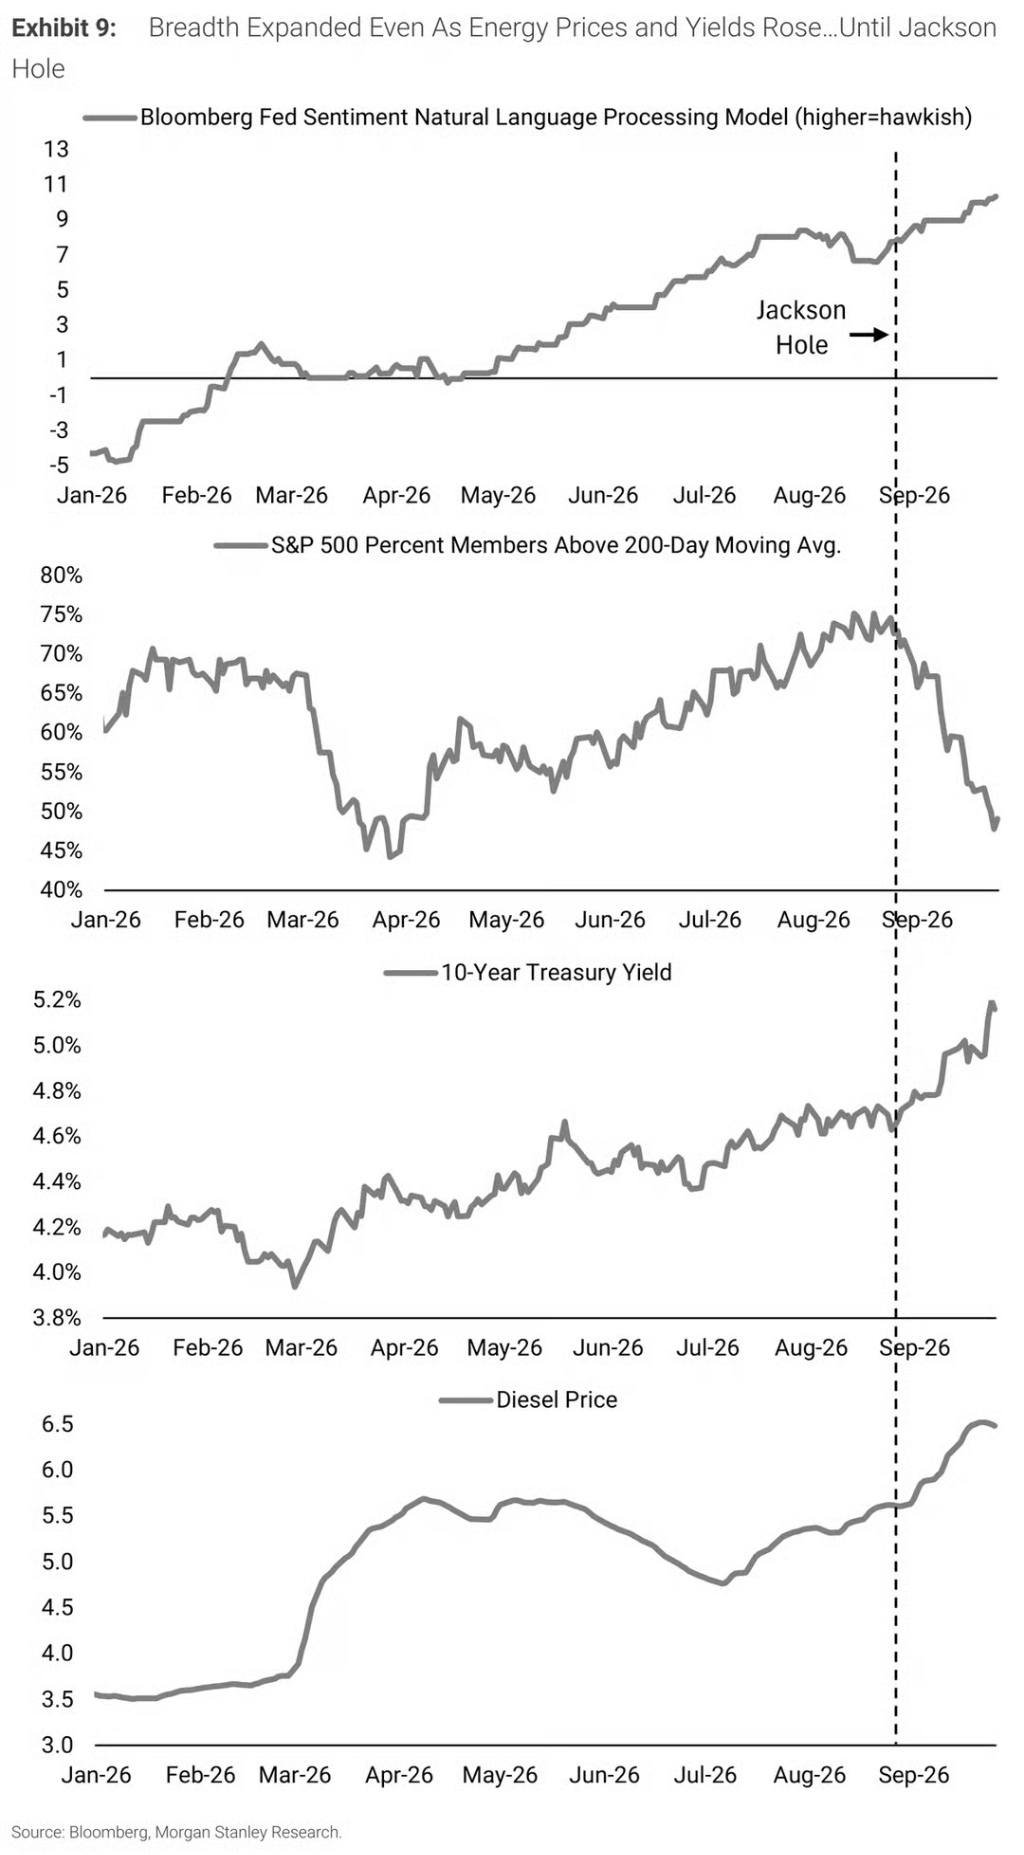
Wilson은 명확히 지적했다: 시장 폭의 급격한 축소는 유가 상승에 의해 촉발된 것이 아니라, 시장이 잭슨홀 이후 더 매파적인 연준 경로를 소화하기 시작했기 때문이다.
"동일한 전환이 금리 시장에서도 명확히 보인다. 명목 GDP 성장 가속과 에너지 가격 상승이 상반기 수익률 상승을 견인했지만, 8월 하순 이후 수익률의 추가 상승은 점점 더 연준의 매파적 전환을 반영하고 있다——이 전환은 경제 성장이 강한 배경에서 발생했으며, 전체 주식 시장에는 나쁜 것이 아니지만, 확실히 시장 주도 방향에 영향을 미쳤다."
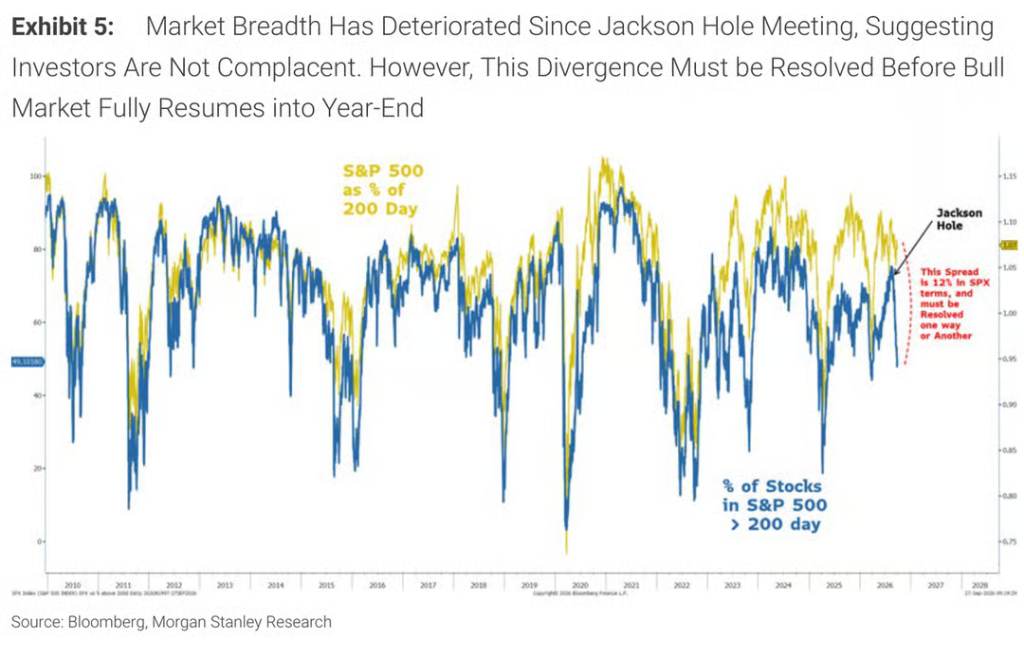
BTIG 전략가 Jonathan Krinsky의 통계 데이터는 또 다른 차원의 증거를 제공한다: 블룸버그 인용 데이터에 따르면, 올해 들어 이미 57거래일 동안 가격과 시장 폭이 역방향으로 움직이는 상황이 발생했으며, 이는 지난 30년 최고 기록과 동률이고, 당시 연말까지 아직 4개월 반이 남아 있었다.
Wilson은 현재 지수와 시장 폭 사이의 괴리를 "S&P 500 기준 약 12%의 갭으로, 반드시 어떤 방식으로든 해소되어야 한다"고 정량화했다.
펀더멘털은 둔화되지 않았지만, 밸류에이션 압축은 이미 진행 중
그러나 시장 폭이 악화되었음에도 불구하고, 모건스탠리와 골드만삭스는 펀더멘털 판단에서 드물게 일치했다: 현재의 시장 약세는 펀더멘털 악화 때문이 아니라 밸류에이션 압축의 결과이다.
Wilson은 S&P 500의 EPS 수정 폭이 25%로, 품질이 낮은 러셀 2000의 7%를 크게 상회하며, 중위 종목 EPS 성장률은 10%대 중반 수준이라고 지적했다. "지수가 6월 초 이후 제자리걸음인 것은 이익이 정체되었기 때문이 아니라, 밸류에이션이 충격을 소화했기 때문이다."
골드만삭스 측면에서, 블룸버그 인용 골드만삭스 데이터에 따르면 S&P 500 2분기 EPS는 전년 대비 51% 증가했고, 선행 PER은 약 23배에서 약 19배로 하락했으며, 골드만삭스의 12개월 목표가 8700포인트 가정에는 밸류에이션 확장 기여가 거의 포함되지 않았다.
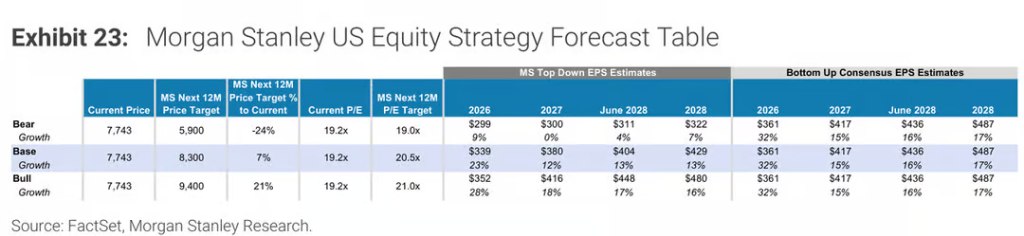
주목할 점은, 모건스탠리의 2026년 EPS 예측은 339달러로, 상향식 시장 컨센서스인 361달러보다 약 6% 낮다——"이익이 중임을承担하고 있다"고 고집하는 이 전략가조차 그의 예측은 시장 컨센서스를 크게 밑돌고 있다.
미국 국채 변동성: 시장 방향을 결정하는 최종 변수
Wilson은 현재 상황을 두 가지 시나리오로 귀결시키며,两者的 분기점은 전적으로 미국 국채 변동성이 진정될 수 있는지에 달려 있다.
시나리오 1: 채권 변동성이 지속적으로 높으면, 시장 폭과 지수 가격은 향후 한 달 내 "중간에서 만나게"되며, 이는 S&P 500이 약 6%의 조정 압력을 받게 됨을 의미하고, 해당 지수 수준은 약 7300포인트이며, 이후 연말 강력한 반등을 맞이할 것으로 예상된다.
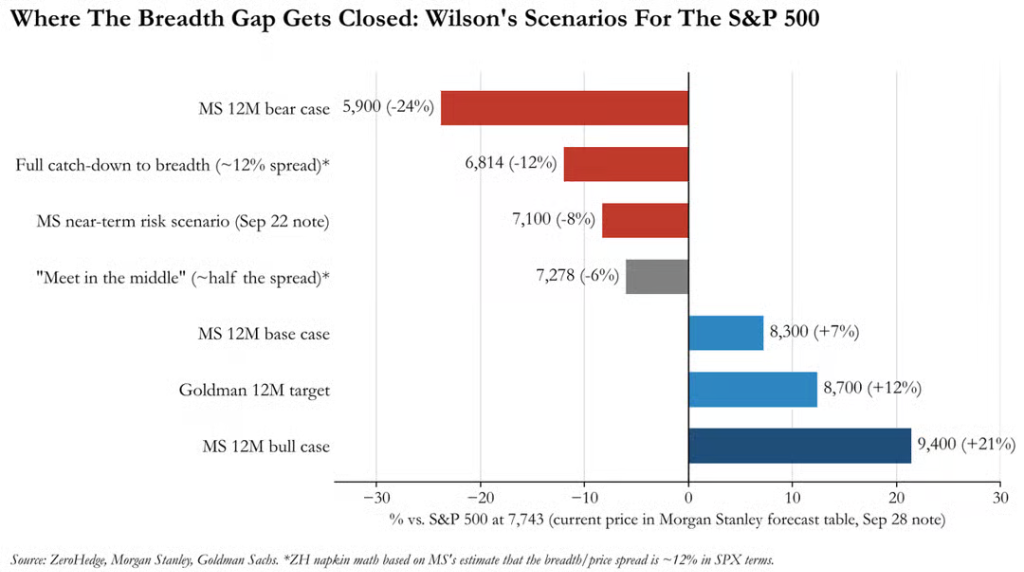
시나리오 2: 채권 변동성이 먼저 진정되면, 개별 종목 폭이 지수 가격을 따라잡으며两者를 함께 끌어올릴 것이다.
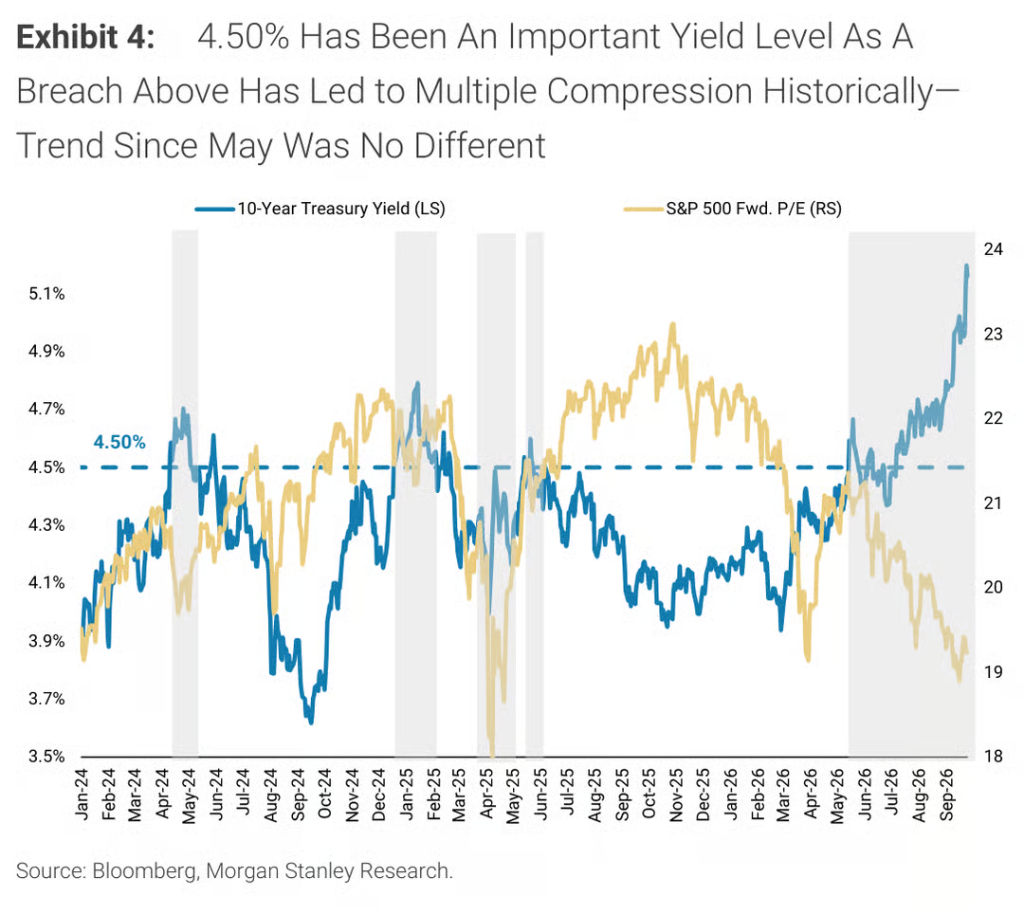
Wilson은 오랫동안 4.50%를 10년물 미국 국채 수익률이 주식 밸류에이션에 실질적 억제를 가하는 임계점으로 보아왔다. 10년물 미국 국채 수익률이 5월에 이 수준을 돌파한 후, S&P 500 선행 PER은 지속적으로 하락했다. 지난 금요일 기준, 10년물 미국 국채 수익률은 5.25%로 복귀하며 비농업 데이터 발표 후의 모든 상승분을 지웠다.
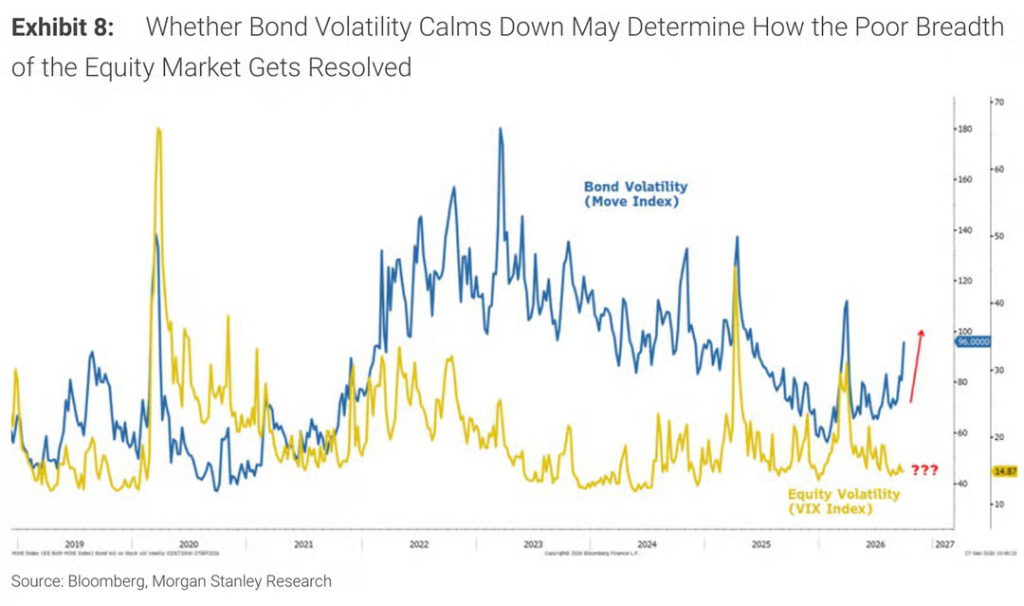
미국 국채 변동성을 측정하는 MOVE 지수는 현재 100을 돌파했지만, VIX는 여전히 15 미만이다. Wilson은 "최근 시장 폭과 밸류에이션의 붕괴 과정에서 VIX의平静함은 놀라울 정도"라고 지적하며, 이异常한 괴리를 빨간 물음표로 표시했다. 그는 주식과 채권 변동성이 동기화될 수 있는지, 그리고 언제 동기화될지가 궁극적으로 시장 폭과 지수 사이의 갭이 어떻게 해소될지를 결정할 것이라고 본다.
"워시 풋 옵션": 존재하지만, 아무도 행사가를 모른다
주목할 점은, Wilson이 보고서에서 신임 연준 의장 워시라는 변수가 시장 가격에 미치는 영향을专门 논의했다는 것이다.
잭슨홀 이후, 2년물 미국 국채 수익률은 이미 약 60bp 상승했으며, 시장은 워시가释放한 신호를 다음과 같이 해석했다: 인플레이션은 하락해야 할 뿐만 아니라 "충분히 빠르게" 하락해야 한다. 9월의 금리 인상은 이 반응 함수를 더욱 강화했다.
그러나 Wilson은 채권 시장이 과잉 반응했을 가능성이 있다고 본다. "우리가 보기에, 채권 시장은 최근 과도하게 매파적 입장으로 전환했을 수 있다." 그는 동시에 기간 프리미엄이 현재 여전히 양호하게表現되고 있으며, 이는 재정 지속 가능성이나 연준이 곡선에 심각하게 뒤처질 것이라는 시장의 우려를 어느 정도 완화한다고 지적했다.
더 핵심적인 것은, Wilson이 연준 의장 워시의 통화주의적 입장에 대해 독특한 해석을 내놓았다는 점이다:
"시장은 향후 1년간 금리 인상 횟수를 과다하게 가정하는 동시에, 워시가 첫 번째 문제 징후가 나타날 때 대차대조표를 동원하여 적자融资를 하거나 금융 여건을 안정시킬 의지를 과소평가하고 있을 수 있다. 우리의 판단은 워시가 궁극적으로 필요할 때 유동성을 제공할 것이지만, 시장은 먼저 그의 결심을 테스트하기를 원할 수 있다는 것이다. 최근 수익률과 채권 변동성의 상승은 바로 이 방향으로 나아가는 한 걸음이다."
즉, "워시 풋 옵션"은 객관적으로 존재하지만, 행사가는 아직 불분명하며, 시장은 주도적으로 이 가격을 찾고 있는 것으로 보인다.
Wilson은 대형주 품질주를 고수하며 진입 시점을 기다릴 것을 권고
현재 단계에서 Wilson은 대형주 품질주, 특히 이익 수정이 지속적으로 개선되는 경자산 회사를 고수할 것을 권고하며, 높은 자유현금흐름 수익률, 낮은 발생액, 높은 1인당 매출 등 품질과 운영 효율성 팩터에 주목할 것을 강조했다.
지수가 실제로 조정을 보인다면, "수면 아래에서 이미 수개월간 지속된 조정"을 완료하는 것이며, Wilson은 그때가 위험도가 높은 주식을增持할 시점이라고 보며, 시간 창은 약 향후 한 달 내이다.
AI 테마方面, 모건스탠리 애널리스트 Michelle Weaver의 전 세계 약 3600개 주식에 대한 6번째 AI 图谱 분석에 따르면, 시장은 "AI 使能者"에서 "AI 采用者"로 로테이션하고 있다. <