


黄仁勋、復帰を検討?AIは忙しい一週間を迎える:NVIDIAが決算発表、Anthropicが上場、誰が方向性を定めるのか?


- 核心的見解:AIトレードのロジックは「需要成長を見る」から「成長×金利」へと切り替わりつつあり、市場はAI資産に対し、従来の評価額が妥当であることをより速い収益実現スピードで証明するよう求めている。NVIDIAの決算、AnthropicのIPO、FRB議事録はそれぞれ収益、評価額、割引率という三つの環節を検証する。
- 主要ポイント:
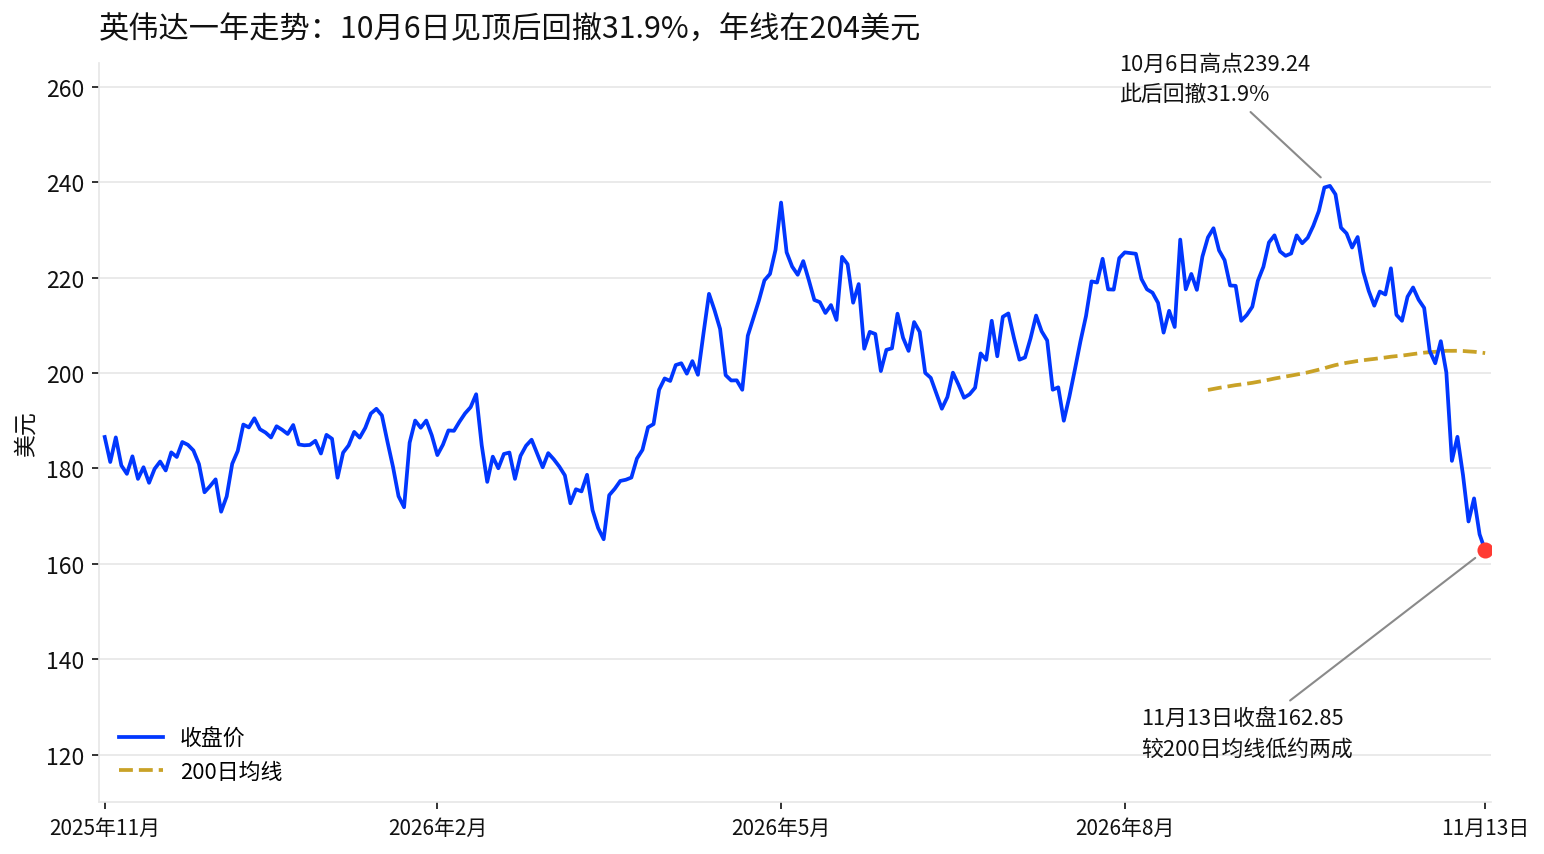
- NVIDIAは先週12.75%下落し、10月の高値から31.9%の戻り下落、時価総額は約1.84兆ドル縮小した;ビットコインは6.4万ドルを下回り、10月下旬の高値から20%超下落;10年米国債利回りは一時5.1%を突破した。
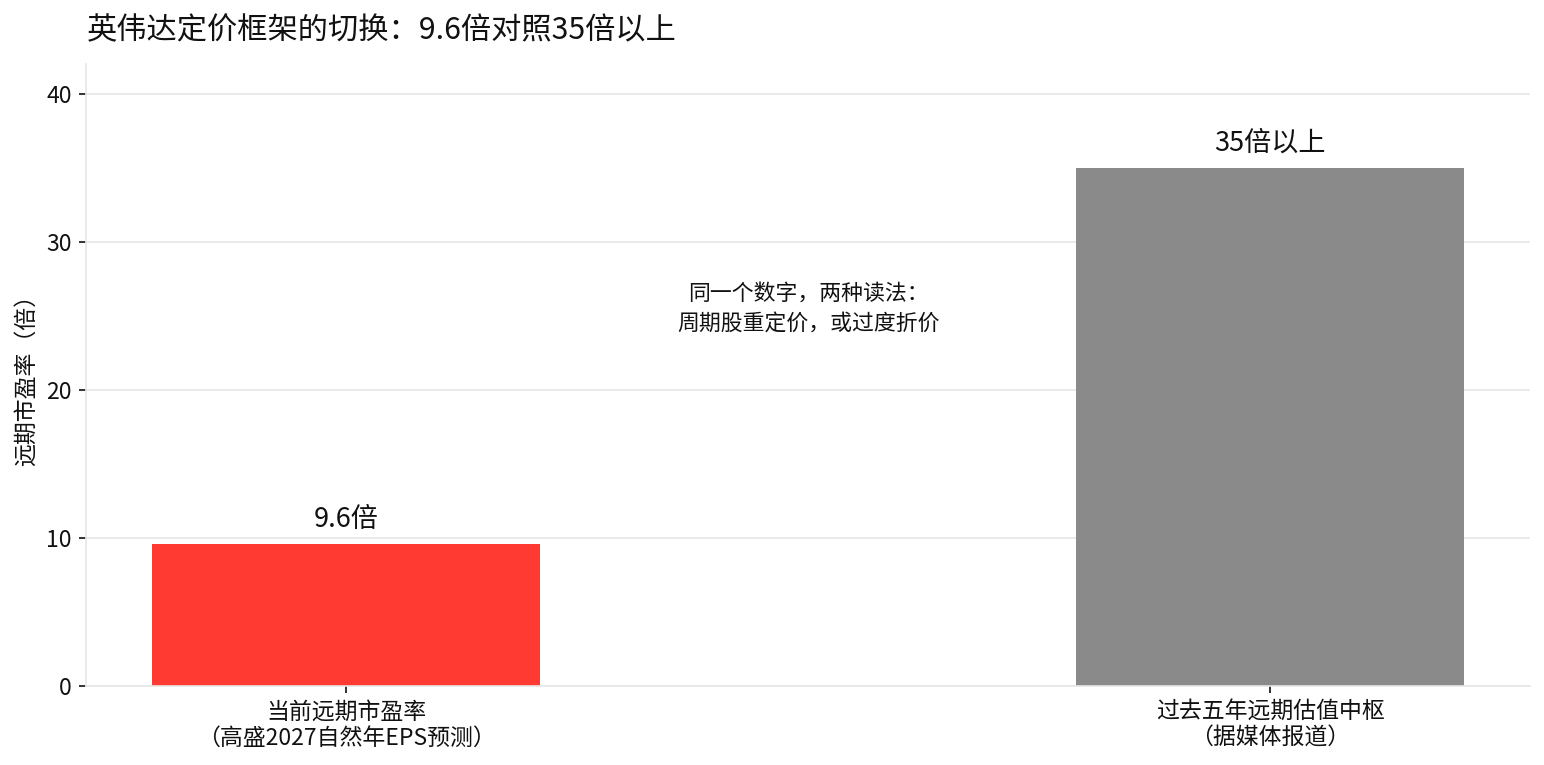
- NVIDIAの市場予想売上高は約1090億ドル、前年同期比約9割増;ゴールドマン・サックスはフォワードPER約9.6倍と予測し、過去5年の評価中枢を大きく下回る。
- Anthropicの発行価格帯は70〜78ドル、発行予定株数は8.25億株、上限は完全希薄化後評価額約1.405兆ドルに相当し、11月19日にナスダック上場、初めてプライマリー市場の高評価額をセカンダリー市場の毎日の価格形成で検証することになる。
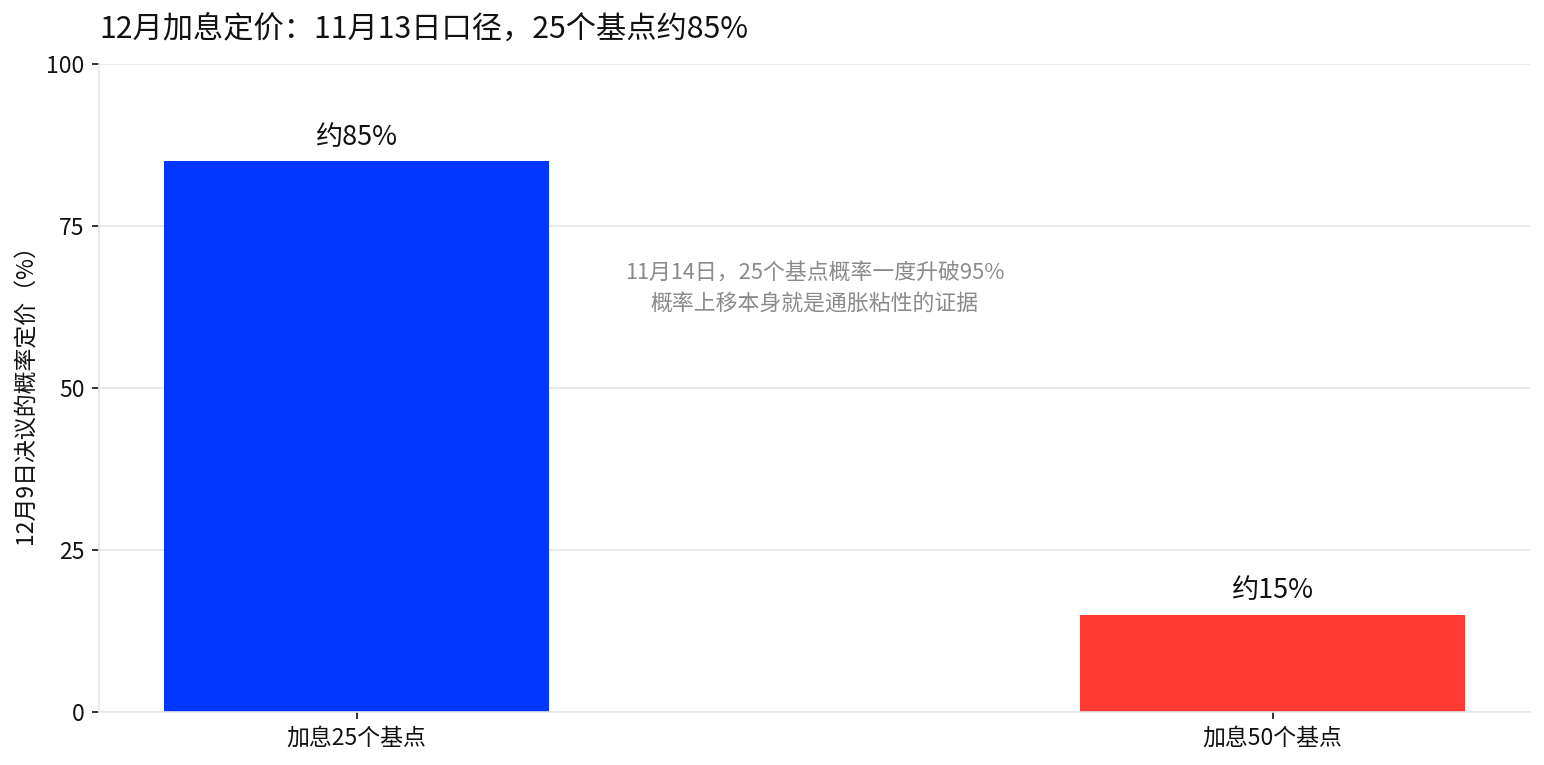
- 市場は12月の25ベーシスポイント利上げ確率を一時95%超と織り込んだ;10月コアCPIは前月比0.3%上昇、PPIは前年同月比6.5%上昇、ドル指数は103.28に達した。
- 金は3900ドルを下回り、ドルは強含みとなり、実質金利の上昇が無利息資産の保有コストを押し上げ、高ベータのリスク資産が先に圧力を受けたことを示している。
- 第二梯队の半導体は分化:Cerebrasの第3四半期クラウド事業収入は前年同期比272%増、通年ガイダンスを上方修正したが、ハードウェア収入は前年同期比約3割減となり、算力需要の拡散が不均衡であることを反映している。
- 三つのシナリオ:業績強、IPO強、利回り低下が有利な組み合わせ;業績強だが利回りがさらに上昇する場合は構造的相場に移行する可能性;三項目が同時に弱含めば高評価額資産の圧力がエスカレートする。
AI市場が本当に「価格検証」の週に入る
過去数ヶ月、AIトレードが最も市場に受け入れられたロジックは「需要はまだある」というものだった。クラウド事業者が資本支出の拡大を続け、GPU注文が伸び続け、AIアプリケーションが商業化の道を模索し続ける限り、市場は遠い将来の成長により高いバリュエーションを与えることを厭わなかった。
しかし11月に入ると、トレード環境は変わり始めた。
NVIDIAは先週12.75%下落し、10月6日の高値から31.9%の調整となり、時価総額は約1兆8400億ドル縮小した。ビットコインは6万4000ドルを割り込み、10月下旬の高値から20%超の下落。金は3900ドルを割り込み、ドル指数は103.28付近まで上昇、10年米国債利回りは一時5.1%を突破した(NVIDIAの1年間の推移は図1参照)。
これらの価格変動は単純に「AI需要が突然消えた」とか「逃避資産が機能しなくなった」と理解すべきではない。より注目すべきは、市場が一つの計算をやり直していることだ。金利が再び資金コストとなったとき、AI資産はどれほどの速さで利益を実現すれば、以前のバリュエーションを支えられるのか。
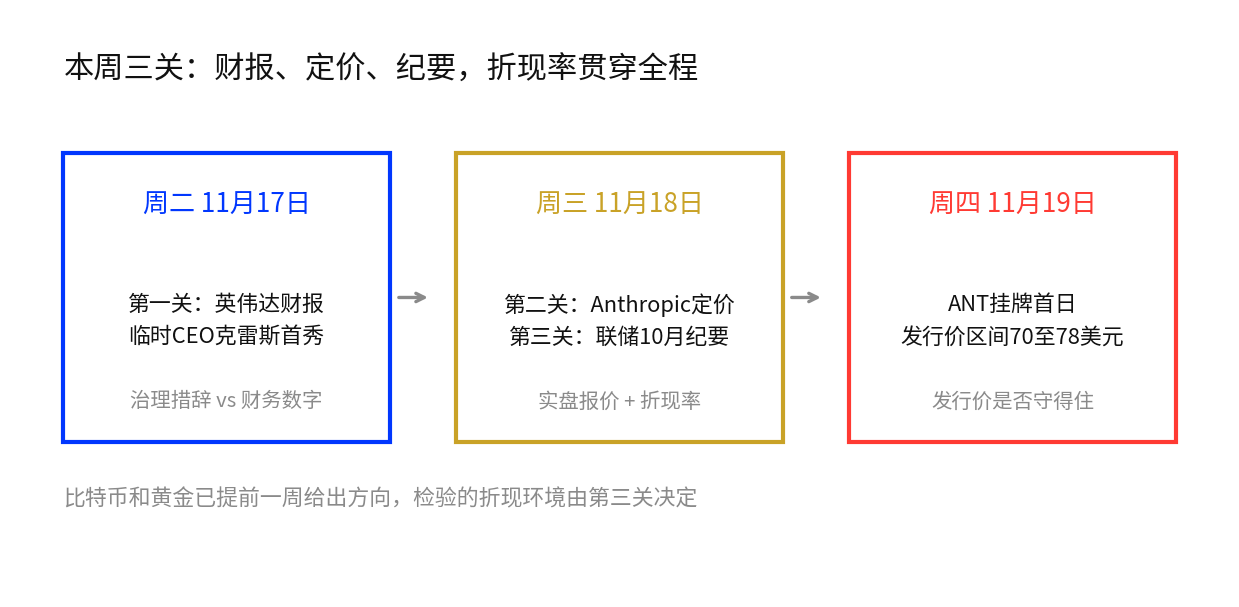
したがって、今週のNVIDIA決算、AnthropicのIPO、FRB議事録は、ちょうどこの計算の三つの部分にそれぞれ対応している。NVIDIAは分子、Anthropicはバリュエーション、FRBは分母を見る(三つのイベントのカレンダーは図2参照)。
もし三者が同時に有利な方向へ進めば、AI資産はバリュエーション修復の局面を迎える可能性がある。逆に業績成長だけがあって、金利とバリュエーション環境が悪化し続けるなら、「業績は良いのに株価が上がらない」が今後より一般的なトレードになるかもしれない。
一、NVIDIA決算:市場はもはや「AI需要はまだある」では満足しない
火曜日の米国市場引け後、NVIDIAは2027会計年度第3四半期決算を発表する。先週の急落を経て、今回の決算の重要性は通常の四半期業績開示を超えている。
市場予想の売上高は約1090億ドル、前年同期比約9割増。報道によれば、ゴールドマン・サックスによるNVIDIAの2027暦年の1株当たり利益予想は、現在の株価に対応するフォワードPERが約9.6倍で、過去5年のフォワードバリュエーションの中心値(図3参照)を明確に下回っている。
これは市場のNVIDIAに対する価格設定ロジックが変わりつつあることを意味する。問題はもはや「AIに需要があるか」ではなく、その需要がどれだけの期間、現在の利益水準を維持できるかにある。
ある見方では、利益成長率が高水準を維持し続けるなら、9.6倍のフォワードPERは市場がすでに相当部分の景気循環リスクを先に織り込んでいることを意味する。しかし市場がAI資本支出の高基数局面入りを懸念し始めれば、利益が伸び続けてもバリュエーションの中心値はさらに下がる可能性がある。同じ9.6倍について、ゴールドマン自身は別の解釈も示している。報告書ではスティーブ・ジョブズ死去後のAppleを類推に用い、現在のリスクリワードは「かなり魅力的」と評価した。二つの解釈は火曜日の夜に正面からぶつかる。
したがって、今回の決算で最も見るべきは単一の売上高の数字ではなく、受注、顧客の資本支出、製品ロードマップ、経営陣の今後数四半期に関する発言が互いに整合しているかどうかだ。財務データが引き続き強く、同時に経営陣が顧客需要と計算能力拡張の高い可視性を確認すれば、これまでのバリュエーション圧縮は修復される可能性がある。逆に業績が予想通りでも、受注成長の鈍化、顧客集中リスクの上昇、将来ガイダンスの慎重化が見られれば、市場は「高成長テック株」ではなく「景気循環株」として価格設定を続けるかもしれない。
ガバナンス要因がなぜ急に重要になったのか。これまでのAI相場でNVIDIAが享受したのは利益成長だけでなく、創業者と経営陣による技術路線、製品イテレーション、顧客エコシステムに対する長期的な信用プレミアムでもあった。ガバナンスの変化自体は事業悪化を意味しないが、市場の戦略的連続性への要求を高める。
したがって電話会議で本当に注目すべきは、後継体制、計算能力拡張戦略、顧客コミットメント、製品ロードマップに再価格設定が必要な変化が現れるかどうかだ。さらに注目すべきは、ガバナンス変数に週末突然新しい触媒が現れたことだ。英紙フィナンシャル・タイムズの11月15日報道によれば、ジェンスン・フアン氏は側近とNVIDIA CEO職への復帰の可能性を協議しており、シリコンバレーの盟友が取締役会に復帰を検討するよう働きかけている。マスク氏らテック業界関係者も関連の請願を公に支持している。ただしこれは確定的事象ではなく、米財務長官ベッセント氏はNVIDIAが外部から新CEOを探すべきと公に主張しており、取締役会による関連問題の調査と後継手続きは依然進行中だ。
これにより火曜日の決算には市場が以前予想しなかった変数が加わった。業績が引き続き強く、フアン氏復帰の可能性がさらに高まれば、市場は「AI需要は冷え込んでいない」と「ガバナンスディスカウントの修復期待」の二本を同時にトレードするかもしれない。逆に決算が予想を下回るか、復帰をめぐる攻防がガバナンスの不確実性をさらに高めれば、低バリュエーションもすぐに株価の支えに変わるとは限らない。したがって火曜日に本当に見るべきは、NVIDIAがいくら稼いだかだけでなく、業績、経営陣の発言、ガバナンスの進展が同時にポジティブなシグナルを示すかどうかだ。
二、AnthropicのIPO:AIの兆ドルバリュエーションが初めて二次市場の検証を受ける
NVIDIAの決算がAI産業チェーンの「利益面」を検証するものなら、AnthropicのIPOはAI資産の最も遠い「バリュエーション面」を検証するものだ。開示によれば、Anthropicの公開価格レンジは70〜78ドル、発行予定株数は8億2500万株、レンジ上限で計算した完全希薄化後のバリュエーションは約1兆4050億ドル、11月19日にナスダックに上場する。
この数字で本当に注目すべきは、「兆ドル」という三文字だけでなく、最先端AIラボが初めて一次市場で形成された高バリュエーションを、公開市場の毎日の再評価に直接委ねるという点だ。
これまでAI企業のバリュエーションは主に一次市場の投資家が決めていた。投資家は長めの商業化サイクルを受け入れ、戦略的価値、技術的障壁、将来の市場空間で高バリュエーションを説明できた。IPO後は、この価格設定体系が毎日の取引価格に直面しなければならない。
これは非常に重要な市場シグナルを生む。Anthropicがレンジ上限に近い価格で発行を完了し、上場後も価格を維持できれば、公開市場が依然としてAIの長期成長に高いプレミアムを支払う意思があることを示す。最終価格が明らかに保守的か、上場後に公開価格を大きく割り込めば、一次市場と二次市場の間のバリュエーションギャップが再び開きつつあることを意味するかもしれない。
特に注目すべきは、Anthropicが直面するのが低金利環境ではないことだ。10年米国債利回りが5%に迫り、あるいは突破する中で、投資家が依然高速投入段階にあるAI企業に1兆4000億ドルのバリュエーションを支払うことは、実際には二つのことに同時に賭けている。将来の収入成長が十分速いこと、そして金利が長期にわたりフォワードバリュエーションを圧縮する高水準に留まらないことだ。
これがAnthropicのIPOを単独で見られない理由でもある。それは企業上場であると同時に、市場全体のAI一次市場バリュエーション体系に対する公開投票でもある。
三、FRB議事録:AI資産が本当に直面するのはより高価な資金
NVIDIAが「利益の分子」を代表し、Anthropicが「バリュエーション」を代表するなら、FRB議事録が決めるのは両者が共通して直面する「分母」だ。
11月13日時点の市場価格では、12月の25bp利上げ確率は約85%、50bpは約15%。11月14日にはCMEツールで25bpの確率が一時95%を超えた。同時に10月のコアCPIは前月比0.3%上昇、PPIは前年同月比6.5%上昇、ドル指数は103.28に達し、10年米国債利回りは一時5.1%付近まで上昇した(利上げ価格は図4参照)。
したがって、今週市場が議事録から本当に探すべきは、単純な「利上げか否か」ではない。より重要なのは、FRBが現在のインフレ環境では金利をより長期間高水準に維持する必要があると考えているか、そして委員会内部が追加引き締め政策に対してどれほどの許容度を持っているかだ。
これはAI資産にとって特に重要だ。AI企業の価値の多くは今後数年の収入と利益に由来する。無リスク金利が上昇し続ければ、将来キャッシュフローの現在価値は自然に低下する。そこで一見反常だが実際には非常に典型的な市場現象が生じる。企業業績は伸び続けるのに、株価は必ずしも上がらない。理由は市場が企業の事業を否定したからではなく、投資家がより高いリターンを要求するからだ。
これが現在のAIトレードが「成長を見る」から「成長×金利」へ切り替わる鍵でもある。今週NVIDIAが強い業績を示し、同時にFRBがタカ派寄りのシグナルを出せば、市場は典型的な分歧に直面する。AI需要は強いが、資金コストも高い。株価を本当に決めるのは、どちらがより速く変化するかだ。
四、BTCと金が先に下落:市場はすでに高金利を再価格設定している
今週の三大イベントが着地する前に、ビットコインと金が先に市場の答えを示した。
ビットコインは6万4000ドルを割り込み、10月下旬から20%超下落。金は3900ドルを割り込み、ドル指数は103.28付近まで上昇。同時に10年米国債利回りは5%に乗せた(三市場の週間パフォーマンスは図5参照)。
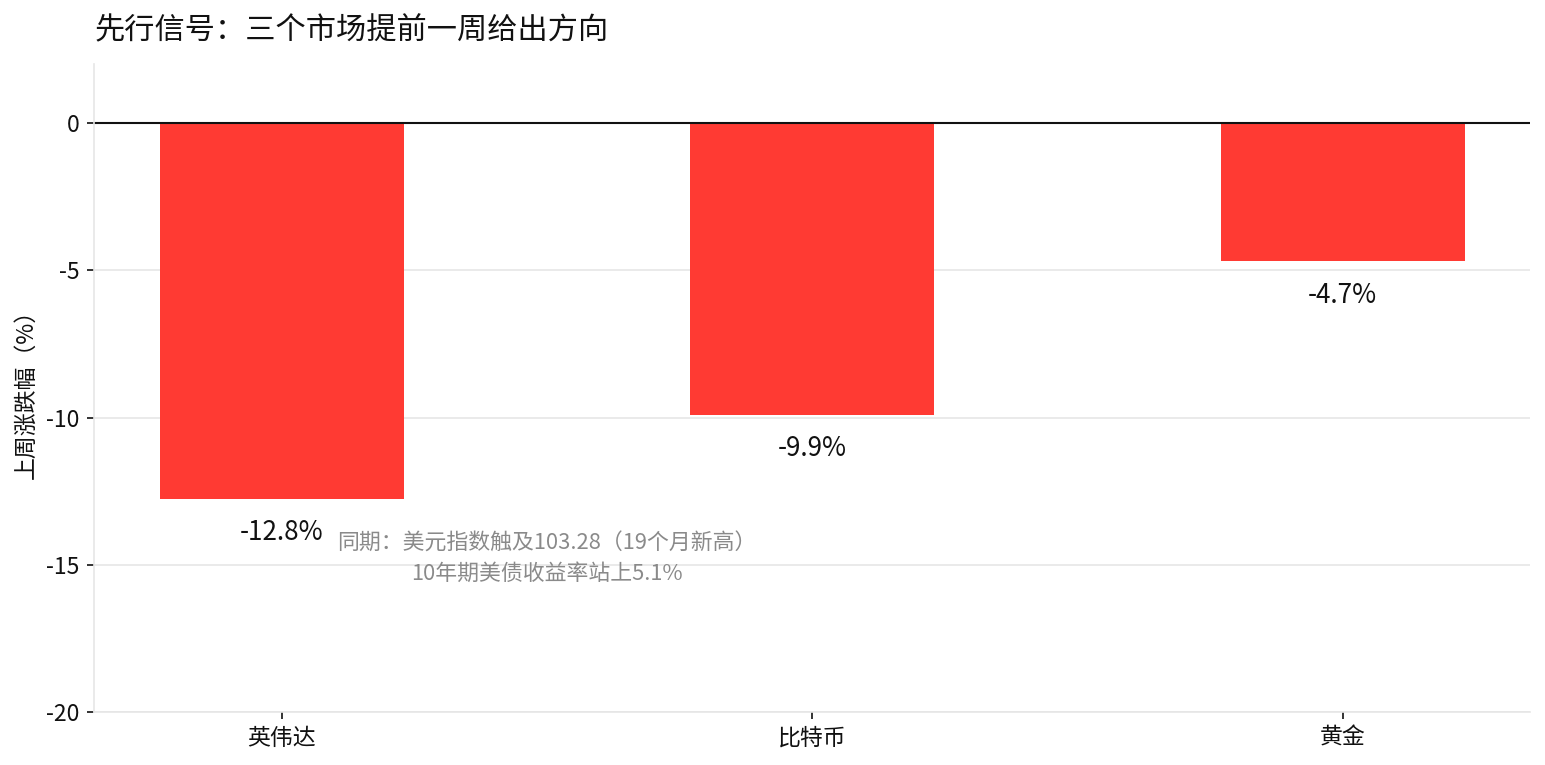
これらの資産の値動きをまとめて見ることは、一つ一つを単独で観察するよりも意義深い。ビットコインは高ベータのリスク資産であり、流動性引き締めとレバレッジ解消の局面ではしばしば最初に打撃を受ける。金は逃避属性を持つが、実質金利とドルが同時に強まる時は、無利子資産の保有コストも上昇する。
したがって金の下落は市場が突然逃避需要を失ったことを意味せず、ビットコインの下落も暗号資産の長期ロジックが変わったことを必ずしも意味しない。より直接的な説明はこうだ。資金が再び無リスク利回りのウェイトを高め始めると、市場がハイリスク・長期デュレーション資産に支払う価格は自然に下がる。
これが今週のAIトレードで特に注目すべき背景でもある。米国債利回りが高水準を維持し、BTCや金などの資産が引き続き圧迫されれば、NVIDIAの決算が予想を上回っても、AI資産のバリュエーション修復余地は制限されるかもしれない。逆に金利予想が緩和し、ドルが反落し、NVIDIAとAnthropicが同時に強いファンダメンタルズのシグナルを示せば、AI資産はより完全な「分子改善+分母緩和」を迎える可能性がある。
五、小売、中国株、第二梯队の半導体:NVIDIA一社だけを見るな
今週は他にも同じ地図上で観察すべき決算がいくつかある。ウォルマート、ホーム・デポ、ターゲット、ロス・ストアーズ、ディズニーなどの小売企業が順次業績を開示する。彼らが提供するのは別のマクロ証拠だ。米国の消費者が高金利環境に耐え続けられるかどうか。消費が依然強ければ、インフレと経済の粘り強さは冷え込みにくく、FRBが高金利を維持する理由はより十分になる。消費が明らかに冷え込めば、市場は利下げ予想を再びトレードするかもしれない。AI資産にとってこの線は直接的ではないが、金利とドルを通じてバリュエーションに影響する。
中国株では、アリババ、バイドゥ、PDD、テンセント・ミュージックなどの決算で、重点は利益率と将来ガイダンスに置くべきで、単に売上成長率を追うべきではない。前期のバリュエーション修復を経て、市場がより見たいのは、成長が利益に転化できるか、利益がさらにキャッシュフローに転化できるかだ。
第二梯队のAI半導体も同様に注目に値する。Cerebrasの第3四半期クラウド事業売上高は前年同期比272%増、通年ガイダンスは上方修正されたが、ハードウェア売上高は前年同期比約3割減。この組み合わせは非常に興味深い。一方でクラウドAI需要は依然強く、他方で需要が異なる計算能力サプライヤーへ拡散するプロセスは不均一だ。したがってCerebrasのような企業の決算は単純に「NVIDIAの競合の台頭」と理解すべきではなく、補助指標として捉えるのが適





