


QQQが年線を回復:12月の利上げ前に、AIのこのラウンドの反発で誰に注目すべきか?


- 核心的見解:QQQが200日移動平均線を回復したことは指数のテクニカル的な修復が完了したことを示すに過ぎず、AIセクター内部はすでに分化した価格形成段階に入っている。資金は「AIを買う」から「実現を買う」へと切り替わりつつあり、個別銘柄が試練を通過できるかどうかは、業績の実現速度がバリュエーションのプレッシャーを上回れるかどうかにかかっている。
- 重要な要素:
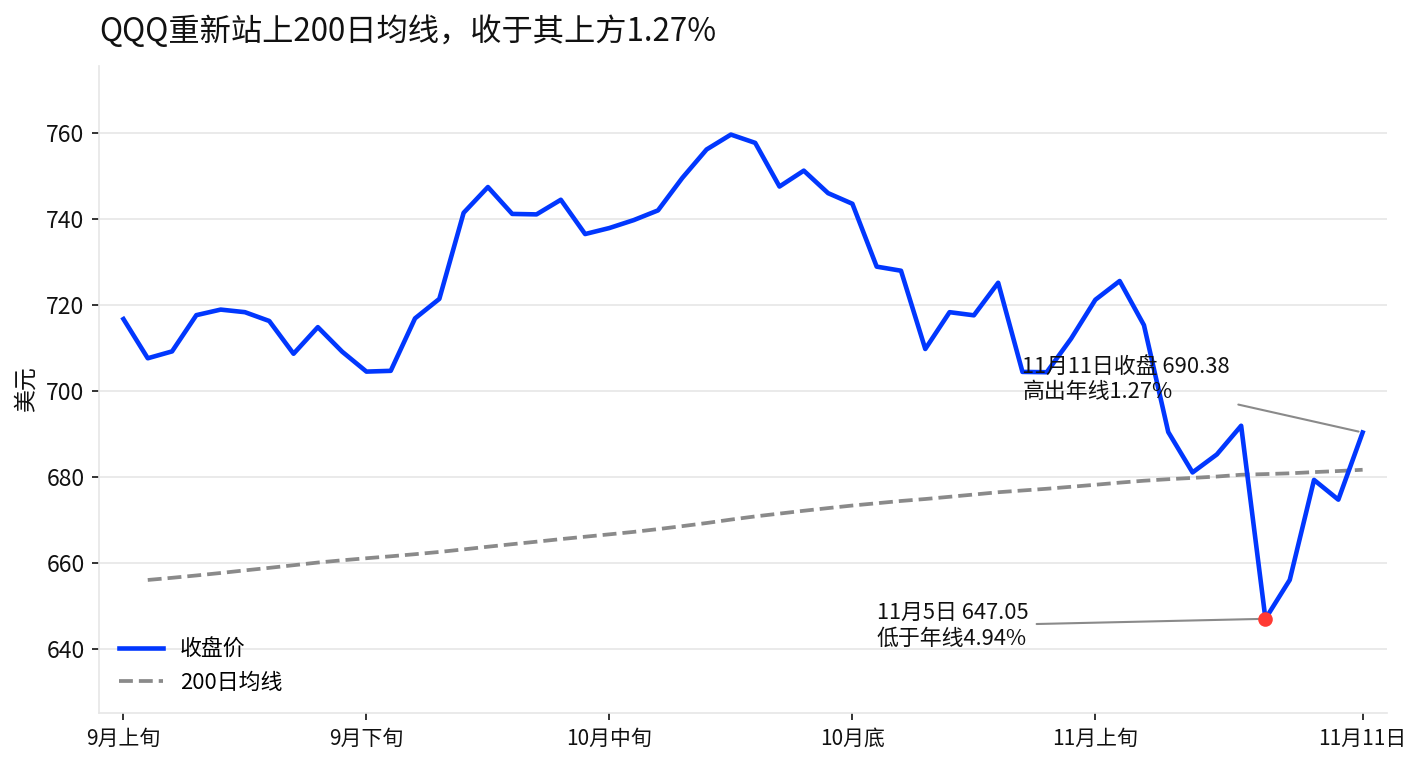
- QQQは11月11日に690.38ドルで引け、年線を1.27%上回ったが、ウエイトの大きい英偉達(エヌビディア)は依然として年線を15%下回り、52週高値から28.6%の下落となっている。
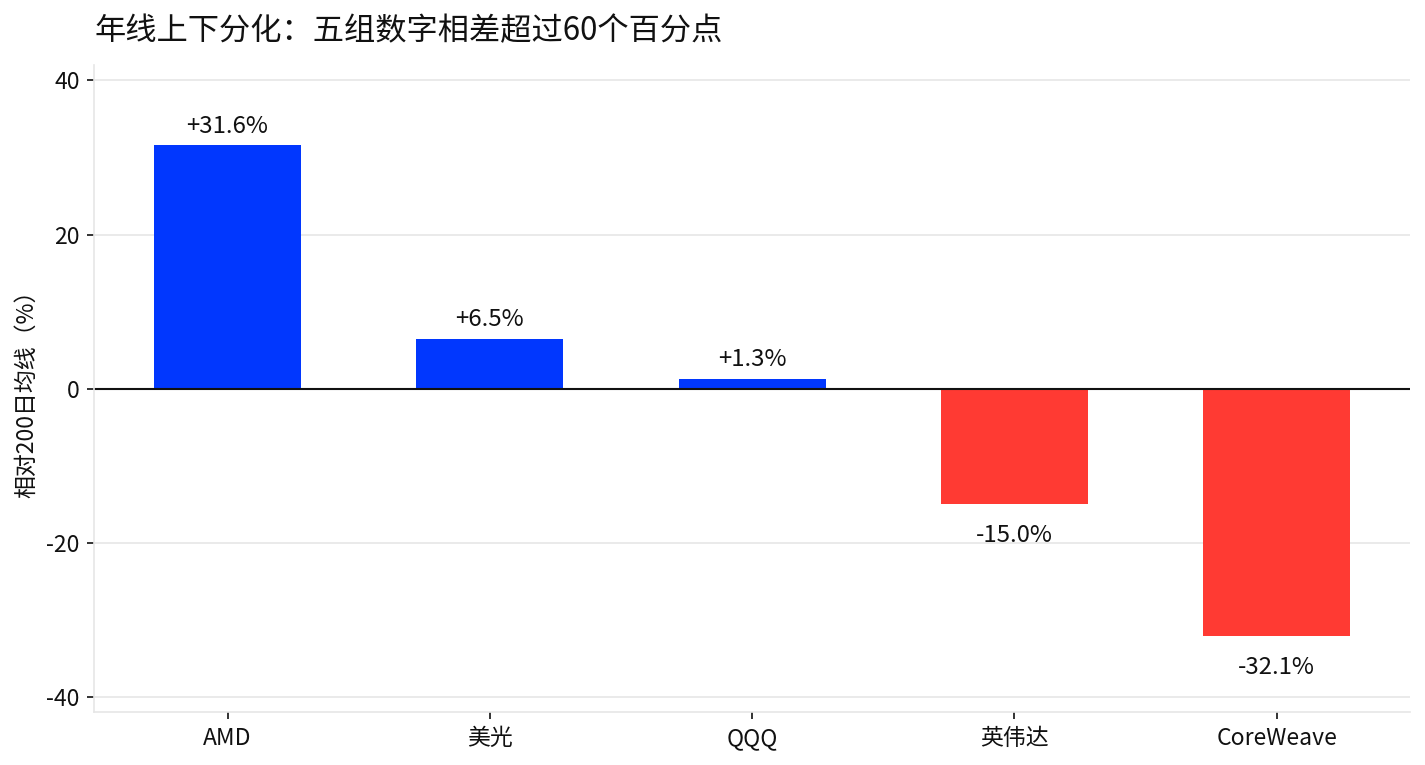
- AIメインラインの分化は明らか:AMDは年線を31.6%上回り(高い期待はすでに織り込み済み)、美光(マイクロン)は6.5%上回り(ファンダメンタルズが実現しつつある)、CoreWeaveは32.1%下回る(資金調達リスクが未解決)。
- エヌビディアの11月17日の決算は業績とガバナンスの懸念の両方に答える必要があり、市場コンセンサスの売上高は約1088億ドル、前年同期比約9割増と見込まれている。
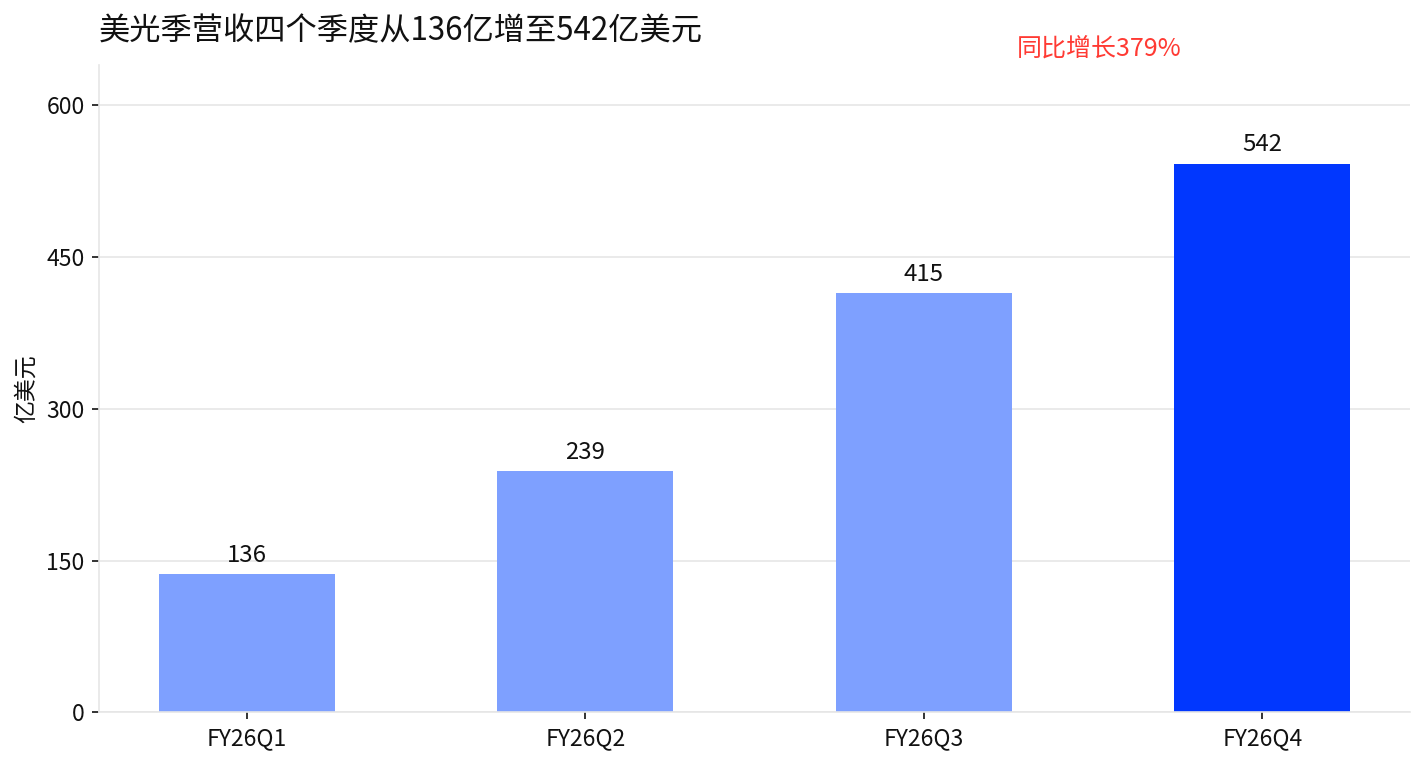
- マイクロンの2026会計年度第4四半期の売上高は前年同期比379%増、PERは約10.8倍だが、低バリュエーションの意味はHBM価格とHBM4供給の放出ペースにかかっている。
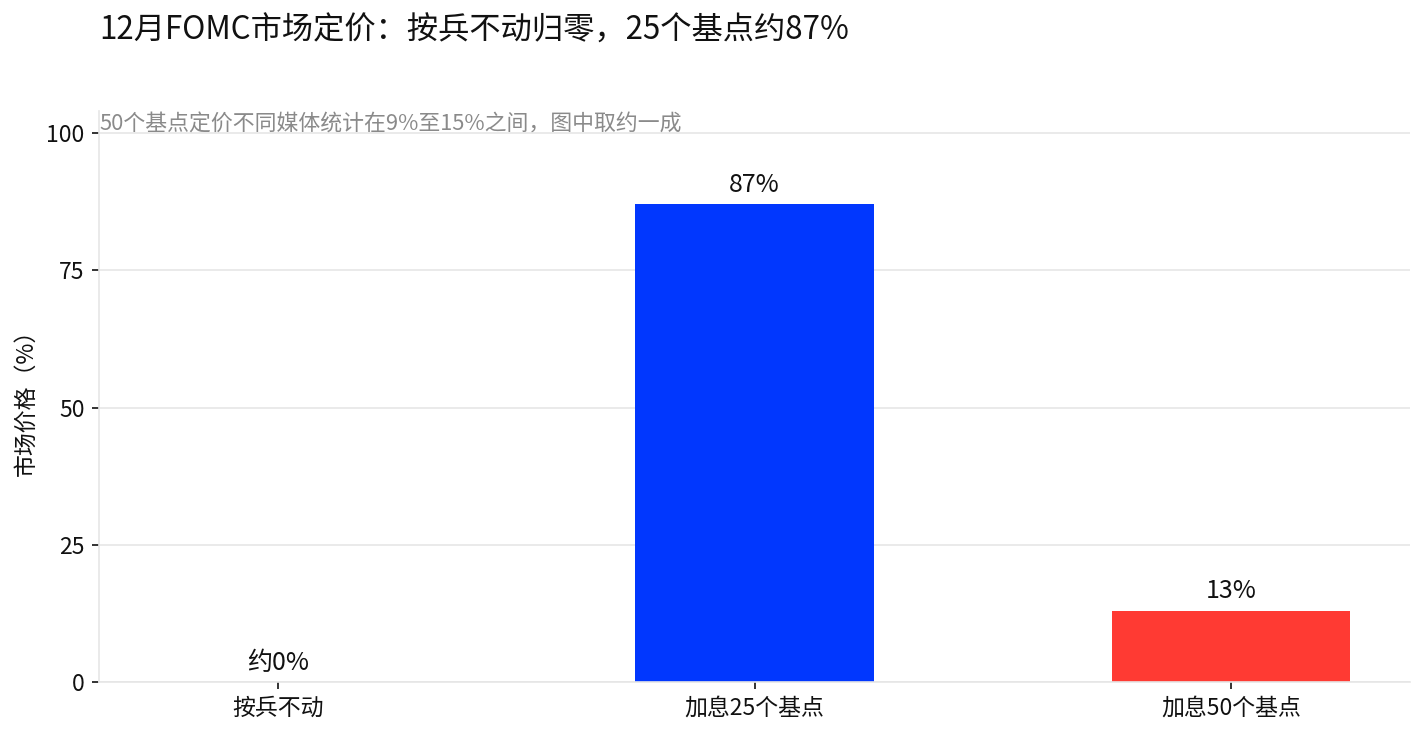
- 12月の25ベーシスポイント利上げの確率約87%はすでに市場で事前に取引されており、10年物米国債利回り4.998%が5%の節目に接近していることこそが、高バリュエーションの長期キャッシュフローを割り引く総スイッチである。
QQQは年線を回復したが、AIの本当の相場はまだ分化の段階に入ったばかりだ。指数は調整を終え、個別銘柄は試練の時を迎えている。同じAIテーマの下でも、市場が示す答えはすでに全く異なっている。ある銘柄は年線を上回りキャッシュフローもある一方、ある銘柄は25%上昇してもなお年線を3割下回っている。本稿は一つの主軸で展開する。指数レベルの調整が完了した後、この試練を通過できるのは誰かは、業績の実現スピードがバリュエーションの圧力を上回れるかどうかにかかっている。
一、QQQは4日で年線を回復、本当の圧力はまだ年線の上にある
11月5日、QQQは647.05ドルで引け、当時の200日移動平均線を4.94%下回った。11月6日と9日の2日間で大半を回復し、11月10日は小幅に下落、11月11日は690.38ドルで引け、年線を1.27%上回った。
過去の類似の値動きでは、年線回復後の分化は大きい。この統計は過去の個別事例を反映するのみで、今後どちらの値動きが優れているかを示すものではなく、ここでは詳述しない。本当に越えるべきは目の前の二つの関門だ。
第一の関門はエヌビディアだ。QQQのこの反発はストレージ、光通信、CoreWeaveが火をつけた。最大のウェイトを持つエヌビディアは11日に2.87%上昇して173.73ドルで引けたが、なお年線を15%下回っている。同社は11月17日の引け後に決算を発表する。それまでにガバナンスへの懸念が払拭できなければ、指数が年線を上回る構造は重要な確認を一つ欠くことになる。
第二の関門は金利だ。10年米国債利回りは11月10日に4.998%で引け、5%の節目に張り付いている。長期金利は高バリュエーションの遠隔キャッシュフローの割引方法を決める。これは指数の水準よりも根本的な変数だ。
二、指数は戻ったが、AIはすでに三つの階層に分かれている
五つの主要銘柄の200日移動平均線に対する位置を一枚の図に置くと、実際には三つの状態がある。
- AMDは552.90ドルで引け、年線を31.6%上回る。高い期待はすでに価格に織り込まれている。
- マイクロンは811.30ドルで引け、年線を6.5%上回る。ファンダメンタルズが実現しつつあり、11日には1日で11.89%上昇した。
- QQQ自体は年線を1.27%上回り、指数はちょうど調整を終えたところだ。
- エヌビディアは年線を15.0%下回る。中核のウェイトはまだ確認されておらず、52週高値から28.6%の下落となる。
- CoreWeaveは60.77ドルで引け、11日に24.71%急騰したが、なお年線を32.1%下回る。高いボラティリティと高い資金調達リスクが併存している。
このデータ群から重要な判断が導ける。指数が年線に戻ることは、AI相場の全面高再来を意味しない可能性がある。資金は「AIを買う」から「実現を買う」へと切り替わりつつあるのではないか。年線の位置はランダムではなく、市場が成長の質に付けた評価だ。次に問われるのは「AIが上がるかどうか」ではなく、誰の実現スピードがバリュエーションの圧力を上回れるかだ。
三、エヌビディアの次の関門:決算業績と取締役会調査の不確実性
エヌビディアは11日に173.73ドルで引け、2.87%上昇した。時間を長くとらえると、52週高値243.37ドルから28.6%下落し、11月上旬には連日のように年線を下回って引けた。
複数メディアの11月上旬の報道によると、取締役会レベルで経営陣の人事をめぐる議論の声が燻っており、会社レベルではまだ正式に確認されていない。業績予想自体は低くなく、メディアが報じたアナリスト予想によれば、市場の第3四半期売上高のコンセンサスは1088億ドル付近で、前年同期比約9割増となる。業績予想は高いのに、株価は年線を15%下回っている。この二つの数字を並べると、市場の懸念はもはや業績だけではないことがわかる。
11月17日の決算は二つのことに同時に答える必要がある。業績の数字、そして経営陣のガバナンス体制、来四半期のガイダンス、AI設備投資に関する説明だ。メディアの報道によれば、シティなどの機関が決算前に目標株価を引き下げた。格付けは引き下げず、バリュエーションを先に割り引くのは、ウォール街の最近の一般的な姿勢だ。
決算後の観察点もそれに伴い明確になる。ガバナンスへの懸念が払拭され、業績が実現すれば、第三者のテクニカル分析が伝える181ドル付近の以前の下落幅回復水準が、バリュエーション割引の埋め戻しの最初の検証ポイントとなる。逆に、決算が予想を上回っても株価が181ドル付近を再び上回れなければ、ガバナンスとバリュエーションの割引がまだ修復されておらず、売上高の数字自体は価格形成の十分条件にはならないことを示す。
四、マイクロンが年線に復帰:HBM価格は、低いPERよりも注目に値する
マイクロンの2026会計年度第4四半期の売上高は542.29億ドル、前年同期はわずか113.15億ドルで、前年同期比379%増だった。通年売上高は1331.88億ドル、純利益は849.69億ドル。通年1株当たり利益75.38ドルで計算すると、現在の株価に対応するPERは約10.8倍だ。
問題はこの低いPERをどう読むかだ。市場は誤って売り込んでいるのか、それとも周期的な天井を先に価格に織り込んでいるのか。マイクロンは52週高値1255ドルから35.4%下落し、11日に再び年線を6.5%上回る水準に戻った。価格はすでに「下げ止まり」の答えを示しているが、「転換」の答えは過去の売上高にはない。
答えはHBMの価格と供給にある。第三者のテクニカル分析が伝えるところによれば、811ドル上方の800~900ドル区間には以前の需給が集中している。次の四半期のHBM価格ガイダンスが引き続き上昇し、同時にサムスンとSKハイニックスのHBM4供給の放出が予想を明らかに上回らなければ、10倍前後のPERは過小評価と解釈されやすい。HBM4の供給が急速に増え、価格が緩み始めれば、低いPERは周期的な天井の先行的な価格織り込みである可能性が高い。同じバリュエーションのデータでも、二つの正反対の意味がある。その分界线はHBM価格だ。
五、CoreWeaveは25%上昇しても年線に戻れず:反発しているのは支払い懸念であり、資金調達リスクではない
CoreWeaveは決算後に1日で24.71%上昇したが、60.77ドルで引けた同社はなお年線を32.1%下回り、52週高値から56%の下落となる。25%上昇しても、なぜまだ年線を3割下回っているのか。答えは、決算が事業成長の強さを証明したものの、資金調達コストがすでに低下したことを完全には証明していないからだ。CoreWeaveのバリュエーションの核心は決して単四半期の売上高ではなく、許容できるコストで継続的に資金調達を得られるかどうかにある。この反発は短期的な支払い懸念の緩和を価格に織り込んだ要素が、ビジネスモデルの成立を価格に織り込んだ要素よりも大きい。
AMDの問題は同じ枠で見るとより明確になる。第3四半期の売上高は133.77億ドルで、前四半期比約16%増、データセンター事業はメディアの報道によればほぼ倍増して85億ドルとなった。同社の試練は収入を現金に変えられるかどうかだ。メディアの報道によれば、フリーキャッシュフローは前四半期の15.6億ドルから5.54億ドルに減少しており、成長の質は今後の四半期のキャッシュフローで検証される必要がある。
四つの銘柄にはそれぞれ一つの課題がある。エヌビディアは業績が再びバリュエーションを支えられるか、マイクロンは利益が持続できるか、AMDは収入を現金に変えられるか、CoreWeaveは収入が資金調達をカバーできるかだ。AI内部の再序列化は、まさにこの四つの課題の答えを並べることだ。
六、12月の利上げはすでに市場に先取りされており、10年米国債こそがAIのバリュエーションの総スイッチ
10月CPIの発表後、CME FedWatchの市場データ(複数メディアが11月10日から11日に伝えた)によれば、12月9日に据え置く確率はゼロになり、25ベーシスポイントの利上げの確率は約87%、50ベーシスポイントの利上げの確率は約1割で、メディアによって統計は9%から15%の間でばらついている。一部の機関は来年初頭にもう一度の利上げを予測に織り込んでいる。メディアの報道によれば、関連する見解は各機関の判断を代表するものにすぎない。12月の利上げ自体はすでに市場に先取りされており、短期金利はむしろ今後の最大の変数ではない。
AIの価格形成に本当に影響するのは長期金利だ。10年米国債利回りは11月10日に4.998%で引け、5%の節目に張り付いている。これは成長株のバリュエーションの割引基準だ。したがって判断基準は非常に具体的だ。10年米国債が低下し、QQQが年線の上で安定すれば、AI資産は割引を埋め戻す条件を備える。10年米国債が再び5%を突破すれば、高バリュエーションの遠隔キャッシュフローの割引圧力が再び強まり、年線を上回る構造は再検証が必要になる。25ベーシスポイントか50ベーシスポイントかを見るよりも、10年米国債を見る方が有用だ。
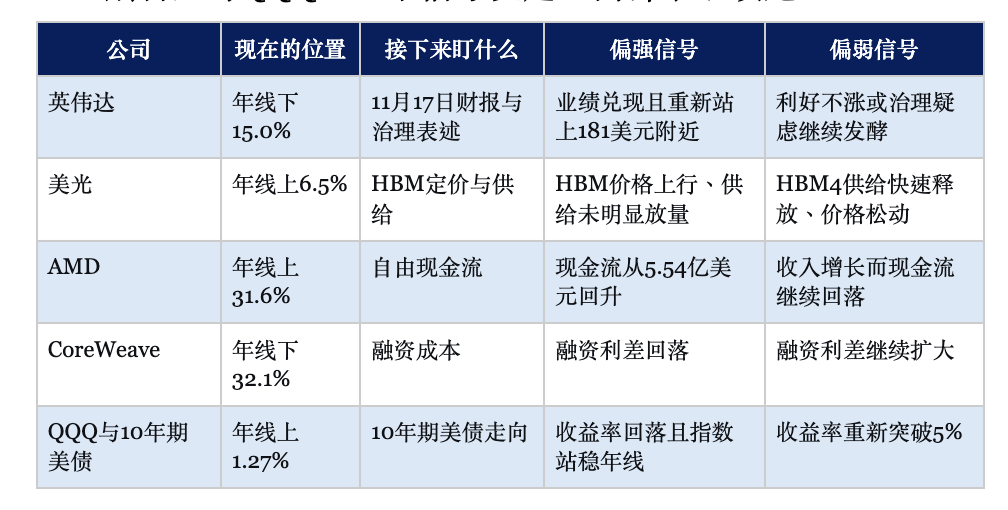
七、もうQQQだけを見るな:五つのシグナルがAI内部で誰が走り続けるかを決める
最後に:QQQが年線に戻っても、AIが再び全面高に入るわけではない
この反発で本当に注目すべきは、QQQがついに200日移動平均線を取り戻したことではなく、AI内部ですでに再価格形成が始まっていることだ。AMDは年線を31.6%上回り、マイクロンは6.5%上回る一方、エヌビディアとCoreWeaveはなおそれぞれ年線を15.0%と32.1%下回っている。同じAIテーマでも、資金が示す答えはすでに全く異なっている。
今後は「AIが上がるかどうか」を唯一の判断基準にするのはやめよう。エヌビディアはガバナンスと決算が再びバリュエーションを支えられるか、マイクロンはHBM価格が利益が周期の天井ではないことを証明できるか、AMDは収入の成長が再びフリーキャッシュフローに転換できるか、CoreWeaveは資金調達コストが事業成長とともに改善できるかを見る。これらのシグナルが徐々に強まれば、QQQの年線定着はテクニカルな修復からトレンドの修復へと向かう可能性がある。指数が上昇を続けてもこれらのファンダメンタルズのシグナルが追いつかなければ、再び指数が個別銘柄よりも強い値動きになることを警戒する必要がある。指数は調整を終え、個別銘柄は試練の時を迎える。この言葉が12月のFOMCまでAI相場を主导する可能性が高い。
免責事項:
本記事の内容は一般的な情報および市場評論のみを目的としており、文中に記載された時点までの公開資料に基づいて整理されたもので、関連する市場データ、予想および確率は市場状況の変化に伴い変動する可能性がある。文中で引用した第三者の機関、アナリストその他の人士の見解および投資戦略は、関連する第三者が特定の時点で示した見解を代表するものにすぎず、BITの見解または推奨を代表するものではない。本記事は投資助言、投資リサーチ、勧誘、募集、またはいかなる証券、投資商品もしくは取引戦略の推奨を構成するものではなく、いかなる投資判断の根拠としても用いるべきではない。金融市場にはリスクが存在し、証券価格および市場パフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は将来の結果を代表するものでも保証するものでもない。投資家は自らの状況に応じて関連するリスクを独自に評価し、必要に応じて専門家の意見を求めるべきである。





