


プロトコルが次々と「メインネットに戻る」中、イーサリアムの価値ロジックはどう変わるのか?


- 核心的な見方:イーサリアムメインネットのスケーリングが加速し、Gasコストが大幅に低下するにつれ、プロジェクト側は自前のL2構築からメインネットへと回帰しつつあり、L2の役割は「スケーリングの唯一の解」から差別化された実行環境へと移行している。ETHの価値ロジックも、手数料のバーンから、分散型決済資産およびステーキングによる経済的セキュリティへと転換している。
- 重要な要素:
- ENSはNamechainを断念してメインネットへ回帰し、ドメイン登録のGasコストは1年間で約99%低下、約5ドル弱から0.05ドル未満へと下がった。
- Synthetix、Trueo、ShapeShift、Superseed、Nillionなどのプロジェクトが相次いでL2からイーサリアムメインネットへ移行、または縮小した。
- Blastは維持コストが収益を上回ったため運営を停止し、Abstractは12月にネットワークを閉鎖すると発表。独立系L2のビジネスモデルは圧力にさらされている。
- 大多数のL2は依然としてStage 1にとどまり、Stage 2への移行は予想よりもはるかに遅れており、一部のL2は意図的に長期間Stage 1にとどまる可能性がある。
- Synthetixはハイブリッドアーキテクチャを採用:資産はL1のコントラクトで保管され、注文のマッチングはオフチェーンのCLOBエンジンに委ねられ、バッチ決済がメインネットに書き戻される。
- Vitalikは、ETHの価値は分散化とCROPS特性に基づくべきであり、手数料のバーンは長期的には損益分岐点となる発行量の10%未満しか相殺しない可能性があると考えている。
L2は本当にL1の価値を侵食しているのか?イーサリアムはそのグローバルなコンポーザビリティを失いつつあるのか?
Rollupのナラティブが最も盛り上がったあの2年間、こうした不安がイーサリアムコミュニティ全体をほぼ覆っていた。当時の市場の論理は、メインネットの取引コストがどんどん高くなるなら、より多くのアプリ、資産、ユーザーを独立したL2へ移行させようというものだった。
しかし、2026年に入ると、物事に興味深い変化が現れ始めた。
Synthetixが新しい永久先物取引所をイーサリアムメインネットに再展開したことから、ENSが準備を進めてきたNamechainを断念し、さらにTrueoやSuperseedなどのプロジェクトが再びL1を選択するまで、プロジェクト側は独立したL2を維持することがもはや最適解ではないと感じているようだ。
さらには一部のL2にも経営縮小や停止の動きが見られ始めた。10月初旬には、かつて20億ドル以上のTVLを誇ったBlastが段階的な運営停止を発表し、その後Abstractも12月にネットワークを閉鎖すると発表した。
一方、イーサリアム財団は「Scale(拡張)」「Improve UX(体験改善)」「Harden the L1(メインネット強化)」という3大戦略の柱を統合することで、メインネットの性能をエンジニアリングによる提供の新段階へと押し上げている。では、「万物皆Rollup」から「イーサリアムメインネットへの回帰」まで、イーサリアムに一体何が起きたのか?
一、「流出ブーム」から「メインネット回帰ブーム」へ
過去数年、イーサリアムメインネットの高いGas料金に制約され、自前のL2を構築したり、中核事業を他のRollupに展開したりすることが、多くの大手プロトコルの標準的な動きとなっていた。
しかし最近、オンチェーンエコシステムは興味深い逆方向の調整を経験している。特に異なるタイプのプロジェクトが、インフラコスト、資産の安全性、エコシステムの流動性などの観点から、L1とL2の選択を再評価し始めている。
その中で最も代表的なのがENSだ。
2024年、ENS LabsはENSv2のために専用のZK Rollup——Namechainを計画し、独立した実行環境によってドメイン登録と管理のコストを削減しようとしていた。
しかし2026年2月、ENS共同創設者のNick Johnsonは、プロジェクトがNamechainの開発を停止し、ENSv2をイーサリアムメインネットに直接展開すると発表した。彼が示した理由も非常に直接的だった。イーサリアムL1の拡張速度は、2年前の予想をはるかに超えていたのだ。
ENS Labsが開示したデータによると、イーサリアムのGas Limitの引き上げに伴い、ENSドメイン登録の平均Gasコストは過去1年で約99%低下し、5ドル近くから0.05ドル未満へと下がった。一方で、独立したL2を維持するにはノードやインフラのコストを負担するだけでなく、クロスチェーン解決、ブリッジング、セキュリティ監査、継続的な運用保守の作業も追加で処理する必要がある。
ある事業がメインネット上ですでに極めて低いコストで完結できるのであれば、独立したRollupを維持し続けることは、かえってプロダクトアーキテクチャを複雑にする可能性がある。
同様の変化はDeFi領域にも現れている。
2025年6月、かつてイーサリアムL2エコシステムを積極的に推進していたSynthetixは「L2s are Dead, Long Live Ethereum」を発表し、過去のL2拡張路線がアプリに流動性の断片化やインフラの不安定さなどの問題をもたらしたと直言した。同年12月、Synthetixの次世代永久先物取引所がイーサリアムメインネットで正式に稼働した。
2026年下半期には、さらに具体的な移行の動きも見られた:
- Trueo:9月に主要な展開をBaseからEthereum L1へ戻すと発表。メインネットのより強力な統合能力、ネットワーク効果、中立性を活用し、より信頼性の高い予測市場と結果オラクルを構築することを目指す;
- ShapeShift:10月1日にrFOXステーキングプログラムをArbitrumからイーサリアムメインネットへ移行。理由は実に現実的で、大多数のFOXトークン自体がメインネット上に保有されており、ユーザーがステーキングに参加するために追加でクロスチェーンする必要はあまりないからだ;
- Superseed:8月に既存のL2ネットワークを停止し、エコシステム全体の中核プロダクトをイーサリアムメインネットへ転換する計画を発表。独立チェーンのGas収入に依存して融資返済を支えるのではなく、アプリケーション層の収益戦略によって従来のプロダクト目標を実現する;
- Nillion:10月にBlacklight L1を始動し、もともとNillion L2上で稼働していたノード運営をイーサリアムメインネットへ移行し、既存のL2ネットワークを段階的に廃止する計画だ;
もちろん、これらの事例はすべてのプロトコルがL2から撤退していると単純に解釈することはできないが、少なくともますます多くのプロジェクト側が、事業に本当に必要な安全性、流動性、実行効率に基づいてインフラを再選択し始めていることを示している。
さらに注目すべきは、一部の独立L2の経営圧力も露呈し始めたことだ。
10月2日、Blastは運営停止を発表した。理由はネットワーク維持のコストがL2の生み出す収入をすでに上回っており、経済的持続可能性を実現する確実な道筋が見えないというものだった。その後Abstractも12月15日にネットワークを閉鎖する計画を発表した。144以上のアプリを接続し、40万人以上のユーザーを惹きつけていたにもかかわらず、流動性不足、限られたDeFiエコシステム、機関参加の欠如により、最終的にコンシューマー向けパブリックチェーンの独立運営は持続困難となった。
これはつまり、多くのL2にとって、チェーンを持っていることは持続可能なビジネスモデルを持っていることと等しくないということだ。
特にイーサリアムがL2のデータ公開コストを継続的に引き下げ、メインネットの性能が向上し続ける背景では、低いGasとトークンインセンティブだけでユーザーを惹きつけることは、長期的な競争力を形成することがますます難しくなっている。
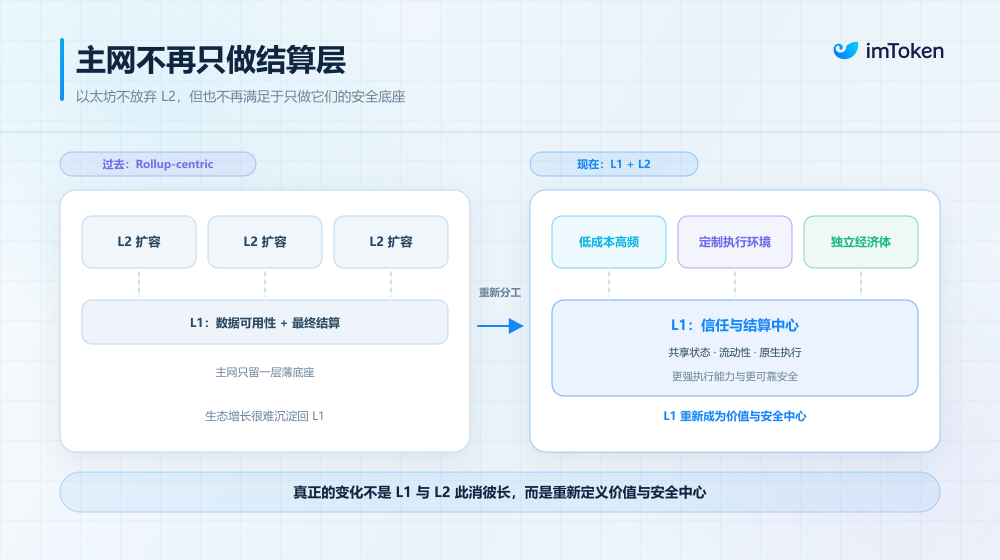
二、L1とL2の関係再構築:「状態はメインネットに残し、計算は外注化」
なぜプロジェクト側は「大きくて完備した」L2の維持にこだわらなくなったのか?
経済的な計算以外にも、より根本的な問題がある。ますます多くのアプリと流動性が異なるネットワークに分散されるにつれて、イーサリアムが本来持つ最も重要なグローバルなコンポーザビリティはどのような影響を受けているのかということだ。
当初のRollup-centricロードマップでは、役割分担は実に明確だった——L1がセキュリティ、データ可用性、最終決済を担い、L2が極限の拡張と低Gasを担う。
メインネットのGasが数十ドルに達することもあった時代には、これがほぼ唯一実行可能な答えだった。
しかし現実の発展は予想よりもはるかに複雑だった。2026年11月時点で、ETHBEAT(旧L2BEAT)のデータは数十の異なるタイプのL2を収録しているが、Stage 2に達しているのは片手で数えるほどで、資産規模はほぼ無視できる程度だ。一方、Base、Arbitrum One、OP Mainnetなどの主要Rollupは依然としてStage 1にとどまっている。
結局のところ、L2がStage 2へ進む速度は予想をはるかに下回っており、同時にL1自身の拡張進展はますます速くなっている。Vitalik Buterinが総括したように、メインネット自身の拡張が加速するにつれて、「L2の当初のビジョンとイーサリアムにおけるそれらの役割はもはや成立しない」のだ。
さらに重要なのは、一部のL2が規制、ビジネスモデル、顧客管理の観点から、意図的に長期的にStage 1にとどまることを選択する可能性があることだ。
これは必ずしも彼らが間違っているという意味ではない。特定の規制要件を満たす必要がある機関アプリにとって、一定の管理・アップグレード権限を保持することは、むしろプロダクト設計の一部である可能性がある。しかし、少数の主体が長期的に重要なアップグレード権や状態裁定権を掌握しているのであれば、それをイーサリアムメインネットの完全に分散化されたシャードと単純に同一視すべきではない。
したがって具体的なアプリケーションアーキテクチャでは、一貫した折衷的な実践の考え方がある。資産と重要な状態をL1に残し、高頻度で複雑な計算をオフチェーンや他の実行環境に委ねるというものだ。
Synthetixの次世代永久先物取引所は非常に典型的な事例で、ハイブリッドアーキテクチャを採用している。ユーザー資産は引き続きEthereum L1のコントラクトによって管理され、注文のマッチングはオフチェーンの高性能CLOB(中央指値注文板)エンジンに委ねられ、約定結果はバッチ決済によってメインネットに書き戻される。
これにより、ユーザーは取引速度を得るために大量の資産を別のチェーンにブリッジする必要がなく、同時に中央集権取引所に近い注文マッチング体験を享受できる。
もちろん、これで信頼問題が完全に解消されるわけではない。Synthetixは現在も一部の証拠金管理をオフチェーン注文板に依存しており、オフチェーンマッチングシステム自体も検証を受ける必要がある。しかし資産のカストディと最終的な引き出しは依然としてメインネットのコントラクトによって保証されており、ユーザーは全資金の安全を独立したL2のシーケンサーとブリッジシステムに委ねる必要はない。
これは実際に別の考え方を提供している。真のオンチェーン金融を実現するために、すべての計算をオンチェーンに移す必要は必ずしもない。鍵となるのは、どの工程がオンチェーンルールによって代替不可能な信頼保証を提供する必要があるかということだ。
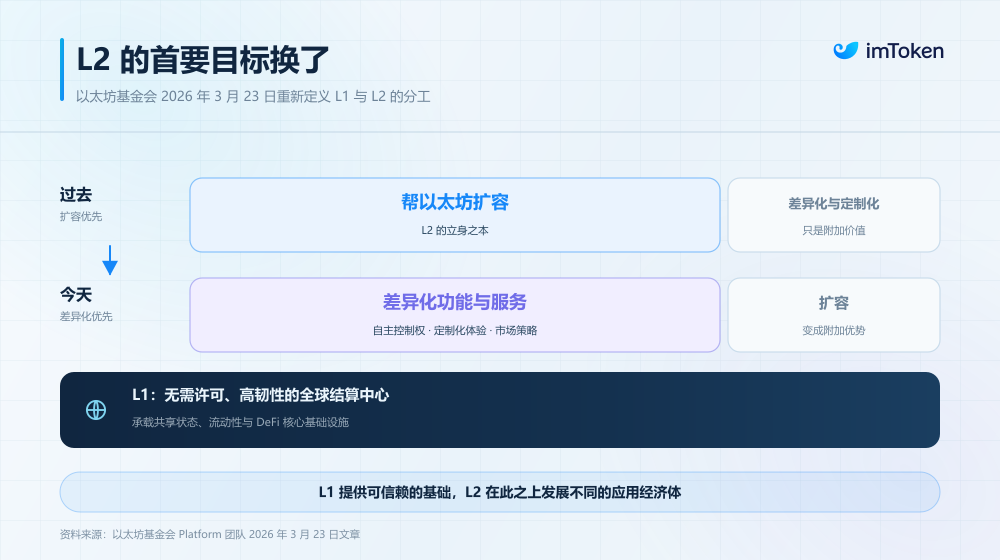
より長期的な観点から見ると、Vitalikが推進するNative Rollupの研究方向は、より理想的な解決策となる可能性がある(関連記事『VitalikのL2反思を読み解く:断片化に別れを告げ、新段階におけるNative Rollupへの軌道修正』参照)。
簡単に言えば、イーサリアムネイティブのZK-EVM検証メカニズムを通じて、メインネットがRollupのEVM実行結果を直接検証できるようにし、外部のセキュリティ委員会への依存を減らし、異なるRollup間のより信頼性の高い相互運用と同期コンポーザビリティの条件を整えることだ。
同時に、Ethereum Economic Zone(EEZ)などの方案も、異なるRollupとメインネット間のより緊密な同期インタラクションの実現を試みている。
これらの技術は現在もさまざまな研究開発・検証段階にあるが、共通して指し示す方向は、ユーザーが異なる実行環境を使用するために、互いに分断された資産、流動性、信頼体系を受け入れることを強いられるべきではないということだ。
もちろん、L2がこれによって消滅することはない。高頻度取引、ゲーム、プライバシー計算、および実行環境の自主的な制御を必要とするアプリにとって、L2は依然として重要な価値を持つ。
本当に変える必要があるのは、過去に「拡張」をL2の唯一の中核使命とみなしてきた考え方だ。
三、L1とL2がどちらも安くなったとき、ETHは何によって価値を捕捉するのか?
これまで議論してきたのはインフラとアプリケーションアーキテクチャの変化だが、最終的にはより現実的な問題に戻らなければならない。もしイーサリアムメインネットがますます強くなり、ますます多くのアプリがL1に回帰するなら、ETHの価値ロジックもそれに伴って変化するのだろうか?
過去数年、暗号市場のETHの価値判断は、EIP-1559がもたらした手数料バーン機構に大きく依存していた。
この仕組みでは、ユーザーが支払う取引手数料のうち、基本料金(Base Fee)は焼却され、優先料金(Priority Fee)はバリデータに支払われる。ネットワークの取引需要が旺盛でブロックスペースが逼迫すると、Base Feeは上昇し、ETHの焼却量もそれに伴って増加する。
これが過去の「Ultrasound Money」ナラティブの重要な基盤でもあった。ネットワークが成長し続ければ、手数料の焼却がETHの新規発行を相殺し、あるいは上回る可能性があり、ETHを純粋なデフレ状態に導くことができる。
しかし問題もまさにここにある。
Dencun、FusakaなどのアップグレードがL2からメインネットへのデータ提出コストを継続的に引き下げ、メインネット自身もGas Limitを引き上げ続けると、1取引あたりのコストと手数料収入はそれに伴って低下する可能性がある。
エコシステム全体の取引規模が拡大し続けても、ETHの焼却量が必ずしも同調して増加するとは限らない。Gas料金を引き上げるだけでETHのバリュエーションを支えようとすれば、かえって一般ユーザーや実際のアプリがより高いコストを負担することになり、最終的にネットワークの長期的な競争力を損なう可能性がある。
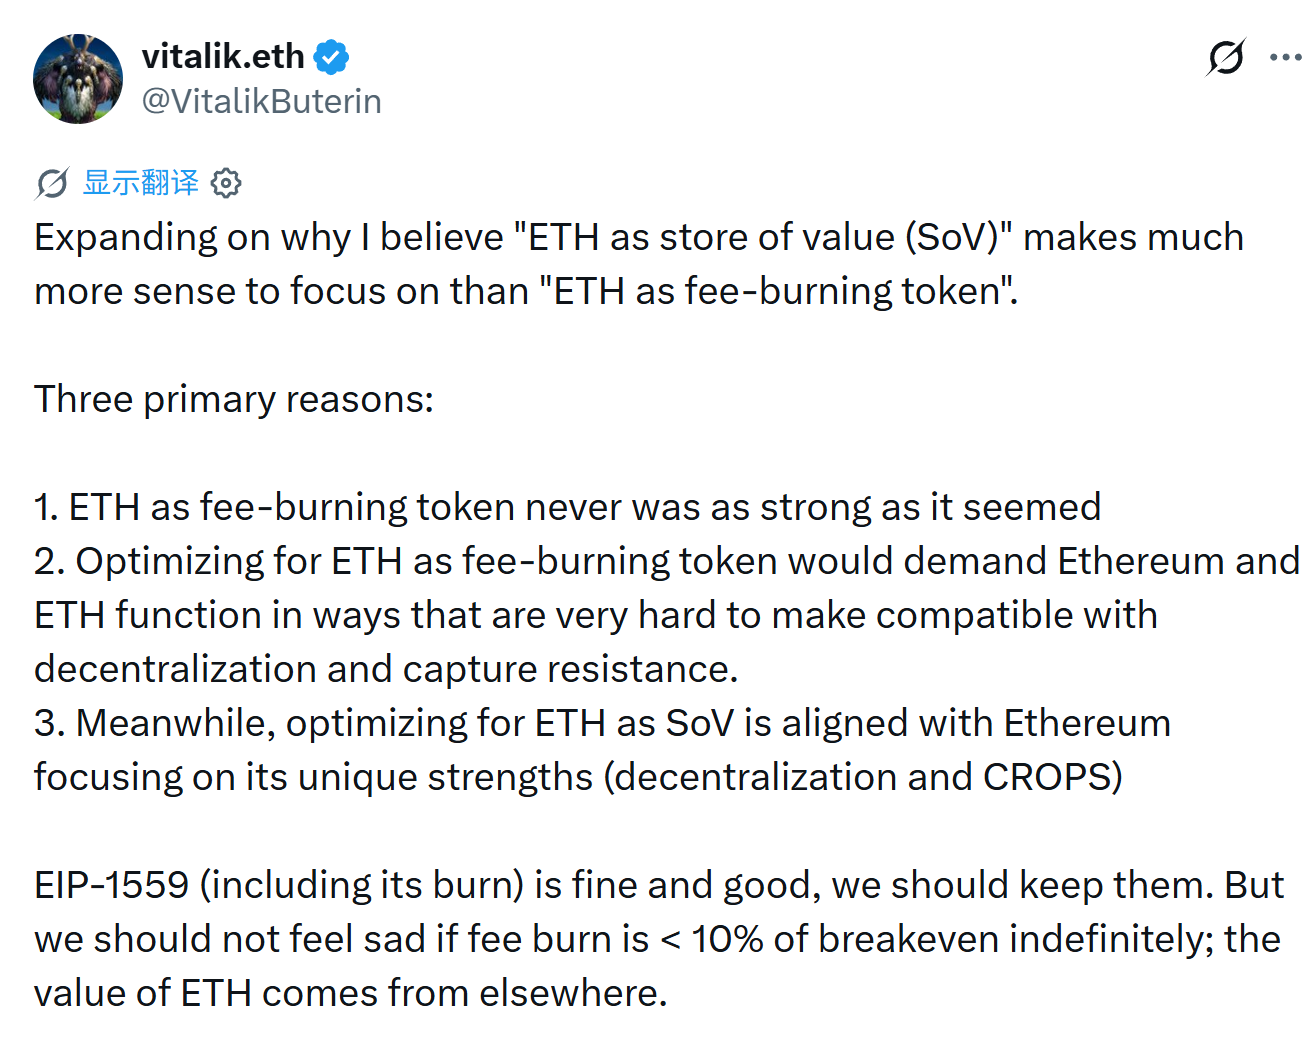
Vitalik ButerinはETHの価値定位について特に論じており、彼の見解はかなり明確だ。ETHを主に手数料バーンによって価値を生み出す資産として理解するよりも、ETHの価値貯蔵資産(Store of Value)としての位置づけにこそ、イーサリアムは長期的に注力する価値があると考えている。
VitalikはEIP-1559を否定しておらず、手数料バーン機構の廃止も主張していない。
むしろ、この仕組みは依然として合理的であり、継続して維持すべきだと考えている。しかし将来、手数料バーンが長期的にブレ





