


算力1ドルあたり、Anthropicはどれだけの収益を生み出せるのか?


- 核心的見解:Anthropicが目論見書を更新し、IPO評価額は約1.33兆ドル。その核心的な矛盾は、1ドルあたりの算力収入がピーク時の2.08ドルから1.72ドルへと下落しており、新モデルの反復と利用量の増加によって巨額の長期算力契約をカバーできるかどうかが、同社の収益性と評価額の妥当性を左右する点にある。
- 主要ポイント:
- 第3四半期の収入は170億ドル、前期比成長率は144%から47%へ低下し、収入増分は68億ドルから54億ドルへ減少。99億ドルの算力支出のうち約50億ドルが高コストの短期算力。
- 1ドルあたりの算力収入は2025年第1四半期の0.40ドルから2026年第2四半期には2.08ドルへ上昇したが、第3四半期には1.72ドルへ下落。調整後営業利益率は19%から15%へ低下。
- 収入の約8割が利用量に基づく課金。Claude Codeが成長を牽引し、年換算収入運行率は5億ドルから25億ドル超へ増加。値下げにより第3四半期の収入は約6億ドル減少。
- 過去6か月にリリースされたモデルが収入の80%超に貢献し、技術的プレミアムは継続的な反復に依存。オープンウェイトモデルは一部のゲートウェイで既に約7割のトークン利用量を占める。
- 契約義務は約9009億ドルで、ほぼすべてが算力インフラに関連。2027年から2030年の年間最低支払額は約770億ドルから820億ドルで、需要不足時でも遊休算力は支出を生じさせる。
- IPOの価格照会レンジは70ドルから78ドルで、74ドルは2027年収入の8.4倍に相当。Chilternの分部評価は69ドル、DCFは98ドルで、算力収入比率が1.8倍以上へ回復することを買い増しの条件としている。
TL;DR
算力およびインフラコスト1ドル当たりの収入は、2025年第1四半期の0.40ドルから2026年第2四半期には2.08ドルへ上昇し、第3四半期には1.72ドルへと低下した。当四半期の約99億ドルの算力支出のうち、約50億ドルはコストの高い短期算力によるものだ。
四半期収入は6四半期で約45倍に増加し、第3四半期には170億ドルに達したが、前四半期比の伸び率は144%から47%へ低下し、四半期収入の増加分も68億ドルから54億ドルへ減少した。
収入の約8割は利用量に応じた課金だ。Claude Codeによって同じ企業の従業員がより多くのタスクをモデルに任せられるようになり、顧客は一部の呼び出しをより安価なモデルへ振り向けることもできる。
過去6カ月にリリースされたモデルが第3四半期収入の8割超を貢献した。Anthropicは新バージョンでプレミアムを維持しつつ、旧バージョンが置き換えられる前にトレーニング投資を回収する必要がある。
改訂版目論見書は約9009億ドルの契約義務を開示しており、そのほぼ全てが算力とインフラに関係している。Chilternの推計によると、2027年から2030年の算力契約の年間最低支払額は約770億~820億ドルだ。
AnthropicのIPO価格仮条件は1株70~78ドルで、74ドルは約1兆3300億ドルの完全希薄化後株式価値に相当する。Chilternのセグメント別評価額は1株69ドル、基準キャッシュフロー割引評価額は98ドルであり、算力収入比率が1.8倍以上に回復することを買い増し条件の一つに挙げている。
編集者注:11月10日、Claudeの開発元Anthropicは目論見書を更新し、1株70~78ドルでナスダック上場を目指すとした。74ドルで計算すると、Chiltern Capitalが示す完全希薄化後株式価値は約1兆3300億ドルとなる。同時期に、GoogleとNVIDIAがそれぞれ100億ドルを引き受け、7社の戦略的投資家が合計260億ドルを引き受ける予定だ。Anthropicに資金を提供する企業は、同社にチップ、算力、クラウドサービスも販売している。
この評価額の背後には具体的な問題がある。Anthropicは算力1ドル当たりどれだけの収入を得られるのか。第3四半期の収入は前四半期比47%増の170億ドルだったが、算力1ドル当たりの収入は2.08ドルから1.72ドルへ低下し、調整後営業利益率もそれに伴い低下した。顧客の大半は実際の利用量に対して支払うが、Anthropicは数年前から算力契約とリース契約を締結している。有料利用量が新規キャパシティの稼働に追いつけるかどうかが、次の算力が利益を厚くするのか、それともコストを押し上げるのかを決める。
ChilternはClaudeの大口有料顧客であり、Claudeを使って目論見書の読解、評価モデルの構築、リサーチの起草も行っている。同機関は価格仮条件の範囲内でまず半分のポジションを構築する意向であり、算力1ドル当たりの収入が1.8ドル以上に回復することを買い増し条件の一つに挙げている。
以下が原文である:
算力1ドルの投入でどれだけの収入が得られるのか
Chilternは単四半期収入を同期の算力およびインフラコストで割って算出しており、分母にはトレーニングと推論の支出が含まれる。2026年第3四半期は、170億ドルの収入を約99億ドルの算力コストで割ると約1.72ドルとなる。企業はこの収入からさらにチャネル手数料、人件費、その他の運営費を支払う必要がある。
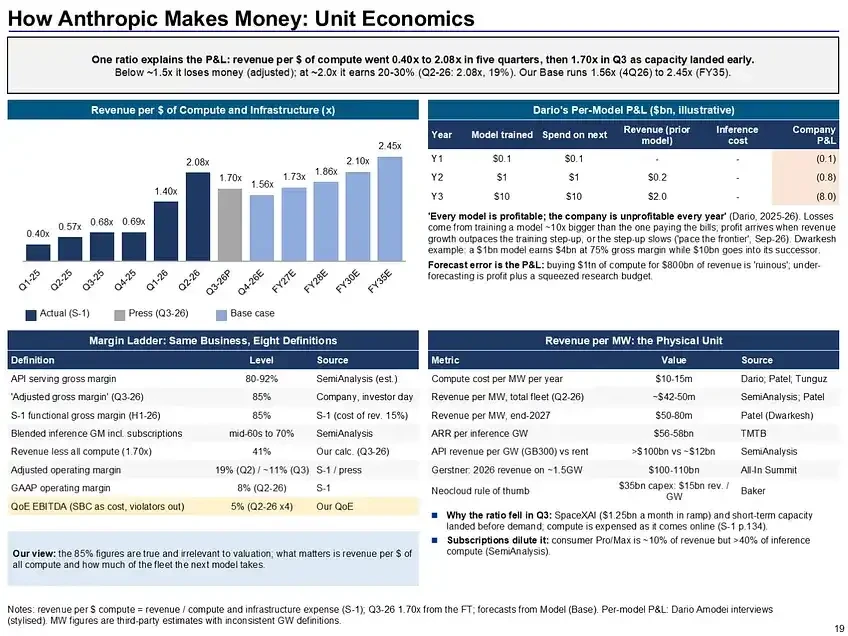
2025年第1四半期、Anthropicは算力1ドル当たりわずか0.40ドルの収入しか得られなかった。2026年第2四半期にはこの数字は2.08ドルに上昇した。規模拡大の効果はコスト比率にも表れている。算力およびインフラコストは2025年通年収入の160%から、2026年最初の9カ月間の収入の57%へ低下した。
第3四半期にはこの比率は1.72倍へ低下し、会社基準の調整後営業利益率も19%から15%へ低下した。当四半期の約99億ドルの算力支出のうち、約50億ドルはコストの高い短期算力によるものだ。同時に、四半期収入の増加分は68億ドルから54億ドルへ減少した。今後の長期算力の供給が単位コストを引き下げられるか、そして新規キャパシティが有料需要で満たされるかどうかが、比率が回復できるかを左右する。
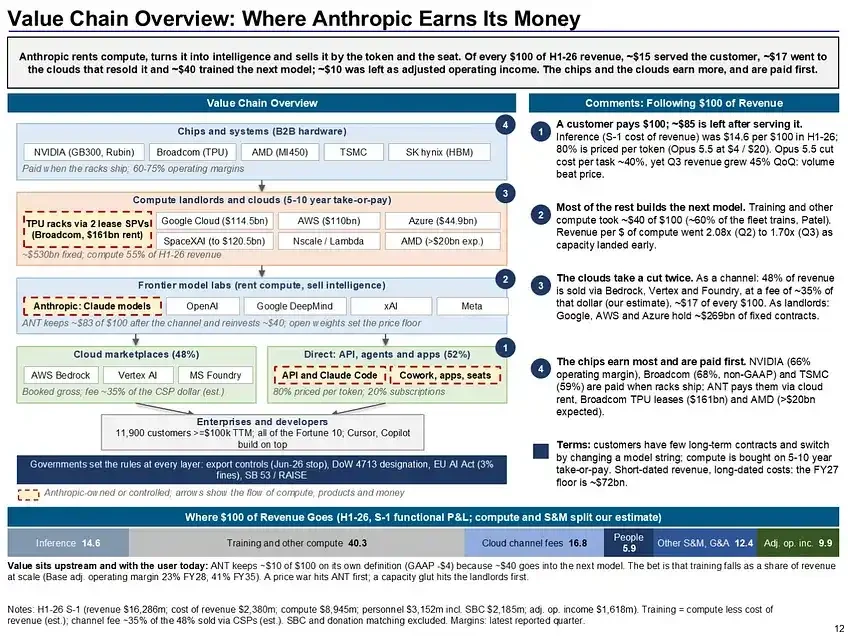
Chilternのコスト構造の分析によると、収入100ドル当たり約15ドルが推論、すなわちモデルの稼働と顧客リクエストの処理に使われ、約40ドルがトレーニングと研究の算力に使われる。次世代モデルが高価になるほど、また反復が速くなるほど、企業はより短い期間でトレーニング投資を回収する必要がある。最初の3四半期の約1040億ドルの純損失のうち、約940億ドルは転換社債などの資金調達手段による非現金の公正価値変動によるもので、同期の営業キャッシュフローは約プラス66億ドルだった。日常的な経営の収益性を測るには、トレーニング支出、チャネル費用、株式報酬も見る必要がある。
Claude Codeが利用量を増やす一方、値下げが呼び出し当たりの収入を押し下げる
Anthropicの収入は2023年に4100万ドル、2025年に46億ドルへ増加し、2026年最初の9カ月間で332億ドルに達した。Claude Codeはこの成長の重要な原動力だ。コードベース内で多段階のタスクを実行できる。企業が権限、プロジェクトのコンテキスト、エンジニアリングフローを接続すれば、同じ従業員がより多くの作業をモデルに任せられる。会社の開示によると、Claude Codeの年換算収入は2025年9月の約5億ドルから2026年2月には25億ドル超へ増加した。年換算収入とは直近の収入から年間水準を推計したものだ。
Anthropicの収入の約8割は利用量に応じて課金され、企業と開発者はモデルが読み取り・生成するトークン(テキストなどの処理単位)に応じて支払い、残りの約2割は主にサブスクリプションによるものだ。席数がほとんど変わらなくても、タスクが増え、長くなればより多くの収入が得られる。この構造は同時に、収入がモデル価格や顧客の調達判断によって変動することも意味する。9月末時点の残存履行義務は138億ドルで、その約4分の3が1年以内に認識される見込みだ。上位5顧客の収入比率は第1四半期の36%から第3四半期の21%へ低下したが、大口顧客の移行は依然として単四半期の業績に影響し得る。
2025年11月に投入されたOpus 4.5は前世代より約67%安く、その後2四半期の収入の前四半期比伸び率はそれぞれ132%と144%に達した。Chilternはこれを値下げが需要を喚起した証拠と見ている。2026年第3四半期には、会社は値下げにより当四半期の収入が約6億ドル減少したと推定している。新規利用量が単価下落を十分に相殺し、これらのリクエストに対応するために増えた推論コストをカバーできて初めて、算力1ドル当たりの収入産出が改善する。
チャネルはこの比率の収入基準も変える。2026年最初の9カ月間、収入の約44%はAWS、Google、Microsoftのクラウドマーケットプレイスを通じて販売された。Anthropicは関連収入を総額で認識し、チャネル費用は別途計上する。Chilternの推計によると、純額で認識した場合、過去12カ月の収入は約15%低くなり、EBITDAは変わらない。収入倍率でモデル企業を比較する際にも、チャネルの会計基準は結果に影響する。
新モデルが収入の8割を貢献、技術プレミアムは継続的な反復にかかっている
目論見書によると、2026年第3四半期の収入の80%超は過去6カ月にリリースされたモデルバージョンによるものだ。Chilternがまとめたベンチマークによると、Opus 5.5はArtificial AnalysisとEpochの総合能力指標でリードしている。Artificial Analysisのテストでは、Opus 5.5のタスク当たりコストは約5.98ドル、GPT-6.1 Solは約0.72ドルで、両者の差は6スコアポイントだ。企業がこの価格差をどれだけのタスクに対して支払うかが、Anthropicが次回のトレーニング投資を回収できるかに関わる。
オープンウェイトモデルはすでにOpenRouterとVercelゲートウェイのトークン利用量の約7割を占めるが、クローズドモデルは両ゲートウェイの支出のそれぞれ73%と77%を依然として占めている。AnthropicのVercelにおける支出シェアは8月の64%から9月には44%へ低下した。Vercelの顧客はスタートアップ寄りで、単月データの代表性は限られる。より安価なモデルが能力差を縮め続けるなら、Claudeはより高価値なタスクでプレミアムを維持する必要がある。
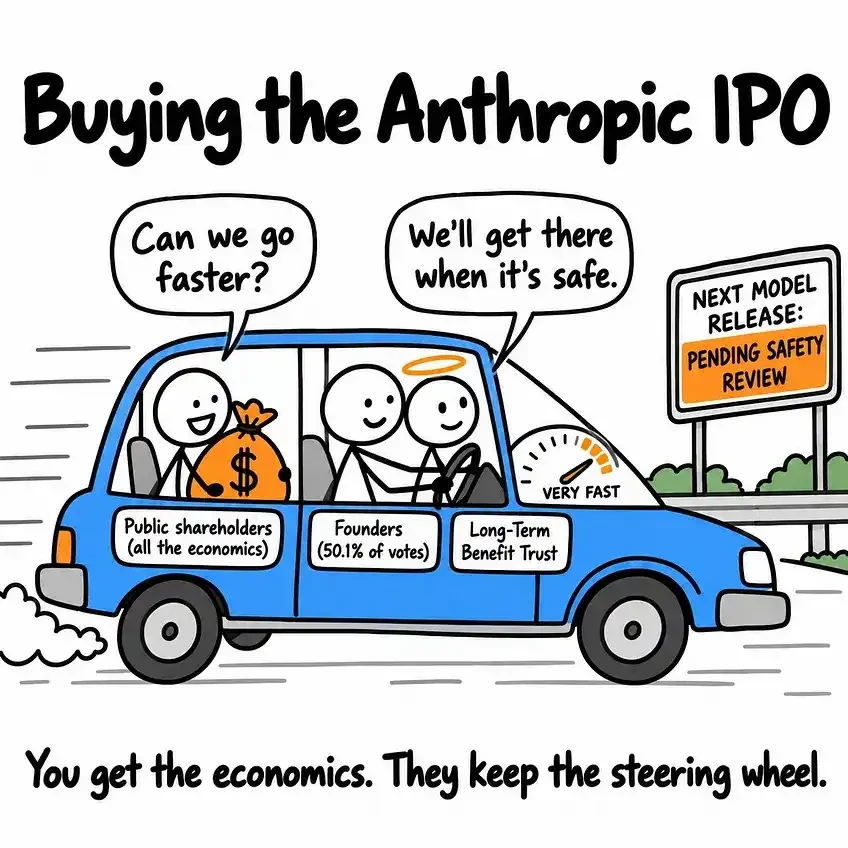
セキュリティ審査、輸出規制、企業統治も新モデル上市のペースに影響する。目論見書は、長期利益信託が7名の取締役のうち4名を選任でき、創業者エンティティが固定の50.1%の議決権を保有すると開示している。Chilternは、リリースの延期や公開範囲の制限が収入成長の経路を変え得ると考えている。同機関はCowork、業界ツール、国際市場を潜在的な成長源と見ており、基準シナリオは主に既存販売のある事業に支えられている。
長期契約が支払いを固定、需要がキャパシティを満たせるかを決める
改訂版目論見書は、契約義務の合計が約9009億ドルで、そのほぼ全てが算力とインフラに関係し、9月末以降に締結された約1123億ドルのコミットメントを含むと開示している。9月末からの12カ月間で約707億ドルの支払いが見込まれる。Chilternの推計では、2030年末までに累計約4520億ドルが満期を迎える。目論見書は、約1862億ドルのコミットメントに条件が付されているか、開始前に終了できると開示している。
キャンセル可能な部分を除くと、Chilternは2027年から2030年の年間最低支払額を約770億~820億ドルと推計している。需要が追いつかない場合、遊休算力でも契約支出は発生する。Chilternのモデルでは、算力1ドル当たりの収入が約1.50ドルを継続的に下回ると、Anthropicは調整後ベースで損失を出す。同機関の基準シナリオは、算力の集中供給に伴いこの比率がまず第4四半期に1.51倍へ低下し、その後2028年に1.87倍へ回復すると予想している。
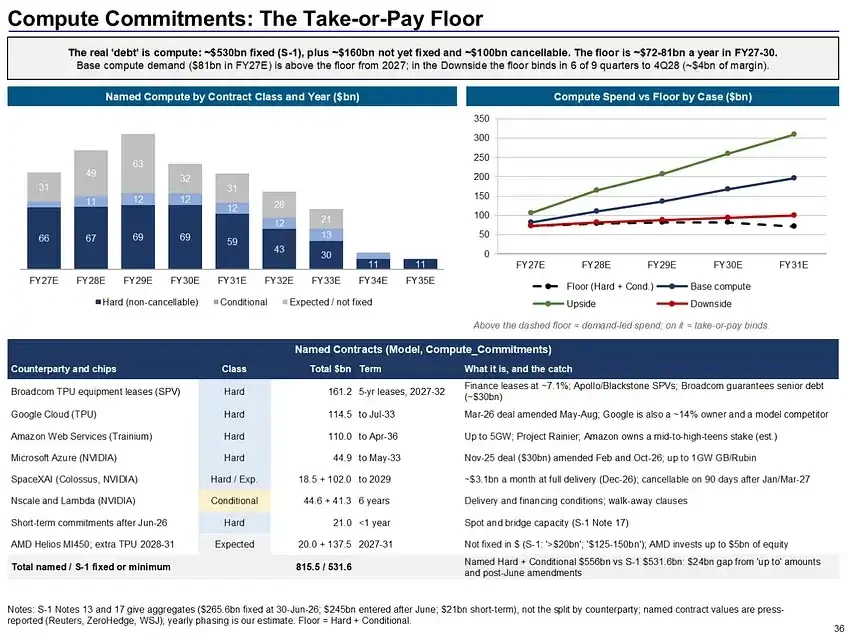
資金と算力はしばしば同じ企業群から供給される。Googleは出資に参加しつつ、AnthropicにTPU算力を貸し出す。Amazonは投資家であると同時にTrainium算力のサプライヤーでもある。Broadcomはさらに最大420億ドルの手形融資を提供することに同意しており、資金は関連する賃料の支払いに限定される。Chilternは、IPO後のAnthropicの年末現金が約2160億ドルになると予想している。そのストレステストは収入が第4四半期換算の年率860億ドルで止まると仮定し、その結果2031年末でも約1470億ドルの流動性が残るとしている。この仮定群では、成長の失速はまず利益と評価額を押し下げる。
74ドルでの購入には算力効率の回復が必要
74ドルで計算すると、ChilternはAnthropicの企業価値が2027年予想収入の約8.4倍と推計しており、比較可能な上場企業16社の中央値は6.6倍だ。従量課金事業をAI算力企業と比較し、サブスクリプション事業を高成長ソフトウェア企業と比較すると、セグメント別評価額は1株約69ドルとなる。基準キャッシュフロー割引評価額は98ドルだ。基準利益率から逆算すると、74ドルは2035年の約4060億ドル収入に相当し、2026年から2035年の年平均成長率約25%を意味する。
Chilternの基準シナリオは、2027年収入1330億ドル、2028年1940億ドル、調整後営業利益率25%への上昇を予想している。2028年末の出口で計算すると、基準シナリオは1株約120ドル、楽観シナリオは約279ドル、価格競争シナリオは約34ドル、技術的優位を失う重圧シナリオは約18ドルとなる。同機関は4つのシナリオにそれぞれ45%、20%、25%、10%の重みを付与し、約120ドルの確率加重出口価格と35%の損失確率を導き出した。
Chilternは1株70~78ドルで計画ポジションの半分、純資産比約0.8%をまず構築する意向だ。第4四半期収入の基準予想は215億ドルである。収入が225億ドルを超える、算力1ドル当たりの収入が1.80ドル以上に回復する、または株価が約66ドルを下回ることは、いずれも買い増しを支持する可能性がある。初日に約92ドルまで上昇した場合、同モデルが示す予想年率リターンは13%に低下し、設定した15%のハードルを下回る。上場後初の決算で検証すべきは、長期算力が高価な短期キャパシティを徐々に代替した後、





