


2028年——米国中間選挙がAI上流サプライチェーンに「仕掛けた罠」


- 核心的見解:米中間選挙後、テキサス州とオハイオ州の新任知事がデータセンターの認可を一時停止する方針を示しており、モルガン・スタンレーは約5GWの容量が2028年から2029年に延期され、2028年にテクノロジーサプライチェーンの「エアポケット」が生じると予測している。ただし、AI設備投資の全体的なロジックは損なわれておらず、単なるタイミングのずれにすぎない。
- 重要ポイント:
- 民主党がテキサス州とオハイオ州の知事選で勝利し、両州の2028年のデータセンター容量エクスポージャーは合計約4.9GWに達し、新たな認可政策によりプロジェクトが後ろ倒しになる。
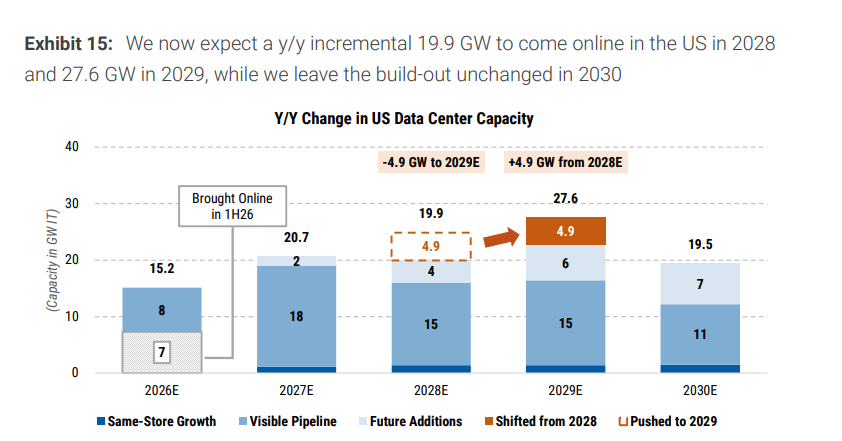
- 米国のデータセンター新規容量は2028年に前年比4%減、2029年に38%増となる見通し。世界全体では2028年に9%増、2029年に20%増。
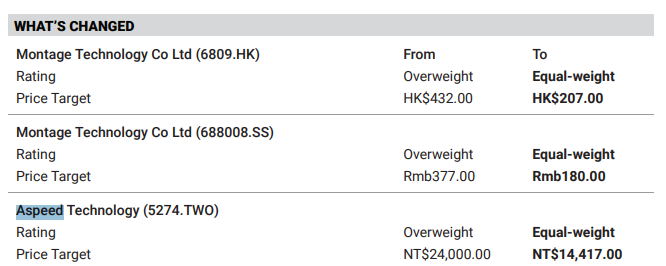
- クラウド半導体が最も影響を受け、Aspeedの目標株価は約40%引き下げられ、Montageは約52%引き下げられた。レガシーメモリセクターは価格決定力のピーク到達予想が前倒しされたことで格下げされた。
- ハイパースケーラー各社の設備投資予測は変わらず(例えばGoogleは2027年・2028年合計で3750億ドル・4000億ドル)、影響は中止ではなく延期であり、一部のプロジェクトはテネシー州、ルイジアナ州、および海外に移転する可能性がある。
- ERCOTへの系統連系申請は約474GWに達し、過去最高の電力需要の5倍以上。データセンターが新規電力申請の約90%を占め、チップではなく電力がAI競争の新たなボトルネックとなっている。
- モルガン・スタンレーは、大手クラウド事業者、厳選されたデータセンターサプライチェーン銘柄、ソフトウェア・イネーブラーおよびAIアプリケーション採用企業に注目するよう提言しており、市場の反応は過剰であると見ている。
原文作者:龍玥
原文出典:華爾街見聞
ある選挙が、ウォール街にAI建設のペースを再検討させた。
2026年11月、米国中間選挙の結果が出た。民主党は議会の両院を制しただけでなく、テキサス州とオハイオ州でも知事職を獲得した。この2州はまさに、米国のデータセンター建設が最も密集する地域である。
モルガン・スタンレーの最新リサーチレポート「Buy the Drop: AI Investment Opportunities Post the US Midterms」は、米国のブルーウェーブ後、米国のデータセンター建設で約5GWの容量が2028年から2029年に先送りされると判断している。これは米国当年の新規容量の20%、世界の新規容量の10%に相当する。
この先送りがもたらす直接的な結果は、米国のデータセンターGW新規容量が2028年に前年比4%減少し、2029年に38%反発すること。世界レベルでは、2028年に前年比9%増、2029年に前年比20%増となる。
米国中間選挙はAI上流サプライチェーンに「穴」を掘ったようだ。その名は2028年。モルガン・スタンレーは、大量のデータセンターの先送りが「2028年にテックサプライチェーンの空白期間(エアポケット)を生み、価格決定力の低下や在庫の積み上がりを引き起こす可能性がある。さらに受注の減速、利益率の正常化、利益予想の下方修正さえ起こり得る。たとえAI需要自体が依然として完全であっても」と懸念している。
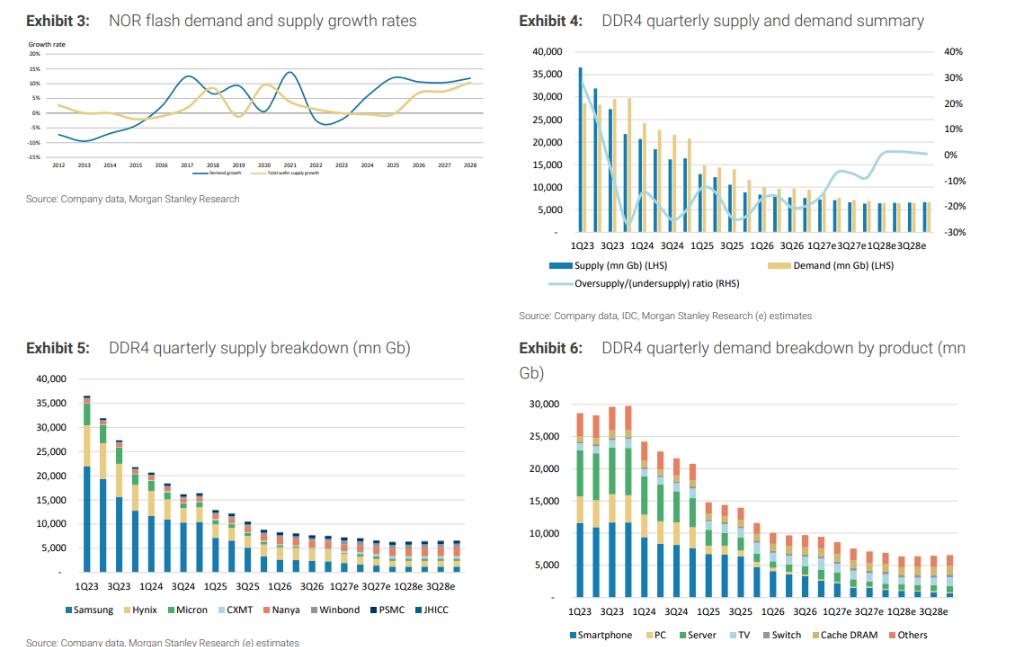
2028年の「空白期間」の影響について、上流クラウド半導体が真っ先に打撃を受ける。アナリストは直ちにアジアのクラウド半導体サプライヤーAspeedなどの目標株価を大幅に引き下げた。理由は今後2〜4四半期に米国プロジェクトの遅延リスクに直面するため。旧メモリセクターも同様に引き下げられた。理由は価格決定力の「ピーク」予想が前倒しで到来したためである。
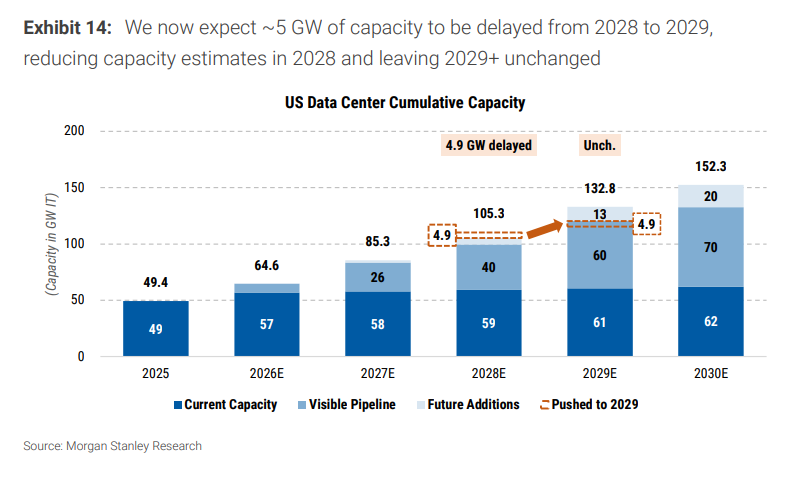
米国データセンター累積容量経路図:2028年は110GWから105GWへ下方修正
なぜ2028年なのか?選挙がどのように穴を掘ったか
データセンター先送りの直接的な引き金は米国中間選挙にある。
民主党はテキサス州やオハイオ州を含む複数の州で知事職を獲得した。テキサス州で当選したGina Hinojosa知事の公約には、テキサス州議会がより強力な保護措置を制定するまで新規データセンターの認可を一時停止することが含まれる。オハイオ州で当選したAmy Acton知事は、新規データセンターと新規許認可の条件付き一時停止を提案し、プロジェクトに天然ガス、水、電力のコストの100%を負担させ、組合労働者を使用することを求めた。
アナリストの判断は、2027年に建設中のプロジェクトは基本的に影響を受けないというものだ。なぜなら「新たに当選した知事がすでに建設中のプロジェクトを妨害する可能性は低い」からである。遅延リスクはまだ着工していない2028年のプロジェクトに集中している。
レポートによると、テキサス州とオハイオ州は以前、2028年のデータセンター容量エクスポージャーが合計約4.9GW(IT基準)あった。これらのプロジェクトは新たな認可プロセスにより後ろ倒しに直面している。
同時に、ERCOT(テキサス州電力網)の相互接続申請は約474GWに達し、過去ピーク時の電力需要の5倍以上を超え、うちデータセンターが新規電力申請の約90%を占める。電力のボトルネックは以前から存在しており、選挙結果はその上に政策の不確実性を重ねたにすぎない。
上流サプライチェーンの「穴」:クラウド半導体が真っ先に打撃
2028年というこの空白期間はAI上流サプライチェーンにとって何を意味するのか。
モルガン・スタンレーのアジア半導体チームは迅速にフォローアップレポート「Cloud Semis: Peak Growth, Less Upside」を発表し、クラウド半導体が「Peak Growth, Less Upside」(成長が頭打ち、上昇余地は限定的)であると指摘した。
Aspeedはサーバーマザーボード管理コントローラー(BMC)の主要サプライヤーであり、データセンター拡張サイクルの直接的な恩恵を受ける。データセンター半導体企業Montageの主要製品はサーバーDRAMのメモリ相互接続チップである。
両社の目標株価はいずれも大幅に引き下げられた:
- Aspeed:目標株価はNT$24,000からNT$14,417へ、約40%の引き下げ
- Montage:目標株価はHK$432からHK$207へ、約52%の引き下げ
アナリストは、格下げの核心的な論理は「米国チームは2028年の米国データセンター新規容量の約20%が2029年に移行する可能性があり、クラウド半導体サプライヤーの2028年の利益に影響を与える可能性があると予想している」と説明した。
旧メモリの「価格決定力のピーク」:予想より早く到来
同時期、モルガン・スタンレーの旧メモリ研究チームはレポート「Old Memory: Peak Pricing Power? Reduce exposure.」(旧メモリ:価格決定力のピーク?エクスポージャーを削減)を発表し、Winbond、GigaDevice、Powerchip、Macronixをいずれもオーバーウェイトからニュートラルへ引き下げ、Phisonはさらにアンダーウェイトへ引き下げた。
レポートは明確に、分析範囲はDDR3/4、SLC/MLC NAND、NORに限定され、メインストリームのDDR5やTLC/QLC NAND市場には及ばないと説明している。
核心的な判断は「旧メモリの価格優位性はもはや十分ではない」というものである。
レポートは三重の圧力を列挙している:
- クラウド支出の可視性の悪化
- 消費需要の低迷
- 需給が2028年にかけて正常化へ向かう
その中で最も直接的な引き金となったのは、まさに米国データセンター建設ペースの後ろ倒しである。「2028年にテックサプライチェーンに空白期間が生じる可能性があり、価格決定力の低下と在庫の積み上がりを引き起こす可能性がある。」
レポートは特に、これらの企業の2026年EPSは実際には依然として上方修正されていると強調している。格下げの核心は「サイクル転換点の管理」であり、利益の崩壊ではない。
目下の緊張局面が直ちに解消する必要はなく、株式は再価格設定を始めることができる。不足の縮小だけで、利益がピークに達する前に増分の価格決定力を弱めるのに十分である。
大手クラウドベンダー:資本支出は不変だが、ペースにずれ
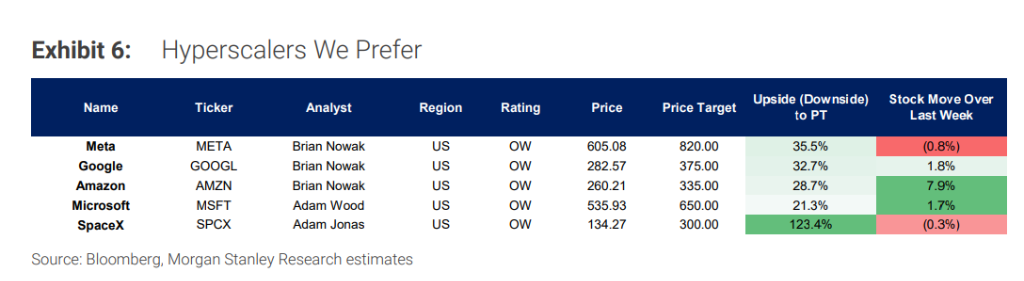
プロジェクトの遅延にもかかわらず、モルガン・スタンレーはハイパースケーラーに対する資本支出予測を維持している:Google/Alphabet 2027/2028年合計3750億/4000億ドル、Meta 2250億/2500億ドル、Amazon 3550億/3650億ドル、Microsoft 2380億/2980億ドル、いずれも変更なし。
レポートは、これらの企業は依然として「可能な限り多くの容量を建設する」と考えている。なぜなら大規模言語モデルが支える新製品は数十億人のユーザーを対象としており、依然として30%超の資本収益率があるからである。
しかし「いくら使うか」と「いつ完成するか」は別問題である。
レポートは、遅延の影響は「中止ではなく先送り」がより多いと指摘している。一部のプロジェクトはテキサス州やオハイオ州から、テネシー州やルイジアナ州などより友好的な州へ移転する可能性がある。海外では、モルガン・スタンレーは20GWの潜在的な溢出需要がアジアおよび欧州・中東・アフリカ地域へ流れる可能性があると予測している。
Metaは2027年に10倍の演算効率向上を達成する目標を表明している。GoogleのTPU 8tと8iは前世代と比較して、それぞれ最大2.7倍のトレーニング性能向上と80%の推論コストパフォーマンス向上を提供する。
これらの効率の進歩は、容量制約に対応するためのバッファーツールと見なされている。
シリコンバレーの自信 vs ウォール街の慎重さ
この2028年の「空白期間」について、市場には一つの声だけではない。
投資家のPuru Saxena(AlphaTarget創業者)はソーシャルメディアに投稿し、モルガン・スタンレーと基本的に一致するがより簡潔な判断を提供した:「民主党の中間選挙での大勝は確かにAIデータセンター建設に関する合理的な疑問を引き起こしたが、現実は最近の市場の反応よりも複雑である。」
彼は、2027年の容量は「基本的に無傷」であると指摘した。なぜなら来年稼働するプロジェクトのほとんどはすでに建設中であり、新たに当選した知事は開始済みのプロジェクトを中断しないと予想されるからである。
「AIインフラのサイクルは終結ではなく、長期化している。」と彼は書き、投資の格言を引用した:「他人が恐れているときに貪欲になることは価値がある。」
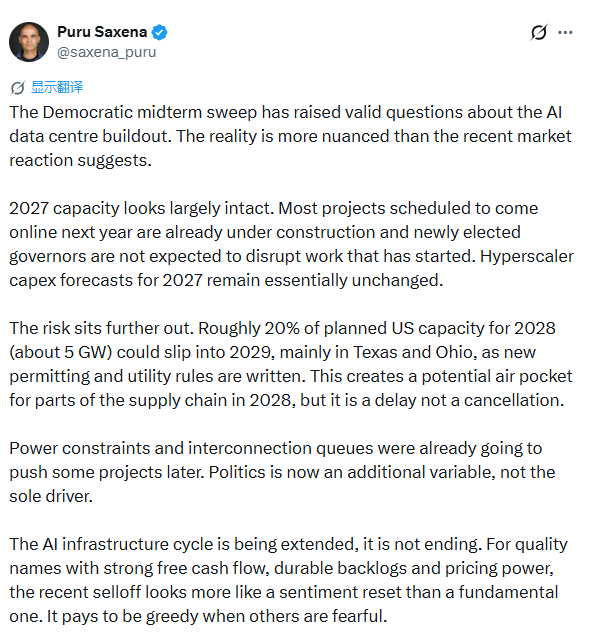
これはモルガン・スタンレーの核心的な立場と一致するが、ウォール街の分析はより細分化されている:サプライチェーンの異なる环节、異なる地理的位置、異なる資本構造の企業が直面するリスクはまったく異なる。
すでに建設され、電力確保済みのデータセンター資産の希少性は上昇する。融資の質の分化は深まる。neocloudsや新規プロジェクトはより厳格な審査に直面し、大手クラウドベンダーは規模と資本力によってさらに優位性を強固にする。モルガン・スタンレーは述べている:
融資は依然として利用可能だが、中間選挙は質の分化を深めるはずである。
2028年の穴を誰が埋めるのか
モルガン・スタンレーの分析フレームワーク全体は一つの核心的な結論を指し示している:AI需要は消えていないが、建設ペースのずれが2028年に真実のサプライチェーン圧力の窓を生み出す。
この「穴」は技術の失敗によって掘られたのではなく、州レベルの選挙、一連の新たな許認可要件、そして474GWの滞留したERCOT系統接続申請によって共同で生み出されたものである。
チップではなく電力が、このAI競争の新たなボトルネックになりつつある。
レポートは最終的に、投資家が3種類の機会に注目することを推奨している:大手クラウドベンダー、厳選されたデータセンターサプライチェーン銘柄、そしてソフトウェアイネーブラーとAIアプリケーション採用者である。
我々は市場の反応は過剰であり、一部のプロジェクトを2028年から2029年に先送りするものであって、資本支出の全体的な論理を破壊するものではないと考える。





