


テック株が繰り返し乱高下する中、高配当株は安定志向にならざるを得ないのか?配当利回りとフリーキャッシュフローという2つの銘柄選定アプローチを理解する


今年に入ってから、米国株のテクノロジー株は何度も大きく変動し、市場のAIバリュエーションと設備投資に対する懸念は依然としてくすぶっている。 「テクノロジーを追う」と「配当を守る」の間で繰り返し切り替える以外にも、投資家は別の角度から見ることもできる。それは、企業が持続的にキャッシュを生み出し、株主に還元できるかどうかである。
本稿では、配当利回りとフリーキャッシュフローという2つの銘柄選択指標の意味、使い方、限界を紹介し、南方東英FTSE東西株式セレクトETF(03441.HK)を例に、「香港株の高配当+米国株のフリーキャッシュフロー」というダンベル型配分の考え方を分解する。発行体の資料によると、2026年9月30日時点で、本商品が連動する指数の年初来トータルリターンは約30.8%、過去1年間の最大ドローダウンは約8%である。
一、調整を避けるのは想像以上に難しい
今年7月、ナスダック100指数は1か月で約11%下落し、テクニカル調整入りした。テクノロジー株に集中投資する投資家にとって、こうした調整は直接口座に反映される。
その原因はポートフォリオ構造にある。保有が単一市場や単一スタイルに集中していれば、ポートフォリオの漲跌は基本的にその資産の値動きに依存する。テクノロジー株が上昇すればポートフォリオの成績は輝かしいが、調整時には同じく圧力を受ける。
異なるスタイルの間で切り替えることで調整を避けられるように見えるが、実際の運用難易度は低くない。投資家はいつ離脱し、いつ買い戻すかを同時に判断する必要があり、判断を誤ればリバウンドを逃す可能性があり、頻繁な取引はコストも増やす。
スタイルがいつローテーションするかを予測するよりも、異なる資産の収益がどこから来るのかをまず理解する方が参考になるかもしれない。以下ではまず、企業のキャッシュ創出力を測る2つの指標から説明する。
二、配当利回り:企業がいくら分配したかを見る
配当利回りとは何か?
配当利回りは、企業が1株当たりに支払う現金配当と現在の株価の比率であり、現在価格で購入した後に毎年どれだけの現金リターンが得られるかを測るものである。
例えば、ある銘柄の株価が50香港ドルで、過去1年間の1株当たり配当が2.5香港ドルなら、配当利回りは5%となる。
なぜ香港株では配当利回りが銘柄選択によく使われるのか?
香港市場では、公益事業、銀行、インフラ、交通などの業種の企業は事業が比較的成熟しており、拡張に必要な再投資は相対的に限られるため、通常は利益の大部分を現金配当の形で株主に支払う。したがって、配当利回りはこうした企業の株主還元能力を測る常用指標である。
配当利回りによるスクリーニングには仕組み上の特徴もある。株価が下落すると配当利回りは上昇し、こうした銘柄はポートフォリオに組み入れられやすくなる。株価が上昇すると配当利回りは低下し、除外される可能性がある。これにより一定程度「安く買って高く売る」効果が形成される。
高配当のよくある落とし穴
配当利回りが高いからといって、投資価値が高いとは限らない。投資家は以下に留意する必要がある。
- 株価急落による「高配当」:配当利回りの上昇が主に株価の大幅下落による場合、背景には企業業績の悪化があり、将来の配当が維持できない可能性がある。
- 配当が持続可能か:配当性向(利益に占める配当の割合)と配当履歴を確認できる。配当が長期にわたり利益やキャッシュフローを上回る企業は、配当の持続が難しい可能性がある。
- 業種の周期:一部の景気循環業種は景気のピーク時に配当が多く、業種が弱含むと配当が明確に減少する可能性がある。
三、フリーキャッシュフロー:企業が自由に使える現金はいくらかを見る
フリーキャッシュフローとは何か?
フリーキャッシュフローは、企業が営業費用と必要な投資(主に設備投資)を支払った後に、自由に使える現金である。
例えば、ある会社が1年間の営業活動で100億ドルの現金を生み出し、工場建設や設備購入などの設備投資に30億ドルを使った場合、フリーキャッシュフローは70億ドルとなる。この資金は配当、自社株買い、債務返済、再投資に使える。
会計上の利益と比べ、フリーキャッシュフローは企業が実際に受け取り、活用できる現金を反映し、会計処理の方法の影響を受けにくいため、収益の質を測るのによく用いられる。
フリーキャッシュフロー利回りとは何か?
フリーキャッシュフロー利回りは、企業のフリーキャッシュフローと時価総額の比率であり、現在の株価で企業が毎年どれだけの可処分現金を生み出せるかと理解できる。配当利回りと考え方は似ているが、測るのは企業が「いくら出せるか」であり、「実際にいくら分配したか」だけではない。
なぜ米国株ではフリーキャッシュフローが銘柄選択によく使われるのか?
米国企業の株主還元方法はより多様である。配当に加え、多くの企業は自社株買いを通じて株主に還元することがより一般的である。配当利回りだけを見ると、配当は高くないが継続的に大規模な自社株買いを行う企業を見逃す可能性がある。フリーキャッシュフローは企業の株主還元能力をより包括的に反映できる。
現在の相場と合わせて:設備投資がフリーキャッシュフローにどう影響するか
今年市場が注目する話題の一つは、AI関連企業の設備投資が持続的に増加していることである。フリーキャッシュフローの計算方法から分かるように、設備投資が大きいほど、同期のフリーキャッシュフローは低くなる。
これは高投入の企業が悪いという意味ではない。設備投資は将来の成長をもたらす可能性がある。しかしフリーキャッシュフローを基準とする銘柄選択方法では、設備投資が大幅に増加した企業はランキングが下がる可能性がある。これを理解することは、こうした戦略が異なる相場で示すパフォーマンスの差を理解するのに役立つ。
フリーキャッシュフローの限界
- 単一年度では歪む可能性:企業が特定の年に集中投資や回収を行えば、その年のフリーキャッシュフローが明らかに高すぎたり低すぎたりする可能性がある。
- 成長期企業には不向き:急速な拡張期にある企業は、フリーキャッシュフローが低いかマイナスになる可能性があるが、これは必ずしも経営不振を意味しない。
- 株主還元とイコールではない:フリーキャッシュフローが高くても、企業が買収や現金保持に資金を使い、すべてを株主に還元するとは限らない。
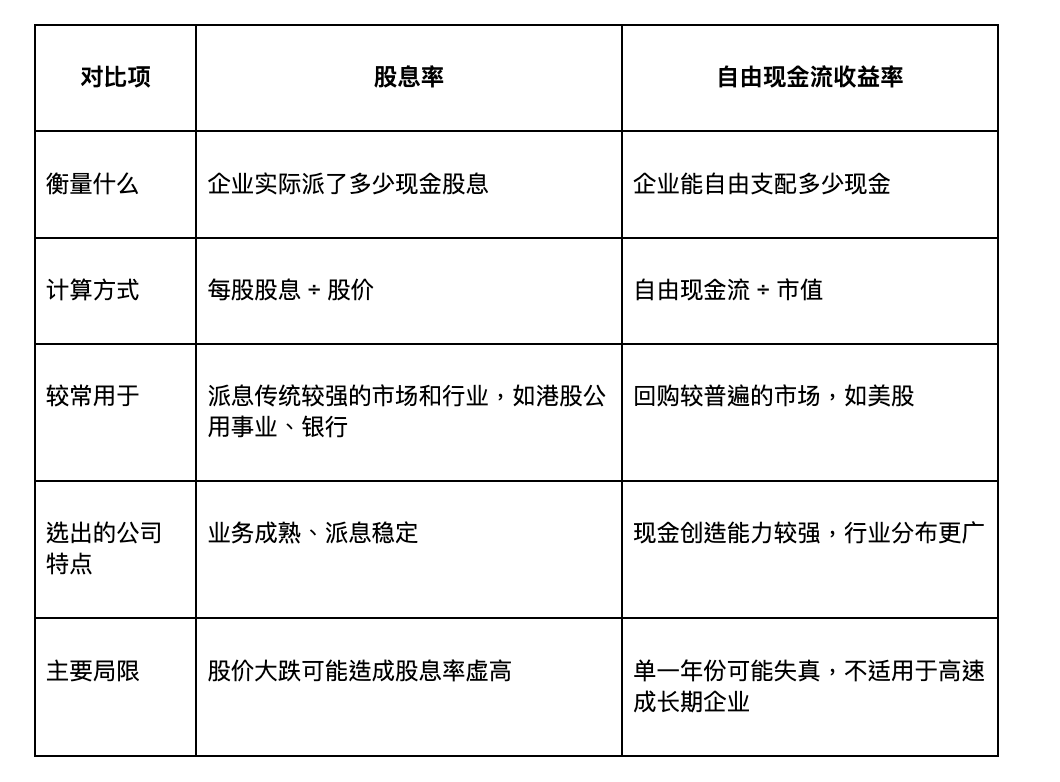
四、配当利回りとフリーキャッシュフローの比較
2つの指標が注目するのは同じ問題である。企業が持続的に現金を生み出し、株主に還元できるかどうか。違いは観察する角度にある。
五、2種類の資産を組み合わせる:「ダンベル」型配分の考え方
ダンベル型配分とは何か?
ダンベル型配分とは、スタイルの大きく異なる2種類の資産を同じポートフォリオに入れることである。ダンベルの両端のように、一方は守備寄りで、安定的な配当の高配当資産など。もう一方は攻撃寄りで、成長力を持つ企業などである。
2種類の資産は異なる要因に動かされ、値動きは完全には連動しない。一方の資産が調整するとき、もう一方の資産が相対的に安定して推移する可能性があり、ポートフォリオ全体の変動は単一スタイルのみを保有する場合より低くなる可能性がある。
この配分にもトレードオフがある。ある資産が大幅に上昇するとき、ポートフォリオは一部の資金しか参加しないため、その資産に集中保有する場合を下回る可能性がある。
どう実現するか?
投資家は2つの方法を検討できる。
- 自ら構築:高配当株または関連ETF、および米国大型株または関連ETFをそれぞれ購入し、比率を自分で決めて定期的にリバランスする。柔軟性は高いが、自分で選別、追跡、調整する必要がある。
- ルールに基づき配分するETFを利用:一部のETFはすでに既定のルールで2種類の資産を同じポートフォリオに入れ、定期的に構成銘柄を調整している。投資家は自分で比率を管理する必要はないが、商品の既定ルールを受け入れる必要がある。
例:ルールに基づき香港株の高配当と米国株のフリーキャッシュフローを組み合わせる
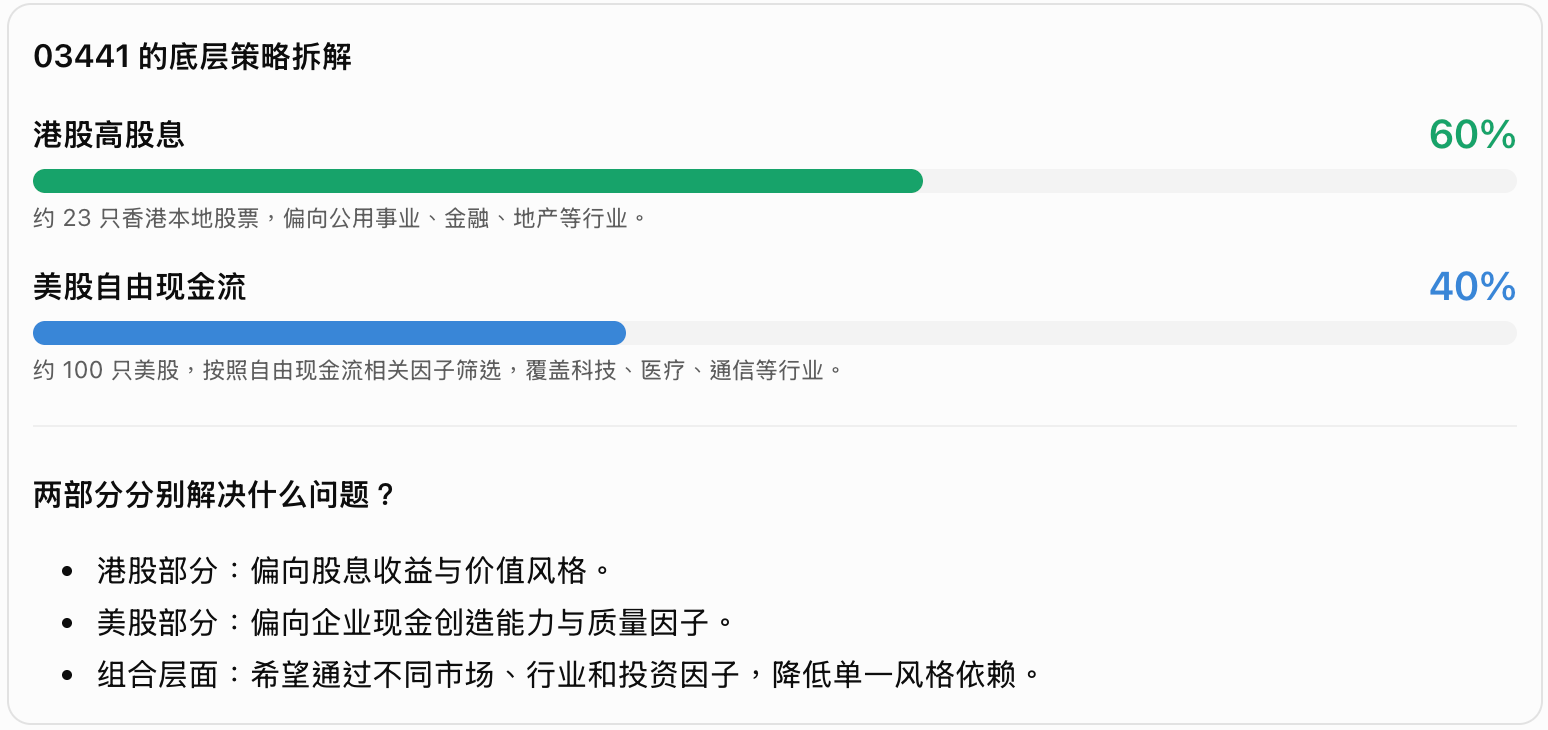
南方東英FTSE東西株式セレクトETF(03441.HK)を例にすると、本商品が連動する指数は約60%を香港本土の高配当株に配分し、配当利回りで選別しており、主に公益事業、金融、工業、不動産などの業種に分布している。約40%を米国大型企業に配分し、ラッセル1000指数の構成銘柄からフリーキャッシュフローがマイナス、品質が低い、または変動が大きい企業を除外し、さらにフリーキャッシュフローのパフォーマンスが良好な100社を選出する。両地のウェイトは指数ルールで決まり、市場判断に基づいて能動的に調整されるものではない。
収益面では、発行体の資料によると、2026年9月30日時点で、同指数の年初来利回りは約30.8%、過去1年間の利回りは約36.7%である。商品レベルでは、03441は2025年11月にETF通に組み入れられて以来、累計で30%超上昇し、リターンはすべての南向通ETFの中で第1位である。
発行体の資料によると、2026年9月30日時点で、同指数の過去1年間の最大ドローダウンは約8%で、同期のナスダック100指数、ハンセン指数、S&P500指数を下回り、歴史的なドローダウンが相対的に低いことを示している。留意すべきは、これは指数の過去実績であり、商品の将来実績を表すものではなく、ファンドの実際のリターンは費用やトラッキングエラーなどの要因の影響も受けることである。
六、投資前に検討すべきポイント
- 選択した資産の選別基準を理解しているか?配当利回りかフリーキャッシュフローかで選別すると、選ばれる企業や異なる相場でのパフォーマンスは大きく異なる可能性がある。
- 現在の保有と重複していないか?すでに高配当株や米国大型株を多く保有している場合、同類資産を加えると集中度が高まる可能性がある。
- 上昇相場で相対的に見劣りすることを受け入れられるか?分散配分は変動を抑える一方で、強い相場での参加度を下げる可能性もある。
- 商品の実際の取引条件はどうか?管理報酬、売買スプレッド、出来高、トラッキング実績、配当の取り決めを比較し、直近の上昇率だけに基づいて判断しないようにする。
まとめ
高配当資産は守備ツールと見なされ、テクノロジー株は成長源と見なされることが多い。しかし「企業が持続的に現金を生み出せるか」という観点から見れば、両者は近い論理で理解できる。配当利回りは企業が実際にいくら分配したかを測り、フリーキャッシュフローは企業がいくら出せるかを測る。
2種類の資産を同じポートフォリオに入れることで、単一市場やスタイルへの依存を低下させる機会があるが、ある資産が強く上昇するときの参加度が低くなることも意味する。同時に、業種集中、金利変動、為替、市場変動などのリスクは依然として存在する。
自らポートフォリオを構築する場合でも、ルールに基づき配分する商品を利用する場合でも、まず選別基準、リスク、コストを理解し、そのうえで自分の投資目標に合うか判断すべきである。
(本稿に関わる商品資料03441.HKは、南方東英資産管理有限公司が提供したものである。)
リスク警告:本稿は一般的な市場情報と投資家教育のみに用いられ、投資助言を構成せず、いかなる証券やファンドの売買の申し込み、勧誘、推奨でもない。過去の実績は将来の実績を表さない。証券およびETF投資は元本損失を引き起こす可能性があり、投資家は投資前に関連商品書類を読み、そのリスクを十分に理解すべきである。本文で言及された商品およびサービスは、すべての管轄区域で承認または登録されているとは限らず、関連法が禁止または制限する管轄区域の者にも提供されない。具体的には所在地の適用法に準じる。





