


高金利と高レバレッジの衝突:今夜のCPIからCoreWeaveの決算まで、AI強気相場はどこまで持ちこたえられるか?


米国の10月CPIが今夜21:30に発表される,市場は総合とコアの前月比がそれぞれ0.3%と0.2%になると予想している,昨年10月の政府閉鎖期間中に価格データが収集されなかったため,今回は公式の前年同月比の数値は発表されない。北京時間の明朝6時頃,CoreWeaveが第3四半期決算説明会を開催する,市場が本当に見ているのはすでに別の数字,8.6億〜9.4億ドルの四半期利息費用を,2億〜2.6億ドルの調整後営業利益でカバーできるかどうかだ。
北京時間の今夜21:30,まずCPIを見る。北京時間の明朝6時頃,CoreWeaveの決算説明会がさらに答案を提出する。本当に重要なのは,二つの答えを並べた後,AI資産のバリュエーション・ロジックがさらに引き締まるかどうかだ。
一、CPIは前年同月比を欠く,今夜市場が本当に注目するのはコア前月比
今回のCPIの最大の特殊性は,市場が最もよく知る指標の一つを欠いていることだ:前年同月比である。
2025年10月,米国連邦政府は43日間の閉鎖を経験し,労働統計局は当月のCPI価格収集を完了せず,その後も補完しなかった。今年10月のCPIはしたがって,実際に存在する2025年10月の基準を欠いており,労働統計局は総合およびコアCPIの12か月前年同月比変化を公表しない。9月の最新公式データは依然として総合前年同月比3.7%、コア前年同月比2.6%であり,今夜発表される報告は前月比データから直接市場の価格形成に入ることになる。
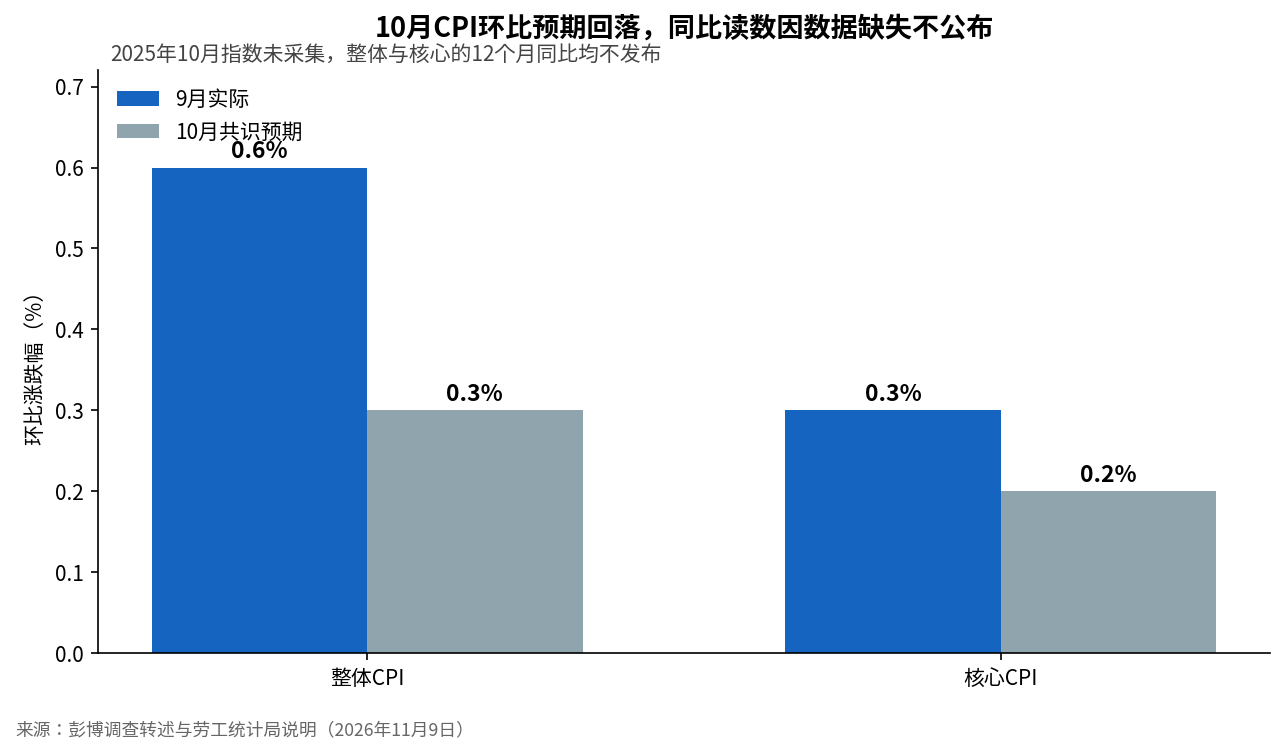
市場は現在,10月の総合CPIが前月比0.3%上昇,コアCPIが0.2%上昇すると予想しており,9月の0.6%と0.3%から明らかに減速している。ガソリン価格の下落が総合CPIの減速を助けるだろう。FRBにとって本当に重要なのは依然として食品とエネルギーを除いたコアインフレであり,特に住居、交通サービス、その他の粘着性のあるサービス価格が引き続き鈍化するかどうかだ。
ここが今夜のデータに反差が生じやすいところでもあり,数字が予想を下回ることが必ずしも金利圧力の解除を意味するわけではない。コア前月比0.2%はほぼ予想通りであり,12月の利上げの価格形成を緩めるのに十分とは限らない。金利取引の再価格形成を本当に促せるのは,コアCPIが明らかに0.2%を下回る場合,あるいは逆に再び0.3%以上に戻る場合だ。此前の10月非農業部門雇用者数は16.5万人増で市場予想を上回り,12月の利上げはすでに市場の主流の価格形成となっており,最新の市場価格は約84%である(CMEデータの転述,11月9日,非農業部門雇用統計発表前は72.8%)。
今夜のCPIが本当に影響するのは,12月の利上げ以外に,2027年の金利経路が引き続き上方修正できるかどうかだ。バンク・オブ・アメリカとモルガン・スタンレーは現在,12月と3月にそれぞれ1回ずつ利上げし,最終金利は4.25%〜4.5%になると予想している。コア前月比が0.2%しかないかそれ以下であれば,長期米国債利回り、ドル、高バリュエーションのテクノロジー株はいずれも息抜きの機会を得られる。コアインフレが再び0.3%以上に達すれば,市場は高金利がより長く維持されることを再び議論するだろう。そしてAIセクターこそ,資金コストの変化が最も速く伝わる資産の一つである。
つまり,CPIが答えるのはお金が高いかどうかだ。CoreWeaveの決算が答えるのは,お金が高くてもAIインフラが稼ぎ戻せるかどうかである。
二、CoreWeave最大の課題,売上高から利息に変わった
CoreWeaveの売上高成長はもはや最大の懸念にはなりにくい。同社の第2四半期売上高は25.75億ドルで,前年同期比約112.5%増だった。6月末時点で,収入の受注残は約1040億ドルで,第3四半期初めにはさらに250億ドル超の顧客コミットメントが加わった。稼働中の電力設備容量は1.5ギガワットに達し,契約電力規模は約3.7ギガワットである。需要側のストーリーは依然として強い。
しかし市場が今本当に気にしているのは,これらの注文を実現するのにどれだけの資金が必要か,そして実現前に発生する資金調達コストを誰が負担するかである。
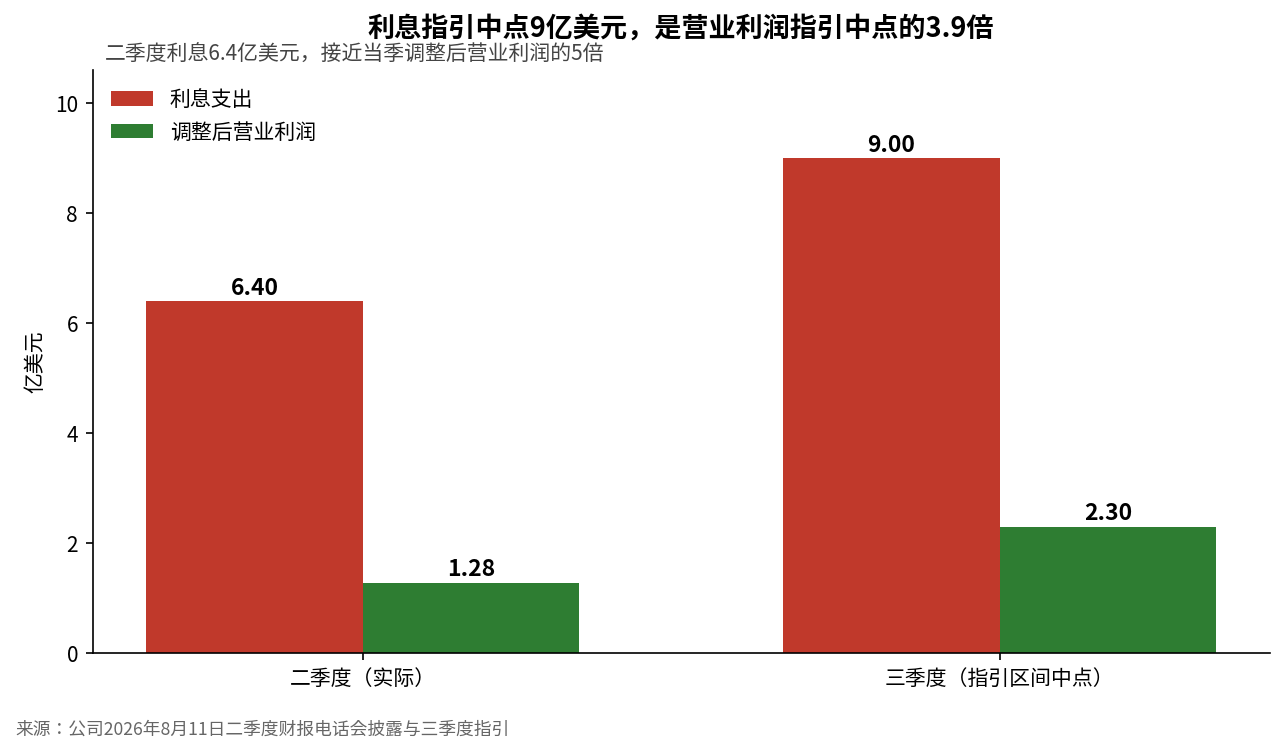
同社が此前に示した第3四半期のガイダンスは,売上高34.5億〜36億ドル、利息費用8.6億〜9.4億ドル、調整後営業利益2億〜2.6億ドルである。レンジの中間値で計算すると,9億ドルの利息に対して2.3億ドルの調整後営業利益で,約3.9倍となる。この数字自体がすでに問題を十分に説明している,CoreWeaveは売上高が高速成長する一方で,資金調達コストが同時に営業利益を侵食している段階にある。
第2四半期の実績データはより直感的だ。同社の当四半期売上高は25.75億ドル,GAAP営業損失は4900万ドル,利息費用は6.4億ドルだった。調整後営業利益は1.28億ドルで,利息はその約5倍に近い。調整後EBITDAは15.1億ドルに達し,表面的には利息をカバーするのに十分だが,これでは本当の問題は解決しない,CoreWeaveは注文を実際に収入を生み出せる計算能力に変えるために,絶えず巨額の資本を投入し続ける必要がある。
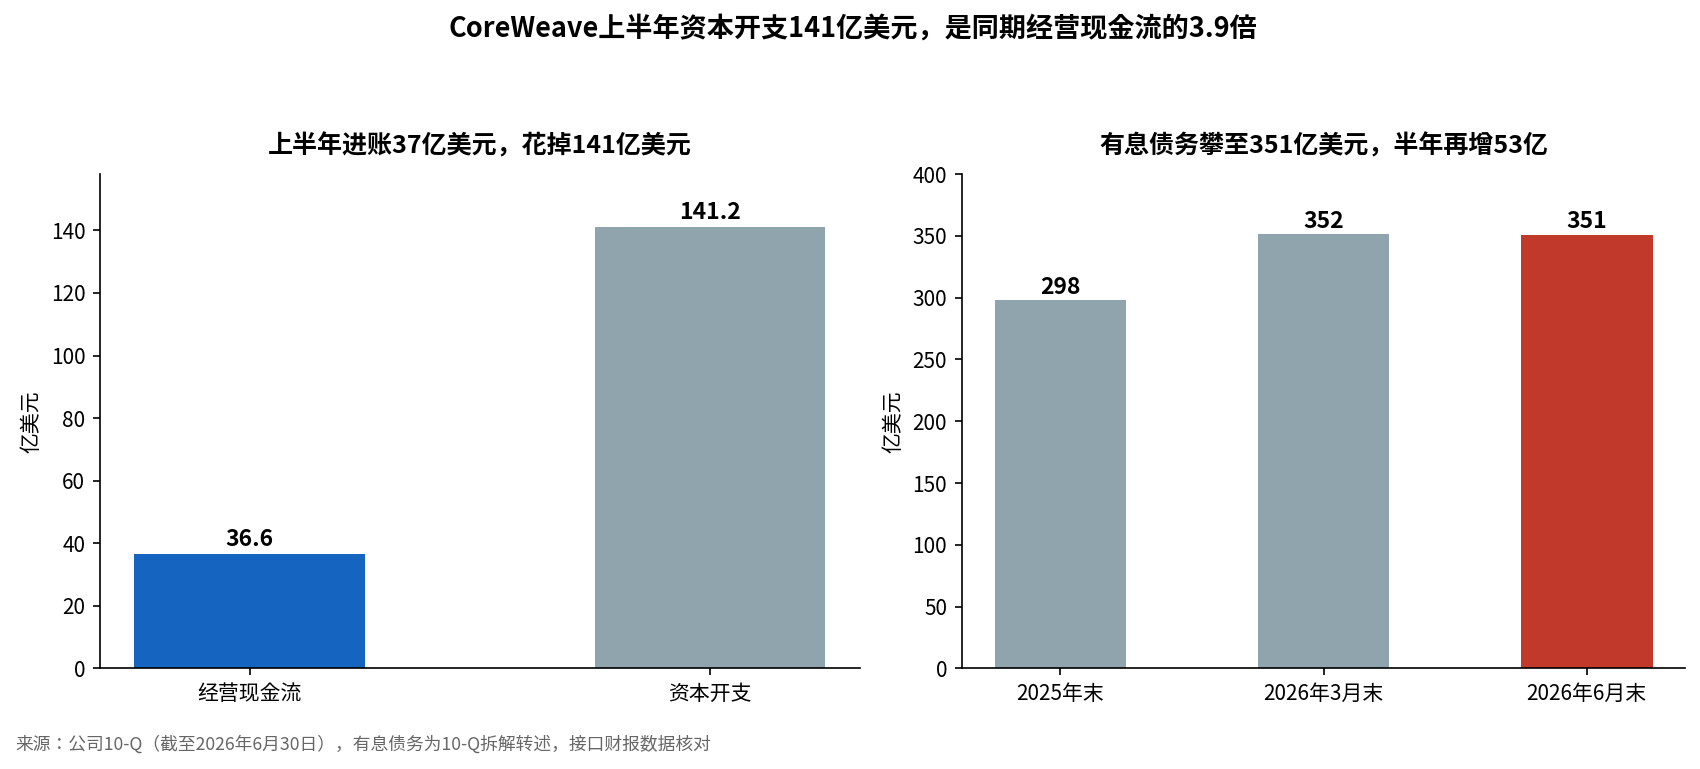
これがEBITDAだけを見るとリスクを過小評価しやすい理由でもある。第2四半期の設備投資は約94億ドルで,ガイダンスの上限をわずかに超えた(同社の電話会議で開示)。上半期の設備投資は約141億ドル(キャッシュフロー計算書)で,同期の営業キャッシュフローは約36.6億ドルに過ぎなかった。同社にはキャッシュを生み出す能力がある,ただキャッシュを生み出す速度が拡張に必要な資金の速度に遠く及ばないだけだ。
したがって,明朝の決算で最も読む価値があるのは,売上高から別の三つの事柄に変わっている:今四半期の実際の利息費用がどの水準に落ち着くか,新增产能のうちどれだけがすでに稼働し収入に貢献し始めているか,2027年に拡張を続けるために必要な資金調達の準備がどの程度進んでいるかである。
1040億ドルの受注残は現実であり,1.5ギガワットの稼働設備容量も現実だが,注文は現金ではなく,設備容量も利益ではない。新設のデータセンターが予定通りに引き渡され,顧客が契約通りに支払い,営業キャッシュフローが設備投資に追いつき始めて初めて,CoreWeaveの高レバレッジはレバレッジと呼べるのである。
三、債券が株式より先に投票する,市場が懸念するのは資金調達チェーン
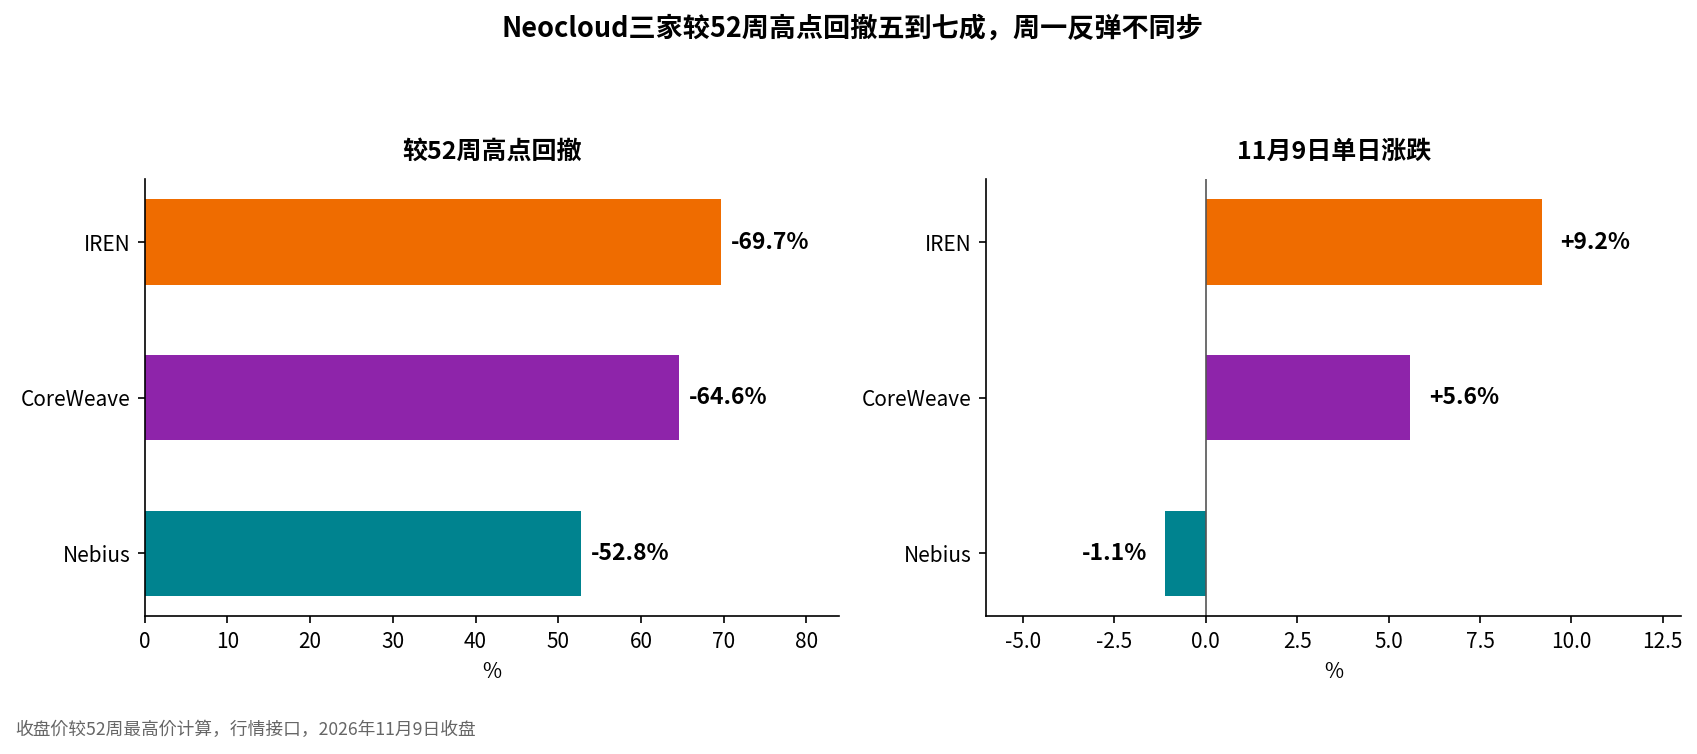
月曜日の米国株だけを見れば,先週のAI下落はすでに終わったと考えるのは容易だ。SOXXは7.49%上昇,AMDは13.26%上昇,ブロードコムは8.78%上昇,CoreWeaveは5.56%上昇し,市場には明らかな急落後の反発が見られた(行情接口,11月9日終値)。
しかし信用市場が示すシグナルはそれほど楽観的ではない:CoreWeaveの8.5%クーポン、2032年満期のドル建て債は此前約71セントまで下落し,単週で約8.5ポイント下落した。無担保債利回りは此前の約10%の水準から15%前後に上昇し,5年物CDSスプレッドは1100ベーシスポイントを突破した。この価格形成はAIに需要がないと言っているのではない。それは,市場がAIインフラ企業に対して高レバレッジ、高設備投資、借り換えリスクのためにより高い価格を支払うことを求め始めていると言っているのである。
さらに重要なシグナルは,この圧力が産業チェーンの他の位置にも拡散していることだ。ゴールドマン・サックスの最近の信用市場観察によると,半導体セクターのCDSスプレッドが3か月ぶりに大手クラウド事業者を逆転した。市場は此前,AIの資金調達リスクをクラウド事業者がデータセンター建設のために借金する必要があることと理解するのに慣れていたが,今はさらに問い始めている,もしクラウド事業者が自ら設備投資を抑制すれば,Neocloudの注文はどれだけ速く成長できるのか,もし資金調達コストが上昇し続ければ,半導体メーカー、データセンター運営者、GPUクラウドの間の信用リスクが同時に高まるのではないか,と。
マイクロソフトの動きもこの問題をより現実的にしている。CNBCの11月6日の報道によると,マイクロソフトはNeocloudパートナーリストを再評価しており,自社のデータセンター資源を優先的に使用する傾向がある。マイクロソフトは具体的にどのサプライヤーを淘汰するかまだ決めていないが,すでに英国のNscaleの一サイトを放棄し,テキサス州の関連契約を更新しなかった。
これはマイクロソフトがNeocloudを捨てているわけではなく,ましてやAI需要が突然消えたことを意味するものでもない。本当の変化は,顧客が以前よりも真剣に第三者からの計算能力購入と自社建設の経済性を吟味し始めたことだ。CoreWeaveのような企業にとって,顧客がどれだけ大きな注文に署名する意思があるかは一つのことだが,注文が予定通りに引き渡せるか,顧客が引き続き追加するか,金融機関が次のデータセンターバッチに資金を提供する意思があるかは別のことである。
したがって,AIインフラのバリュエーション・ロジックは変化しており,重心は需要がどれだけ強いかから,需要、資金調達、キャッシュ回収が同時に成立するかどうかに移っている。
四、今夜以降,AI取引は何を見るのか?
CPIとCoreWeaveを一緒に置くと,今夜は実に明確なストレステストであり,結果はおおよそ四つの組み合わせに落ち着く。
CPIが予想を下回り,CoreWeaveの決算が堅調なのは,AI資産にとって最も快適な組み合わせだ。コアCPIが予想を下回れば,長期金利は下落する。CoreWeaveが同時に低い利息費用、順調に稼働する設備容量、明確な資金調達計画を示せば,市場は高設備投資が拡張段階の一時的な現象に過ぎないと再び信じるだろう。このような組み合わせの下では,CoreWeave、AMD、ブロードコム、データセンターその他の高ベータAI資産が反発を続ける可能性を排除できない。
CPIが予想を上回り,CoreWeaveの決算が依然として堅調な場合,市場は分化し始める。金利が高止まりし続け,実際にキャッシュフロー、顧客の質、資金調達能力を持つ企業は引き続き資金を獲得する可能性があるが,高レバレッジのNeocloudのバリュエーション修正は制限を受けるだろう。AI相場はこれで終わるわけではないが,AIセクター全体を買う戦略はますます難しくなり,市場は誰が注文を実際に現金に変換できるかをより重視するようになる。
本当に警戒すべきは,CPIが予想を上回り,CoreWeaveが同時に資金調達圧力を露呈する場合だ。もしコアインフレが再び0.3%以上に達し,長期金利が上昇し続け,そしてCoreWeaveの利息費用がガイダンスの上限を超え,設備容量の引き渡しに遅延が生じ,あるいは経営陣が2027年の資金調達計画について十分に明確な答えを出せなければ,先週のAI下落はポジション整理の範囲を超える可能性があり,バリュエーション体系はさらに収縮し始めるだろう。
逆に,CPIが予想を下回るがCoreWeaveの決算がやや弱い場合も,単純にAIセクター全体にとっての好材料と理解することはできない。金利の低下はバリュエーション圧力を緩和できるが,企業のキャッシュ





