


美銀:半導体株の売り抜けは2027年初に底打ちか、株価は通常ファンダメンタルズに6~9カ月先行


- 核心見解:美銀は、SOX半導体指数の今回の「無差別売り」は下落幅が過去平均を超えているものの期間は半分未満にとどまっており、2027年初に底打ちする可能性があるとみている。真の利益下方修正こそが市場の需給調整の鍵となる。
- 主要ポイント:
- SOX指数は2026年6月の高値から累計38%下落(14634→9011ポイント)、期間は136日。過去4回の下落局面は平均32%下落、253日間続いた。
- 現在の予想PERは13.7倍でS&P500に対して22%のディスカウント。AIブーム時は15%のプレミアムが付いていた。過去の底は約12倍で、約12%の下値余地が示唆される。
- 米国のクラウドコンピューティング設備投資は年換算約1.2兆ドルで、2027年のコンセンサス予想1.555兆ドルを約23%下回る。これは約30ギガワットの計算能力の導入に相当する。
- 2027年に設備投資が20%削減されれば、AI半導体の売上高は20%超の下押し圧力に直面し、EPSのリスクは35~40%に達する。
- SOX指数は通常、半導体売上高の減少に6~9カ月先行する。過去のサイクル後は平均約42%反発している。
- 潜在的な触媒としては、政策の明確化、大手による自社株買い(ラムリサーチ250億ドル、エヌビディア、マイクロン)、設備投資の減速による上昇サイクルの長期化が挙げられる。
原文作者:龍玥
原文ソース:ウォール・ストリート・セオリー
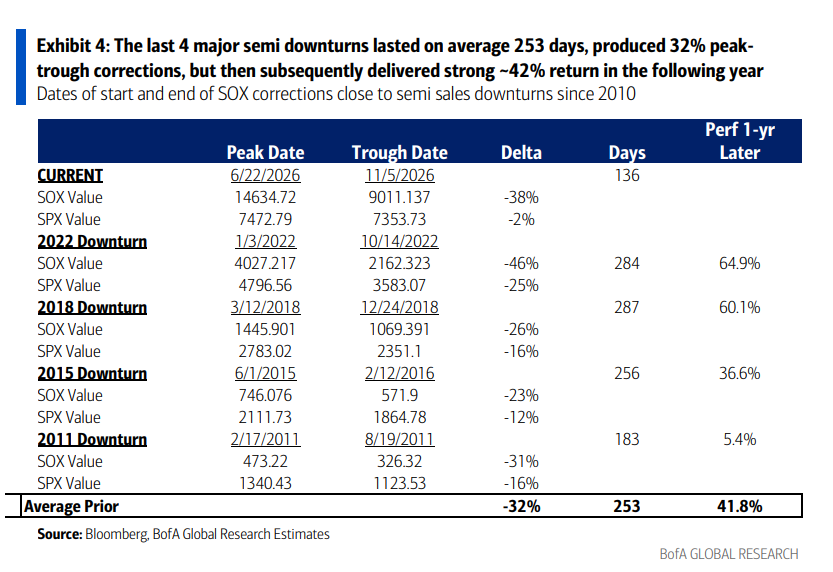
米国株式市場のSOX半導体指数は、2026年6月22日の高値から11月5日までに累計38%下落し、14634ポイントから9011ポイントへと、136日間で下落した。
これに対し、BofAのVivek Arya氏などのアナリストが最新のリサーチレポートで集計した過去4回の主要な半導体下落局面——2011年、2015年、2018年、2022年——は、平均253日間持続し、平均のピークからボトムまでの下落率は32%であった。
つまり、今回の下落幅はすでに過去平均を上回っているが、持続期間はまだ過去平均の半分にも達していない。
追風交易台の消息によると、Vivek Arya氏などのアナリストは次のように判断している:この「無差別的な投降売り(indiscriminate selling)」は2027年初頭に完了する可能性がある。同氏は、現在のこの下落局面には明らかな「無差別」的な特徴があると述べている——市場のAI資本支出減速への懸念により、半導体株が区別なく売られているのだ。
過去の幾つかのサイクルにおいて、SOX指数の下落は通常、半導体売上高の実際の減少に6~9ヶ月先行して、その後、利益見通しが十分に織り込まれた後に平均約42%反発した。レポートには次のように記されている:
2026年6月下旬のピークは、概念上、EPSの下方修正が2027年第1四半期から顕在化し始める可能性を示唆しており、その時点で政策変更が2027年下半期の資本支出削減または減速に反映されるだろう。
つまり、ファンダメンタルズの真の悪化は、おそらく2027年まで集中的には顕在化しない——しかし株価はすでにこれらの悪材料を先に織り込んでいる可能性がある。
バリュエーション:歴史的な底値まであとどれくらいか?
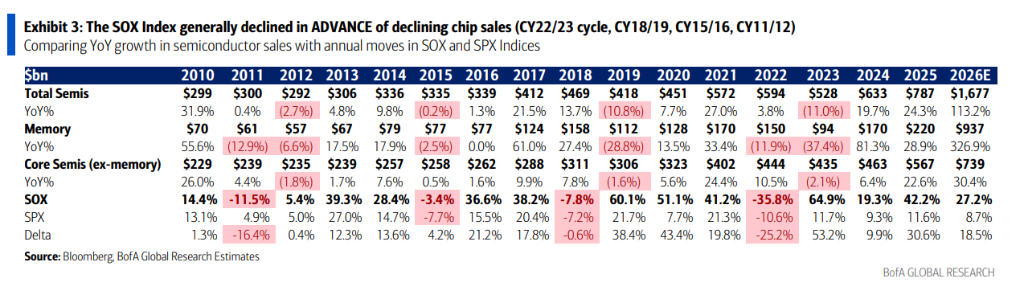
現在、米国株式市場のSOX半導体指数のフォワードPERは13.7倍であり、S&P 500は17.7倍で、半導体セクターは市場全体に対して22%のディスカウントで取引されている。
AI相場が最も熱かった時期には、半導体株は市場全体に対して15%のプレミアムで取引されていた。このプレミアムからディスカウントへの転換は、幅にして約37ポイントに達する。
過去の底値バリュエーションを見ると、SOXの過去のサイクル底値におけるフォワードPERは約12倍であった。これに基づくと、現在のバリュエーションから歴史的な底値までの下値余地は約12%のみとなる。
アナリストのVivek Arya氏は次のように記している:
半導体セクターはすでに22%のディスカウントで取引されており、相当部分の利益下方修正期待はすでに織り込まれている可能性がある。しかし指摘しておきたいのは、実際のEPS下方修正——単に割安なバリュエーションではなく——こそが投資家を真に安心させる条件であり、これには時間がかかるということだ。
資本支出:実際の圧力はどれほどか?
今回の大幅下落の懸念の核心は、AI資本支出が大幅に収縮するかどうかである。
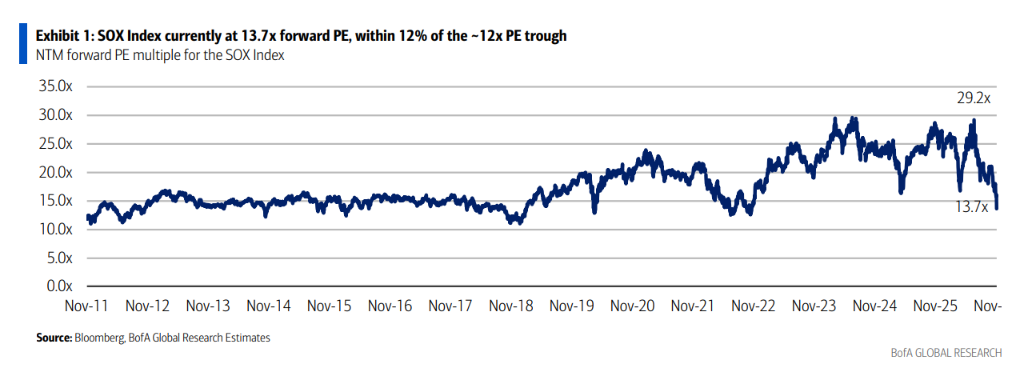
BofAのデータによると、米国のクラウドコンピューティングの資本支出は現在、四半期ベースで約3000億ドル、年換算で約1.2兆ドルである。一方、市場の2027年通年のコンセンサス予想は1.555兆ドルである。
言い換えれば、資本支出が現在のペースを維持した場合、2027年の実際の支出は予想を約23%下回ることになる。
従来のハイパースケーラーを見ると、2027年の予想資本支出は1.221兆ドル、現在の運行ペースは9825億ドルで、乖離は約20%;新興クラウド事業者の乖離はさらに大きく、約35%である。
さらに換算すると:1.2兆ドルの年換算資本支出は、1ギガワットあたり平均400億ドルのコストで計算すると、約30ギガワットの計算能力配置に相当し、BofAの基準仮定である40ギガワット以上を下回る。
資本支出が20%削減された場合、半導体企業のEPSはどうなるか?
アナリストはハイレベルな試算を行った:
2027年の資本支出が予想より20%削減された場合、AI半導体の売上高は20%以上の下押し圧力に直面し、EPSは35~40%の下振れリスクに直面する——これは過去のサイクルにおけるEPS削減幅とほぼ同程度である。
ただしアナリストは、実際の資本支出削減は将来の土地、電力、工場への投資により多く向かう可能性があり、より高い計算効率を持つ次世代チップ(例えばNVIDIAのVera Rubin)は依然として優先的な調達対象となるだろうとも指摘している。さらに、ある地域の需要阻害が他の地域の需要増加を促す可能性もあり、AI資本支出はすでに米国GDP成長の重要な原動力となっている。
3つのシナリオ、何を買うべきか?
同行は3つの投資シナリオのフレームワークを示した:
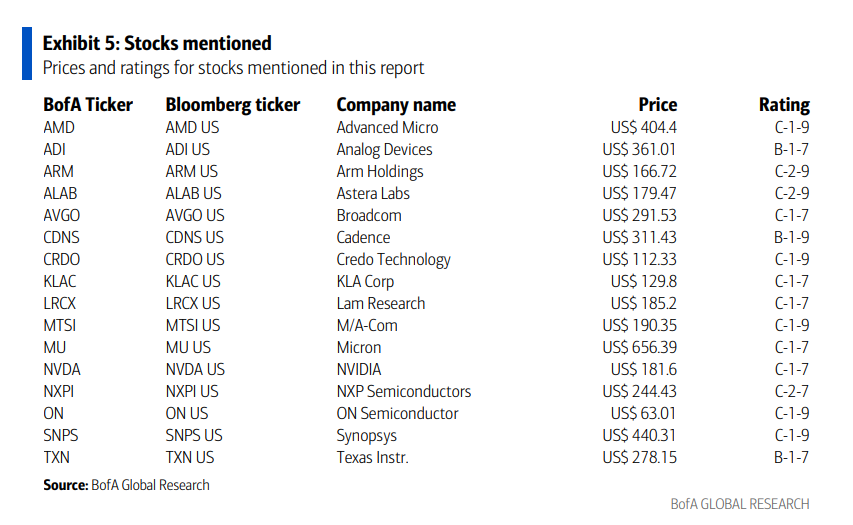
基準シナリオ(下振れリスク約10%、2027年第1四半期に底打ち): 各サブセクターのリーダーを選好——計算チップ、ネットワークチップ、半導体製造装置、メモリ、アナログチップ。
弱気シナリオ(下落が2027年半ばまで継続、資本支出が明確に転換するまで圧力持続): ディフェンシブ銘柄が相対的に優位。EDAソフトウェア、高いフリーキャッシュフローのアナログチップ、AIエクスポージャーの小さい企業を含む。
強気シナリオ(資本支出が予想を超えて回復): 高弾力性銘柄が主導。メモリ、光学、量子コンピューティング、CPUを含む。
市場安定化に寄与する可能性のあるその他の要因は?
同行は幾つかの潜在的なポジティブなカタリストに言及している:
第一に政策の明確化。米国議会レベルの政策の明確さが2027年第1四半期に市場信頼感の回復を促す見込みである。
第二に自社株買いの支え。Lam Researchは250億ドルの自社株買い計画を発表し、NVIDIAの自社株買いは継続的に進められ、Micronは12月9日に自社株買いを開始する。
第三に資本支出ペースの減速そのものが半導体上昇サイクルの持続期間を延長する可能性もある。
SOXは歴史的に常に半導体売上の減少に先行してきた
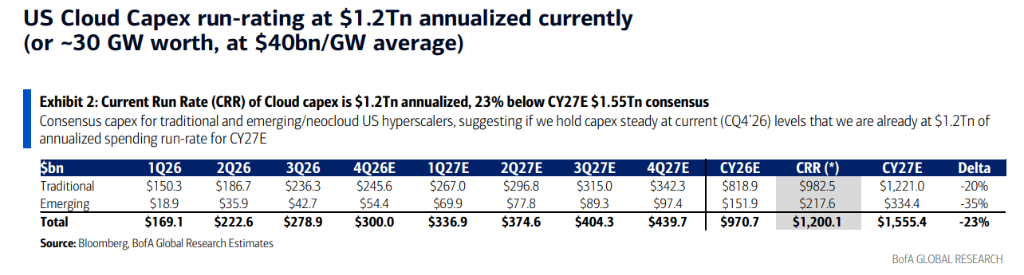
BofAの歴史データによると、SOX指数は過去のサイクルにおいてほぼ常に半導体売上高の減少に先行して下落してきた——2022/23年、2018/19年、2015/16年、2011/12年のサイクルはいずれも同様である。
データを見ると、2026年通年の半導体売上高は1.677兆ドルに達する見込みで、前年比113.2%増、うちメモリチップが大きく寄与する(予想9370億ドル、前年比326.9%増)。一方、SOX指数は2026年年初来約27.2%上昇し、依然としてS&P 500の8.7%をアウトパフォームしている。





