


AIバブルの米国株はすでに崩壊したのか?


- 核心的な見方:2025年10月、米国株のAIセクターは3月以来最も激しい売りに見舞われ、単月で時価総額が1.5兆ドル以上消失した。市場の核心的な矛盾は、AIへの巨額資本支出が持続可能な商業的リターンを生み出せるかという疑問へと移り、AIトレードの退潮の兆しが明らかになっている。
- 重要な要素:
- ナスダック総合指数は10月に5.3%急落し、S&P500は2カ月連続で下落して終了。テクノロジー株と半導体セクターの実質的な天井は早くも6月に形成されていた。
- Alphabetは1日で13.5%急落し超大型テクノロジー株を押し下げ、MAGS ETFは70ポイントの重要なサポートを割り込み、偽のブレイクアウトを確認した。
- Elliott氏はAI分野の3つの潜在的な懸念を警告:モデル企業とインフラ事業者間の循環投資、負債に支えられた資本拡張、反AI社会運動の台頭。
- 市場センチメントは「FOMO」から「破壊への恐怖」へと転じ、レバレッジ清算とマージンコールの連鎖反応を引き起こす可能性がある。
- Elliott氏はすでに投資の重心を資本保全へと切り替えており、Dohmen氏はAI株下落時の押し目買いを避けるよう助言している。
原文作者:董静
原文来源:華爾街見聞
ウォール街は今、高くつく覚醒の時を迎えている。大型テック株が2025年3月以来最も激しい単月売りに見舞われるなか、人工知能インフラ投資のリターンに対する市場の疑念が急速に高まり、AIトレードの退潮の兆しが一層鮮明になっている。
10月最後の取引日、米国株式市場の時価総額は単月で1.5兆ドル超が消失し、ナスダック総合指数は当月5.3%急落して2025年3月以来の最悪の月間パフォーマンスとなった。S&P500指数は2カ月連続で下落して取引を終えた。
市場調査・投資分析機関Dohmen Capital Researchのベテランアナリスト、Bert Dohmen氏とDion Dohmen氏は最新の論考で、この売りはAIおよび半導体セクターから外へ波及し、大量のレバレッジ解消と追証の連鎖反応を引き起こしたと指摘した。金や銀などの流動性資産も例外ではなかった。同時に、AI設備投資が十分なリターンを生み出せるのかという市場の問いは、周縁的な議題からセクター全体を圧迫する中核的な暗雲へと変貌した。
Elliott Investment Managementに代表される著名機関が先陣を切って警告を発している。華爾街見聞の記事によれば、『ウォール・ストリート・ジャーナル』の報道として、Paul Singer氏率いるElliottは投資家向けの10月書簡で明確に、「現在、重大な弱気相場の到来を告げる警鐘はほとんどすべて鳴り響いている」と述べ、現在の市場環境を大恐慌前の「狂騒の20年代」になぞらえた。
この判断はBert Dohmen氏とDion Dohmen氏の最新論考の分析と高度に共鳴している。両者はともに同じ核心的な問いを指し示している。AIのコストは、一体誰が負担するのか?
数千億の時価総額が灰燼に帰す、AIは最大の被災地
10月の市場の破壊力は衝撃的だった。Bert Dohmen氏とDion Dohmen氏は論考で、今回単月で米国株式市場から消失した1.5兆ドルの時価総額は、1987年の「ブラックマンデー」における1日あたり約5000億ドルの暴落の3倍に相当すると指摘した。
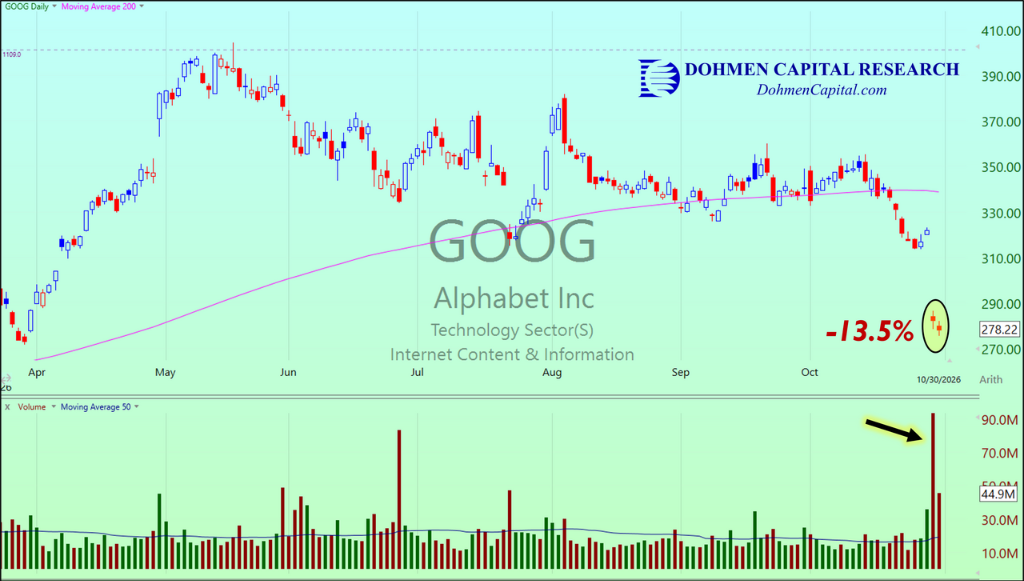
引き金が次々と点火された。Metaの第3四半期決算が10月21日の取引終了後に発表されると市場心理は急変した。10月28日にはMicrosoftとGoogleが相次いで業績を発表し、Googleの親会社Alphabetは1日で13.5%急落し、超大型テック株群全体を押し下げた。
「Mag 7」を代表するMAGS ETFは10月13日のピーク以来モメンタムが急速に減衰し、10月末には2日連続で70ポイントの重要なサポート水準を下回って引け、それ以前の上抜けが偽のブレイクアウトであったことを確認した。
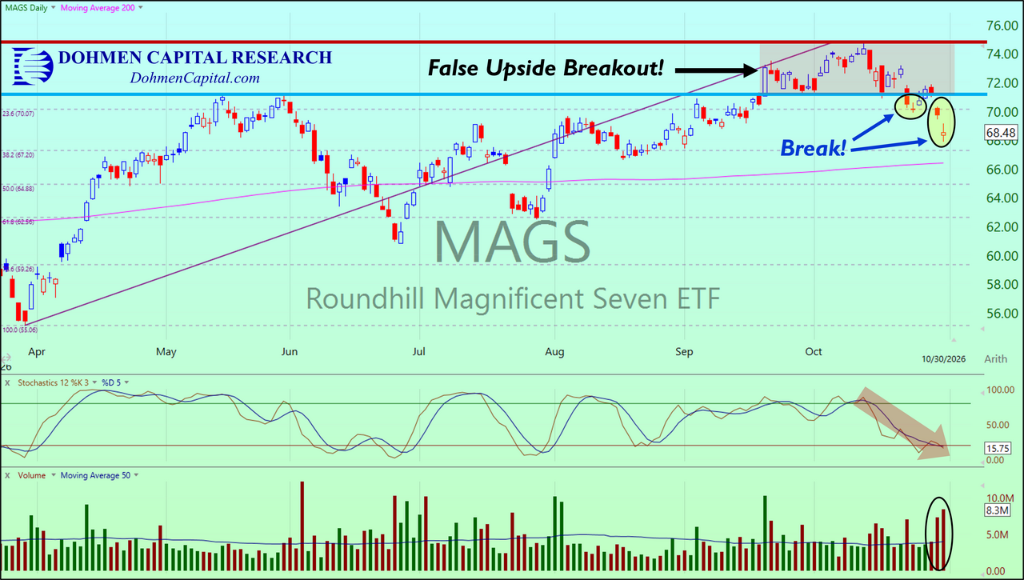
警戒すべきは、テック株と半導体セクターの実質的な天井が早くも今年6月に形成されていたにもかかわらず、当時市場の広範な注目を集めなかったことだ。Dohmen両氏は論考で、真の市場の天井はしばしば注目を集める暴落より数カ月早く出現し、大多数の投資家がリスクを認識した時にはすでに塩漬けになっていることが多いと強調した。
誰がAIのコストを負担するのか?核心的矛盾が浮上
今回のAIトレード退潮の根本的な原動力は、市場が長らく回避してきた問題に正面から向き合い始めたことにある。巨額のAIインフラ投入は、持続可能な商業的リターンに転化できるのか。
Dohmen氏は論考で、AI融資を巡る懸念がくすぶり続け、「市場の頭上には巨大な暗雲が立ち込めている」と記した。
Elliottは投資家向け書簡で、AI分野に関する3つの具体的な懸念を列挙した。
AIモデル企業とAIインフラ製造業者の間の循環投資、借債に支えられた設備投資の拡大、そして台頭しつつある反AI社会運動。
Elliottは、AI製品の価格設定が問われるか、あるいは市場のAI建設への期待が収縮すれば、市場への衝撃は「歴史的なものとなり、少なくとも過去数十年のいかなる弱気相場と同様に厳しいものになる可能性がある」と警告した。
この論理の閉環はすでに市場に現れている。超大型テック株はAIの物語によって大幅なプレミアムを享受してきたが、その物語の商業化の実現に疑義が生じると、バリュエーション体系は再構築の圧力に直面する。これらの銘柄に重く張られたレバレッジ資金が撤退を始めれば、追証が発生し、投資家は他の資産を売却して現金化せざるを得なくなり、連鎖反応が形成される。
シグナルの重層化:FOMOからFOGOへのセンチメント転換
市場センチメントの底層構造は質的に変容しつつあるかもしれない。
Elliottは、現在の強気相場は複数の要因が共同で支えていると考える。これこそがシステミックリスクを構成する。米国の財政赤字拡大、粘着性の高いインフレ、民間信用の潜在リスク、AIバブルのうち、いずれか1つか2つの柱が揺らげば、市場センチメントは「取り残される恐怖」(FOMO)から突如として「打ちのめされる恐怖」(FOGO、fear of getting obliterated)へと転じ、自己強化的な連鎖的崩壊を引き起こす可能性がある。
Elliottはさらに、現在の市場でますます盛行するゼロデイオプション取引とミーム株への賭けを「よりギャンブルに近い」行為と位置づけ、これらの投機活動が市場の正常な価格形成メカニズムを歪めていると考える。
Elliottのマネージング・パートナー、Jesse Cohn氏は最近Xプラットフォームで次のように記した。
「株式市場は今、以前とは違う。なぜなら本当に変わったからだ。勝者は勝ち続け、敗者は大打撃を受け、決算シーズンの市場反応はますます予測困難になり、変動幅も大きくなっている。」
機関投資家は守勢に転換、「潮目再逆転」を静待
上述のリスク判断に直面し、一部の大手機関はすでに自発的にリスクエクスポージャーを縮小し、防御モードに移行している。
Elliottは投資の重心を資本保全へと切り替えた。Singer氏と共同CEOのJonathan Pollock氏は書簡で次のように記した。
「Elliottの50年の歴史において、沈黙期は確かに存在したが、これらの時期は歴史的に市場の動揺を伴い、その後まれな機会の窓が訪れた。われわれの目標は十分な準備を整えることだ。すなわち、下振れリスクに対して保護されつつ、市場の底値で安く仕込める資本を保有すること——潮目が再び逆転するのを待つことである。」
Dohmen両氏も論考で同様に明確に提言している。AIおよび関連銘柄の下落時に押し目買いを避けるべきだ。彼らはポーカーテーブルの格言を引いて喩えた。「もし誰がカモか分からなければ、カモはあなた自身だ」。
歴史的参照:天井は決して喧騒のうちに訪れない
Dohmen氏もElliottも、直感に反する市場の法則を指摘している。市場の真の天井は、しばしば公衆がまだ気づいていない時に形成される。
Dohmen氏は論考で、AIと半導体セクターの天井はすでに今年6月に静かに形成されていたが、当時十分な警戒を引き起こさなかったと指摘した。高値圏に入ってから買い増した投資家は、今や巨額の含み損と「損切りできない」という心理的葛藤に直面している。これはまさに弱気相場で塩漬け玉が蓄積される典型的な経路であり、今後のあらゆる反発が大量の売り圧力にさらされる根源でもある。
Elliottは現在の局面を大恐慌前の「狂騒の20年代」に類比する。当時も同様に、債務に駆動されたリスク選好と新技術への熱狂が重なっていた。歴史は単純に繰り返さないが、しばしば同じ韻を踏む。





