この記事は約8132文字で、全文を読むには約12分かかります
11月2日美股科技股再遭抛售:纳指跌1.07%、费半跌3.37%,Marvell1150亿美元收购Lumentum后重挫12.72%,AI资本开支担忧升温;道指涨0.41%。美伊和谈预期令WTI结算价跌7.5%至96.33美元。加密美股方面,Strategy增持811枚BTC至849,327枚,市值/持仓市值0.85倍。次日关注中期选举、AMD财报与非农。

AI要約
展開


- 核心观点:市场正从"AI资本开支扩张叙事"转向"回报周期重估",资金由AI权重股撤向防御与内需板块;同时油价暴跌重塑通胀预期,而DAT公司mNAV跌破1倍,标志"溢价发股买币"模式循环受阻。
- 关键要素:
- 纳指跌1.07%、费半跌3.37%,道指逆势涨0.41%、等权标普涨0.77%,呈现"杀权重、买防御"的结构性换手;XLK跌2.95%、XLE跌3.96%,而XLY涨2.41%、XLF涨1.86%。
- Marvell宣布1150亿美元全股票收购Lumentum,MRVL跌12.72%、LITE跌18.59%,市场将其解读为风险偏好下降而非扩张信号。
- 美伊和谈预期推动WTI单日跌7.5%至96.33美元、Brent跌7.6%,为近7个月最大跌幅,同时压低通胀预期、加息押注与能源股。
- Strategy增持811枚BTC至849,327枚,持仓成本640.8亿美元、均价75,451美元,但市值/持仓市值仅0.85倍,mNAV折价掐断增发买币循环。
- Oracle宣布200亿美元股债融资扩张AI基础设施,股价跌8.76%;Intel继10月30日暴跌29%后再跌8.80%,两日累计跌34.86%。
- 美国现货比特币ETF单日净流出6.43亿美元(6月25日以来最大),以太坊ETF连续第11个交易日净流出;BTC跌1.98%,但MSTR、IBIT相对抗跌。
- 事件密度集中:11月3日中期选举与AMD财报、周五非农、11月11日前MSCI对数字资产财库公司指数资格决定,VIX升至21.15(+8.91%)。
一、ヘッドライン
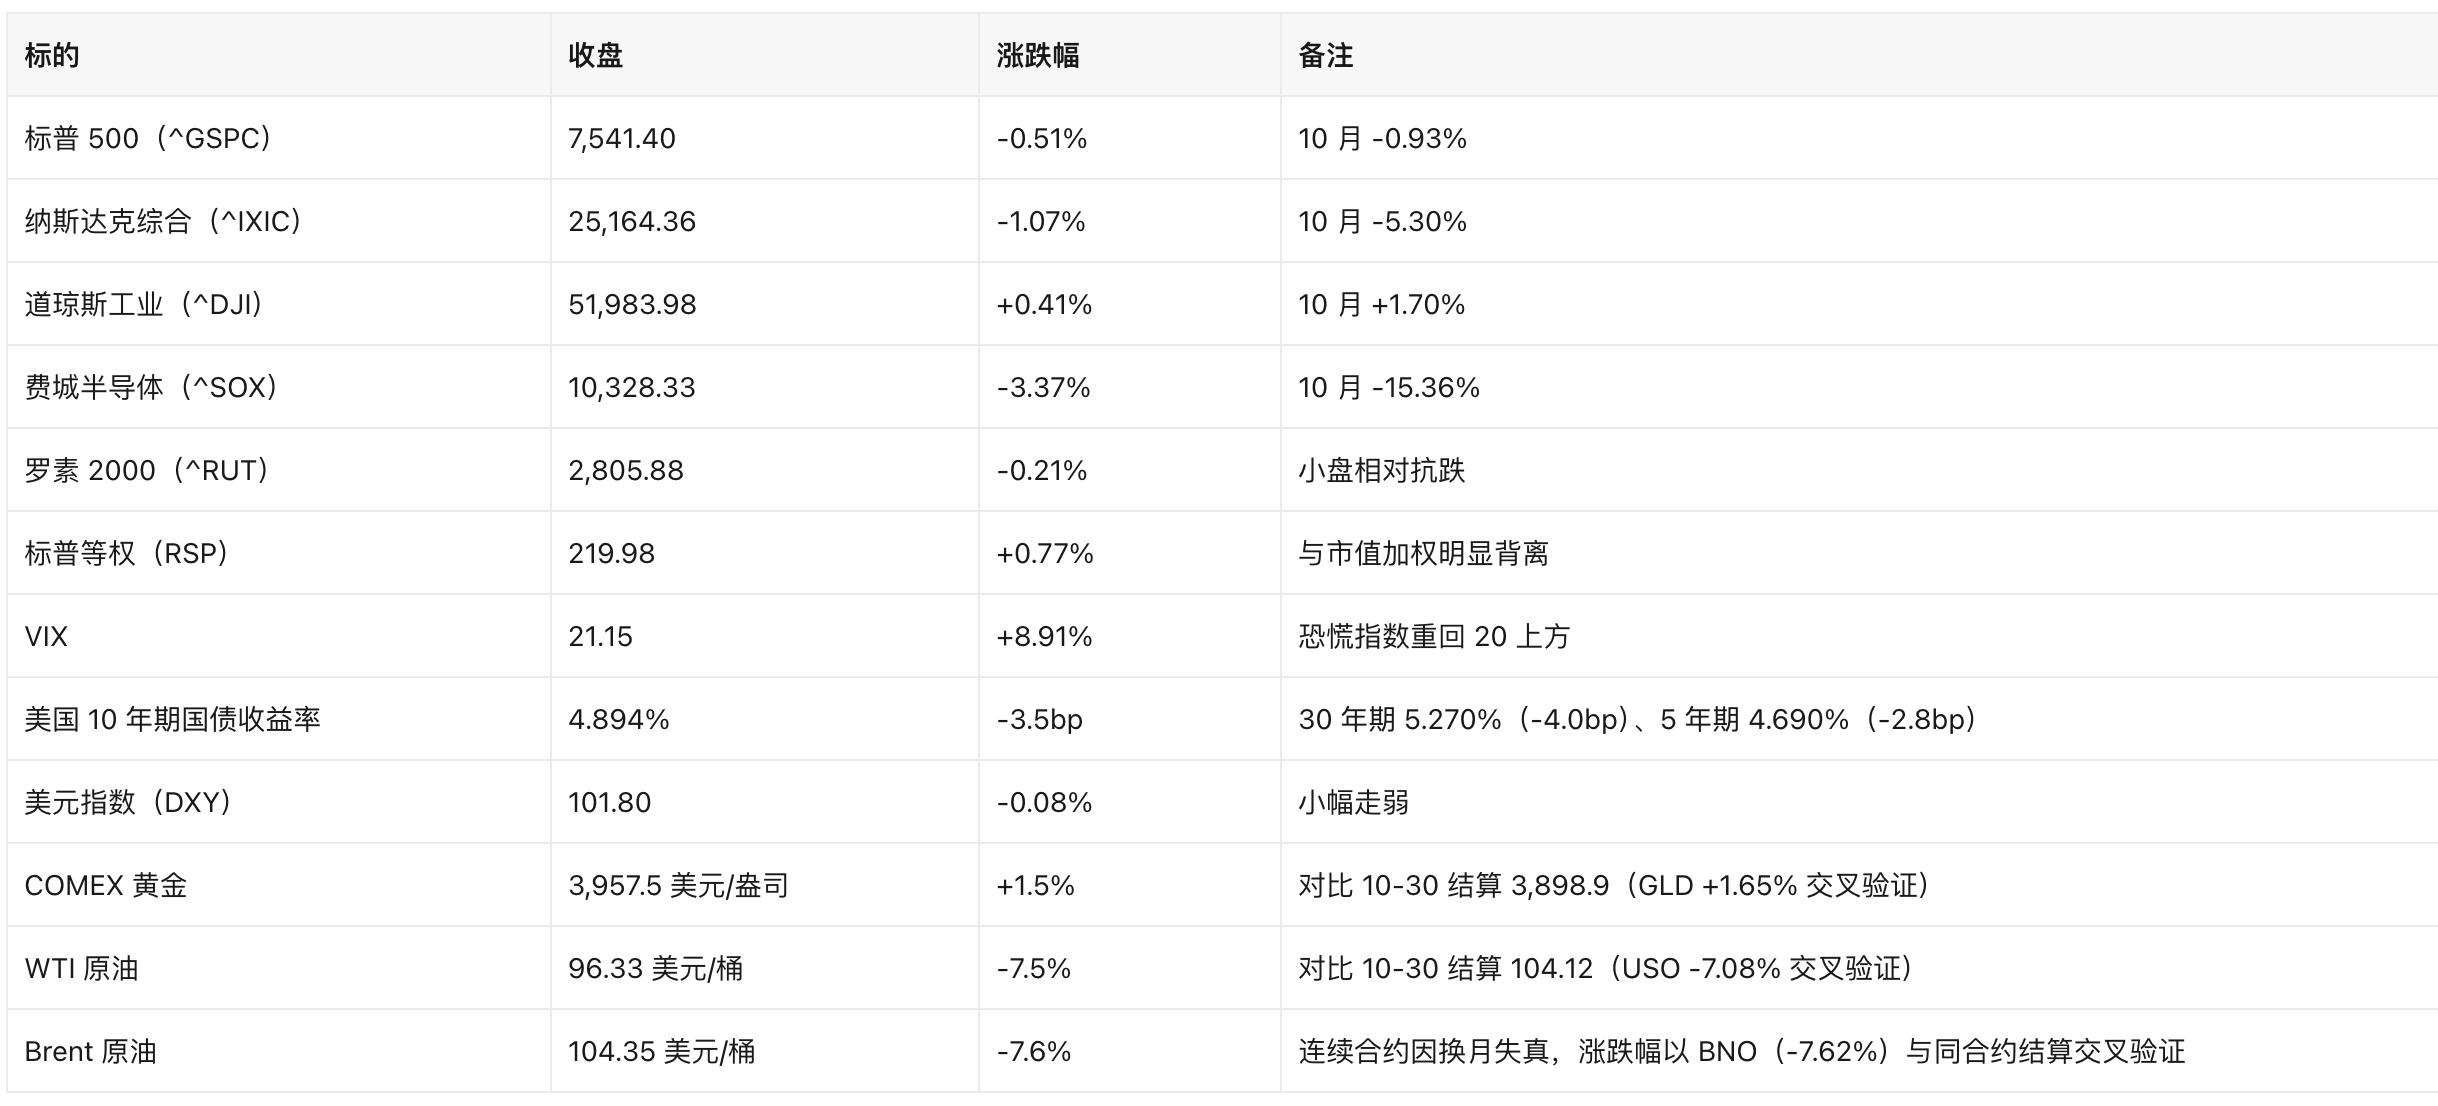
- AI 取引が再び圧力に晒され、ナスダックとフィラデルフィア半導体指数がダウと分化:ナスダックは 1.07% 下落の 25,164.36、フィラデルフィア半導体指数(SOX)は 3.37% 下落の 10,328.33。一方、ダウは逆行高で 0.41% 上昇の 51,983.98、均等加重 S&P(RSP)は 0.77% 上昇。解説:これは典型的な「指数は全面安だが市場内部では入れ替えが起きている」状況であり、売られているのは AI/半導体の主力銘柄、買われているのはディフェンシブとバリュー。資金が全面的に撤退しているのではなく、AI 設備投資の回収サイクルを再評価していることを示す。
- Marvell が 1,150 億ドルの全株式交換で Lumentum 買収を発表:Reuters、CNBC、Bloomberg はいずれも取引対価を 1,150 億ドルと報道、テクノロジー史上最大級の M&A の一つとなる。解説:「AI のキャッシュ消費が速すぎる」との疑念が燻る中、大幅な増資・株式交換による垂直統合取引は、拡大シグナルではなくリスク選好の低下と市場に解釈された——MRVL は当日 12.72% 下落、LITE は 18.59% 下落。
- 米イラン和平交渉への期待で原油価格が 1 日で 7% 超急落:WTI は 96.33 ドル/バレルで決済(-7.5%)、Brent は 104.35 ドル/バレルで決済(-7.6%)。MarketWatch はドル建ての下落幅が約 7 カ月ぶりの大きさだと伝えた。解説:原油価格は世界のインフレ期待を最も速く伝える変数である。ホルムズ海峡の再開が実現すれば、インフレを押し下げ、利上げ観測を後退させ、同時にエネルギー株を圧迫する(XLE は当日 -3.96%)。
- Strategy が 811 BTC を追加取得、時価総額が保有資産価値を下回る:保有量は 849,327 BTC に増加、総コスト 640.8 億ドル、平均取得単価 75,451 ドル。11-02 の終値と時価総額で計算すると、時価総額/保有資産価値は 0.85 倍。解説:DAT の中核ビジネスモデルは「プレミアムでの株式発行によるビットコイン購入」であり、mNAV がディスカウントに転じると、増資してビットコインを買う資本循環が断たれる。これが DAT セクター全体のバリュエーション再評価の鍵でもある。
- イベント密度の上昇:11 月 3 日の米中間選挙投票、AMD の引け後決算、金曜日の 10 月雇用統計、さらに 11 月 11 日までの MSCI によるデジタル資産トレジャリー企業の指数資格に関する決定。解説:政策と業績の二重の不確実性が今週に集中しており、ボラティリティ(VIX 21.15、+8.91%)はすでに上昇している。
二、米国株式市場とマクロ
2.1 指数と主要資産(米東部時間 11-02 終値)
2.2 中核となるドライバー
- AI 設備投資の回収に対する疑念が主线。10 月末に Alphabet が四半期決算を発表、売上高は予想未達で 2026 年の設備投資額を据え置き、2027 年は「大幅増加」と予告したため、株価は 1 日で 10% 下落し、Morningstar は同社史上最悪の 1 日と評した。Reuters は「AI のキャッシュ消費懸念がハイテク株売りを誘発」と 10 月末相場を総括し、Fortune はウォール街が 1 週間で 1 兆ドルの時価総額を失い、ハイテク大手の AI 支出規模が 8,280 億ドルに達すると集計した。
- 11 月 2 日は「主力銘柄を売り、ディフェンシブを買う」構造が出現。XLK -2.95%、XLE -3.96% に対し、XLY +2.41%、XLF +1.86%、XLB +1.76%、XLP +1.58%、XLI +1.38%、XLRE +1.09%、XLU +0.55%、XLC +0.36%、XLV -0.15%。
- 原油急落がインフレの narrative を変えた。米イラン和平交渉への期待が高まり、WTI は 1 日で 7.5% 下落。エネルギー株が圧迫される一方、航空・消費などコスト敏感セクターが恩恵を受け、これがダウと均等加重指数が逆行高となった重要な要因である。
2.3 マクロデータと FRB
- 10 月 ISM 製造業 PMI は 55.5(予想 54.5、前回 54.5)、新規受注 55.5、雇用 52.4。価格支払指数は 75.2(前回 77.9)で依然高水準(Nasdaq 経済カレンダー)。
- 建設支出:-1.9%(予想 +0.4%、前回 +2.0%)で、当日数少ない明確な予想下振れデータ(Nasdaq 経済カレンダー)。
- アトランタ連銀 GDPNow:最新の成長率トラッキング値は 3.7%(前回 3.2%)。
- FRB は 10 月 28 日の会合で金利を据え置き、声明でインフレは「高止まり」と指摘。10 月 30 日にダラス連銀の Logan 総裁は「少なくともあと 2 回の利上げが必要」と述べ、ペースは漸進的でよいとした。同日、別の当局者も利上げを後押しした。
- 制度面:CNBC と Quartz の報道によると、Warsh 議長は金利採決の回数を減らし、フォワードガイダンスを引き締めている。市場の「より高く、より長く」という価格形成は解消されていない。
- イールドカーブの形状:3 カ月 TB の落札利回り 4.040%、6 カ月 4.150%、10 年 4.894%、30 年 5.270%。長期ゾーンのタームプレミアムが高く、成長期待ではなく財政・インフレのリスクプレミアムを反映している。
三、注目個別株とセクター
3.1 Marvell(MRVL):1,150 億ドルの全株式交換で Lumentum 買収、株価 -12.72%
- 事実:Marvell は全株式交換方式で光通信大手 Lumentum を買収すると発表、取引対価は 1,150 億ドル。MRVL は 171.41 ドルで引け、12.72% 下落。LITE は 684.40 ドルで引け、18.59% 下落(10-26 から 10-29 の間に LITE は 818.10 から 919.53 へ上昇していた)。
- ロジック:全株式払いとは大幅な増発・希薄化を意味し(MRVL の終値時価総額は 1,503.1 億ドル)、しかも買い手が AI 取引の冷え込み局面で高い対価を支払うことになる。Barron's と Morningstar はいずれも「出價が高すぎるのではないか」と疑問を呈し、Stifel は LITE の格付けを引き下げた。市場の「M&A による成長」への評価は明らかにネガティブである。
- 注目点:取引が規制審査を通過できるか、株式交換比率とシナジー効果のガイダンス。
3.2 Oracle(ORCL):200 億ドルの株式・債券調達、株価 -8.76%
- 事実:Oracle は株式と債券を合わせて 200 億ドルを調達(うち株式 100 億ドル)し、AI インフラ拡張に充てると発表。当日株価は 8.76% 下落して 119.22 ドル、Yahoo Finance は時価総額が 600 億ドル超減少したと伝えた。
- ロジック:AI データセンターの設備投資は「内部キャッシュフロー」から「外部調達」へ移行しており、市場はフリーキャッシュフローとレバレッジを懸念している。Oracle は「AI 債務調達」narrative の中核銘柄であるため、調達のニュースに極めて敏感である。
3.3 Intel(INTC):暴落後の第 2 波、株価 -8.80%
- 事実:Intel は 59.97 ドルで引け、8.80% 下落。10 月 30 日に 1 日で 29% 暴落し、1974 年以来最悪の 1 日、10 月累計で 45% 下落(CNBC)。10-29 終値 92.07 ドルから計算すると、2 取引日で累計 34.86% 下落。
- ロジック:決算ガイダンスの弱さに加え、ファウンドリ事業の進展への疑念。MarketWatch は「アナリストは押し目買いの理由がないと見ている」と伝えた。政府保有分の 120 億ドル縮小が政治的な注目度を増幅させた。
3.4 メモリ:Micron(MU)-5.78%、Western Digital(WDC)-7.52%、SanDisk(SNDK)-6.59%
- 事実:Kioxia が慎重な見通しを発表し、メモリサイクルの天井入りへの懸念を誘発。MU は 833.59 ドル、WDC は 338.59 ドル、SNDK は 1,075.08 ドルで引けた。
- ロジック:AI 需要がメモリ価格を押し上げる一方、値上げが下流の最終需要を圧迫している(Apple は「メモリコスト上昇」を指摘された)。市場は単純な需要拡大ではなく「値上げサイクルの後半」を織り込み始めている。
3.5 AMD:決算前にボラティリティ拡大、株価 -7.52%
- 事実:AMD は 466.84 ドルで引け、7.52% 下落。11 月 3 日の米国株引け後に決算を発表予定で、市場コンセンサスは EPS 1.68 ドル。
- ロジック:AI アクセラレータの「セカンドサプライヤー」として、AMD のガイダンスは AI 設備投資の持続性を測る直接的な尺度となる。決算前の高いボラティリティは市場の見方の分かれの大きさを示している。
3.6 ディフェンシブと内需:Walmart(WMT)+3.38%、Costco(COST)+2.79%、Amazon(AMZN)+2.20%
- WMT は 127.69 ドル、COST は 1,040.55 ドルで、ハイテク株が売られる日に主導高。典型的なディフェンシブ配置である。AMZN は 245.63 ドルで、Yahoo Finance は Morgan Stanley が 5 つのカタリストを挙げて目標株価を引き上げ、AWS の成長見通しが改善したと報道した。
- ロジック:資金は「設備投資負担の大きい AI 売り手」から「キャッシュフローが安定した内需の買い手」へ移動しており、均等加重指数とダウの堅調と相互に裏付け合っている。
その他の主力銘柄参考:MSFT 507.12(-2.83%)、AAPL 338.32(-1.83%)、GOOGL 278.99(-0.30%)、META 606.73(-1.34%)、NVDA 202.06(-1.26%)、TSLA 403.82(+1.00%)、AVGO 322.23(-1.18%)、TSM 398.63(-1.85%)、ARM 196.79(-4.46%)、SMCI 30.44(-7.62%)、PLTR 178.34(-3.13%)。
四、暗号資産関連の米国株
4.1 DAT(デジタル資産トレジャリー)企業の動向
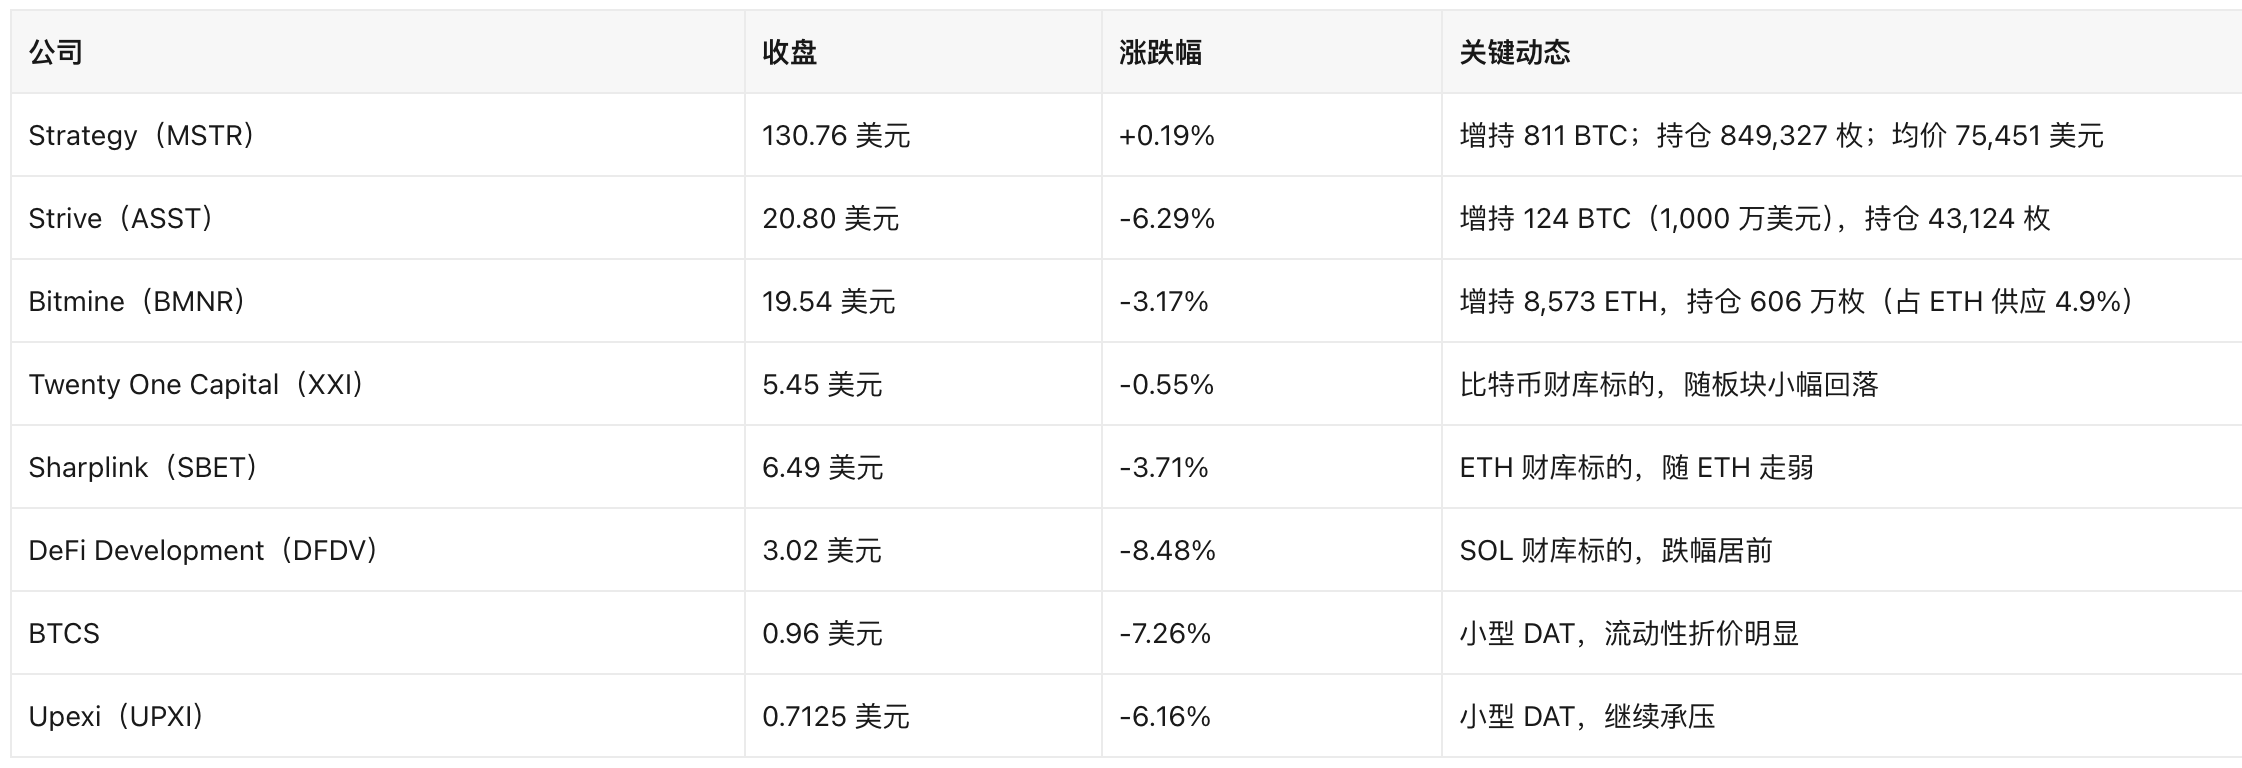
Strategy(MSTR)の主要データ(SEC 8-K、2026-11-02 提出)
- 10 月 26 日—11 月 1 日に 811 BTC を取得、対価 6,550 万ドル、平均単価 80,846 ドル(手数料込み)。資金は MSTR 普通株の ATM による純調達額。
- 11 月 1 日時点の保有量は 849,327 BTC、累計コスト 640.8 億ドル、平均単価 75,451 ドル。11-02 の BTC 価格 76,686.31 ドルで計算すると、保有資産価値は 651.3 億ドル、コストに対する含み益は 1.6%——つまりビットコイン価格はすでに同社のコストライン付近まで下落している。
- ATM:今期は MSTR 株 1,178,552 株を売却し、純調達額 1.64 億ドル(うち 6,550 万ドルをビットコイン購入に充当、9,850 万ドルを USD Cash へ移管)。MSTR 普通株 ATM の残枠は 186.2 億ドル、STRC の残枠は 175.1 億ドル。
- 自社株買い:今期は STRC 2,092,035 株を 2.082 億ドルで買い戻し(USD Cash で支払い)。USD Reserve 残高は 47.9 億ドル、USD Cash 残高は 1.327 億ドル。
- mNAV:Nasdaq 時価総額 551.8 億ドル ÷ 保有資産価値 651.3 億ドル = 0.85
美股
Odaily公式コミュニティへの参加を歓迎します


おすすめ記事