


時価総額が世界一に返り咲いた後、Appleは5兆ドルの節目でプレッシャーテストに直面している


- 核心的見解:Appleは1361億ドルのフリーキャッシュフローと抑制された設備投資により5兆ドルの時価総額に返り咲いたが、メモリチップの価格上昇が粗利益率を圧迫し、サービス事業の成長率が10%を下回ったことで、「避難所」という物語は初めての本格的なプレッシャーテストに直面している。
- 重要ポイント:
- 2026会計年度のフリーキャッシュフローは1360.56億ドルに達し、前年比約38%増。設備投資は29%減の90.41億ドルとなり、MicrosoftなどAI大手とは対照的な動きを見せた。
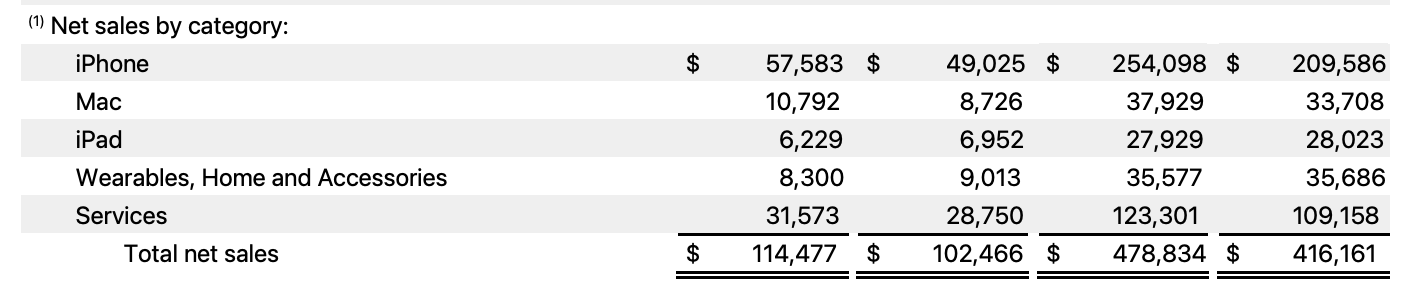
- 第4四半期の売上高は1144.77億ドルで前年比11.72%増、iPhone売上高は575.83億ドルで17.46%増、Mac売上高は23.68%増と市場予想を上回った。
- 在庫の帳簿価額は154.30%急増して145.41億ドルとなり、CFOは12月四半期の粗利益率ガイダンスが45%~46%に低下し、2~3ポイント縮小すると警告した。
- サービス売上高は315.73億ドルで前年比わずか9.82%増となり、3年ぶりに10%を下回った。翌四半期のガイダンスはさらに8%~9%へと減速する見通し。
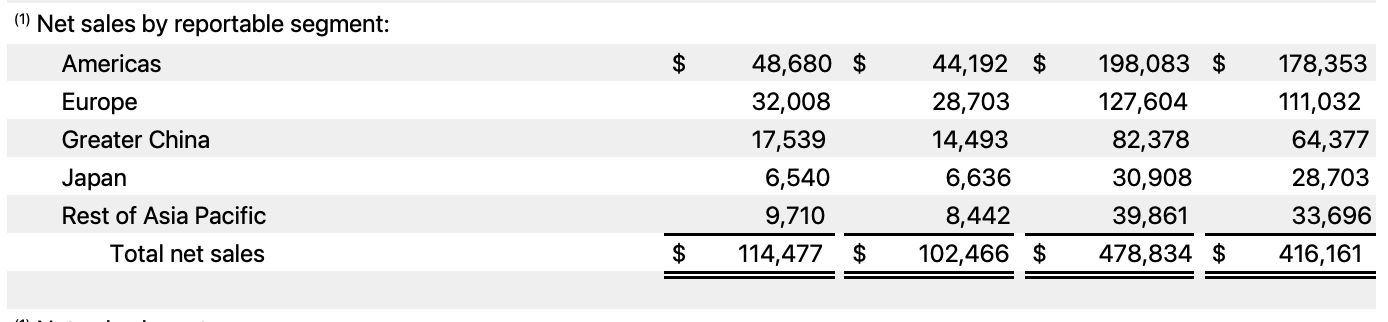
- 大中華圏の売上高は175.39億ドルで前年比21.02%増となったが、前四半期比では6.8%減となり、ウォール街の予想を約6.5%下回った。
- 研究開発費は32.30%急増して117.30億ドルに達し、新SiriのAI体験は批判を受け、導入コストが逆に利益率ガイダンスを押し下げている。
- 予想PERは36倍と過去99%タイル水準にあり、S&P500の約2倍で、許容できる誤差の余地は大きく狭まっている。
オリジナル | Odaily(@OdailyChina)
著者|Azuma(@azuma_eth)
シリコンバレーのテック大手がこぞって「AI設備投資への不安症」に陥るなか、Appleはどこか古典的な風格で世界時価総額首位の座を再び奪い返した。
データセンターや計算基盤への投資をひたすら積み増すMicrosoft、Google、Amazonなどのテック大手とは異なり、Appleは終始抑制の効いた設備投資を維持してきた。堅調なキャッシュフローを武器に、Appleはこのところの「AIはピークを打ったのか」を巡る変動のなかでウォール街の資金が殺到する「安全な避難先」となり、時価総額で一時的に売り込まれたNVIDIAを逆転、5兆ドルに乗せた。
6月末の安値を基準に計算すると、Appleの株価は過去4カ月で累計25%上昇し、時価総額は約1兆ドル増加した。しかし、5兆ドルという頂点に立つと、景色には寒気も同居する——予想PERは36倍に達し(自社の歴史的99パーセンタイル、S&P500指数の約2倍)、市場がAppleの確実性プレミアムをすでに極限まで織り込んでいることを意味し、許容できる誤差の幅は大きく狭まっている。
北京時間11月3日の米国市場クローズ後、今年9月にティム・クックの後任としてApple CEOに就任したばかりのジョン・ターナス(John Ternus)氏が、就任以来初の決算(2026会計年度第4四半期および通期業績)を発表した。売上高と純利益はともにウォール街の予想を上回ったものの、Appleの株価はクローズ後に一時0.4%微騰した後、急速に急落し、一時4%超下落した。北京時間11月3日9時30分時点で、株価は328.81ドル、クローズ後は2.81%安となっている。
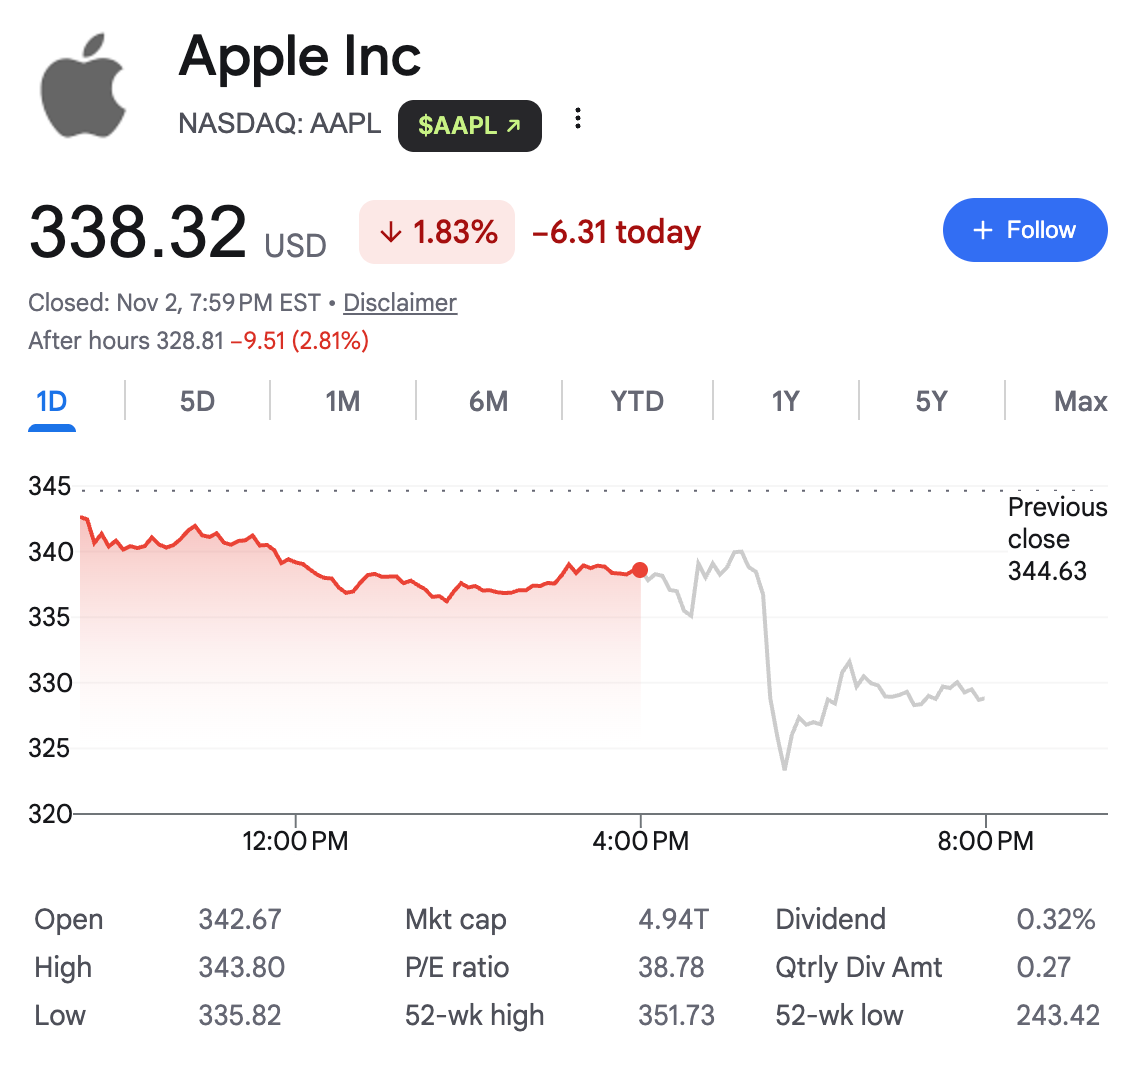
クローズ後のコンセンサスの齟齬は、本質的に「避難先」という物語の下にある深層の駆け引きを露わにした——帳簿上の繁栄が、メモリチップの値上げサイクルとサービスエコシステムの構造的減速に出くわすとき、Appleの頭上の王冠は初の本格的なストレステストを迎えている。
1361億ドルのフリーキャッシュフロー:5兆ドル時価総額を支える土台
中核的な財務指標だけを見れば、Appleの2026会計年度は実に立派な締めくくりとなった。
決算によると、2026年9月26日までの第4四半期に、Appleは総売上高1144.77億ドル、前年比11.72%増を達成し、市場予想の1134.7億ドルを上回っただけでなく、会社側が以前示した9%から11%の成長ガイダンスの上限も突破した。四半期純利益は307.11億ドルで前年比11.81%増、希薄化後1株当たり利益(EPS)は2.1ドルで前年比13.51%増となり、市場予想の2ドルを上回った。
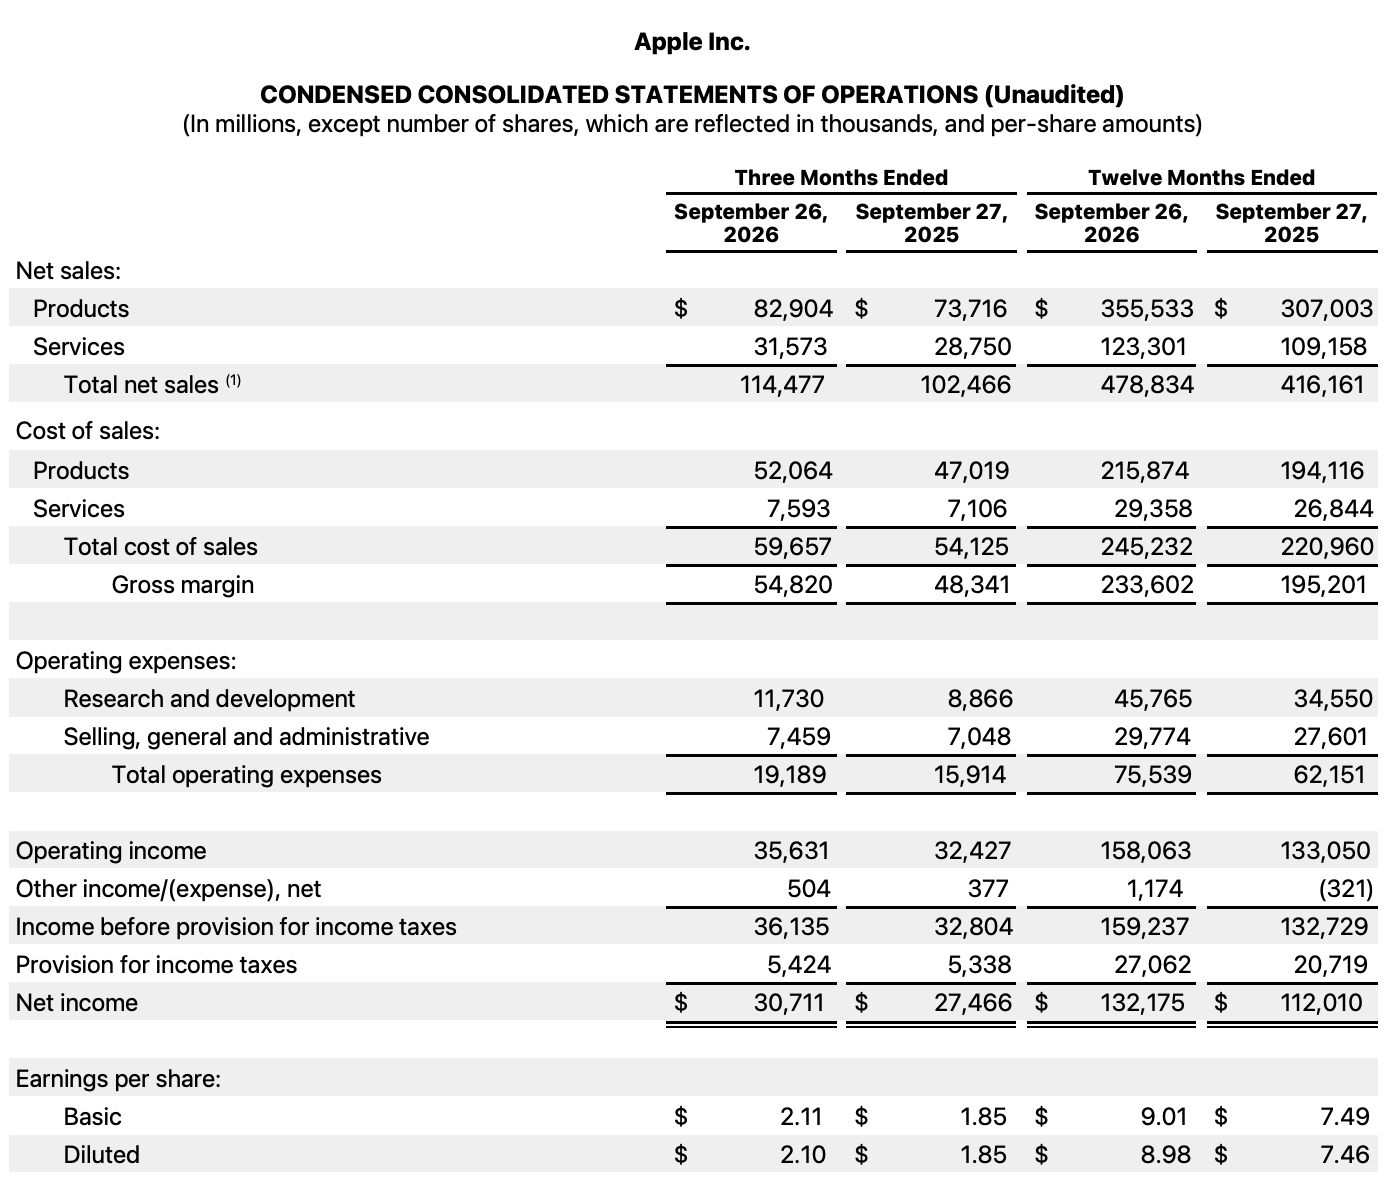
2026会計年度通期では、Appleの年間総売上高は過去最高の4788.34億ドルに達し、前年比15.06%増と2021年以来最高の年間売上成長率を記録した。通期純利益は1321.75億ドルで前年比18.00%増となった。
テック株が軒並み警戒されるなか、AppleがNVIDIAを破って時価総額首位に返り咲けた最大の切り札は、キャッシュフロー計算書に記されている。2026会計年度、Appleの営業活動によるキャッシュフローは1450.97億ドルに達し、前年比30.15%の大幅増となった。ウォール街をさらに驚かせたのは、GoogleやMeta、AmazonがAI計算基盤の覇権を争って巨額を投じ、フリーキャッシュフローの不足に陥るなか、Appleの通年設備投資(CapEx、固定資産取得のための現金支出)は拡大どころか、2025会計年度の127.15億ドルから約29%減の90.41億ドルに縮小したことだ。
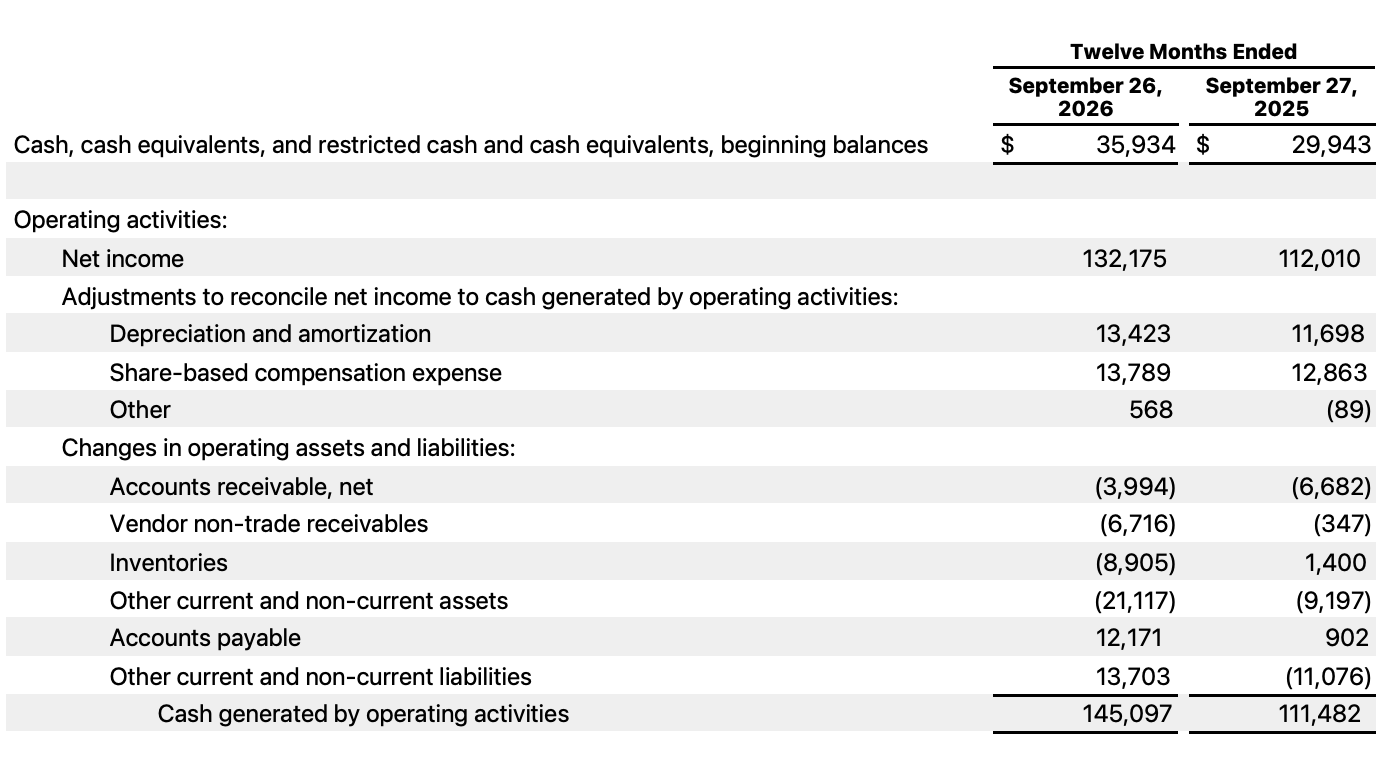
「高い売上転換+軽い設備投資」のモデルにより、Appleは2026会計年度に1360.56億ドルのフリーキャッシュフローを稼ぎ出し、前年比約38%の急増となった。さらに年間で863.90億ドルの自社株買いと157.21億ドルの配当を実施した——AIの商業化リターンがまだ不透明なサイクルのなかで、この巨大な札束製造機は機関投資家にとって最も希少な確実性資産となった。
iPhoneは依然として主役、だがハードウェアの明暗分化が加速
総売上高が予想を上回った外殻を剥がすと、Appleの今四半期のハードウェア基本面は鮮明な「二核駆動、両翼失速」の特徴を示している。
今四半期の成長を牽引したのはiPhoneとMacだ。第4四半期、iPhone事業は売上高575.83億ドル、前年比17.46%増と9月四半期として過去最高を記録し、市場予想の564.9億ドルを上回った。Mac事業は今四半期最大のサプライズとなり、売上高は前年比23.68%急増の107.92億ドルと、ウォール街予想の97億ドルをはるかに超えた。
注意すべきは、今四半期のiPhone 18 Proシリーズが正式発売されたのは9月18日で、四半期終了までわずか約9日しかなかったことだ。したがって、この決算は実際には新世代iPhoneの完全な販売実績をまだ十分に反映していない。市場の注目度が高いiPhone Duoについても、Appleは9月にこの製品を発表したものの、正式発売は10月23日で今四半期の決算締め切り日より遅いため、iPhone Duoは今四半期の収益に寄与しておらず、その真の市場実績は次の会計四半期を待つ必要がある。
現状を見る限り、iPhone Duoは発売後に市場で熱烈な反響を呼んでいるが、一部の初期ユーザーが画面の破損や表示故障に遭遇したとの話も伝わっている。ターナス氏は電話会議で、このモデルが現在「供給制限状態」にあることを認め、「ごくわずかな割合」の端末のみが故障で返品・交換されたと強調したものの、生産能力の立ち上げと良品率はホリデーシーズンにとって厳しい試練であることに変わりはない。
その他の製品では、iPad事業の今四半期売上高は前年比10.40%減の62.29億ドル、Apple WatchとAirPodsを含むウェアラブル・ホーム・アクセサリ事業も同様に7.91%縮小して83.00億ドルとなり、いずれも市場予想を下回った。
地域別では、第4四半期の大中華圏売上高は175.39億ドルで、前年比では依然として21.02%の力強い成長を維持したものの、前四半期(188.2億ドル)からは6.8%減少し、ウォール街予想の187.5億ドルを約6.5%下回った。36倍という高いPERの拡大鏡の下では、中核的な海外市場が予想を下回るだけで、資金の利益確定の理由になり得る。
クローズ後下落の真の引き金:メモリサイクルの逆襲と「Apple税」の緩み
大中華圏や一部ハードウェアの瑕疵がさざ波にすぎないとすれば、経営陣が決算電話会議で示した二つの警告こそが、株価急落の直接の引き金となった。
第一の警告は、メモリチップの値上げが粗利益率に及ぼす逆襲だ。表面的には、Appleの第4四半期の粗利益率は47.89%(粗利益548.20億ドル)に達し、前年同期の47.18%をやや上回ったが、この数字には約1ポイントの関税還付の寄与が含まれている。この要因を除けば、実際の経営実績は表面上の数字ほど輝かしいものではない。
より厳しい試練はこれからだ。CFOのケバン・パレク(Kevan Parekh)氏は電話会議で、Appleが以前備蓄していた低価格部品の在庫が急速に底をつきつつあり、より高価な価格でメモリチップを調達せざるを得ないと認めた。Appleの貸借対照表を開くと、このコスト圧力はすでに兆候を見せている——第4四半期末時点で、Appleの棚卸資産(Inventories)の帳簿価額は145.41億ドルに達し、前年同期の57.18億ドルから154.30%も急増した。ホリデーシーズン向けの新製品を集中的に備蓄したことに加え、高価なメモリチップの入库が期末棚卸資産の帳簿金額を直接押し上げ、この高コスト在庫は次の12月四半期に正式に売上原価へと振り替えられ、利益空間を直接圧迫することになる。
AI計算センターが世界のDRAMとNANDの生産能力を呑み込み、メモリチップ価格の高騰を促す背景の下では、最強のサプライチェーン交渉力を持つAppleでさえ独善的ではいられない。パレク氏は、高いメモリコストとSiri AIの立ち上げコストに引きずられ、到来する12月のホリデーシーズン(2027会計年度Q1)において、Appleの粗利益率ガイダンスは45%から46%へと急落すると警告した。この数字は今四半期から2~3ポイント大幅に縮小し、ウォール街の予想をはるかに下回る。
第二の打撃は、高粗利の「サービスエンジン」の失速だ。Appleのバリュエーション体系の錨として、サービス事業の今四半期の粗利益率は75.95%に達し、ハードウェア事業の粗利益率(37.20%)の2倍余りとなっている。第4四半期のサービス売上高は315.73億ドルで過去最高を記録したものの、前年比9.82%の成長率は予想をやや下回っただけでなく、10%の大台を割り込み、3年余りで最低の成長率となった。経営陣はさらに、次の四半期のサービス事業の成長率が8~9%にさらに減速し、市場予想の10.7%を大きく下回ると見込んでいる。
サービス事業の減速は短期的な変動ではなく、ビジネスモデルの根幹を直撃している。一方で、世界的な独占禁止規制がApp Storeの高額手数料徴収能力を継続的に弱めている。他方で、AI時代のスーパーアプリがAppleの「料金所」を積極的に迂回している——営業秘密紛争でAppleと軋轢を生じた後、本来なら相当なアプリ内課金収入をもたらしていたOpenAI(ChatGPT)は、購読ユーザーをウェブ版の支払いへと誘導し始めた。AIの入口がもはや「通行料」を喜んで払わなくなるとき、Appleのサービスエコシステムの堀は侵食される運命にある。
ターナス時代の真の課題
第4四半期、Appleの研究開発費はすでに静かに32.30%急増して117.30億ドルに達し、折りたたみ式の新形態、タッチMac、スマートホームハブ、そしてSiri AIにおける追撃への決意を示している。しかし、今四半期に正式投入された全新Siri AIは、外部から見れば依然として足取りが重い——競合のAIエージェントがすでに多段階の複雑なタスクをスムーズに実行できる一方で、Siriの体験は依然として批判にさらされ、その立ち上げコストがむしろ先にホリデーシーズンの利益率ガイダンスを押し下げた。
過去4カ月、Appleは「AI軍拡競争に参加しない」という抑制と潤沢なフリーキャッシュフローによって、シリコンバレーの動揺のなかで「避難先」プレミアムを勝ち取り、そのまま世界時価総額首位に返り咲いた。しかしこの決算は市場に明確に警告している——ハードウェア大手は結局、上流の半導体メモリサイクルによるコスト圧迫から逃れられず、閉鎖的エコシステムの徴税モデルもAIの波の衝撃を受けている。
新たなトップであるターナス氏にとって、5兆ドルの時価総額は祝賀会ではなく、厳しい課題である——真に支配力を持つハードウェア革新とより優れたAI体験で高いバリュエーションを消化できなければ、巧みなサプライチェーン調整と財務的な自社株買いだけでは、この「避難先」が耐えられる荒波は結局限られている。





