


Marvellが約24%のプレミアムでLumentumを買収した後、なぜ両社の株価がそろって大幅下落したのか?


- 核心的見解:Marvellは約24%のプレミアムで全株式交換によりLumentumを買収し、チップと光通信技術を統合してAIデータセンターの接続需要を取り込む狙いだが、市場は取引コストとリターンまでの期間を懸念し、両社の株価はそろって大幅下落した。
- 主要ポイント:
- 取引の想定企業価値は約1150億ドルで、Lumentumの株主は1株につきMarvell株4.5株を受け取る。Marvellは11.2%下落、Lumentumは18.11%下落した。
- 交換株数は固定だが価値は確定しておらず、Marvellの株価下落がLumentum株主が受け取る価値を直接押し下げる。いわゆる24%のプレミアムは10月28日の終値に基づくもので、利益を保証するものではない。
- 新株発行後、Marvellの既存株主の持株比率は約67%に低下する。投資家は取引価格、資金調達リスク、およびAIインフラ投資の増大による1株当たり利益の希薄化を懸念している。
- 買収の論理は、帯域幅需要の増大と銅接続の物理的限界がAIインフラを光接続へと向かわせる点にある。Marvellはチップとネットワーク交換技術を提供し、Lumentumはレーザーおよび光通信デバイスに強みを持つ。
- 両社は2030年に参加可能な市場規模が5500億ドルに達すると見込む。Marvellは年間10億ドル超のコスト削減と初年度の調整後1株当たり利益の向上を見込んでいる。
- 取引は2028年上半期の完了予定で、なお株主投票と規制当局の承認が必要であり、長い待機期間がAI需要と株価変動の不確実性を高めている。
オリジナル | Odaily(@OdailyChina)
著者 | Asher(@Asher_0210)
1000億ドル規模のAI企業買収が、両社の株価をそろって大きく下落させる結果となった。
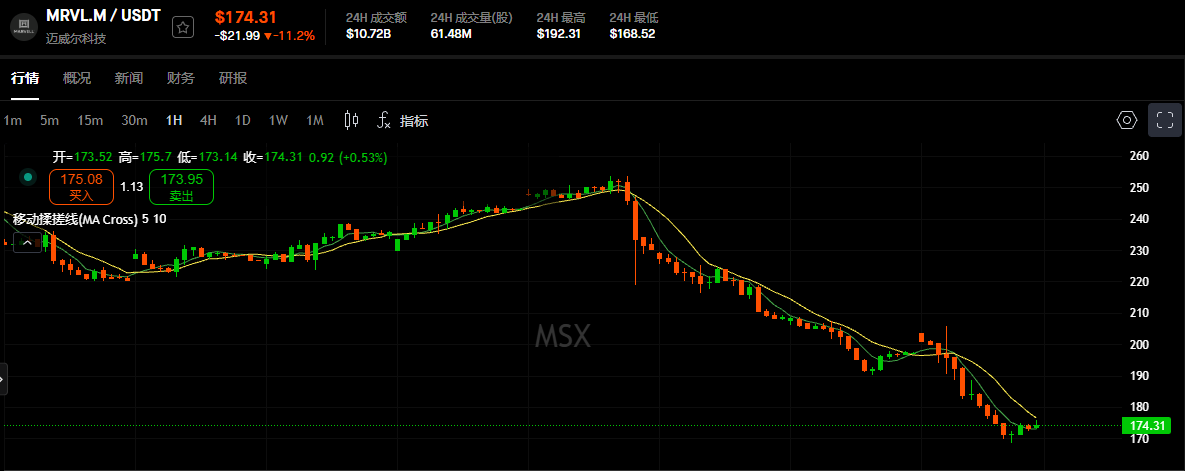
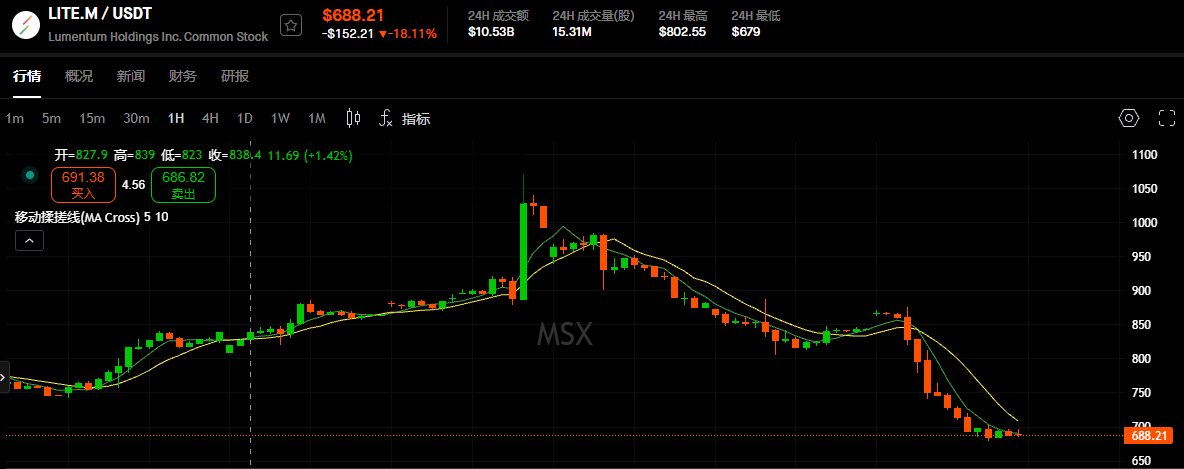
昨夜、Marvell(NASDAQ:MRVL)はLumentum(NASDAQ:LITE)を約24%のプレミアムで買収する計画を発表したが、市場はこれを好感しなかった。MSX.COMのデータによると、米国株式市場の取引終了時点で、Marvellは11.2%下落し、被買収企業であるLumentumの下落率はさらに大きく18.11%に達した。
両社の公告によると、Marvellは株式交換によりLumentumを買収し、Lumentumの推定企業価値は約1150億ドルに相当する。Lumentumの株主は保有する1株につき、Marvellの普通株式4.5株を受け取ることになる。
Marvellはこの買収を通じて、半導体と光通信の両分野における両社の技術を組み合わせ、AIデータセンター内のデータ伝送をより高速かつ省電力にし、AIインフラ拡大がもたらすビジネスチャンスを獲得することを狙った。しかし、プレミアム買収にもかかわらず、両社の株価がむしろ大きく下落したのはなぜか。
プレミアム買収なのに、被買収企業まで大きく下落する理由
Lumentumの株主が受け取るのはMarvellの株式であるため、Marvellの株価が下落すれば、交換で得られる価値もそれに伴って目減りする。今回の取引では、Lumentum株1株につきMarvell株4.5株と交換され、株数はすでに確定しているものの、価値は固定されていない。つまり、買収報道があっても、Lumentumの株価はMarvellの下落に引きずられるということだ。
約24%のプレミアムも、公告後に投資家に残された利益の余地ではない。公告では10月28日時点の両社の終値を基準としており、当時はまだ買収観測は市場に出ていなかった。同日の価格に基づくと、Marvell株4.5株の価値は約1132ドルで、Lumentum株1株より約23.9%高い。その後の両社の株価変動により、この株式交換取引の実際の価値も変化しており、いわゆるプレミアムは収益を保証するものではない。
Marvellの株主が懸念しているのは、この買収が見合うかどうかである。新株を発行すると、既存株主の合併後会社における持株比率は約67%まで低下する。Lumentumの事業を獲得できても、新たに増える利益が株式数の増加に追いつかなければ、既存株主が恩恵を受けるとは限らない。ロイター通信によると、取引価格、資金調達リスク、そして増え続けるAIインフラへの投資が投資家の懸念を招いている。事業規模が大きくなった後、1株当たりどれだけの利益を配分できるのかが、株主にとって本当に関心のある問題なのである。
Marvellが狙うのは、AIチップ間の接続需要
Marvellがプレミアムを払ってLumentumを買収しようとするのは、AIデータセンターで高まるデータ伝送需要を見込んでいるからだ。ますます多くのチップが協調して動作するにつれ、チップ間でやり取りするデータも増加している。伝送速度が追いつかなければ、増強された計算能力を十分に発揮することは難しい。両社は公告で、帯域幅需要の増大と銅接続の物理的限界が、AIインフラにおける光接続の採用を後押ししていると指摘した。データ伝送をいかに高速かつ省電力にするかが、両社が受注を争う共通のチャンスとなっている。
MarvellとLumentumは、この伝送経路においてそれぞれ異なる技術を握っている。前者はチップ、高速データ接続、ネットワークスイッチング技術を提供し、後者はレーザーおよび光通信デバイスを得意とする。両社を組み合わせることで、チップと光通信デバイスを設計段階から相互に連携させ、顧客が異なる製品を組み合わせて使用する際の適合作業を減らせる可能性がある。Lumentumのレーザー製造能力も、Marvellのチップ設計・パッケージング技術と組み合わせることで、新製品の開発を支えることができる。
Lumentumの買収を通じて、MarvellはAIデータセンターの顧客により完全な製品を提供し、次世代システムの設計により早い段階から関与することを目指している。合併後のソリューションがデータ伝送をより高速かつ省電力にし、より導入しやすくできれば、Marvellはより多くの受注を獲得するチャンスを得られる。
1000億ドルで成長期待を買う、リターンはいつまで待つのか
両社は、2030年までに合併後の会社が競争できる市場規模が5500億ドルに達すると見込んでいる。この数字は両社の既存事業に加え、技術の組み合わせによって開拓可能な新領域も含んでいる。ただし、市場の大きさと企業が稼げる額の間には、製品、受注、競争といった要素が存在する。5500億ドルは成長の余地を示すものであり、この買収が見合うかどうかに直接答えるものではない。
より具体的な約束はコストと利益に関するものだ。Marvellは、合併後に年間10億ドル以上のコスト削減が可能であり、取引完了後の初年度に調整後1株当たり利益を高められると予想している。これが実現すれば、新株を発行した後でも1株当たりの利益を増やせる見込みだということになる。しかしコスト削減には時間がかかり、研究開発、製造、製品統合にも支出が生じるため、最終的な効果は実際の経営成績次第である。
取引は2028年上半期の完了を見込んでおり、その間には両社の株主投票と規制当局の承認を経る必要がある。1年以上の待機期間は、AI需要、市場心理、Marvellの株価を変化させるのに十分だ。待ちたくない、そして最終的にMarvell株に交換したくないLumentumの株主にとっては、買収報道が固まったタイミングで売却して離脱する方が魅力的かもしれない。Marvellは将来の成長のためにプレミアムを払う用意があるが、市場は長い待機のリスクを必ずしも負おうとはしない。





