






ウォッシュ:来年から議事会合の回数を削減、12月の決定は予断せず、AI投資も金利の影響を受ける(全文付き)


- 核心的見解:FRBは10月に金利を3.75%-4%に据え置き、2027年から毎年戦略会合を追加し金利投票の回数を減らすことで、長期的な重要課題を審議する余地を確保すると発表した。ウォッシュは2%のインフレ目標は妥協できないと改めて表明し、フォワードガイダンスを拒否、政治的要素は意思決定に影響していないと述べた。
- 重要要素:
- 2027年からFOMC会合の1回をマクロ戦略に集中し、投票も声明発表も行わない。2028年には2回に増やし、政策会合は6回に減らす。
- 米国の上期GDP成長率は1.8%から2.4%に上方修正され、第3四半期の消費伸び率は3%を超える可能性があり、企業投資は2桁近い成長を示している。
- インフレは目標を上回ってから既に約6年が経過し、エネルギー価格はここ数週間で再び上昇、委員会の議論の中心は物価安定に集中している。
- 9月の25ベーシスポイント利上げ後、金融・信用環境は既に引き締まり、信用スプレッドは拡大し、市場の資本配分はより慎重になっている。
- ウォッシュはAI投資が金利に敏感でないという説を反論し、金利は「あらゆる隙間に浸透する」と述べ、設備投資の拡大はAI以外の分野にも広がっていると指摘した。
- 通常時にはフォワードガイダンスを使用しないと明確にし、12月会合の結果の判断を拒否。中間選挙などの政治的要素は意思決定に「一切影響しない」と述べた。
原文の著者:
原文のリンク:華爾街見聞
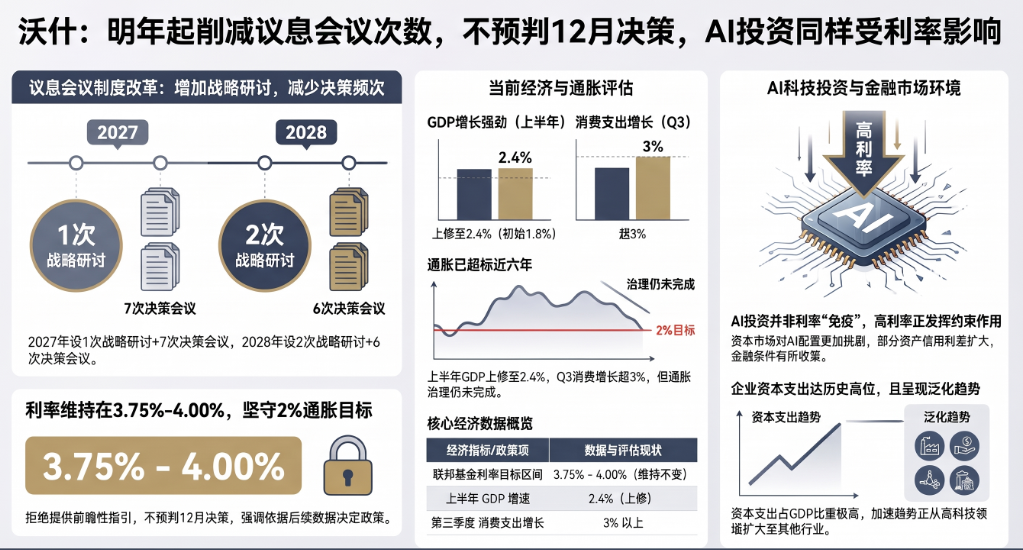
FRBは10月の会合を終えるにあたり政策金利を据え置き、重要な制度変更を明らかにした。2027年以降、FOMCが金利投票を行う会合の回数を段階的に減らすというものだ。
10月28日、FRB議長のウォーシュは政策会合後の記者会見で、FRBは2027年から金利決定会合の回数を減らす方針だと述べた。
同議長は、年8回の会合は連邦公開市場委員会(FOMC)にとって「適切な回数」であるものの、2027年からは1回の会合をマクロ金融政策戦略に特化させ、金利投票も政策声明の発表も行わないと指摘した。2028年にはこうした戦略会合を2回に増やし、政策決定会合は相応に6回へと減らす。
ウォーシュ議長は、この調整は委員会により長期的な「重大な論点」を考える余地を確保するためのものだと述べた。
今回なぜ利上げを見送ったのかについて、同議長は物価安定がまだ達成されていないことを認めつつも、9月の引き締め後は金融情勢がいくらか引き締まっており、今後しばらくは情報が豊富で、適切な政策スタンスの確定に役立つと述べた。
同議長は、平時にはフォワードガイダンスを提供せず、12月会合の結果も予断しないと改めて強調した。金利はAI投資にも影響を及ぼしており、設備投資は力強く、しかも広がりを見せていると述べた。今回の決定に政治的要因は「まったく作用していない」とした。
会合制度の改革:「大きな問題」のための余地を確保
ウォーシュ議長がこの日最も重要な発表として示したのは、FRBの会合制度に対する体系的な調整だった。同議長は次のように述べた。
政策決定の正しいあり方としては、タイムリーで規則的かつ情報豊富なリズムで足元の動向を評価する必要がある。しかし同じくらい重要なのは、戦略的な審議のために時間と空間を確保することだ。重大な問題を再考し、より長い時間軸に目を向け、「小数点の左側」の数字に焦点を当てるということである。
同議長はさらに付け加えた。
会合日程の設定は単なる事務的な細部ではなく、機構としての選択であり、私たちの審議の性質と質、ひいては意思決定の賢明さに影響を及ぼすものだと私は考えている。
分析では、会合日程の変更はFRBが政策方針を変える第一歩のように見えると指摘されている。
戦略会合の具体的な内容について、ウォーシュ議長は現時点でどのような情報を公表するかは明らかでないとし、「今後さらに詳細が出てくる」と述べた。委員会では新しい会合形式について「十分な議論」を行ったと明らかにした。
フォワードガイダンスを再び拒否、新枠組みは成果が見え始める
今回の会合でなぜ直接利上げしないのかと記者に問い詰められ、ウォーシュ議長は自身の金融政策理念を体系的に説明した。
同議長は過去5か月の政策行動を「新たな金融の薬(new monetary medicine)」と位置づけ、その中核要素として、2%のインフレ目標が妥協できないことを再確認し、政策責任の所在を明確にし、ジャクソンホール会合で政策枠組みを公表し、9月に行動に移して一定の緩和を除去したことを挙げた。
同議長は、政策効果を測る鍵となる指標であるインフレ補償指標とインフレ期待がいずれも正しい方向に向かっていると強調した。
「据え置きは現在の金利水準がすでに適切であることを意味するのか」との追问に対し、ウォーシュ議長は正面から答えることを避け、委員会の「圧倒的コンセンサス」は政策が効果を発揮し始めているというものであるものの、「明確な結論はまだ出ていない」と述べた。
同議長は、今回の決定はより多くの情報を蓄積し、今後の期間により十分な根拠が得られるかどうかを見極め、適切な政策方向を明確にすることを目的とするものだと述べた。
ウォーシュ議長は同時に、危機ではない時期にフォワードガイダンスを用いることに支持を表明せず、会合前に決定結果を予断することにも賛成せず、12月の利上げに対する市場の予想についても一切言及を拒否した。
同議長は特に2008年の金融危機の時期に触れ、当時こうしたツールには確かに価値があったものの、現在のように経済基盤が堅調な平時には「このやり方を支持しない」と明確に述べた。
政治的独立性についても、ウォーシュ議長は言及した。11月3日の中間選挙が今回の決定に影響したのではないかとの外部からの疑問に対し、同議長は次のように述べた。
私は同僚たちと上の階で2日間会合を開いたが、政治に関する話は一切聞かなかった。選挙の話もなく、今後1、2週間に何が起こるかについても話はなかった。
同議長は、今回の決定に政治的要因は「まったく作用していない」と強調した。
経済の基礎は堅調、インフレ圧力は持続
ウォーシュ議長は現在の経済状況について楽観的な見方を示した。
同議長は、今年上半期のGDP成長率が従来推計の1.8%から2.4%へ上方修正され、第3四半期の伸びはさらに加速する可能性があると指摘した。消費者支出は健全な動きを見せており、全体の伸び率は3%超と見込まれ、設備投資の伸びは2桁に達する可能性がある。
二重の使命に関して、ウォーシュ議長は最近のFOMCの議論が「主に物価安定の責務に集中した」と述べた。雇用面の状況は「かなり前向き」であり、失業率は1年前より低下し、失業保険申請の4週間移動平均は「数十年来の最低水準」にあるとした。
同議長は特に、設備投資のGDP比が歴史的な高水準にあり、ハイテク投資が先頭に立つ一方で他の分野も拡大しており、この傾向は引き続き注視する価値があると指摘した。
インフレ圧力は依然として委員会が注視する核心だ。ウォーシュ議長は、インフレが目標を上回る状態がすでに約6年続いており、ここ数週間はエネルギーおよび関連価格が再び上昇し、委員会の過去2日間の議論は物価安定目標に集中したと指摘した。同議長は明確に述べた。
私たちの責務は、相対価格の変化が経済全体に広がらないようにし、インフレ期待を安定に保つことである。
ウォーシュ議長は、FRBが9月会合で25ベーシスポイントの利上げを行って以来、金融・信用情勢に一定程度の引き締まりの兆しが現れていることを確認した。同議長は次のように述べた。
金融・信用情勢にいくつかの変化が現れ始めている。一部の企業や家計にとっては状況が引き締まりつつあり、これは私たちの予想と一致している。市場参加者は資本配分においてより慎重になっている。
ただし、ウォーシュ議長はまた、現在の金融情勢全体を「逼迫」と位置づけるつもりはなく、物価安定への道を切り開くのに役立つものと表現した。
AI投資ブーム、金利にはなお波及効果
AI投資ブームと金融政策の有効性の関係をめぐり、ウォーシュ議長は金利の波及メカニズムが失われていないと明確に表明した。
同議長は「AI投資のリターン期待が高すぎるため金利に敏感でない」という市場の見方を否定し、この見方に「懐疑的だ」と述べた。
同議長は、9月の利上げ後、テクノロジーセクターの内外で資金の選別行動が見られ、一部資産の信用スプレッドが拡大し、金融情勢がいくらか引き締まったと述べ、これは金利が「あらゆる隅々に浸透している」ことを示しており、他の経済分野と本質的に違いはないとした。
同議長はまた、現在の設備投資の成長はAIセクターに限られず、データは拡大が他のカテゴリーにも広がっていることを示しており、現在の力強い経済パフォーマンスをすべてAIに帰するのは「数四半期前より説明が難しくなっている」と指摘した。
ロイターのHoward Shineの質問によると、複数の委員は、これまでサプライチェーンなどの問題による物価上昇圧力は徐々に和らいでいたが、AI分野の投資熱が巨大な調達・建設需要をもたらし、新たにインフレを押し上げる要因として引き継いだと考えている。
これに対し、ウォーシュ議長は経済成長の強まりは必ずしも経済の過熱を意味しないと述べ、生産性は近年実質的に向上しており、経済を押さえ込まず大規模な失業も生じさせずに、金融情勢の引き締めを通じてインフレ目標を達成することは可能だとの見方を示した。
以下はウォーシュ議長の記者会見での発言全文である。
FRB議長による冒頭声明
ウォーシュ:
皆さん、こんにちは。本日午前、FOMCはFRBの二重の使命を支えるため、フェデラルファンド金利の目標レンジを3.75%から4%に維持することを決定した。
現在、経済活動は力強いペースで拡大しているが、不確実性は依然として存在し、その一部は地政学的な情勢の展開に由来する。国内支出は底堅く、生産性の伸びは力強く、設備投資は堅調だ。雇用の伸びは労働力の規模と歩調を合わせ、失業率は大きく変わっていないが、インフレは依然として高水準にある。
委員会は、より多くの情報を蓄積することが適切な政策スタンスの確定に役立ち、インフレを時機を得て2%目標に戻すことを確実にすると考えている。委員会は物価安定の約束を果たす。
ウォーシュ:
各政策会合で、私と同僚たちは「窓の外を眺める」ことで経済情勢を評価する。私たちはこれを「interrogating reality(現実を問いただす)」と呼び、真の状況を見極める。この作業は時間が経っても容易にはなっていない。
ウォーシュ:
私たちは具体的に何を観察したのか。
経済成長について、今年上半期のGDP成長率は従来推計の1.8%から2.4%へ上方修正された。第3四半期の成長はさらに力強く見える。消費者支出は健全で、伸び率は3%を超える可能性がある。設備投資と関連投資の伸びは2桁近くに達する可能性がある。設備投資のGDP比は歴史的な高水準にある。ハイテク投資がこの加速を牽引しているが、他の分野も拡大の兆しを見せており、こうした傾向は引き続き注視する価値がある。
雇用について、失業率は1年前を下回り、賃金の伸びは昨年同期を明確に上回っている。失業保険申請件数の4週間移動平均は数十年来の最低水準が続いている。
ウォーシュ:
したがって、FRBの二重の使命のうち雇用面については、現在の状況はかなり前向きだ。
しかし、米国民は依然としてインフレの重圧にさらされている。インフレが委員会の目標を上回る状態はすでに約6年続いている。インフレを引き下げることが私たちの責務だ。これこそが、FOMCが過去2日間の議論で主に物価安定という使命に焦点を当てた理由である。
ウォーシュ:
9月に政策行動を取って以来、私たちは金融・信用情勢にいくつかの変化が見え始めている。一部の企業や家計にとっては状況が引き締まりつつあり、これは私たちの予想とほぼ一致している。市場参加者は資本配分においてより慎重になっている。
全体としての金融情勢は引き締まりに向かっているものの、私はそれを「逼迫」と位置づけるつもりも、またそうすることもできない。しかし、全体として見れば、こうした変化はより長く持続的な経済成長と物価安定の実現に向けた方向に進んでいる。
ウォーシュ:
過去2日間の会合で、委員会は今回の会合の間隔期間における経済・金融情勢の変化





