






Metaの950億ドル資金調達案を深掘り:資本運営の裏にある株主利益の駆け引き


概要
Metaが2026年10月26日に公表した価格設定済みの資金調達計画は3つの部分から構成され、総額は最大約950億ドルに達するが、この3つの部分の現金到着時期は最大で1年以上異なり、うち最大規模の部分に至っては契約すらまだ締結されていない。
価格設定が完了した2項目の合計は約375億ドル。一つは125億ドルの6.50% Aシリーズ強制転換優先株式で、2億5,000万口の預託株式、1口あたり50ドルで発行され、資金は10月29日の決済時に到着する。もう一つは250億ドルのA種普通株式で、発行価格は1株625ドル、合計4,000万株だが、フォワードセール契約の構造を採用しており、Metaは当初の売出しでは一切の資金を受け取らず、自ら指定する決済日まで待って約249億ドルを入手する。遅くとも2027年11月19日までとなる。
第三の部分は最大600億ドルのC種株式の市場価格による増発計画で、早くとも2027年第1四半期に開始される見込みであり、かつC種株式の取引開始後であることが必要となる。この計画についてはまだいかなる契約も締結されておらず、時期、規模、条件はいずれも未確定であり、価格設定の公告でもまったく言及されていない。
したがって950億ドルという見出しの数字のうち、2026年10月に実際に到着するのは約125億ドル、約13%にとどまる。一方Metaは2026年第3四半期だけで設備投資が349.1億ドルに達し、同期の営業活動によるキャッシュフロー327.86億ドルを初めて上回った。本稿では文書の原文に沿って3つの手法の条件、現金の到着ペース、各希薄化経路を分解する。
核心ポイント
3つの部分の現金到着時期はまったく異なる。 優先株式の約125億ドルは10月29日の決済で到着し、フォワードセールの約249億ドルは遅くとも2027年11月19日までに到着、600億ドルのATMにはまだ契約がない。
強制転換優先株式の配当率は6.50%。 1株1,000ドルの清算優先権に基づき、2027年2月15日から2029年8月15日まで四半期ごとに支払われ、現金、A種普通株式、または両者の組み合わせで支払うことができる。
転換株数は固定値ではなく一定の範囲である。 優先株式1株はA種普通株式1.3620株から1.6000株に転換され、2029年の転換前20取引日の出来高加重平均価格によって決まる。
希薄化の程度は株価と逆相関する。 契約条件に基づく推算では、株価が625ドルを下回る場合は最高転換率が適用され発行株数が最も多くなり、約734.21ドルを上回る場合は最低転換率が適用され発行株数が最も少なくなる。
価格設定済み部分の希薄化は約2.2%から2.7%。 9月30日時点の25億5,600万株を基数として計算し、超過配分選択権が全額行使された場合を含む。
第3四半期の設備投資が初めて営業キャッシュフローを上回った。 349.1億ドル対327.86億ドルで、フリーキャッシュフローはマイナス21.2億ドル、前年同期はプラス約106億ドルであった。
NVIDIA、AMD、Broadcomの引受意向は拘束力を持たない。 3社合計で最大50億ドルのA種株式を引き受ける意向を示したが、他の投資家と同じ条件であり、多く買うことも少なく買うことも、まったく買わないこともあり得る。
3つの資金調達手法とは何か
3つの手法は法的性質、資金到着時期、希薄化の仕組みがそれぞれ異なり、混ぜて見ると誤った結論に至る。

強制転換優先株式
この項目は2億5,000万口の預託株式を発行し、1口あたり50ドルで価格設定され、各口は6.50% Aシリーズ強制転換優先株式1株の20分の1の権益を表し、当該優先株式の清算優先権は1株1,000ドルである。引受会社には別途30日間の超過配分選択権があり、最大3,750万口の預託株式を追加購入できる。純調達額は約125億ドル、選択権が全額行使された場合は約143億ドルとなる見込み。
配当率は年率6.50%で、1株1,000ドルの清算優先権に基づき、2027年2月15日から毎年2月15日、5月15日、8月15日、11月15日に支払われ、2029年8月15日まで続く。取締役会の宣言を経て支払われる。配当は現金、A種普通株式、または両者の組み合わせで支払うことができ、いくつかの制限に服する。
強制転換日は2029年8月15日前後と見込まれる。優先株式1株はA種普通株式1.3620株から1.6000株に転換され、預託株式1口あたり0.0681株から0.0800株に相当する。具体的な転換率は2029年8月15日前の第21予定取引日から起算する20取引日以内のA種株式の出来高加重平均価格によって決まる。当該優先株式はコードMETAMでナスダック・グローバル・セレクト・マーケットへの上場を申請しており、現時点で公開取引市場はない。
文書はさらに、C種普通株式の発行かつその他の条件が満たされた後、転換対象がC種株式に変更される可能性があり、同じ最低・最高転換率の範囲が適用されると説明している。
フォワードセール契約に基づくA種普通株式
この項目の規模は価格設定時に225億ドルから250億ドルに引き上げられ、発行価格は1株625ドルで、4,000万株のA種普通株式に相当する。引受会社の30日間の選択権が全額行使され追加フォワード契約が締結された場合は4,600万株となる。超過配分選択権の上限は37.5億ドルのA種株式の追加である。
鍵となるのはその構造である。フォワード購入者はMorgan Stanley Capital Services LLCとGoldman Sachs & Co.で、当初のフォワード価格は1株あたり約622.92ドル。Metaはフォワード購入者による当初の売出しから資金を得ることは想定していない。むしろ自ら指定する1つまたは複数の決済日に資金を得る。時期は遅くとも2027年11月19日までで、その時点で約249億ドル(費用控除前)を得る見込みであり、選択権が全額行使された場合は約287億ドルとなる。
この構造の意味は次のとおりである。株式の経済的影響は価格設定日にすでに市場を通じて確定しているが、会社の現金流入と株式の正式発行はいずれも将来の会社が選択する時点まで先送りされる。文書は同時に、C種普通株式の発行かつその他の条件が満たされた後、これらの契約は同時に2つの株式種類に関わることになり、特定の状況下ではMetaが全額をC種株式で決済できると説明している。
C種株式の市場価格による増発計画
これは3項目の中で規模が最大かつ最も不確実な項目で、上限は600億ドル、対象は議決権のないC種株式である。
この計画は早くとも2027年第1四半期に開始される見込みであり、C種株式の取引開始後でなければならない。本稿の確認日時点でまだいかなる契約も締結されておらず、時期、規模、条件はいずれも未確定である。特に指摘すべきは、10月26日の価格設定公告ではこの計画にまったく言及されておらず、同期に開示された資金調達フレームワークに由来するものであって、価格設定済み文書ではないことである。
この計画には依存関係の連鎖も存在する。サイト内で以前整理したMeta C種株式と議決権の説明によれば、2027年1月19日は定款変更案のデラウェア州における発効予定日であり、株式分割の完了やC種株式の取引開始日ではない。株式配当の基準日と支払日はまだ公表されておらず、C種株式のコードと上場日も公表されていない。ATM計画の開始時点はC種株式の取引開始に依存するが、後者自体に確定した日付がない。
また記録に値するのは、あの記事が10月22日に公開された時点で、財務責任者が公表できる具体的な資金調達計画はないと述べていたことである。5日後に公表されたこのフレームワークは意向規模を示したが、「C種株式による資金調達を行うか、いつ行うか、どれだけ発行するか」という3つの問いは、契約締結前には依然として答えがない。
資金はいつ到着するのか
3項目の到着時期を時間軸に並べれば、見出しの数字と実際の資金の差が見えてくる。
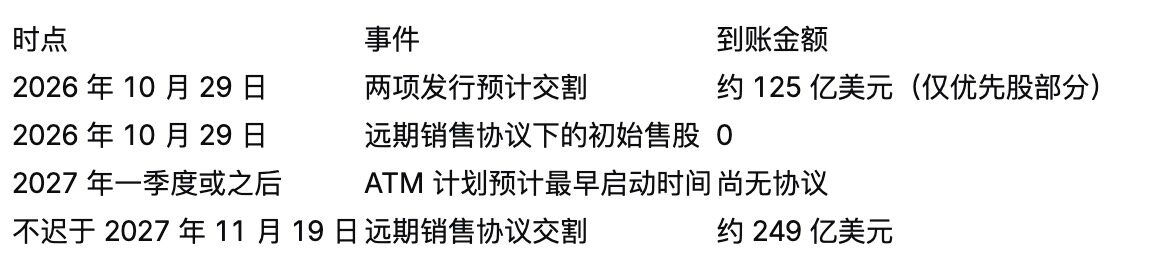
このペースに従えば、950億ドルという数字が2026年10月に対応する実際の現金は約125億ドル、約13%である。価格設定済みの375億ドルがすべて到着したとしても、2027年11月以前のどこかの時点まで待たなければならない。
2つの発行はいずれも10月29日に決済される見込みであり、互いに相手の完了を条件としない。引受団はMorgan StanleyとGoldman Sachsを共同主幹事とし、共同幹事にはAllen & Company、BDT & MSD、Centerview Partners、Jefferies、Lazard、The Raine Groupが名を連ねる。調達資金の用途は一般的な会社用途であり、フォワードセール契約の将来の決済による収入も同様に一般的な会社用途に用いられる。
NVIDIA、AMD、Broadcomは他の投資家と同じ条件で最大合計50億ドルのA種株式を引き受ける意向を示したが、この意向は拘束力を持たず、3社はより多く、より少なく、またはまったく引き受けない可能性がある。この取り決めは別途注記する価値がある。なぜならこの3社は同時にMetaのAIインフラの主要サプライヤーでもあるからだ。
希薄化はどれくらいになるのか
S-1補充文書の開示によれば、2026年9月30日時点でMetaは22億1,400万株のA種普通株式と3億4,200万株のB種普通株式が発行済みで、合計25億5,600万株である。これに含まれないものとして、制限付き株式単位またはオプションに拘束される1億5,400万株のA種株式、および株式報酬計画の下で留保された4億4,500万株がある。
25億5,600万株を基数として、各希薄化経路の試算は以下のとおりである。以下の百分比は本稿が公開条件に基づいて行った計算であり、文書が示した数字ではない。
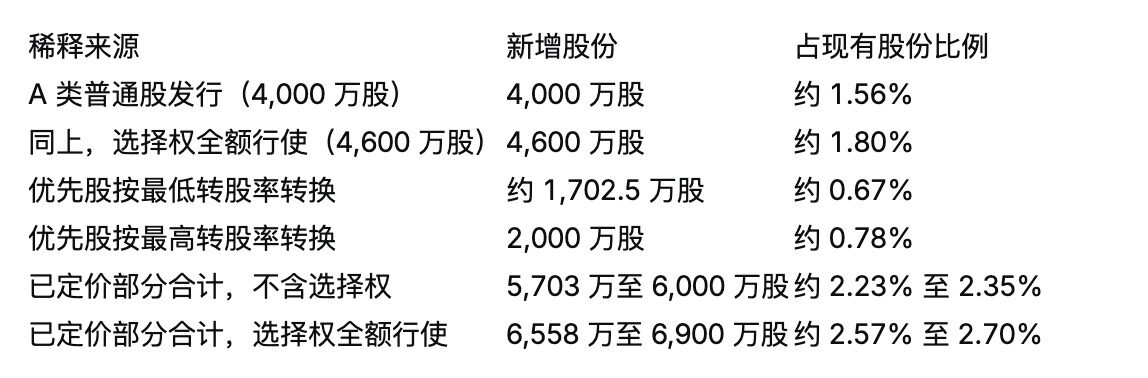
600億ドルのATM計画は正確に試算できない。発行価格と時期がいずれも未確定だからである。あくまで規模感の目安として、今回の発行価格625ドルで計算すれば、600億ドルは約9,600万株に相当し、現有株式の約3.76%となる。すなわち、いまだ契約されていない計画の潜在的希薄化幅が、価格設定済みの375億ドルの全手法の合計を上回るのである。3項目すべてが実現した場合の合計は約6.0%から6.5%となるが、この数字は多くの未確定条件に依存しており、予測として扱うべきではない。
見落とされがちな仕組み:希薄化は株価と逆相関する
強制転換優先株式の転換率は固定値ではなく範囲である。これは最終的にどれだけの株式が発行されるかが2029年の株価によって決まることを意味し、しかもその方向は直感に反する。
清算優先権と転換率の範囲から2つの重要な価格を推算できる。最高転換率1.6000に対応する価格は1,000ドルを1.6000で割ったもので、すなわち625.00ドルであり、ちょうど今回のA種普通株式の発行価格に等しい。最低転換率1.3620に対応する価格は1,000ドルを1.3620で割ったもので、約734.21ドルであり、625ドルより約17.5%高い。この2つの数字は条件から推算されたものであり、価格設定公告には直接記載されていない。
これにより3つの状況が導かれる。株価が2029年の転換時に625.00ドルを下回る場合、最高転換率1.6000が適用され、発行株数が最も多くなり、保有者が株価下落を完全に負担する。株価が625.00ドルと約734.21ドルの間にある場合、転換率は変動し、保有者が得る転換価値は相対的に固定される。株価が約734.21ドルを上回る場合、最低転換率1.3620が適用され、発行株数が最も少なくなり、保有者はその閾値を超える上昇分にのみ参加する。
既存株主にとって、この構造の意味は次のとおりである。希薄化が最も深刻な状況が、ちょうど株価パフォーマンスが最も悪い時に現れる。これは普通株式の増発とは本質的に異なり、後者は発行時点で株数がすでに確定している。
もう一つ副次的な希薄化要因がある。優先株式の配当はA種普通株式で支払うことができ、会社が株式での支払いを選択した場合、年率6.50%の配当が追加的に株数を増やす。125億ドルの規模で計算すると、6.50%は年間約8.1億ドルに相当し、2027年2月から2029年8月までの11四半期にわたる。実際に株式で支払うかどうか、またどれだけ支払うかは、その時点の取締役会の決定による。
なぜ今資金調達するのか:設備投資とキャッシュフロー
資金調達規模は支出規模の隣に置いてこそ意味を持つ。
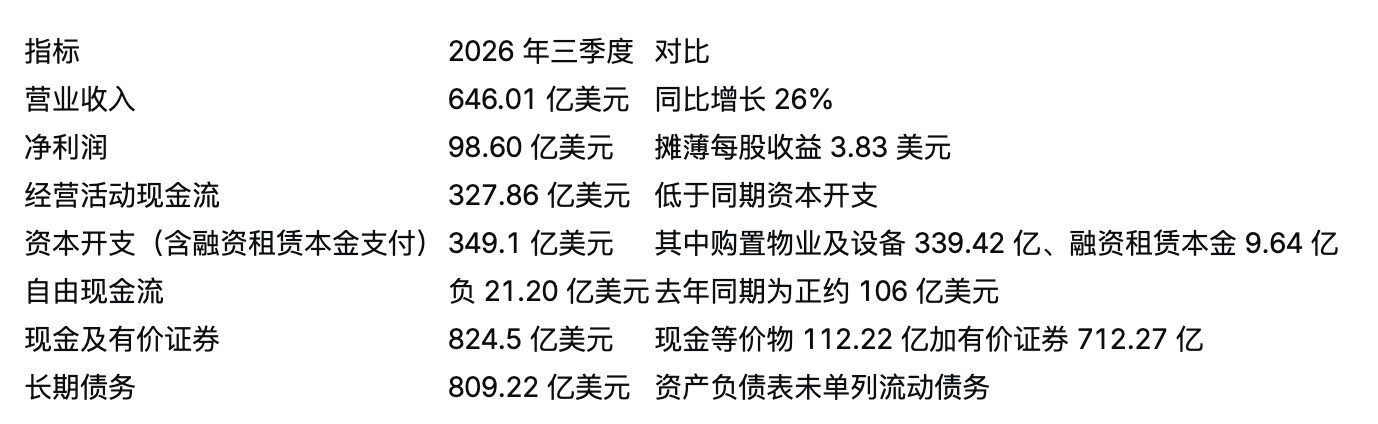
第3四半期は設備投資が初めて同期の営業活動によるキャッシュフローを上回り





