






Anthropic S-1目論見書の詳細分析:売上高の急増、巨額損失、AI計算コストの実相


概要
Anthropic は 2026 年 10 月 26 日、米国証券取引委員会に S-1 登録届出書を公開提出し、ナスダック・グローバル・セレクト・マーケットにティッカーシンボル ANT で上場する予定である。発行株式数と価格帯はいずれも未定である。
提出書類で開示された 2026 年上半期の純損失は 807.48 億ドルで、同期間の営業収益は 162.86 億ドルであった。損失は営業収益の約 5 倍に達する。この比率は異常に見えるが、内訳を分解すれば理由は明快である。営業損失はわずか 6.93 億ドルであり、純損失のうち 723.88 億ドルは転換可能手形、デリバティブ負債および SAFE の公正価値変動によるもので、非現金項目に属する。同期間の営業活動によるキャッシュフローはプラス 39.29 億ドルで、前年同期はマイナス 15.13 億ドルであった。
言い換えれば、この会社は上半期において営業面ではほぼ損益分岐点に近く、キャッシュ面では純流入であり、巨額の純損失は主として経営とは無関係な事象、すなわち会社の評価額上昇が初期の転換可能商品の負債帳簿価額を押し上げたことを記録したものである。
本当に注目すべきリスクは純損失という数字ではなく、算力調達コミットメントと現金準備の対比、そして見落とされがちな細部にある。公開版 S-1 において調達コミットメントの合計金額欄は空白であり、メディアが広く引用する総額はこの表に由来するものではない。本稿では提出書類の原文に沿って項目ごとに分解する。
核心要点
純損失 807.48 億ドルのうち、723.88 億ドルは非現金の公正価値変動によるものである。 提出書類はこれを未償還の転換可能約束手形の公正価値上昇に帰因させている。
営業損失はわずか 6.93 億ドルで、前年同期の 21.35 億ドルから縮小した。 2026 年第 2 四半期の営業利益はプラスに転じ、9.74 億ドルとなり、提出書類に記載された 6 四半期のうち最初のプラス値となった。
営業活動によるキャッシュフローはプラス 39.29 億ドル。 前年同期はマイナス 15.13 億ドル、2025 年通年はマイナス 26.37 億ドルであった。
上半期の売上高は 162.86 億ドルで、前年同期の 11.63 億ドルの 14 倍。 第 2 四半期単独の 115.55 億ドルは、2023 年から 2025 年までの 3 年合計の約 50.1 億ドルを上回る。
算力およびインフラ支出の売上高比率は 201% から 55% に低下した。 絶対額は 23.34 億ドルから 89.45 億ドルに増加したが、伸び率は売上高の伸び率を下回っている。
公開版 S-1 の調達コミットメント合計金額は空白である。 市場で流布している約 6,370 億ドルは第三者が個別契約を合算したものであり、提出書類が示した合計値ではない。
顧客集中度は開示されているが、単一顧客で 10% を超えるものはない。 2026 年 9 月 30 日までの 9 か月間で、上位 5 顧客は売上高の約 25% を占めた。
公開提出で確認されたこと
公開提出は従来の非公開提出と比べ、最大の変化は財務諸表がメディアの伝聞から行ごとに照合可能な原本ファイルになったことである。
確認された事項には、上場地がナスダック・グローバル・セレクト・マーケットであること、ティッカーシンボルが ANT であること、発行主体が Anthropic, PBC であること、ゴールドマン・サックスとモルガン・スタンレーが目論見書の連絡先証券会社であることが含まれる。登録届出書はまだ発効しておらず、発効前に証券を売却することはできない。
依然として未確定な事項には、発行株式数、価格帯、調達総額、会社が売却する株式と株主が売却する株式の比率、および発効日が含まれる。
これに先立ち、サイト内記事ではロイターによる非公開版書類の報道に基づいて算力建設コミットメントとサプライヤー格局を整理したことがあり、当時引用したのは 2025 年通年データ、すなわち売上高約 45.85 億ドル、営業損失約 80.60 億ドル、純損失約 419.65 億ドルであった。公開版書類はこれらの桁数を裏付け、さらに 2026 年上半期のデータを補完したが、上半期の推移は 2025 年通年とはかなり異なっている。
5 年間の収入と損失の軌跡
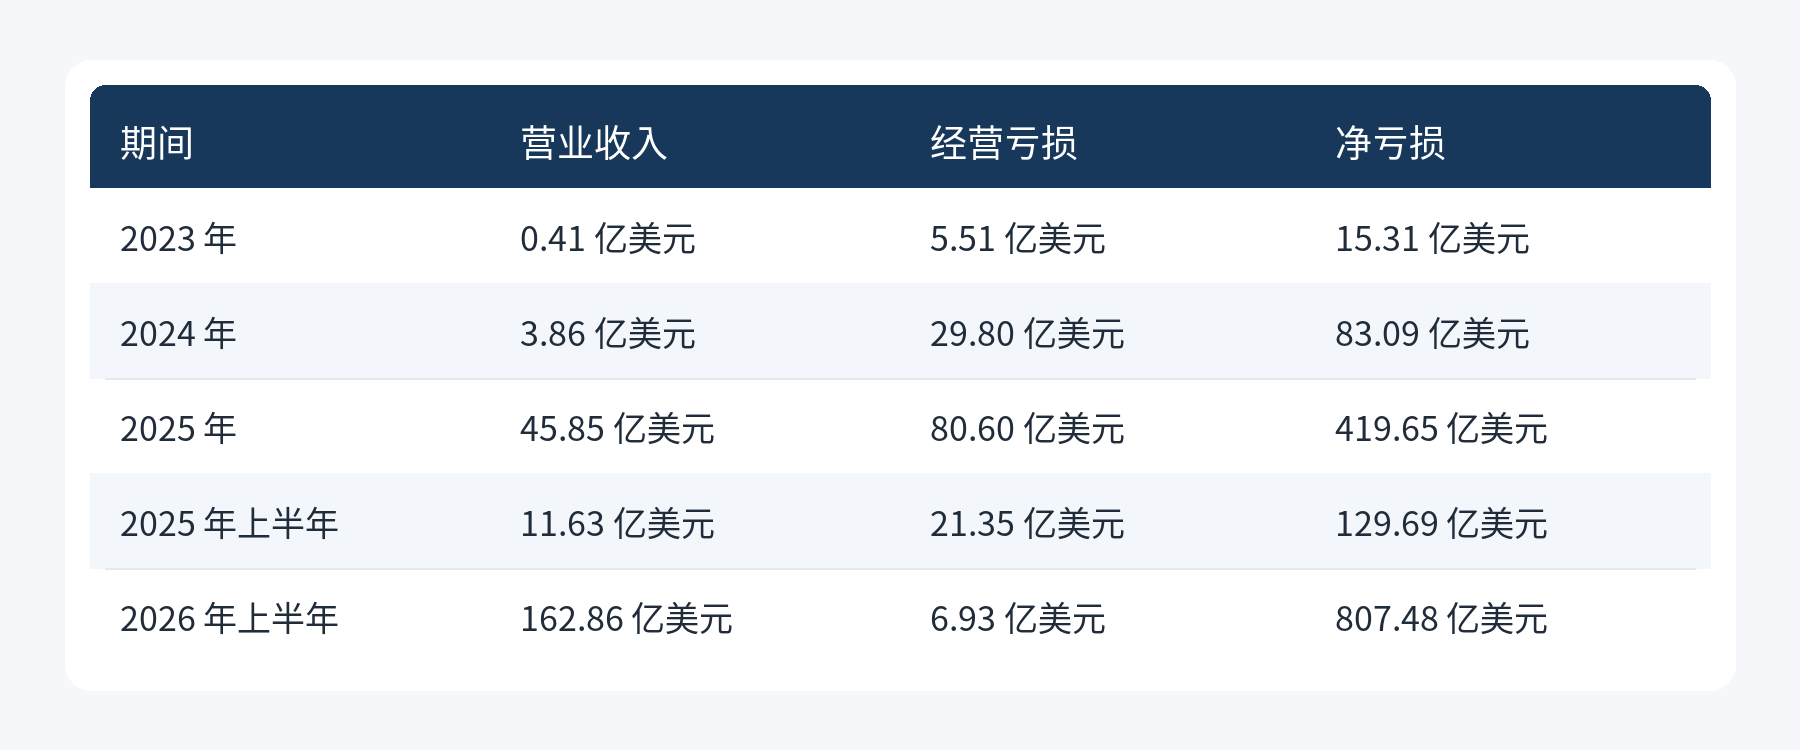
この表には本稿で説明すべきすべての矛盾が含まれている。売上高は 2023 年の 0.41 億ドルから 2026 年上半期の 162.86 億ドルへ増加し、営業損失は 2025 年に 80.60 億ドルのピークに達した後、2026 年上半期には 6.93 億ドルに縮小したが、純損失は同時に 807.48 億ドルへ拡大した。経営指標は改善し、純損失は悪化しており、両者は異なる要因によって駆動されている。
収入と顧客構造
上半期の 162.86 億ドルの売上高のうち、使用量課金部分は約 131 億ドルで 80% を占め、サブスクリプション部分は約 32 億ドルで 20% を占めた。2024 年のこの比率は 75% 対 25%、2025 年は 83% 対 17% であった。
四半期別に見ると成長はさらに急峻である。2025 年の 4 四半期の売上高はそれぞれ 3.76 億ドル、7.87 億ドル、13.82 億ドル、20.40 億ドルで、2026 年第 1 四半期は 47.31 億ドル、第 2 四半期は 115.55 億ドルであった。第 2 四半期の前年同期比は約 1,368% 増加し、同期間の算力およびインフラ支出の増加は約 300% であった。
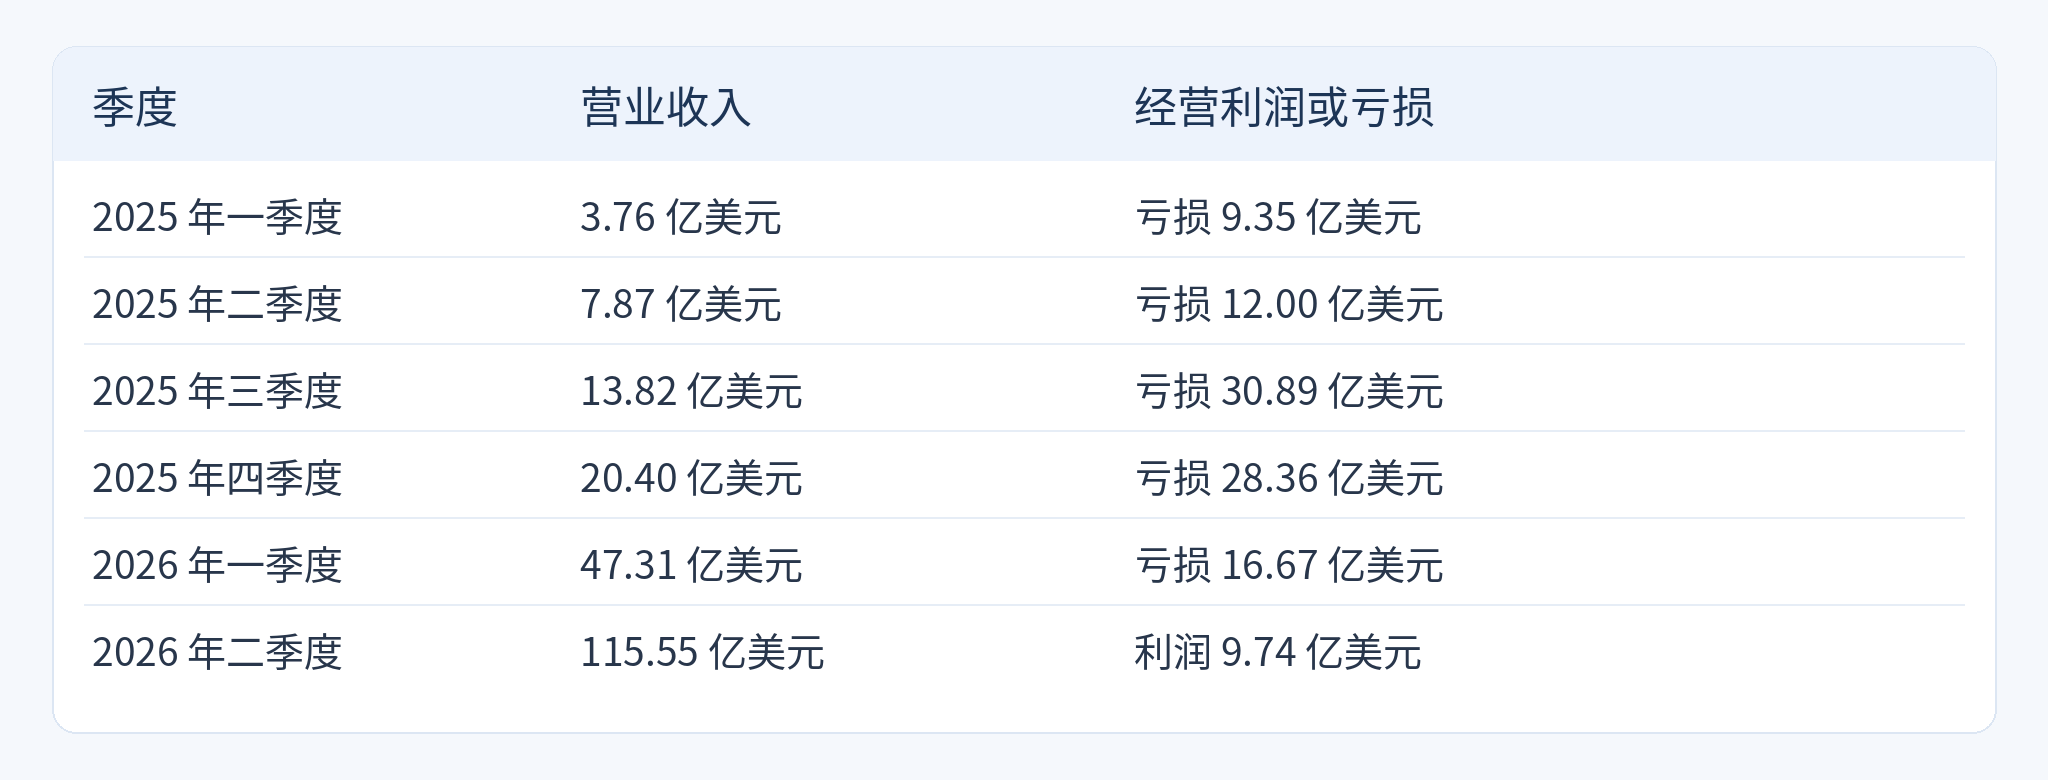
第 2 四半期の営業利益のプラス転換は、この書類の中で 807 億ドルという数字に最も覆い隠されやすい情報である。
顧客構造
2026 年 9 月 30 日までの直近 12 か月間で、10 万ドル以上の売上高を貢献した顧客は 11,900 社超で、1 年前は 950 社超であった。100 万ドル以上を貢献した顧客は 1,900 社超、1,000 万ドル以上を貢献した顧客は約 250 社であった。同期間の純収益維持率は約 900% であった。
集中度については、2026 年 9 月 30 日までの 9 か月間で、上位 5 顧客が売上高の約 25% を占め、単一顧客で 10% を超えるものはなかった。書類のリスク要因摘要は同時に「当社の売上高と売掛金の相当部分は限られた数の顧客と流通チャネルによって駆動されている」と注意を促しているが、より細かい百分比は示していない。
流通チャネル自体も構造的な依存である。書類は Claude がアマゾンウェブサービス、Google Cloud、Microsoft Azure を通じてアクセスを提供し、共同マーケティングモデルを採用し、各クラウドサービス事業者に費用を支払っていると説明している。これら 3 社は同時に後述の算力コミットメントの主要な取引相手でもある。
請求先住所に基づくと、上半期の国際売上高は約 45.23 億ドルで、約 28% を占めた。
3 つの異なる「損失」がそれぞれ何を説明するか
同じ会社が同一期間において 3 つの方向の異なる「損失」数字を持ちうる。これは矛盾ではなく、3 つの指標が 3 つの異なる問いに答えているのである。
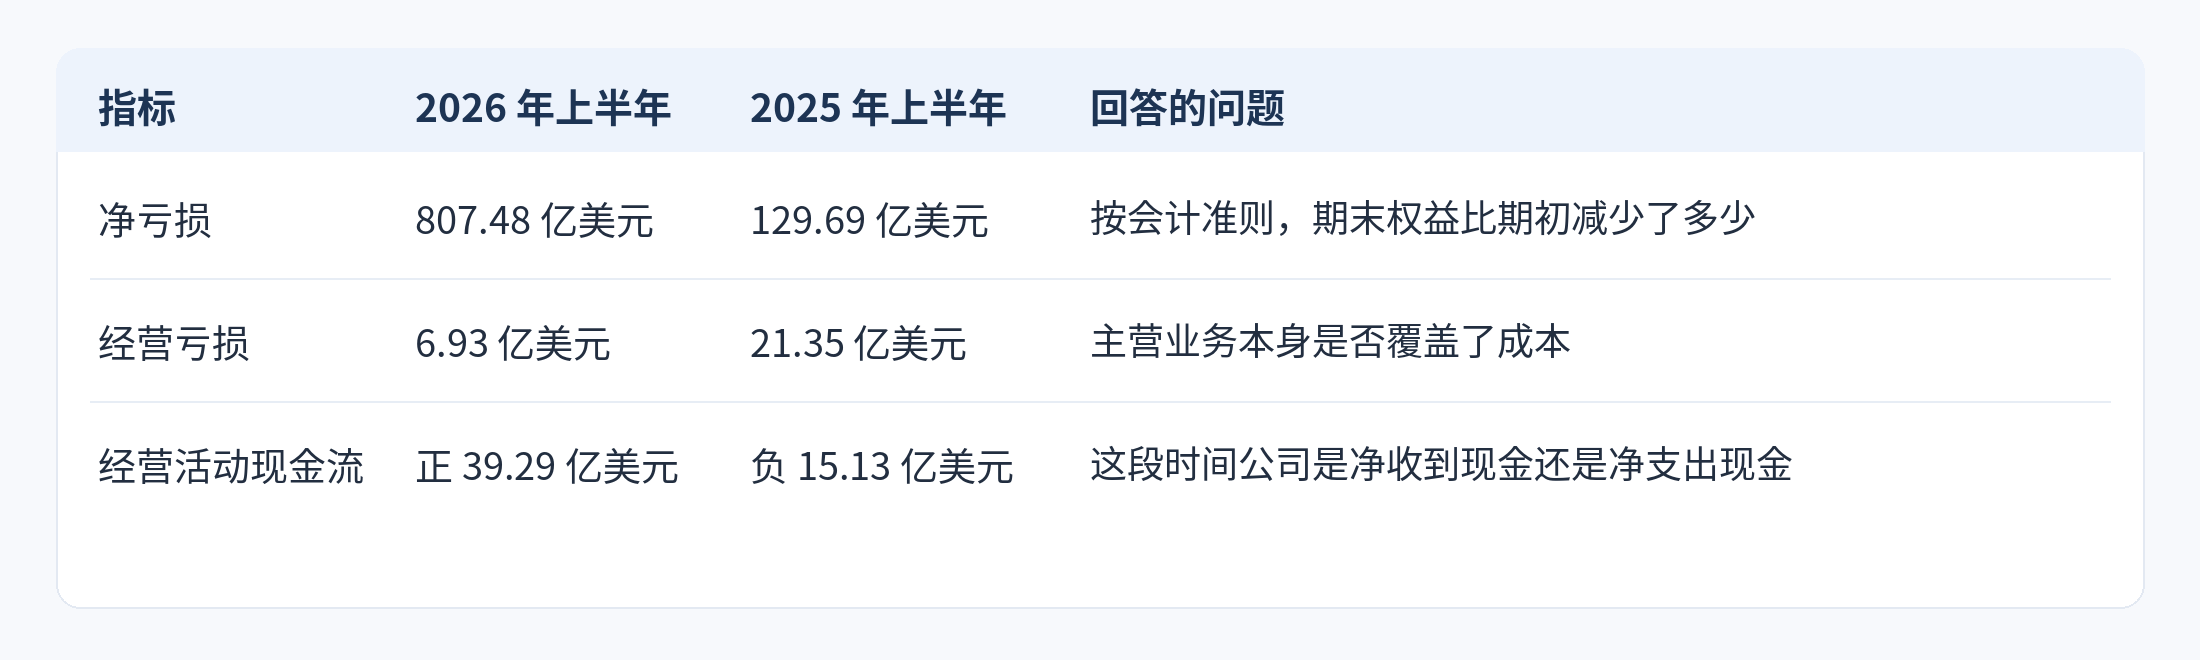
営業損失から純損失へのブリッジは項目ごとに照合できる。営業損失 6.93 億ドルに利息収入 11.11 億ドルを加え、転換可能手形、デリバティブ負債および SAFE の公正価値変動 723.88 億ドルを差し引き、さらにその他の支出純額 87.57 億ドルと所得税 0.21 億ドルを差し引くと、純損失 807.48 億ドルが得られる。
ここでの鍵は 723.88 億ドルの項目である。転換可能手形、デリバティブ負債および SAFE は公正価値で測定され、会社の評価額が上昇すると、これらの商品が将来転換できる持分の価値が上昇し、対応する負債の帳簿価額も上昇し、差額が当期損失に計上される。書類はこの変動を未償還の転換可能約束手形の公正価値上昇に明確に帰因させている。
したがってこの損失の経済的意味は通常の意味での損失とは逆である。それは会社価値の上昇の会計処理結果であり、上昇した価値は初期投資家に帰属する。この種の損失は現金を消費せず、IPO 時に関連商品が普通株に転換された後は通常再発しない。過去データもそれが評価額とともに拡大する特徴を裏付けている。この項目は 2023 年の 10.45 億ドルから 2024 年の 54.34 億ドル、2025 年の 343.08 億ドル、さらに 2026 年上半期の 723.88 億ドルへ増加した。
キャッシュフロー面では、上半期の営業活動による純流入は 39.29 億ドル、有形固定資産および設備の取得支出は 4.82 億ドルで、両者を差し引くと約 34.47 億ドルのフリーキャッシュフローが得られる。なお、報道によれば会社は営業キャッシュフローのプラス転換の一部を支払時点の要因に帰因させているため、単一半年のキャッシュフローを直接年率換算すべきではない。
2026 年 6 月 30 日時点で、現金および現金同等物は 1,124 億ドル、短期投資は 193 億ドルで、合計 1,316.51 億ドルであった。上半期の財務活動による純流入は約 1,108 億ドルで、主に償還可能転換優先株式によるものであった。
さらに上記 3 指標には含まれないが将来の財務諸表に影響するデータがある。上半期の人件費は 31.52 億ドルで、うち約 22 億ドルの株式報酬費用を含み、6 月 30 日時点で未確認の制限付き株式単位費用は 266 億ドルであった。この費用は将来期間に順次損益計算書に計上され、同様に現金を消費しないが、将来の GAAP 利益に影響する。
会社は同時に非 GAAP の調整後営業利益も開示しており、上半期はプラス 16.18 億ドルで、調整項目には株式報酬、非現金慈善寄付、Bartz 事件和解が含まれる。非 GAAP 指標は会社が独自に定義するものであり、同業他社と直接比較することはできない。
算力調達コミットメント:各報道の総額が異なる理由
これは本稿で最も慎重に扱う必要がある節である。なぜなら最も広く流布している数字こそが提出書類が示したものではないからである。
公開版 S-1 のリスク要因には調達コミットメントとリース契約を記述した段落があり、原文の金額位置は空白である。合計コミットメント金額、2030 年 12 月 31 日までに発生すると見込まれる金額、今後 12 か月に満期となる金額の 3 か所がいずれも空白で、その大部分が算力およびインフラに関連し、残りの大部分の绝大多数が 2031 年から 2045 年の間に発生すると見込まれるとのみ説明している。同段落は読者を経営陣による討論と分析の「契約上の義務」章へ導いている。
したがって市場で流布しているいくつかの総額は、それぞれ出所を説明する必要がある。
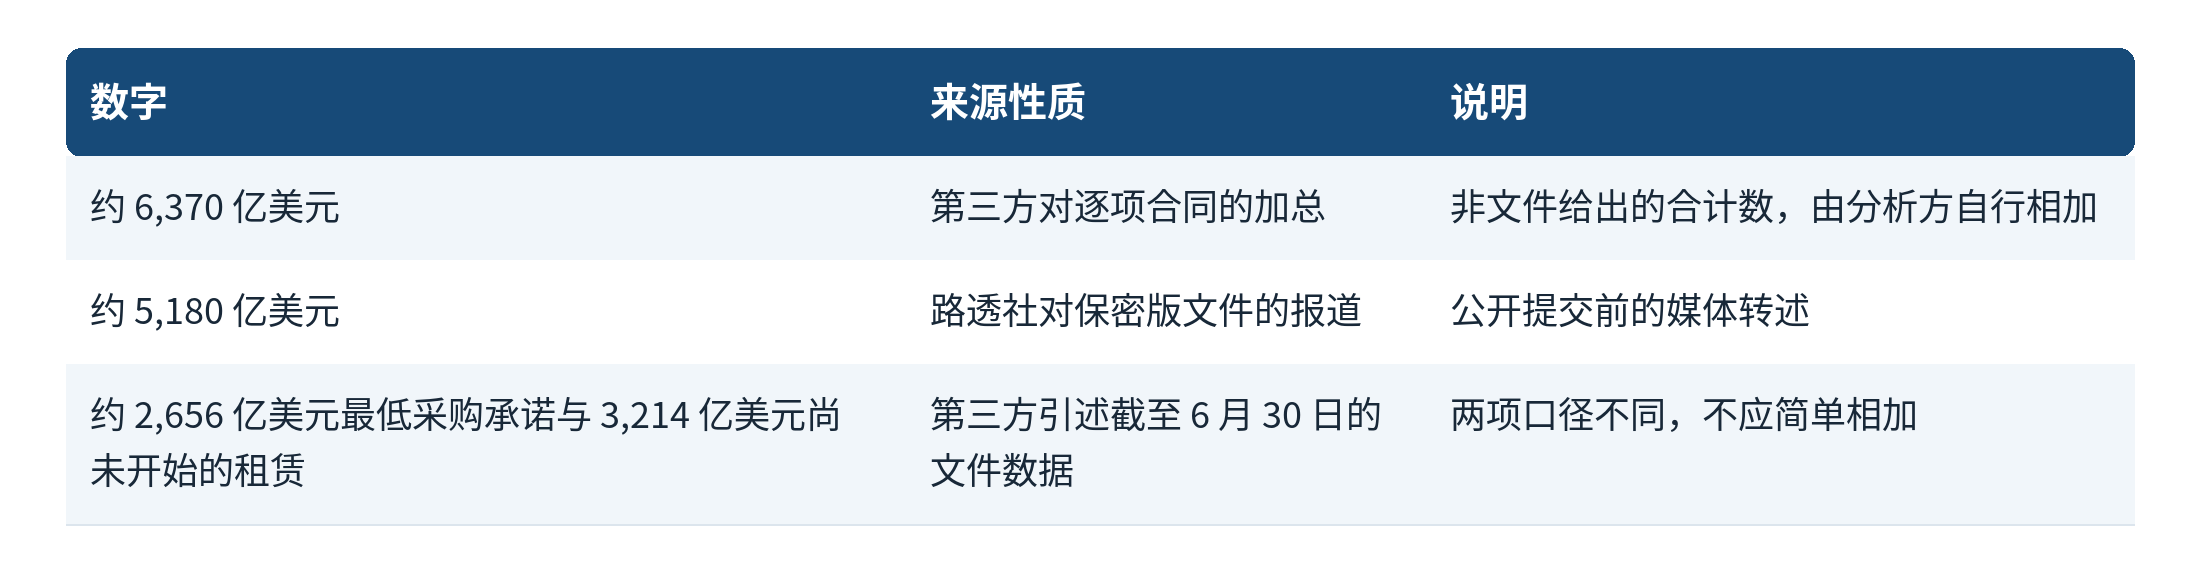
第三者が整理した個別契約金額には、Broadcom の TPU 設備リース約 1,612 億ドル(5 年期間の賃料、利息を含まず)、SpaceXAI の NVIDIA GPU 最高 1,205 億ドル(2029 年まで)、Google Cloud 最低約 1,145 億ドル(2026 年 4 月から 2033 年 7 月)、アマゾンウェブサービス最低 1,100 億ドル(2026 年 5 月から 2036 年 4 月)、Microsoft Azure 最低約 449 億ドル(2026 年 11 月から 2033 年 5 月)、Nscale 最高約 446 億ドル(2033 年まで)、Lambda 約 413 億ドル(2034 年まで)が含まれる。さらに固定金額が示されていない項目もあり、推定 1,250 億から 1,500 億ドルの追加 TPU 生産能力、および 200 億ドル超と見込まれる AMD システムが含まれる。
これらの金額の性質は一様ではない。Broadcom、Google、アマゾン、Microsoft の部分は最低支出または賃料義務に属し、合計約 4,310 億ドルである。SpaceXAI、Nscale、Lambda の部分は「最高」または納品ベースの課金と注記され、合計約





