






売上高が初めて100兆ウォンを突破、SKハイニックスが10%急騰


- 核心的見解:SKハイニックスの2026年度第3四半期売上高が初めて100兆ウォンを突破し、営業利益率は80%に迫り、メモリチップの供給不足局面が2030年まで続くと断言した。業界のバリュエーションロジックは、強い周期性から長期契約で固定された高い確実性へと転換しつつある。
- 重要ポイント:
- 第3四半期売上高は104.62兆ウォン(約783.2億ドル)で前年同期比320%超の増加。営業利益は83.33兆ウォンで前年同期比632.1%急増し、営業利益率は約80%に達した。
- 純利益は39.78兆ウォンで前年同期比216%増だが前四半期比58%減。主な要因はキオクシア投資収益の税務計上、為替損益、大規模な自己株式取得・消却などの非営業的要因である。
- 成長の二大エンジン:HBM4の出荷量は第4四半期にHBM3Eを逆転する見込み。従来型DRAMとNANDの平均価格は前四半期比でそれぞれ約20%と25%上昇し、利益の指数関数的な跳躍をけん引する最大の要因となった。
- 年間株主還元約100兆ウォンを発表。30兆ウォン超の現金配当(第3四半期は1株当たり2万ウォン、特別配当を含む)と60兆ウォン超の自己株式取得・消却を含み、同時にSolidigmの米国IPOを中止した。
- すでに14社の主要顧客と約5年間の長期契約を締結し、2027年から2028年の総生産能力の50%以上を確保。動的価格メカニズムも設け、周期変動を弱めている。
- 供給不足は2030年まで続くと予想され、需要はクラウド大手から主権国家や企業へと拡大し、フィジカルAIが後を継ぐ。来年は龍仁第1期の稼働開始により設備投資が大幅に増加する。
- リスク警告:メモリ価格の上昇と生産能力のサーバー傾斜により、PCやスマートフォンなどコンシューマーエレクトロニクス端末の需要はすでに抑制されている。
オリジナル | Odaily 星球日報(@OdailyChina)
著者|Azuma(@azuma_eth)
10月28日,世界のストレージ半導体大手SKハイニックスは,「衝撃的」とも言える2026会計年度第3四半期の財務報告を発表した。
AIインフラ構築の狂騒と高付加価値製品の供給不足という二重の追い風を受け,SKハイニックスの単四半期売上高は史上初めて100兆ウォンの大台を突破;営業利益はさらに爆発的に成長し,前年同期比632.1%急増;純利益は39.77兆ウォンを記録し,前年同期比215.7%の増加となった。
同時に,SKハイニックスは総額100兆ウォン規模の年間株主還元計画を打ち出しただけでなく,「世界のストレージ半導体の需給逼迫は2020年代後半を通じて続き,2030年まで持続する」と公言した。
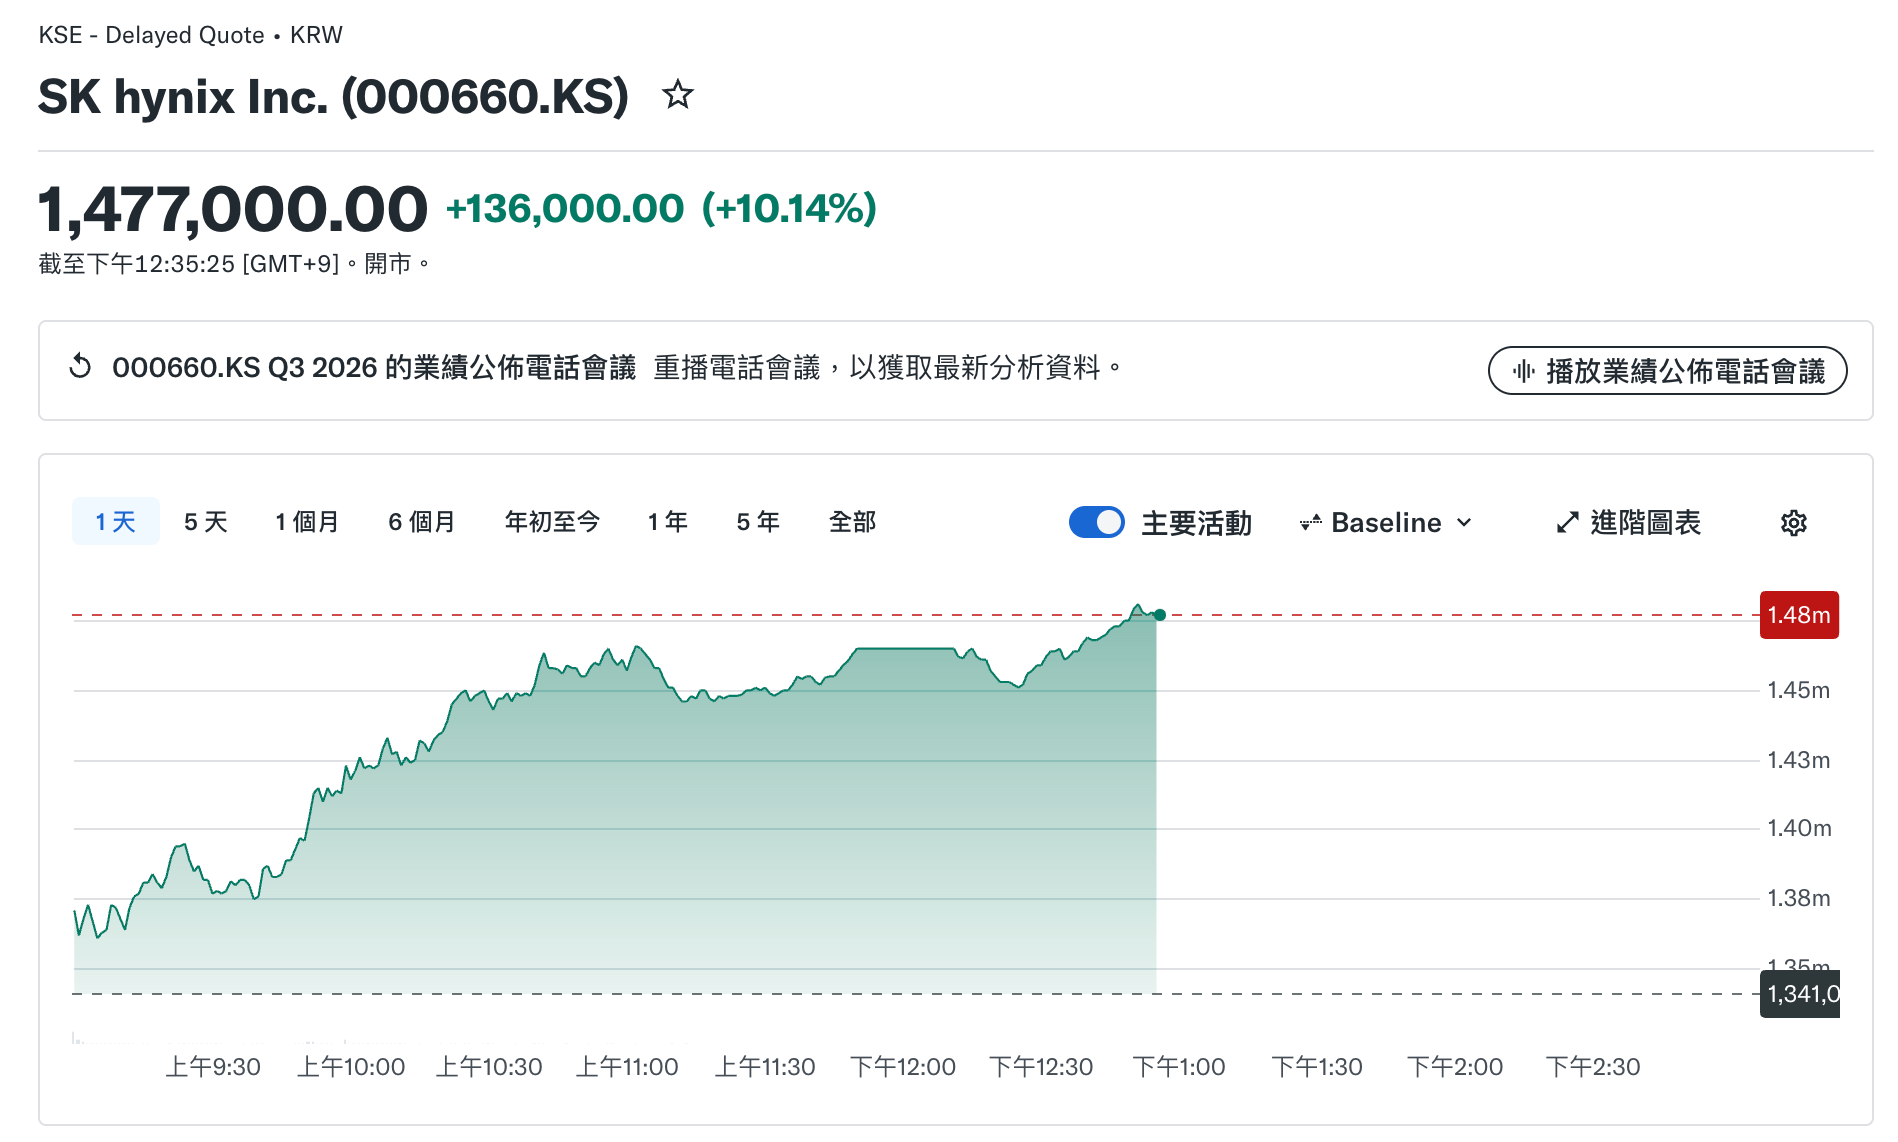
この好調な決算を受けて,SKハイニックスの株価は本日韓国市場で急騰し,アジア市場ひいては米国株の夜間取引におけるストレージ同業他社や上流の半導体装置セクター全体を押し上げた。韓国現地時間12:35時点で,SKハイニックスは1,477,000ウォンをつけ,日中10.14%の大幅高となっている。
衝撃のデータ:売上高が歴史的に100兆ウォン突破
決算によると,2026会計年度第3四半期(7月~9月)に,SKハイニックスは極めて驚異的な成績を収めた。
- 営業収益:104.62兆ウォン(約783.2億ドル)を計上し,前期比32%増,前年同期比320%超の急増。単四半期売上高として初めて100兆ウォンの壁を越え,市場予想の約98兆ウォンを大きく上回った。
- 営業利益:83.33兆ウォン(約623.8億ドル)に達し,前年同期比630%超の驚異的な急増で,市場予想(約76.7兆ウォン)を大幅に上回った。市場が最も驚愕したのはその収益の質 —— 単四半期の営業利益率は80%に迫り(前期比さらに4ポイント上昇),これはハイニックスが100ウォン分のチップを売るごとに,約80ウォンが直接営業利益に転化されることを意味する。この独占に近い価格決定力は,大多数の軽資産型ソフトウェア大手をも凌ぐものだ。
- 純利益:39.78兆ウォン(約297.8億ドル)を計上し,前年同期比216%増となったが,前期比では58%減少し,市場予想の60.73兆ウォンも下回った。
- キャッシュフロー:第3四半期末時点で,現金及び現金同等物は114.5兆ウォン(約857.2億ドル)に達し,前四半期末から26.5兆ウォン増加。借入額は2.8兆ウォン減少して15.8兆ウォンとなった。これにより,純キャッシュポジションは98.7兆ウォン(約783.9億ドル)に拡大し,簿価上の富裕度は歴史的なピークにある。
指摘すべきは,純利益指標が市場予想と約3分の1の乖離があるとはいえ,これは事業のファンダメンタルズが失速したのではなく,複数の非営業的要因が重なって生じた「会計上の目減り」である。一方で,同社は今年,日本企業キオクシア(Kioxia)への巨額投資收益を集中的に実現したことで,多額の税務引当金が発生した;他方で,為替変動損益や数十兆ウォンに達する自社株買い・消却の動きが,会計帳簿上で当期純利益に激しく相殺作用を及ぼした。
HBMだけではない,従来型ストレージの値上げこそ真の「利益増幅器」
これまで,SKハイニックスと言えば,真っ先に「エヌビディアの背後にいるHBM(高帯域幅メモリ)の覇者」という印象を持たれがちだったが,第3四半期に同社の売上高を100兆ウォンの大台へと押し上げたのは,実は「先端HBMの世代交代 + 従来型ストレージの全面値上げ」という二つのエンジンの共鳴だった。
ハイエンド路線では,HBMの支配力は依然として揺るぎない。M15X工場の生産能力が年末までにフル稼働するにつれ,より高いプレミアムが付くHBM4が全面的に出荷を拡大している。経営陣は明確なタイムテーブルを示している —— 今年第4四半期には,HBM4が出荷量と売上規模で正式にHBM3Eを逆転し,絶対的な主力となる。
しかし第3四半期に注目すべきは,むしろ従来型DRAMとNANDフラッシュの爆発的な伸びである。過去2年間,三大ストレージメーカー(ハイニックス,サムスン,マイクロン)がこぞって先端生産能力と設備投資をHBMへ傾けたことで,従来型ストレージの供給プールは知らず知らずのうちに枯渇した。AIデータセンターがサーバー用DDR5や大容量321層企業向けSSD(eSSD)を狂ったように買い漁る中で,従来型ストレージの需給天秤は完全に失衡した。
データによると,第3四半期のSKハイニックスのDRAMとNANDの平均価格は前期比でそれぞれ約20%と約25%急騰した。Counterpoint Researchはこれについて,HBMが高粗利の基調を築いたのは確かだが,規模の大きい従来型DRAMとNANDが短期間で急速に値上げしたことこそが,今四半期の利益が指数関数的に跳躍した最大の原動力だと分析している。
100兆ウォンの株主還元計画
業績発表と同時に,SKハイニックスは前例のない株主還元策を発表し,市場心理をさらに刺激した。
SKハイニックスは,2026会計年度に合計約100兆ウォン(約748.6億ドル)を株主に還元し,フリーキャッシュフロー(FCF)の50%以上を株主還元に充てるという約束を全面的に履行すると発表した。具体的な実行計画は大きく二つに分かれる:
- 現金配当:年間の現金配当総額は30兆ウォンを超える。うち第3四半期の単四半期配当は1株当たり20,000ウォン —— 特筆すべきは,これに1株当たり10,000ウォンの特別配当が含まれていることだ。SKハイニックスは,これは今年,日本企業キオクシア(Kioxia)への戦略投資によって実現した收益の大部分を,余すところなく広く株主に還元するためだと明言した。
- 自社株買い・消却:年間で60兆ウォンを超える自社株買い・消却を実施する計画。8月に発表し先週完了した40兆ウォンの自社株買いに加え,取締役会は今週水曜日,さらに20兆ウォンの追加自社株買い計画を承認した(うち約半分は消却に,残り半分は従業員の業績インセンティブとして確保)。
こうした一連の寛大な動きの背景には,実は巧妙な資本ゲームの思惑がある。本日の決算説明会で,SKハイニックスのクァク・ノジョンCEOは,現在の金融市場環境が芳しくないことを踏まえ,同社がNAND子会社Solidigmの米国IPO審議を中止することを決定したと自ら認めた。
これまで市場では,Solidigmの単独上場が親会社の株主権益を希薄化するのではないか,あるいは増産によってハイニックスのキャッシュフローを引き続き圧迫するのではないかと懸念されてきた。今や,経営陣は一方でIPOを断固として中止し,他方でキオクシアへの投資成果を余すところなく示し,大規模な自社株買い・消却に踏み切った。これは明らかに市場により前向きなシグナルを発信しようとしている —— 同社の現在のキャッシュフローは完全に自給自足が可能で,分離上場によって外部から「血を吸い上げる」必要はなく,株主の利益は依然として最優先されているのだと。
業界見通し:供給逼迫は2030年まで継続
なぜSKハイニックスはこのタイミングで100兆ウォンを一度に配当する大胆な策に出られるのか。その底力は,今後4年間の業界景気に対する絶対的な自信に由来するのかもしれない。
決算報告の中で,SKハイニックスは業界の中長期的な需給状況について明確な判断を示し,供給不足が2030年まで続くと予想している —— AI投資は少数のクラウド大手から主権国家や一般企業へと拡大しており,今後の市場需要は自動運転やエンボディドAIなど「フィジカルAI(Physical AI)」が引き継ぐ一方,供給側は依然として先端プロセス(例:1cプロセス)の極めて高い技術的ハードルと,長期にわたる半導体工場建設サイクルに制約されており,需給逼迫の構図は2030年まで続き,利益のピークはまだ遠いとしている。
こうした背景の下,SKハイニックスは現在,世界14社の主要顧客(主に北米の大手クラウド事業者CSP)と通常5年間の長期契約を締結しており,すでに確保した長期供給量は2027年と2028年の総生産能力の50%以上に相当し,かつ価格メカニズムにおいて市場動向を柔軟に反映できる動的な構造を十分に構築している。
このような深い長期契約の紐帯が,ストレージ業界のバリュエーションロジックを根本から書き換えつつある。従来,ストレージ半導体は典型的な強い周期性を持つコモディティと見なされてきた —— 価格の暴騰は往々にして無謀な増産を誘発し,下流が発注を削減すればすぐに価格競争の泥沼に陥るため,資本市場は業界の利益ピーク時にあえて低いバリュエーションを付けがちだった。しかし今,生産能力の過半をカバーするLTA(長期供給契約)と「相場連動」の動的価格メカニズムを通じて,SKハイニックスは事実上,もともと高変動の周期的な売買を,極めて高い確実性を備えた「準カスタム化」ビジネスへと固定化し,これによって「来年の業績は天井を打つのではないか」という市場の疑念に応えている。
同時に,長期契約の受注を握る底力は,そのまま新たな増産の号令へと転化した。SKハイニックスは,来年,龍仁第1期半導体工場(Fab)が本格稼働するにつれ,来年の設備投資(CapEx)とインフラ投資の規模は今年から大幅に増加すると明言している。これも本日の相場の連動効果を完璧に説明する —— ストレージ大手が自腹を切った増産計画によって,マイクロンやサムスンなど同業他社に景気サイクルを裏付けただけでなく,上流の半導体製造装置,エッチング・成膜,先端パッケージングのサプライチェーンを直接潤し,ひいては半導体ハードウェアセクター全体の共鳴を引き起こしたのだ。
とはいえ,このAIが牽引するストレージの狂宴の背後では,業界内の温度差もさらに広がっている。SKハイニックスは決算説明会で同時に,ストレージ価格の持続的な上昇と生産能力のサーバー向けへの高度な傾斜により,下流のPC・スマートフォンメーカーは明らかなコスト圧力に耐えており,従来型コンシューマーエレクトロニクスの最終需要はすでに抑圧され始めていると警告した。
<





