






Krakenの親会社と提携、Hyperliquidは米国市場進出まであとどれだけ近いのか?


- 核心的な見方:HyperliquidはKrakenの親会社であるPaywardと提携し、認可を受けた機関を通じてオンチェーン永久先物契約を米国市場に導入する計画だ。HYPE価格は80ドル台に回復したが、この方案は依然としてCFTCの規制承認が必要であり、正式ローンチにはまだ時間がかかる。
- 重要な要素:
- PaywardはHIP-3市場で初のCFTC規制を受けるデプロイヤーになる予定で、関連機能は現在テストネット段階にある。
- 役割分担は明確:Hyperliquidはパブリックチェーンおよびオンチェーンオーダーブックを提供し、Bitnomialは市場の創設と清算・決済を担当し、NinjaTraderは顧客アカウントを引き受ける。
- 米国の顧客はNinjaTraderで口座開設を完了し、二重のアクセス許可リストに登録されなければ、関連契約を取引できない。
- HIP-3*のテスト機能により、デプロイヤーはオンチェーンのアクセス許可リストを維持し、顧客審査結果とオンチェーンアクセス権限を対応させることができる。
- CFTCは10月5日に事前規則制定通知を発布し、意見募集は12月14日までで、まだ発効する新制度は形成されていない。
- 双方は確定したローンチ日および完全な契約リストを公表しておらず、事業の増分は製品選択、流動性、取引コストに依存する。
オリジナル | Odaily(@OdailyChina)
著者 | Asher(@Asher_0210)
Hyperliquidの米国市場進出が新たな進展を見せる中、HYPEは80ドル台に再び回復した。
昨日、Hyperliquidの共同創業者Jeffは、Krakenの親会社であるPaywardと提携し、Hyperliquidのインフラを基盤にオンチェーン・デリバティブの発展を推進するとともに、次世代の無期限先物市場を米国に導入する方針を表明し、喜びを示した。
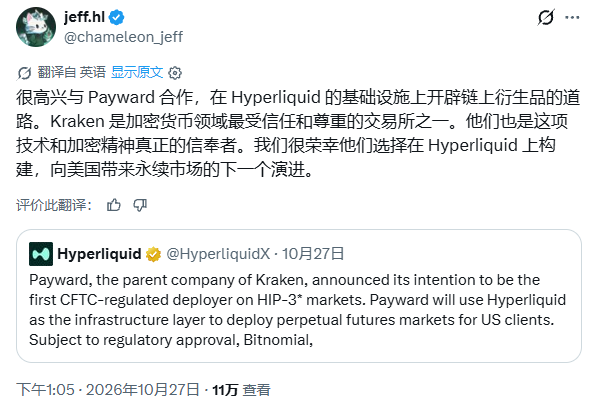
開示された計画によると、PaywardはHIP-3*市場において初の米国商品先物取引委員会(CFTC)規制下のデプロイヤーとなる予定だ。関連計画はなお規制当局の承認を必要とし、付随機能は現在テストネット段階にある。
本提携は、Hyperliquidに対しライセンスを保有する機関を通じて米国顧客にサービスを提供する道筋を提供する。各当事者の役割分担が徐々に明確になるにつれ、市場の関心はより具体的な問題へと移っている——米国顧客はどのように取引に参加するのか、この枠組みは正式ローンチまでどれほど近いのか?
Paywardが口座と清算を担い、Hyperliquidがオンチェーン取引を提供
Paywardは早くも9月16日に、Hyperliquidを活用して米国顧客にオンチェーン無期限先物を提供する計画を発表していた。提案された取り決めによれば、Hyperliquidがパブリックチェーンおよびオンチェーン・オーダーブックを提供し、Bitnomial傘下の取引所と清算事業体が市場の創設・管理を担い、契約の清算および決済を引き受ける。NinjaTrader Clearingは顧客口座を担当する。対応する規制上の義務は上記のライセンス保有事業体が負う。
米国顧客はNinjaTraderの口座開設手続きを完了し、かつNinjaTraderとBitnomial両方のアクセス許可リストに登録されなければ、関連契約を取引できない。つまり、ユーザーはライセンスを保有するブローカーを通じて先物口座を開設し、取引にはHyperliquidのオンチェーン・インフラを使用し、市場運営と清算はPayward傘下の対応機関が担う。
注目すべきは、Paywardがすでに米国顧客に自社の無期限先物商品を提供しており、今回の計画は既存事業を基盤にHyperliquidをさらに製品ラインナップに組み込むものだという点である。Paywardにとっては顧客の取引選択肢の拡大が期待され、Hyperliquidにとっては提携先の口座・サービス体系を通じて、規制されたチャネルでデリバティブ取引に参加するより多くのユーザーにリーチできる可能性がある。
両社の提携が事業の増分を生み出せるかは、これらの各段階が円滑に連携できるかどうかにかかっている。オンチェーンのマッチングは取引プロセスの一部に過ぎず、顧客の口座開設、資金管理、清算およびリスク管理も同様に製品体験に影響する。ライセンス保有機関の参加によりこれらの責任の担い手が明確になり、Hyperliquidの米国事業にもより具体的な運営計画がもたらされる。
HIP-3は顧客審査とオンチェーン取引をどのようにつなぐのか?
米国顧客が口座開設審査を完了した後、オンチェーン市場側でもその取引資格を識別する必要がある。Hyperliquidがテスト中のHIP-3*は、市場デプロイヤーまたはその指定サブデプロイヤーがオンチェーンのアクセス許可リストを維持し、どの口座が取引に参加できるかを決定することを可能にする。Paywardはこれを通じて顧客審査の結果とオンチェーン上のアクセス権限を対応させ、アクセス要件を取引段階にまで落とし込むことができる。
HIP-3*はHIP-3を基に追加されたオプション機能であり、デプロイヤーが自ら有効化するかどうかを決定でき、既存市場は変更されない。初期バージョンはすでにテストネットで公開されており、仕様はフィードバックに応じて調整される可能性があり、正式サポートには今後のネットワークアップグレードを待つ必要がある。この設計により、同一のインフラでアクセス条件の異なる市場を支えることができ、各運営者はサービス地域、顧客類型および適用要件に応じて自らのデプロイを管理できる。
ただし、アクセス許可リストが解決するのはアカウントのアクセス制御であり、顧客審査、契約規則、清算の取り決めおよびその他の規制上の義務は依然として運営者が実施する必要がある。Hyperliquid公式も、デプロイヤーは独立した運営者として自らの市場に対する管理権を保持し責任を負うことを明確にしている。したがって、本提携が関わるのは適格な米国顧客向けの新市場であり、最終的にどの製品が開放されるかは承認範囲に依存し、これをもってプラットフォーム全体が米国に全面開放されるものと解釈すべきではない。
規制承認がなお実現の鍵
提携が進む中、CFTCも新たな暗号資産市場ルールを模索している。10月5日、同機関は事前規則制定通知を発布し、既存の法定権限に基づき、関連する暗号資産の小売商品取引に適合する規則を策定するとともに、暗号資産市場に特化した登録カテゴリーを検討する方針を示した。意見募集は12月14日に締め切られる予定であり、現時点で発効する新制度はまだ形成されていない。CFTCは現行の法的枠組みの中で暗号資産市場を規制する実行可能な道筋を模索しているが、Paywardの提携計画は依然として具体的な承認を得る必要がある。
今回の開示時点までに、両社は確定したローンチ日および完全な契約リストを公表しておらず、米国顧客に適用される具体的な取引条件もさらに明確化される必要がある。今後事業の増分を生み出せるかは、製品の選択肢、流動性、取引コストおよび口座利用体験にかかっている。ライセンス事業体系は米国市場参入の基盤を提供するが、ユーザーを惹きつけ継続的に取引させられるかは、製品ローンチ後のデータによる検証が必要である。
本提携はHyperliquidのオンチェーン取引インフラをライセンス保有機関の米国事業計画に組み込むものであり、順調に実現すれば他の機関にとっても参考となるだろう。HYPEはすでに先行して上昇しているが、Hyperliquidの米国市場進出はなお承認とローンチという二つの関門を越える必要がある。





