






AIバブルの重圧:これは大売りの終着点か、それとも次の買い時か?


- 核心的見解:テック株が極端な売りに見舞われ、AIの資金調達環境の引き締まりと信用リスクの波及が絡み合う中、AIブームは厳しい資金試練に直面しており、市場はポジション整理が進むものの、押し目買いの条件がまだ整っていない重要な局面にある。
- 重要要素:
- ゴールドマンのデータによると、過去2週間で世界のテック株は約200億ドルの純売り越しとなり、売り圧力は-3.3標準偏差という極端な水準に達した。
- 年初来のAIインフラ向け債務調達規模は5000億ドルを超え、ハイパースケーラー各社の調達コストは約120ベーシスポイント上昇した。
- NDXとSPXのボラティリティ・スプレッドは5年レンジの第98パーセンタイルまで拡大し、テックセクターのパニックプレミアムは高度に集中している。
- NVIDIAとGPU顧客間の融資の関連性は信用リスクの伝導連鎖と見なされており、CoreWeaveなどの運営事業者が圧力を受ければ上流サプライヤーに波及する可能性がある。
- テック輸出のGDP比は韓国で約20%に達し、AI設備投資の縮小はアジアの輸出経済に非対称的な打撃を与える。
- JPモルガンは11月初旬に買い場が現れる可能性があると見るが、ポジションの十分な整理やクラウド事業者による設備投資方針の確認などの条件が揃う必要がある。
原文著者:張雅琦
原文出所:華爾街見聞
テクノロジーセクターは現在、複数の圧力にさらされている。ヘッジファンドはエクスポージャーを大幅に削減し、ボラティリティの警告信号が頻繁に点滅している。同時に、AI の資金調達コストが上昇し、信用リスクが絡み合って広がることで、この AI ブームはますます厳しい資金面の試練に直面している。
過去2週間で、ゴールドマンのデータによると、世界のテクノロジー株は約200億ドルの純売りを浴び、売りの強度は-3.3標準偏差という極端な水準に達した。ナスダック100指数(NDX)は現在も5月以来のレンジ相場に閉じ込められており、29000ポイントの先物節目とその下方約28500ポイントの200日移動平均線が、現在最も重要なテクニカルサポート帯を形成している。

JPモルガン側では、アナリストのPrivorotsky氏が、AI需要は依然として強いものの、資金調達環境は引き締まりつつあると指摘した——年初来のAIインフラ向け債務融資規模はすでに5000億ドルを超え、ハイパースケーラー各社の資金調達コストは以前より約120ベーシスポイント上昇している。NVIDIAとそのGPU顧客との間の融資上の関連性は、潜在的な信用リスクの伝導チェーンと見なされており、ひとたびGPU運営事業者の資金繰りが厳しくなれば、圧力は上流のサプライヤーにフィードバックされる可能性がある。
ポジションの洗い出し:7月と驚くほど類似
今回のテクノロジー株売りの規模と激しさは、市場に今年7月の調整を想起させる。
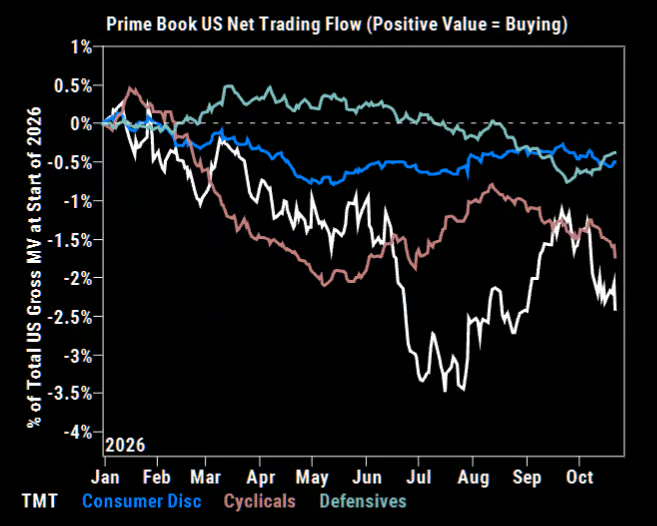
ゴールドマンのデータによると、過去2週間でTMTセクターは累計約200億ドル売られ、7月の売り期間中の230億ドルに近づいている。最も打撃を受けた取引銘柄の値動きは、ほぼ軌を一にしている。相違点は、S&P500指数が今回は約2.4%下落したのみで、7月の3.4%の下落幅を下回り、指数レベルの変動は相対的に落ち着いていることだ。
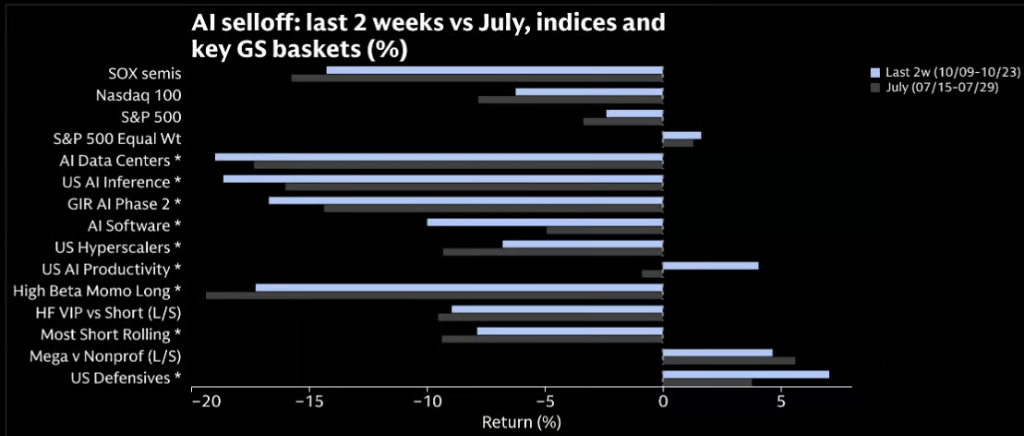
同時に、ゴールドマンのリスク選好指標は記録上最大級の単日下落を記録し、2025年4月以来の最低水準まで下落した。TMTセクターのファンダメンタルズのネットエクスポージャーは年初来の低水準に低下したが、グロスエクスポージャーは依然として第63パーセンタイルにある——つまり、ネットポジションはすでに圧縮されているものの、グロスレバレッジこそが現在の潜在的痛点であることを意味している。
テクノロジー・パニック・プレミアム:98パーセンタイルに達する
パニック感情は市場全体に均等に分布しているのではなく、テクノロジーセクターに高度に集中している。
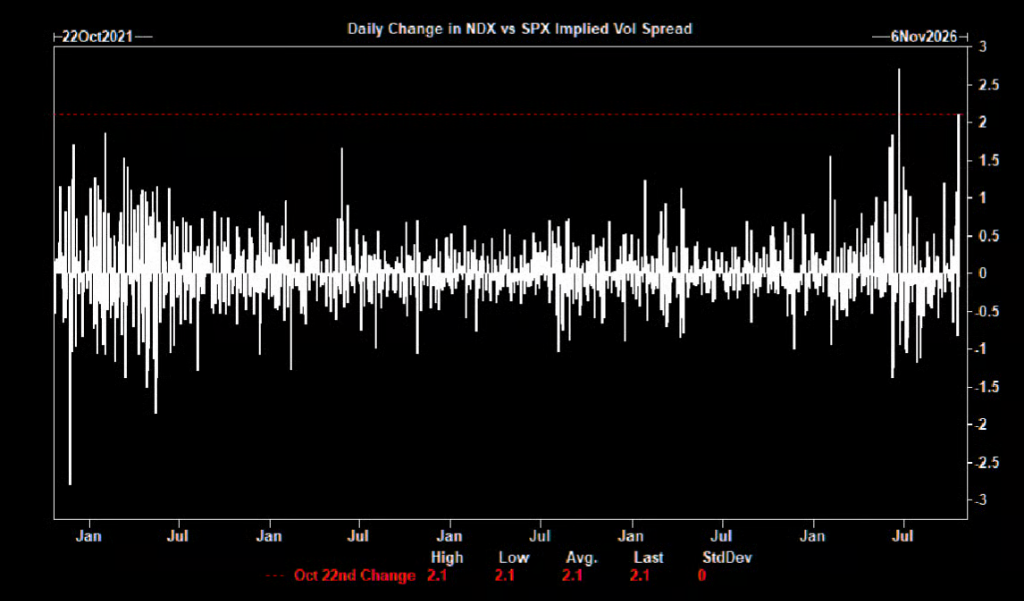
ゴールドマンの分析によると、NDXとSPXの間のボラティリティ・スプレッドは急拡大して5年レンジの第98パーセンタイルに達し、先週木曜日の単日拡大幅度はさらに5年ぶり2番目の記録となった。テクノロジーセクター固有のボラティリティ価格設定は、市場全体の変動に対して異常に割高な水準にあり、そこから潜在的な相対価値取引の機会が生じている。AI関連銘柄間の連動性は著しく強まっているが、指数レベルのボラティリティは全体として依然として相対的に抑制されている。
AI資金調達の試練:ハイパースケーラーが鍵を握る変数に
今週、Google、Microsoft、Amazonの決算が集中して発表され、市場の注目はもはや設備投資ガイダンスそのものを超えている。
JPモルガンによると、年初来のAIインフラ向け債務の吸収規模はすでに5000億ドルを超え、ハイパースケーラーの資金調達コストは約120ベーシスポイント上昇している。こうした背景の下で、市場が本当に気にしている問題は、受注残が効果的に売上に転換できるか、そして次なる投資拡大をいかにして資金調達するか、である。
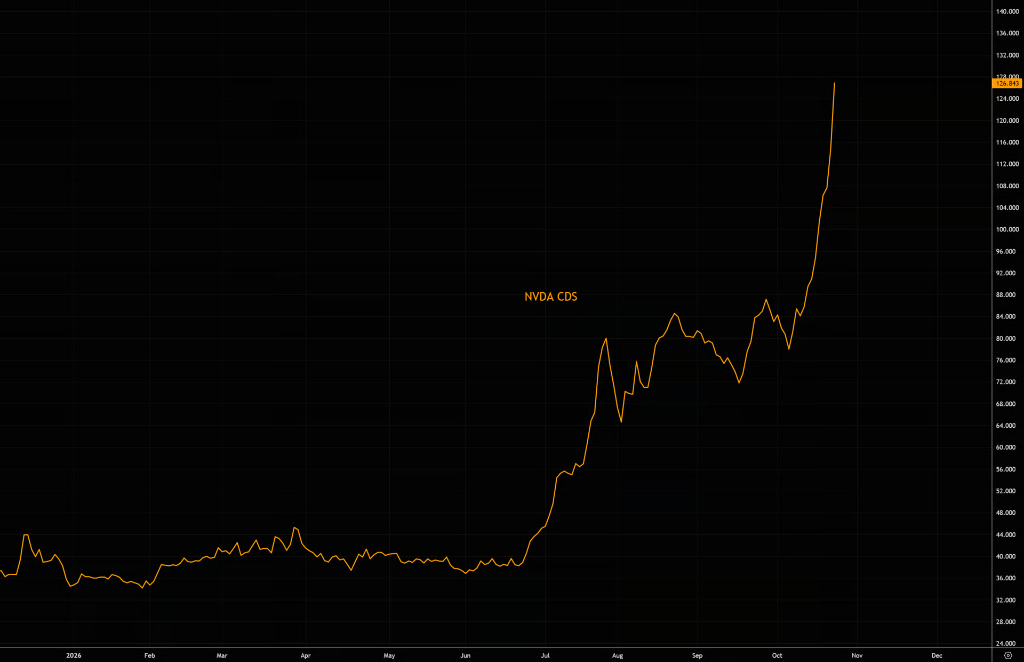
注目すべきは、AI関連のクレジット・デフォルト・スワップ(CDS)のスプレッドが最近明らかに拡大していることだが、JPモルガンはこれが主としてファンダメンタルズの悪化を反映しているのではなく、銀行機関が自らの拡大し続けるデータセンター・エクスポージャーをヘッジするために積極的にプロテクションを買い入れている結果だと見ている。CDSと現物債券の間のスプレッド拡大は、新たな相対価値の機会を形成しつつあるのかもしれない。
NVIDIAエコシステムの信用伝導リスク
NVIDIAとそのGPU顧客との間の融資関係は、AI信用圧力の潜在的な伝導経路としてJPモルガンに識別されている。
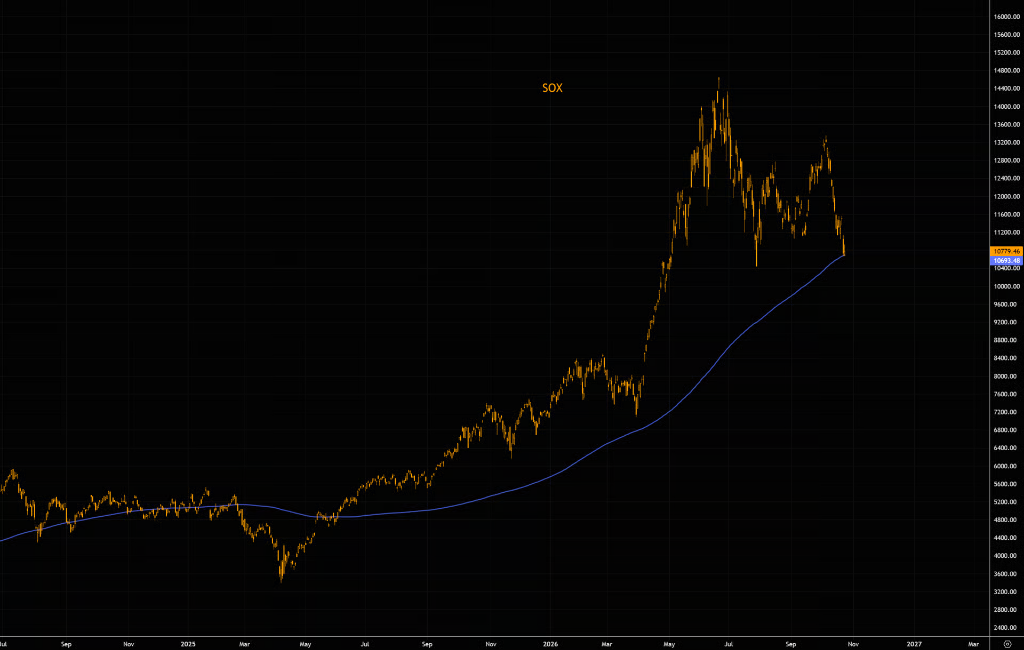
CoreWeaveに代表されるGPU運営事業者は、顧客の融資と信用サポートに依存してAIインフラの拡張を維持している。このモデルは成長を支える一方で、高度に相関した下振れリスクも生み出している。ひとたびGPU運営事業者が資金調達の引き締めに直面すれば、圧力はサプライチェーンを上流へと伝導し、最終的にNVIDIAなどの上流サプライヤーにフィードバックされる。フィラデルフィア半導体指数(SOX)は現在200日移動平均線のサポートを試しており、このリスク経路に重要なテクニカル面の参照を加えている。
米国が投資し、アジアが恩恵を受ける——そして最初に損害を受ける
AI設備投資ブームは米国の国内需要を押し上げる一方で、大量の資金が海外へ流出し、非対称な波及効果を形成している。
TS Lombardのデータによると、GDPに占める技術輸出の比率は韓国で20%近くに達する。これは、AI設備投資が大幅に縮小すれば、アジアの輸出経済圏が真っ先に打撃を受け、不釣り合いな影響を被ることを意味する。そして米国国内経済が実際に得る押し上げ効果は、表面的な投資規模が示唆する水準よりもはるかに小さい可能性がある。
AI崩壊のパラドックス:金利敏感セクターが意外な恩恵を受ける可能性
TS Lombardのエコノミスト、Dario Perkins氏は逆説的な論理を提示している。AI投資ブームの終焉は、必ずしも全面の経済災厄ではない、というものだ。
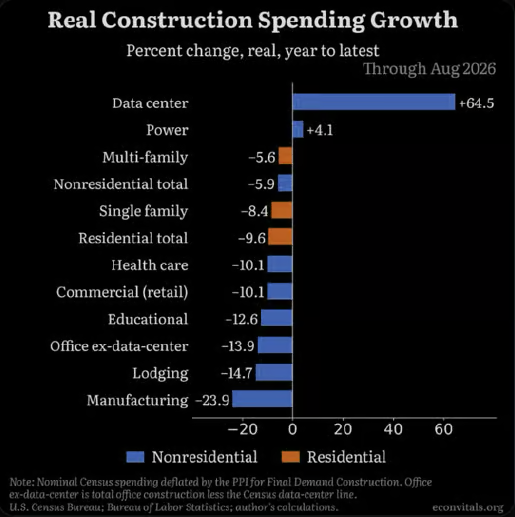
同氏は、現在のAI設備投資の急拡大がインフレを押し上げ、金利をより高い水準に維持させ、不動産などの金利敏感セクターに持続的な圧迫を与えていると考える。もしAI設備投資が大幅に後退すれば、FRBはより積極的に利下げする余地を得て、それによって非テクノロジー分野の需要を再び活性化し、経済全体の下振れに対する緩衝となる。言い換えれば、次のAIブーム終焉後の受益者は、まさにこれまでの波に取り残されたセクターである可能性がある。
潜在的な買い場:条件はまだ完全には整っていない
JPモルガンはテクノロジーセクターのファンダメンタルズについて建設的な判断を維持しているが、同時に半導体の価格設定の持続性不足や新興クラウド(neocloud)の資金調達圧力などのリスクを指摘し、ソフトウェアセクターは相対的に底堅さが強いとしている。
同社は、11月初旬に潜在的な買い場が現れる可能性があると見るが、条件はまだ完全には満たされていない。ポジションはさらに十分に整理される必要があり、ハイパースケーラーは設備投資の方向性を確認しなければならず、半導体の利益は試練に耐える必要があり、信用スプレッドも縮小に戻る必要がある。これらの条件のいずれかが欠ければ、反発の持続性は疑わしい。投資家にとって、現在の市場は明らかな清算シグナルでも、無条件の押し目買いのタイミングでもない——その答えは、おそらく今週のテクノロジー巨頭数社の決算の中に隠れている。





