






AIバブルのヘッジに最も安価な選択肢は、東京を指しているかもしれない:ゴールドマン・サックスはドル円の売りに注目するよう提言


- 核心見解:ゴールドマン・サックスは、AI投資サイクルの冷え込みにより米国の成長期待と金利優位性が弱まった場合、日本資金の還流が円高を押し上げる可能性があり、ドル円の売りがAIバブルリスクをヘッジする有効な手段となり得るとの見方を示している。
- 重要ポイント:
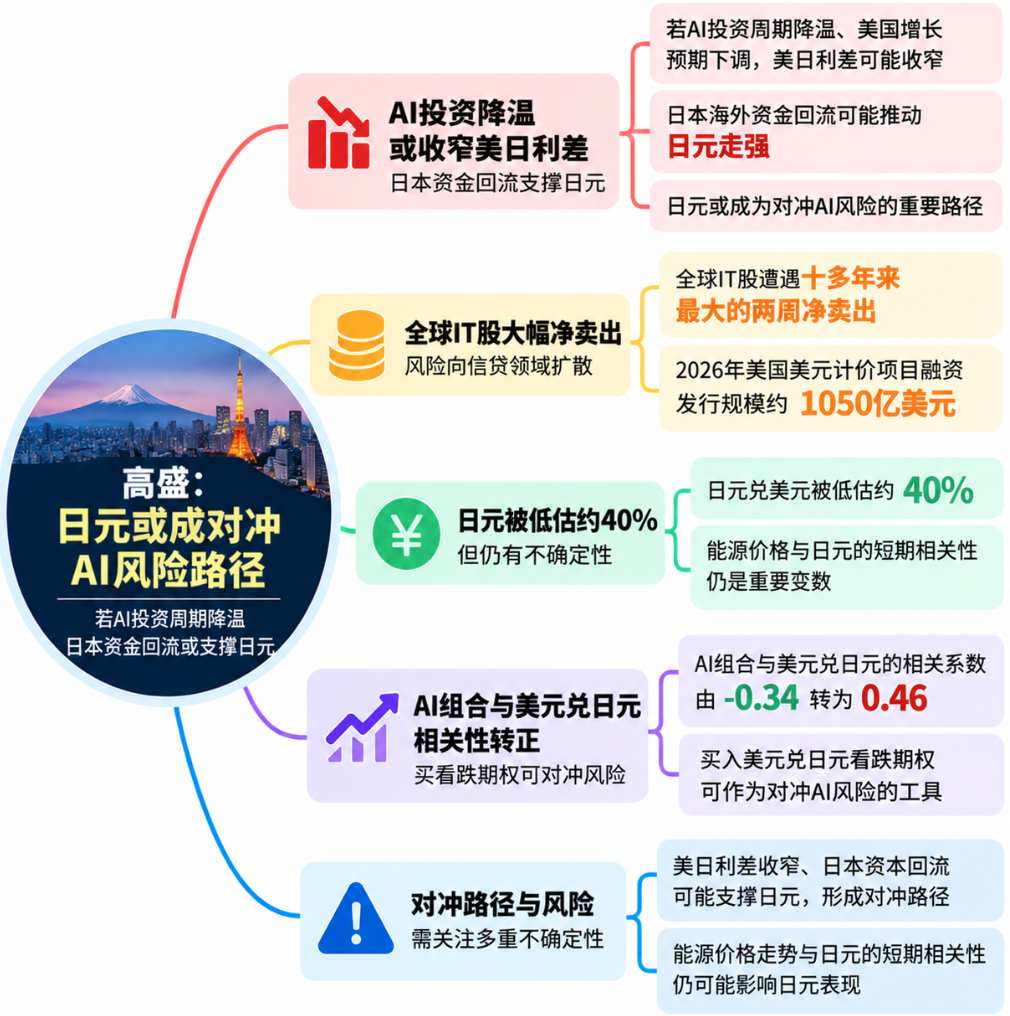
- 世界の情報技術関連株の過去2週間の純売越額は十数年ぶりの高水準となり、ヘッジファンドのショートレバレッジは5年分布の第99パーセンタイルに接近している。
- 2026年の米ドル建てプロジェクトファイナンス発行規模は約1050億ドルで、主にデータセンターと計算インフラに充てられ、AIブーム前の過去最高値の約4倍に相当する。
- ゴールドマン・サックスのバリュエーションモデルGSDEERによると、円はドルに対して約40%過小評価されており、過小評価幅が最も大きい通貨となっている。
- AIリーディング企業ポートフォリオとドル円の相関係数はマイナス0.34からプラス0.46に転じ、S&P500との相関係数は0.73から0.91に上昇した。
- ドル円の2年物アット・ザ・マネー・インプライド・ボラティリティは約9.9で、20年平均の13.8を大幅に下回り、過去最低水準の8.4に接近しており、プットオプションによるヘッジコストは比較的低い。
- 日銀の段階的な金融引き締めに加え、日米金利差の縮小の可能性が、円高を支える政策面・金利面の根拠となっている。
原文来源:金十データ
AIバブルの崩壊兆候が現れた場合、注目すべきヘッジ手段はナスダックのオプション市場だけではなく、円相場の中に隠れているかもしれない。
数十年来、日本が蓄積した貯蓄は海外へと流れ続けており、特に米国債や米国株がその主な受け皿となって、米国資産市場の繁栄を支える重要な資金源となってきた。しかし、投資家が米国の経済成長見通しを引き下げ始めれば、この巨大な資本の流れは方向転換する可能性があり、日本資金の国内回帰圧力も高まるかもしれない。
ゴールドマン・サックスの固定収益・外国為替・商品部門(FICC)のジョナサン・クリサフィス(Jonathon Chryssafis)氏は、AI投資サイクル、米国金利、日本の資本移動の関連性を整理している。そこから導かれるクロスアセットの取引ロジックは一つの方向を示している。円が買われる可能性がある。
為替トレーダーにとって、これはテック株を直接売り建てるのとは異なるポジション構築の考え方を提供する。テック株のヘッジコストが変化する中で、ドル円の売りは検討に値する選択肢となり得る。そのロジックは円の割安評価だけでなく、これまでドルを支えてきた部分的な力が、米国の成長見通しの変化とともに弱まる可能性があることにある。
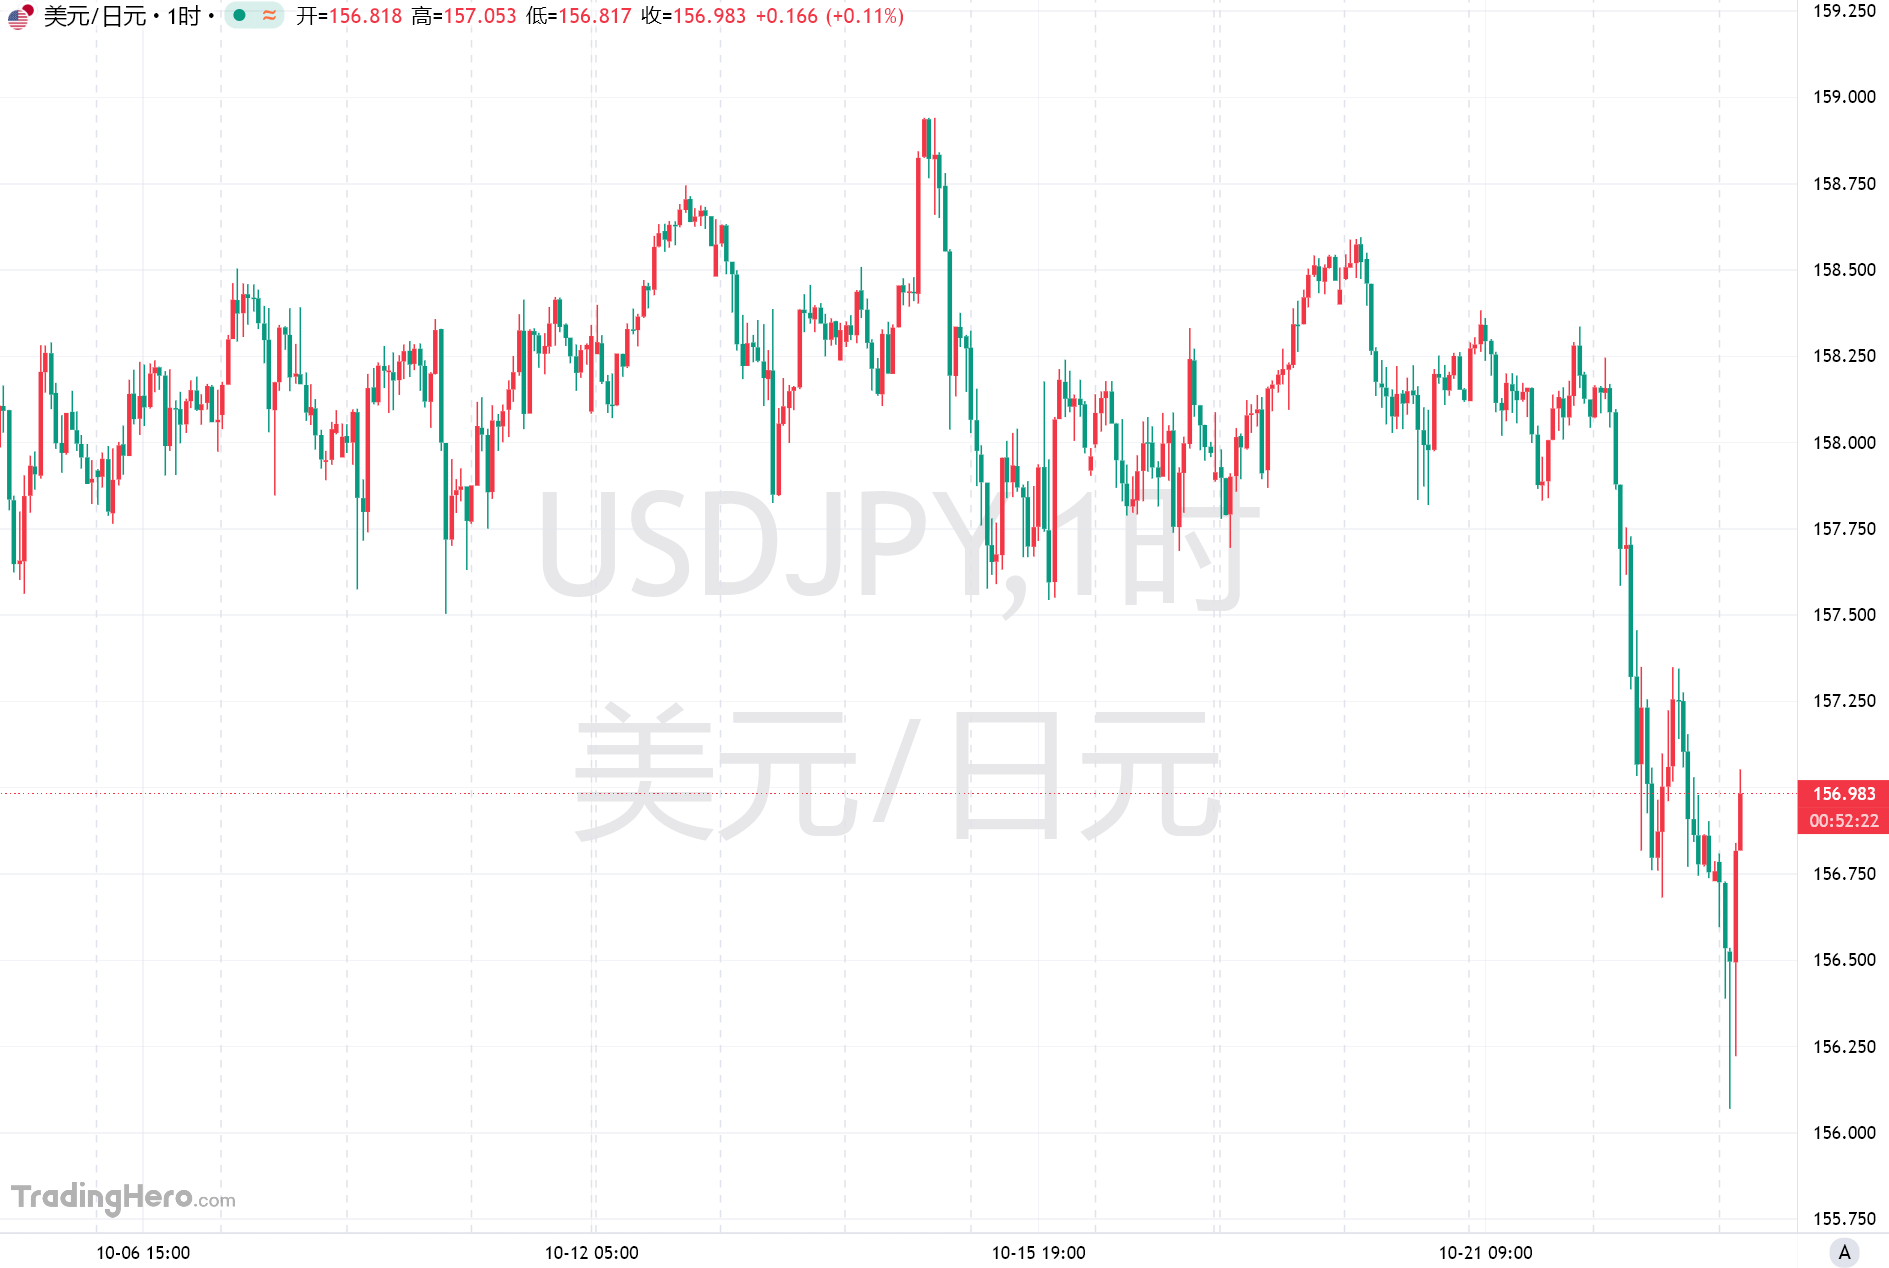
本稿執筆時点で、円の上昇は1カ月余りで最も強い水準まで続いており、テック株の売りが加速したことで、投資家は日本円、日本国債、米国債などの伝統的な安全資産へと資金を移している。
AI資金調達圧力が高まる、リスクは株式市場から信用市場へ波及
AI関連資産を取り巻く環境は変化しつつある。ゴールドマン・サックスの報告によると、プライムブローカレッジ業務の観測データに基づき、世界の情報技術株は最近、10年以上で最大規模の2週間純売り越しを記録した。変動幅は3.3標準偏差に達した。同時に、ヘッジファンドの空売りレバレッジ水準は過去5年の歴史的分布の99パーセンタイルに近づいている。
株式市場の圧力に加え、AIの資金調達チェーンもより厳しい目で見られ始めている。
ゴールドマン・サックスの信用ストラテジストは、投資適格のテック企業債務に対する姿勢を慎重化しており、ハイイールド債市場では、AIインフラの資金調達主体ごとに明らかな分化が生じる可能性があると警告している。
調達規模はこの投資ブームの大きさを反映している。ゴールドマン・サックスのデータによると、2026年10月13日時点で、2026年の米ドル建てプロジェクトファイナンス発行額は約1,050億ドルに達し、その大部分がデータセンターと計算インフラに充てられている。この規模はAIブーム以前の過去最高発行水準の約4倍に相当する。
問題は、契約済みの計算能力需要が、関連企業にその計算能力を納入する財務力があることを必ずしも意味しない点にある。
調達コストとエネルギー費用の上昇に伴い、投資家はより選別的になっている。特に少数の顧客に依存するプロジェクトや、将来の設備稼働率について楽観的な前提を置く融資案件は、より厳しい精査に直面している。
地政学リスクがさらに状況を複雑にしている。中東情勢の再激化が原油価格の一段の上昇を促す可能性があるにもかかわらず、米国債市場には引き続き買いが入っている。
ゴールドマン・サックスの商品チームは、湾岸地域で深刻な供給途絶が生じたシナリオでは、ブレント原油価格が1バレル140ドルを突破する可能性があると見ている。これはインフレ脅威が消えていないことを意味する。
しかしクリサフィス氏は、米国債に資金流入が続いていることに注目している。これは、最新の地政学ニュースよりも、AI支出見通しの再評価がもたらす長期的な成長への影響を投資家がより重視していることを示唆するかもしれない。
この違いは極めて重要だ。AI投資の成長が鈍化すれば、将来の企業借入需要は減少し、企業間の資本獲得競争も緩和され、最終的にはこれまでドルを支えてきた利回り優位性を押し下げる可能性がある。
そしてこの調整の影響は、さらに円へと波及する可能性がある。
円の魅力は割安評価だけではない
日本投資家は長らく、大量の貯蓄を海外資産、特に米国債と米国株に配分してきた。これらの資金流入は米国金融市場に巨大な資金源を提供するだけでなく、一定程度ドルを支えてきた。
ゴールドマン・サックスの分析によると、AI投資見通しが実質的に悪化すれば、これらの資金が米国へ流れ続けることを支える前提も揺らぐ可能性がある。
米国の経済成長見通しが弱まり、日米金利差が縮小すれば、日本投資家が巨額の海外資産エクスポージャーを保持し続ける魅力は低下するかもしれない。その際、資本が日本へ回帰する可能性が高まり、円を支える要因となり得る。
バリュエーションの観点からも、円には明らかな潜在的な修正余地がある。
ゴールドマン・サックスのグローバル経済学ドリブン為替バリュエーションモデル(GSDEER)は、円の対ドル価値が約40%過小評価されていると推計している。同モデルの評価範囲によれば、円は最も過小評価されている通貨であり、ドルに対して特に割安だ。
ただし、割安な評価は為替の反転が近いことを意味しない。過去数年、円は、資産がすでに非常に割安に見えても、金利差、キャリートレード需要、資本流出などの要因が不利に働き続ける限り、さらに下落し得ることを繰り返し証明してきた。
したがって、この取引の焦点は単に円の過小評価に賭けることではなく、ドル円を押し上げてきた力が反転する可能性があるかどうかにある。
日本の政策環境もこのロジックを部分的に支えている。日本当局は円高への関心を繰り返し表明しており、高市早苗氏は国内投資の増加を促し、日本銀行は依然として漸進的な金融引き締め路線を進んでいる。
同時に、AI関連リスクが市場の米国経済成長見通しを引き下げさせれば、米国債利回りは下押しされ、日米金利差も縮小する可能性がある。これまで投資家にドル買い・円売りを促してきた利回り優位性が、それに伴い弱まる可能性がある。
これがゴールドマン・サックスが注目する重要な伝導メカニズムを構成している。AI投資の冷え込みが米国の成長と資金調達需要に影響し、それが金利期待とクロスボーダー資本配分を変え、最終的にドル円相場へと伝導する。
オプション市場のプライシングにも注目すべきだ。ゴールドマン・サックスは、ドル円の2年物アット・ザ・マネー・インプライド・ボラティリティが現在約9.9で、20年平均の13.8を大幅に下回り、過去最低の8.4にも比較的近いと指摘している。
低いインプライド・ボラティリティは、市場が将来の為替変動を比較的穏やかに価格付けしていることを意味する。これに基づきゴールドマン・サックスは、ドル円プットオプションの買いが魅力的なヘッジ手段だと見ている。
プットオプションは、ドル円が下落した際に利益を得られると同時に、通常の場合の最大損失を支払ったプレミアムの範囲内に限定できる。方向性を直接表明したいトレーダーにとっては、ドル円の売りも選択肢だが、両者のリスク構造は同じではない。現物の直接売りは調達コストも伴い、為替が逆方向に動いた場合に損失が大きくなる可能性がある。
AI株と円の連動性が強まっている
最近のクロスアセット相関データにも変化が現れ、AI取引と為替市場の結びつきが強まっている可能性を示している。
10月14日以降、ゴールドマン・サックスのAIリーディング企業ポートフォリオの、より広範な株式市場、米国債利回り、ドル円相場に対する感応度は明らかに上昇している。
同ポートフォリオとS&P500指数の相関係数は0.73から0.91へ上昇した。10年物米国債利回りの変化との相関係数は、マイナス0.13からプラス0.19へ転じた。
さらに注目すべきは、同AIポートフォリオとドル円相場の相関係数が、マイナス0.34からプラス0.46へ転じたことだ。
これらの変化は、AI関連株と為替の連動関係が変わりつつあることを示している。この関係が続けば、AI株の軟調、米国債利回りの低下、円高が同時に生じ、ドル円売りに有利な市場環境が形成される可能性がある。
ただし、これらの変化はまだ初期段階にあり、短期的な相関は急速に反転し得るため、安定した取引ルールと直接見なすことはできない。
エネルギー市場は重要な変数だ。エネルギー供給が再び打撃を受ければ、株式市場が下落してもインフレ期待と米国債利回りは上昇し得るため、上述の伝導メカニズムはより複雑になる。
エネルギー輸入への日本の依存も、投資家が無視できない要因だ。したがって、あらゆる世界的なリスク回避局面を円高の必然的なシグナルと見なすことはできない。原油価格の急騰は、経済成長への懸念を強める一方で、インフレ圧力を押し上げ、金利や為替の動向に影響を与える可能性もある。
AI関連リスクをヘッジしたい投資家にとって、円はテック株を直接売り建てるのとは異なる取引経路を提供する。ゴールドマン・サックスが提示したドル円プットオプションの考え方や方向性のある売り戦略は、金利差、資本移動、ボラティリティ・プライシングと併せてさらに評価する価値がある。
ウォール街がAI取引の次の段階に注目するとき、その答えはシリコンバレーのテック株バリュエーションだけに書かれているのではなく、東京の資本の流れの中にも書かれているかもしれない。





