






Metaが「最後の一根稻草」となり、ナスダックが「ついに」暴落、米債は一斉に急騰


- 核心的な見方:MetaがAI設備投資のガイダンスを引き上げ、約8,250億ドルに上る将来の支出コミットメントを開示したことに加え、中東情勢の緊迫化が原油価格を押し上げてリスク回避ムードを誘発し、米国株のAI関連産業チェーン全体が急落した。市場の関心はAI需要の成長から、設備投資の持続可能性と投資回収の実現へと移っている。
- 重要な要素:
- ナスダックは2.6%下落し6月以来の最大の1日下落率を記録、フィラデルフィア半導体指数は6.7%急落、Metaは1日で時価総額約1,240億ドルを失った。
- Metaの2026年設備投資ガイダンスは1,350億〜1,450億ドルに引き上げられ、将来の支出コミットメントは約8,250億ドルに増加、5年物CDSは過去最高を更新した。
- 中東情勢のエスカレートによりブレント原油は一時1バレル110ドルを突破、逃避資金が米債に流入し、10年物米国債利回りは1日で19ベーシスポイント超急低下して5%を割り込んだ。
- 半導体製造装置株が下落を主導し、Lam ResearchとKLAは約10%下落。供給制約により業績ガイダンスが限定的となり、装置セクターの成長期待の見直しを引き起こした。
- 産業チェーン全体にわたる全面安は、懸念が個別銘柄のバリュエーションからAIインフラ投資チェーン全体へと広がったことを示しており、外部資金調達に依存するCoreWeaveなどの企業は特に脆弱だ。
- 今後のAlphabet、Microsoft、Amazonの決算および設備投資計画が、AIトレードが安定するかどうかを判断する鍵となる。
原文作者:李丹、鲍奕龙
原文来源:华尔街见闻
MetaがAI資本支出の更なる拡大を発表し、米国株式市場のテクノロジーセクターを押し潰す最後の一撃となった。
10月22日木曜日、ナスダック総合指数は2.6%下落し、6月以来最大の1日下げ幅を記録した。フィラデルフィア半導体指数は6.7%急落し、AIサプライチェーン全体が圧力にさらされた。
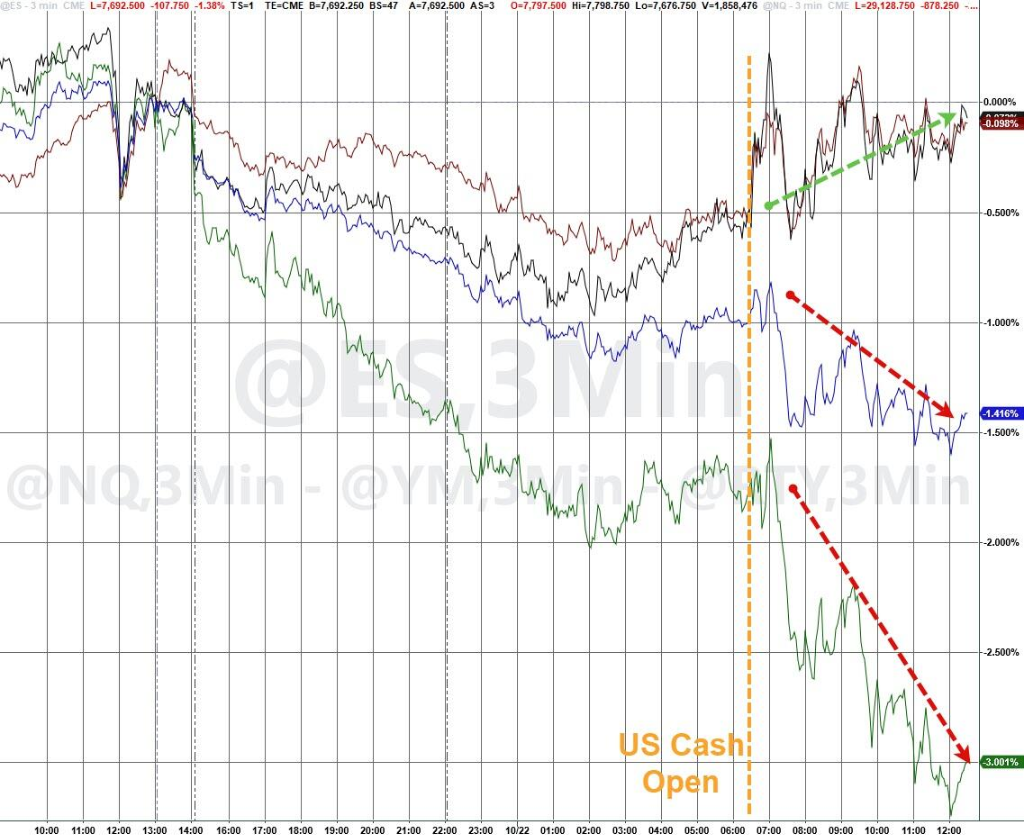
Metaの第3四半期の売上高と利益はいずれも市場予想を上回ったが、2026年の設備投資ガイダンスを引き上げ、将来の支出コミットメントが約8,250億ドルに達したことを開示し、AI拡張に必要な資金を調達するため新たな議決権なし株式の種類を発行すると発表した。
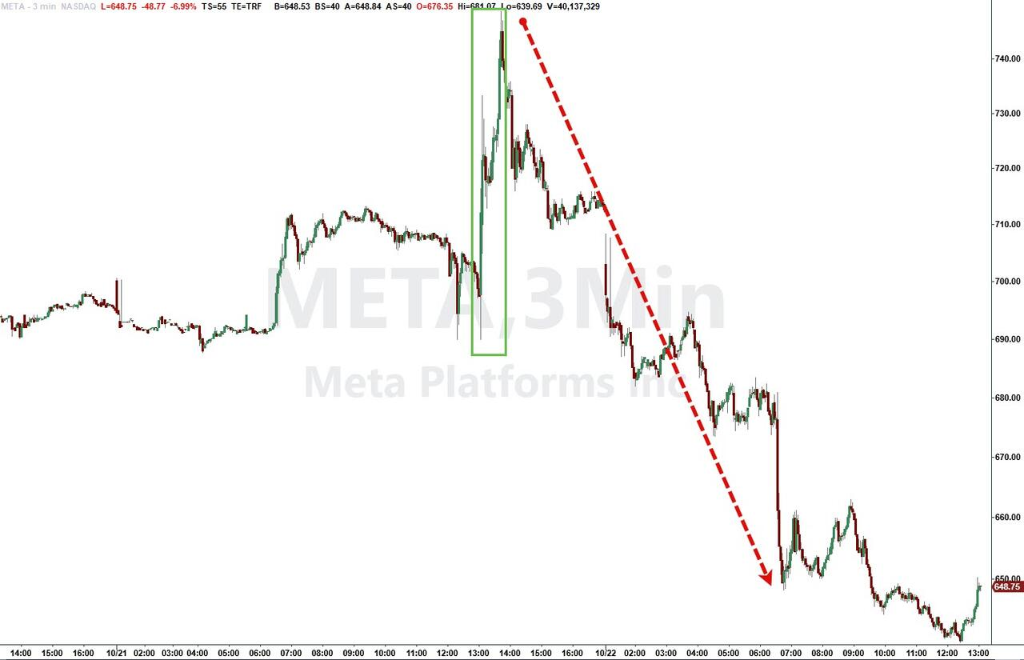
このニュースはテクノロジー大手の資金調達圧力と投資リターンに対する市場の懸念を急速に喚起し、Metaの株価は約7%下落、1日で時価総額約1,240億ドルが消失した。
同時に、中東情勢の緊迫化が原油価格の大幅上昇を促し、リスク回避資金が米国債に大量流入した。10年物米国債利回りは1日で19ベーシスポイント超急低下し、約1カ月ぶりに5%の節目を下回り、2023年3月以来最大の1日下げ幅となった。

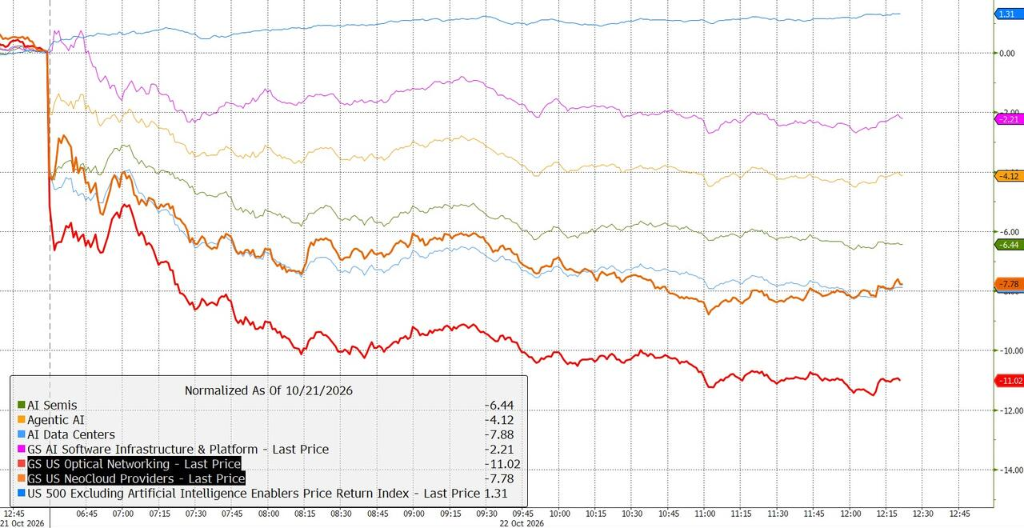
水曜日に約2%反発したフィラデルフィア半導体指数と半導体業界ETFのSOXXは木曜日に約7%下落して取引を終えた。メモリチップ、光通信、AIクラウドコンピューティングセクターが広範に急落した。
木曜日の急落の前に、個人投資家はわずか1週間で半導体およびAI関連銘柄を大規模に買い増していた。前期に集中買いで形成された混雑したポジションにより、人気セクターはリスク選好が反転する際に一層深い圧力を受けた。
Themis Tradingのパートナー兼株式取引共同責任者Joseph Saluzzi氏は「これはリスク回避の取引日のように感じられ、テクノロジー株が常に最初に打撃を受ける」と述べた。また、債券の上昇も市場がリスク回避戦略を取っていることを裏付けていると指摘した。投資家は「中間選挙後、イラン戦争が拡大し、予想よりも長期間続く可能性がある」ことを懸念している。
中東リスクが原油価格を押し上げ、リスク回避取引がテクノロジー大手を直撃
サウジアラビアへの攻撃が中東紛争拡大への懸念を強め、ブレント原油は取引中に1バレル110ドルを突破した。原油価格の上昇がインフレ懸念を再燃させ、米国中間選挙まで2週間を切る中、エネルギー価格の上昇がインフレと政策見通しに対する市場の懸念をさらに高める可能性がある。
この背景の下で、資金はリスク資産へのエクスポージャーを削減し始め、相対的に安全な国債へのシフトを選好した。テクノロジー株はバリュエーションが高く、将来の成長期待への依存度が強いため、最初に圧力を受けた。米国債価格の上昇と米国株の下落が木曜日に同時に発生したことは、当日の相場におけるリスク回避の特徴をさらに際立たせている。したがって、半導体指数の大幅下落はAIサプライチェーン内部で発生したものの、市場が全面的にAIを弱気に見ていると単純に帰結することはできない。
原油価格の上昇は世界経済のコスト圧力を増大させるだけでなく、インフレ期待を押し上げ、FRBなどの中央銀行の利下げ余地が制限されることへの市場の懸念を引き起こす可能性がある。同時に、AIインフラ建設自体に大量の資金、電力、設備が必要であり、エネルギー価格の上昇と資金調達コストの圧力が投資リターンの算定にさらに影響を与える可能性がある。
AI関連銘柄にとって、これは二重の圧力となる。一方で、市場は企業に巨額投資がリターンを実現できることを証明するよう求めており、他方で、原油価格の上昇と潜在的な金利圧力が将来の投資コストを押し上げ、バリュエーションの余地を圧縮する可能性がある。
木曜日の半導体株の全面安は、AIトレードが利益の実現、資本効率、資金調達の持続可能性をより重視する段階に入ったことを示している。旺盛な需要は依然として業界の重要な支えであるが、需要の成長だけではすべてのサプライチェーン企業が継続的にバリュエーション・プレミアムを獲得するにはもはや不十分である。今後数週間の大手テクノロジー企業の決算、設備投資計画、および半導体装置企業のサプライチェーンと受注見通しが、AIトレードが安定するかどうかを判断する鍵となる。
半導体大手が全面安、装置株がサプライチェーンを主導して下落
半導体セクターは木曜日に大幅に反落し、チップ設計、製造、装置、メモリ銘柄がほぼ全面的に圧力を受けた。終値時点で、Broadcom(AVGO)は4.3%下落、Marvell Technology(MRVL)は8.7%下落、Intel(INTC)は8%下落、TSMCの米国上場株(TSM)は4.5%下落した。
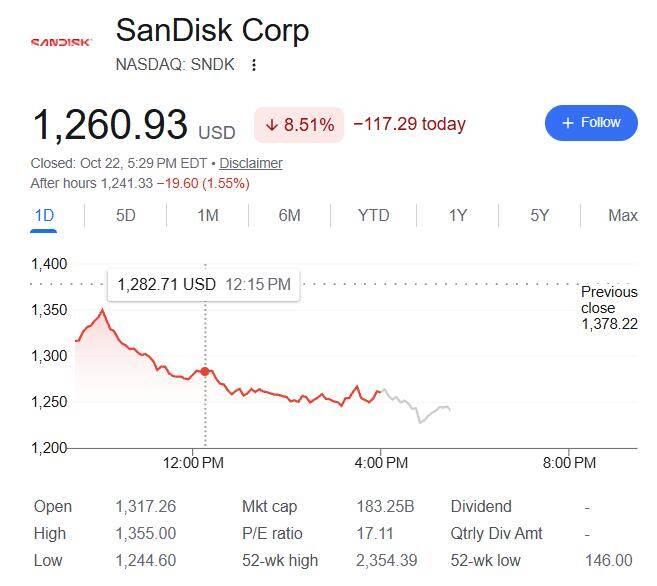
半導体装置株の下落幅はより顕著であった。Lam ResearchとKLAは少なくとも約10%下落して取引を終え、Applied Materials(AMAT)は8.2%下落した。メモリチップ株では、SanDisk(SNDK)が8.5%下落、SK Hynixの米国上場株(SKHY)が8.1%下落、Seagate Technology(STX)が7.9%下落、Western Digital(WDC)が6.4%下落、Micron Technology(MU)が6.3%下落した。
光通信およびAIインフラ関連銘柄も同様に売られた。終値時点で、Coherent(COHR)は12.5%下落、Lumentum(LITE)は11.5%下落、Credo(CRDO)は10.7%下落、Corning(GLW)は8.1%下落した。AIクラウドサービスプロバイダーのCoreWeave(CRWV)は約10%下落して取引を終え、Nebius(NBIS)は7.2%下落した。終値時点で、Dell(DELL)は約6.8%下落、Super Micro Computer(SMCI)は5.2%下落、Oracle(ORCL)は約2.8%下落した。

サプライチェーンを横断する全面安は、市場の懸念が個別の半導体企業のバリュエーションからAIインフラ投資チェーン全体に拡大したことを示している。チップ設計企業、装置サプライヤー、メモリメーカー、光通信企業、クラウドサービスプロバイダーの成長期待は、いずれも大手テクノロジー企業がAIインフラに継続投資する能力と密接に関連している。投資家が支出のリターン速度に疑問を持ち始めれば、関連資産が同時に打撃を受ける可能性がある。
Metaの設備投資引き上げ、8,250億ドルの将来支出コミットメントが資金調達懸念を喚起
Metaは木曜日のAIトレードが圧力を受けたもう一つの焦点となった。同社の第3四半期売上高は前年同期比26%増の646億ドルで市場予想を上回った。1株当たり利益(EPS)は3.83ドルで、アナリスト予想の3.57ドルも上回った。しかし、好調な当期業績は将来の投資コストに対する市場の懸念を払拭できず、Metaの株価は取引時間中に8%超下落し、終値では約7%下落した。
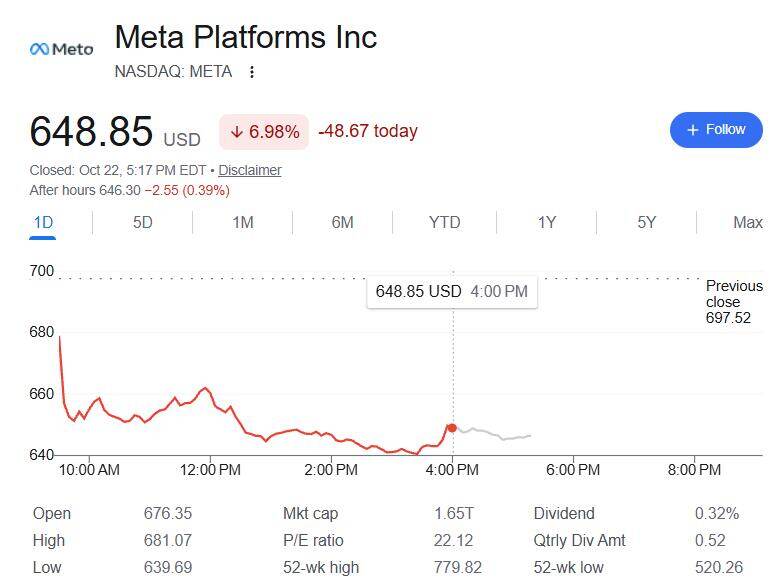
Metaは2026年の設備投資ガイダンスを1,350億〜1,450億ドルと発表し、従来のガイダンスレンジの下限1,300億ドルを50億ドル引き上げた。同社は、リース、コンピューティング取引、エネルギー契約などを含む将来の支出コミットメントが8,250億ドルに達したことを開示した。
市場の関心は、AI事業が成長できるかどうかから、成長にどれだけの資本が必要か、いつ十分なリターンを生み出せるかに移りつつある。MetaのCEOザッカーバーグ氏は、同社の投資は成果を上げており、中核事業は依然として強固で、AIアシスタントMuseなどの製品も成長の可能性を示していると述べた。しかし同社は同時に、一部の新規AI投資の回収期間は中核事業よりも長くなると認めた。
Metaの信用リスク指標も悪化した。Bloombergのデータによると、Metaの5年物CDS価格は取引時間中に約8.9ベーシスポイント上昇して119.3ベーシスポイント付近に達し、過去最高を記録した。CDS価格の上昇は、関連債務のデフォルトリスクに対するヘッジコストの上昇を意味し、市場が同社の拡大し続けるAI投資と潜在的な資金調達需要に対してより慎重になっていることを反映している。
Metaはまた、既存株主に新たな議決権なし株式の種類を分配し、将来の資金調達、従業員報酬、潜在的な買収に使用できると発表した。この取り決めは、同社がAI拡張の資金をどのように調達するかに対する市場の関心をさらに喚起した。
今後、Googleの親会社Alphabet、Microsoft、Amazonが順次四半期決算を発表する。これらの大手テクノロジー企業の決算は、AI需要が持続するかどうかを検証するだけでなく、設備投資がさらに加速するかどうか、企業が投資を収入、利益、キャッシュフローに転換することを徐々に証明できるかどうかも明らかにする。市場にとって、AIトレードの鍵は需要の成長速度だけでなく、支出規模が持続可能かどうかでもある。
Lam Researchの供給制約、装置株の成長期待が再検討される
Lam Researchは半導体装置セクターの下落を主導する企業の一つとなった。同社が四半期決算を発表した後、株価は寄り付き直後に10%超下落し、終値では約12%下落した。次段階の業績見通しと供給制約の問題により、投資家は業界の成長期待に対してより慎重になっている。
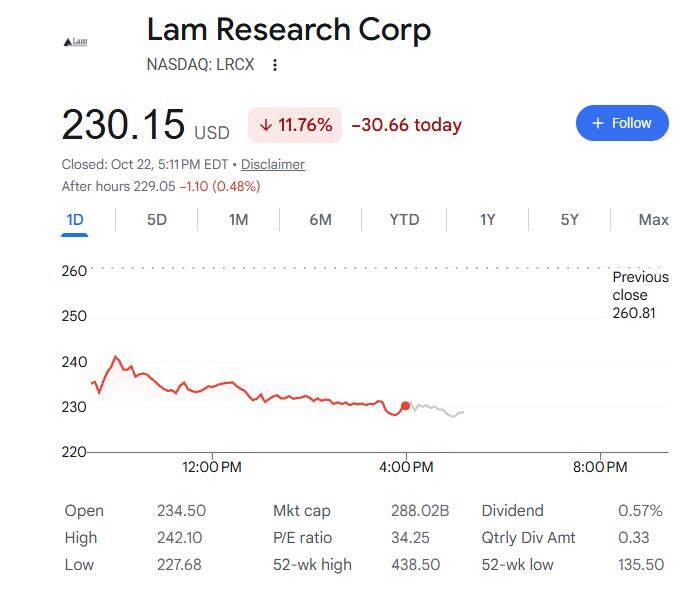
報道によると、決算発表後、Lam Researchの経営陣は、最近の供給制約がなければ、会社が示した業績ガイダンスはもっと高かったはずだと述べた。供給制約は、AI関連チップの需要が旺盛であっても、装置企業が期待通りの速度で製品を納品し、収益を計上できるとは限らないことを意味する。これにより市場は、強力な受注が適時に実際の業績に転換できるかどうかを再評価し始めた。
半導体装置企業のバリュエーションは、ファウンドリの増産と先端プロセスへの投資に高度に依存している。これまで、AIデータセンター建設がチップ需要の成長を促進し、ファウンドリの生産能力増強を促し、装置企業の受注と株価上昇を支えてきた。しかし、装置の納品が制限されたり、顧客の増産計画が調整されたりすると、今後数四半期の収益計上のペースに影響を与える可能性がある。
Applied Materials、KLAなどの同業株が同時に急落したことは、投資家が問題をLam Research一社に限定していないことを示している。装置セクターはこれまでAI設備投資期待の恩恵を受けており、株価は将来の成長に対する感応度が高い。市場が供給ボトルネック、設備投資のペース、バリュエーション水準を懸念し始めると、関連株は増幅的な調整を受けやすくなる。
ただし、供給制約はAIチップ需要がすでに弱まったことを意味するものではない。現在より注目すべきは、装置メーカーが納品ボトルネックを緩和できるかどうか、および大手テクノロジー企業のデータセンター投資がファウンドリの増産を継続的に支えられるかどうかである。今後の決算と経営陣のガイダンスが、今回の調整がバリュエーションとポジションの修正なのか、それともAIサプライチェーンの成長期待が変化し始めたのかを市場が判断する助けとなる。
CoreWeave債券は相対的に安定、しかし資金調達圧力は依然として市場の焦点
先週投資家の懸念の中心となったCoreWeaveの債券は、木曜日には比較的安定した価格となった。
データによると、同社の2032年満期債券は額面100セントに対して80セント弱で取引され、先月の約90セントから下落したが、水曜日からの変化はほとんどなかった。
CoreWeaveは比較的新興のAIクラウドコンピューティング企業であり、現在の資金調達圧力が高まる環境において特に脆弱な立場にある。Google、Amazonなどのハイパースケーラーとは異なり、CoreWeaveは既存の成熟事業からの安定したキャッシュフローを欠いており、インフラ拡張の資金調達をより外部債務に依存せざるを得ない。
CoreWeave債券の最近の圧力は、AIインフラ分野全体のより広範な資金調達困難を反映している。
Metaなどのテクノロジー大手が数千億ドル規模の将来支出コミットメントを開示し、さらにAnthropicやOpenAIなどの生成AI企業が資本市場で継続的に大規模な資金調達を行っていることから、投資家の間で利用可能な資金プールが急速に





