






MSX米国株デイリーウォッチ:AIがスターリンクを逆転!SpaceXの単四半期売上が161%急増、3大成長エンジンが全面加速


- 核心的見解:SpaceXはすでに宇宙打ち上げ企業から、AIコンピューティング、衛星通信、宇宙輸送を横断する総合インフラプラットフォームへと転換しており、AI事業が初めて最大の収入源となった。しかしStarlinkは依然として主要な利益源であり、高い資本投入のもとでのシナジー効果と投資収益率がバリュエーションの鍵となる。
- 主要ポイント:
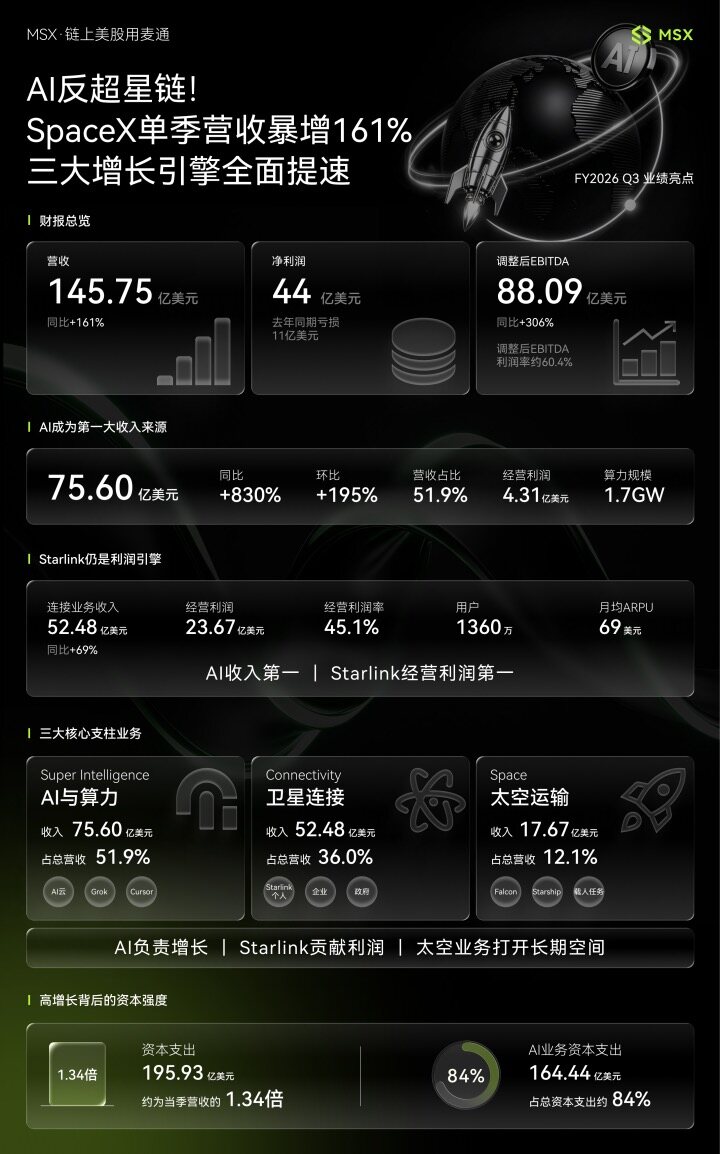
- FY2026 Q3の売上高は145.75億ドル、前年同期比161%増、純利益は44.04億ドルで黒字転換。調整後EBITDAは88.09億ドル、利益率は約60.4%。
- SI(AI)部門の収入は75.60億ドル、前年同期比830%増、総売上高の51.9%を占め、初めてStarlinkが属するConnectivity部門を上回り、営業利益4.31億ドルで黒字転換。
- Connectivity部門の収入は52.48億ドル、営業利益は23.67億ドル、利益率は約45.1%。Starlinkのユーザー数は1360万人に達したが、ARPUは69ドルに低下。
- Space事業は初の収益を生むStarship軌道ミッションを完了。1回あたりのダウンリンク容量はFalcon 9のスターリンク打ち上げの約10倍で、長期的なコスト削減と拡大を支える。
- 当四半期の設備投資は195.93億ドルで、売上高の約1.34倍。うち84%がSIに投じられた。最初の9ヶ月間の営業キャッシュフローと設備投資のギャップは約349.72億ドル。
- SIの成長にはCursorの連結貢献による6.08億ドルの収入が含まれる。調整後EBITDAは減価償却費や株式報酬などを除外しており、収益の質は引き続き注視する必要がある。
【MSX リサーチ・米国株 RWA デイリー・ウォッチ】 は、大手 RWA 取引プラットフォーム MSX(マイトン)が発行する看板日報です。当社は強力なマクロリサーチ力をもとに、世界の伝統的な米国株、流動性の変化、そして RWA トークン化市場の核心的な動きを捉え、良質資産への先回りした投資判断をサポートします。
本日の観察:
SpaceX はロケット打ち上げと衛星インターネットを核とする宇宙企業から、AI コンピューティング、通信ネットワーク、宇宙輸送を同時に横断する総合インフラプラットフォームへと変貌しつつある。
FY2026 第3四半期、SpaceX の売上高は145.75億ドルに達し、前年同期比161%増と市場予想の約128.6億ドルを上回った。純利益は44.04億ドルで、前年同期は10.54億ドルの純損失だった。調整後 EBITDA は88.09億ドル、前年同期比306%増で、利益率は約60.4%に相当する。決算発表後、SpaceX の株価は時間外取引の序盤で一時約5%上昇したが、その後上げ幅を縮小した。
SpaceX の事業構造を本当に変えたのは Super Intelligence(SI)部門だ。同部門の今四半期の収入は75.60億ドルに達し、前年同期比830%増、前四半期比195%増となった。Starlink が属する Connectivity 部門を初めて上回り、会社の総売上高の約51.9%を占めて、SpaceX 最大の収入源となった。
ただし、「AI がスターリンクを逆転した」というのは主に収入規模の話であり、AI がすでに会社最大の利益源になったことを意味するものではない。SI 部門の今四半期の営業利益は4.31億ドルで、営業利益率は約5.7%。Connectivity 部門の営業利益は23.67億ドルに達し、営業利益率は約45.1%だった。つまり、AI は収入の伸びを牽引し、Starlink は依然として会社の最も重要な営業利益源である。
宇宙輸送事業は長期的なインフラの役割を担っている。SpaceX は第3四半期に初の収益を生む Starship 軌道ミッションを完了し、26基の Starlink V3 衛星を軌道に投入した。同社によると、1回のミッションで増加する下り通信容量は、Falcon 9によるスターリンク打ち上げ1回の約10倍に相当する。Starship が打ち上げ頻度を継続的に高めることができれば、Starlink の拡張コストを同時に引き下げ、より大規模な衛星展開を支えることができる。
これら3つの事業は、単なるロケット製造よりも複雑なビジネス体系を形成しつつある。AI が成長を貢献し、Starlink が利益と経常収益を貢献し、ロケットと Starship が基盤となる輸送能力を提供する。
データ1分:
• FY2026 Q3 売上高145.75億ドル、前年同期比161%増、市場予想の約128.6億ドルを上回る;
• 純利益44.04億ドル、前年同期は純損失10.54億ドル;
• 希薄化後 EPS は0.35ドル、市場予想は約0.16ドル;
• 営業利益27.91億ドル、前年同期は営業損失2.73億ドル;
• 調整後 EBITDA は88.09億ドル、前年同期比306%増、利益率は約60.4%;
• SI 収入75.60億ドル、前年同期比830%増、前四半期比195%増、総売上高の約51.9%を占める;
• SI 営業利益4.31億ドル、前四半期の12.57億ドルの営業損失から転換;
• SI 調整後 EBITDA は49.53億ドルだが、減価償却費、株式報酬、買収関連の株式報酬などの項目を除外している;
• AI 名目コンピューティング規模は1.7GWに達し、前四半期の1.4GW、前年同期の0.6GWを上回る;
• Connectivity 収入52.48億ドル、前年同期比69%増、前四半期比22%増;
• Connectivity 営業利益23.67億ドル、前年同期比99%増、営業利益率は約45.1%;
• Starlink 消費者ユーザーは1360万人に達し、前四半期から160万人増加;
• Starlink 消費者月間 ARPU は69ドル、前四半期比5%上昇だが、前年同期の83ドルを依然下回る;
• Starlink を搭載した航空機は3800機超;
• Space 事業収入17.67億ドル、前年同期比6%増、前四半期比84%増;
• Space 事業営業損失700万ドル、調整後 EBITDA は3.57億ドル;
• 第3四半期の総資本支出195.93億ドル、当四半期売上高の約1.34倍に相当;
• うち SI 資本支出は164.44億ドルで、総資本支出の約84%を占める;
• 四半期末時点で、会社は現金及び現金同等物512.94億ドル、売買可能証券385.61億ドルを保有;
• 2026年最初の9か月間の営業キャッシュフローは130.97億ドル、資本支出は480.69億ドルで、単純に差し引いた資金ギャップは約349.72億ドル。
MSX View:
これまで市場の SpaceX に対するバリュエーションは、主に2つの資産に基づいていた。再利用可能ロケットによる打ち上げ優位性と、Starlink による世界的な衛星通信ネットワークである。しかし、AI 事業を統合し、コンピューティングインフラを拡大し、Cursor を買収した後、SpaceX の第3四半期の売上高の半分以上は Super Intelligence 部門から来ている。
SI 収入は前四半期の25.61億ドルから75.60億ドルへ増加し、増分は約50億ドルに達した。同社の説明によると、成長は主に新クラウドサービス契約の開始、Cursor の連結、そして Grok の企業・消費者における利用増加によるものだ。Cursor は8月14日の買収完了から四半期末までに、SpaceX に6.08億ドルの収入をもたらした。したがって、今四半期の AI 成長は既存事業の自然な拡大だけによるものではなく、買収による連結の影響も含んでいる。
さらに重要なのは、AI 事業が営業損失から黒字に転じたことだ。SI の営業結果は前四半期の12.57億ドルの損失から4.31億ドルの利益へ改善し、新たなコンピューティングが収入を生み出し、前期のコストを吸収し始めたことを示している。
しかし、SI の利益の質はさらに注視する必要がある。今四半期の SI 調整後 EBITDA は49.53億ドルと高く、4.31億ドルの営業利益を大きく上回る。主な理由は、調整後指標が24.73億ドルの減価償却費、8.21億ドルの通常の株式報酬、12.17億ドルの買収関連株式報酬を除外していることにある。GPU の継続的な調達やデータセンター建設が必要な事業にとって、減価償却は長期的に無視できるコストではない。したがって、AI 事業の投資収益率を判断する際には、調整後 EBITDA だけを見るよりも、営業利益、資本支出、キャッシュフローがより重要だ。
一方、Starlink のビジネスモデルはすでにより成熟している。Connectivity 収入は前年同期比69%増の52.48億ドル、営業利益は23.67億ドルに達し、SpaceX のセグメント営業利益の大部分を占める。消費者ユーザーは1200万人から1360万人に増加し、企業・政府向け事業収入は前年同期比91%増となり、Starlink が家庭向けブロードバンドから航空、海事、モバイル通信、政府顧客へと拡大していることを反映している。
Space 事業の今四半期収入は前四半期比84%増で、主に打ち上げサービス収入の増加にけん引された。初の収益を生む Starship 軌道ミッションは特に重要だ。Starship は単なる別のロケット製品ではなく、SpaceX の他の事業が拡大を続けるためのインフラだからだ。Starship が一度により多くの V3 衛星を展開できれば、Starlink のネットワーク容量拡張の単位コストは低下する見込みだ。将来、宇宙コンピューティングや軌道データセンターが実現すれば、Starship が大規模な設備輸送任務を担う可能性もある。ただし、これらの長期的な応用はまだ検証段階にあり、現時点では過度に収入を前倒しで計上するよりも、打ち上げ頻度、信頼性、1回あたりの輸送力に注目する方が適切だ。
今四半期の最大の制約は依然として資本投入である。SpaceX の資本支出は195.93億ドルに達し、当四半期売上高を約50億ドル上回り、うち164.44億ドルが SI 事業に向けられた。会社は44.04億ドルの純利益と88.09億ドルの調整後 EBITDA を生み出したが、これらの指標は実際の投資需要を直接カバーするものではない。
年初から9月末まで、会社の営業キャッシュフローは130.97億ドル、資本支出は480.69億ドルだった。SpaceX がこれほど高い投入を維持できるのは、IPO、債務調達、そしてそれまでに蓄積した現金に大きく依存している。四半期末の現金と売買可能証券の合計は約899億ドルに近く、短期的な資金備蓄は十分だが、AI インフラ投資が十分に高い長期リターンを生み出せるかどうかは、依然としてバリュエーションが持続できるかどうかの核心的な問題である。
したがって、この決算は SpaceX の成長能力と資本集約度を同時に裏付けている。AI はすでに最大の収入源となったが、営業利益率は依然として Starlink を明らかに下回る。Starlink は引き続き主要な利益を貢献するが、ARPU は前年同期を依然下回る。Starship は新たな輸送力の余地を開いたが、研究開発投入は依然として巨額である。
次に最も注目すべきは、3つの事業が真のシナジーを形成できるかどうかだ。AI コンピューティングが高い資本投入の下で営業利益率を継続的に高められるか。Starlink が企業、航空、モバイル通信を通じてユーザー単価を高められるか。Starship がより低い単位コストで衛星展開と商業打ち上げの規模を拡大できるか。
MSX(マイトン)について:
MSX は大手 RWA 取引プラットフォームであり、安全で効率的、透明性の高い世界金融市場へのアクセスを提供することに注力している。世界で最も早いオンチェーン米国株取引プラットフォームの一つとして、MSX は常に業界の最前線を走り、継続的なイノベーションで市場変革をリードしている。
プラットフォームはブロックチェーン技術とコンプライアンスの枠組みを深く融合させ、約400種のトークン化株式および IPO 前(Pre-IPO)資産の現物・デリバティブ取引を全面的に提供し、伝統的金融とデジタル資産業界の間のギャップを完全に埋めている。
「良質資産を自由に流通させる」という中核的使命のもと、MSX は現在、米国株現物および無期限先物、暗号資産取引、Pre-IPO、マイトンリサーチなどを含む多様なデジタル金融サービス体系を構築しており、世界中の投資家に24時間、高性能な良質資産への参加入り口を提供することを目指している。
公式サイト: https://msx.com/
中国語 TG:https://t.me/MSXOfficial
Global TG:https://t.me/MSXGlobal
世界の App Store / Google Play で同時に配信開始。
リスク警告: マクロ経済および米国株市場は大きく変動しており、本文の内容はマイトンリサーチの学術・研究観察の参考のみを目的としており、いかなる投資助言も構成しません。





