






BiyaPay市況観察:SMCIは時間外で15%超上昇、AIサーバーの粗利益率が回復、持続可能か?


- 核心的見解:Super Micro Computerは2027会計年度第1四半期の売上高と粗利益率のガイダンスを大幅に上方修正し、時間外株価は15%超上昇したが、売上成長が実際の利益とキャッシュフローに転換できるかどうかは、完全な財務報告書による検証が必要である。
- 主要ポイント:
- 売上高ガイダンスは145億~155億ドルから185億~195億ドルに引き上げられ、中央値の増加率は約26.7%;粗利益率の見通しは10.4%~10.8%から12.0%~12.5%に上昇。
- 中央値で試算すると、粗利益は約15.90億ドルから約23.28億ドルに増加し、売上高と粗利益率の同時改善が市場の再評価の主因である。
- AIサーバーの中核部品がコストの大部分を占め、完成品の値上げはメーカーの利益向上を意味せず、付加価値はより多くラック統合、液冷、電力供給、運用保守能力から生まれる。
- サーバー事業は入金よりも在庫確保が先行するため、売掛金、在庫、営業キャッシュフローが売上高と同時に改善するかどうかを重点的に追跡する必要がある。
- 大口顧客の受注集中度が高く、納品ペースが四半期売上高の変動を引き起こす可能性があり、受注の継続性と顧客構成の均衡度は今後注視する必要がある。
- 現在のデータは未監査の暫定推計であり、完全な財務報告書は11月3日に公表予定で、粗利益率の持続性と次四半期のガイダンスが重要な検証ポイントとなる。
AIサーバー需要の強さは、販売台数だけでなく、受注が最終的にどれだけの利益を残せるかを見る必要がある。Super Micro Computerの今回の更新は、注目すべき2つのシグナルをちょうど示している -- 売上高見通しの大幅な上方修正と、粗利益率見通しの同時改善である。
米東部時間10月20日、Super Micro Computerは2027会計年度第1四半期の暫定業績更新を発表した。同社は、2026年9月30日までの四半期の売上高が185億~195億ドルになると予想しており、これは従来の145億~155億ドルのガイダンスを上回る。粗利益率は12.0%~12.5%と予想され、これも従来の10.4%~10.8%の見通しを上回る。
BiyaPayの相場表示によると、SMCIは当日の通常取引で32.47ドルで取引を終え、1.15%上昇した。米東部時間19:59時点で、時間外取引では37.52ドルをつけ、通常取引の終値から15.54%上昇している。
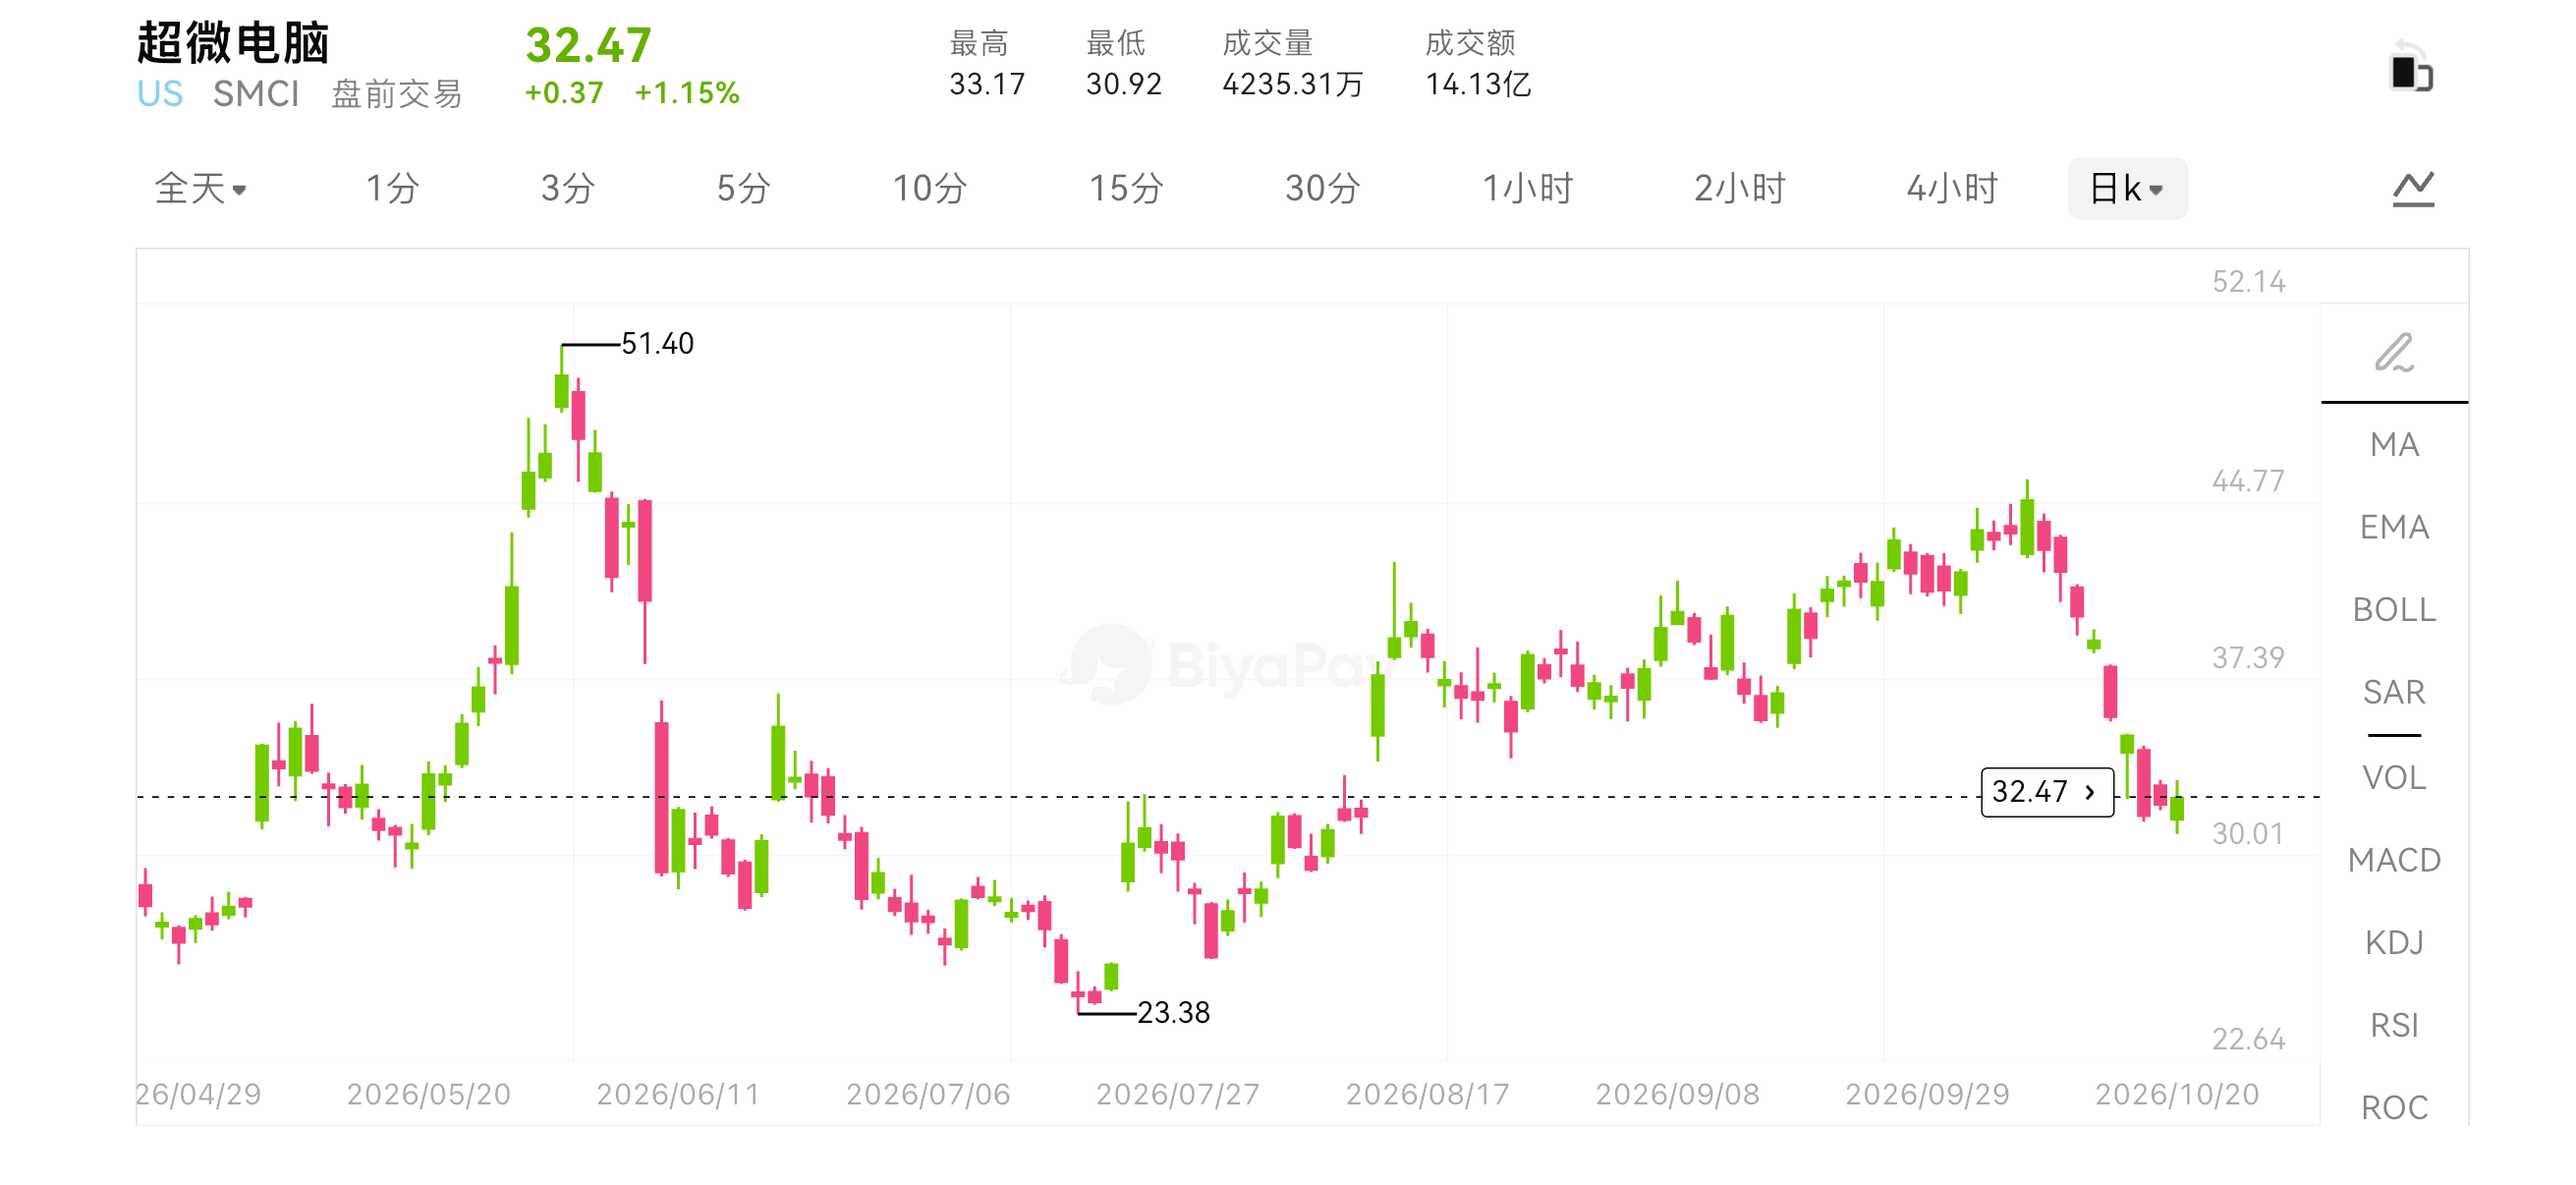
市場が興奮している理由は、単にAI需要が旺盛だからだけではない。サーバー企業が最も答えにくい問題は常に、ますます大型化する受注を獲得した後、最終的にどれだけの利益を残せるのかということだ。今回の更新は、少なくとも段階的な改善のシグナルを示している。
ただし、現在公表されているのは未監査の暫定推計であり、完全な決算は11月3日に予定されている。売上高と粗利益率の好材料は、キャッシュフロー、純利益、今後のガイダンスによる完全な検証まで、まだ一歩の距離がある。
SMCIは時間外で10%超上昇、株価上昇の後に何を見るべきか?
時間外での大幅高は、まず市場が売上高と粗利益率の上方修正を再評価していることを反映している。しかしSMCIを追う米株投資家は、今後、時間外の気配値と翌日の通常取引のパフォーマンスを区別する必要がある。取引が活発か、スプレッドが拡大していないか、より多くのトレーダーが参加した後に上げ幅を維持できるか、これらはいずれも今回の市場反応を観察する手がかりとなる。
相場追跡から米株取引に至るまで、口座内の資金をどの通貨で保有し、どう両替するかも操作フローに影響する。相場追跡から実際の取引まで、株価の変化に注目するだけでなく、資金をどのように取引口座へ入れるかも多くのユーザーが考慮する問題である。USDTを保有し、同時に米株市場にも関心を持つユーザー向けに、BiyaPayはUSDTから米ドルへの両替および米株関連の取引サービスを提供しており、デジタル資産の両替から株式取引までの資金計画を把握できる。1つの口座で多様なシーンをつなぐ。
取引ルートとは別に、SMCIの今回の上昇に業績の裏付けがあるかどうかを判断するには、やはり会社自体に立ち返る必要がある。売上高の上方修正は市場がなぜ興奮しているかを説明するが、粗利益率、回収、今後の受注は、この成長がどれだけの利益と現金を残せるかを決める。
売上高は従来ガイダンスを上回り、粗利益率が成長に重みを加える
レンジの中間値で計算すると、新たな売上高予想は190億ドル、従来ガイダンスの中間値は150億ドルで、差は40億ドル、増加率は約26.7%となる。ここで比較しているのは今四半期の予想と会社の従来ガイダンスであり、前年同期比の成長率ではない。
粗利益率の中間値は10.6%から12.25%へと1.65ポイント上昇する。売上高規模の大きいサーバー企業にとって、ポイント数の小さな変化でも粗利益の規模に明確な影響を与える。
単純に2組の売上高と粗利益率の中間値を掛け合わせると、新予想に対応する粗利益は約23.28億ドル、従来ガイダンスに対応するのは約15.90億ドルとなる。これは理解を助けるための中間値演算にすぎず、会社が開示した最終利益でもなく、まして純利益に等しいものでもないが、なぜ売上高と粗利益率の同時改善が、単なる出荷増加よりも市場予想を変えやすいのかを説明している。
チップサプライヤー、サーバーメーカー、クラウドサービス顧客を同じサプライチェーンの中で比較すると理解しやすい。顧客がより多く支払う意思があるという層と、サーバー企業がより良い利益配分を得られるかという層は別である。
AIサーバーが高く売れても、組立工場が必ずしも多く稼げるわけではない
ハイエンドAIサーバーには高価なチップ、メモリ、ネットワーク、ストレージ部品が含まれる。完成品価格が上昇すると、メーカーの売上高もそれに伴って拡大するが、そのうち相当部分は調達コストの移転にすぎない可能性がある。
したがって、1台のサーバーがより高く売れることと、メーカーの技術的付加価値が高まることはイコールではない。中核部品がコストの大部分を占める場合、完成品企業は依然として調達、納品、システム統合の効率によって限られた利益空間を確保する必要がある。
実際に競争力を高められる領域は、ラックレベルの統合、液冷、電力供給、ネットワーク連携、調整、継続的な運用保守にあるかもしれない。大規模顧客にとっては、機器が予定通りに導入され、安定稼働し、ライフサイクル全体のコストを抑えられるかどうかが、単一部品の価格よりも重要なことが多い。
Super Micro Computerは今回、粗利益率の改善を顧客構成と製品構成に帰因させている。この説明は重視に値するが、今後の課題も残す。改善は高付加価値ソリューションの比率上昇によるものか、それとも特定ロットの納品構成が有利だったのか。単なる四半期の構成変化であれば、一度の上方修正をそのまま長期的な利益率の段階的向上に拡張することはできない。
粗利益率改善後も、現金はまだ在庫に眠っている可能性がある
サーバー事業には、売上高の成長によって覆い隠されやすい环节がある。通常、在庫の確保は回収よりも早い。
企業はまずチップや部品を調達し、生産を組織し、その後納品と検収を完了する必要がある。顧客によっては支払条件が長く、プロジェクトによっては段階的な確認が必要なものもある。売上高はすでに損益計算書に計上されていても、現金はまだ売掛金の中に残っていることがある。次の受注に備えた在庫も、引き続き資金を占有する可能性がある。
そのため、完全な決算では売上高、売掛金、在庫、営業キャッシュフローを連続して見る必要がある。事業拡大時に回収も同時に改善し、在庫回転も正常に保たれていれば、成長に伴う資金負担は軽い。売掛金と在庫の増加が売上高よりも明らかに速ければ、企業は帳簿上利益が出ていても、納品を維持するために追加の資金調達が必要になる可能性がある。
これは売掛金の増加が必ず異常だという意味ではない。高速拡大はもともと運転資金を占有するものであり、鍵は回収の取り決めが合理的かどうか、そして資金の占有がその後の四半期で徐々に解放されるかどうかにある。高速拡大はもともと運転資金を占有する。鍵は、成長に対応する受注、顧客の信用、明確な回収の取り決めがあるかどうか、そして資金の占有がその後の四半期で解放されるかどうかである。
AI機器企業にとって、技術の反復は在庫管理の重要性をさらに増幅させる。新プラットフォームが投入されると、旧プラットフォームの価格、需要、納品ペースが変化する可能性がある。一度の成功的な大量納品は、販売の問題だけでなく、調達と生産管理能力の表れでもある。
大口顧客の受注が大きいほど、利益と交渉力は分けて見る必要がある
大口顧客は規模をもたらすが、より強い交渉力を持つ可能性もある。
1件の受注が四半期売上高を大きく変えるほどであれば、納品の前倒しや遅延が市場の成長判断に影響する。ある四半期に検収が集中すれば、売上高は従来予想を大幅に上回る可能性があるが、それが自動的に次の四半期も同じ速度で拡大することを示すわけではない。
したがって、今後は受注の継続性と、顧客構成がより均衡しているかどうかを観察する必要がある。異なる顧客、異なる納品サイクルからの需要は、通常、少数の大型プロジェクトに依存するよりも安定した経営リズムを形成しやすい。ここで議論しているのはビジネスモデルとして確認すべき変数であり、会社に回収や受注の問題がすでに生じていると断定しているわけではない。
顧客構成と製品構成はアフターサービスコストにも影響する。高仕様システムはより高い販売価格をもたらすが、設置、調整、保証、現場サポートの支出を増やす可能性もある。粗利益の改善が最終的に営業利益に伝わるかどうかは、これらの費用も併せて考慮する必要がある。
この更新は需要の強さを証明できるが、現時点でAI産業全体の答えにはならない
SMCIの予想上方修正は、会社が今四半期により強い売上高の裏付けを得たことを示している。しかし産業チェーンの異なる环节のパフォーマンスを機械的に外挿することはできない。
サーバーメーカーが売上高を確認することは、機器がすでにクラウドサービス企業に納品されたことを意味するかもしれないが、クラウドサービス企業が機器をフル稼働させているか、エンド顧客から十分な費用を回収できるかは、別の証拠が必要である。インフラ需要が強いことと、末端アプリケーションが十分に収益を上げていることは、同時に異なる段階にある可能性がある。
同様に、Super Micro Computerの粗利益率改善も、すべての同業者が同時に改善できることを意味しない。顧客構成、サプライヤー条件、ソリューション能力、納品効率は、いずれも差異を生み出す可能性がある。AI相場を分析する際に最も避けるべきは、1社の好材料を無限に拡大して業界全体の統一的な結論にしてしまうことである。
11月の完全な決算が公表された後は、粗利益率上方修正の持続性、営業キャッシュフロー、在庫と売掛金の変化、そして次四半期の需要見通しに重点を置くべきである。これらの指標が相互に裏付け合えば、今回の予告は単なる短期的なサプライズにとどまらず、市場が会社の収益力を再理解する根拠にもなり得る。
今回の業績予告は、市場にSMCIのAIサーバー需要における成長潜在力を示し、株価を時間外で明確に押し上げた。ただし、売上高見通しの引き上げは収益力がすでに安定的に改善したことを意味せず、粗利益率が持続的に回復できるか、運転資金が順調に回収できるかは、正式な決算を待ってさらに検証する必要がある。今後、11月3日に公表される完全な決算は、この成長の質を観察する重要な根拠となるだろう。





