






Why did Tether bet on these four young people?


- 核心的見解:Tetherによるクウェートのフィンテック企業Kemへの300万ドル投資は、本質的に「ステーブルコインの日常化」というトレンドへの賭けである——USDTを取引資産から決済、送金、給与などの実際の金融シーンに組み込むことであり、GCC地域の外国人労働者の送金需要が重要な切り口となっている。
- 重要な要素:
- Kemは4人の2000年代生まれの創業者によって2021年に設立され、本社はクウェートに所在。決済ツールから個人・法人向けの金融スーパーアプリへと拡大し、全プラットフォームのダウンロード数は60万回超、20万以上のXAUTウォレットを作成している。
- Tetherの投資ロジックはステーブルコインの下流への拡大にある。これまでにOobit、XREX、Sorted Walletに相次いで投資しており、KemはGCCの個人・法人向けアプリケーションエコシステムに対応し、USDTが「最終的にどこで使用されるか」という問題を解決する。
- GCC市場は外国人人口の比率が高く(クウェートは7割近く)、2025年の湾岸地域の外国人労働者の送金額は約1610億ドルに達する。送金、両替、越境消費の需要は剛性的であり、規制と決済インフラも比較的成熟している。
- Kemの差別化された道筋は「まず決済需要があり、その後ステーブルコインを接続する」というもので、USDTをバックエンドの決済レイヤーとして既存のシーンに組み込み、ユーザー教育コストを削減する。
- 競争障壁は現地のコンプライアンスとチャネルに重点を置いている。バーレーン中央銀行のCategory 2 CASPおよびSIOの原則承認を取得済みで、Rain、Fireblocks、Chainalysis、Visaなどのパートナーと連携している。
- 課題はUカード分野の競争が激しく(RedotPayは850万ユーザー超)、利益率が薄いことである。BtoBの加盟店決済、Payroll、企業向けAPIへと拡張し、安定した収入を形成する必要がある。
300万ドルは、Tetherにとって大した額ではない。もっと興味深いのは、この会社の創業者が4人の2000年代生まれの若者だということだ。
当時のKemは今日のように多くの製品やユーザーを抱えておらず、中東でTradFiという非常にローカルで、ともすれば些細な事業を手がける若いチームに過ぎなかった。それでもTetherはいち早く投資していた。
2年経って振り返ると、この投資はますます語る価値があるものになっている。Kemがその後進み出した方向が、まさにステーブルコインのこの数年間における最も重要な変化を捉えていたからだ。
この若者たちは一体何を正しくやったのか、そしてTetherは当時何を見込んでいたのか。
1、Kemとはどのような会社か?
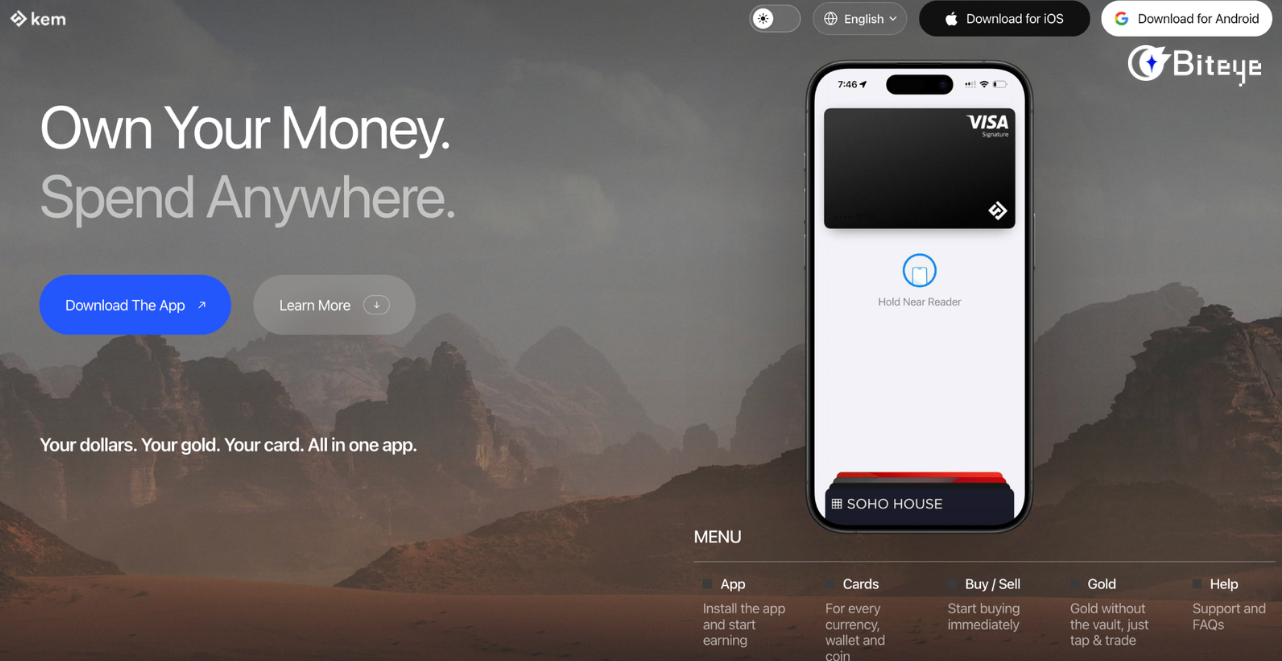
Kem @Kem_App_CN を単なるU卡(Uカード)会社と捉えるのは、実は少し過小評価だ。
Kemは2021年に設立され、本社はクウェートにあり、GCC市場向けの次世代フィンテック企業として位置づけられている。当初はローカル送金から参入したが、現在では単一の決済ツールから、個人・法人ユーザーをカバーする金融Super Appへと徐々に拡大している。2026年には、KemはCNBC Top 500フィンテック企業にも選出された。
個人ユーザーはKem内で法定通貨とCryptoの入出金、USDTなどの資産交換、XAUTデジタルゴールドの配分、貯蓄、Visaカードでの決済ができるほか、eSIMや空港ラウンジなどの生活サービスも購入できる。
最近ではKemはBtoB事業も加速させている。Kem Businessは加盟店がCheckout、Payment Link、APIを通じてUSDTを受け取れるようにし、給与支払い、返金、VATと請求書管理、照合、資金分析までカバーしている。
データを見ると、Kemチーム提供の情報によれば、現在製品の全プラットフォームでのダウンロード数は60万回を超え、20万以上のTether Gold(XAUT)ウォレットを作成しており、すでに世界有数のXAUTリテール流通チャネルの一つとなっている。
2、Tetherはなぜ日常金融サービスへの展開が必要なのか?
USDTはすでにステーブルコインの最も核心的な供給問題を解決したが、発行規模が拡大し続けるにつれ、Tetherが直面する新たな問題もますます明らかになっている。これらのステーブルコインは最終的にどこで使われるのか、ということだ。
長い間、USDTの主な用途は依然として取引、オンチェーン送金、Cryptoエコシステム内部に集中していた。しかしステーブルコインがユーザー規模をさらに拡大したいなら、給与、送金、消費、企業決済など、普通の人々が毎日行う金融行動に入っていかなければならない。
これこそが、Tetherがここ数年ステーブルコインの下流へと絶えず拡大している理由だ。
2.1 ステーブルコインの発行からステーブルコインの応用へ
Tetherの過去の目標はUSDTを発行し、その流動性とドルペッグを維持することだったが、ステーブルコインの規模が大きくなるにつれ、単に発行体を務めるだけではもはや不十分になっている。
次のステップでより重要なのは、USDTを決済、送金、貯蓄、企業決済といった日常的な金融シーンに本当に浸透させることだ。ステーブルコインが一般ユーザーに継続的に使われて初めて、発行規模と流動性はより長期的なネットワーク効果へとさらに転換できる。
そのため、ここ数年Tetherの展開は明らかにアプリケーション側へと延伸し始めている。Oobitに出資して消費決済を行い、XREXに出資してクロスボーダーB2Bを展開し、Sorted Walletで新興市場をカバーし、KemはGCC地域の個人および法人向けアプリケーションエコシステムに対応している。
その背景にある計画は実に明確だ。Tetherはステーブルコインと流動性の提供を担うが、USDTを実際にユーザーの手に届けるには、現地の製品、銀行チャネル、決済ネットワーク、コンプライアンス能力が必要だ。
2.2 なぜ他の市場ではなくGCCなのか?
GCCを選んだのも、ここにCryptoユーザーが特に多いからではなく、現地にステーブルコインで解決するのに適した金融ニーズが大量に存在するからだ。
GCCの最大の特徴の一つは外国人人口の比率が高いことだ。クウェートを例にとると、外国人人口は総人口の約7割に達し、湾岸地域全体で見ても、多くの住民がインド、パキスタン、フィリピン、その他のアジア諸国から来ている。
2025年だけでも、湾岸地域の外国人労働者が故郷に送り返した給与は約1610億ドルに達した。この人々が毎月給与を受け取り、ドルに両替し、故郷に送金し、国をまたいで消費するニーズは極めて硬直的だ。
同時に、GCCは多くの新興市場とは完全には同じではない。現地住民の収入水準は高く、銀行と決済インフラは比較的成熟しており、各国政府もデジタル資産規制を積極的に推進している。
ステーブルコイン企業にとって、これは真の需要があると同時に、ライセンス、銀行提携、決済ネットワークを通じて製品を本当に主流金融システムに組み込める可能性もあることを意味する。
3、TetherはなぜKemを選んだのか?
TetherがKemに投資した時、市場にはすでにウォレット、取引所、決済カードが不足していなかった。TetherがKemに注目したのは、おそらく3つのより長期的な要因だ。真のローカル決済ニーズ、異文化の創業チーム、そしてCryptoと伝統的金融の両方をつなぐ能力である。
3.1 まず決済ニーズがあり、それからステーブルコインを接続する
多くのCryptoプロジェクトはまず技術と資産があり、それから使用シーンを探す。Kemの道筋は正反対で、ユーザーに本来存在する決済ニーズをまず解決し、それからStablecoinをこの製品体系に組み込む。
一般ユーザーはUSDTだからという理由で長期にわたって製品を使うわけではない。彼らが本当に気にするのは、送金が速いか、コストが高くないか、使いやすいかどうかだ。これらの基本的な体験が成立して初めて、StablecoinはCryptoツールから日常の一部へと変わる機会を得る。
Tetherにとって、Kemの価値はここにある。市場を再教育する必要もなく、ユーザーにまずステーブルコインを理解させる必要もなく、USDTをバックエンドの決済レイヤーとして配置し、決済、送金、消費というすでに存在する金融シーンに直接組み込むことができる。
3.2 4人の創業者の「グローバル」な背景
Kemの4人の共同創業者はアメリカの高校時代にすでに知り合っていたが、数人の成長と仕事の経験は中国、中東、アメリカ、東欧にまたがっている。
これはGCCの市場構造とよく合致する。現地は外国人人口が多く、クロスボーダーの仕事、送金、海外消費が一般的であり、数人の創業者も戦争、通貨切り下げ、金融制限がもたらす影響を自ら経験してきた。
Justinは、自分は中国の高度に便利なモバイル決済を体験した一方で、一部の地域の人々が紛争や通貨問題によって金融的保障を急速に失う可能性があることも見てきたと述べている。Kemにとって、こうした異文化経験そのものがGCCユーザーを理解する強みとなっている。
3.3 チームの経験はCryptoと伝統的金融にまたがる
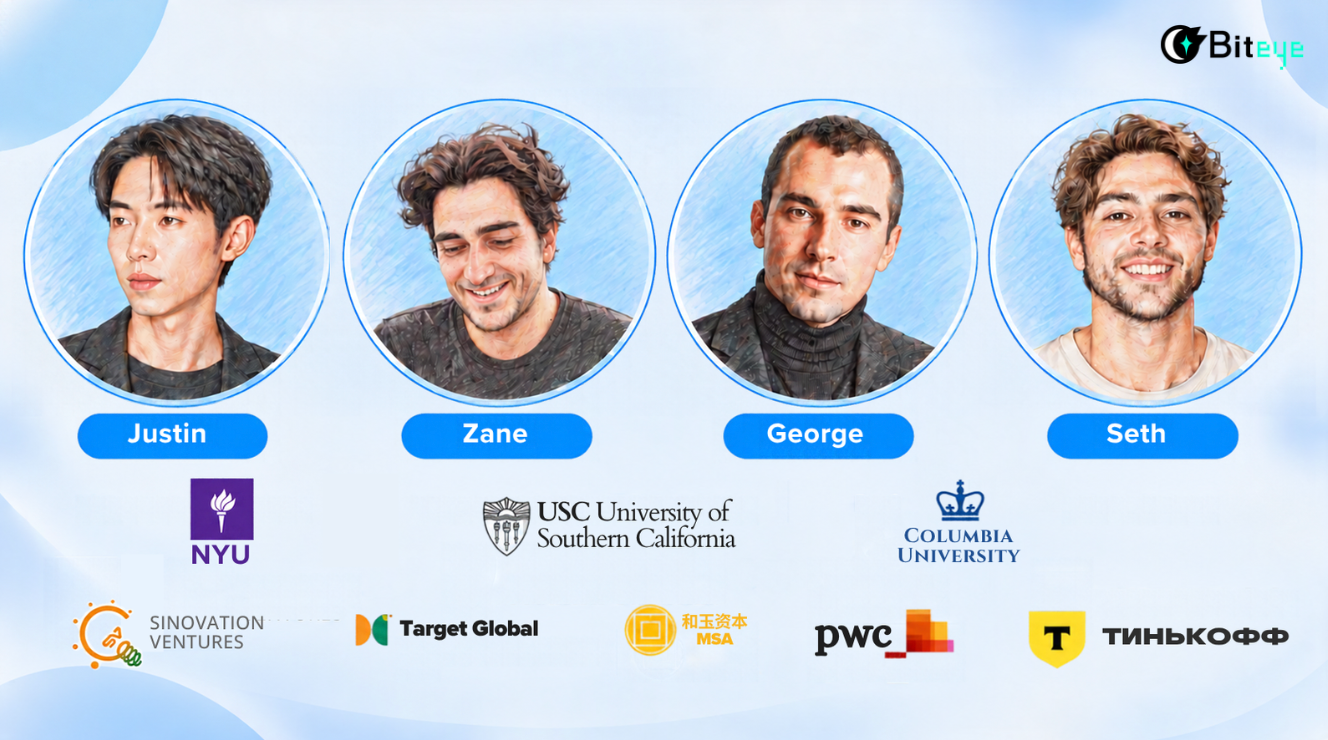
Kemチームの経歴もCryptoに限定されていない。メンバーはSinovation Ventures、Target Global、MSA Capital、PwCなどの機関で働いたことがあり、背景はVC、ブロックチェーン、デジタルフォレンジックをカバーしている。技術チームにはTinkoff Bankなどのフィンテック企業出身のメンバーもいる。
こうした経験はステーブルコイン決済とよくマッチする。なぜならUSDTを本当に日常金融に接続するには、決済、カストディ、KYC、法定通貨の入出金、現地の規制にも対応しなければならないからだ。
現在KemはRain、Interlace、Fireblocks、Persona、Chainalysis、Visaなどの機関と提携している。Tetherにとって、これはKemがCryptoを理解しているだけでなく、USDTをGCCの現地金融システムに接続する能力も備えていることを意味する。
4、Kemの競争優位性はどこにあるのか?堀はどれほど深いのか?
U卡(Uカード)分野で今最も不足していないのは製品だ。RedotPayはすでに850万人以上のユーザーを持ち、100カ国以上をカバーしている。Kemにとって、USDTを使えるVisaカード1枚だけでは参入障壁を形成するのは難しいため、GCCでどれだけ複製困難なリソースを蓄積してきたかに注目する必要がある。
4.1 Tetherの投資とエコシステムの後ろ盾
2024年、TetherはKemに直接投資し、中東地域でのUSDTの使用拡大に活用することを明確に望んだ。
まだ初期段階にあるフィンテック企業にとって、これは資金面の支援だけでなく、ブランドと信頼の後ろ盾でもあり、ユーザー、銀行、その他の提携機関がKemを理解するコストを下げることができる。
4.2 ローカルのコンプライアンスと金融チャネルは複製がより困難
アプリの機能やキャッシュバックキャンペーンと比べ、ライセンス、現地の銀行関係、決済チャネルこそがより複製困難な部分だ。
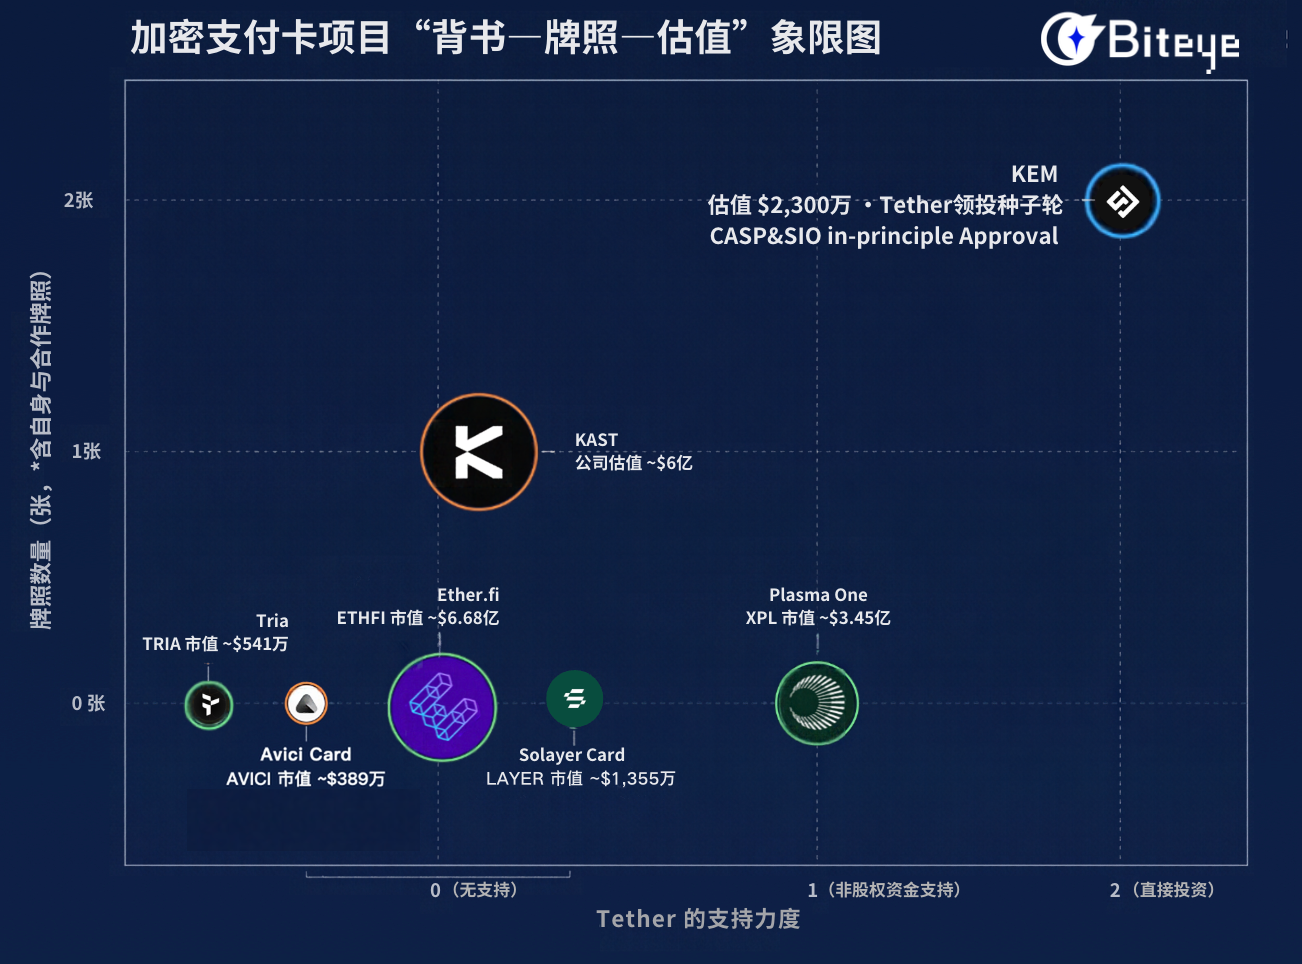
Kemは今年2月にバーレーン中央銀行のCategory 2 CASPとSIOの2つの許認可の原則承認(In-Principle Approval)を取得し、Rain、Interlace、Fireblocks、Persona、Chainalysisなどの決済、カストディ、コンプライアンスサービスに接続している。チーム提供の情報によれば、同社は現地の銀行チャネルとVisa関連の提携も引き続き推進している。
4.3 1枚のカードから、徐々にユーザーの移行コストを高める
U卡(Uカード)自体の粘着性は強くなく、ユーザーは手数料率やキャッシュバックによって簡単にプラットフォームを切り替える。Kemの考え方は、より多くの金融シーンを同じアカウントに組み込むことだ。個人向けでは送金、USDT、ゴールド、消費をカバーし、法人向けではさらに収款、給与、資金管理へと延伸する。
ユーザーの消費、貯蓄、送金が徐々にKemに蓄積され、企業もKemで収款や給与支払いを始めるようになれば、移行コストは単にUカードを1枚替えるよりも自然に高くなる。
5、成長機会と直面する課題
Kemの成長余地は、一方は地域に、一方は事業にある。
地域面では、Kemの現在の強みは主にGCCに集中している。バーレーンのライセンスと現地決済提携が軌道に乗れば、サウジアラビア、アラブ首長国連邦、カタールなど、多くの外国人人口とクロスボーダー資金需要を持つ市場が、比較的自然な次の一手となるだろう。
事業面では、より重要なのは引き続きCtoCからBtoBへと延伸することだ。U卡(Uカード)は利益が薄く、ユーザーも手数料率やキャッシュバックによってプラットフォームを切り替えやすい一方、加盟店収款、Payroll、クロスボーダー決済、企業向けAPIはより安定した収入を形成しやすい。Kemはすでにこれらの事業に着手しており、今後規模を実現できるかどうかが、その商業化能力に直接影響する。
しかし課題も少なくない。ステーブルコインが一度給与、企業資金、日常決済に入れば、ライセンス、KYC、カストディ、現地銀行提携への要求はさらに高まる。同時に、RedotPay、KASTなどのCryptoフィンテックが拡大しており、Revolutのような伝統的フィンテックも中東に参入しており、競争は激しくなる一方だ。
Kemが次に本当に証明すべきは、現在のGCCでの先行優位性を、徐々にライセンス、チャネル、ユーザー維持へと蓄積できるかどうかだ。
6、最後に
Tetherのこの4人の若者への賭けは、本質的には「ステーブルコインの日常化(Everyday Stablecoin)」というトレンドへの賭けでもある。
Tether CEOのPaolo Ardoino氏は、「Kem Appへの私たちの投資は、全ての人に金融の自由をもたらすという私たちの使命と完璧に合致している」と述べている。
これまでステーブルコインの最も核心的な競争は、主に発行規模、取引流動性、取引所でのカバレッジに集中していた。市場が成熟するにつれ、競争の次元も増え続け、資産運用、資産配分から、決済、送金、給与、企業決済へと一路延伸している。
StablecoinはCrypto世界の取引資産から、徐々により現実的な金融シーンへと入りつつある。Kemが代表するのはまさにこの方向だ。
もしKemがこのモデルをGCCで引き続き軌道に乗せ、より多くの市場に複製できれば、Tetherのこの投資が的中させるのは、1社だけでなく、Stablecoinが次の段階で本当に大衆市場へ入るための入り口となるかもしれない。





