






コインの売却ができず、元を取るまでに526日待つ必要があり、PaperTradeは誰も遊ばなくなった


- 核心的見解:合成永久契約プラットフォームPaperTradeは、プラットフォームトークンPAPERを無期限に譲渡不可と発表したことで、建玉量が急減し、エアドロップ狙いのユーザーが離脱し、そのトークン経済モデルが投機的インセンティブに高度に依存していることとPMF検証の困難さが露呈した。
- 重要要素:
- PAPERは攻撃者による空売り価格操作を防ぐため譲渡不可を維持し、Paragon、Asterはプレマーケット契約を一時停止し、Hyperliquidの未決済ポジションは0.026296ドルで決済された。
- 発表後、BTC建玉量は41%減の2.3億ドル、ETHは55%減の6630万ドルとなり、プラットフォームからの資金流出は約7%、残存TVLは5830万ドルとなった。
- 総アカウント23675のうち利益が出ているのは約3500のみで、割合は14%;損失ランキング上位25名のうち21名はステーキング報酬を計上してもなお損失となっている。
- 1ドルの損失ごとにわずか10枚のPAPERを獲得し、1日平均ステーキング報酬0.00019ドルで計算すると、元を取るまでの期間は約526日に延長される。
- 公式は発行曲線を調整し、今後100万ドルの損失ごとに総供給量の0.1%のPAPERを鋳造し、初期の巨鯨の優位性を徐々に希薄化する。
- PAPERには総量の上限がなく持続的なインフレが発生し、譲渡開放後に蓄積された売り圧力が連鎖反応を引き起こす可能性があり、プロトコル収入とステーキング収益を弱める。
オリジナル | Odaily(@OdailyChina)
著者|Golem(@web 3_golem)
PAPERはすでにPaperTradeのソロゲームコインになってしまったのかもしれない。
今朝、1000倍レバレッジと清算マイニングを特徴とする合成無期限契約プラットフォームPaperTradeは、市場に重大な爆弾を投げ込んだ。すなわち、プラットフォームトークンPAPERは譲渡不可の状態を維持し、送金やセカンダリ市場での取引を開放する具体的なスケジュールを無期限に延期するというもので、その理由は、攻撃者がPAPERを空売りして価格操作と組み合わせてPaperTradeの資金プールから資金を引き出すのを防ぐためである。
この発表後、ParagonとAsterは直ちにPAPERのプレマーケット無期限契約取引を一時停止し、Hyperliquid上のすべての未決済ポジションは0.026296ドルで決済された。
PaperTradeの創業者Jezもその後Xプラットフォームで投稿し、PAPERトークンの譲渡不可の論争に回应し、「PAPERへの悪意ある攻撃は現在未解決の問題であり、チームには有効な解決策を見つけるための6ヶ月(PAPER契約の上場が当初予定されていたスケジュール)が残されていないため、この決定を迫られた」と述べた。
同時に、Jezは自信を持って付け加えた。「トークンが譲渡可能かどうかは、degenが長期的にPaperTradeで取引するかどうかを変えるものではなく、執行力、サイトの品質、メカニズム、取引経済学がそれを決めるのだ。」
しかし、Jezは明らかに楽観的すぎた。PaperTradeの公式データによると、本日6時20分にPaperTradeが公告を発表して以降、プラットフォームの契約建玉量は明らかに減少した。記事執筆時点で、BTCの建玉量は3.9億ドルから2.3億ドルへと41%減少し、ETHの建玉量は1.5億ドルから6630万ドルへと55%減少した。
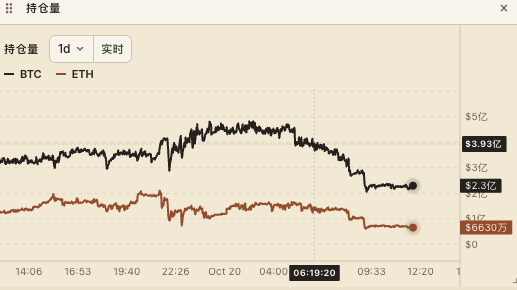
PaperTradeプラットフォームの資金も小幅に流出しており、記事執筆時点でプラットフォームからの資金流出は約7%、TVLは5830万ドルが残り、過去最高値は約1億ドルであった。
このようなデータの変化は、Papertrade上のユーザーの大部分が真のトレーダーではなく、PAPERトークンを獲得するために取引ペアを刷るエアドロップハンターであることを十分に示している。これらのエアドロップハンターが狙っているのはPAPERのステーキング収益と、PAPERの将来の換金可能価値であり、公式がPAPERの譲渡を開放しないと発表した時点で、PAPERには換金可能な価値がなくなり、PAPERがゼロになったも同然である。
PAPERのステーキング収益だけでは取引損失をカバーできない
PAPERの換金可能価値がなぜ重要かというと、現段階ではPAPERのステーキング報酬だけでは取引損失をカバーできないからである。
PaperTradeプラットフォームのデータによると、総アカウント数23675のうち、利益が出ているアカウントは約3500のみで、割合はわずか14%であり、大部分のトレーダーは損失を抱えている。
金融取引にはそもそも「2対8の法則」が存在し、市場で利益を出せるトレーダーは常に少数である。一部のクジラが依然としてPaperTradeで数十万から数百万ドルの損失を喜んで出すのは、PAPERを獲得するためであり、彼らは契約取引自体の利益を完全に追求しているのではなく、PAPERのステーキング収益と将来の換金可能価値を追求しているのである。
しかしLookonchainの統計によると、PaperTradeで損失額が最も高い25名のトレーダーのうち、21名はステーキング報酬を計上してもなお損失を抱えており、全体で利益が出ているのはわずか4名であった。これらのトレーダーの累計取引量は1115億ドルに達し、20.6億枚のPAPERを獲得して総供給量の23.4%を占め、USDC報酬1161万ドルを受け取り、報酬総額の20.6%を占めた。
そのうち損失ランキング10位のマチ大哥(Machi Big Brother)は総損失83.3万ドルで、累計6490万枚のPAPERエアドロップを獲得し、PAPERのステーキング報酬は約41万ドルで、相殺してもなお42万ドルの損失となった。
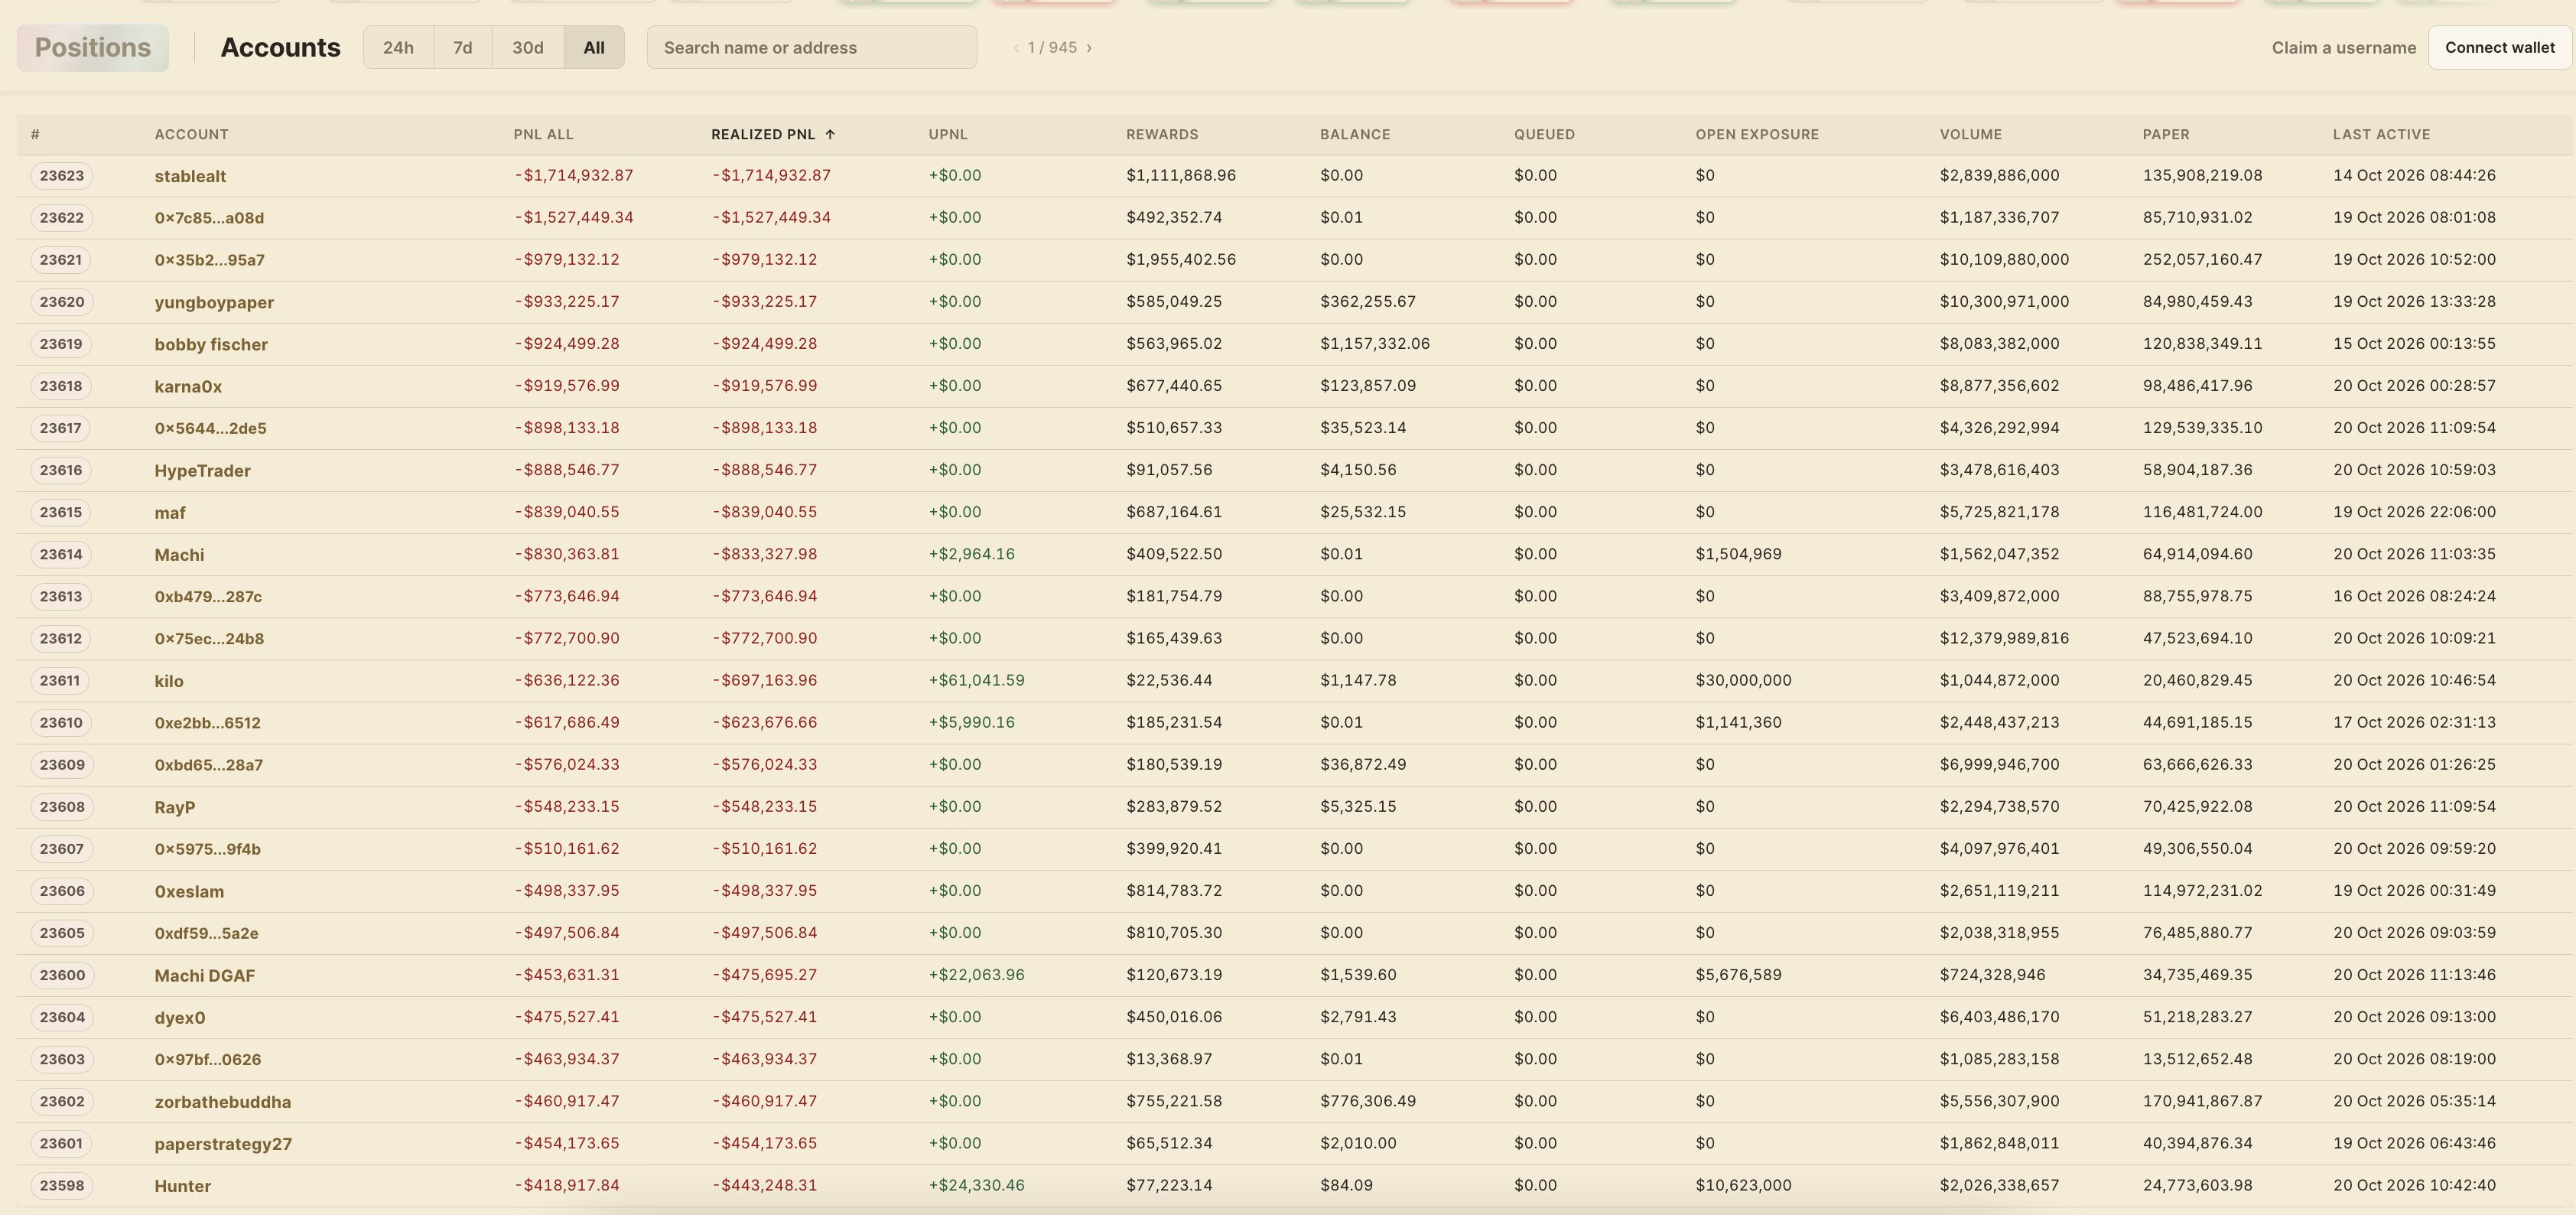
現在、1ドルの損失につき獲得できるPAPERはすでに10枚に縮小しており、現在の1日あたりの平均ステーキング報酬(0.00019ドル/枚)で計算すると、回収期間は約526日に延長されている(PAPER報酬が縮小しなければ回収期間は約50日となる)。
PaperTradeがPAPERの譲渡を開放しないと発表する前は、これらのユーザーには参加する動機がまだあった。仮にHyperliquid上のPAPERの最終決済価格(0.026296ドル)をPAPERの最終現物価格と仮定すると、マチ大哥の6490万枚のPAPERエアドロップは約168万ドルの価値となり、マチ大哥は一転して120万ドル以上の利益となる。
しかし、今やステーキング報酬でゆっくり回収しようとしていた損失エアドロップハンターは、現段階のPAPER発行ルールの下ではもはや望みがない。(Odaily注:Papertradeは非対称損益メカニズムを採用しているため、無損失での取引量の水増しは実現できない。関連記事:なぜあなたはPapertradeに逆に搾取されるのか?)
問うが、もしあなたが保有するトークンに市場も価格もなく、退出もできず、ステーキングによる収益(USDC配当)だけに頼らざるを得ないとしたら、それでも損失を出し続ける自信があるだろうか?
一つの朗報:初期クジラの先行優位性の問題が解決されつつある
PaperTradeの本日の公告には「PAPERの譲渡を開放しない」以外に、もう一つの朗報がある。PaperTradeはPAPERの発行曲線を調整することで、初期クジラの先行優位性が過大である問題を解決しつつある。
公式の説明によると、今後トレーダーの損失が100万ドル発生するごとに、その時点の総供給量の0.1%に相当するPAPERを鋳造する(具体的な比率は契約アップグレード時の発行率に依存する)。また、プロトコルの資金プールが200万ドルを下回る場合、損失比1:100で固定発行するのではなく、時間とともに増加する加重乗数を使用する。
PaperTradeは同時に、短期的にはこれらの変更はPAPERの発行量にほとんど影響しないが、長期的には既存保有者の権益を徐々に希薄化し、新規ユーザーに優位性をもたらすと述べた。最終的に、PAPERシステムの理想的な状態は取引所のリベートメカニズムにより近づくことである。
これまで、PaperTradeの「プロトコルLPの成長に伴いトークン発行効率が徐々に低下する」メカニズムは、非常に明らかな先行優位性を形成すると市場から批判されていた。同じ損失を負担する場合、初期ユーザーが獲得するPAPERの数は後から参加したユーザーよりも多く、その結果、初期ユーザーが得るPAPERのステーキング報酬は常に後から参加した者よりも高くなる。
このような発行減衰メカニズムは、ユーザーに早期参加を促す効果はあるものの、この過大な発行格差は後から参加する者の意欲に明らかに消極的な影響を与える。したがって、今回のPAPERの発行曲線の調整により、PaperTradeに後から参加したクジラは初期クジラの先行優位性に追いつく条件を得たのである。
PMFはまだ検証が必要
しかし、PaperTradeが直面している問題は実は上記の二つ(価格操作攻撃、PAPER発行曲線)だけではなく、PAPERトークンの供給量に上限がないこと、PAPERの潜在的な累積売り圧力などの問題もある。
PAPERの初期供給量は0であり、トークンの総供給量にも上限がない。つまり、PAPERは不断に増発され、永遠にインフレする。これがもたらす問題は、たとえ公式がPAPERの発行曲線を変更して初期クジラの先行優位性の問題が緩和されたとしても、PAPERが不断に増発されステーキング量が上昇し続けることで、既存のPAPER保有者の総ステーキング量に占める割合が持続的に希薄化され、ステーキング収益が減少する一方、プロトコル収入の成長がこの希薄化の速度に追いつかない可能性があることである。
次に、PaperTradeがPAPERトークンの譲渡と取引を開放する時期が遅れれば遅れるほど、保有者の回収欲求はより「抑圧」される。まるで継続的に押し縮められたバネのように、PAPERが正式に送金取引を開放する日には、これらの保有者はより直接的にトークンを売却して回収しようとする可能性が高まり、巨大な売り圧力が形成される。この不断に蓄積される潜在的な売り圧力は、常にPaperTradeの頭上のダモクレスの剣となるであろう。
この売り圧力は連鎖反応も引き起こす。Galaxy Researchも以前指摘したように、PAPERの市場価格はユーザーのマイニング活動の規模に影響を与え、ひいてはプロトコルの長期的収入を決定する。トークン価格の下落はユーザーのマイニング活動の減少をもたらし、プロトコル収入とステーキング収益をさらに弱める可能性がある。
PaperTradeの創業者Jezは、Papertradeの成功は最終的にPMFがあるかどうかにかかっていると述べ、PaperTradeはユーザーの資金をあらゆるチェーン上で迅速にレバレッジ投機エクスポージャーに変換する最速の方法であると考えている。
要するに、PaperTradeは「ギャンブラー」のために設計された究極のオンチェーン遊園地であるが、現在最もユーザーを惹きつけているポイントはステーキング収益と取引量の水増しマイニングであり、ユーザーがより気にしているのは「安定した収益」のようである。カジノが安定した収益の設計でユーザーを引き留めようとするとき、本物のギャンブラーは来るだろうか?これはPaperTradeが必ず考えるべき問題である。





