






石油価格が下落しなければ、米国債利回りは頭打ちにならない


- 核心的見解:シティのリサーチによれば、原油価格の下落は米国債利回りが頭打ちになるための必要条件であり、現在の地政学的緊張により原油価格は高止まりしにくく、利回りの最終的なピークはまだ訪れていない可能性がある。市場のシグナルは互いに矛盾しており、方向性の判断は極めて困難である。
- 重要な要素:
- 歴史的に、フロントエンドのブレークイーブン・インフレ率は通常、米国債10年物利回りのピークの1~2カ月前に先行して低下しており、原油価格の頭打ちはほぼ利回り頭打ちの必要条件である。
- 現在、ブレークイーブン・インフレ率は依然として上昇基調にあり、ドル指数は再び上昇に転じ、原油価格は地政学的要因に支えられており、この三者が共に利回りのピークがまだ形成されていないことを示している。
- ハイイールド債のスプレッド拡大、景気循環株のディフェンシブ株に対する相対的な弱さが2~3カ月連続で続いており、既に利回り頭打ちと一致する特徴が現れている。シグナルは互いに衝突している。
- コアCPIと総合CPIはいずれも遅行指標であり、強めの数値は利回りが既に頭打ちになったことを排除できない。VIX指数は利回りのタイミング判断にはほとんど参考価値がない。
- シティの景気循環モデルは既に「景気循環の終盤」戦略に切り替わっている。株式とクレジット債をアンダーウェイト、債券(米国債を除く)とコモディティをオーバーウェイト、デュレーションはニュートラルを維持している。
- 地政学的情勢に前向きな進展があれば(特に中間選挙後)、原油価格の頭打ち確率が大幅に高まり、米国債利回りの持続的な低下に条件を整えることになる。
原文作者:赵颖
原文来源:华尔街见闻
米国債利回りがいつピークを打つかは、現在の市場で最も答えにくい問題の一つだ。シティの最新のクロスアセット定量調査によると、原油価格の下落は米国債利回りのピークアウトにとってほぼ必須の前提条件であり、現在も続く地政学的緊張が原油価格を高止まりさせていることは、利回りの最終的なピークがまだ訪れていない可能性を示唆している。
追風交易台によると、シティのリポート調査では、フロントエンドのブレークイーブンインフレ率と原油価格の低下が、歴史的に米国債10年利回りのピークアウトを予測する最も信頼性の高い先行シグナルであることが示されている。しかしながら、現在のブレークイーブンインフレ率は低下せずむしろ強まっており、ドル指数(DXY)も最近上昇基調を再開しており、両者はいずれも利回りのピークがまだ形成されていないことを示している。一方で、ハイイールド債スプレッドの拡大や、景気循環株のディフェンシブ株に対する相対的な弱さといった市場シグナルは、すでに利回りピークアウトと一致する特徴を呈しており、現在のシグナルは互いに矛盾しており、方向性の判断は極めて難しい。
資産配分の面では、シティのサイクルモデルは現在「サイクル終盤」戦略に従っている――株式とクレジット債をアンダーウェイト、債券(米国債を除く)とコモディティをオーバーウェイトとしている。グローバルマクロ戦略チームはデュレーションについてニュートラルを維持し、ECB対FRBの金利差を受け取る方向に傾き、株式とクレジット債の間では株式を優先的に選択している。
原油価格は利回りピークアウトの必要条件
シティの定量グローバルマクロ戦略チームのアナリスト、Alex Saunders氏とVinh Vo氏はリポートでクロスアセット分析フレームワークを再確認し、従来の枠組みに70ベーシスポイント超の利回り急騰局面を3つ追加したが、核心的な結論はほぼ変わっていない。
歴史的データによると、米国債10年利回りがピークを打つ前に、クロスアセットのパフォーマンスには明確な先行・遅行のパターンが現れる。フロントエンドのブレークイーブンインフレ率は通常、利回りピークの1~2か月前に先行して低下し、原油価格のピークアウトは利回りピークアウトのほぼ必須の前提条件である。これに対し、2年実質金利は利回りピーク後も上昇を続けることが多く、遅行指標に属する。
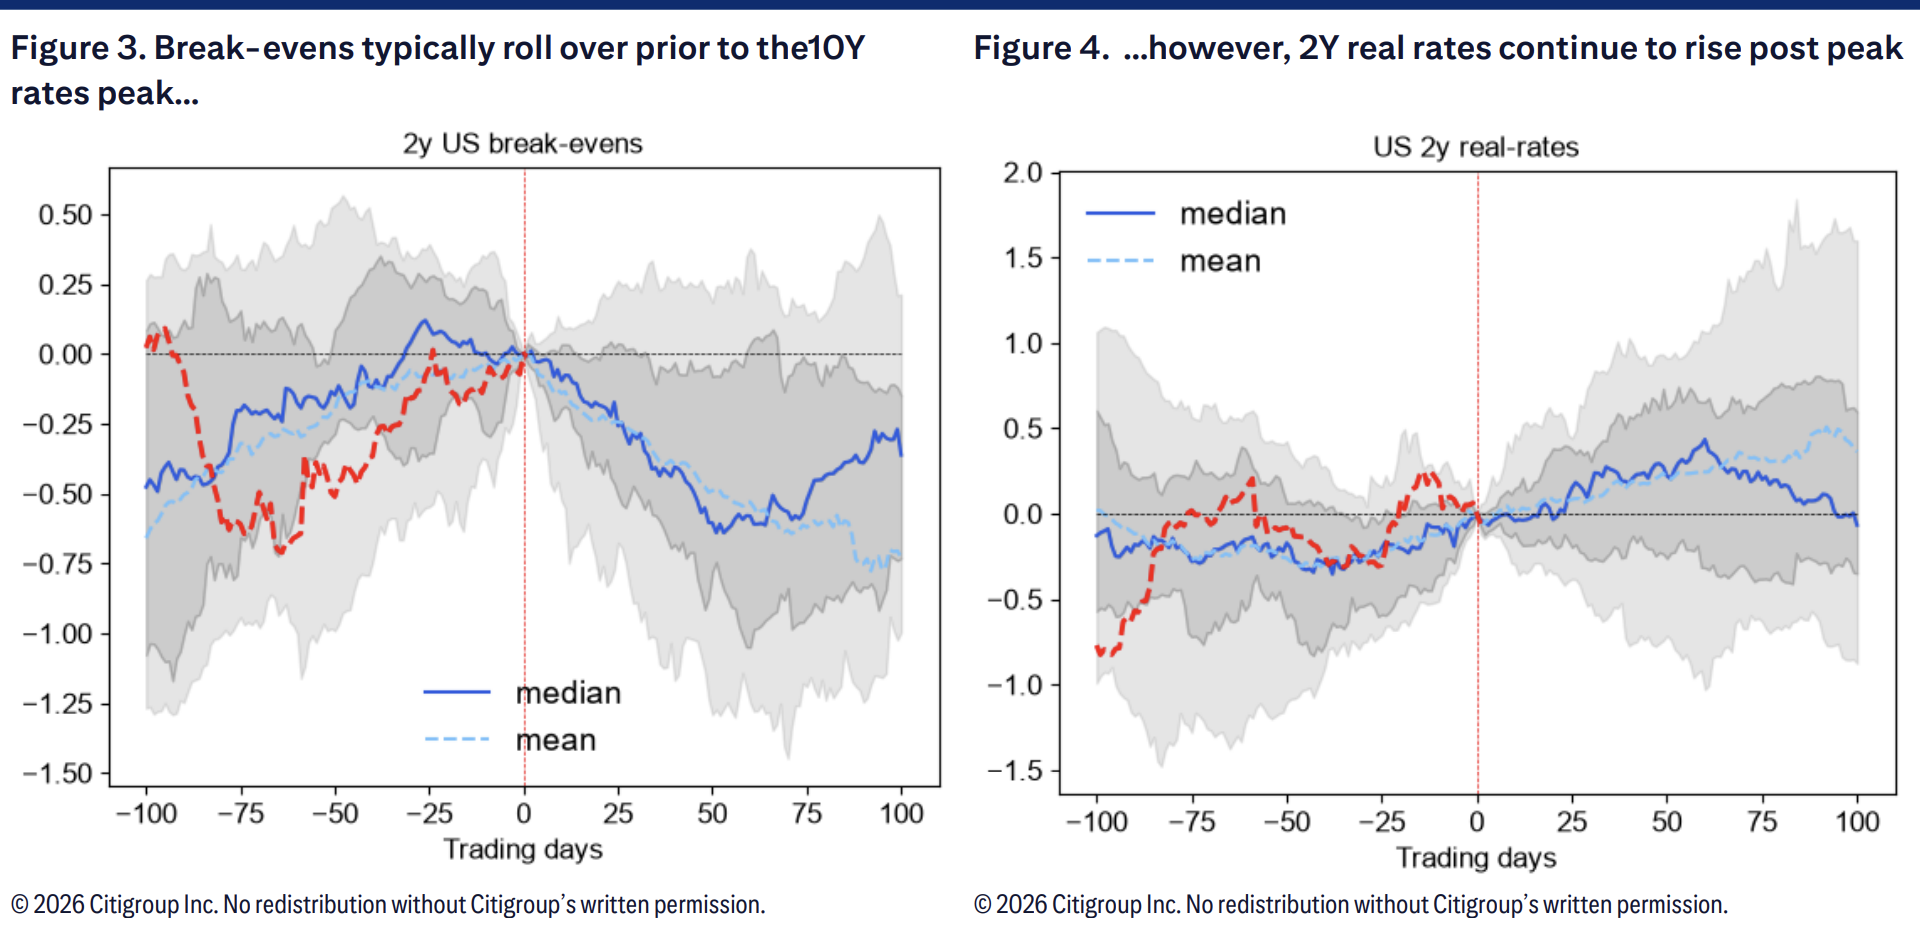
現在、ブレークイーブンインフレ率の強い基調はすでに現れているが、鍵となる「低下」のシグナルはまだ形成されていない。シティは、地政学的な不確実性が続くことで原油価格が高値圏を維持しており、原油価格のピークアウトのタイミングを判断するのは難しいと指摘する。このような状況下では、利回りピークに関するいかなる予測もさらに先送りせざるを得ない。
どのシグナルが有効で、どのシグナルが無効か
シティの研究は、市場でよく使われる判断指標を体系的に整理し、どの指標が先行性を持ち、どの指標が判断を誤らせやすいかを明確に区別している。
有効なシグナルとしては、5年から30年の国債利回り曲線(5s30s)のフラット化が通常ピークの約1か月前に現れるが、この傾向は直近25営業日で反転しており、シグナルは混乱しつつある。ハイイールド債スプレッドの拡大と低デフォルトリスク株の相対的なアウトパフォームも、利回りピークアウトの歴史的パターンと一致している。さらに、クオリティ株は利回りピーク前後の200日間のウィンドウで通常力強く推移し、最近もその兆候がみられている。一方、成長株は利回りピークの前に先行してピークを打ち、その後はアンダーパフォームを続けることが多い。
無効または遅行シグナルについては、シティはコアCPIと総合CPIの前年比データがいずれも遅行指標であり、最近のやや強めのCPI読値では利回りがすでにピークアウトした可能性を排除できないと明確に指摘している。2年実質金利も利回りの転換点で反転することはない。VIX指数は利回りのタイミング判断にはほとんど参考にならないが、歴史的にはピーク確認後に低下する傾向がある。
現在のシグナルは互いに矛盾
シティは、現在の市場動向を歴史的パターンと照らし合わせると、得られるシグナルには明らかな衝突があり、明確な方向性の判断を下すのは難しいと認めている。
一方では、景気循環株のディフェンシブ株に対するパフォーマンスは2~3か月連続で弱まっており、ハイイールド債スプレッドも拡大しており、これらは利回りピークアウト後の市場的特徴と一致している。他方では、ブレークイーブンインフレ率は依然として強まっており、ドル指数は最近上昇基調を再開し、原油価格は地政学的要因により支えられ続けており、三者はともに利回りの最終的なピークがまだ先にある可能性を指し示している。
シティは、地政学的状況に前向きな進展――特に中間選挙後――があれば、原油価格がピークアウトする確率が大幅に高まり、ひいては米国債利回りの持続的な低下の条件が整うとみている。それまでは、利回りの足元の動きは高い不確実性を保ち続けるだろう。
上述の判断枠組みの下で、シティのサイクルモデルはすでに「サイクル終盤」モードに切り替わっている。具体的には、同モデルは株式とクレジット債をアンダーウェイト、債券(ただし米国債を除く)とコモディティをオーバーウェイトとしており、最近は株式をさらにアンダーウェイトに引き下げた。グローバルマクロ戦略チームはデュレーション全体についてニュートラルを維持し、金利戦略ではECB対FRBの金利差に傾き、株式とクレジット債の間では株式エクスポージャーを優先的に選択している。この配分ロジックの核心は、利回りピークのシグナルがまだ明確でなく、原油価格とブレークイーブンインフレ率のいずれも決定的な低下を示していない中で、米国債に対して積極的にロングするのではなくニュートラルな立場を取る方がより慎重であるという点にある。





