






Coreweaveとフランス、高金利下の二つの亀裂


- 核心观点:高金利は世界の金融システムを高圧鍋に変えつつあり、圧力は債務規模と資金調達コストの弱い环节に集中して噴出している。AIの資金調達圧力と主権債務リスクは共に金利の転換点を示唆する可能性があるが、その代償は産業バリュエーションの下方修正とリスクの再分配である。
- 关键要素:
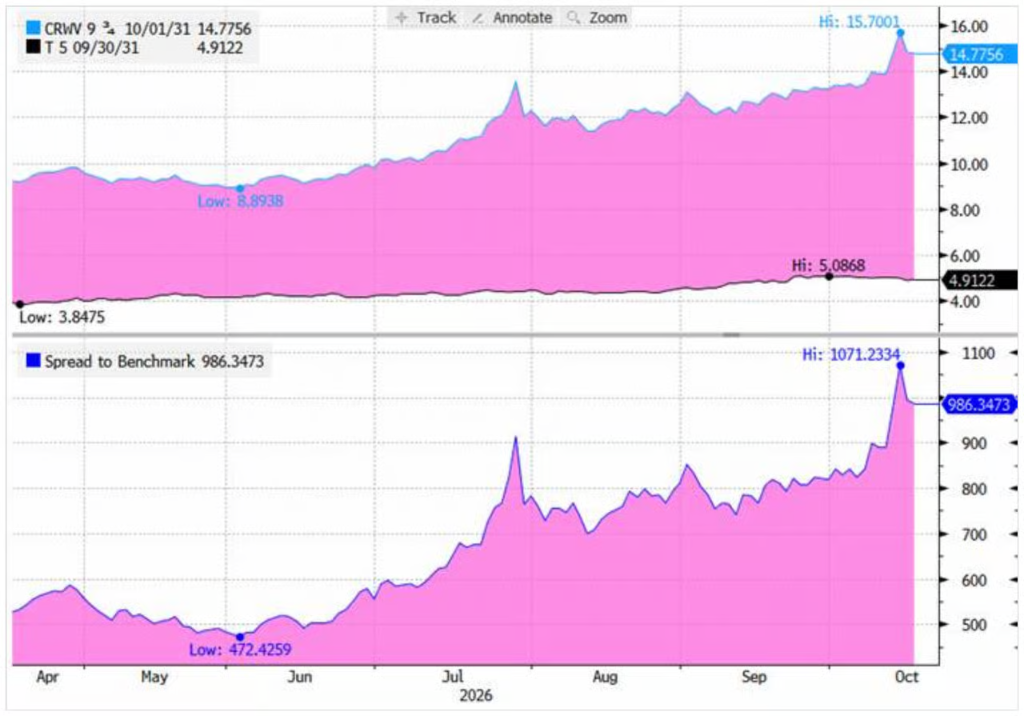
- CoreWeaveの2031年満期債券の利回りは一時8.89%から15.7%まで急騰し、米国債に対するスプレッドは472ベーシスポイントからピーク時1071ベーシスポイントまで拡大、CDSは約63%の5年デフォルト確率を織り込んだ。
- 約140億ドルのジャンク債に支えられたデータセンターの唯一のテナントはCoreWeaveであり、CoreWeave自身もジャンク債で資金調達しており、「ジャンク債がジャンク債を包む」重層的なリスク構造を形成している。
- AI債券のスプレッドは明確に層別化している。Oracleの30年債は約300ベーシスポイント、SpaceXは約250ベーシスポイント、MetaとGoogleは約170-180ベーシスポイント、トップテック企業は約100-130ベーシスポイント。
- フランスの30年国債利回りは戦前比で約130ベーシスポイント上昇し、仏独スプレッドは一時142ベーシスポイントに達した。日本の投資家は約23兆円のフランス債を保有しており、資金は撤退しつつある。
- Goldman Sachsは、財政緩和とAI設備投資の拡大が長期金利上昇の二大原動力であると指摘し、AIの資金調達環境の悪化が逆に長期金利の低下を促す可能性があるとしている。
- Goldman Sachsは、金融危機後の時代に安価な資本に依存するという前提が崩れつつあり、資本配給が経済のより脆弱な环节から先に断裂を引き起こす可能性があると警告している。
原文作者:許超
原文ソース:ウォール・ストリート・見聞
音楽は止まろうとしているのか?
過去1週間、一見無関係に見える2つの出来事が同時に起きた。あるAI計算力企業の債券利回りが15.7%まで急上昇し、ある欧州大国の街頭が火災と騒乱に陥った。
表面上、一方は資本市場の技術的な圧力であり、もう一方は社会矛盾の政治的な爆発である。しかしゴールドマン・サックスの金利ストラテジストDavid Curtinは、この2つの出来事を同じ論理枠組みに置いた——高金利は世界の金融システムを圧力鍋に変えつつあり、圧力は債務規模、資金調達コスト、キャッシュフローの脆弱な部分に集中して噴出している。最初に耐えられなくなった者が、高金利環境下の最初のドミノ牌となり得る。
2組の数字が問題の深刻さを物語っている。CoreWeaveの9.75%・2031年満期債の利回りは一時15.7%まで上昇し、米国債に対するスプレッドは472ベーシスポイントからピーク時1071ベーシスポイントまで拡大した。フランスの30年国債利回りはイラン戦争勃発以降、最大約130ベーシスポイント上昇し、仏独スプレッドは一時142ベーシスポイントに達した。市場が直面しているのはもはや金利上昇だけではなく、高金利が誰が借り続けられるか、誰が資金調達により高い代償を払わなければならないかを変え始めているということだ。
さらに警戒すべきは、ゴールドマンの分析が直感に反する論理の閉回路を指摘していることだ。AI資本支出ブーム自体が長期金利を押し上げる要因の一つである。もし高金利がAIの資金調達圧力を深刻化させ、資本支出が冷え込まざるを得なくなれば、長期金利はかえって低下する可能性がある——しかしそれには代償があり、AI産業チェーンは投資減速、資産バリュエーションの下方修正、収益予想の調整に直面する。2つの亀裂は、同じ金利転換点を指し示している。
第一の亀裂:CoreWeave、AI繁栄の資金調達コストが顕在化し始める
CoreWeaveがなぜ高金利下の象徴的な事例となったのかを理解するには、まずそのビジネスモデルを理解する必要がある。
CoreWeaveの論理は、典型的な「借債駆動型拡大」の道筋である。高コストの資金調達でNVIDIAのGPUを購入し、AI計算力インフラを構築し、Microsoft、OpenAI、Metaなどの大口顧客との長期契約により徐々に投資を回収する。このモデルは金利が低い時には相当な裁定空間を生み出せるが、資金調達コストが急騰すれば、論理全体が圧迫され始める。
ゴールドマンのデータによると、CoreWeaveが発行した9.75%・2031年満期債の利回りは、5月の低水準8.89%から一時15.70%まで急上昇し、米国債に対するスプレッドも472ベーシスポイントからピーク時1071ベーシスポイントまで急拡大した後、やや反落したものの986ベーシスポイント付近にとどまっている。言い換えれば、市場のCoreWeave債に対する価格設定は、すでにジャンク債の中で最も危険な領域に近づいている。CoreWeaveの5年クレジット・デフォルト・スワップ(CDS)は過去最高の1117ベーシスポイントで引け、5年以内のデフォルト確率約63%を織り込んでいる。
さらに警戒すべきは、リスクがCoreWeave自体にとどまらないことだ。約140億ドルのジャンク級債券が支えるデータセンターの唯一のテナントはCoreWeaveであり、CoreWeave自身もジャンク級債券の資金調達で運営を維持している。これは稀な「ジャンク債がジャンク債を支える」構造を形成し、リスクは幾何級数的に積み重なっている。
亀裂はすでに投資適格市場にも広がっている。ゴールドマンの集計によると、30年米ドル建てAI債券のスプレッドには明確な階層化が現れている。Oracleの30年債スプレッドは約300ベーシスポイント、SpaceXは約250ベーシスポイントに達する一方、MetaとGoogleの2025年新発債は170〜180ベーシスポイントの範囲にあり、その他の大手テック企業は依然100〜130ベーシスポイント付近に集中している。
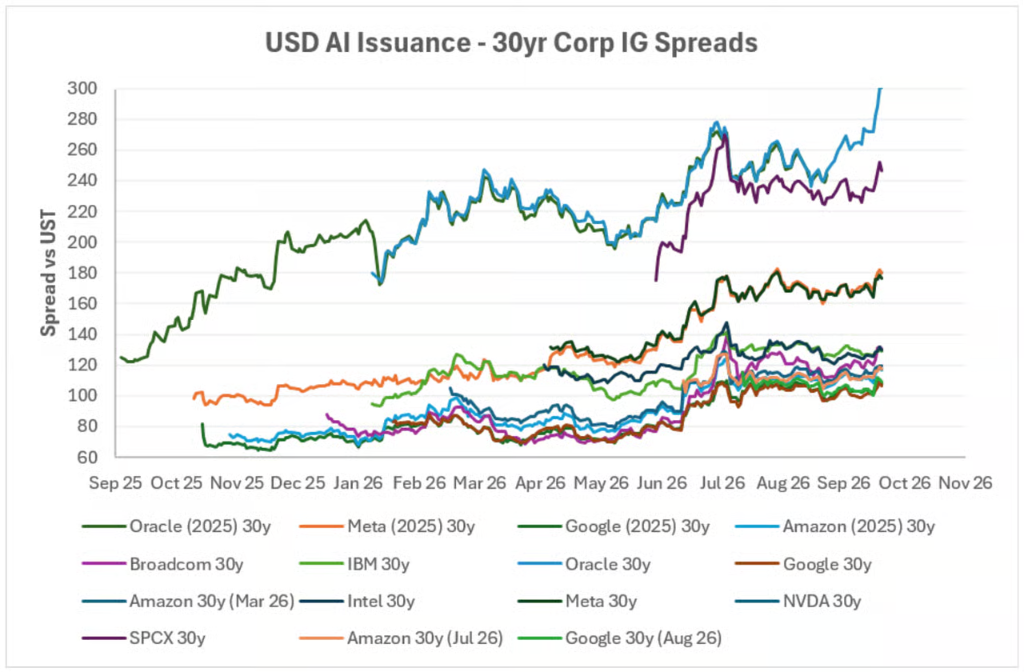
市場が示す価格設定の論理は明快だ。借りる必要のある金額が多く、自己のバランスシートに対して脆弱であるほど、より高い資金調達プレミアムを払わなければならない。
ゴールドマンは警告する。現在の問題の核心はAI計算力需要の減退ではなく、「資金調達そのもののコストと規模」であると。ハイパースケールのデータセンター運営者にとっては、6%〜8%の総合資金調達コストはまだ許容範囲かもしれない。しかし投資適格未満の新興クラウド企業にとっては、高金利はより速く、より激しく企業を「噛みつく」ことになる。
第二の亀裂:フランス、財政赤字が高い長期金利と遭遇
フランスが直面する問題は、CoreWeaveと論理的に類似しているが、規模はより大きく、伝導経路もより長い。
イラン戦争が世界的な長期金利の上昇を引き起こして以来、フランスの30年国債利回りの上昇幅はG5諸国の中で首位を走っている——ピーク時には戦前比約130ベーシスポイント上昇し、現在も約115ベーシスポイント高い水準にある。
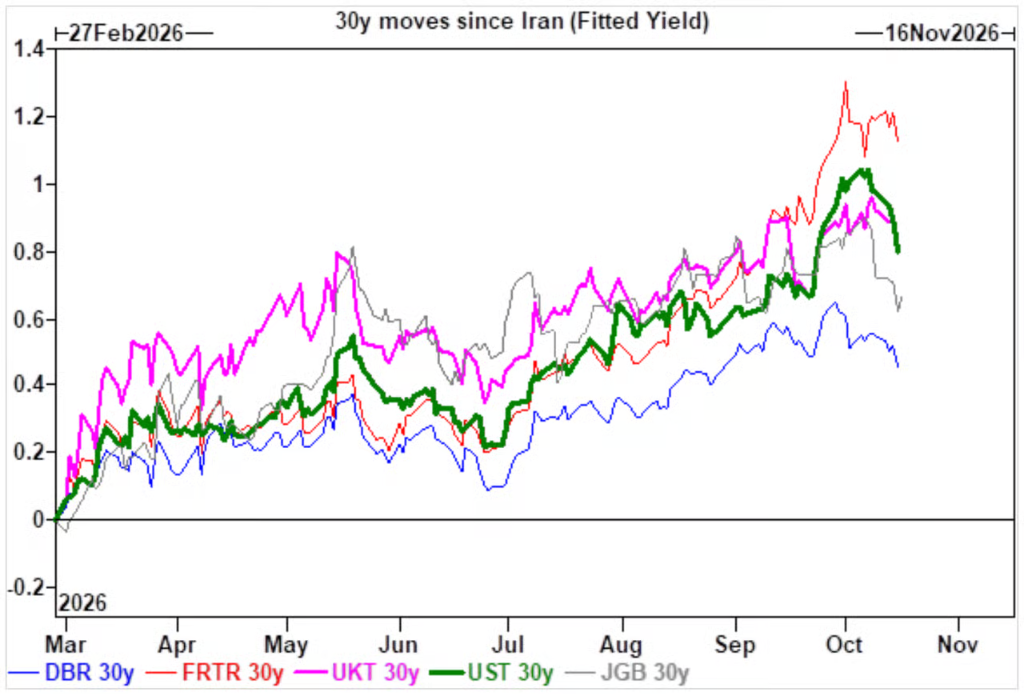
対照的に、ドイツ国債は約45ベーシスポイントしか上昇しておらず、仏独10年国債スプレッド(OAT-Bundスプレッド)は一時142ベーシスポイントに達した。市場ではドイツ短期国債スプレッドの拡大、ソブリン信用曲線のフラット化、銀行株のアンダーパフォーム、ユーロの軟調が見られた。
この組み合わせは、2011年の欧州債務危機時の市場反応と高度に類似している。
フランスの苦境は次の点にある。政府は巨額の債務を継続的に借り換える必要があるが、債券投資家はより高い利回り補償を要求しており、新規借入であれ旧債の借り換えであれ、コストが上昇している。さらに厄介なのは、財政健全化の余地が極めて限られていることだ——ゴールドマンはフランスの財政引き締め推進に明確な疑念を抱いており、2027年の欧州各国の大型選挙がこの状況を変える可能性は低いと指摘している。
日本要因も圧力を強めている。日本の投資家は長年にわたりフランス国債の重要な買い手であり、保有規模は約23兆円(約1450億ドル)に達する。しかし日本本国の国債利回り上昇に伴い、為替ヘッジ後のフランス債保有の収益優位性は大幅に縮小し、資金は流出しつつある。
国際通貨基金(IMF)の見解も「吟味」に値する。フランスの現在の利回り上昇は「まだ抑制可能」だが、財政健全化措置を取らなければ、将来の資金調達圧力はさらに強まるだろう。市場の言葉に翻訳すれば、今は危機ではないが、改革しなければ債券市場自体が政府の財政政策調整を迫る圧力源となる、ということだ。
Curtinのコメントはほとんど率直だ。債券市場の危機が政府に行動を迫らない限り、フランスは自発的に赤字を削減しないだろう。
2つの亀裂は、同じ金利転換点を指し示す可能性がある
ゴールドマンの分析によると、世界的な長期金利の上昇を押し上げている「最強の原動力」は2つある——財政緩和と、AI資本支出の持続的拡大である。前者はソブリン債の供給増加を通じて価格を押し下げ、後者は名目GDP成長の下支えと、AI向け資金調達のために発行される大量の長期債を通じて、タームプレミアムを共に押し上げている。
これは、AIの資本支出ブームが資本市場の資金調達需要の問題であるだけでなく、長期金利上昇の押し上げ要因の一つでもあることを意味する。AI建設ブームは「名目経済成長の下支え、長期債供給の増加」などの経路を通じて、長期金利に持続的な上昇圧力をかけている。しかし高金利がAIの資金調達条件を悪化させ、資本支出の冷え込みを迫れば、長期金利は逆に低下する可能性がある。
この論理は、最近すでに初步的な市場での検証がある。米国のCPIとPPIデータがともに予想を上回ったにもかかわらず、10年米国債利回りは意外にも低下した。その原因はまさにCoreWeaveが引き起こしたAI信用懸念が、AI主導の長期的経済成長と長期債供給に対する市場の予想を押し下げたことにある。
しかし、これは「万々歳」の結末ではない。ゴールドマンはより完全な循環を描いている。
高金利が最もレバレッジの高いAI借り手を圧迫 → 債務調達条件が引き締まる → AI資本支出が冷え込まざるを得ない → 供給減少により長期金利が低下 → しかしAI産業チェーンは同時にバリュエーションの下方修正、収益予想の調整、投資減速に直面する。
債券市場は息つく機会を得るかもしれないが、その代償はAI産業が圧力を受けることだ。これは金利問題が自ら解消するのではなく、リスクが異なる資産クラス間で再配分されることを意味する。
世界的な「資本争奪戦」が始まる
高金利は一つのことを成し遂げつつある。それは、長らく忘れられていた常識を市場に再価格設定させることだ——資本にはコストがあり、資金調達には境界がある。
フランスの国債スプレッド拡大は、ソブリン債務の免疫力が低下していることを示す。CoreWeaveの債券利回り急騰は、AI繁栄の資金調達基盤が盤石ではないことを示す。2つの亀裂は同じ方向を指している。高金利の影響は、金融市場の価格設定レベルから、実体の借り手の資金調達能力レベルへと伝導しつつある。
ゴールドマン分析师Privorotskyは警告する。ポスト金融危機時代、世界経済は潤沢な貯蓄と構造的低金利に依存して運営されてきた。各国政府の財政体系も、安価な資本が長期的に存在するという仮定の上に築かれている。そして今、この仮定は瓦解しつつある。
もし人工知能投資が20%〜30%の内部収益率を生み出せるなら、二桁近い金利での資金調達は依然として合理的だ。しかし問題は、同様に資本を必要とする他の部門はどうするのか、ということだ。これはなぜ実質利回りが低下しにくいのかを説明するかもしれない。市場が大量の高品質な民間部門債券の発行を予想すれば、投資家がソブリン債を購入する魅力は低下する。
Privorotskyは2つの可能な結末を提示している。第一に、AIが徐々に自己造血を実現し、資金調達圧力が緩和に向かう。第二に、資本が他の領域で配給され、経済のより脆弱な部分が断裂し始める。
圧力は債務規模、資金調達コスト、キャッシュフローの脆弱な部分に集中して噴出する。最もバランスシートが脆弱な者が、最初に押し出される。そして押し出される借り手が十分に大きければ——それが一国であれ、AIインフラ帝国であれ——市場全体は「長期金利の中枢」に対する判断を再調整せざるを得なくなる。
この再調整は、まだ始まったばかりだ。





