アジアの「ブラック・サーズデー」:同じAI、四つの価格付け、市場は殺気立っている


- 核心的見解:10月15日、アジア市場は「AI資金調達制約」への懸念から同時に急落したが、下落幅の差は七倍に達した。その根源は各市場のAI資産の形態と買い注文資金の性質が異なることにあり、同じナラティブが差別化された価格付けを受けたことにある。
- 重要な要素:
- 韓国KOSPI200は10月2日から累計22.4%下落し、二大株価指数が同日にサーキットブレーカーを発動した。外国人投資家は年内に1300億ドル超を引き揚げ、サムスンとSKハイニックスの約410億ドル相当の自社株買いはほぼ終盤を迎え、三種類の買い注文が同時に引き潮となった。
- 日本の日経225は4.90%下落し、CoreWeaveの債券軟調が引き金となり、ソフトバンクはAI資金調達コストの上昇でバランスシートが圧迫され、半導体製造装置メーカーが集中的に売られた。
- 台湾加権指数は1655.96ポイント下落し、TSMC一社で約396ポイントを押し下げ、中小型株と信用取引の買い注文が変動を増幅した。
- 香港ハンセン指数はわずか1.03%下落し、ハンセン科技のAIハードウェア比率は約15%〜20%で、南向資金は50.80億香港ドルの純売り越しとなったが「ハードウェアからプラットフォームへ」の構造的な組み替えを示した。
- A株の上海総合指数は1.59%下落し、5108銘柄が下落、光モジュールとPCBなどの混雑した取引が集中的に解消され、白酒と証券が逆行高となり防御的シフトを示した。
- 買い注文の性質が緩衝の方式を決定する。外国人投資家はトレンド資金、自社株買いは有限期間の機械的買い注文、南向資金は配分型資金、A株の信用取引はレバレッジ資金である。
10月15日、アジア市場で稀に見る同時急落が発生したが、下落率には7倍の差があった。単に「アジア市場が一斉に下落した」のであれば、下落率は近くなるはずだ。4段階の下落率の背後には、同一のAIナラティブが4つの市場構造の中でそれぞれ再価格設定されたという事実がある。本稿では韓国、日本、台湾、香港株、A株の5市場に分けて、各市場のAI資産がどのような姿をしているのか、衝撃がどこから入ってくるのかを見ていく。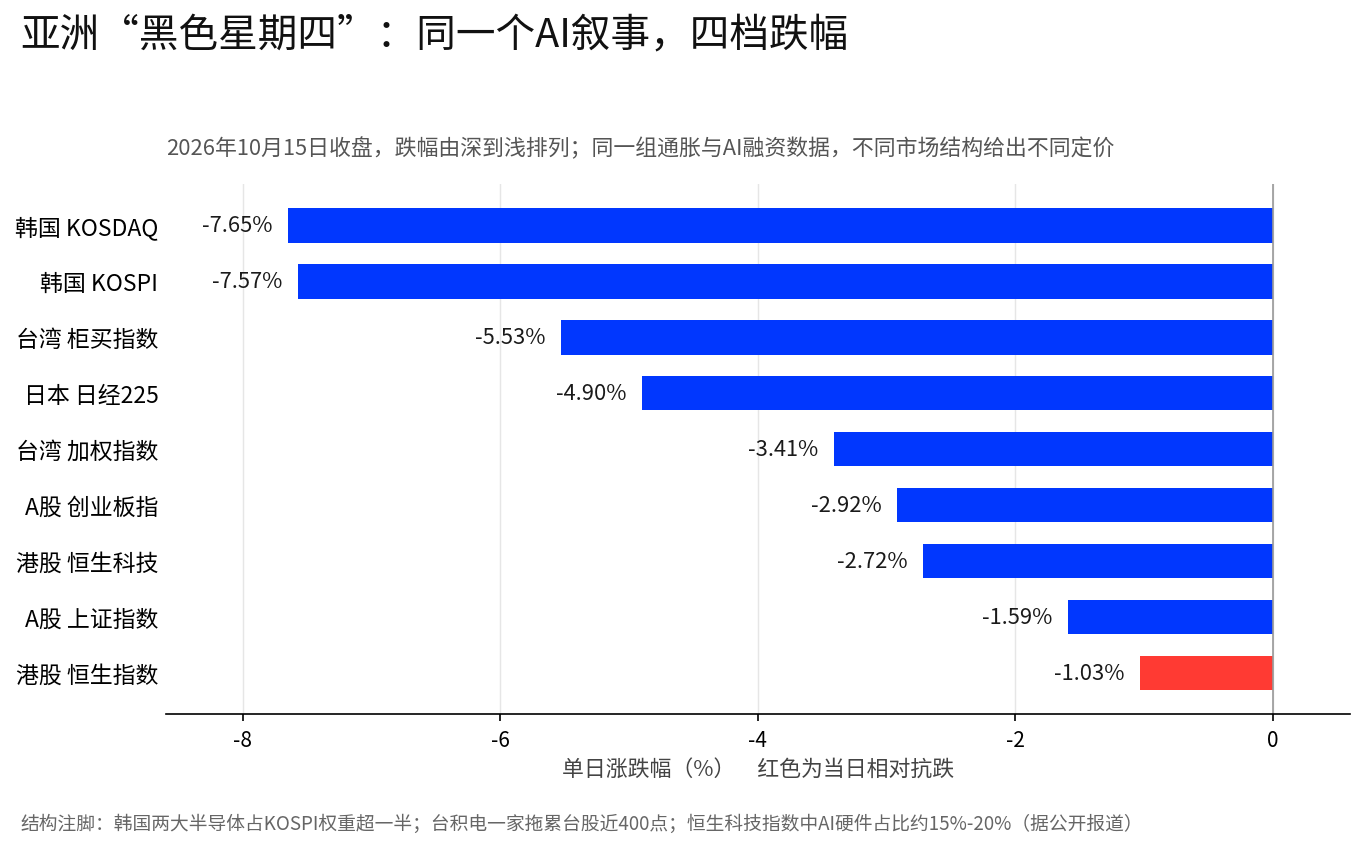
韓国:震源地、買い注文の消失は利益の変化よりも注目に値する
KOSPIとKOSDAQは取引時間中に相次いでサーキットブレーカー第1段階を発動し、取引は20分間停止された。これは韓国株式市場にとって年内10回目のサーキットブレーカーであり、7月29日以来となる主要2指数の同日サーキットブレーカーでもある。SKハイニックスは11.06%下落して引け、サムスン電子は9.48%下落して引けた。10月6日以降、KOSPIは7営業日連続で下落し、累計下落率は約21%に達している。
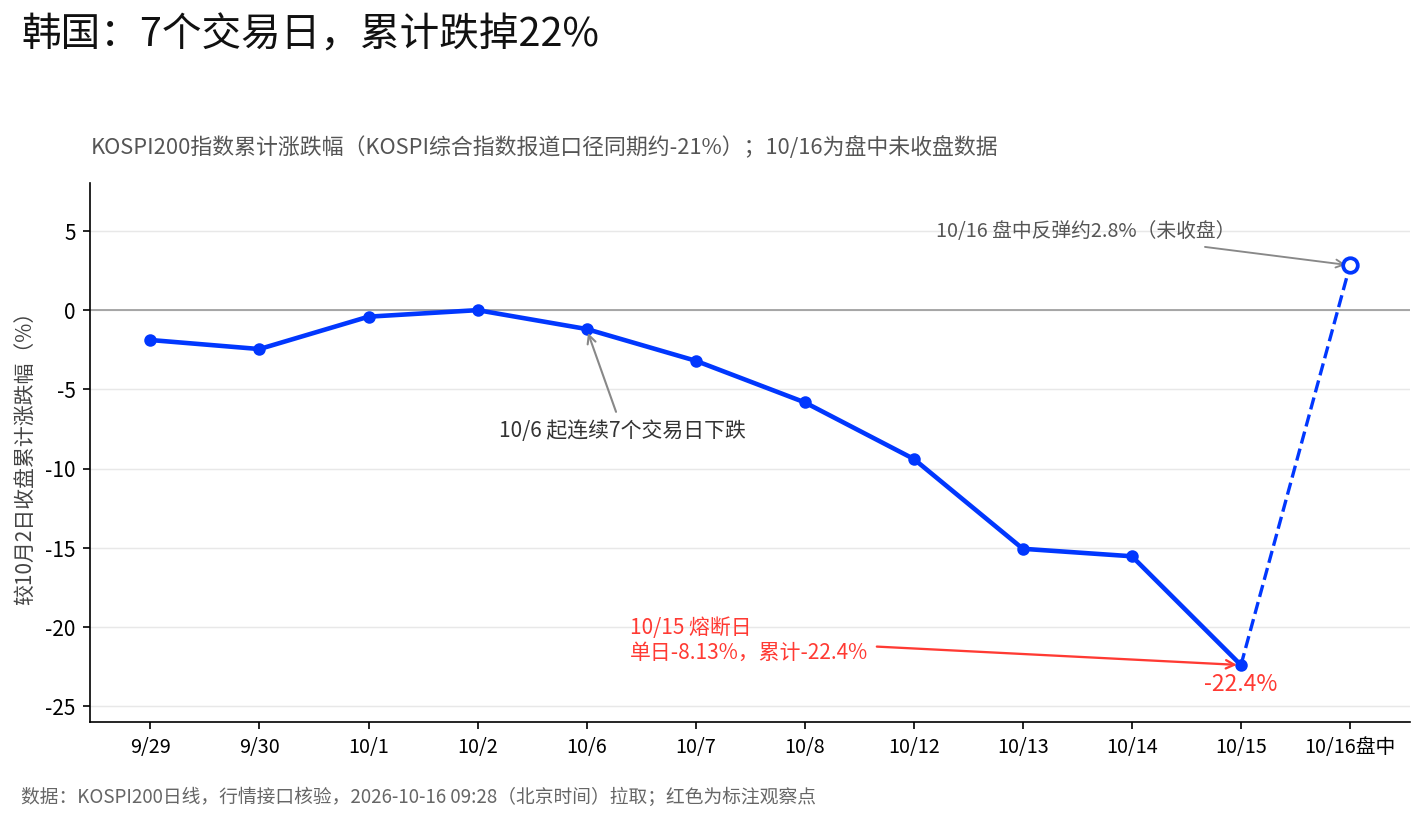 KOSPI200のデータは報道よりも詳細だ。10月2日終値を基準とすると、10月15日終値までの累計下落率は22.4%で、うち10月13日は単日で6.25%下落、10月15日は単日で8.13%下落した(KOSPI総合指数は同日-7.57%)。報道によれば、主要2指数は取引時間中に急速に下落した後、相次いでサーキットブレーカー第1段階を発動し、取引は20分間停止された。サーキットブレーカーが提供できるのはクーリング期間であり、持ち高構造を変えることはできない。外国人投資家が売ろうとしているもの、自社株買いがすでに終了したものは、取引再開後も売り圧力としてそのまま残る。注目すべきは、北京時間10月16日午前9時28分時点で、KOSPI200が取引時間中に約2.8%反発したことだ(終値ではないデータ):自律反発は起こり得るが、買い注文の真空という問題は最終的に新たな資金によって解決されるしかない。
最も掘り下げる価値のある矛盾は、利益が依然として記録的な水準にあることだ。サムスン電子の速報業績によれば、第3四半期の営業利益は107.4兆ウォンと予想され、前年同期の約9倍に達する(報道による)が、株価は業績予告の発表以降、累計で約2割下落している。KB証券のアナリストの判断によれば(報道による)、AI投資の持続可能性に対する市場の疑念が、投資家にシクリカル株の論理で半導体を価格設定させる方向に働いている。これは「利益が予想に届かない」という話ではなく、「市場がサイクル高値の利益に対して成長株プレミアムを支払う用意があるか」という話である。
持ち高構造の変化は利益よりも重要かもしれない。報道によれば、外国人投資家は年内に韓国株式市場から1300億ドル以上を引き揚げており、その規模はアジア主要市場の中で最大である。10月15日は単日で約2.9兆ウォンを純売り越した(KOSPI、KOSDAQを含めた報道では合計約3.6兆ウォン)。これは8営業日連続の純売り越しである。さらに重要な変数は自社株買いだ。サムスン電子とSKハイニックスの合計約55兆ウォン(約410億ドル)の自社株買い計画が終了に近づいており、JPモルガンは先月の韓国株式市場の約230億ドルの買い注文の大部分が両社の自社株買いによるものと推計している(報道による)。この重要な買い注文の源泉が消滅した後、市場が売りを吸収する力は明らかに薄くなった。
韓国金融サービス委員会は会合後に、市場を注視し、必要に応じて迅速に緊急計画を実施すると述べた。出席した当局者と専門家は、複数の要因が重なった下で、下落率と資金流出の速度はある程度行き過ぎた反応を示している可能性があるとの見方を示した。
日本:引き金とバランスシート
日経225は4.90%下落して64,425.95ポイントで引け、下落幅3,318.34ポイントは史上3番目に大きい。報道によれば、その日の引き金は米国のクラウド企業CoreWeaveの債券価格の大幅下落だった。AI関連株はそれまで持続的に上昇しており、市場には産業投資規模、調達コスト、バランスシート状況への懸念がもともと蓄積していた。関連債券の変動がリスク回避心理を増幅させた。
売りは半導体チェーンに集中した。報道によれば、半導体自動試験装置の大手アドバンテストは14%超下落し、東京エレクトロンは取引時間中の最大下落率が8%に近づき、ソフトバンクグループは9.33%下落した。日本市場の特殊性は、ソフトバンクがアジア最大のAI投資家の一つであり、先月末にAI投資計画を支援するために記録的な調達利回りを支払ったことにある。AI調達コストが上昇すると、ソフトバンクのバランスシートの圧力は比較的速やかに株価に反映される。また、半導体装置メーカーは日経平均のウェイトに集中しており、バリュエーションは金利とAI設備投資に対する感応度がより高い。
三つの事象を一つのチェーンとしてつなげるとより明確になる。CoreWeaveの債券軟調は米国AIインフラの調達サイドであり、ソフトバンクがAI投資のために記録的な利回りを支払ったのは投資サイドであり、装置メーカーと半導体の主力株が集中的に売られたのは生産サイドである。同一の調達チェーンの三つの环节が、同じ日に市場でそれぞれ価格設定された。このチェーンが引き続き引き締まるかどうかは、いずれか一市場の下落率だけを見るよりも、AI相場の次段階の制約がどこにあるかをはるかによく示している。
台湾:一社が約400ポイントを押し下げ、中小型株はさらに深く下落
台湾加権指数は1,655.96ポイント下落して46,969.87ポイントで引け、史上6番目に大きい終値下落幅となった。店頭買取指数(中小型株中心)は5.53%下落し、上場・店頭合計の下落銘柄数は1,898社に達した(報道による)。
TSMCのADRは前夜3.4%下落し、当日の台北市場では70元下落して2,440元で引け、2.01%安となった。単一企業で大盤を約396ポイント押し下げた(報道による)。台湾メディアの報道によれば、MediaTekは6.93%下落、台達電子は8.68%下落、日月光投控はストップ安となった。現地の投資顧問アナリストの解釈は持ち高構造を指摘する。インフレが予想を上回り、FRBの追加利上げ確率が上昇し、AI企業が建設支出を債務に依存していることに加え、信用残高が高水準にあるため、高値での利益確定と信用取引の整理による売り圧力が同時に放出された(報道による。この見解は関連人士の判断に過ぎない)。
香港株:下落率が最も小さい市場、南向資金は構造的なポジション調整を行っている
ハンセン指数は1.03%下落して24,062.72ポイントで引け、アジア主要市場の中で下落率が最も小さかった。構造的な理由は、ハンセン科技指数におけるAIハードウェアの比率が約15%から20%に過ぎず、本質的にはインターネットプラットフォーム主導の指数であることだ。AIハードウェアのバリュエーションが再評価される際、構造的な分散が緩衝を提供した。
南向資金の動きは精読に値する。10月15日、南向資金は終日で50.80億香港ドルを純売り越し、これは直近2週間で単日最大となった(報道による)。フローには明らかな構造がある。テンセントを8.52億香港ドル、中国海洋石油を3.31億香港ドル純買い越し、長飛光繊光ケーブルを9.31億香港ドル、華虹宏力(Hua Hong Semiconductor)を8.00億香港ドル、中芯国際(SMIC、13日連続の減持)を純売り越しとした。南向資金は香港株内部でAIハードウェア製造サイドからプラットフォームと防御資産へと切り替えているように見え、外国人投資家が韓国半導体から全面的に撤退しているのとは異なる性質の動きである。
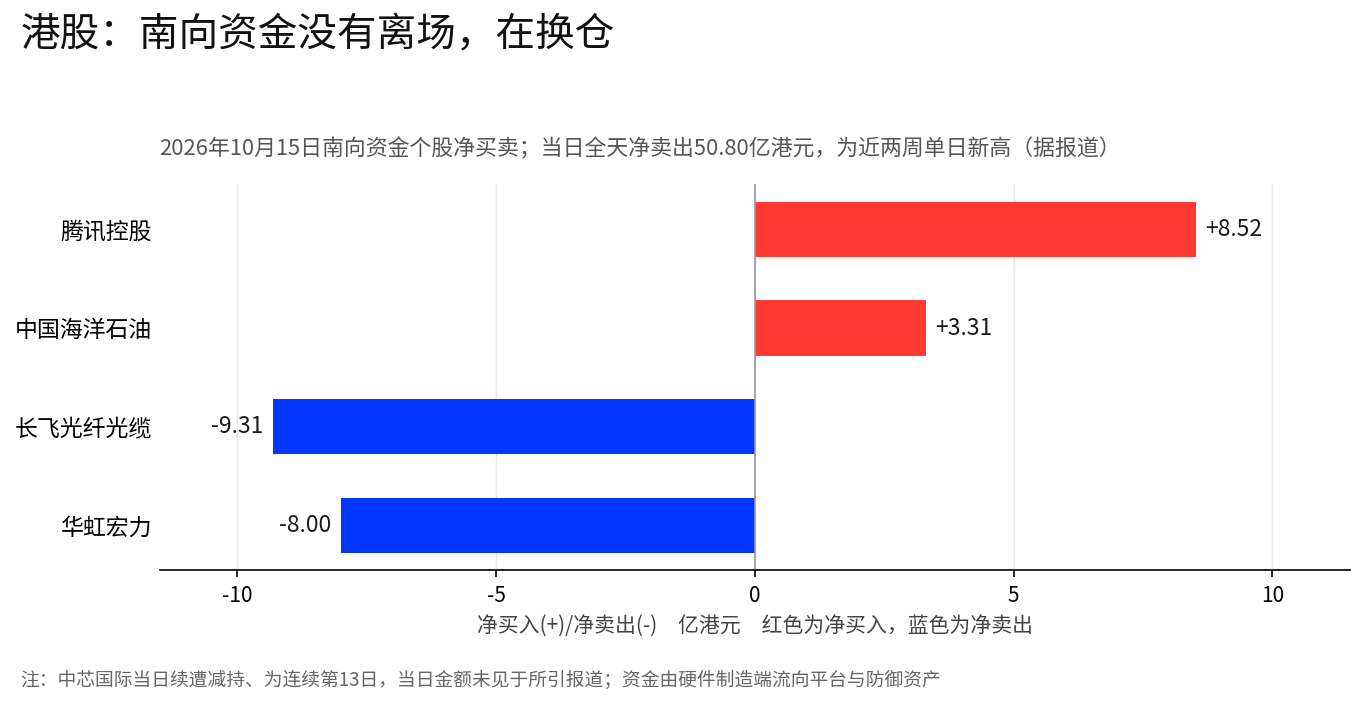 このポジション調整が継続すれば、香港株のハードウェアセクターの圧力は残り、プラットフォームの相対的な底堅さはより強くなる可能性がある。これは観察の視点であり、価格設定の結論を構成するものではない。
A株:センチメント、テクニカル面、外部衝撃の重なり
上海総合指数は1.59%下落して3,707.48ポイントで引け、3,700ポイントを辛うじて維持した。創業板指数は2.92%下落した。全市場で5,108銘柄が下落し、総時価総額は単日で約2.25兆元消失した(報道による)。中国本土のファンドマネージャーは、調整は内外要因の共振であると見る。前夜のナスダックは1.88%下落、フィラデルフィア半導体指数は4.3%下落し、AIハードウェアのバリュエーション消化圧力が国内に伝導した。同時に、増量資金の不足が依然として核心的な矛盾である(報道による。この見解は関連機関の判断に過ぎない)。投資顧問ストラテジストの表現によれば、市場は無抵抗の下落ではなく、センチメント、テクニカル面、外部衝撃が重なった後の集中的な放出であり、外部要因は重要なトリガーである(報道による)。
A株の特殊性は、光モジュールとPCBが過去2年間で比較的混雑した取引方向であったことにある。金利期待が転換し、外部テクノロジー株のバリュエーションが圧迫されると、これらのセクターから信用取引とクオンツ資金が集中的に撤退する。白酒と証券が逆行高となったことは、資金が全面的に撤退しているのではなく、構造的な防御的切り替えを行っていることを示している。
同一のAI、4つの価格設定方法
5つの市場を並べると、差異の根源は各市場構造におけるAI資産の形態の違いにある:
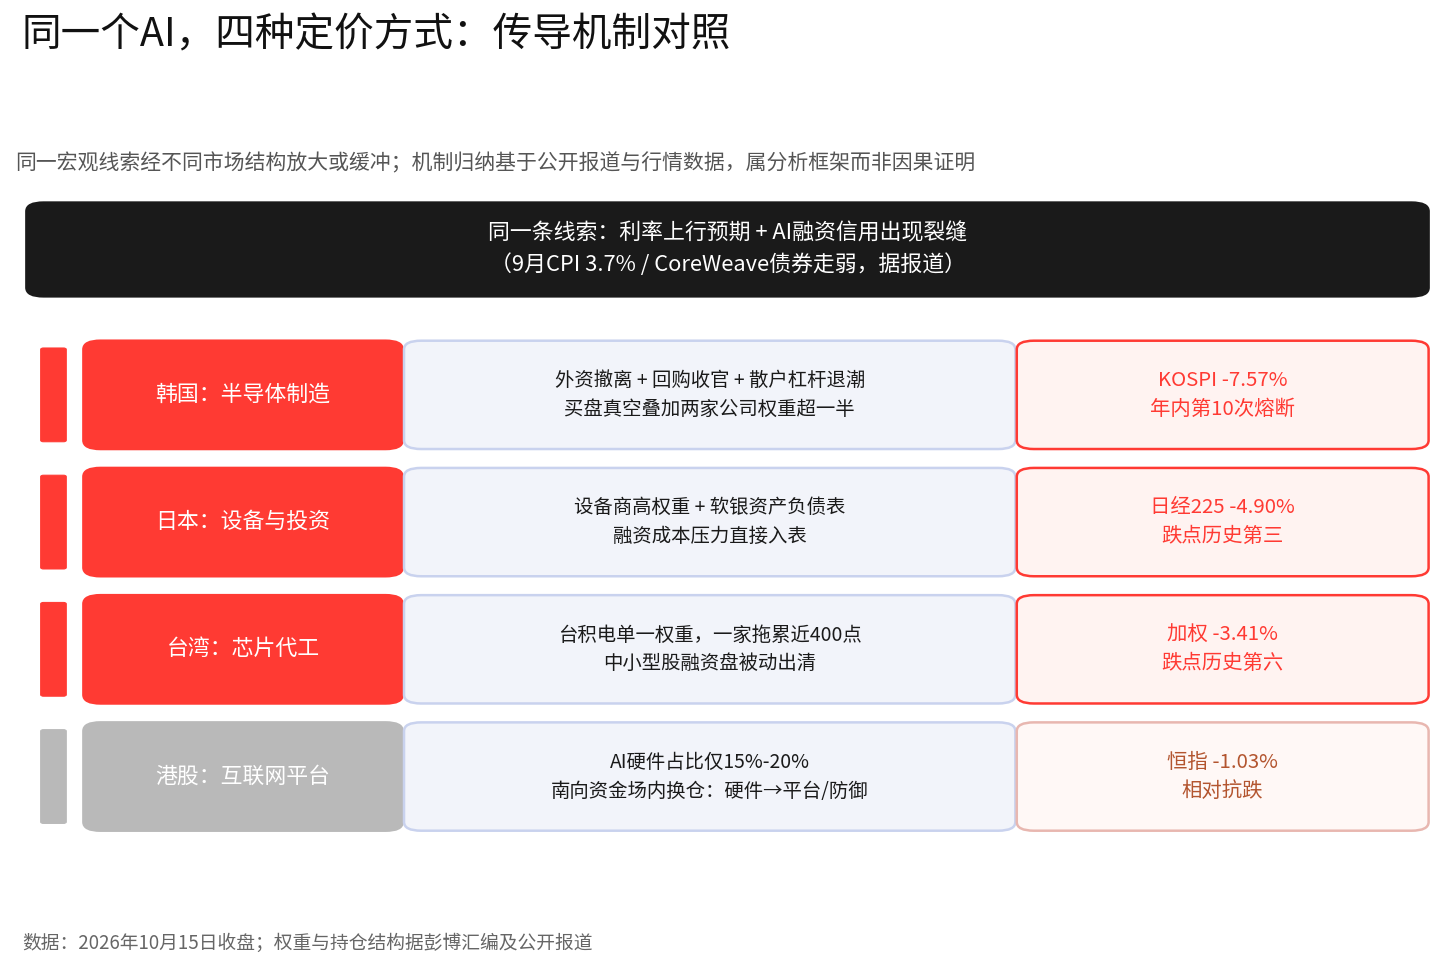
- 韓国のAIは半導体製造:2社でKOSPIのウェイトの半分以上を占める(ブルームバーグ集計)。外国人保有比率が高く、自社株買いが重要な買い注文である。外国人撤退と自社株買い終了が同時に発生したとき、集中度が下落率を増幅させた。
- 日本のAIは半導体装置と投資:装置メーカーが核心的なウェイトであり、ソフトバンクが最大のAI投資家である。調達コストが上昇すると、バランスシートの圧力が直接伝導する。
- 台湾のAIはチップ受託製造:TSMC一社で約400ポイントの下落に寄与し、指数は単一ウェイトをほぼヘッジできない。中小型株の信用取引が変動をさらに増幅させる。
- 香港株のAIはインターネットプラットフォーム:ハードウェア比率が低く、南向資金が内部で「ハードウェアからプラットフォームへ」の構造的ヘッジを完成させている。
- A株のAIは製造と計算力チェーンに偏る:混雑度の高い光モジュール、PCBがより深く圧迫され、防御セクターが逆行高となり、市場は内部で切り替えを行っている。
同一のAIナラティブが、4つの市場では全く異なる資産構造に対応している。「AI調達制約」というマクロ変数がすべての市場を襲うとき、各市場が衝撃を受ける方式は、そのAI資産がどのような姿をしているかによって決まる。歴史的比較は参照に過ぎず、過去のパフォーマンスは将来の結果を保証するものではない。
緩衝方式が異なる理由:3種類の買い注文の性質
4つの市場の差異は、AI資産の形態に加えて、買い注文の資金性質にも由来する。
外国人投資家はトレンド資金である。金利と信用イベントに最も敏感で、方向性が一旦形成されると、売りは連続的かつ同方向になる。単日純売り越し約2.9兆ウォン、8日連続というのがその性質である。
自社株買いは期限付きの機械的買い注文である。公告期間中はバリュエーションを見ずに買い続け、55兆ウォンの規模は緩やかな下落の中で下支えするのに十分である。しかし公告期間が終了すれば消滅し、いかなる継続性も提供しない。これが韓国株の今回の局面で最も過小評価されやすい変化である。
南向資金はアセットアロケーション型資金である。当日は50.80億香港ドルを純売り越ししたが、売ったのはハードウェアで、買ったのはプラットフォームと防御資産であり、資金は離場しておらず、市場内部でポジションを入れ替えているだけである。
A株の信用取引はレバレッジ資金である。平時は上昇幅を増幅し、下落時には強制的に決済され、混雑した取引を集中的な放出に変える。白酒と証券が逆行高となったことは、場内資金が切り替えを行っており、全面的に撤退しているのではないことを示している。
同じく「AI調達制約」という手がかりに直面して、韓国が遭遇したのは3種類の買い注文が同時に退潮するという事態であり、衝撃は高い集中度によって増幅された。香港株が遭遇したのはアセットアロケーション型資金の場内での入れ替えであり、衝撃は構造的分散によって吸収された。下落率の7倍の差は、半分は資産構造で説明でき、残りの半分は買い注文の性質を見る必要がある。この枠組みは因果の証明ではなく帰納であり、成立するかどうかは以下の観察点で項目ごとに検証できる。
今後の市場の注目点
第一に、外国人投資家の韓国株に対する売りが規制当局の表明後に鈍化するかどうか、また安定化措置の具体的な取り決めがあるかどうか。10月16日早朝のKOSPI200の約2.8%の取引時間中反発(北京時間午前9時28分時点)が継続できるかどうかは、買い注文の性質を測る