


連敗しても行列ができる、PaperTradeの1000倍レバレッジ実験はどこまで行けるのか?


- 核心的な見解:HyperEVMベースの合成無期限契約プラットフォームPaperTradeは、1000倍レバレッジと「損失マイニング」メカニズムでローンチ直後に大炎上し、初日の取引額は6780億ドルを超えたが、その後、執行の公平性や価格操作などの議論が噴出し、熱狂は著しく冷めている。
- 重要なポイント:
- ローンチから10分足らずで名目取引額は144億ドルに達し、24時間累計は6780億ドルを超え、最大1000倍のレバレッジをサポートする。
- ユーザーは損失やロスカットでPAPERトークンを獲得でき、PAPERの初期供給量はゼロ、プレマインやチーム/VCへの配分もなく、唯一の鋳造源は取引損失である。
- ユーザーはプロトコルのUSDC流動性プールと直接取引し、利益が出た際にプール残高が不足している場合、未払いの利益は先入れ先出しで後続資金を待つことになる。
- プラットフォームはHyperliquidのオーダーブックの中間価格に依存して価格設定しており、あるユーザーが約2000万ドルの取引でETHの気配値を一時的に操作し、資金プールから利益を得た疑いがある。
- 公式は、操作リスクはローンチ初期の比較的高い未決済ポジション上限に起因すると回答し、すでにポジション制限の引き締めを開始している。
- 報道時点で未決済ポジションは約13億ドルで、12時間前と比べて約60%減少;証拠金は2029万ドルから1434万ドルに低下した。
- PAPERの鋳造速度はLP残高の増加に伴い曲線的に低下し、後から参加した者が同様に損失を出して得られるトークンはより少なくなり、熱狂の持続性には疑問が残る。
オリジナル | Odaily(@OdailyChina)
著者 | Asher(@Asher_ 0210)
10月10日夜、HyperEVMベースの合成無期限契約プラットフォームPaperTradeが正式にローンチした。わずか10分足らずで、プラットフォームの名目取引額は144億ドルに達し、ローンチから24時間で累計名目取引額は6780億ドルを超えた。
取引量以上に話題を集めたのは、プレイヤーたちが「行列を作って損をする」という現象だ。PaperTradeは最大1000倍のレバレッジをサポートしており、取引で損失を出したりロスカットされた後、ユーザーはネイティブトークンPAPERを獲得できる。そのため、一部のプレイヤーはプラットフォームに参加する目的が「損をしてマイニングする」ことに変わり、ローンチ初期の取引急増により少額取引リクエストがなかなか実行されず、ポジションを開いて損をしたいだけでも行列に並ぶという状況が生まれた。
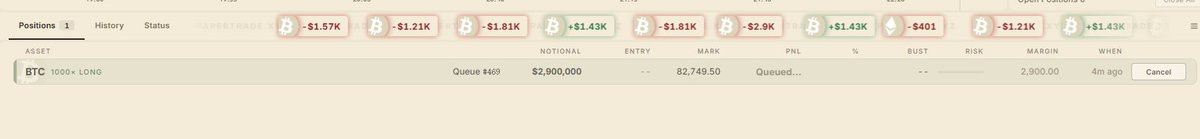
熱狂の裏で、議論も次々と巻き起こった。少額ユーザーはなぜより長く待たされるのか?勝者の利益は適時に支払われるのか?Hyperliquidの価格を操作することでPaperTradeの資金プールから利益を得た者もいるが、これはメカニズムの脆弱性なのか、それともチームが受け入れたリスクなのか?
以下、OdailyはPaperTradeの核心メカニズムを紹介し、ローンチ後の議論を整理する。
1000倍レバレッジ、損失マイニング、PaperTradeはどう運営されるのか?
ユーザーはプロトコルと直接USDC流動性プールを共有して取引
PaperTradeはJezとBlurrが共同で設立し、Hyperliquidのスマートコントラクト層HyperEVM上に構築されている。オーダーブックで売り手と買い手をマッチングする取引プラットフォームとは異なり、PaperTradeのユーザーはプロトコルと直接USDC流動性プールを共有して取引する。ユーザーが損失を出すと資金はプールに入り、ユーザーが利益を出すとプールが利益を支払う。
プラットフォームはHyperliquidオーダーブックの最良買い気配と最良売り気配の中間価格を読み取り、BTC、ETHの合成無期限ポジションを価格設定するが、Hyperliquidにヘッジポジションを開きにいくことはしない。これにより従来の板のスリッページ、スプレッド、資金調達率が不要になり、トレーダーの利益リスクはプロトコルの資金プールが負担する。
1000倍レバレッジとは、100ドルの証拠金で名目価値10万ドルのポジションを開けることを意味し、約0.1%の不利な価格変動で初期証拠金が耗尽される。「マイニング」に来たプレイヤーにとって、迅速なロスカットはちょうどPAPERと引き換えにできる。
ただし、プラットフォームは利益側に非対称な収益削減を設けており、特に極小の価格変動から生じる利益に対してそうだ。したがって、「従来の取引手数料がない」ことは取引にコストが全くないことを意味しない。
勝者は行列して受け取り、敗者はロスカットしてマイニング
PaperTradeの特異な点は、LPがゼロ資金でスタートし、ユーザーの損失と清算によって賠償資金を蓄積することにある。
ユーザーが利益を出す際、プール残高が不足している場合、元の証拠金は引き出せるが、未払いの利益は先着順で行列に並び、後続の資金補充を待つことになる。例えば、プールに500万ドルしかないのに600万ドルの利益を支払う必要がある場合、残りの100万ドルは待ち続けなければならない。これによりプロトコルは事前にディーラーの元手を調達する必要がなくなるが、後続のトレーダーが十分に損をしなければ、勝者は全利益をなかなか受け取れない可能性がある。
損失を出した者はPAPERを獲得する。PAPERの初期供給量はゼロで、プレマインもなく、チームやVCへの配分もなく、唯一の鋳造源は規則に適合する取引損失または清算である。LP残高が200万ドルを下回る場合、1ドルの損失につき基本規則で100枚のPAPERが鋳造され、閾値を超えると鋳造速度はカーブに従って低下する。
ユーザーはPAPERをステーキングし、プロトコルが配分するUSDC収益を受け取ることができる。LPが500万ドルの目標残高を超えると、超過収益も規則に従ってステーカーに配分できる。これにより、損失を出した者も後続の配当を通じてコストを回収する機会がある。
ただし、PAPERはローンチ初期には自由に送金できず、公開市場価格もない。失ったUSDCは確定しているが、引き換えたPAPERがコストをカバーできるかは、後続のプラットフォーム配当と市場価格設定にかかっている。
ルールは公開、事前配分なし、それでも議論はある
PaperTradeがローンチ即爆発した重要な理由の一つは、通常のトークン発行プロジェクトとは異なる参加方法を提供していることだ。チームやVCの事前配分がなく、トークンはゼロから発行され、参加者は取引を通じてコストを負担し、その後プロトコル収益を共有する。一部の暗号ネイティブユーザーにとって、このようなルールが明確で玩法がアグレッシブな実験自体に魅力がある。
ただし、ルールが公開されていることは参加者がリスクを理解する助けになるだけで、これらのリスクが制御可能な範囲にあることを保証するものではない。ローンチ後の議論は、主に執行の公平性と価格設定の安全性に集中している。
フェアローンチだが、少額ユーザーはより長く待つ
早期の損失でより多くのPAPERが得られるため、ユーザーは当然できるだけ早く約定したいと考える。しかしローンチ初期には大量のリクエストが殺到し、取引は同時に実行されないため、少額ユーザーはより長い待ち時間に直面することになる。
PaperTradeの回答によると、フロントエンドの混雑とスパムリクエスト攻撃を避けるため、少額注文は大口注文と完全に同じ優先度を得られず、チームはパフォーマンス制限の下で可能な限り公平性を高めている。
プレイヤーにとって、事前配分がないことはフェアローンチの一部に過ぎない。誰が先に約定し、先にPAPERを獲得できるかも、最終的な分配に影響する。大口注文の方が実行されやすければ、少額ユーザーはより有利な参加タイミングを逃す可能性がある。
Hyperliquidの気配値に依存、PaperTradeは価格操作に遭遇
より直接的な議論は、PaperTradeのHyperliquid BBO中間価格への依存から来ている。トレーダーのRuneは、PaperTradeのドキュメントがHyperliquidの最良買い気配と最良売り気配を利用した価格操作のリスクを既に開示していると指摘した。コミュニティユーザーのboblobは、2つのウォレットがPaperTradeで大口ポジションを構築する一方、約2000万ドル規模の取引を通じてHyperliquid上のETH価格を一時的に約10〜20ベーシスポイント変動させたと述べている。
このような行為の論理は、トレーダーが外部気配値を動かすコストが、その大口PaperTradeポジションから得られる収益を下回る場合、プロトコルの資金プールから利益を得られるというものだ。最大1000倍のレバレッジと比較的大きなポジション限度により、ごく小さな価格変動でも相当な損益に対応する可能性がある。
これに対してPaperTradeは、操作リスクは設計上の見落としではなく、ローンチ初期に行列の圧力を緩和するために、より高い未決済ポジション上限を開放したことによる問題であると述べている。トラフィックの低下に伴い、チームはオンチェーンおよびリレー層でのポジション制限を引き締め始め、操作による利益獲得の余地を減らしている。
公式はまた、操作を試み続けた一部のユーザーは最終的に大部分の利益をプラットフォームに返還したと述べている。ただし、この説明は独立した資金フローの検証に代わるものではない。
熱狂の後、PaperTradeはどれだけのプレイヤーを引き留められるか?
初日の熱狂の後、PaperTradeのポジション規模は明らかに回落した。昨夜10時時点で、プラットフォームの未決済ポジションは約13億ドルで、12時間前より約60%減少した。ポジションに対応する証拠金は2029万ドルから1434万ドルに減少し、約30%の減少となった。
「損失マイニング」は最初のプレイヤーを引き付けたが、新規ユーザーをずっと引き付け続けられるとは限らない。PAPERの鋳造速度が低下するにつれ、同じ100ドルの損失でも後から来た者の得るトークンは少なくなる。PAPERの取引が開放されれば、直接トークンを買うことと損失マイニングのコスト比較もユーザーの選択に影響する。
この「損失マイニング」の賑わいの背後には、市場のPAPER評価とプラットフォーム配当への期待がある。PaperTradeが熱狂を継続し、この期待を実際のリターンに変えられるかどうかが、プレイヤーを引き留める鍵となる。何しろ、プレイヤーは期待のために先に損をすることはあっても、ずっと期待のために支払い続けることはないのだから。





