


Bank of AmericaのHartnett:利上げが最大の追い風に、債券がバブルを終わらせるという論理が広がりつつある


- 核心的見解:BofAのストラテジストHartnett氏は「債券がバブルを終わらせる」という判断を提起し、高止まりする金利が財政・選挙・AI設備投資・資金フローを再価格設定へと迫っており、年末までにリスク資産にとって最も追い風となるイベントはむしろFRBが10月に利上げし、自主的な引き締めによって長期金利の制御不能な上昇を抑えることだと述べた。
- 主要ポイント:
- 米国10年債利回りは一時5.36%に達し、30年債は2002年以来の高水準に上昇。仏独国債スプレッドは140ベーシスポイントに拡大し、欧州債務危機時の圧力圏に戻った。
- 年初来の資産パフォーマンスは分化:原油は58.5%上昇、米国株は13.4%上昇したが、国債は4.4%下落、金は4.8%下落、ビットコインは6.7%下落し、現金リターンは国債を上回った。
- 世界の中央銀行は2026年以降すでに54回の利上げを実施し、2023年9月以来初めて純額で引き締め方向に転換。9月のFOMC議事録では19名の当局者全員が利上げを支持した。
- 韓国は圧力のサンプルケースに:債券利回りは18か月で約200ベーシスポイント上昇し、最大のリテール証券会社Mirae Assetは5月以来65%下落したが、韓国株式市場は年初来でなお98.9%上昇している。
- 資金フローは現金流入が1664億ドルに達し、2020年4月以来最大。マネーマーケットファンドの規模は約8兆ドルで、4.2%の利回りで年間約3300億ドルの利息を生み出している。
- 中間選挙リスクはややネガティブ:Polymarketは民主党が両院を制する確率を64%としており、その場合株式は10%超下落する可能性がある。分割政府の場合は5%超上昇するリスク選好パスに対応する。
- 重要な価格水準:米国10年債6%、仏独スプレッド150ベーシスポイント、Bull & Bear Indicatorが8割れ、グローバルブレッドthの純88%が売られ過ぎ——これらが今後の操作における観察閾値となる。
原文作者:赵颖
原文来源:华尔街见闻
過去1週間、世界市場は再び金利に振り回された。米国10年債利回りは一時5.36%に達し、30年債利回りは2002年以来の高水準に上昇した。10年債入札の落札利回りは2000年以来最高となったが、記録に近い海外需要がセンチメントを引き戻した。大西洋の反対側では、仏独国債スプレッドが140ベーシスポイントに拡大し、2011~2012年の欧州債務危機時の圧力圏に戻った。
バンク・オブ・アメリカのストラテジスト、Michael Hartnett氏は最新のFlow Showで核心的判断を三文字に圧縮した:「債券がバブルを終わらせる」。そして最も直感に反する推論も浮上した:年末までにリスク資産にとって最も追い風となるイベントは、FRBが10月に利上げすること――一回の能動的引き締めで長端利回りの更なる暴走を抑え込むことだ。
この論理は矛盾しない。米国株式は年初来依然13.4%上昇し、S&P500、ナスダック、グローバルテック指数は高値圏にあるが、政府債は年初来4.4%下落し、現金リターンに7.2ポイント劣後している。株式がまだ金利に打ち負かされていないのは、米国のハードデータ、グローバルな利益予想、ハイパースケーラーの設備投資予想がいずれも明確に下方修正されていないからだ。債券はより脆弱な場所で先に亀裂を生んでいる:韓国の証券会社、フランス国債、CCC格の信用債だ。
真のリスクは「金利が高い」ことだけでなく、金利が上昇した後、財政、選挙、AI設備投資、資金フローがすべて強いられた再価格設定を迫られることにある。FRBが能動的に利上げしなければ、長端利回りはさらに上昇し続ける可能性がある。民主党が中間選挙で両院を制すれば、株式の政治的割引率は突然変わる。現金利回りが依然4%以上なら、8兆ドルのMMFも慌てて株式市場に流入するとは限らない。
債券が最初に打撃を与えたのは、安い資金に最も依存する部分だ
Hartnett氏は韓国をサンプルに挙げる。過去18カ月で韓国債利回りは約200ベーシスポイント上昇した。韓国最大のリテール証券会社Mirae Assetは、それ以前に「4倍株」にまで上昇した後、5月以来65%下落している。
これは韓国株式市場のバブルがすでに崩壊したことを意味しない。韓国株式市場は年初来依然98.9%上昇し、世界で最もパフォーマンスの強い市場の一つだ。これが示すのは別のことだ:資金コストが突然上昇すると、最も先に傷つくのは往々にして金融レバレッジと取引熱が最も高い部分である。
世界の中央銀行もこの変化に同調している。2026年以来、世界の中央銀行はすでに54回の利上げを行った。これは2023年9月以来、世界の中央銀行が純額ベースで再び引き締めに転じた初めてのケースだ。

資産パフォーマンスの分化がこの分裂をさらに裏付けている。年初来のパフォーマンスランキングでは、原油価格が58.5%上昇、米国株式が13.4%上昇、グローバル株式が10.6%上昇した。現金リターンは2.8%、政府債は4.4%下落、金は4.8%下落、ビットコインは6.7%下落した。債券の「屈辱感」が最も顕著だ:現金を持っているだけで政府債を保有するよりもアウトパフォームした。
10月利上げが強気視されるのは、利上げしなければ長端の暴走を放置する可能性があるからだ
米国金利上昇の主因は二つに分解される:成長が依然強いこと、そして不確実性の上昇だ。供給、商品、財政への懸念も影響しているが、最も核心的な説明ではない。
重要な変化はJackson Hole以降に起きた。以前は市場にもう一つのアンカーがあった:政策はすでに制限的であり、金利は最終的に約3%に戻る可能性がある。BofAの金利ストラテジストは、この「アンカーライン」が切断された後、データが悪化するか市場自体に問題が起きるまで、利回りは上昇し続けると指摘する。彼らの結論は天井を待つ者にとって友好的ではない:「我々はこれら二つの条件がいずれも現在満たされていないと考える。FRBによる短期端価格のハト派的な抑制は、金利圧力をより長い端へ移すだけだ」。
今回、9月下旬以来の10年債の上昇は、主にタームプレミアムによるものであり、FF金利パスの再価格設定によるものではない。これが問題をより厄介にしている。
だからこそ、あの一見奇妙な判断が生まれる:FRBは利上げするか、さもなければ債券利回りの更なるスパイク化に直面するかだ。9月のFOMC議事録によれば、19人の当局者が利上げを支持し、多数は年内にもう一度の利上げが適切と考えている。しかし市場は現在、10月28日の会合に17%の利上げ確率しか与えておらず、12月9日の確率は81%だ。BofAの金利ストラテジストは市場の価格設定が誤っていると考え、相応のポジションを構築している(10月FOMC OISの支払い)。彼らの表現は簡潔で直接的だ:「米国データが強固に保たれれば、FRBは選択を迫られる:利上げするか、債券利回りのスティープ化を受け入れるか。債券のスティープ化に怯えれば、FRBは利上げする」。
ここでの強気ロジックは「利上げ自体が株式に追い風」ということではなく:FRBが10月の利上げでインフレとタームプレミアムを制御する意思を示せば、市場はむしろ10年債利回りが6%に向かうことを恐れなくなり、株式への圧力も和らぐ可能性がある。
財政の亀裂はすでに露呈しており、フランスが最も明確なサンプルだ
金利上昇のもう半分の問題は、誰がより高い利息を支払うかだ。BofAのチーフ・グローバル・エコノミスト、Claudio Irigoyen氏は、金利ショックが「先進経済体の財政政策の持続不可能な現実を露呈させている」と指摘し、米国とフランスが真っ先に、日本と英国がそれに続くと述べた。
問題の根源は、経済学者が言う時間的非一貫性にある。過去20年間で、米国の債務/GDP比は約60ポイント上昇し、フランスは約50ポイント上昇した。その大部分はゼロ金利時代に発生した。これらの債務が支えているのは恒久的な支出と恒久的な減税だ。今や調達コストは正常化したが、支出削減や増税には政治的票数が不足している。両国の債務/GDP比はいずれも約120%で、基礎的財政赤字はともにGDPの2.5%を超える。米国の全体赤字はGDPの約6%、フランスは約5%で、米国がより高いのは主に利払い負担がより重いためだ。
フランスが最も明確な裂け目だ。Bloombergの報道によれば、仏独国債スプレッドはすでに140ベーシスポイントに戻っており、これは少なくとも20年来最速のフランス主権スプレッドの売り速度で、2011年よりも速い。市場はフランス財政に忍耐を与えない。いくつかのデータがそこにある:パンデミック後の高値以来、先進経済体の債務/GDP比は平均11ポイント低下したが、フランスは低下していない。フランスの民間非金融債務はGDPの214%に達し、米国は140%だ。フランスの退職者の純所得中央値は現役労働者にほぼ匹敵する。フランスは1974年以来、基礎的財政黒字を一度も達成したことがない。
Wall Street Journalの報道によれば、パリ当局は短期国債の発行増加を検討している。Rabobankはこれについて、「先進市場経済体が新興市場のように振る舞った最新の例証」とコメントした。BofAの欧州信用ストラテジスト、Barnaby Martin氏は、仏独スプレッドは100~150ベーシスポイントのレンジで推移すると予想し、急速にレンジ上限に接近すれば、短期債発行、ECBの口頭介入、さらにはTPIツールが議論に上がる可能性が高まると述べた。
株式がまだ下落していないことは、利上げが「噛みついていない」ことを意味しない
高金利は影響がないわけではない。まだ市場の最も核心的な資産に噛みついていないだけだ。
米国のハードデータは明確に落ち込んでおらず、グローバルな将来利益予想も落ち込んでいない。さらに重要なのは、ハイパースケーラーの設備投資予想が依然上昇しており、2027年の市場コンセンサスがまだ急勾配で切り上がっていることだ。AI設備投資が実体需要を支え続ける限り、利回りが上昇を続ける理由がある。BofAのストラテジスト、Barnaby Martin氏の判断は:米国マクロデータが落ち込む瞬間こそ、金利ボラティリティがピークを打ち、信用市場が青信号を取り戻す時機だ。
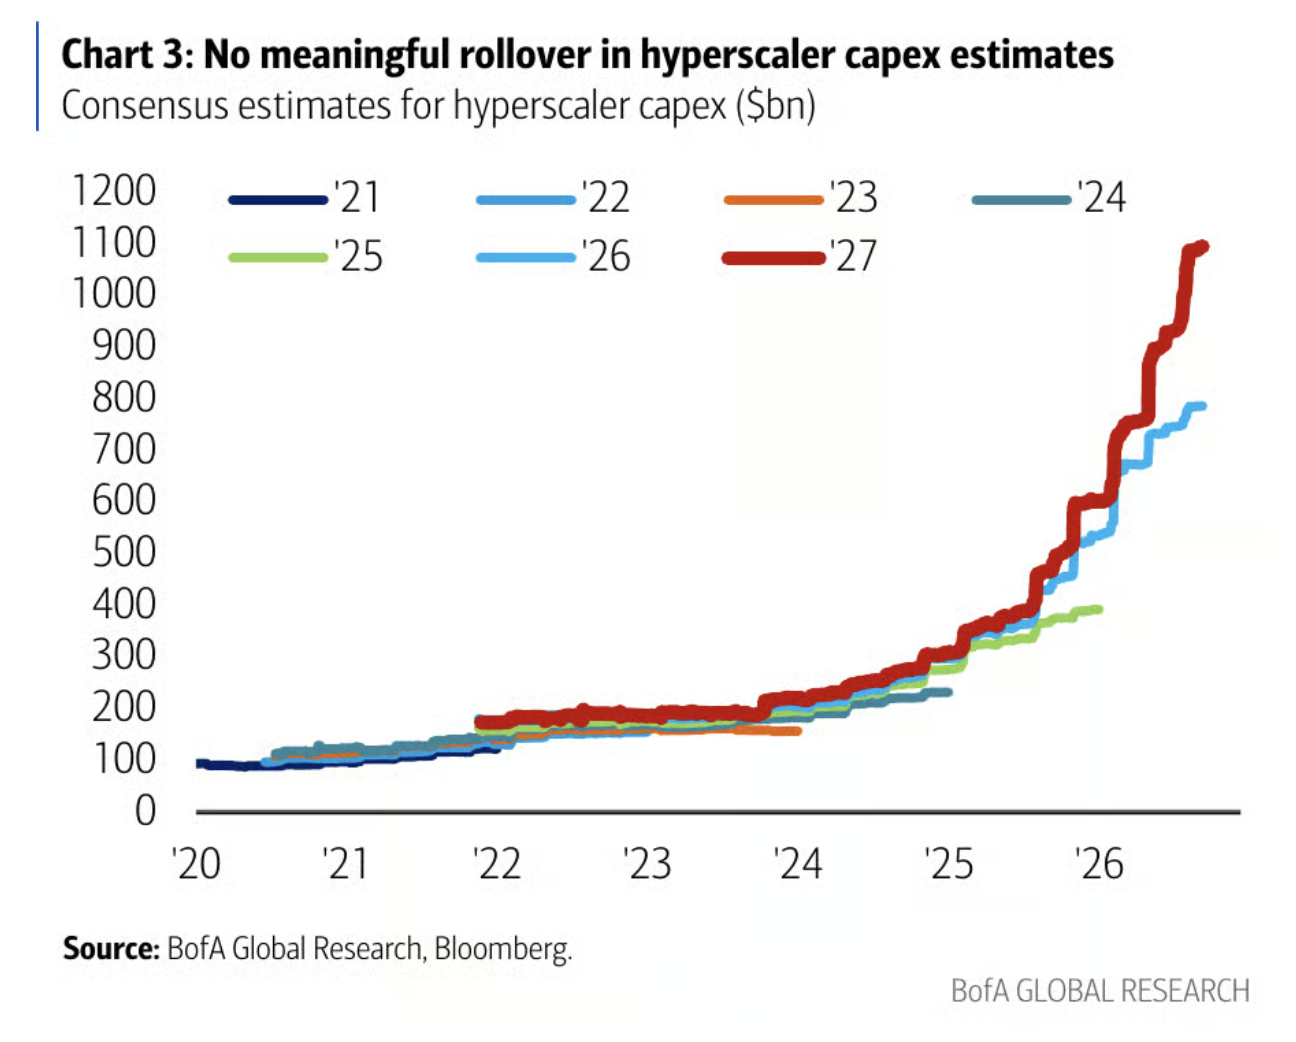
信用市場はすでに端で圧力を反映している。9月のハイイールド債スプレッド拡大のうち、30%未満しかより高い借り換えコストや予想損失では説明できず、残りは金利ボラティリティプレミアムにより近い。CCCスプレッドはすでに1200ベーシスポイントに上昇し、2022年以来の最高水準だ。
株式内部にも緩みがないわけではない。BofA Bull & Bear Indicatorは8.8から8.1に低下し、2週間前はまだ9.3で、依然「売り」圏にある。グローバル・ブレッドス・ルールによれば、純50%のグローバル株式指数が売られ過ぎの状態、すなわち50日移動平均線と200日移動平均線を同時に下回っている。しかし逆張り買いシグナルは純88%に達しないと発動せず、米国や韓国といったテック比重の高い市場が急速に反転しない限り、短期的にこの閾値に達するのは難しい。
8兆ドルの現金は自然な買い手ではない
資金フローデータが示すシグナルはかなり明確だ。
当週水曜日時点で、現金流入は1664億ドルで、2020年4月以来最大。債券流入は338億ドル、株式流入は124億ドル、金流入は20億ドル、暗号資産流出は6億ドルだった。先週クォーターエンド要因で流出した1180億ドルの現金は、すべて戻っただけでなく、超過流入となった。
細分化すると、国債流入は162億ドルで2025年4月以来最大。投資適格債流入は103億ドル。銀行貸付流入は24億ドルで2025年2月以来最大となり、変動金利商品が利上げヘッジ手段となった。テック株には依然35億ドルの流入があり、金融株は30億ドルの流出で2023年3月以来最大だった。
MMFの規模はすでに約8兆ドルに達し、2023年は5兆ドルだった。T-bill利回り4.2%で計算すると、この資金は年間約3300億ドルの利息収入を生む。
Hartnett氏の資金面への示唆はより直接的だ:「利下げしなければ、現金は減らない」。歴史的に、待機現金が大規模に株式市場に流入するのは、通常大規模な金融緩和の後、例えば2009年のQE、2020年のQE4、あるいはFRBの継続的な利下げサイクル中に起こる。現在の環境はこの条件を備えていない。
中間選挙は市場に不快な確率分布を与える
11月3日の米国中間選挙は、今後数カ月で最も株式市場の10%級の変動を引き起こす可能性が高いイベントだ。
Polymarketは現在、民主党が両院を制する確率を64%とし、9月はまだ49%だった。共和党が上院を維持し民主党が下院を取る確率は28%。共和党が両院を制する確率はわずか9%だ。トランプ大統領の支持率は38%、経済問題の支持率は34%、インフレ問題の支持率は27%だ。

市場にとって最も不快な点は:現在確率が最も高い結果が、まさに最もリスク回避的なパスに対応していることだ。
民主党が両院を制する状況では、株式は10%超下落する可能性があり、ドルと債券利回りは低下し、国際株式は米国株式をアウトパフォームする。欧州はアジアをアウトパフォームする可能性がある。税制と規制の方向は上向きで、EPSに不利だ。さらに重要なのは、トランプ政権が推進する資源独占と企業政策協調の政治的資本が低下することだ。
共和党が上院を維持し民主党が下院を取る場合は、「分割政府=ゴルディロックス」のリスク選好パスに対応し、株式は5%超上昇する可能性がある。共和党が両院を制すれば、最大の上振れサプライズとなり、株式は10%超上昇する可能性があり、AIトレードは2027年に向けてバブル化を続ける。
最も重要な注目





