


黄仁勋下场“救市”:力挺CoreWeave,直指“AI算力全靠两家实验室买单”是巨大误读


- 核心观点:黄仁勋回应市场对AI算力投资回报的质疑,指出将数万亿美元算力建设押注于两家AI实验室营收是误判,英伟达算力需求由基础计算、前沿实验室和数千家初创公司三大板块构成。
- 关键要素:
- 全球前二十大科技股市值本周蒸发逾1万亿美元,CoreWeave CDS价差一度飙升至1194.5个基点,隐含违约概率超60%。
- 黄仁勋公开为CoreWeave背书,称其资本成本正在下降且无需英伟达兜底,CoreWeave当日逆势收涨5.94%。
- 英伟达算力需求三大板块各占约三分之一:基础计算(非AI)、前沿实验室(五六家而非两家)、数千家初创公司租用算力。
- 黄仁勋预测本十年末全球AI基础设施年建设规模达3至4万亿美元,更长期达10万亿美元也不惊讶。
- 英伟达每吉瓦算力对应市场价值已从约180亿美元升至超400亿美元,在CSP资本支出中占比约40%。
- 2027年算力建设瓶颈在土地、电力、许可和施工人力,电力稀缺反而推动客户选择每瓦产出最高的英伟达平台。
原文作者:龙玥
原文来源:ウォールストリート見聞
今週、世界のテクノロジー株が大規模な売りに見舞われ、世界の時価総額上位20社のテクノロジー企業の合計時価総額は1兆ドル以上消失した。AIインフラ投資のリターンに対する市場の疑念が急速に高まっている。
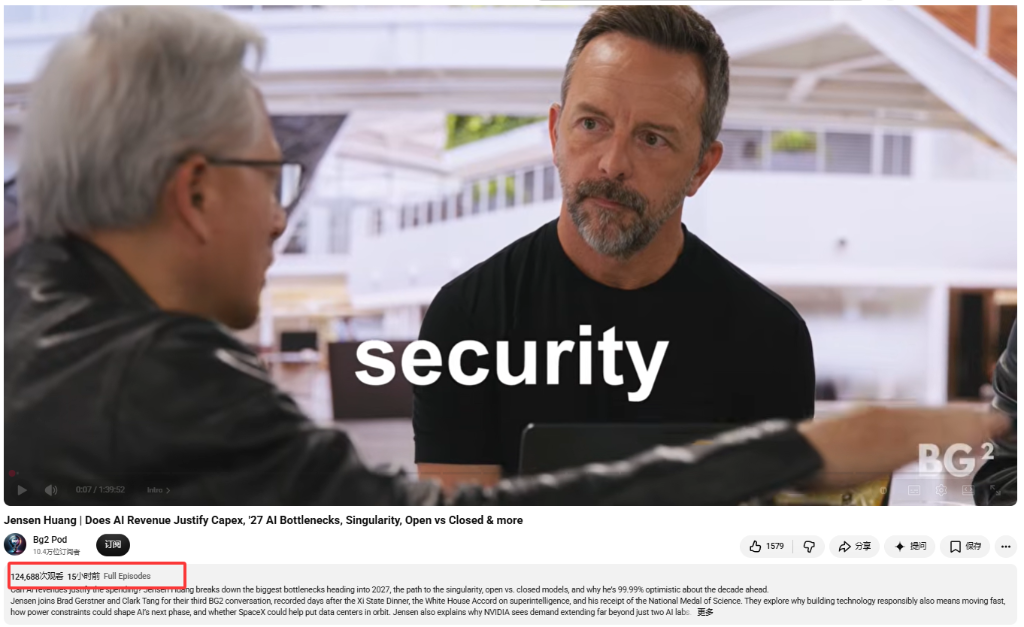
まさにこの重要な局面で、NVIDIA CEOのジェンスン・フアン(黄仁勳)が相次いで動いた——まずストックホルムでBloombergのインタビューに応じ、公にCoreWeaveを支持。その後、BG2ポッドキャストで約140分に及ぶ深掘りインタビューを公開し、市場の最も核心的な不安に応えた:AIコンピューティング建設のコストは、一体誰が負担するのか?
注目すべきは、シリコンバレーの著名投資ポッドキャスト「BG2」でのこのジェンスン・フアンインタビューが、米東部時間10月15日の米国株市場寄り付き前、午前7時近くに公開されたことだ。この時、ウォール街のトレーダー、アナリスト、クオンツファンドは緊張感をもって米国株の寄り付きに備え、対応していた。
ジェンスン・フアンはBloombergのインタビューで、CoreWeaveは「NVIDIAによる底支えサポートは不要」と明言し、その「資本コストは実際に低下している」と述べた。この発言が新興クラウド株の取引中の反発を直接促し、CoreWeaveはその日逆行高で5.94%上昇して引けた。ナスダック指数はその後すべての下げを取り戻し、『バロンズ』は振り返り記事で市場は「『AIのゴッドファーザー』ジェンスン・フアンからの数言の安心材料さえあれば十分だった」と評した。
BG2のインタビューで、ジェンスン・フアンはさらに踏み込み、市場の核心的な誤解を直接指摘した:数兆ドル規模のコンピューティング建設を2つのAIラボの収益に賭けるのは「対象を間違えている」。同氏はNVIDIAのコンピューティング需要をほぼ等しい3つのセグメントに分解し、フロンティアラボはそのうち約4分の1から3分の1に過ぎず、しかも市場が通常認識する2社ではなく5、6社の機関が関与していると述べた。この判断は、AIインフラ投資の真のロジックを理解する上で、直接的な市場参考価値を持つ。
CoreWeaveの騒動
CoreWeaveは今回のテクノロジー株売りで最も注目された圧力点の一つだ。ICE Data Servicesのデータによると、CoreWeaveの債務不履行リスクに保険を提供する5年物クレジット・デフォルト・スワップ(CDS)のスプレッドは取引中に一時74.5ベーシスポイント急騰し、取引中の過去最高値となる1194.5ベーシスポイントを記録、暗黙の5年デフォルト確率は60%を超えた。
このシグナルは市場の神経を極度に緊張させた。CoreWeaveは大量の借入でコンピューティングを拡大しており、NVIDIAはその機器サプライヤーであると同時に約10%の株式を保有する第2位の株主である。この「サプライヤーが買い手に資金を提供し、買い手がさらにサプライヤーの製品を購入する」という循環融資構造は、AIインフラ拡大の財務的持続可能性に対する広範な疑念を引き起こした。
ジェンスン・フアンのストックホルムでの発言は、クレジット市場のプライシングに直接対抗するものだった。「CoreWeaveは毎日強くなっている」と同氏はBloombergに語った。「私は楽観的だ。彼らの資本コストは実際に低下している」。同時に、NVIDIAがCoreWeaveにいかなる形の底支えサポートも提供する必要はないと明言した。
この発言の重みは、ジェンスン・フアンの二重の立場にある——同氏はCoreWeaveの最も重要な機器サプライヤーであり、同時に第2位の株主でもある。市場の反応は即座だった:CoreWeaveの株価はその日5.94%上昇して引け、それ以前の2日連続で累計18%超の急落が食い止められた。
誤解の分解:コンピューティング需要は2つのラボにとどまらない
今週の市場売りの深層ロジックの一つは、AIインフラ投資のリターンに対するシステム的な疑念だ——もしOpenAIとAnthropicの収益成長が鈍化したら、数兆ドル規模のコンピューティング建設のコストは誰が負担するのか?
ジェンスン・フアンはBG2のインタビューで、このロジックを「対象を間違えている」と断じた。同氏はNVIDIAのコンピューティング需要をほぼ等しい3つのセグメントに分解した:
第一に、約3分の1はAIラボとは完全に無関係な基礎計算——分子動力学、物理シミュレーション、量子化学、古典的機械学習(Visa、Mastercardの不正検知など)、推薦システムなど。「AIが全くなかったとしても、NVIDIAはゼロではない」と同氏は述べた。「この事業は毎年30%から40%成長している」。
第二に、約4分の1から3分の1はフロンティアラボのコンピューティング需要である。しかしジェンスン・フアンは、市場は通常2社しか見ていないが、同氏が見ているのは5、6社——Meta、Grok、Gemini、Anthropic、その他台頭しつつある機関——だと強調した。「これが当社の事業の3分の1未満、約4分の1を占めると言われれば、それは良いことだ」。
第三に、同じく約3分の1は、数千のスタートアップがコンピューティングをレンタルしている——同氏はこれを「次世代AWS」に例えた。これらの企業の80%はオープンソースモデルを使用し、物理AI、バイオAI、材料科学などの垂直領域で専用インテリジェンスを構築している。「この大きなクラウドコンピューティングの塊を次世代のAWSと考えてほしい」と同氏は述べた。「これが今日のAWSであり、ただ未来に向けたものだ」。
「数兆ドル規模の建設を2つのラボの収益に賭けるのは、大きな間違いだ」とジェンスン・フアンは述べた。「私は彼らと協力し、支援することに喜んで取り組む。彼らは史上最も重要なテクノロジー企業の一つとなり、輝かしい成功を収めるだろう。しかし、このことが成立するために彼らの収益が1兆ドルに近づく必要は全くない」。
需要加速の根本ロジック
ジェンスン・フアンはインタビューで、コンピューティング需要が線形に減速せず、持続的に加速する内的メカニズムを体系的に説明した。
核心は2つの複合因子の掛け算にある。第一に、推論(思考)は暗記型生成よりも数桁高コストである——AIは複数の案を展開し、計画し、反省し、枝刈りし、「戦略的オプション」を保持する必要があり、これ自体が大量のコンピューティングを消費する。第二に、モデルが有能になるほど、「雇用」される場面が増える。「より多くのコンピューティングを使って仕事を完成させるが、うまくやるので、我々はさらに多くの仕事を任せる」と同氏は述べた。「この2つが重なると、需要は加速するのであり、減速するのではない」。
昨年の鍵となる解錠を、ジェンスン・フアンは「ハーネス」と呼んだ——作業記憶管理、知識グラフ構築(睡眠時のオフライン圧縮に類似)、ツール使用。この3つが大言語モデルを「チャットボット」から企業で働けるエージェントに変えた。「プログラミングが最初の実装場面だった」と同氏は述べた。「デザインとクリエイティブが次の波だ」。
同氏の見方では、OpenAIとAnthropicが現在それぞれ持つコンピューティングは約2、3ギガワットに過ぎず、「到来しつつある規模に対してこれは非常に小さい量だ」。そしてまさにこれほど小さなコンピューティング規模で、AIはすでにナビエ・ストークス方程式というミレニアム数学難題を解決した。「これは我々が今後持つことになる最も悪い知能だ」と同氏は述べた。「ここから先は、良くなる一方だ」。
電力不足がNVIDIAのシェアを逆算、2027年のボトルネックは物理世界
ジェンスン・フアンはインタビューで、2027年のコンピューティング建設のボトルネックについて明確な判断を示した:需要は「多いに越したことはない」が、土地、許認可、電力、施工人材が主な障害となる。
BG2のホストBrad GerstnerがSemiAnalysisのデータを引用したところによると、来年は43ギガワットのAIコンピューティングが新たに増設され、今日の世界の総存量を超える。その翌年にはさらに40ギガワットが増える。ジェンスン・フアンはこの数字の需要側の判断に同意したが、物理世界の制約が実際の実装ペースを制限すると指摘した。「土地、電力、外殻」と同氏は述べた。「これが最も重要な障害の一つとなるだろう」。
注目すべきは、電力不足がジェンスン・フアンのロジックフレームワークでは、むしろNVIDIAの市場シェアがさらに向上する原動力となることだ。同氏の論拠は:NVIDIAアーキテクチャのワットあたりコンピューティング産出(トークン/ワット)は世界最高であり、電力が逼迫するほど、顧客は単位エネルギー消費あたりの産出が最も高いプラットフォームを選ぶ傾向がある。「電力が減るとき、投入するコンピューティングの品質は最高でなければならない」と同氏は述べた。「我々は最もレンタルしやすく、交換可能で、耐久性がある」。
同氏はさらに、NVIDIAの1ギガワットのコンピューティングに対応する市場価値が、約180億ドルから200億ドル超に上昇し、現在は400億ドルを超え、なお上昇中であることを明らかにした。世界のクラウドサービスプロバイダー(CSP)の設備投資において、NVIDIAが占める割合は約40%、非CSP側(オンプレミスおよび新興クラウドを含む)では約80%である。「6年前、我々が世界の設備投資に占める割合は1桁台だった」と同氏は述べた。
今十年末:年間建設規模3〜4兆ドル、「10兆ドルでも全く驚かない」
ジェンスン・フアンはインタビューで、AIインフラの長期的規模に関する判断フレームワークを示した。これも同氏が市場がAIコンピューティング需要の持続性を過小評価していると考える核心的な根拠だ。
同氏の推計経路は:AI出現以前、世界の計算インフラの年間建設規模は約5000億ドルで、自然成長の軌道にあった。ムーアの法則の終焉の影響——「2倍のトランジスタが欲しければ、どれだけ待っても2倍の代金を払う必要がある」——が重なり、半導体業界自体がすでに世界最大の産業になる道を歩んでいた。さらにAIがもたらす新たな需要と新たな起業の波が加わり、「今十年末までに、年間建設規模は3兆から4兆ドルの間、4兆ドルに近く、うち純粋な計算が約1.5兆ドル」と同氏は述べた。
より長期的な展望について、同氏は述べた:「年間インフラ建設と更新規模が10兆ドルに達すると言われても、全く驚かない」。
NVIDIA自身の財務戦略について、ジェンスン・フアンは、会社が現在50%超のフリーキャッシュフローを自社株買いに充てており、前四半期にはこの比率が約60%に達したことを明らかにした。同氏はさらに2つの新たな成長ベクトルに言及した:企業向けソフトウェアライセンス(GPU数に応じた年間課金)と、一部クラウドサービスプロバイダーとの収益分配(Revshare)取り決め——これらの2つの経路はいずれもハードウェア販売とは比較的独立しており、NVIDIAの巨大な設置基盤とエコシステムに依拠している。





