


奪路狂奔!ヘッジファンドが1週間で2年分の純買いを売却、ゴールドマン警告:デレバレッジはまだ始まったばかりかもしれない


- 核心的見解:ヘッジファンドがここ2年で積み上げたAIポジションはわずか5営業日で完全に解消され、世界のAI株の累計純買いはゼロに戻った。しかしポジションは依然として歴史的高水準にあり、デレバレッジはまだ始まったばかりかもしれない。
- 重要ポイント:
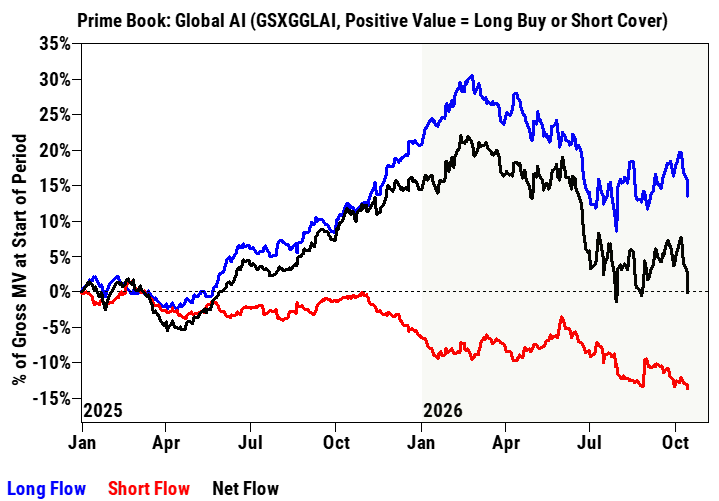
- 10月8日から14日にかけて、ヘッジファンドは5日連続でAI株を純売りし、2025年初来の累計純買いが完全に反転。ロングの売りとショートの売りの比率は約3.5:1。
- 韓国総合株価指数(KOSPI)が弱気相場に陥りサーキットブレーカーが発動、台湾市場では1日の外国人純流出が約93億ドルと記録的規模に。TMTロング・ショートファンドは1日で2.7%の損失。
- 世界のAI株の純配分比率は26.1%で、3年次元では依然第83パーセンタイル。ロング・ショート比率はピークの4.34から3.27に低下し、3年次元では第64パーセンタイル。
- ゴールドマンの総レバレッジ率は310.3%で、5年次元では第94パーセンタイルと5年来の高値に接近。実際に売却可能な規模は純エクスポージャーをはるかに超えている。
- 売りは全面的な防御シフトの様相を呈し、米国11セクターのうち8セクターが純売りに。資金はヘルスケアと生活必需品にシフト。
- 世界のシステマティック・ロング・ショートファンドが唯一の勝者となり、年初来リターン21.7%で全戦略をリード。
- ゴールドマンはAI純エクスポージャーと総レバレッジ率が依然として歴史的高水準にあり、アジアからの外国人資金流出が記録的規模に達しているとして、デレバレッジは終わりよりも起点に近いと判断。
原文著者:趙穎
原文出典:ウォール・ストリート・見聞
ヘッジファンドが約2年かけて積み上げたAIポジションが、わずか5営業日でことごとく消し飛んだ。この売り浴びせの激しさと速さは、より大規模なデレバレッジへの懸念を市場に引き起こしている。
ゴールドマン・サックスのプライム・ブローカレッジ部門責任者ヴィンセント・リン氏が最新リポートで明らかにしたところによると、ヘッジファンドは10月8日から14日までの5営業日連続で世界のAI株を純売り越しとし、2025年初頭以降の累計純買い越し分は完全に反転した——言い換えれば、過去約2年間の純買い越しの一件一件が、一週間で帳消しになったのである。
同時に、ゴールドマンのプライム・ブックによれば、世界の株式は「大幅な純売り越し」に見舞われ、1日あたりの純売り越し幅は過去1年遡及ベースで-2.1標準偏差に達し、北米と新興国アジアが下落を主導、韓国と台湾が純売り越しの最も集中した市場となった。
今回の売り浴びせの直接的な衝撃はすでに複数の市場で顕在化している。韓国総合指数は弱気相場に陥り、ソウルではサーキットブレーカーが発動、中国台湾市場では1日あたりの外資純流出規模が史上最高記録となる約93億ドルに達し、アジア各国の中央銀行は為替介入を余儀なくされた。TMT方向性ロング・ショート・ファンドは1日で2.7%の損失を計上し、-2.6標準偏差という極端な動きとなり、10月の累計損失は4.5%に拡大した。
2年分の純買い越し、5日でゼロに
今回のAI株売りの規模は、ゴールドマンの過去データの中で今年7月の暴落に次ぐものとなった。ゴールドマンのプライムデータによれば、世界のAI株(GSXGGLAI構成銘柄)の当日純売り越し規模は過去1年間で2番目に大きく、ロング売りとショート売りの比率は約3.5対1——これは今回の売りが主にロング側の自主的なポジション削減によって driven されたものであり、ショート側の空売り積み増しによるものではないことを意味する。
フロー・チャートを見ると、ヘッジファンドのAI銘柄における純フロー(黒線)は2025年初頭の起点まで回落しており、ロングフロー(青線)は今年2月から3月のピーク付近から持続的に減少、ショートフロー(赤線)は全期間を通じて約-13%の低水準付近を維持している。ゴールドマンのチャートはこの「往復」を明確に示している:2025年から2026年を通じた純買い越しサイクル全体が、一週間で完全に反転し、ショートは下落過程で積み増しを続けたのである。
つい先週、ゴールドマンは、同社のプライム・ブックにおけるヘッジファンドのMag7への純エクスポージャーが米国総エクスポージャーに占める割合が約22%に達し、過去最高水準にあると指摘していた。その5日後、同じファンド群が一斉に出口へと殺到した。
ポジションは依然重く、デレバレッジはまだ終わっていない
今週の売り圧力は極めて大きかったものの、より長い時間軸で見れば、AIポジションは依然として高水準にあり、デレバレッジの余地は無視できない。
ゴールドマンのデータによれば、世界のAI株の純配分が世界の単一銘柄純時価総額に占める割合は現在26.1%で、6月初旬のピーク31.7%からは後退したものの、過去1年では第49百分位にある——しかし過去3年の次元では、依然として第83百分位にある。AIポートフォリオのロング・ショート比率は6月ピークの4.34から3.27に低下し、過去1年では第7百分位にあるが、3年の次元では依然として第64百分位にある。
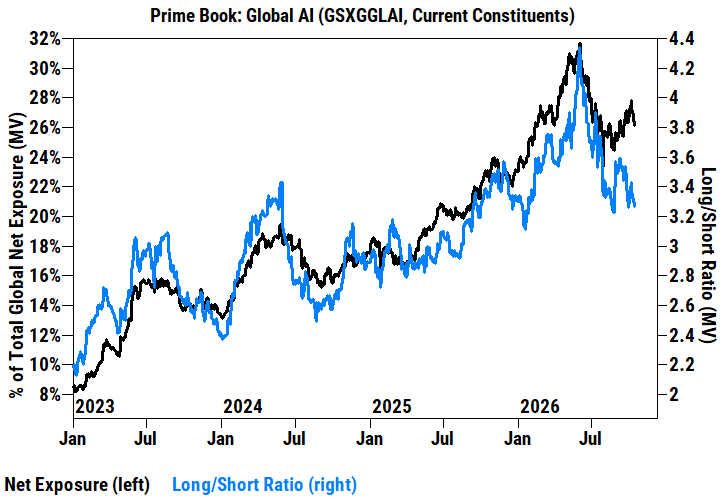
要するに、1年の次元ではポジションは相対的に整理されたことを示しているが、3年の次元ではヘッジファンド全体が依然として顕著なオーバーウェイト状態にあることを示している。ゴールドマンのアジアチームのレイチェル・フー氏は、台湾市場の取引フィードバックによれば、今回の売りの「降伏」度合いは7月に及ばず、今後さらに売り圧力が続く可能性を示唆していると指摘した。
JPモルガンの市場インテリジェンス部門のTPMポジション指標は現在約第46百分位の「中立」圏にあり、7月末の低水準時の第19百分位をはるかに上回っている。これは、重要なテクノロジー触媒が到来する前に、「さらなるデレバレッジ」の余地が依然として存在することを意味する。
防御シフト:テクノロジーを売り、歯磨き粉を買う
今回の売りはAIセクターに限定されず、全面的な防御的シフトを示している。ゴールドマンのプライム・ブックによれば、米国の11セクターのうち8セクターが純売り越しとなり、情報技術と工業が下落を主導、情報技術内部のすべてのサブセクター——ソフトウェア、半導体および半導体設備、ITサービス——がいずれも純売り越しとなった。
同時に、ヘッジファンドの買い方向はヘルスケアと生活必需品に集中しており、ゴールドマンはこれを「防御姿勢の限界的な強化」と位置づけている。木曜日の寄り付きでヘルスケアと生活必需品はそれぞれ2%超上昇し、ダウ平均を支えた一方、ナスダックは約1カ月ぶりの安値に向かい、CoreWeaveはさらに8.5%下落、フィラデルフィア半導体指数は7日連続で下落し、関連時価総額は約2兆ドル消失した。
この人間のファンドマネージャーの集団的失血の中で、クオンツファンドが唯一の勝者となった。世界のシステマティック・ロング・ショート・ファンドは当日0.5%上昇、10月累計で1.9%の上昇、年初来リターンは21.7%で全戦略をリードしている。
レバレッジ構造は脆弱、暴力的デレバレッジのリスクは依然くすぶる
レバレッジ面のデータは、今回の売りがなぜこれほど激しかったかを明らかにしている。ゴールドマンのプライム・ブック全体の総レバレッジ比率はわずか0.4ポイント低下して310.3%となっただけで、1年、3年、5年の次元でそれぞれ第72、91、94百分位——5年高値に接近している。純レバレッジ比率は1.5ポイント低下して73.3%となり、10月累計で4.3ポイント低下、過去1年の第6百分位にある。
ゴールドマンの論理はこうだ:総レバレッジ310%、純レバレッジ73%のファンドは、実際に売却可能な規模が純エクスポージャーが示す数字をはるかに超えている。混雑したロング(AI)と混雑したショートが同時に逆方向に動くとき、デレバレッジが唯一の出口となり、その出口は極めて狭く、全員が同時に同じ扉に殺到する——これこそが7月末の暴落の再現である。
ゴールドマンのデルタ・ワン業務のリッチ・プリボロツキー氏は夜間リポートで現在の苦境を一言で喝破した:「振り返れば、痛みを伴うトレードはAIをロングし、債券をショートすることだった。今、我々は両端が同時に手仕舞いされるのを目にしている……市場は、計算需要は指数関数的に成長し得るが、それをファイナンスできる資本はそうではないことを発見しつつあるのだ。」
ゴールドマン:これは終わりではなく、始まりにより近い
現在の市場の核心的な分歧は、これが買い場なのか、それともより大規模なデレバレッジの序幕なのか、という点にある。
JPモルガンは前者に傾き、押し目買いが可能との見方を示している。ゴールドマンのフロー・トレーディング・デスクはその前日まで年末のテクニカル面でのポジティブなシグナルを観察していた。しかしゴールドマン全体の判断はより慎重である:AIの純エクスポージャーは3年の次元で依然として第83百分位にあり、総レバレッジ比率は5年の次元で第94百分位にあり、アジアの外資は記録的な規模で流出している——これらのシグナルはともに、今回のデレバレッジが終点よりも起点に近いことを指し示している。
ヘッジファンドはすでに2025年以降に買い付けたAIポジションのすべてを売却した。しかし2023年と2024年に積み上げたポジションは、依然として完全に帳簿上に残っている。





