


30%年利の固定収益の裏側で、Pendleの新裁定商品の機会とリスクを分析


- 核心的な見方:Pendle傘下のBorosがSpread Marketsを立ち上げ、異なるプラットフォームの永久契約資金調達率の差を単一の取引対象としてパッケージ化し、「キムチプレミアム」級の裁定機会を再現すると宣伝しているが、ツールの簡素化は戦略の簡素化ではなく、収益は依然として調達率の水準、スプレッドの持続性、コスト管理に依存する。
- 重要な要素:
- 10月15日にBorosがSpread Marketsを開始し、最初にBTCとETHをカバーし、ユーザーが単一ポジションでクロスプラットフォームの資金調達率差を取引できるようにする。
- 商品の本質は固定調達率と変動調達率の交換であり、スプレッドをロング/ショートすることは直接的に調達率差を獲得するのではなく、インプライド年率調達率と現実のスプレッドに基づく決済損益である。
- 個人投資家の戦略には方向性のある調達率への賭けと固定収益型の裁定取引が含まれ、後者は2つのプラットフォームの永久契約とBorosのスプレッドポジションを組み合わせる必要がある。
- 公式は25%〜35%の固定収益が可能と宣伝しているが、この数字は参入調達率、保有期間、レバレッジ、取引コストを差し引いていない。
- 主なリスクには、調達率スプレッドの高いボラティリティ、原資産取引所とBoros自体の流動性および清算リスク、裁定容量の限界によるスプレッド収束が含まれる。
オリジナル | Odaily(@OdailyChina)
著者|Azuma(@azuma_eth)
暗号資産の世界の古参プレイヤーなら、「キムチプレミアム」(Kimchi Premium)を一度は耳にしたことがあるだろう。
初期の頃、韓国の取引所におけるビットコイン価格は海外市場よりも著しく高く、無数のアーリーアダプターがこれで大儲けした。あの有名な Sam Bankman-Fried(SBF)の最初の富もここから生まれた。
しかし、市場が成熟し、アービトラージャーが次々と参入するにつれ、こうした機会は徐々に縮小していった。今、Pendle 傘下のファンディングレート取引プロトコル Boros が、同様の機会を暗号資産市場に取り戻そうとしている。
10月15日、Boros は Spread Markets の正式ローンチを発表した。第一弾として BTC と ETH をカバーし、ユーザーが単一のポジションで異なるプラットフォーム間の無期限先物のファンディングレート差を取引できるようにする。プロモーション資料の中で、Boros はこの製品を次なる「キムチプレミアム」級の機会だと大々的に謳っている。では、Spread Markets は具体的にどのように機能するのか?一般ユーザーはそこからどのようなリターンを得られ、どのようなリスクを負う必要があるのか?
2つの市場のレート差を、1つの取引に変える
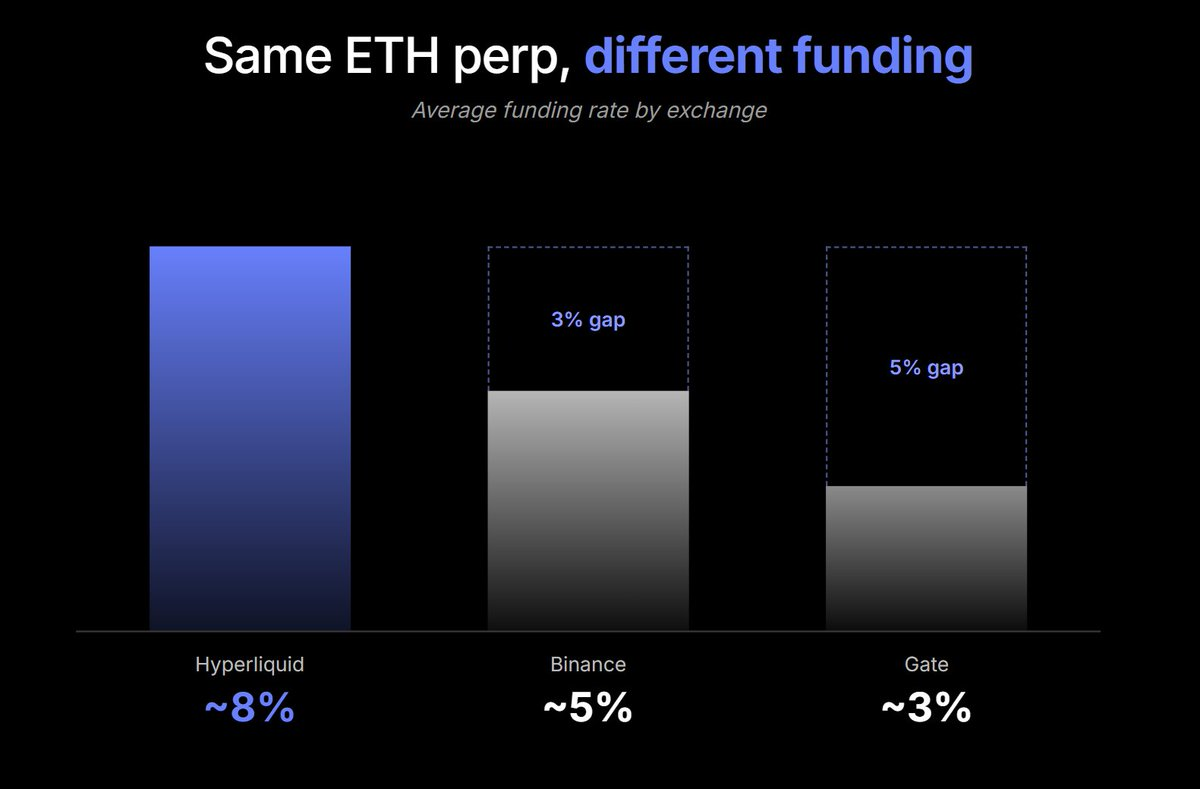
無期限先物には受渡日がないため、取引所は通常ファンディングレートを通じてロングとショートのポジション需要を調整する。そして、同じ資産であっても、プラットフォーム間でファンディングレートは異なることが多い。
BTC を例にとろう。取引所 A のファンディングレートを年率換算すると20%、取引所 B は8%だと仮定する。両者の間には12パーセントポイントの年率レート差が存在する——この差異は、トレーダーの構成、市場センチメント、流動性、そして各プラットフォームの異なるレート計算メカニズムに起因する可能性がある。2つの市場のロング・ショート需要が完全に同期していない限り、スプレッドは持続的に存在し得る。
スプレッドが存在する限りアービトラージの需要も生まれるが、従来のファンディングレートアービトラージは通常、2つの取引所でそれぞれ無期限先物ポジションを構築し、異なるファンディングレート、証拠金、清算メカニズムを同時に処理する必要があった。さらに将来の収益を確定させたい場合には、レート変動によるリスクを追加で管理する必要もある。
以前、Boros はユーザーが単一市場のファンディングレートを直接取引できる製品も提供していたが、今回ローンチした Spread Markets は、異なるプラットフォーム間のレート差をさらに1つの取引対象に統合することを目指している。
例えば、BTC Spread A-B に対応する変動レートは、取引所 A の BTC ファンディングレートから取引所 B の BTC ファンディングレートを差し引いたものである。ユーザーはもはやプラットフォームをまたいで個別に操作する必要なく、この差分を直接ロングまたはショートできる。
具体的には、Boros はユーザーがこのスプレッドに対してロング・ショートの双方向取引を行うことを可能にしている。
- スプレッドのロング: 将来の2市場の平均ファンディングレート差が、現在エントリー時に対応するインプライド年率レートよりも高くなると考えること。
- スプレッドのショート: 将来の平均ファンディングレート差が現在のインプライド年率レートよりも低くなると考えること。両サイドの無期限先物ポジションと組み合わせて、ファンディングレートのアービトラージ収益を確定させることもできる。
ここで注意すべきは、Boros のポジションは本質的に固定レートと変動レートの交換であるという点だ。ロングは2つの取引所のファンディングレート差を直接得ることを意味するのではなく、実際の変動スプレッドとエントリー時にロックしたレートに基づいて損益が決済される——したがって、この新製品が本当に軽減するのはファンディングレートスプレッド取引の操作の複雑さであり、すべてのアービトラージ手順を自動化されたワンクリック取引に変えるわけではない。
個人トレーダーにはどのような取引機会があるのか?
方向性のあるレートベット
最もシンプルな方法は、ファンディングレートのスプレッドを独立した取引対象として扱うことだ。
ある市場の現在のインプライド年率レートが10%だと仮定し、今後しばらくの間、2つのプラットフォームの平均ファンディングレート差が20%に達すると判断するなら、スプレッドをロングすることで正の決済収益を得る機会がある。逆に、現在のインプライド年率レートが20%だが、市場センチメントの冷え込みに伴い2つのプラットフォームのレート差が5%まで回落すると考えるなら、スプレッドのショートの方が有利かもしれない。
この戦略では両サイドの無期限先物を同時に保有する必要がないため、スプレッドを捉えるために暗号資産の価格エクスポージャーを完全に負担する必要がなく、比較的資本効率が高い。ただし、レートスプレッドの変動はしばしば大きいため、実際の運用ではレバレッジリスクに必ず注意してほしい。
疑似固定収益アービトラージ
レートの方向性に賭けるよりも利回りを重視するユーザーにとっては、別の方法の方が検討に値する。
取引所 A の BTC ファンディングレートが取引所 B よりも明らかに高いと仮定すると、ユーザーは高レート市場で BTC 無期限先物をショートし、低レート市場で同額の BTC 無期限先物をロングすることで、両サイドの価格エクスポージャーを可能な限り相殺できる。同時に、ユーザーは Boros 上で対応する Spread Market をショートし、変動レート差を固定レートポジションに変換する必要がある。逆の場合も同様である。
これら3つの取引を組み合わせることで、2つの市場間のレート差を確定させる機会が生まれる。Boros 公式のアービトラージツールもこの考え方を中心に展開している——Spread Market が存在する取引ペアでは、本来個別に管理する必要があった2つのレートポジションを、1つのスプレッドポジションに統合できる。
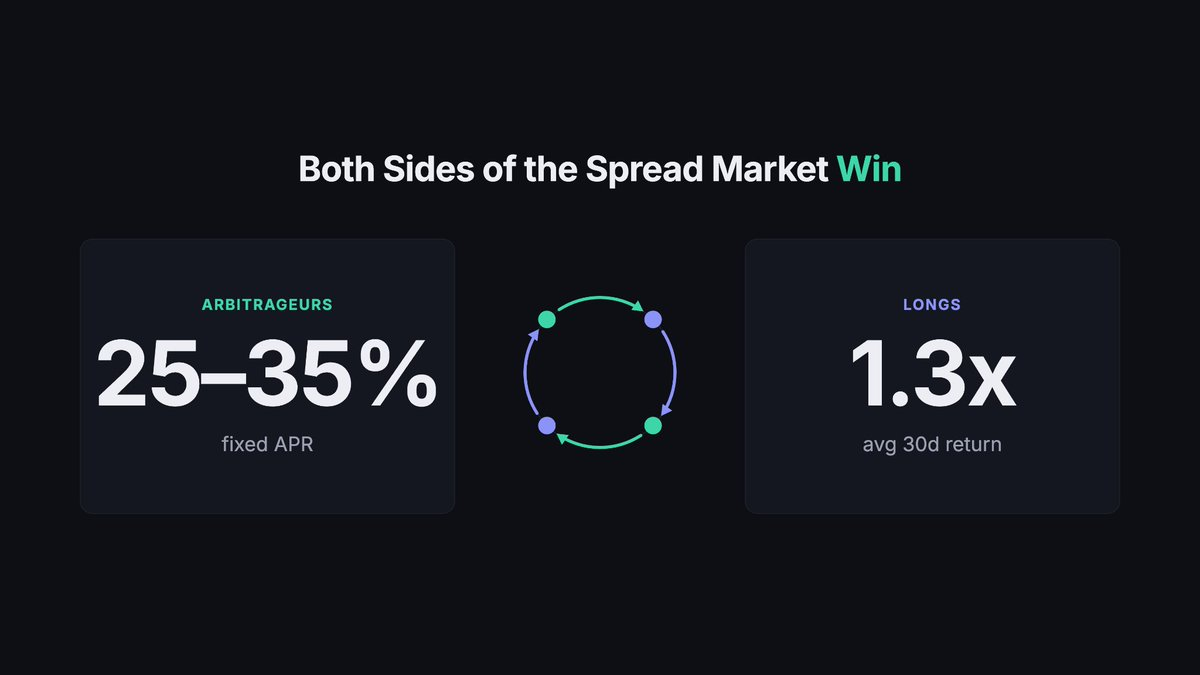
公式のプロモーション資料の中で、Boros は25%〜35%の固定収益が可能だと例示しているが、この数字をそのまま一般ユーザーが実際に得られる純収益と見なすことはできず、ましてやエントリーレート、保有期間、レバレッジ、コストを切り離して単独で比較することはできない。
個人トレーダーにとって本当に注目すべきは、ある時点の最高年率ではなく、スプレッドが持続可能かどうか、エントリー価格が妥当かどうか、そして取引コストを差し引いた後にどれだけの収益が残るかである。
高収益の背後には、どのような落とし穴があるのか?
高いボラティリティ:過去データ ≠ 将来の結果
異なるプラットフォームのファンディングレートは確かにしばしば差異が生じ、クロスプラットフォームのスプレッドのパフォーマンスも長期間の大規模サンプルでは一定の規則性が見られる。しかし、過去データは判断の助けにはなるが、将来の決済結果を保証するものではない。
市場センチメントの反転、トレーダーのポジション変化、あるいは特定のプラットフォームで突然大量のロングまたはショートが発生することなどにより、ファンディングレートが急激に変動する可能性がある。有利だったスプレッドが急速に拡大または縮小し、さらにはネガティブスプレッドに転じて、ロングまたはショート戦略の結果に直接影響を与えることがある。
基盤プラットフォームのリスクは依然として存在する
クロスプラットフォームのアービトラージ戦略を1つのスプレッド取引にパッケージ化することで、複数のレートポジションを管理する複雑さは軽減されるが、基盤となるリスクは解消されていない。戦略全体は依然として関連取引所のファンディングレート決済、および Boros 自体の流動性、決済・清算メカニズムに依存している。
もし基盤となる取引所の1つで異常な変動、流動性の枯渇、または取引の中断が発生した場合、アービトラージポートフォリオを適時に調整できない可能性がある。理論上すでに原資産の価格エクスポージャーをヘッジしていたとしても、実際のリスクが完全に相殺されるわけではない。極端な相場では、片足ポジションの清算、クロスプラットフォームの価格乖離などの問題により、ポートフォリオが追加損失を被る可能性がある。
容量には上限がある
Boros はクロスプラットフォームのファンディングレートスプレッドをより取引しやすい対象に変えたが、こうした機会自体が無限に供給されるわけではない。
ますます多くのトレーダーが同じ市場に流入すると、アービトラージ資金が既存のレート差を徐々に圧縮していく。これが Boros の言うスプレッド収束(Premium Narrowing)である。スプレッドが縮小するにつれ、新規参入者が確定できる利回りもそれに伴い低下する。
ツールの簡素化は、戦略の簡素化を意味しない
まとめると、Boros の Spread Markets はファンディングレートアービトラージに対してより直接的な取引方法を提供している。2つの市場間のレート差を個別に抽出することで、トレーダーが複数のレートポジションを管理する複雑さを軽減し、資本効率を高め、スプレッドの直接取引や固定収益戦略の構築に新たなツールを提供している。
しかし、ツールの簡素化は戦略自体が簡単になることを意味しない。収益を本当に左右するのは、依然としてエントリー時のレート水準、スプレッドの持続性、取引コスト、そしてポジション全体のリスク管理である。
一般トレーダーにとっては、宣伝されている高い年率を急いで追いかける前に、まず従来のクロスマーケットアービトラージ手法を実際に試し、その上でアップグレードするべきである。





