


ETFは依然として資金流出が続き、Strategyの週次買いは年間最低水準:MSCIが今週去就を決定


- 核心的な見方:10月13日にビットコインは8.1万ドルを下回った後、8.3万ドル上方まで反発したが、この反発はレバレッジ清算とショートカバーに driven されたものであり、ETFからの資金流出が続き、機関投資家の現物需要の回帰はまだ確認されていない。真の試練はMSCIがStrategyを指数から除外するかどうかにある。
- 重要な要素:
- アジア時間にビットコインは8.1万ドルを下回った後、8.3万ドル上方まで回復した。同時期に韓国のKOSPIは5.46%下落して終了し、サムスン電子とSKハイニックスは取引時間中に約7%から10%の急落となった。
- 24時間以内に暗号資産市場で約8億ドルが清算され、ロングが約86%を占め、未決済建玉も同時に減少した。これは新規資金の流入ではなく、デレバレッジの特徴に合致している。
- 10月5日から9日にかけて、米国の現物ビットコインETFは約6億8,100万ドルの純流出となり、6月以来最大の週間流出となった。FBTCが約3億8,000万ドルの流出で最も大きかった。
- Strategyは同期間にわずか250枚のビットコイン(平均価格86,194ドル)を購入した一方、優先株STRCの買い戻しに約1億9,240万ドルを支出し、ビットコイン購入額の約9倍に達した。
- Saylor氏は、ビットコインは6万ドルをやや下回る水準で底を打ち、再び10万ドル上方に戻ると述べ、今後数年間で20%から30%の年率成長を予想している。
- MSCIによる「非営利型企業」のスクリーニング結果は遅くとも10月16日までに公表され、StrategyやMetaplanetなどが世界投資可能指数から除外される可能性がある。JPモルガンは約28億ドルの潜在的なパッシブ売り圧力を見積もっていた。
- 9月のCPI(10月14日公表)とMSCIの結果は、それぞれ8.1万ドルから8.4万ドルのボックスの上限と下限の試練となる。パッシブ売り圧力の実際の執行は11月の指数調整まで待つ必要がある。
TL;DR
- 10月13日のアジア時間帯にビットコインは8.1万ドルを下回った後、8.3万ドル台を回復した。同じ時間帯に韓国のKOSPIは5.46%下落して引け、サムスン電子とSKハイニックスは取引中に約7%から10%の急落となった。暗号資産市場では24時間で約8億ドルが清算され、ロングが約86%を占めた。
- 反発は主にレバレッジの解消とショートカバーによって推進された。米国の現物ビットコインETFは前週に約6.81億ドルの純流出となり、Strategyは同じ週にわずか250枚のビットコインしか購入しなかった。機関の現物需要はまだ回流が確認されていない。
- Saylorはビットコインは6万ドルをやや下回る水準で底を打ち、10万ドル台に戻ると述べた。一方、MSCIの「非営業会社」スクリーニング結果は10月16日までに公表される見通しで、Strategyがグローバル指数から除外される可能性がある。
- 関連銘柄:BTC、MSTR、IBIT/FBTC
10月13日のアジア取引時間帯、ビットコインは一時8.1万ドルを下回り、その後数時間で8.3万ドル台を回復した。同じ時間帯に韓国のKOSPI指数は5.46%下落して引け、サムスン電子とSKハイニックスは取引中にそれぞれ約7%と9%から10%の急落となった。暗号資産市場はすぐにこの価格とアジアのテック株の乖離を「デカップリング」と概括した。
しかし時間軸を1週間に広げると、光景は一致しない。10月5日から9日にかけて、米国の現物ビットコインETFは合計約6.81億ドルの純流出となり、6月以来最大の週間流出となった。うちFidelityのFBTCが約3.80億ドルで最大の流出となった。価格は8.3万から8.4万ドルの間で底堅く推移したが、資金は同じ期間に流出した。
現物ETFの純流出は、保有者がシェアを現金に戻すことを意味し、ファンドは償還に対応するため保有ビットコインを売却しなければならない。これは価格と資金面が同期しているかどうかを判断する尺度である。永久契約の清算は、方向性に賭けて借金した口座の証拠金が不足して強制決済されることであり、価格変動を増幅させるが、新たな現物買い注文をもたらすものではない。
清算と買い戻しが支えた反発
10月13日未明、ビットコインはまず8.1万ドルを下回り、同じ時間帯にKOSPIは半導体株のバリュエーション調整により急落した。契約データによると、前後24時間で約8億ドルが清算され、ロングが約86%を占め、未決済建玉(契約の総保有量)も同時に減少し、レバレッジ解消の特徴と一致し、新規資金の流入ではない。
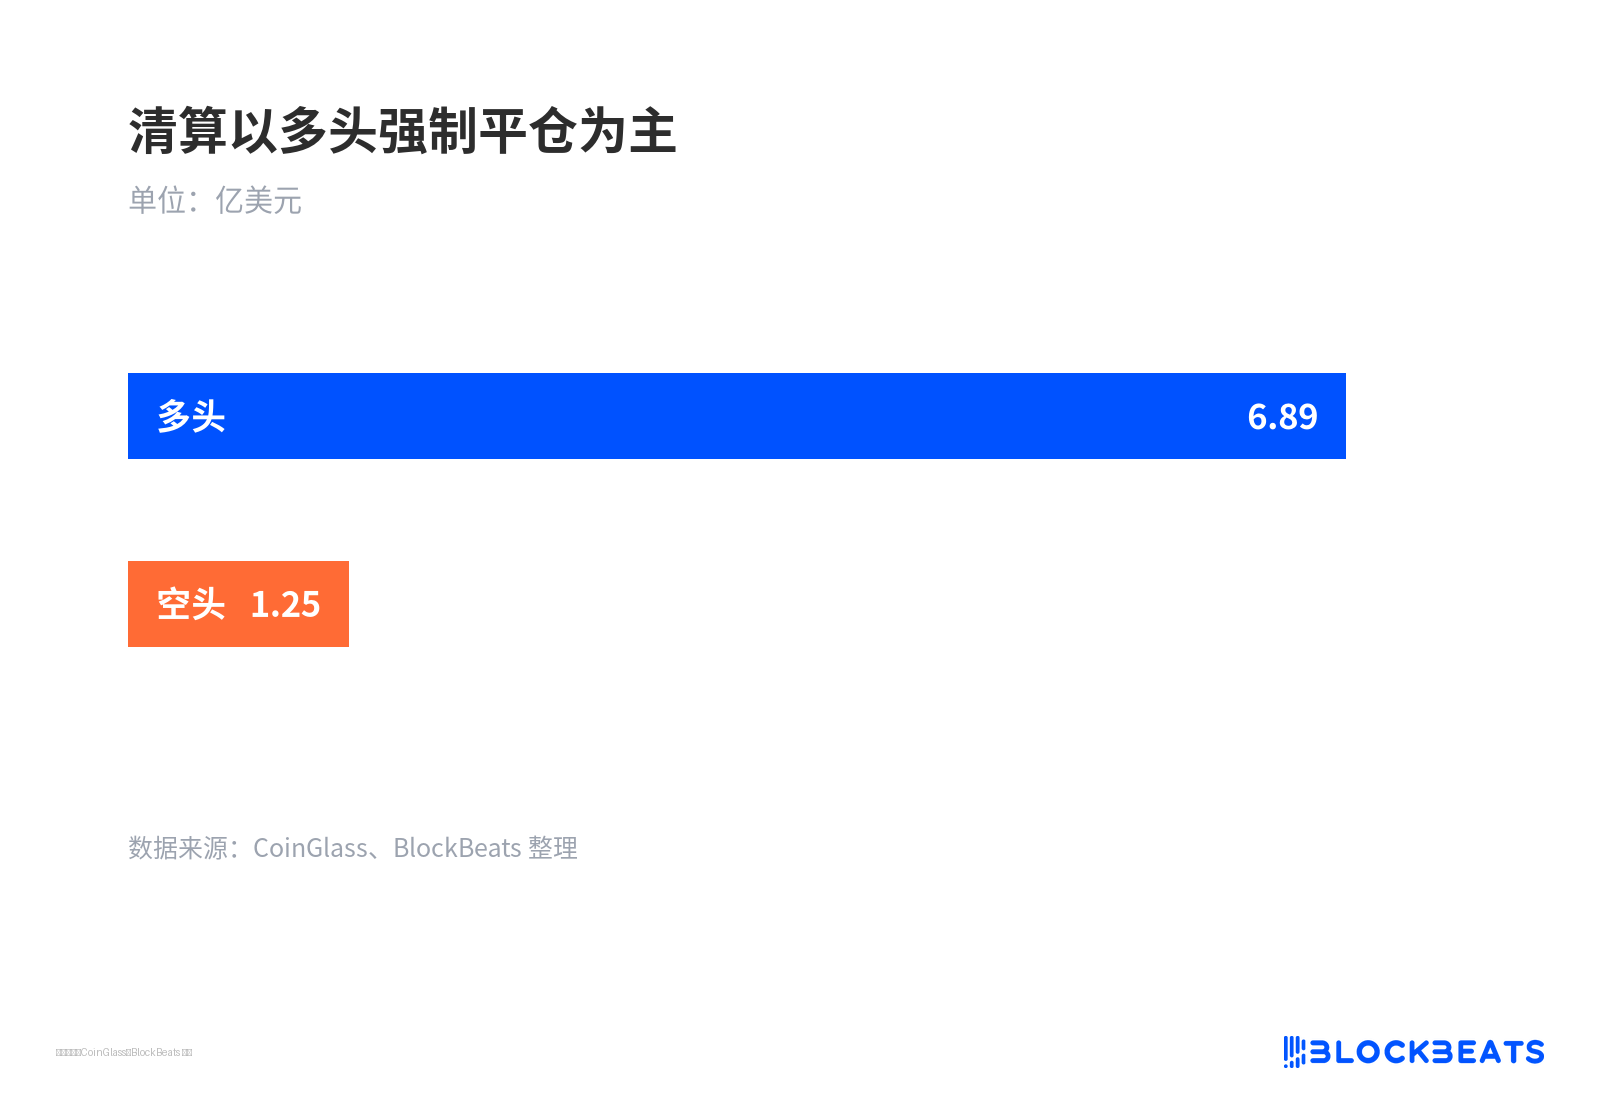
清算は主にロングの強制決済によるもの
清算構造自体も反発の来源を説明している。洗い出されたのは主に上昇に賭けたロングであり、価格が底を打った後はショートカバーによって押し上げられた。これが韓国株が下落を続ける一方で、ビットコインが8.3万ドルを回復できた理由である。同じウィンドウで、半導体株に連動するトークン化永久契約にも大規模な清算が発生した。
つまり、8.1万ドル付近には確かに短期的な受け皿があったが、その受け皿はレバレッジ口座の受動的な決済によるものであり、機関が現物市場で新規に買い付けたものではない。一度のアジア早朝の反発は、「恒久的なデカップリング」の結論を支えるにはまだ不十分である。
ETF流出とStrategyの象徴的な買い増し
資金面の証拠は価格よりも誠実である。前週の6.81億ドルの純流出後、10月12日にはさらに約6,540万ドルが流出し、10月13日になってようやく約1.1億ドルの混合日データが現れた。週間流出を単日の価格と並べて因果関係とするわけにはいかないが、方向は一致しており、機関のパイプラインは依然として出血が続いている。
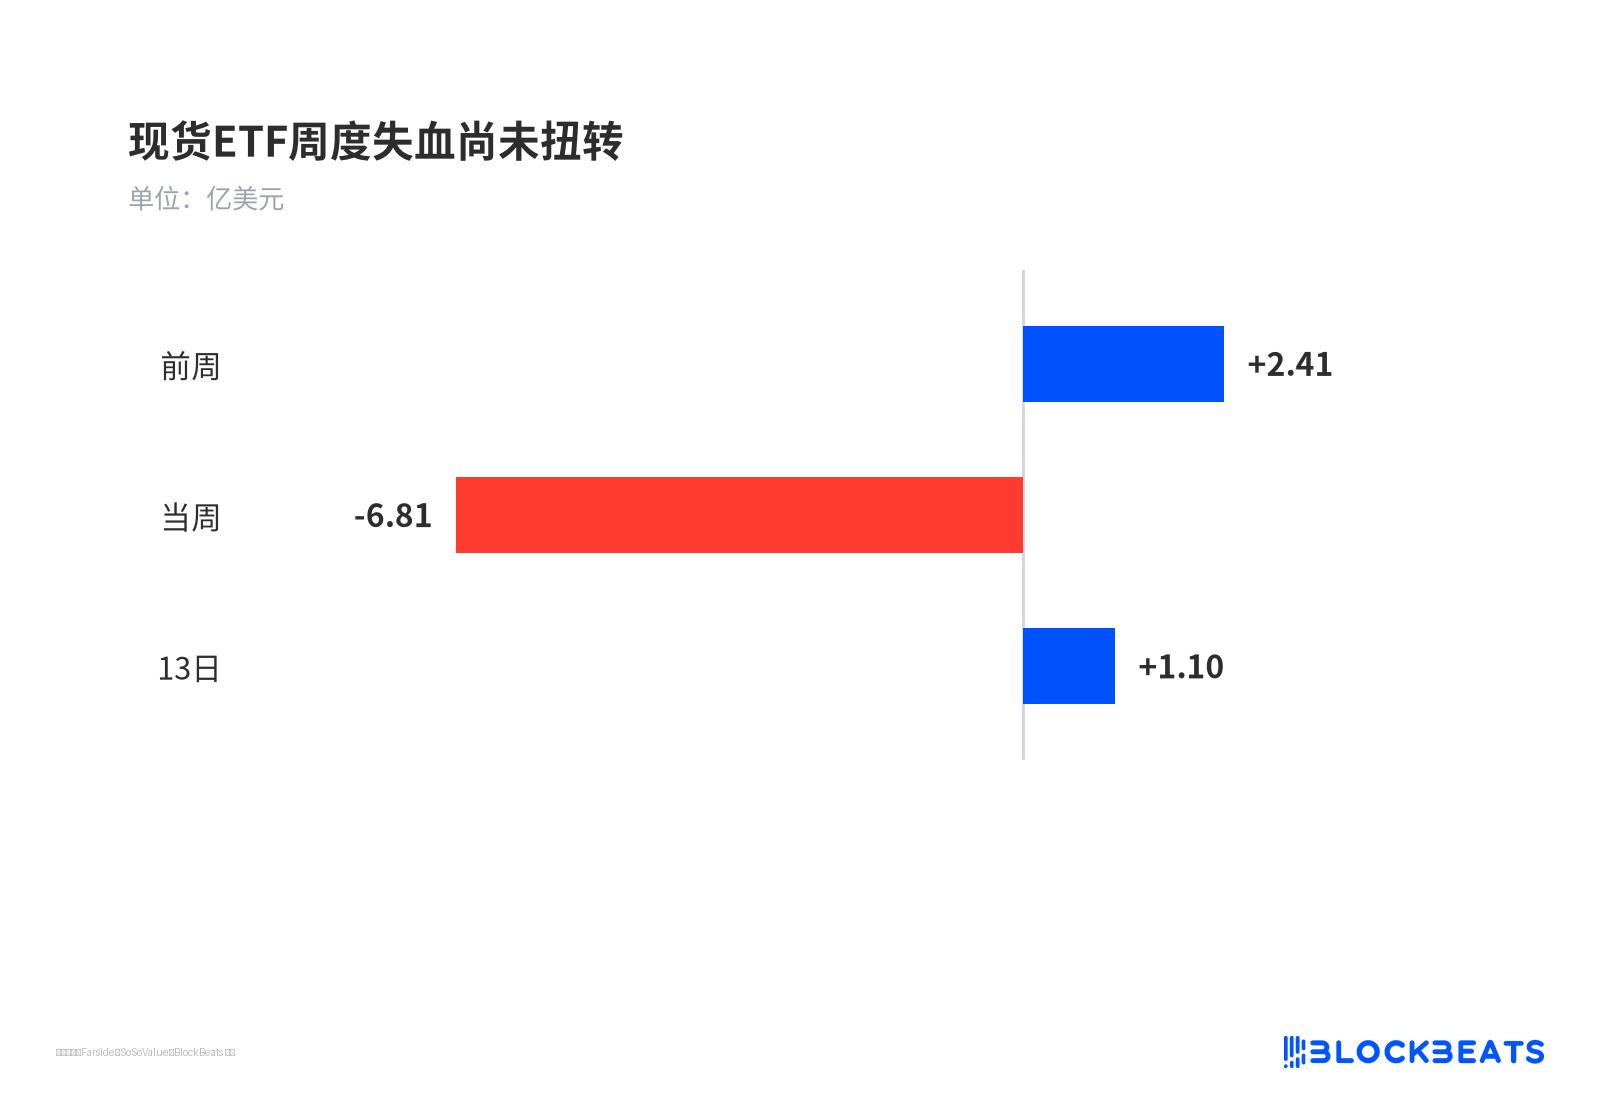
現物ETFの週間流出はまだ反転していない
Strategyの行動も同様に注目に値する。会社の10月12日の公告によると、10月5日から11日にかけてわずか250枚のビットコインを購入し、平均価格は86,194ドル、総支出は約2,150万ドルであった。同期間に優先株STRCの買い戻しに充てた資金は約1.924億ドルで、ビットコイン購入額の約9倍に達した。
250枚はStrategyの今年度で最小の週間買い注文の一つであり、以前の単週購入はこれをはるかに上回っていた。
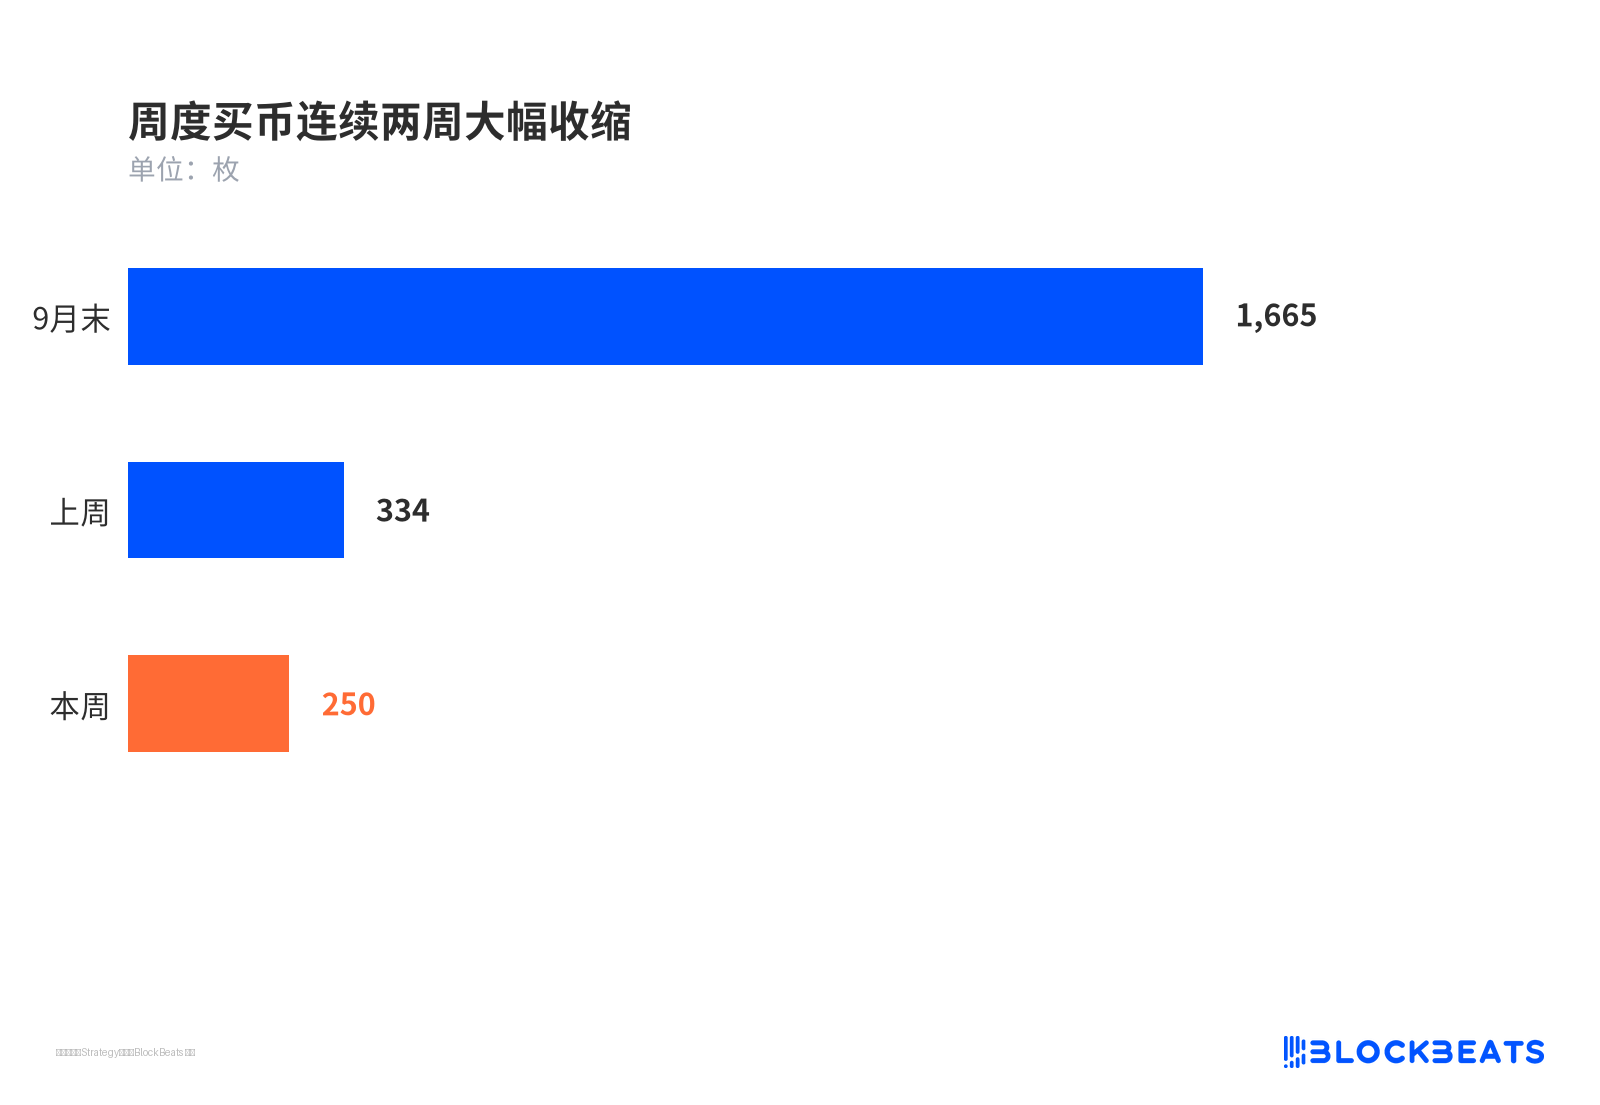
週間のビットコイン購入は2週連続で大幅に縮小
これはむしろ「常に買い続ける」というナラティブを維持するシグナルであり、サイクルの転換点を示す資金の証拠ではない。これを「大規模な押し目買い」と読むと、今回の反発のファンダメンタルズ面の支えを過大評価することになる。
Saylorの10万ドル目標とMSCIの除外リスク
10月13日、SaylorはDC Fintech WeekでBloombergのインタビューを受け、ビットコインの弱気相場は6万ドルをやや下回る水準で終わり、10万ドル台に戻ると述べ、今後数年間で20%から30%の年率成長予想を示した。最大の企業ビットコイン保有者のトップとして、彼はこの市場で最も強気な人物である。
対峙するのはMSCIである。この指数プロバイダーは8月に「非営業会社」に関する協議を開始し、9月30日にフィードバックを締め切り、結果は10月16日までに公表される見通しである。そのシミュレーション基準によると、金融資産を主とする会社は投資ビークルに近く、営業会社とは見なされず、StrategyやMetaplanetなどがグローバル投資可能指数から除外される可能性がある。
このルールの重みはパッシブ資金にある。一旦除外されれば、MSCIを追跡するファンドは契約上売却するしかなく、追加保有はできない。JPモルガンは2025年にStrategyが約28億ドルの潜在的パッシブ売り圧力に直面すると推定した。Saylorは8万ドル圏を新たな強気相場の起点と呼ぶが、MSCIのアンケートは同じ位置を指数アイデンティティの危機と位置づけている。
CPIとMSCIがボックスの上下限を決定
ビットコインは現在も8.1万から8.4万ドルのボックス内にとどまり、昨年の史上最高値よりはるかに低い。反発は市場が推定する機関の保有コスト圏の下方、償還週の後に発生しており、この位置が自然に圧力を受ける理由である。
10月14日に発表される9月のCPIはボックス上限の最初のテストである。アナリストは前年比約3.6%から3.7%を予想しており、8月の3.4%を上回る。コア読値が冷え込めば、ショートカバーが価格を8.6万から8.7万ドルに押し上げる可能性がある。熱ければ、8.1万さらには8.0万ドルが再び試されるだろう。
MSCIの結果が10月16日に判明しても、パッシブ売り圧力が実際に執行されるのは11月の指数調整まで待たなければならない。
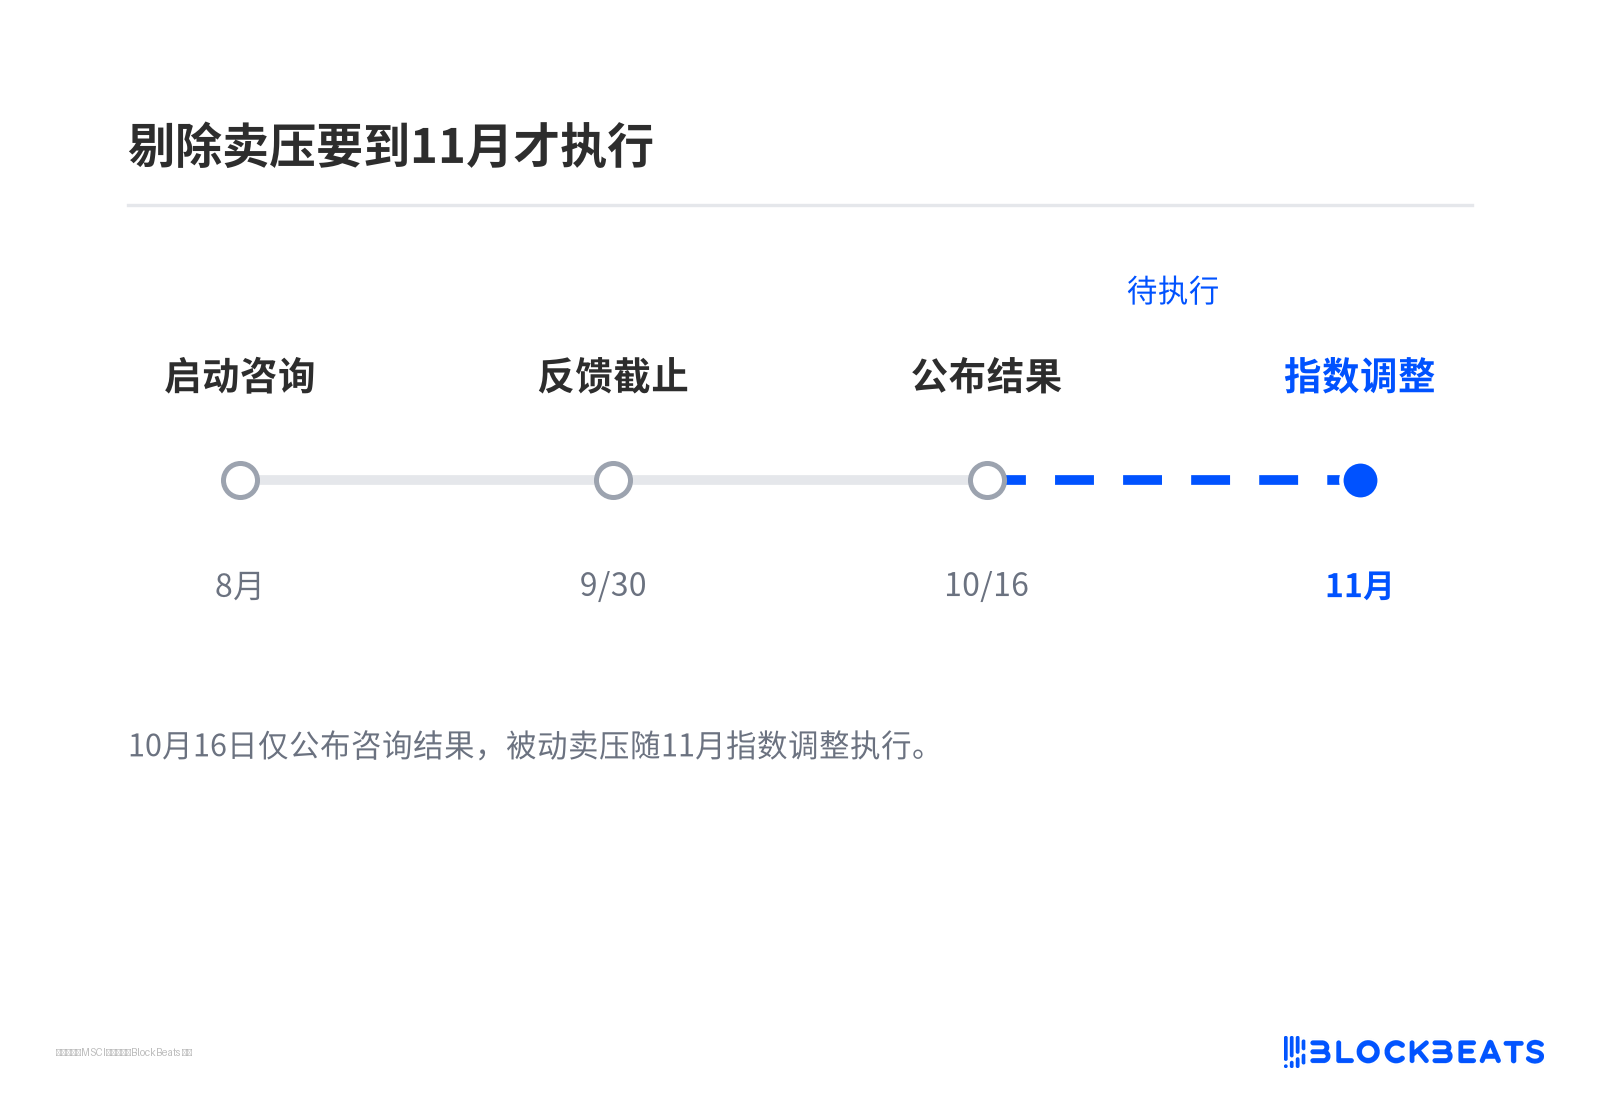
除外による売り圧力の執行は11月まで待たなければならない
注視すべきは、MSTRのビットコインに対するプレミアムが縮小するかどうか、そしてその後のETFの日次フローが連続してプラスに転じるかどうかである。この2つのシグナルこそが、今回の反発がボックス内の機械的な修復なのか、資金面が再びロング側に立ったのかを決定する。





