


GPT-6の全面配信初日、ダウ平均は340ポイント超下落:「AIの『AGIモーメント』が『より高く、より長く』と出会うとき」


- 核心的見解:10月7日のFOMC議事要旨で初めてAIが総需要を押し上げる可能性のあるインフレ変数として位置づけられ、GPT-6の世界リリースと同日に発生した。長期米国債利回りが急騰し、市場は「AI恩恵の分化」を示して全面高とはならず、30年債入札が重要な試金石となった。
- 主要ポイント:
- FRBの9月議事要旨によると、19名の当局者が利上げを一致して支持し、多数が年末までにさらなる引き上げが必要となる可能性があるとの見方を示した。一部の参加者は、AIの発展が中期の総需要を供給超過に導き、インフレに上昇圧力をかける可能性があると指摘した。
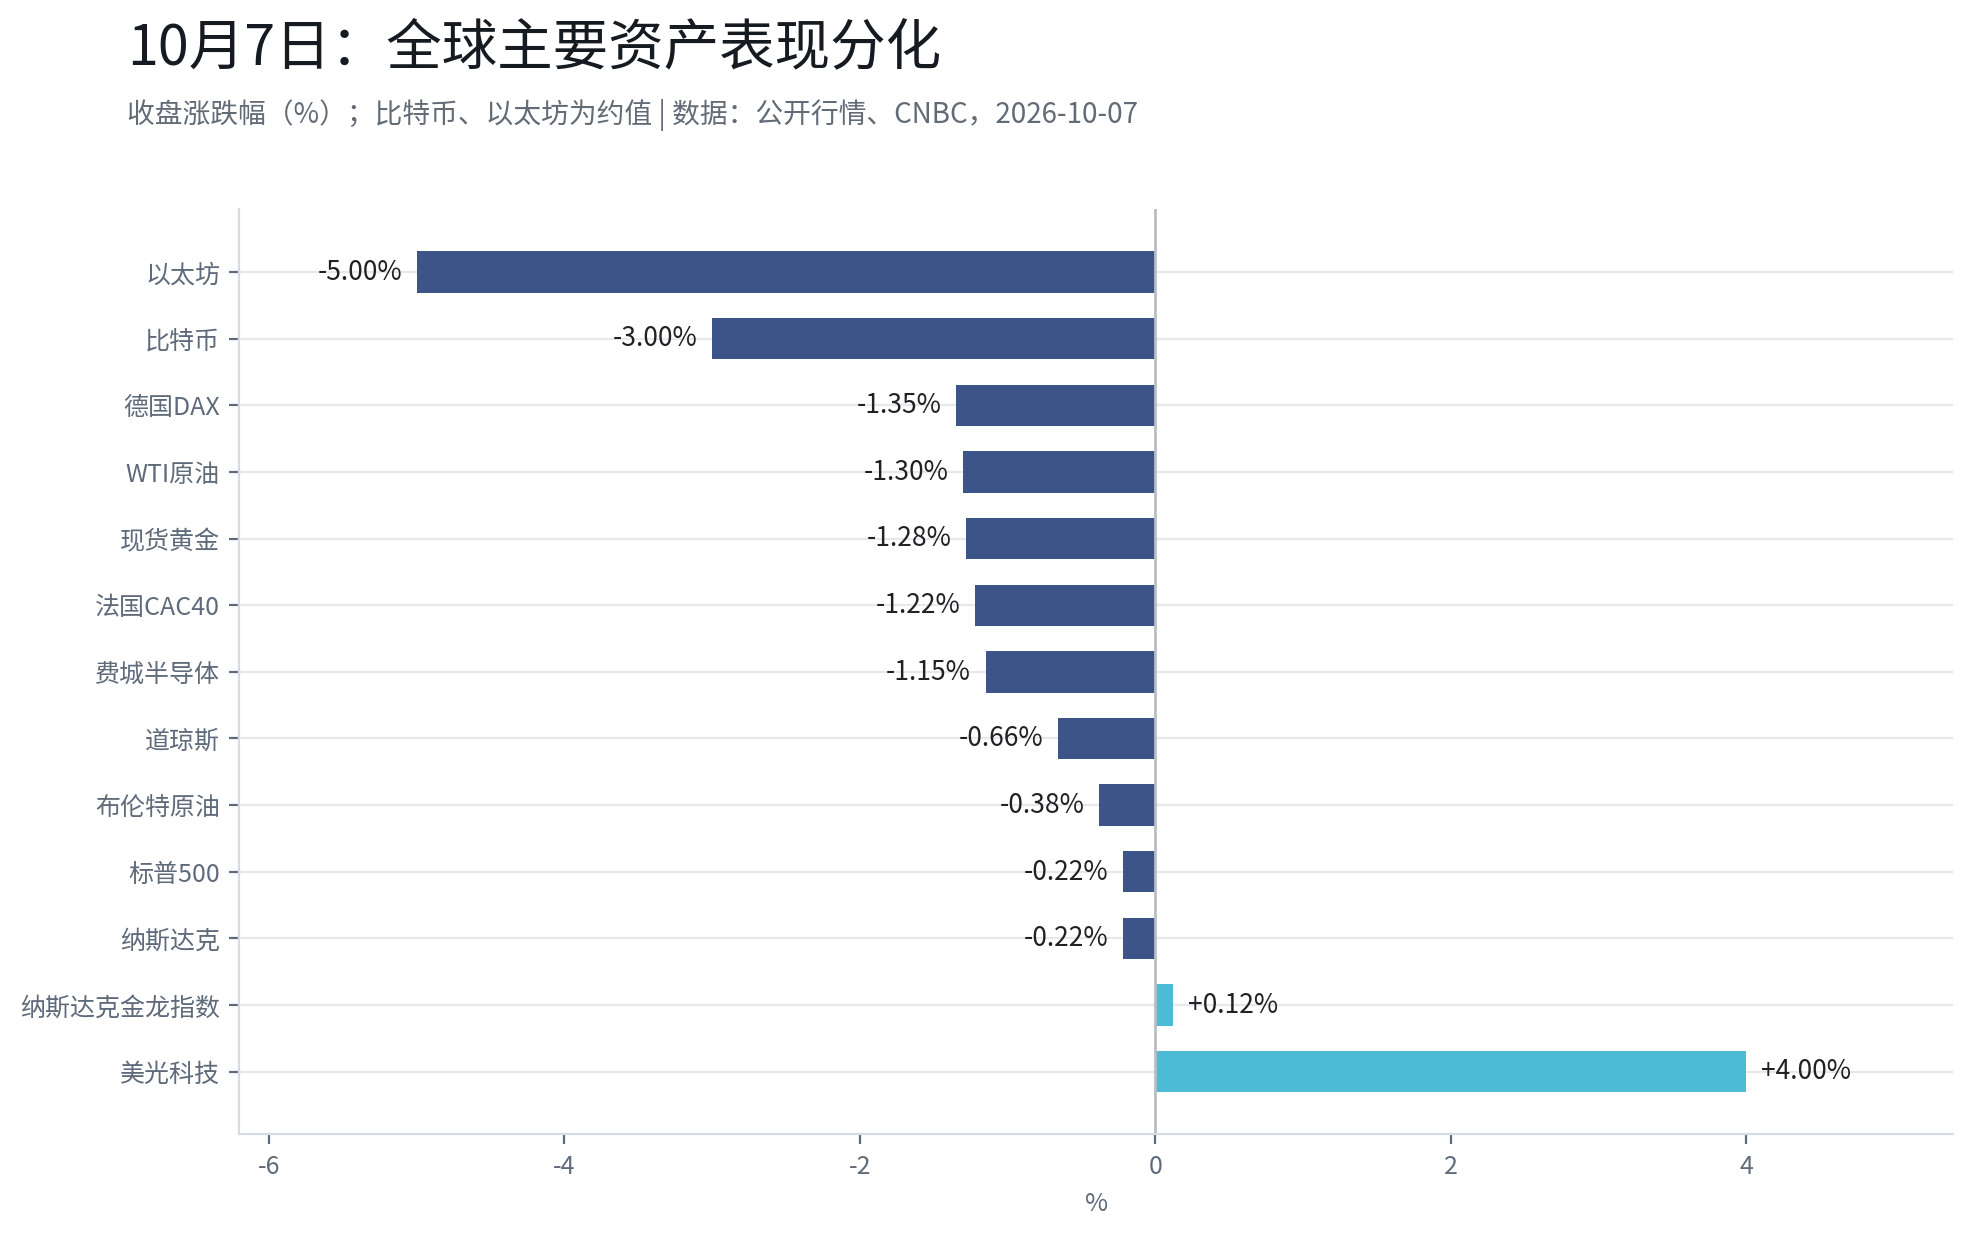
- GPT-6が全面配信され、ChatGPTの週間アクティブユーザーは12億人を超えた。フィラデルフィア半導体指数は1.15%下落して取引を終え、Micronは逆行して4%超上昇、QualcommとArmは2%超下落し、ハードウェアセクター内で明らかな分化が見られた。
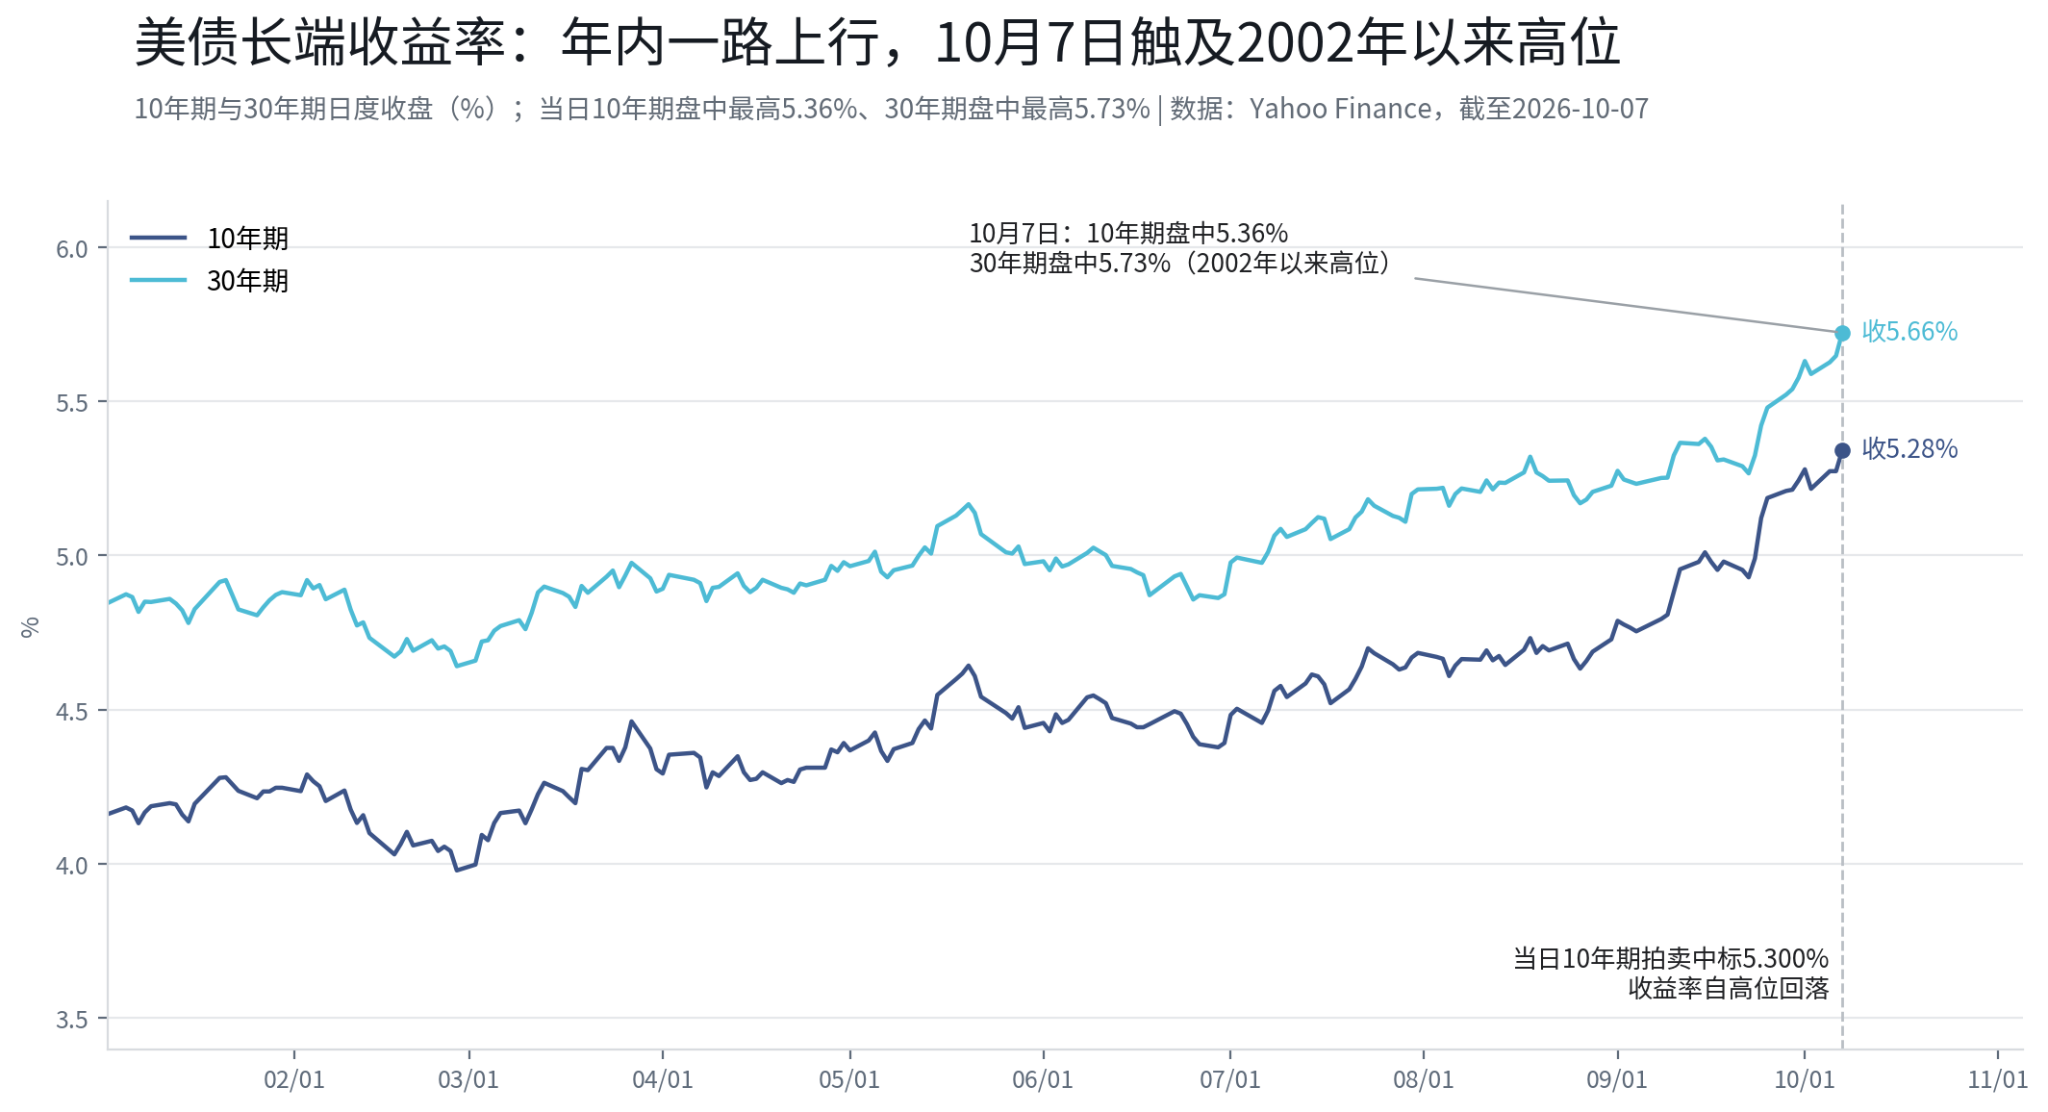
- 10年米国債利回りは取引中に5.364%(2002年4月以来の最高水準)に達し、30年債は5.70%~5.73%に達した。390億ドルの10年債入札では応札倍率が2.77倍と予想を上回り、プライマリーディーラーの落札割合は約2.5%にとどまった。
- 金は1.28%下落して約4110ドル/オンスで取引を終え、取引中の最安値4066ドルは8月5日以来の低水準となった。ドル指数は102.3以上に上昇し、実質金利の上昇とドル高の二重の圧力がかかった。
- ビットコインは一時8万3000ドルを割り込み3%超下落して取引を終え、イーサリアムは5%近く下落した。24時間で全市場の清算額は約7億ドルに達し、9割超がロングポジションであり、レバレッジロングの強制清算がボラティリティを増幅させた。
- WTI原油は1.30%下落して88.28ドル/バレルで取引を終え、ブレントは0.38%下落して100.20ドル/バレルとなった。G7はIEAを通じて4か月間で約1億バレルの備蓄を放出することに合意し、供給側のヘッジが地政学リスクプレミアムを相殺した。
- ナスダック中国金龍指数は引け際にプラス圏に転じ、小幅高で取引を終えた。外資系大手銀行の集計によると、グローバル・アクティブファンドの中国株配分は6月以降「アンダーウェイト」から「ベンチマーク・ニュートラル」に上昇し、4年間のアンダーウェイト状態に終止符を打った。
10月7日、二つの出来事が同じ日に起きたが、その方向性は一致していなかった。
OpenAIは全世界のすべてのChatGPTユーザー向けにGPT-6を全面リリースし、有料ユーザー(Plus、Pro、Business、Enterprise)は同日からGPT-6 Solで駆動され、FreeおよびGoユーザーは10月8日からGPT-6 Lunaに切り替わり、Intelligent UIと呼ばれる新機能を導入した——これは質問の種類に応じてテキスト、チャート、インタラクティブコンポーネントをリアルタイムで組み合わせて回答できるものである。OpenAIの公式データによると、ChatGPTの週間アクティブユーザーは12億人を超えている。
同じ日、FRBは9月の会合議事録を公表した。全19名の出席官員が9月の利上げを一致して支持し、大多数の出席者は年末までにさらなる利上げが必要になる可能性があると考えた。出席者らは概ね、インフレが依然として高止まりしており、雇用市場が完全雇用に近づいていることを強調し、インフレリスクは上振れ方向にあると述べた。
一方は市場ナラティブにおける「AGIの瞬間」、もう一方は中央銀行の立場における「より高く、より長く」。当日の米国株三大指数は前日の記録的高値から反落した。ダウは341.41ポイント安の51179.87(-0.66%)、S&P500は0.22%安の7801.77、ナスダックは0.22%安の27538.69となった。欧州はさらに下落幅が大きく、ドイツDAXは1.35%安、フランスCAC40は1.22%安となった。米国債利回りの上昇に加え、フランスの財政懸念と高油价も当日の欧州株下落圧力の一因とされた。
一、議事録の中でより精読に値する一文
多くの報道は「大多数の官員が年内にもう一度の利上げを支持」に焦点を当てている。しかし議事録には、公開報道で比較的言及が少ない記述がもう一段ある。一部の出席者は、人工知能の発展が中期的に総需要が供給を超過させ、インフレに上昇圧力をもたらす可能性があると考えた。
この一文の重みは、「年内にもう一度の利上げ」に劣らないかもしれない。FRBのインフレ議論において、AI資本支出そのものが総需要を押し上げる可能性のある変数の一つとして位置づけられ、もはや単なる「技術進歩」という中立的なナラティブではなくなっている。これに基づく推論は次の通りである。AIの商業化と計算能力の拡張が持続的に加速すれば、「より高く、より長く」という金利経路に追加の根拠の一つを提供する可能性がある——これは本稿が議事録原文に基づく解釈であり、方向性の判断には依然として不確実性が存在する。
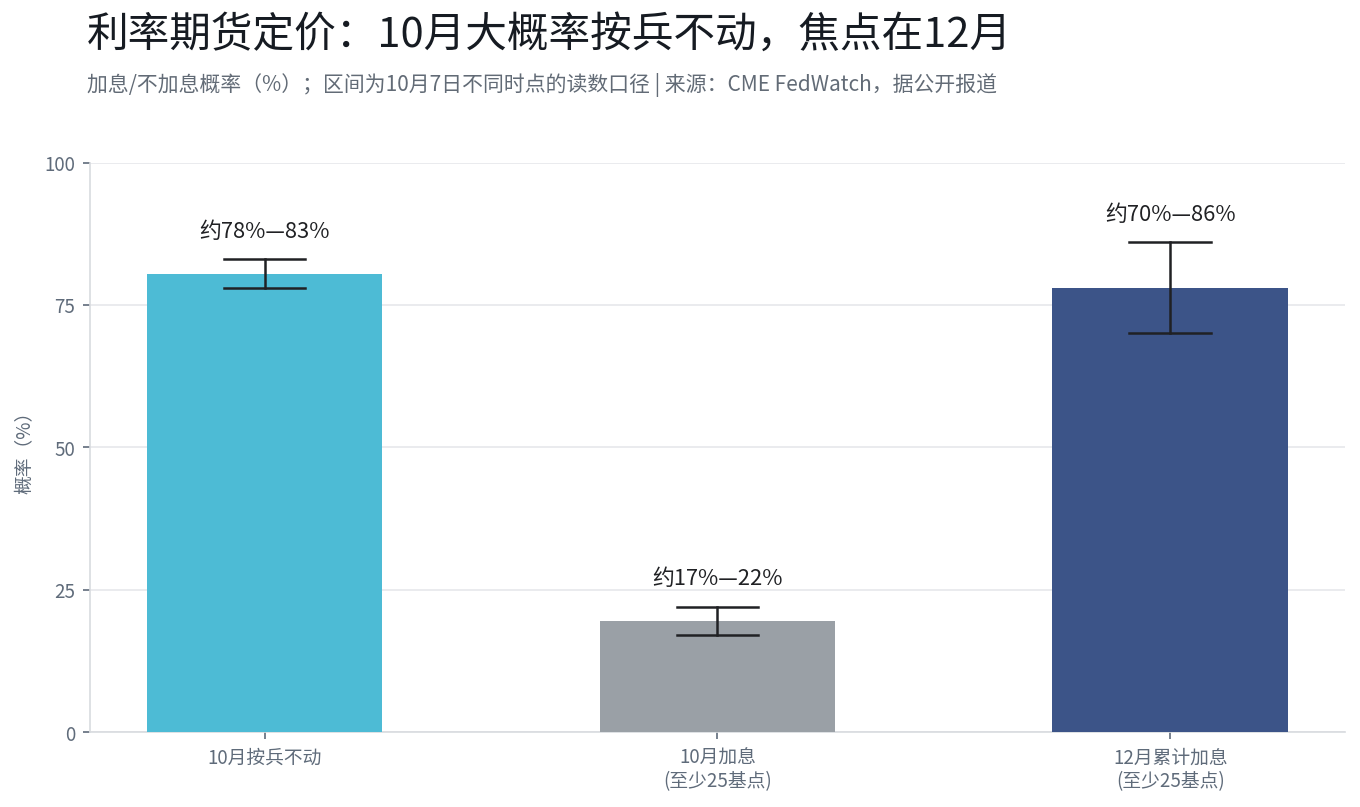
市場のプライシングは現在、両者の中間に位置している。CME FedWatchのデータ(10月7日の異なる時点で口径にやや差異あり)によると、10月の少なくとも25ベーシスポイントの利上げ確率は約17%—22%に低下し、12月までの累計少なくとも25ベーシスポイントの利上げ確率は約70%—86%の範囲にある。市場が発しているシグナルは、10月はほぼ確実に様子見となり、12月の会合がより重要な観察ポイントの一つとなるかもしれない、というものである。
二、米国債:10年債入札の需要は予想超え、しかし真の問題は長端
当日最も注目された資産価格の変動の一つは債券市場で起きた。
米国10年債利回りは取引中に一時5.364%まで上昇し(ロイター口径によると2002年4月以来の高水準)、30年債は取引中に5.70%—5.73%に達した(2002年5月以来の高水準)。引け時にはそれぞれ5.28%と5.66%付近まで反落した。公開報道によると、米国財務省の官員は同日、今回の債券売りは「世界的現象」であると回应し、米・欧・日の長端金利が同時に上昇している背景には、原油価格が100ドルを突破した後のインフレ期待と、投資家が大規模な主権債務供給を吸収するために要求するより高い補償があると述べた。
しかし10月7日には重要な反証がある。同日の390億ドルの10年債入札では、入札倍率が2.77倍と、直近6回の平均2.54倍を明確に上回った。プライマリーディーラーへの配分はわずか約2.5%で、金融危機後の低水準となった——これは発行量の約97.5%が非ディーラーによって直接引き取られたことを意味する。間接入札(世界の中央銀行などの機関を含む)への配分は80.3%で、直近10回の平均72.4%を上回った。
一つの解釈はこうである。利回りが5.3%以上の水準に達したとき、一部の長期配置資金(年金基金、保険、ソブリンファンド系機関)が「長端を回避する」から「規律をもって長端を配置する」へと転じている可能性がある。こうした資金は利回り水準に対して内部的な規律を持ち、十分に高ければ配置する。しかし単一回の入札では趨勢を確認するには不十分であり、かつ強調すべきは、これが検証しているのは10年債の需要であるという点だ。
入札結果の公表後、10年債利回りは取引中の高値から5.28%—5.30%付近まで反落した。利回りの反落は入札後に起きた。当日の債券市場で最も重要な限界的変化は、経済データではなく買い注文の出現であったかもしれない。
三、30年債:10年債よりも注視に値する一段
10年債が当日の「プライシングのアンカー」だとするなら、30年債こそが最も圧力が集中する一段かもしれない。
水準から見ると、両者は実は同様に極端である。10年債の取引中5.364%は2002年4月以来の高水準、30年債の取引中最高5.70%—5.73%は2002年5月以来の高水準であり、相場インターフェースのデータによると、両者はいずれも現在52週レンジの98%分位付近にある。上昇幅だけを見れば、30年債は10年債より急ではない——9月初旬以来、10年債は約4.79%から5.28%へ、30年債は約5.27%から5.66%へ上昇した。
本当に30年債を「より驚異的」にしているのは、三つの構造的な理由である。
第一に、これは中央銀行が及ばない端である。政策金利は短端を直接決定するが、30年債利回りのプライシング権は市場の手にある——それはインフレ期待とタームプレミアムから構成される。FRBが「より高く、より長く」と言うとき、短端は政策経路に追随する。一方、30年債の上昇は、市場が財政経路と長期インフレに対して自ら投票しているようなものである。公開報道によると、今回の売りでは長端が短端よりも大きな圧力を受けており、10年債と30年債のスプレッドは約35—40ベーシスポイントの正のスティープ化形態を維持している——市場は「景気後退による逆イールド」ではなく、「インフレと供給プレミアム」によるプライシングをしているようだ。
第二に、デュレーションがボラティリティを増幅する。30年債のデュレーションは10年債の約2倍以上であり、同じ利回り上昇幅の下では価格下落幅が著しく大きくなる。長期デュレーション債を保有する年金基金や保険機関にとって、30年債はバリュエーション圧力が最も集中する一段である。発行体(米国財務省)にとっては、最もコストの高い資金調達の一段でもある。
第三に、10年債入札の答えは自動的に30年債に一般化できない。10月7日の入札は、配置資金が5.3%の利回りで10年債を引き受ける用意があることを示した。しかし年金基金と生命保険の負債デュレーションは主に20—30年の範囲にあり、超長端の需要が同様に存在するかは、10月8日の30年債入札を待たなければならない。30年債入札も同様に強ければ、長端金利の「天井打ち」の証拠が一分増える。明らかに弱ければ、配置資金が10年債までしか延びようとしないことを示し、30年債の圧力は未だ解除されていない。
原油価格が100ドル上方を維持する背景では、インフレ期待の超長端への伝導もより直接的である。30年債入札の結果とその後のインフレデータは、10年債自体の動向よりも、この金利上昇がどこまで進むかを示すかもしれない。
四、GPT-6発表日の米国株:ハードウェアの分化であり、全面高ではない
GPT-6の全量配信は、相場において「AI全面買い」を形成せず、内部での分化が生じた。
フィラデルフィア半導体指数は1.15%安で引けた。メモリと半導体の内部でも動向が分裂し、公開相場によると、Micronは逆行高で4%超上昇、Super Microは3%超上昇した。Qualcomm、Armは2%超下落、TSMCは2.09%下落、Western DigitalとSK Hynix ADRは軟調となった。
Micronの相対的な強さはメモリの需給に関係している。報道によると、10月7日に海外機関のアナリストがMicronの目標株価を2100ドルから3000ドルに引き上げた。核心的な論理の一つは、AIデータセンターのHBM高帯域幅メモリへの需要である(この目標株価は関連機関の判断を代表するに過ぎない)。一つの市場解釈は、GPT-6のようなモデルの推論負荷が大きくなるほど、高帯域幅メモリへの需要がより直接的になり、メモリセクター内部で「AI核心メモリ」と「伝統的メモリ」のプライシング分化が生じているというものである——この分化が持続するかは、依然として今後の決算と受注データによる検証が必要である。
大型テック株はまちまちであった。Amazonは1.42%高、Appleは0.91%高、Googleは0.81%高、Microsoftは小幅高。Metaは2.38%安、NVIDIAとTeslaは小幅安で引けた。分化自体が一つのシグナルである。GPT-6の発表は全面高を伴わず、市場は「誰が本当に推論需要から恩恵を受けるか」を区別し始めている。
五、金が4100ドルを下回る:保有コストとドルの二重の压制
金は当日、下落幅の大きかった資産の一つである。
公開相場によると、現物金は約4110ドル/オンスで引け(相場ソースにより4110.68—4110.75の間で差異あり)、1.28%下落し、取引中の最安値は4066ドル付近に達し、8月5日以来の最低となった。現物銀は約59.75ドル/オンスで引けた。ニューヨーク12月限金は46.40ドル安の4140.70ドル/オンスで引けた。
当日の金の軟調は、主に二つの要因に関係している可能性がある。一つは実質金利環境である——30年債利回りが取引中5.7%上方にあり、無利息資産の保有機会費用が系統的に押し上げられ、米国債が5.3%以上の無リスク収益を提供できるとき、金の「ゼロ金利」属性は背景から制約へと変わった。もう一つはドル高である——ドル指数は102.3上方に上昇し、ドル建ての金価格を压制した。貴金属分析機関の関係者がメディアに対し、市場が発しているメッセージは金利がより長期間にわたり高水準を維持する可能性であり、これが利回りとドルを支えていると述べた。
なお、金の当日の下探は10年債入札結果の公表前に起きており、入札後に利回りが反落し、金価格は安値から反発した——下落幅を単一の出来事に単純に帰属させるのは正確ではなく、金利、ドル、ポジション要因が共同で作用した可能性がある。
六、原油:地政学的緊張の中で、油价は逆に下落して引けた
WTI原油先物は1.30%安の88.28ドル/バレル、ブレント原油は0.38%安の100.20ドル/バレルで引けた(公開相場による)。
油价の動向は地政学的情報と同期していない。公開報道によると、イラン側は同日、ホルムズ海峡が「閉鎖状態」にあり、イラン軍がその支配権を有すると述べた。サウジアラビアとイエメンのフーシ派との衝突も継続している。しかし油价はこれによって上昇せず、供給側のヘッジ力がより重要であった可能性がある。G-7諸国は国際エネルギー機関を通じて今後4か月で約1億バレルの原油および燃料を協調投放することに既に合意しており、10月7日にはIEA加盟国が既に発表済みの備蓄の投放ペースを加速することに同意した。海事データ機関の統計によると、中東(イランを除く)の原油輸出は最近、紛争前の水準さえ上回っており、一部の貨物は迂回航路に切り替えられている。また、サウジアラムコが短期的な中断に対応するため新たな輸出ルートを検討しているとの報道もある。
地政学リスクプレミアムは、供給側の政策ヘッジによって一定程度相殺された。これが当日の油价が中東情勢に追随して上昇しなかった重要な理由の一つである可能性がある。ただし、供給中断が持続的にエスカレートすれば、備蓄投放の緩衝能力には上限があり、このバランスが維持できるかは依然として不確実性が存在する。
七、暗号資産も同時に調整:レバレッジロングが圧力に晒される
ビットコインは当日一時8.3万ドルを下回り、約8.31万ドルで引け、3%超下落した。イーサリアムは5%近く下落、SOLは約3%下落、HYPE、XRPは4%超下落、DOGEは7%超下落した(公開相場による)。
CoinGlassのデータによると、過去24時間の全市場の清算額は約7億ドルで、その9割超がロングであった。暗号資産の調整は複数の要因に関係している可能性がある。米国債利回りとドルの上昇が無利息・低利息資産のバリュエーションを压制し、レバレッジロングが急速な下落の中で強制清算され変動を増幅した。当日早朝の地政学的





