Kimiの親会社、香港IPOを準備中と報道、評価額約500億ドル!Kling AIも登場


- 核心的見解:Moonshot AIが約500億ドルの評価額で香港株IPOを目指し、Kling AIも同時に上場を準備していることは、香港株のAI資本化が個別案件からバッチへ移行していることを示している。一次市場の約50倍のPSR(株価売上高倍率)は二次市場の同業他社をはるかに超えており、本質的にはARR成長率への賭けであり、ウィンドウ期間における価格決定権はウィンドウ自体よりも価値がある。
- 重要な要素:
- Moonshot AIの評価額は1年で約100億ドルから約500億ドルに上昇し、ARRは6月の約3億ドルから約10億ドルに増加、会社は12月に20億ドルに達すると予想しており、静的なPSRは約50倍である。
- Zhipuの二次市場における静的なPSRは約22倍であり、一次市場と二次市場の評価ギャップはARRの超高速拡大または上場価格の下落によって埋める必要があり、12月のARRが核心的な検証ノードとなる。
- 香港株の最初の3四半期のIPOは116件、調達額は3,880億香港ドルを超え同期の記録を更新、18C特専科技公司の上場は19社、600件以上の申請が待機中で、希少性はカウントダウンに入っている。
- Kling AIは今年7月に28億ドルの資金調達を完了し、投資前評価額は約150億ドル、少なくとも10億ドルの調達を計画しており、Soraの停止後、中国の動画生成企業が市場の空白を争っている。
- 南向資金の年間純流入は4,282億香港ドル、Zhipuが400億香港ドルの純買い越しで首位となり、AI新規株の限界的な買い手はおそらくこの資金から来るだろう。
- Kuaishouの株価は年間で5割以上下落しており、弱い親会社はKlingの評価を圧迫する可能性があるが、分拆によりAI動画事業が初めて独立した価格決定の機会を得ることにもなる。
Kimiでレポートを書いたり長文を追ったりする人は少なくないが、その親会社がまだ上場していないことを知る人は多くない。10月6日、Bloombergがこの件を表舞台に引き出した。Moonshot AIは最後の私募ラウンドを完了したと報じられ、評価額は約500億ドル——1年以内に約100億ドルから約5倍に上昇した。同じ日、Kuaishouは傘下で最も価値のあるAI資産であるKling AIもIPOの軌道に乗せた。これは孤立した2件の新規株式公開のニュースではなく、香港株AIの資本化が個別事例から批次へと移行するシグナルである。窓は現実に存在し、その窓の中の競争もまた現実である。
一、何が起きたのか:2つのニュース、1つのシグナル
Bloombergの報道によると、Moonshot AIは上場前の最後の私募ラウンドを完了し、評価額は約500億ドル。同社は投資家の意向調整の準備を始めており、早ければ今月から初步的な会談を行う可能性がある。以前の報道では、同社はすでに香港証券取引所に秘密裏に上場申請を提出しており、Bank of Americaが全体コーディネーター、CICC、Deutsche Bank、Goldman Sachsがスポンサー銀行を務めている。報道によれば協議は依然進行中で、IPOの時期は変動する可能性がある。Moonshot AIはコメント要請に応じていない。
同日、Bloombergの報道によると、Kling AIはCICC、Goldman Sachs、UBSと協力して香港株IPOを準備しており、早ければ来年の上場を目指し、少なくとも10億ドルの調達を計画している。詳細は依然調整される可能性があり、Goldman SachsとUBSはコメントを拒否した。また、The Informationの以前の報道によると、規制当局はDeepSeekとMoonshot AIに対してデータセキュリティ調査を開始した——評価額やスケジュールに影響するかどうかについて、現在公開された結論はない。
2つのニュースが同日に着地したことは、偶然ではないと我々は考えている。現在の香港株新規株式市場の受け入れ能力、18C章のチャネル、南向資金の選好が、必ずしも長期的には存在しない窓を共に構成している。準備中の企業にとって、先に申請書を提出することで得られるのは時間ではなく、価格決定権である。
二、評価額:50倍のPSRは評価額ではなく、1枚の対賭協議である
まずこの曲線を見てほしい。公開報道に基づく整理では、1月から2月にかけて3ラウンド連続の資金調達が行われ、評価額は100億ドルから180億ドルに上昇。5月のDラウンド後は約200億ドル。夏季の1ラウンドは約315億ドル(その後さらに約350億ドルとの報道もあり、口径に差異がある)。最新ラウンドは約500億ドル。1年で約5倍である。
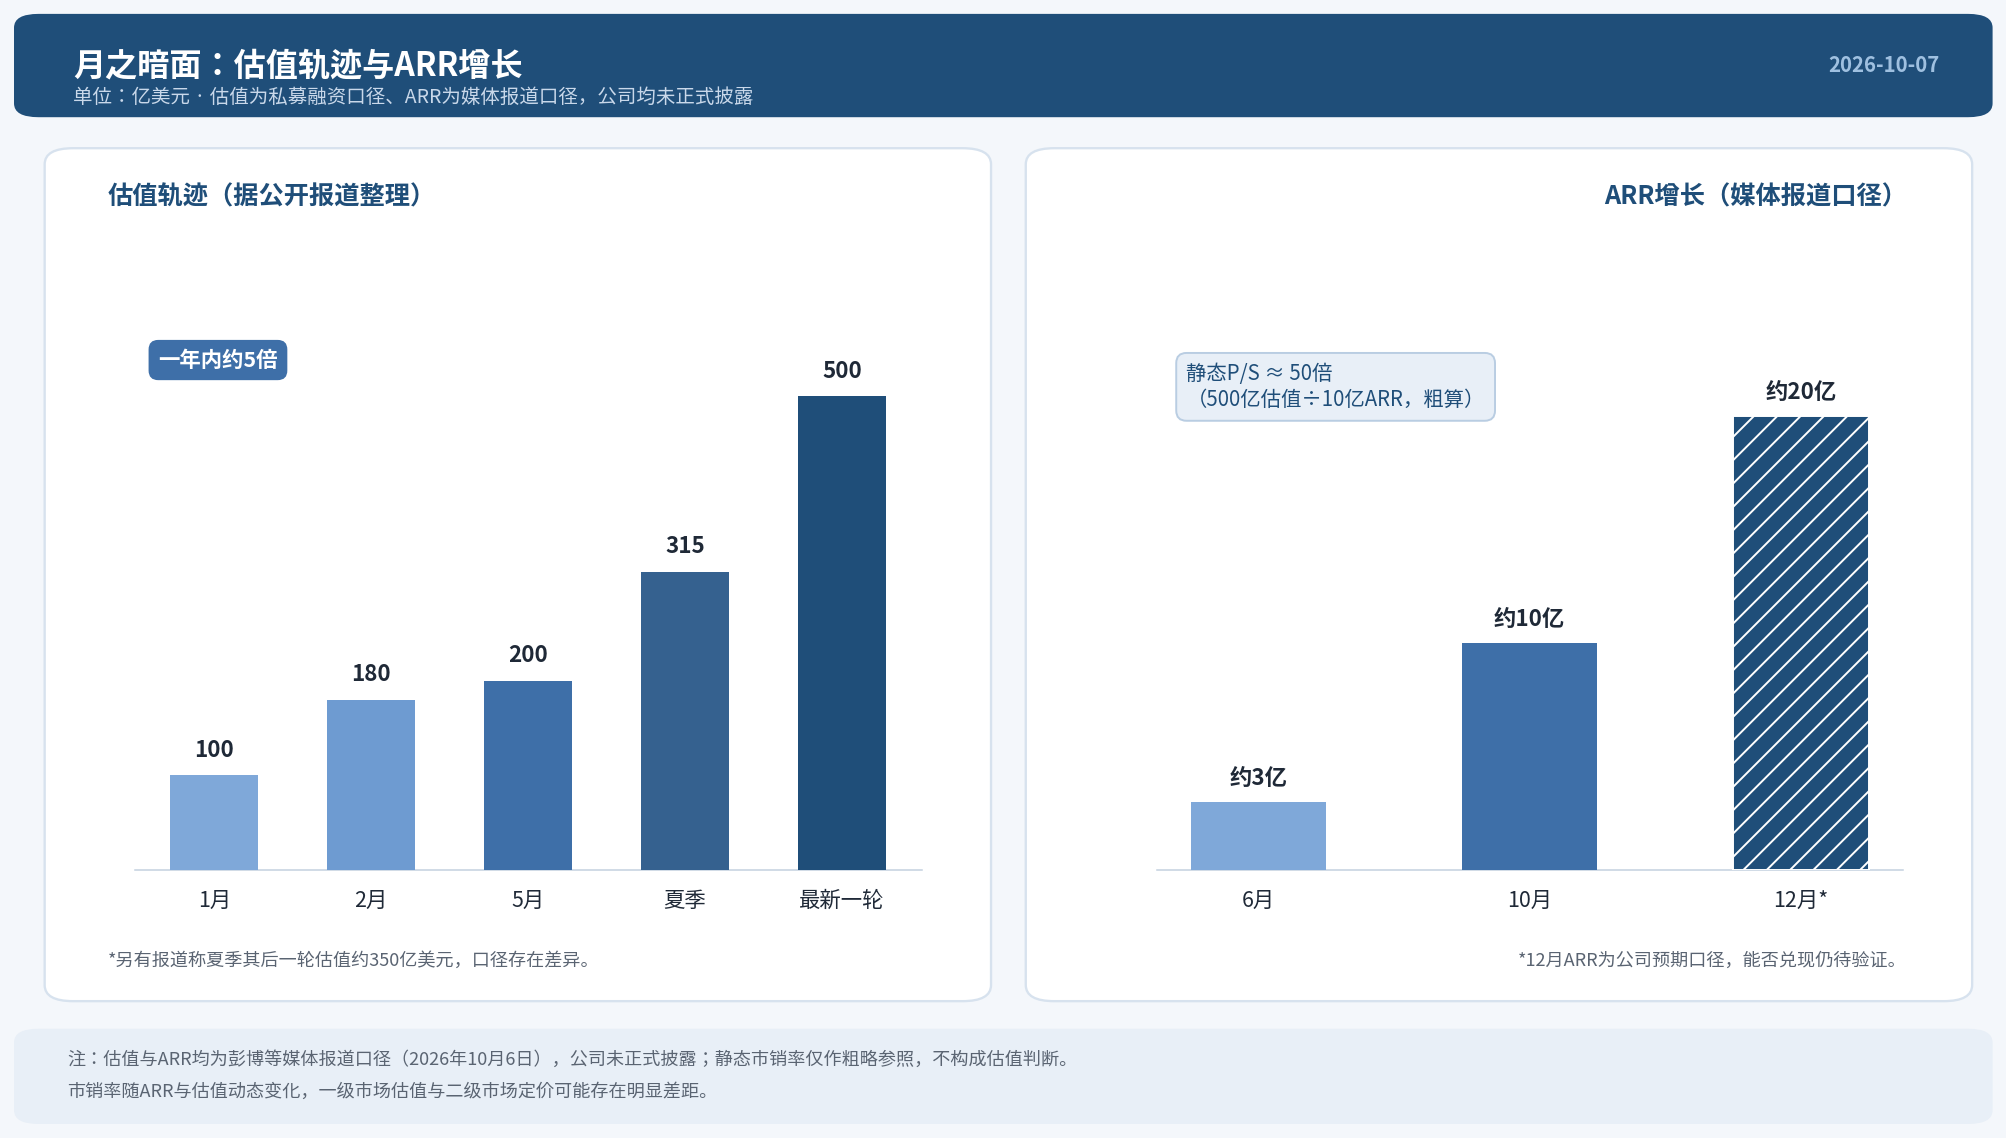
支えているストーリーは収入の伸びであり、収入の規模ではない。Bloombergの報道によると、ARRは6月の約3億ドルから現在の約10億ドルに上昇し、同社は12月には20億ドルに達する可能性があると予想している——これはあくまで会社の予想口径であることに注意されたい。ビジネスモデルとしては、C端はKimiの段階的サブスクリプション、B端は企業に対して基盤技術能力を輸出し、6月にエージェント製品Kimi Workを発表、7月にリリースしたオープンソースモデルKimi K3は一部の評価指標でOpenAI、Anthropicの最先端モデルに近いと報じられている。
我々の見方はこうである。約50倍の静的PSRで買っているのは現在のMoonshot AIではなく、ARRの実現速度に関する1枚の対賭協議である。2つの粗い計算をしてみよう。500億ドル対10億ドルARRで、静的約50倍。仮にARRが予定通り倍増して20億ドルになっても、フォワードPSRは依然25倍である。参照系はセカンダリ市場である。Zhipuは10月6日の場中約3,134億香港ドルの時価総額と中間報告の約18億ドルARRで粗く計算すると、静的約22倍。プライマリ市場がMoonshot AIに与える倍数は、セカンダリ市場が上場済みの同業他社に与えるものの約2倍以上——その間の溝は2つのものでしか埋められない。要么ARRが現在を超える速度で拡大を続けるか、要么上場価格がセカンダリのアンカーに向けて回落するかである。IPO価格設定の議論の実質は、この交渉である。そして12月のARRが約20億ドルを実現すれば、これがこの対賭協議の最初の検収ノードとなる。
三、香港株新規株式市場:窓は現実に存在するが、使われつつある
KPMGが10月6日に発表した第3四半期の回顧によると(メディアの転引)、初の3四半期で116件の新規上場、調達総額は3,880億香港ドルを突破し、前年同期の2倍以上で、過去同時期の最高記録を更新した。活発な上場申請は600件を超え、明らかに例年の平常水準を上回っている。年間調達額は5,000億香港ドルに達する可能性があり、実現すれば2010年の4,270億香港ドルの年間記録を破ることになる。
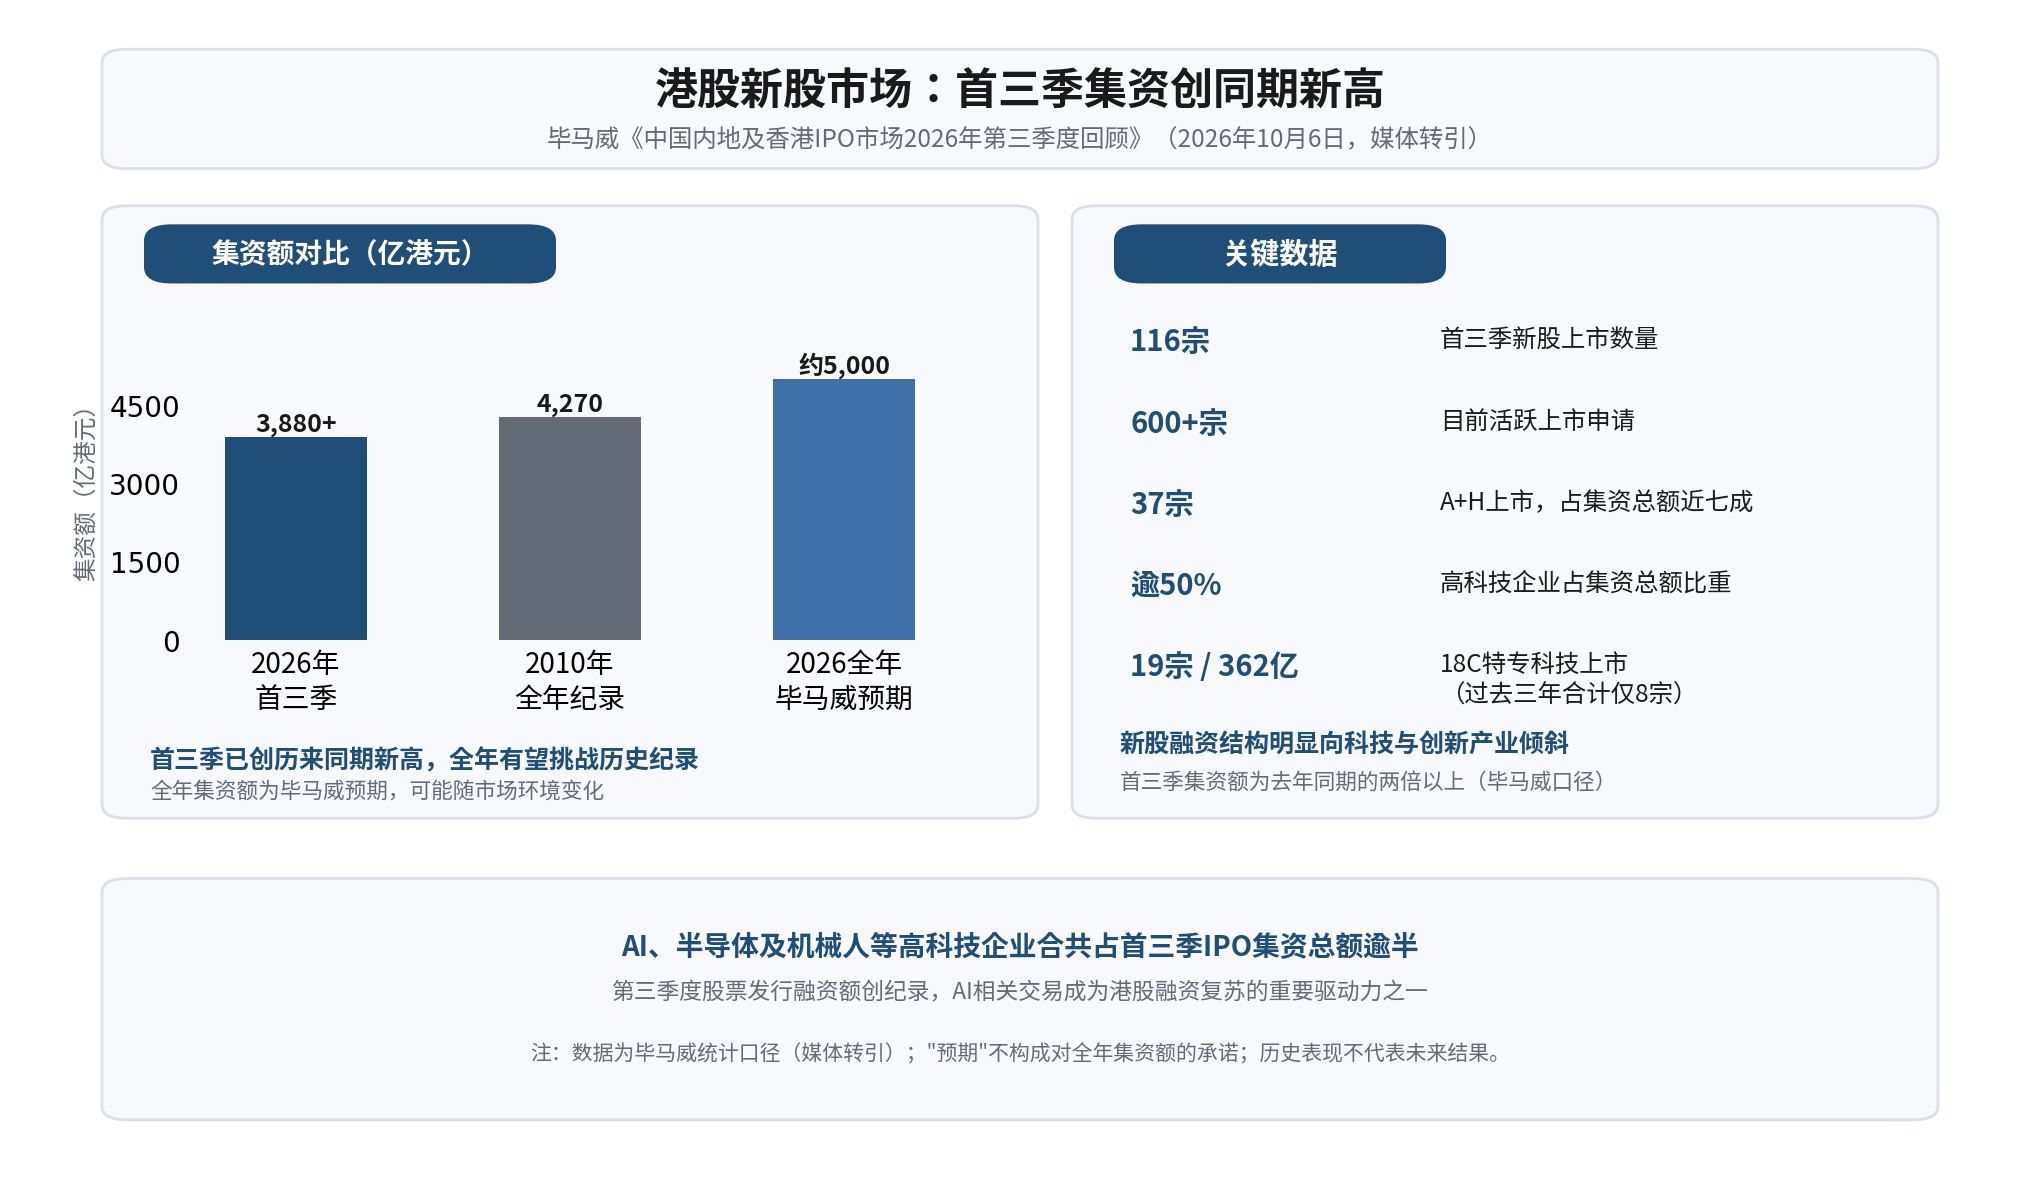 構造的には2つの手がかりに注目すべきである。ハイテク企業(AI、半導体、ロボティクス)が調達総額の過半を占め、第3四半期の株式発行による調達額は記録的であった。18C章の特専科技公司は期間中に19社が上場し、362億香港ドルを調達したが、過去3年の合計はわずか8件であった。18Cチャネルに対する我々の判断はこうである。それは予備の扉から主扉へと変わった。そして主扉が一度開けば、希少性はカウントダウンを始める。18Cの上場資格要件は主に時価総額、研究開発投入などの関連条件を含み、利益を必須条件としないため、依然として投入期にある特専科技公司に上場経路を提供している。しかしチャネルの処理能力が大きくなるほど、個々の対象が享受できる希少性プレミアムは薄くなる——今年申請書を提出する企業は窓を享受し、来年申請書を提出する企業が直面するのは、すでに埋め尽くされた配分枠かもしれない。
四、Kling AI:軍備競争の弾薬補給であり、単純な退出ではない
Kling AIは2024年に推出され、生成AI動画に特化している。Bloombergの報道によると、OpenAIがSoraを停止した後、Klingなどの中国サービスプロバイダーはそれが残した市場空間を引き継ごうとしている。今年7月に28億ドルの資金調達を完了し、投資前評価額は約150億ドルで、投資家にはAlibaba、Tencent、Baiduが含まれる。8月末にはKuaishouの公告および報道によると別途増資ラウンドを完了し、今年開始した独立資金調達枠はすべて使い切った。
KlingのIPOを競争格局の中に置くと、我々の解釈はこうである。これは軍備競争の弾薬補給行為であり、単純な株主退出ではない。ByteDanceのSeedance、生数科技(Bloombergの報道によれば同じく香港上場を計画)、PixVerse(愛詩科技、同上)が同じトラックに賭けている。動画生成の計算力とデータコストは極めて高く、このトラックの勝負手はおそらくモデルのランキングではなく、キャッシュフローの持続力である——誰の資本弾薬が先に尽きるか、誰が先に脱落するか。Soraの退場が残した空白をどれだけ引き継げるか、どれだけ持続できるかについて、現在答えはない。しかし競争者のリストの長さ自体がヒントである。このトラックの金は、現在稼ぐより速く燃えている。
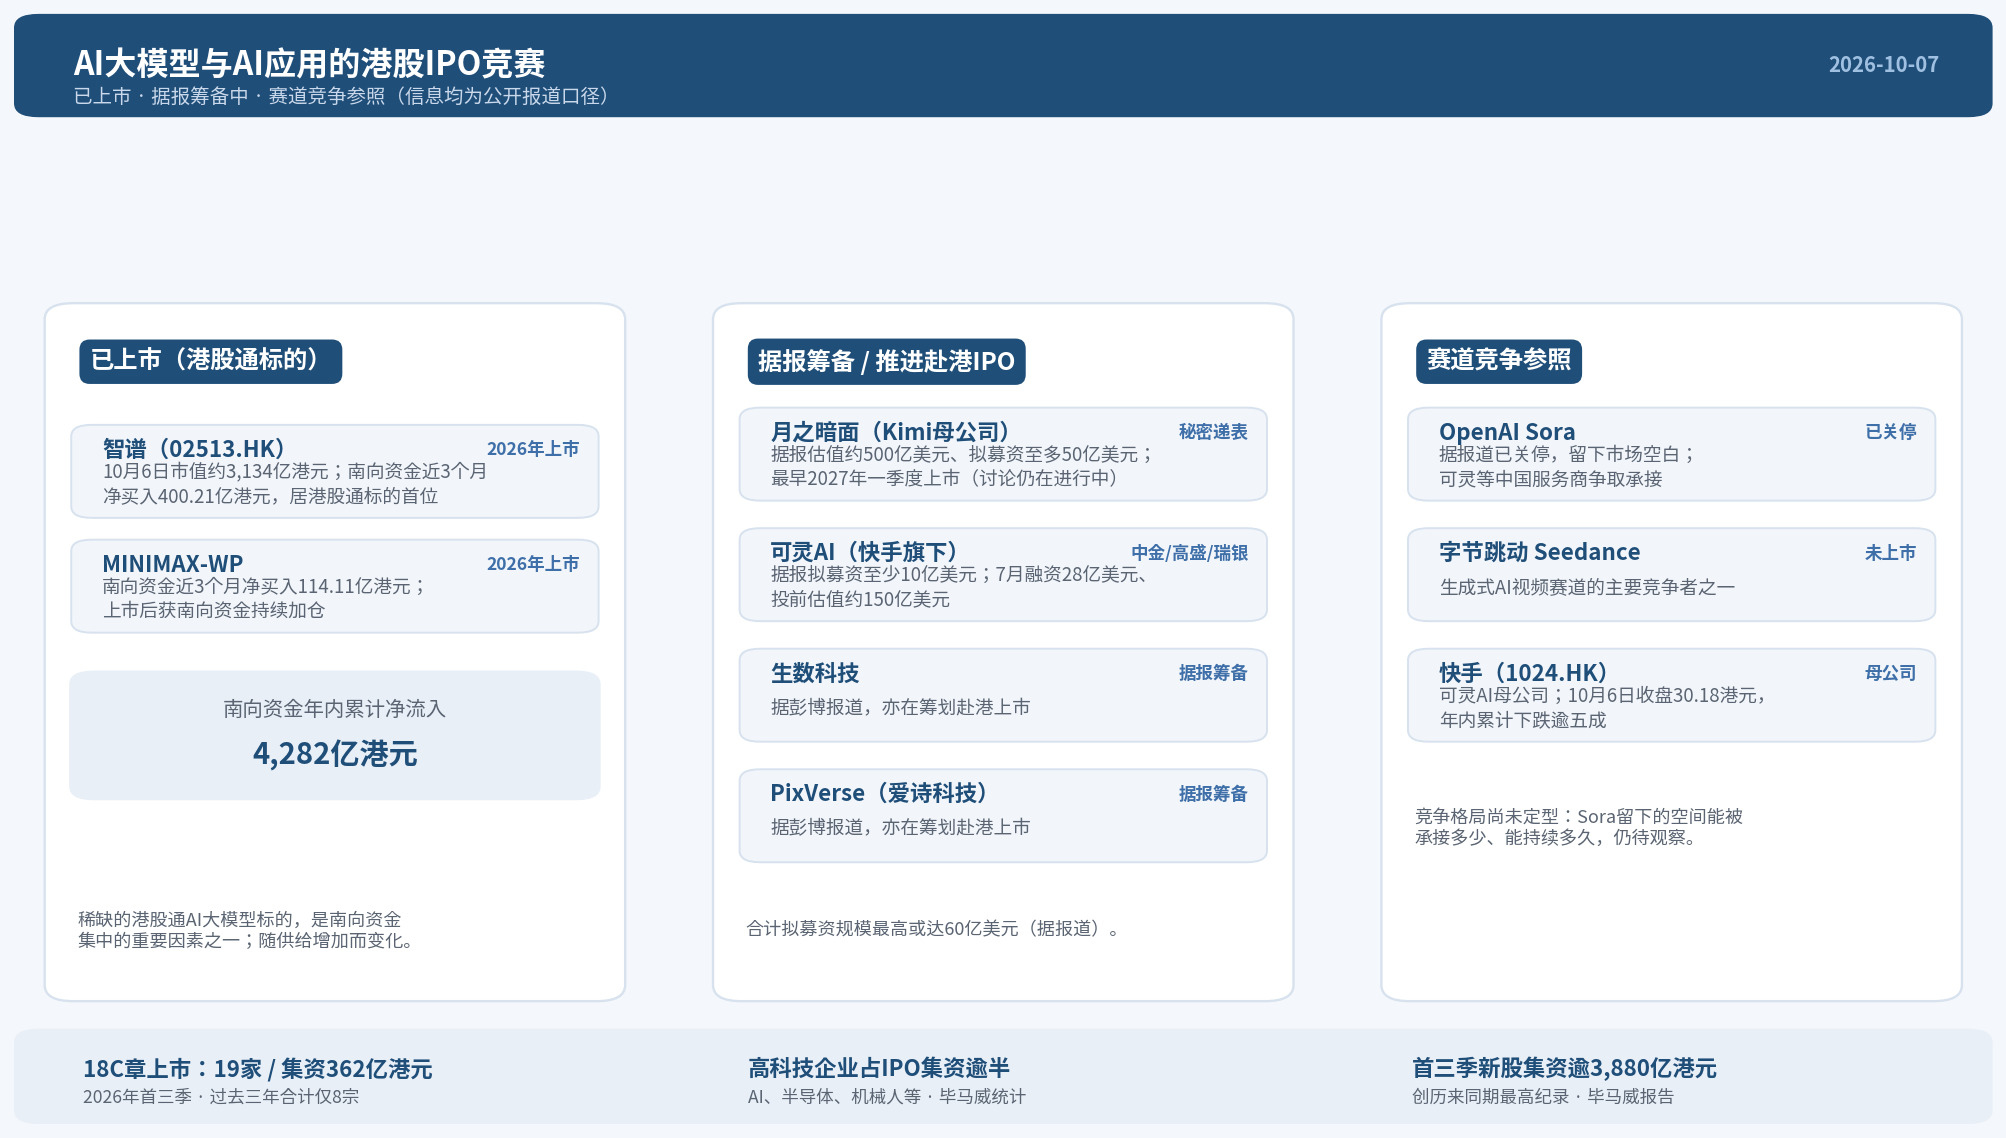 親会社の株価はもう1つの熟考に値する変数である。Bloombergの報道および行情データで裏付けられるところによると、Kuaishouは今年に入って累計5割以上下落した(2026年の最初の取引日の終値66.25香港ドル、10月6日の終値30.18香港ドル)。この諸刃の剣は両面とも鋭い。弱い親会社はKlingの評価額期待を抑制する可能性がある。しかし逆に、AI資産をKuaishouの「コンテンツプラットフォーム評価」から切り離して単独で価格設定することは、まさに市場が初めてAI動画事業に単独で価格を付ける機会である——切り離してプレミアムかディスカウントか、発行価格設定が最初の答えを出す。我々は、後者もKuaishouが分拆を推進することを検討する要因の1つかもしれないと考えている。
五、なぜ香港株なのか、なぜ今なのか
南向資金は受け入れの鍵となる変数である。Wind口径では、南向資金の年累計純流入は4,282.03億香港ドル(9月28日時点)、保有時価総額は約6.02万億香港ドル(9月29日時点)。直近3ヶ月の純買い上位はすべてAI関連銘柄である——Zhipuが400.21億香港ドルで首位、MINIMAX-Wが114.11億香港ドル。この構造から推測すると、Moonshot AI、Kling AIのような新規銘柄が上場し香港株コネクトに組み入れられれば、限界的な買い手はおそらく依然としてこの資金群の中にいる。それらの上場後のパフォーマンスは、逆に南向資金の大規模モデルという資産クラス全体に対する態度を決定する——最初の銘柄のパフォーマンスが、後発者の価格設定環境となる。
希少性プレミアムには賞味期限がある。これが「なぜ今なのか」の答えである。Zhipu、MINIMAX-Wは上場後に南向からの継続的な買い増しを獲得したが、重要な背景は香港株コネクト内の大規模モデル銘柄があまりに少ないことである。KPMGの口径では、初の3四半期だけで19社の18C公司が上場し、600件を超える申請が列をなしている。「希少」が「批次」に変わるとき、先に上場する者は価格決定権を享受し、後に上場する者は配分枠の尻尾を引き受ける。IPOを準備する企業にとって、窓期間の価格決定権は窓自体よりも価値がある——これがこの密集した申請書提出リズムに対する我々の核心的な理解である。
六、次に何を注視すべきか
- 申請書提出と審査の進展:HKEXの披露易上の正式な申請バージョン、特にARRの構成、サブスクリプションとB端収入の拆分の開示口径;
- 投資家の初步的な会談のフィードバック:早ければ今月開始される意向調整は、セカンダリ買い手の50倍静的PSRに対する態度を観察する第一手の窓;
- 12月のARRが約20億ドルの予想を実現できるか:これは評価額ストーリーが自己整合できるかの核心的なデータポイント;
- Kuaishouの株価と市場環境:親会社のパフォーマンス、金利環境と全体的な新規株式の熱気が、発行価格設定に伝導する。
最後に
3つの言葉で我々の判断を締めくくる。第一に、Moonshot AIの約50倍静的PSR対Zhipuの約22倍、プライマリとセカンダリの間には成長期待の溝がある——12月のARRデータは重要な観察点の1つとなる。実現すれば、現在の評価額ロジックに対して一定の支持を形成する。実現しなければ、市場がその評価額を再評価する可能性を高めるかもしれない。第二に、18Cチャネルが予備の扉から主扉へ変わったことは、希少性がカウントダウンに入ったことを意味する。この密集した申請書提出の本質は価格決定権の争奪であり、賑わいを湊するのではない。第三に、Kling AIのIPOはAI動画軍備競争の弾薬補給の挙であり、勝負手はキャッシュフローの持続力であってランキングの順位ではない。Kuaishouの株価の弱さは評価額を抑制する可能性がある一方、まさに分拆の動機である可能性もある。以上の判断は現在の公開情報に基づくものであり、条件が変化すれば結論もそれに伴って変化する。
データソース
Bloomberg(2026/10/6)、KPMG 2026Q3回顧、Wind、取引所行情及び公開報道。
- Moonshot AI:評価額約500億ドル、2027Q1上場、最大50億ドルの調達を計画。ARR 3→10→20億ドル。評価額100→180→200→315億(別に350億口径も)。会社は正式に開示していない。
- Moonshot AIのスポンサー/申請書提出:BofA、CICC、Deutsche、Goldman Sachs。秘密裏の申請書提出。
- Kling AI:引受CICC、Goldman Sachs、UBS。少なくとも10億ドルの調達を計画。7月に28億ドルの資金調達、投資前評価額約150億ドル。Kuaishouの公告口径には別に約30億元の資金調達枠などの差異がある。
- 香港株IPO:116件、3,880億香港ドル超、600+申請。18C 19件/362億香港ドル。ハイテクが過半を占める。2010年の記録4,270億香港ドル。
- 南向資金:累計純流入4,282.03億香港ドル、保有約6.02万億香港ドル。Zhipu 400.21億、MINIMAX-W 114.11億香港ドル。9/28–29時点。
- Kuaishou:2026年の最初の取引日の終値66.25香港ドル、10/6の終値30.18香港ドル(約-54%)。
- PSR:Moonshot AI約50倍静的。Zhipu約22倍(10/6場中の時価総額約3,134億香港ドル、中間報告ARR約18億ドルで粗算)。本欄の粗算、為替レート約7.78香港ドル/ドル、参照のみであり、評価額判断を構成しない。
注:Moonshot AI、Kling AI関連は会社の正式な開示を得ておらず、メディア報道を基準とする。Kling AIのKuaishou公告口径には差異があり、文中に注記した。
免責事項:
本文の内容は一般的な情報および市場コメントの用途にのみ供するものであり、文中に記載された時点までの公開資料に基づいて整理されたもので、関連する市場データ、予想および確率は市場状況の変化に伴って変動する可能性がある。文中に引用された第三者機関、アナリストまたはその他の人々の見解および投資戦略は、関連する第三者の特定時点における見解を代表するもの