


扎堆「做空美债」,「逼空」只需要一个「差数据」


- 核心的見解:米国債先物の売り建てポジションが極めて密集しており、経済データが弱含むかFRBがハト派的なシグナルを発した場合、急激なショートカバーが発生し、利回りが短期的に大幅低下する可能性がある。
- 主要ポイント:
- 30年債利回りが2002年以来の最高水準に上昇。社債供給の急増とエネルギー価格の高止まりが売り圧力を強めている。
- CFTCデータによると、9月22日までの週に資産運用機関は10年債先物の売り建てを10万枚超追加し、2023年以降で最大級の週間増加幅の一つとなった。
- 5年債と10年債契約の未決済建玉が持続的に増加し、新規エクスポージャーは合計で1ベーシスポイントあたり約3,200万ドル、現物債換算で約7,500億ドル相当に達している。
- バンク・オブ・アメリカは、売り建てポジションが依然として利回り上昇に傾いており、CTAのトレンドシグナルは米国債の売り建てを堅固に維持していると指摘した。
- オプション市場では弱気プレミアムが8月以来の最高水準に上昇し、トレーダーは利回りのさらなる上昇リスクに対するヘッジを積極的に行っている。
- JPモルガンの調査によると、買い建てポジションは依然として昨年11月以来の最高水準にあり、潜在的なショートカバーの基盤を提供している。
- 今週の焦点:水曜日のFRBが重視するインフレ指標と週末の非農業部門雇用統計。9月の非農業部門雇用者数は約9万人増と予測され、8月の16万2,000人から大幅に減速する見通し。
原文作者:鲍奕龙
原文来源:华尔街见闻
米国債先物のショートポジションが積み上がり続けており、経済指標が弱含むかFRB高官がハト派的なシグナルを発した場合、市場は急激なショートカバーに直面する可能性があるとの分析が示されている。
华尔街见闻によると、企業債供給の急増が重荷となり、米国債は火曜日に数カ月にわたる下落基調を続け、30年債利回りは2002年以来の高水準に上昇した。同時に、エネルギー価格の高止まりがインフレ圧力を押し上げ続け、市場の売り圧力をさらに助長している。
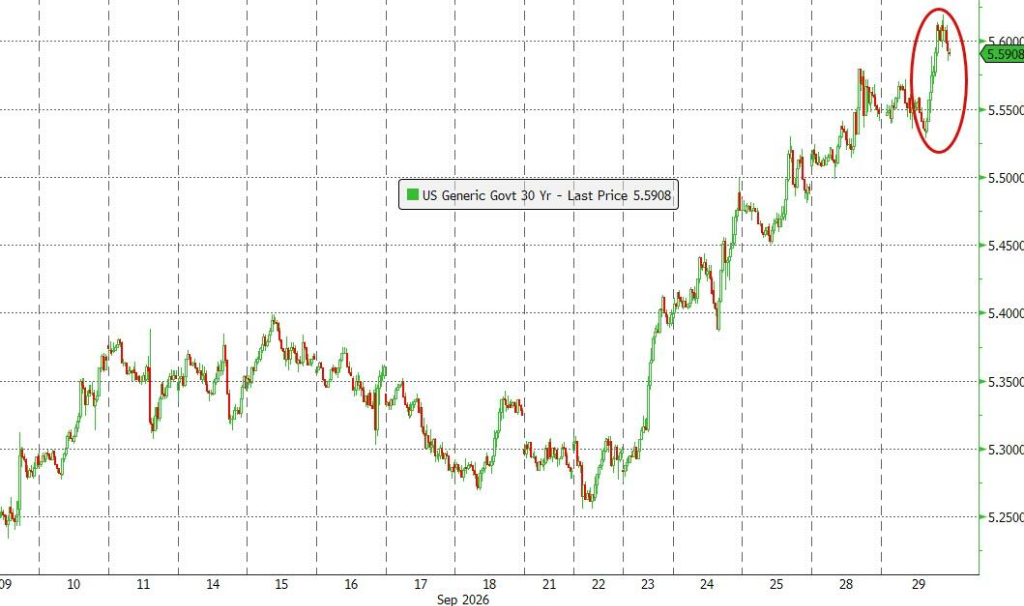
しかし現時点で、米国債先物のショートポジションは既に極めて密集しており、予想外の景気減速シグナルが生じれば、ショートポジションの急激な解消を引き起こし、利回りが短期間に大幅に低下する可能性がある。
今週、債券トレーダーの注目は2つの重要指標に集まる:水曜日に発表されるFRBが最重視するインフレ指標と、週末の月次雇用統計である。ブルームバーグが調査したエコノミストの予測によると、9月の非農業部門雇用者数は約9万人の増加となり、8月の予想外の16万2千人から大幅に減速する見通しだ。
ショートポジションが急速に積み上がり、ポジション規模は段階的な新高値に
CMEのデータによると、過去約2週間で5年債と10年債の先物未決済建玉がともに大幅に急増した。
米国商品先物取引委員会(CFTC)のデータによると、9月22日までの週に、資産運用会社は10年債先物のショートポジションを10万枚以上新規に追加した。これは2023年以来、単週としては最大級の増加幅の一つである。

さらに、5年債契約は過去12営業日のうち11営業日で建玉が増加し、10年債契約は過去14営業日のうち13営業日で継続的に拡大した。
規模の面では、先週初め以来、両年限の契約で新規に追加された先物エクスポージャーは合計で1ベーシスポイント当たり約3200万ドルに相当し、現在の5年債現物の750億ドルに相当する規模となる。
バンク・オブ・アメリカのストラテジスト、Meghan Swiber氏らはリサーチノートで次のように指摘した:
先物ポジションは依然として利回りのさらなる上昇に傾いており、短期および中期の年限では、ショートポジションは現在も利益が出ている状態にある。
同チームは同時に、資産運用会社が国債のショートポジションを増やし続けており、特に中長期年限に集中している一方、商品投資顧問(CTA)のトレンドシグナルも「米国債ショートを断固として維持」していることを示していると指摘した。
注目すべきは、現在の新規ポジション規模の背景には、方向性を持った売り建て以外にも、現物国債に対するベーシストレードや、資産運用会社による債券保有のヘッジ操作が含まれている可能性があり、これが一定程度、市場構造の複雑さを増している点である。
ショートカバーリスクが上昇、オプション市場には既にヘッジの兆候
売り圧力が積み上がり続ける中、経済指標が予想を下回るかFRB高官がハト派的な発言を行えば、市場は急激なショートカバーに直面する可能性があり、その際には少なくとも短期的に利回りが急低下する可能性がある。
オプション市場の動向は既にこの懸念を裏付けている。ブルームバーグのデータによると、過去1週間で長期債先物契約のオプションスキューが急変し、プットオプションのプレミアムが8月以来の最高水準に上昇した。これはトレーダーが利回りのさらなる上昇に対する保護を積極的に求めていることを示しており、コールオプションに対するプットオプションのコストを押し上げている。
さらに、一部の弱気ヘッジポジションは今週末に満期を迎える。これはこれらのポジションが金曜日の非農業部門雇用統計のイベントリスクも包含していることを意味する。
同時に、JPモルガンの国債顧客調査によると、9月28日までの週に投資家のポジションは全体として変わらず、そのうちロングポジションは依然として昨年11月以来の最高水準にあり、一部の強気の力が依然として存在することを示しており、潜在的なショートカバーに一定の基盤を提供している。





