


input content is : 美联储加息遇上历史新高,真正决定美股的是什么?


- 核心观点:美联储加息与美股创新高并非看空信号。历史数据显示两者均不具备稳定的负面预测能力,真正决定市场方向的是经济与盈利能否继续支撑当前价格。
- 关键要素:
- 美联储9月16日加息25个基点至3.75%-4.00%,纳斯达克综合指数9月22日随即刷新历史高位。
- 自1982年以来,加息后12个月标普500平均回报为14.9%,高于降息后的11.2%,因加息往往反映经济仍具韧性。
- 1950年以来,在标普500历史新高买入后12个月平均回报约9.5%,略高于其他交易日的9.3%,新高本身无稳定负面预测能力。
- 美联储声明称经济稳健扩张、支出韧性强、资本投资稳健,加息发生在增长尚可的背景下。
- 后续核心观察点:企业盈利、消费和就业能否继续吸收更紧的金融条件。
原文のタイトル: History Says Investors Should Not Fear Fed Rate Hikes or Record Highs
原文の著者: Phil Rosen,Opening Bell Daily
編集者注:9月16日、FRBはフェデラルファンド金利の目標レンジを25ベーシスポイント引き上げ、3.75%-4.00%とした。これは今回の政策サイクルが再び利上げに転じて以降の重要な一歩である。数日後、米国株式市場のハイテク株は急速に失地を回復し、ナスダック総合指数は9月22日に再び過去最高値を更新した。こうして一見矛盾する組み合わせが生まれた。金融政策は引き締めに向かっているのに、株式市場は同時に記録的な高値に立っている。
市場が最も抱きやすい直感は、利上げはバリュエーションへの圧力を意味し、過去最高値は上昇余地が縮小していることを意味するというものだ。しかしPhil RosenはOpening Bell Dailyで別の理解を提示した。利上げであれ新高値であれ、その時点の経済環境から切り離して単独で解釈することはできないというのである。
彼は歴史データを引用し、1982年以来、FRBの利上げ後12カ月のS&P 500の平均リターンはむしろ利下げ後を上回っていたと指摘する。また、より長期の視点で見ても、過去最高値付近で株を買った後のパフォーマンスは、他の取引日と比べて明確に弱いわけではなかった。
このデータ群は「利上げが米国株に有利」という意味ではなく、現在の市場が必ず上昇を続けることを証明するものでもない。それが本当に問い直しているのは、より単純な別の取引ロジックである。「FRBの利上げ」や「指数の過去最高値」だけでは、市場を弱気に見る理由としては十分ではない。本当に判断すべきなのは、なぜFRBがこの時に利上げするのか、そして株価上昇を支える利益と経済条件が依然として存在するのかどうかである。
以下が原文の翻訳である:
FRBはちょうど利上げしたばかりなのに、米国株は再び過去最高値に立った。
9月16日、FRBはフェデラルファンド金利の目標レンジを25ベーシスポイント引き上げ、3.75%-4.00%とした。FOMCは声明で、米国の経済活動は依然として「堅調なペース」で拡大しており、国内支出は底堅さを保ち、設備投資は力強い一方、インフレは依然として高止まりしていると述べた。
それから1週間も経たないうちに、米国株のハイテクセクターは再び強さを取り戻した。9月22日、ナスダック総合指数は過去最高記録を更新した。Reutersは同日、この反発をハイテク株の堅調さ、AI関連取引の再燃、原油価格の下落など複数の要因と結びつけた。
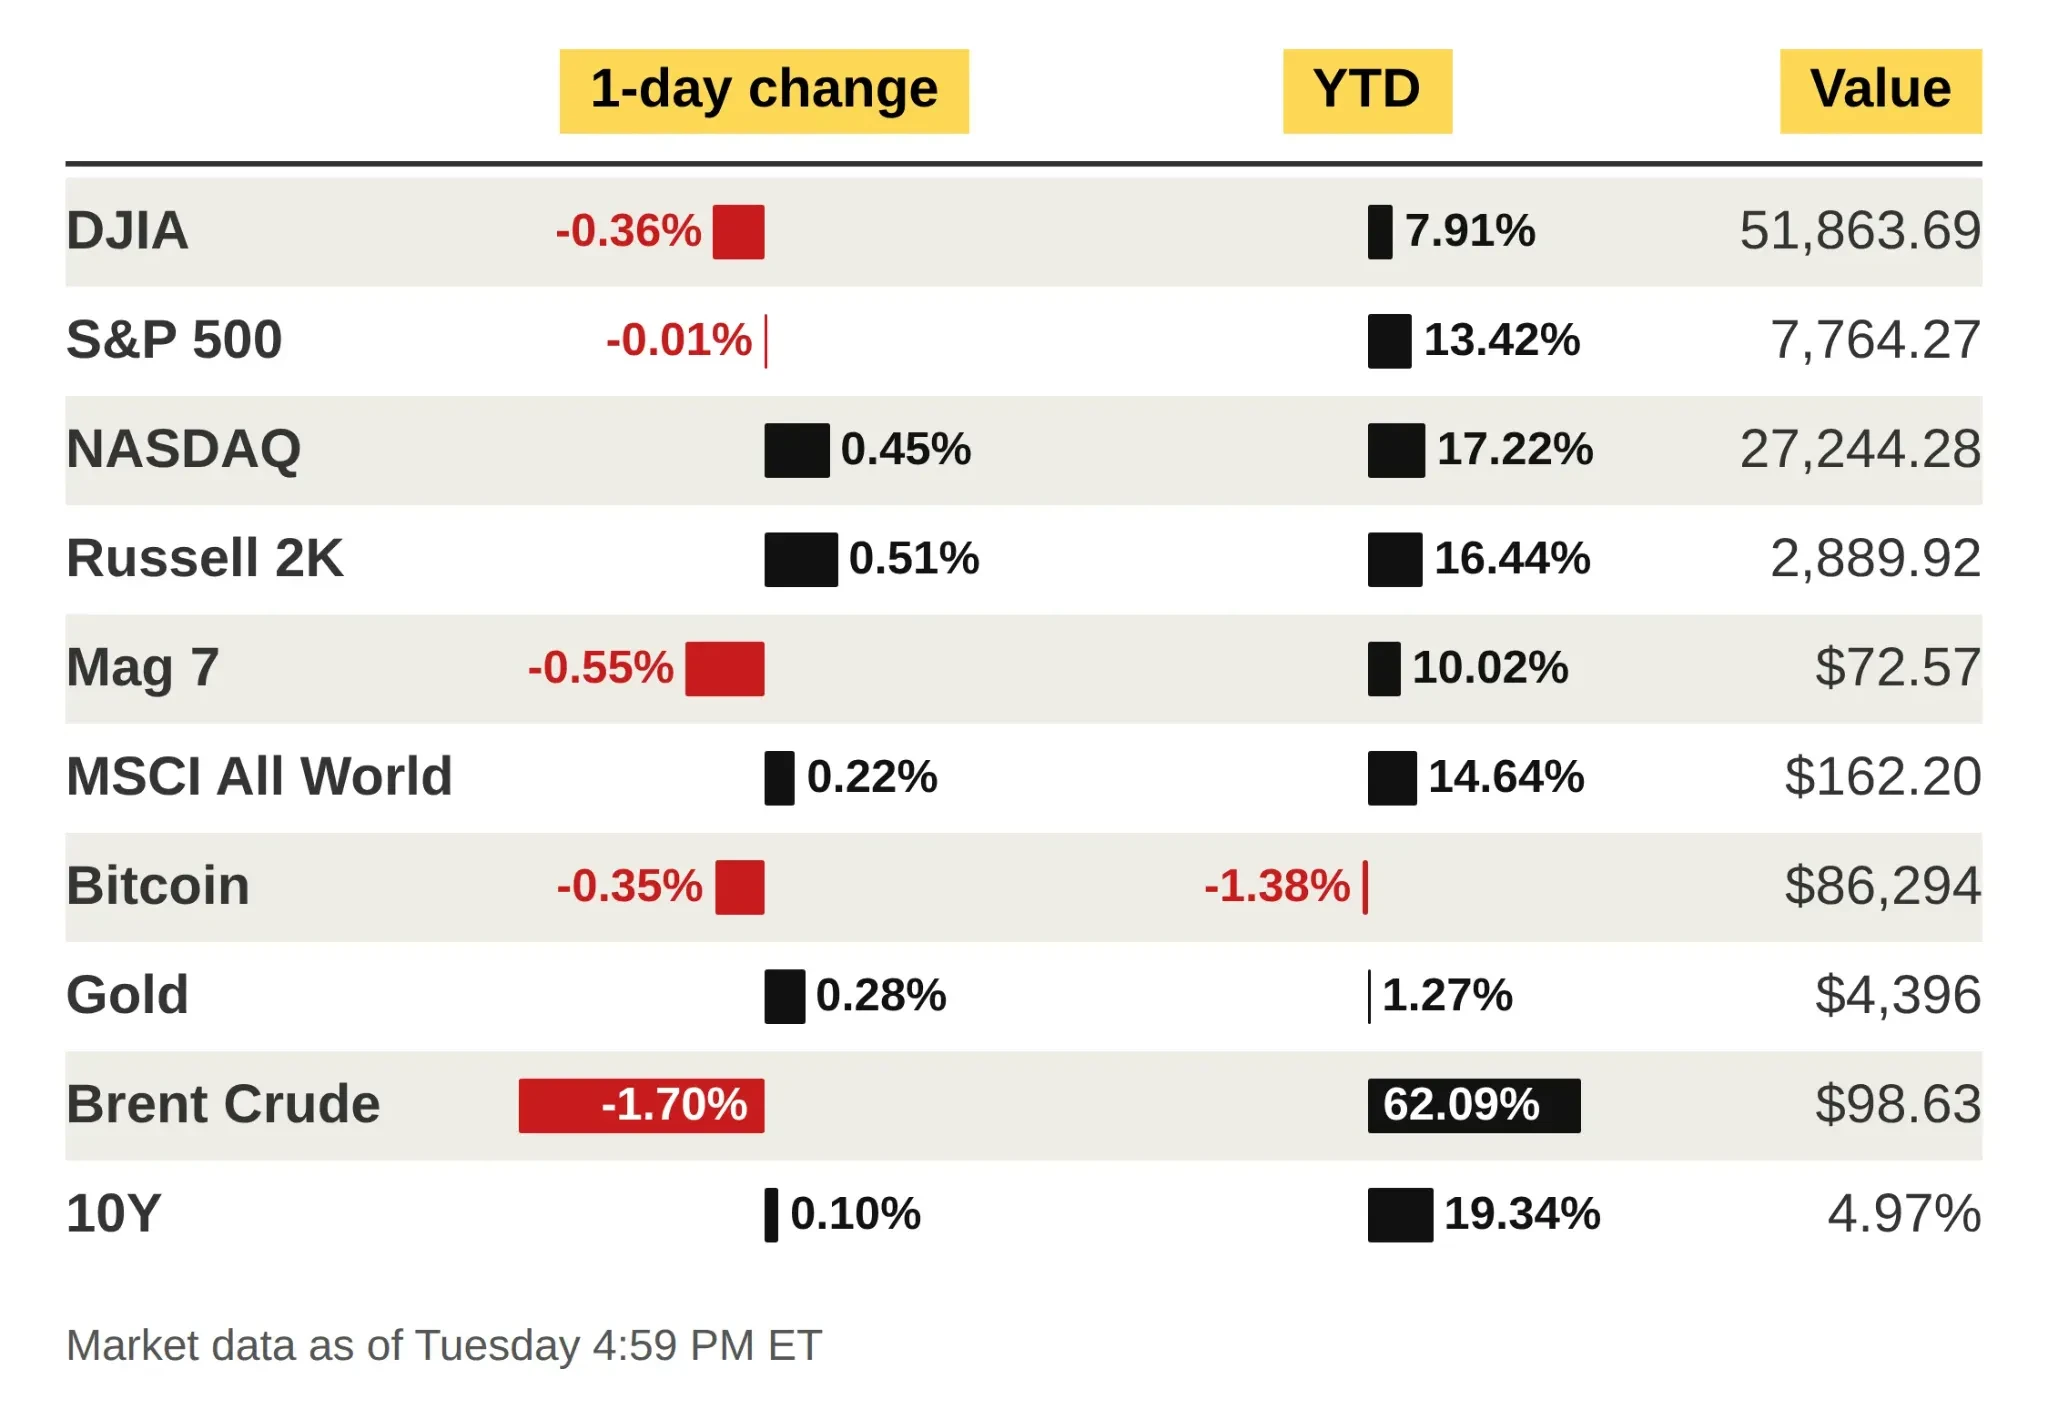
9月22日の主要資産市場のパフォーマンス。ナスダックは当日0.45%上昇し、年初来の上昇率は17.22%に達した。出所:Opening Bell Daily
表面的に見れば、「利上げ+過去最高値」は警戒すべき2つのシグナルに見える。より高い金利は株のバリュエーションを圧迫する可能性があり、指数がすでに記録的な水準にあることは投資家に「上がりすぎた」という懸念を抱かせやすい。
しかし歴史データは、それほど単純な結論を支持していない。
利上げは「弱気ボタン」ではない:利上げ後1年の平均リターンはむしろ高い
Opening Bellは、Creative Planningのチーフ市場ストラテジストであるCharlie Bilelloがまとめたデータを引用し、1982年以来、FRBの利上げ後12カ月以内にS&P 500は平均14.9%上昇したと述べている。一方、利下げ後12カ月の平均上昇率は11.2%だった。
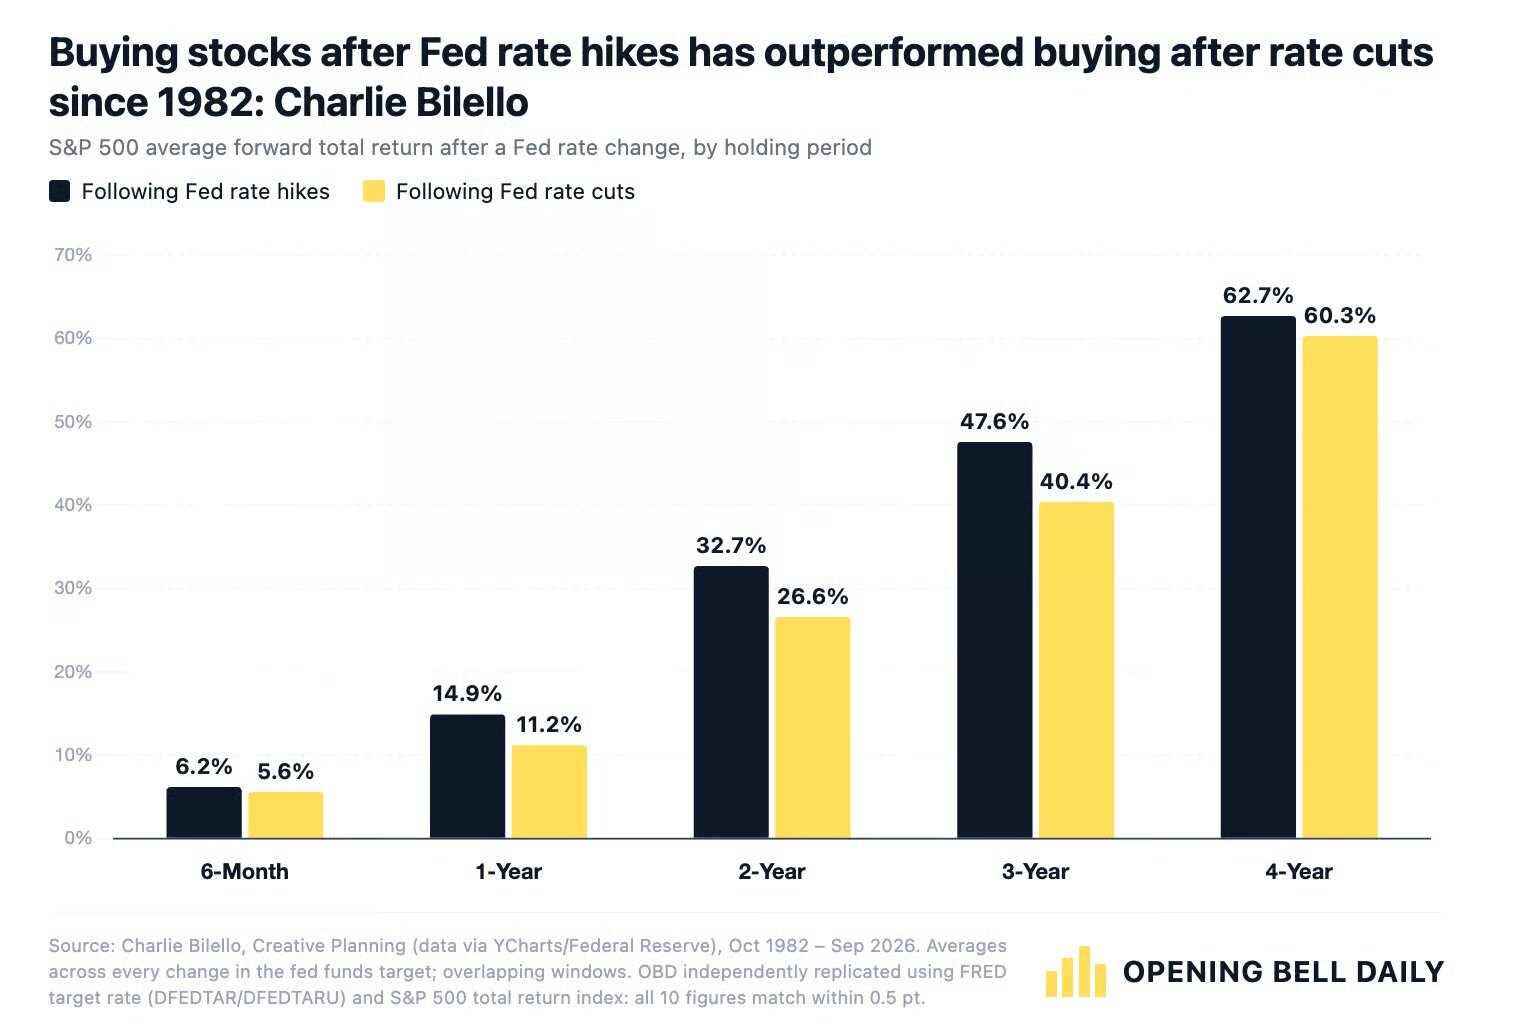
1982年以来、FRBの利上げ後におけるS&P 500の平均フォワードリターンは全体として利下げ後を上回っており、1年後の平均リターンはそれぞれ14.9%と11.2%だった
この結果は、最も一般的な市場の直感とは逆である。
単純な資産価格理論に従えば、金利の低下は資金調達コストの低下と将来キャッシュフローの割引率低下を意味し、理論上は株式にとってより有利なはずである。利上げはその逆だ。しかしRosenは、政策行動そのものだけを見ると、より重要な問題を見落とすと考える。FRBはなぜこの時点で利上げまたは利下げするのか、ということである。
一般に、FRBが利上げできるということは、少なくとも経済に一定の耐性がまだあることを意味することが多い。企業利益、雇用、消費が依然として底堅さを保っている可能性があり、それゆえFRBにはより高い金利を通じてインフレを抑え込む余地がある。
一方、利下げはしばしば別のマクロ環境で起こる。経済成長の減速、雇用市場の悪化、金融システムへの圧力、あるいは景気後退リスクの高まりである。
したがってRosenの核心的な判断は「利上げが株価上昇を促した」ということではなく、金融政策そのものに内生的な性質があるということだ。金利決定は将来の経済に影響を与えるだけでなく、経済が現在すでにどのような状態にあるかをも反映している。
言い換えれば、景気循環を無視して「利上げ」を「株の弱材料」と同一視するだけでは、因果関係を逆に理解してしまいやすい。
本当に見るべきは金利の方向ではなく、利上げの背景にある経済状態である
この論理は、現在の環境に当てはめると特に重要である。
FRBが今回の利上げ時に示した経済認識は弱いものではなかった。公式声明によれば、米国経済は依然として堅調に拡大しており、国内支出は底堅く、生産性の伸びは力強く、設備投資は堅調で、雇用の伸びはおおむね労働供給と一致している。一方で、インフレは依然として政策目標を上回っている。
これは、少なくともFRBの現時点の政策判断から見れば、今回の利上げが経済がすでに明らかに後退している中での更なる引き締めではなく、成長が依然として底堅い背景の下でインフレに対応を続ける性格のものだということを意味する。
だからこそ、「FRBの利上げ」という言葉だけを見て、株式市場の次段階の方向を直接導き出すことはできない。
本当に重要な問題は、金利が高い水準にとどまり続ける中で、企業利益、家計消費、雇用がより厳しい金融条件を引き続き吸収できるかどうかである。
もしできるなら、利上げそのものが上昇トレンドを終わらせるに十分とは限らない。もし高金利が最終的に需要と利益を明確に圧迫するなら、歴史的な平均リターンが現在の市場を説明する力もそれに伴って低下するだろう。
新高値も売りシグナルではない、歴史データではむしろやや優勢
同様の論理は、もう一つのよくある懸念にも当てはまる。「すでに過去最高値だが、まだ買えるのか」というものだ。
Opening BellはFactSetのデータを引用し、1950年以来、S&P 500が過去最高値を付けた時に買った場合、その後12カ月の平均リターンは約9.5%だったと述べている。これに対し、他の取引日に買った場合の平均1年リターンは約9.3%だった。
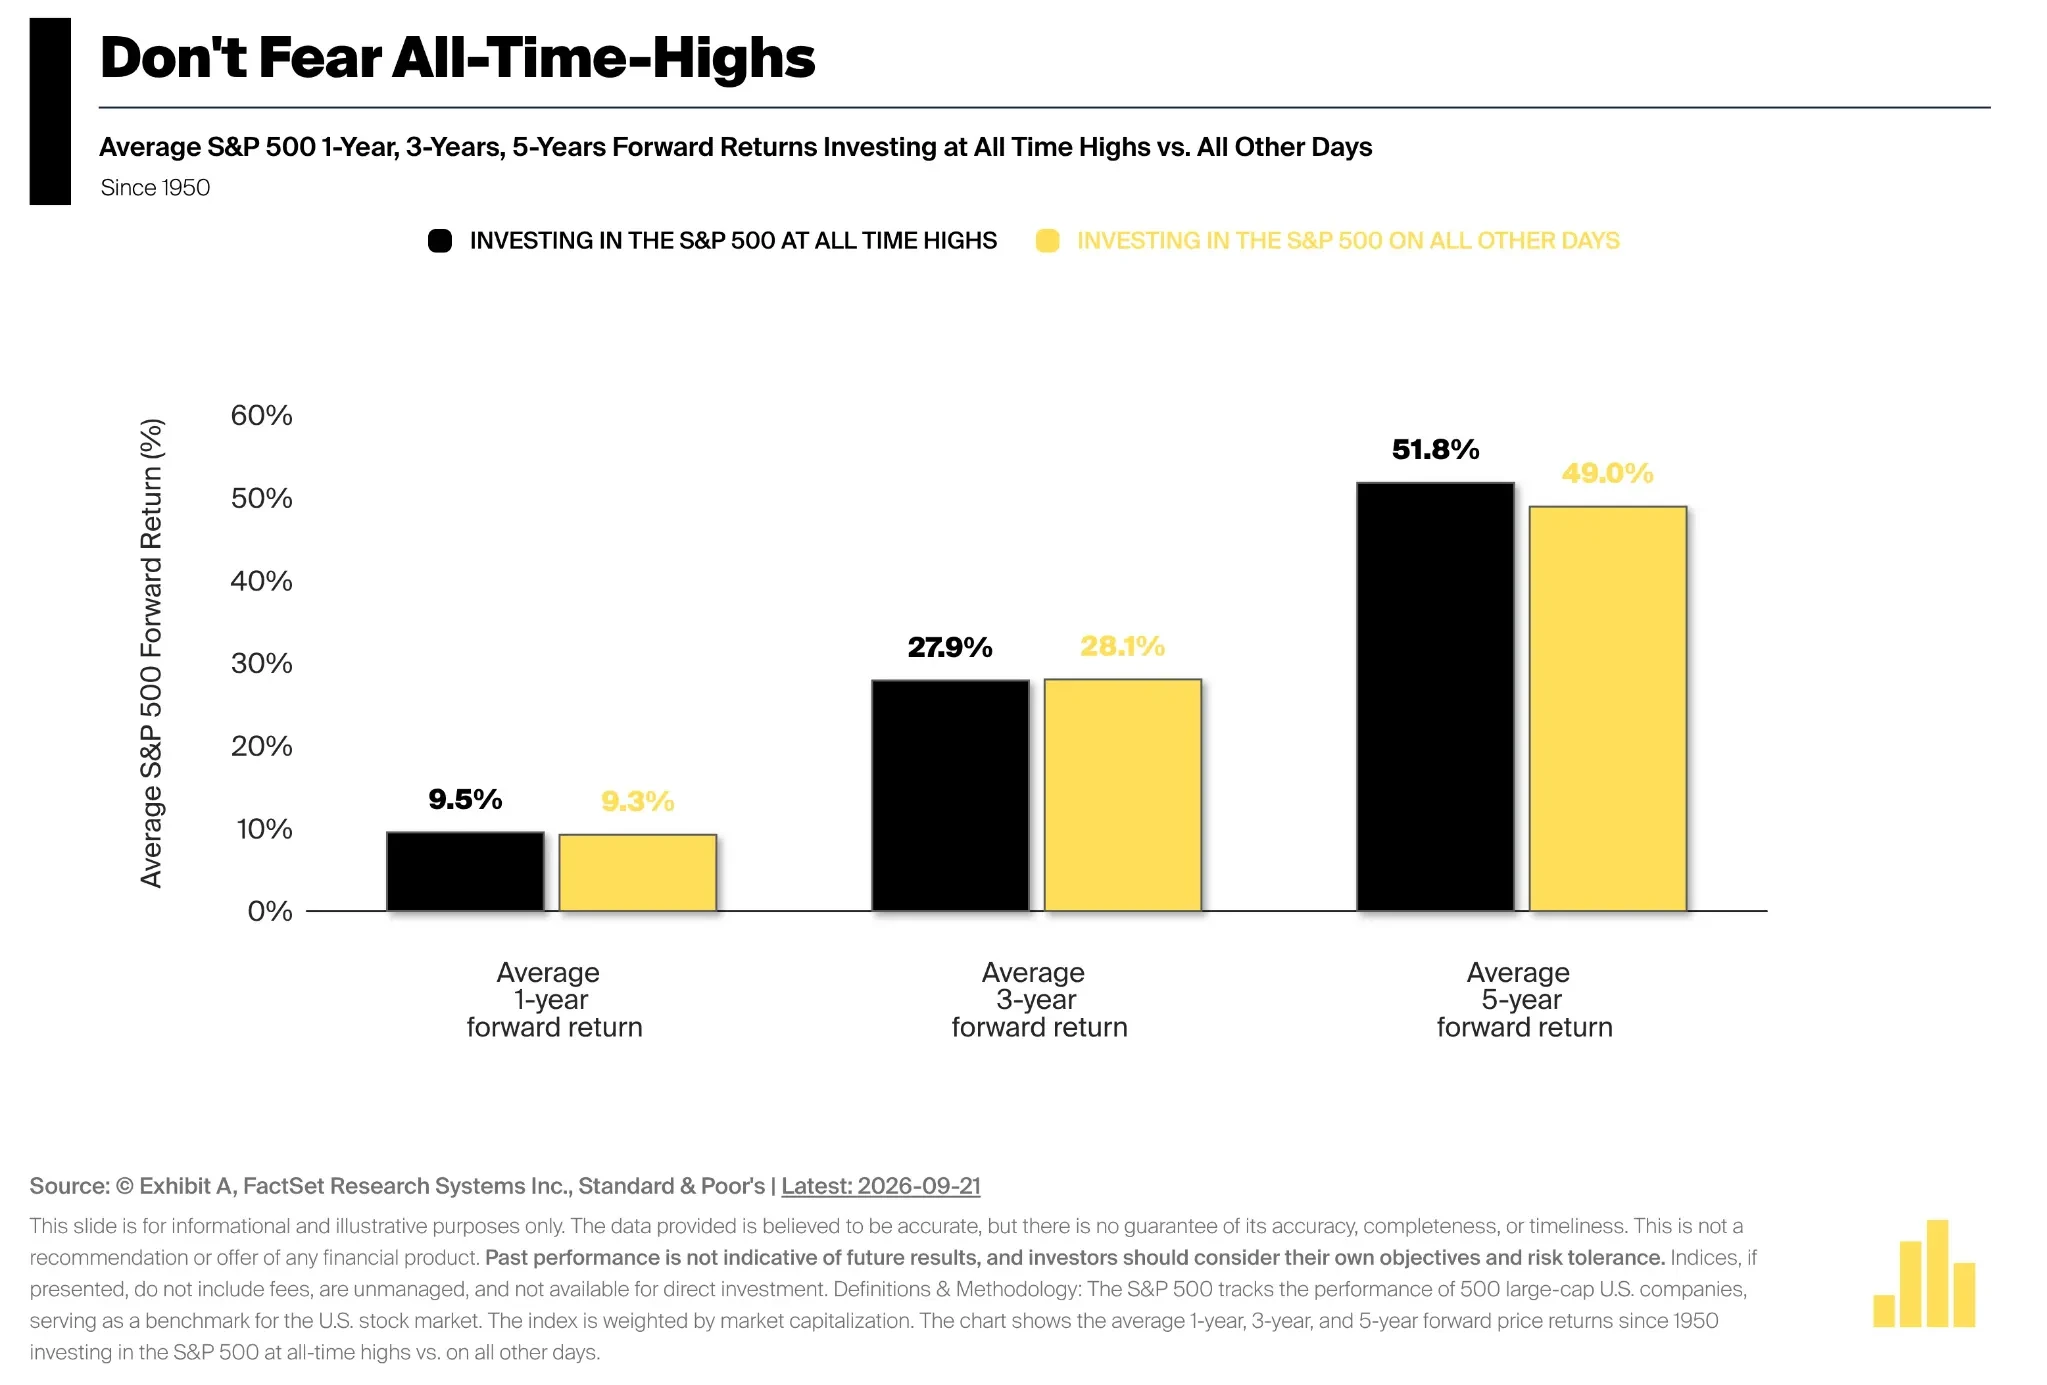
1950年以来、S&P 500の過去最高値で買った場合と他の取引日で買った場合の subsequent 平均リターン。1年後はそれぞれ9.5%と9.3%、5年後はそれぞれ51.8%と49.0%
独立系のデータも同様の結論を示している。VanguardがFactSetとMorningstar Directのデータに基づいて行った集計によれば、2025年9月時点で、過去最高値でS&P指数を買った後1年の平均リターンも同じく9.5%であり、他の取引日は約9.2%だった。3年および5年の次元でも、過去最高値で買った後の平均累積リターンは明確に見劣りしていない。2組のデータは「他の取引日」の具体的な数値で0.1ポイントの差があるが、これはサンプルの締め切り日やデータ処理方法に関係する可能性があり、全体の方向性は一致している。
ここで本当に注目すべきなのは、過去最高値が普通の取引日より0.数ポイント多くリターンを生んだことではなく、過去最高値そのものが安定した負の予測力を持たなかったということである。
Rosenの説明はこうだ。市場の記録はしばしば連続して現れる。持続的な上昇相場は高値を更新し続けることがあり、1回目、5回目、あるいは10回目の新高値であっても、単独で投資家に強気相場がいつ終わるかを教えることはできない。
したがって、「価格がすでに高い」ことと「価格がすぐに下がる」ことは同じ判断ではない。より正確に言えば、歴史データが示せるのは、指数が歴史的高位にあることだけでは将来のリターン悪化の証拠として十分ではないということだ。
利上げと新高値の重なりで、次に本当に見るべきものは何か?
この枠組みから出発すると、現在の米国株で最も注視すべきなのは、「FRBがすでに利上げした」あるいは「ナスダックがすでに新高値を付けた」という2つの静的的事実ではなく、それらを支えるマクロ条件が変化するかどうかである。
一方では、米国企業の利益、消費、雇用が底堅さを維持できるかを引き続き観察する必要がある。もし実体経済が依然としてより高い金利に耐えられるなら、「利上げが経済の比較的強い段階で起きている」という歴史的説明は依然として成り立つ。
他方では、引き締め政策がより明確な遅行効果を生み始めているかどうかを観察する必要がある。もし住宅や自動車など金利に敏感な部門がさらに弱まり、それが徐々に消費、雇用、企業利益へと波及していくなら、今回の利上げが意味する内容は変わってくる。
歴史的な平均データも慎重に使う必要がある。1982年以来の異なる利上げサイクルは、インフレ水準、バリュエーション、利益環境、金融条件がそれぞれ異なっていた。過去に歴史的高値で買った後の平均リターンも、今後12カ月に必ず同様のリターンが得られると直接導き出せるものではない。
したがって、このデータ群は新しい確実な取引シグナルを提供するというより、過度に単純な判断を排除するために使う方が適している。利上げは必ずしも米国株が下落すべきことを意味せず、過去最高値も必ずしも相場がすでに終わったことを意味しない。
次の段階の市場方向を決めるのは、依然としてより基本的な問題である――経済と利益が現在の価格を引き続き支えられるかどうかだ。





