


甲骨文が予想を上回る決算を発表、なぜ7.5%高で寄り付いたのに下落して引けたのか?押し上げたのはそのサプライヤー


- 核心的見解:甲骨文の決算は全面的に予想を上回り、クラウドインフラ収入と900億ドルの資本支出ガイダンスがハードウェアサプライチェーンの株価を爆発させた。しかしRPOの質、マイナスのフリーキャッシュフロー、債務拡大、エリソン氏の売却騒動により、自社株価は高く寄り付いた後に下落し、市場はその「受注からキャッシュへの」実現能力に疑問を抱いている。
- 主要ポイント:
- 甲骨文の2027会計年度Q1売上高は193.45億ドルで前年同期比30%増、クラウドインフラ収入は74億ドルで前年同期比121%増、通年売上高ガイダンスは少なくとも900億ドル。
- 資本支出ガイダンス900億~950億ドルがサプライチェーンを爆発させ、Hewlett Packard Enterpriseは12.44%高、Dellは11.98%高となり、サーバーハードウェアが当日最強のセグメントとなった。
- 甲骨文の株価は7.5%高で寄り付いた後1.74%安で引け、日中値幅は10%超となり、CoreWeaveとNebiusもほぼ同じ曲線を描いた。
- 6640億ドルのRPOは前年同期比2090億ドル増だが、そのほぼ半分が同一顧客向けであり、コスト情報も含まれていないため、多年にわたる実現が必要な収入の上限である。
- フリーキャッシュフローはマイナス54億ドルで、うち113.6億ドルは顧客前払い金によるもの。純債務は1321億ドルで、EBITDAに減価償却を加算し利息を除外することで重資産負担を覆い隠している。
- エリソン氏の10b5-1売却計画は発覚翌日に取り消され、週末のダークプールでは約2%上昇し、市場が創業者による売却に極めて敏感であることを反映している。
- 当日はハードウェアが上昇を主導しソフトウェアは不在。Adobeはガイダンスが予想を上回らなかったため下落。AIはソフトウェアの評価軸を収入成長率から資本効率へと移行させ、価値はインフラ層とワークフロー層の両端へ推移している。
先週金曜日の9月11日、つまりオラクルが最新決算を発表した翌営業日、同社の株価は7.5%のギャップアップで164.43ドルで寄り付き、場中には最高165.99ドルまで上昇した。ほぼ同時に、そのサプライチェーンが一斉に離陸した。慧与(HPE)は12.44%高、デルは11.98%高と、そろってS&P 500指数の上昇を牽引した。スーパーマイクロは7.28%高、Aristaは5.61%高、オンセミコンダクターは8.51%高、ヴェルティブは3.60%高となり、サーバーハードウェアはその日の全面高の中で最も上昇率の高いセグメントとなった。
しかし、これらすべてを引き起こしたオラクル自身は上昇を維持できなかった。株価は場中の高値から一路下落し、150.28ドルで引けて、終日では1.74%安となり、日中値幅は10%を超えた。同様に多額の設備投資を必要とするAI算力クラウドサービス事業者のCoreWeaveとNebiusも、当日の場中で一時約4%上昇したものの、引けにはそろって下落に転じ、オラクルとほぼ同じ日中チャートを描いた。
1. 900億ドルの巨額設備投資は、サプライチェーンの確実な収入を保証する
9月10日の引け後に発表された2027会計年度第1四半期決算は、内容がかなり堅実で、成長はほぼすべてクラウド事業からもたらされた。当四半期の売上高は193.45億ドルで前年同期比30%増となり、約191.4億ドルという予想を上回った。調整後1株当たり利益は1.92ドルで、1.74ドルという予想を上回った。クラウド事業の収入は116億ドルで前年同期比62%増となり、すでに総収入の約60%を占めている。うちクラウドインフラ(OCI)の収入は74億ドルで前年同期比121%増となった一方、従来のオンプレミス型ソフトウェアの収入は3%減少した。納品面も同様に目覚ましく、四半期内にデータセンター容量を850メガワット追加し、30万枚超のGPUを納品し、インフラ稼働率は97.9%に達した。満期を迎えたGPU契約は、更新または転売時の価格が平均で元の契約より約20%高かった。通年のガイダンスは売上高が少なくとも900億ドル、調整後1株当たり利益が8.1ドルである。
しかし、サプライチェーンを本当に刺激したのは、決算説明会での設備投資に関する一言だった。決算説明会は米東部時間9月10日午後5時に開催され、CFOの発言は次のとおりだった。「通年の設備投資は依然として900億ドルから950億ドルと見込まれ、うち純現金設備投資は700億ドル以下である。」——この900億ドルから950億ドルの実際の資金は、最終的にラック、スイッチ、液冷システム、電力設備へと変わる。この資金はオラクルの決算書上ではコストだが、サプライヤーの決算書上では収入であり、市場はその日にすぐ答えを出した。
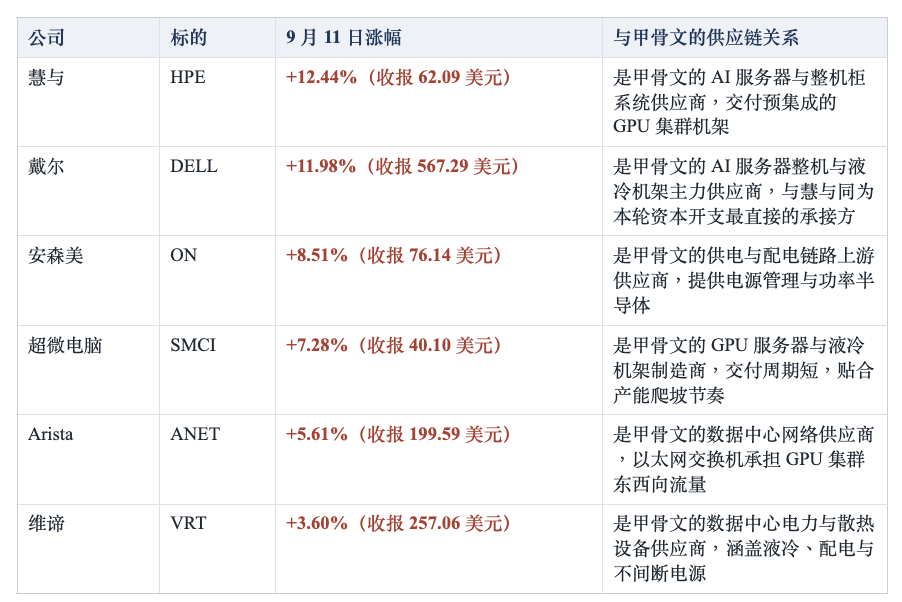
注:上昇率と終値はいずれも2026年9月11日終値ベース。末尾の列は公開された事業範囲に基づいて归纳した産業チェーン上の役割であり、オラクルはサプライヤー名簿を開示しておらず、個々の企業とオラクルとの間に確認済みの直接的な供給関係が必ずしも存在するわけではない。
2. オラクルの株価はなぜ先に上昇して後に下落したのか?RPO、フリーキャッシュフロー、エリソン氏の売却
決算が全面的に予想を上回ったにもかかわらず、なぜ7.5%高で寄り付いた後に逆に下落して引けたのか。その答えは、損益計算書の最初の数行にある輝かしい数字にはなく、後ろの几张表の細部、そして決算とともに明らかになり、週末に撤回された10b5-1ファイルの中に隠されている。
残存履行義務(RPO)は最も魅力的で、最も誤読されやすい「空手形」である。6640億ドルの残存履行義務とは、すでに契約が締結されたものの、まだ収入として認識されていない金額を指し、前年同期比で2090億ドル増加し、単一四半期で新規に締結されたAIクラウド契約だけで300億ドルを超えた。この数字には三层の意味があり、分けて見る必要がある。それは収入の上限であり収入そのものではなく、いつ転換されるかは生産能力がいつ納品されるかに依存する。それはいかなるコスト情報も含んでおらず、受注規模と株主還元の間に直接的な換算関係はない。その質は取引相手と条件に依存し、市場では一般に、この6640億ドルのうちほぼ半分が同一の顧客を指していると推計されている。言い換えれば、受注が大きくなるほど、納品能力と顧客集中度への要求は高くなる——それは何年もかけて兌換する必要のある小切手なのである。
フリーキャッシュフローの改善は、一部が前払金によって「粉飾」された帳簿上の繁栄によるものである。2027会計年度第1四半期のフリーキャッシュフローはマイナス54億ドルで、市場予想のマイナス95.6億ドルをすでに大幅に上回ったものの、営業キャッシュフローの構成を詳しく見ると、そのうち113.6億ドルが顧客の前払金によるものであることがわかる。この資金は実際に入金されているものの、性質上は将来納品すべきサービスに対応する負債であり、すでに稼いだ利益ではない。これに付随して、顧客が一部ハードウェアを持ち込む、サプライヤーが融资に参加するといった取り決めもある——これらは確かに融资圧力の一部を外部に移しているが、これらの要素を差し引いた後の純現金支出は約180億ドルで、帳簿上の設備投資285億ドルを下回る。しかしこれは、これらの高速成長するAI受注が最終的に株主にどれだけの現金を残せるかが、今なお答えの出ていない問題であることも意味している。
82歳の会長の一日での「心変わり」、週末のダークプールで約2%上昇。9月10日に最新四半期決算とともに明らかになったのは、同社の執行会長兼最高技術責任者である82歳のラリー・エリソン氏による売却計画だった。同氏はすでに6月22日に10b5-1取引計画を締結し、最大5000万株のオラクル株を売却できることになっていた。フリーキャッシュフローがマイナスで、設備投資が過去最高を記録し、ちょうど200億ドルの増資を完了したばかりの決算に、「創業者が75億ドルを売却する準備をしている」という情報が重なれば、市場のネガティブな解釈は想像に難くない。
転機は週末に訪れた。9月12日、オラクルの投資家向け広報サイトに『Larry Ellison Cancels His Plan to Sell Oracle Stock』と題する声明が掲載され、原文の表現は次のとおりだった。「ラリー・エリソン、取締役会執行会長兼最高技術責任者 は、オラクル株を売却する自身の10b5-1計画を撤回した。この計画の下でオラクル株は一切売却されておらず、同氏が保有するオラクル株を売却するその他の計画もない。」明らかになってから撤回されるまで、わずか一日だった。消息公表後の週末の取引所外ダークプール取引時間帯に、株価は一時2%超上昇した。
3. 19倍のPERのバリュエーションは高いのか?PEとEV/EBITDA分析
オラクルが示した2027会計年度のガイダンス——売上高が少なくとも900億ドル、調整後1株当たり利益が8.1ドル——に基づくと、現在の株価に対応する予想PERは約19倍である。もしその後1株当たり利益が30%以上の成長率を維持し続けられれば、1年後の倍率は約14倍に下がり、2年後には約11倍に下がる。一方、市場コンセンサスが示す next 会計年度の1株当たり利益は約10.97ドルで、約13.7倍に対応し、この試算とほぼ一致する。これこそがオラクルのPEGがわずか0.58で、同業の中で最低である理由である。成長率でPERを割ると、確かにこのグループの企業の中で最も割安である。クラウドインフラ収入が前年同期比121%増、残存履行義務が一年で2090億ドル増加した企業にとって、こうした成長率を維持することは手の届かない話ではない。
しかしPERの分子は時価総額であり、時価総額には負債が含まれていない。オラクルの純負債はすでに1321億ドルに達し、企業価値は5865億ドルで、時価総額4544億ドルを約29%上回っている。負債を組み込むEV/EBITDAに切り替えると、オラクルは約17.0倍、アマゾンは約17.2倍、マイクロソフトは約19.2倍である——同じ資産でも、分子を変えれば、「割安」は大半が消える。起債と増資によって拡大する企業にとって、負債を無視したバリュエーション指標は当然ながらその真の価格を過小評価する。
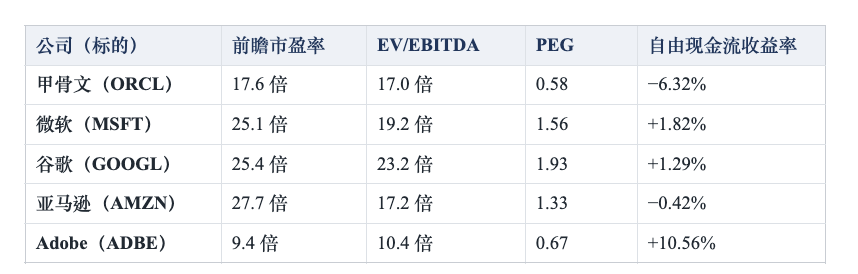
EV/EBITDAで見ると、オラクルの17.0倍はマイクロソフトの19.2倍とグーグルの23.2倍を下回り、アマゾンの17.2倍とほぼ同等で、このグループの企業の中では最低クラスに位置する。その成長率が同業よりもはるかに高いことを考慮すると、この位置はむしろ低い。市場の2027会計年度予想によれば、そのEBITDAは前会計年度の約365億ドルから約524億ドルに上昇し、静的換算すると、予想EV/EBITDAは急速に11倍台前半に落ち込む。
しかし、バリュエーションが過大かどうかを判断するには、EBITDAが何を除外しているかも見なければならない。オラクルの当四半期の設備投資285億ドルの大部分はGPUとデータセンター資産に変わり、今後数年間にわたり減価償却される。当四半期の支払利息もすでに9.23億ドルから14.28億ドルに上昇し、伸びは50%を超えている。重資産化し、起債によって拡大する企業にとって、減価償却を加算し利息を除外することは、最も重い二つの負担を一緒に視野の外に移すことに等しい。さらに重要なのは、比率の両端がともに動いていることだ。分母のEBITDAの成長は予想によるものである一方、分子の純負債の成長はすでに締結された設備投資計画によるもので、市場は2028会計年度までにその純負債が1600億ドル超にまで膨らむと予想している。たとえEBITDAが予定通り実現しても、予想倍率の低下は静的換算よりも遅くなるだろう。
4. AI時代のソフトウェア株の配置ロジックは変わったのか?オラクルとAdobeから見るバリュエーションの転換
9月11日という日にはもう一つ見落とされやすい現象が残された。上昇を牽引したのはすべてハードウェアで、ソフトウェアセクターはほぼ全面的に不在だった。その日の上昇率上位の細分業種はプリント基板とコンピュータ卸売であり、Adobeは下落し、Cloudflare、Rubrikもそろって下落して引けた。オラクルと同じ日に最新決算を発表したソフトウェア企業Adobeは、ほぼ正反対のサンプルを構成している。第3四半期の売上高は67.6億ドルで前年同期比13%増、AI関連の年換算経常収益は前年同期比150%超増、プラットフォームのユーザー規模は10億を突破した——しかし株価は、 next 四半期のガイダンスが予想を上回らなかったために下落した。矛盾はかなり明白である。AI収入は3桁成長しており、ユーザー規模は10億単位で拡大しているのに、会社全体の成長率は依然として13%にとどまっている。
AIはソフトウェア企業のバリュエーションのアンカーを「収入成長率」から「資本効率」へと変え、同時に価値を産業チェーンの両端へと移した。一端は設備投資を実際に吸収するインフラ層であり、もう一端はモデルの後で代替不可能なワークフロー層であり、その中間に挟まれ、座席数とサブスクリプション価格の成長だけに頼る部分は、交渉力が弱まりつつある。
オラクルとAdobeはまさにこの二つの経路のサンプルである。オラクルは自らをインフラ企業に変えることを選び、チェーンは「受注—生産能力—現金」であり、需要は不足しておらず、不足しているのは需要を1株当たりフリーキャッシュフローに変える証明であり、その代償はマイナスのフリーキャッシュフロー、上昇する負債、持続的な希薄化である。Adobeはソフトウェア層にとどまることを選び、チェーンは「無料ユーザー—利用習慣—支払意欲」であり、巨額の設備投資は不要で、キャッシュフローは常に健全だが、不足しているのはユーザーを収入に変える証明である。市場の両者への態度もそれゆえ相反する。オラクルに対しては需要が実現できると信じており、Adobeに対しては成長を見てもそれが持続できるとは信じていない。もしAIモデルが最終的にますます安価になる基礎能力となるなら、勝敗を決めるのはモデルそのものではなく、生成後の修正、コラボレーション、素材管理、納品という一連のワークフロー層かもしれない——その層は今なお大部分がAdobe自身のソフトウェア内で行われている。
オラクルに関して言えば、今後いくつかのデータ群の優先度は受注総額そのものよりも高い。生産能力稼働率が数百メガワットの容量を追加した後も高水準を維持できるか。もし増産に伴って低下すれば、拡張速度が需要の実現速度を超えたことを示す。顧客前払金が営業キャッシュフローに占める比率、および新規契約で前払金や顧客持ち込みハードウェア構造を採用する比率。比率の上昇はリスク分担が強化されていることを示す。設備投資と売上高の比率がいつピークを打つか。これはフリーキャッシュフローがプラスに転じる最も直接的な先行指標である。単一四半期のフリーキャッシュフロー缺口の縮小速度、および経営陣がプラス転換の時期に関するガイダンスを示し始めるか。株式の希薄化ペースと支払利息の伸びが、営業利益の伸びよりも速いか。受注の顧客集中度が新規契約に伴って低下するか、そして10月の投資家デーでより詳細な納品とキャッシュフローの経路が示されるか。
免責事項
本記事は





