


銀価格が急騰:10日間で25%上昇 – 今買うべきか、売るべきか?


- 核心观点:白银短期承压,但长期结构性看涨。
- 关键要素:
- 中国将实施白银出口许可,收紧实物供应。
- 实物市场高溢价与现货溢价,凸显供需紧张。
- 太阳能需求刚性,铜替代需时数年,难解近渴。
- 市场影响:加剧实物与纸白银价差,或引发市场重定价。
- 时效性标注:中期影响。
原作者:キャンベル
原文翻訳: Deep Tide TechFlow
銀に関する前回の分析が発表されてから10日が経ちました。
10日前の市場動向は、まるで4分の1も前のことのようです。そしてこの短期間で、銀市場は一連の重要な出来事を経験しました。
- 中国は来年1月1日から銀輸出のライセンス制度を実施すると発表した。
- 上海の銀現物価格は91ドルに急騰したが、COMEX(ニューヨーク商品取引所)の決済価格は77ドルだった。
- ロンドンのフォワードカーブは、10月ほど極端ではないものの、依然として逆鞘に深く陥っている。
- CME(シカゴ・マーカンタイル取引所)は銀の証拠金要件を引き上げました。
- 当然のデジタル「デトックス」を終えて、私は午後中ずっとブルームバーグとローズを見つめ、これらの変化が市場の見通しに影響を及ぼすかどうか考えていた。
短期的な結論: 今は買うのに良い時期ではありません。
私は、今後の引き戻しの機会を待って、ポジションを継続し、オプションを通じて柔軟な取引を行うつもりです。
まさにこれは、トレーディングの書籍では教えられないことです。投資ロジックがうまく機能する場合、あるいはうまく機能しすぎる場合、単に資金を管理するだけでなく、感情的な回復力も管理する必要があります。この時点で、紙上の数学モデルはもはや単なる確率分布ではなく、「実現利益」を伴うコールオプションになってしまいます。
この段階は、計算を再検証し、自分に不利になる可能性のある反対意見を評価するなど、さらに多くの宿題をこなす必要があるため、不安になります。
これが現状です。
弱気相場警告(または潜在的に「致命的な」リスク要因)
今後2週間、銀の強気派は、短期的に弱気な感情を引き起こす可能性のあるいくつかの物語や圧力に対処しなければならないだろう。
今後の「弱気ローソク足」に驚かないでください。十分にあり得ます。重要なのは、安値で買うかどうかです。私たちは「デルタ」(価格エクスポージャー)の一部を金にシフトし、ポートフォリオを金約15%、銀約30~40%にリバランスしました。以前は金と銀の比率は10:1程度でした。
さらに、上昇局面のバタフライをいくつか買い、ドル建てコールオプションを大量に購入しました。これらの行動の背後にあるロジックは、今後さらに明確になるでしょう。
いずれにせよ、現在弱気圧力をもたらす可能性のある主な要因は次のとおりです。
売却に対する税圧力
現在保有している取引ではすでにかなりの利益が出ており、会計士を不安にさせるほどかもしれません。長期コールオプションで銀を購入した投資家は、12月31日までにポジションを売却することに躊躇するかもしれません。
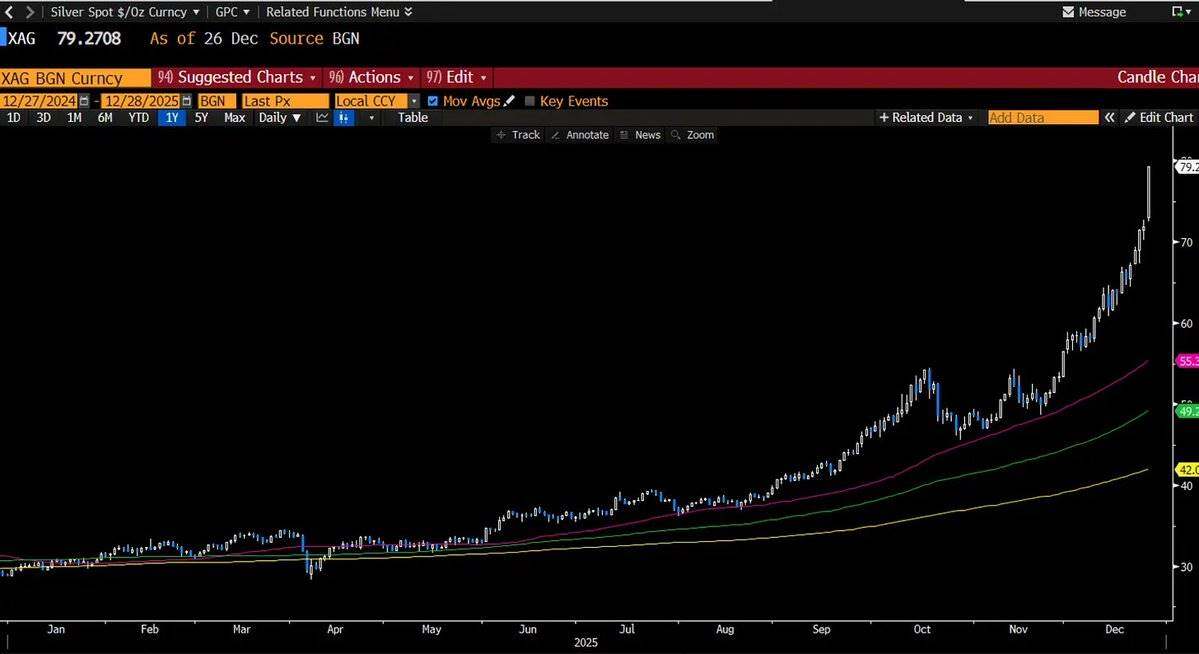
これは、これらのポジションを 1 年未満保有する場合に特に当てはまります。これは、キャピタルゲイン税が課されるだけでなく、短期投資と長期投資の間で税務上の取り扱いが異なる結果になる可能性があるためです。
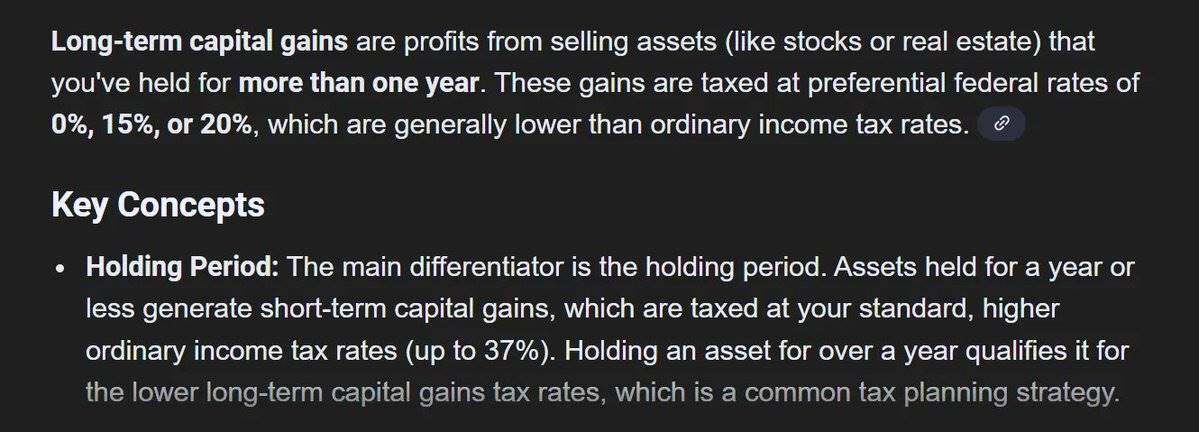
これは、現時点では強気圧力があるが、 1月2日以降は弱気圧力に変わることを意味します。
米ドルと金利
最新のGDPデータは好調だったため、2年国債利回りの緩和期待が弱まる可能性があり、政策当局はドル高と短期金利上昇のどちらかを選択せざるを得なくなる。いずれにせよ、これは短期的には銀や金といったドル建て貴金属にとって好ましいニュースではない。
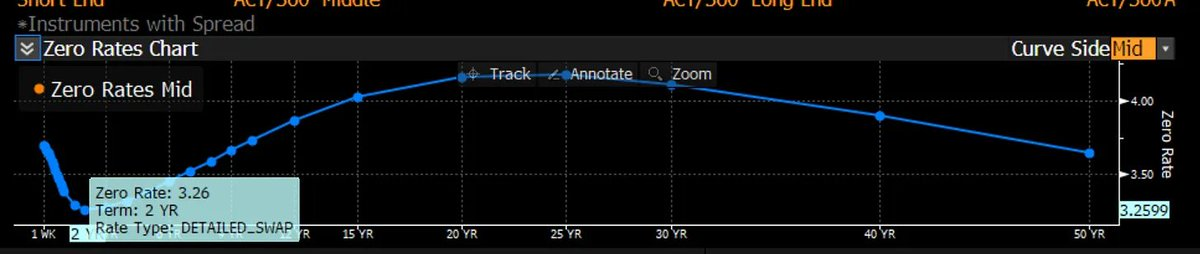
マージン増加
CME(シカゴ・マーカンタイル取引所)は、12月29日から貴金属の証拠金要件を引き上げると発表した。
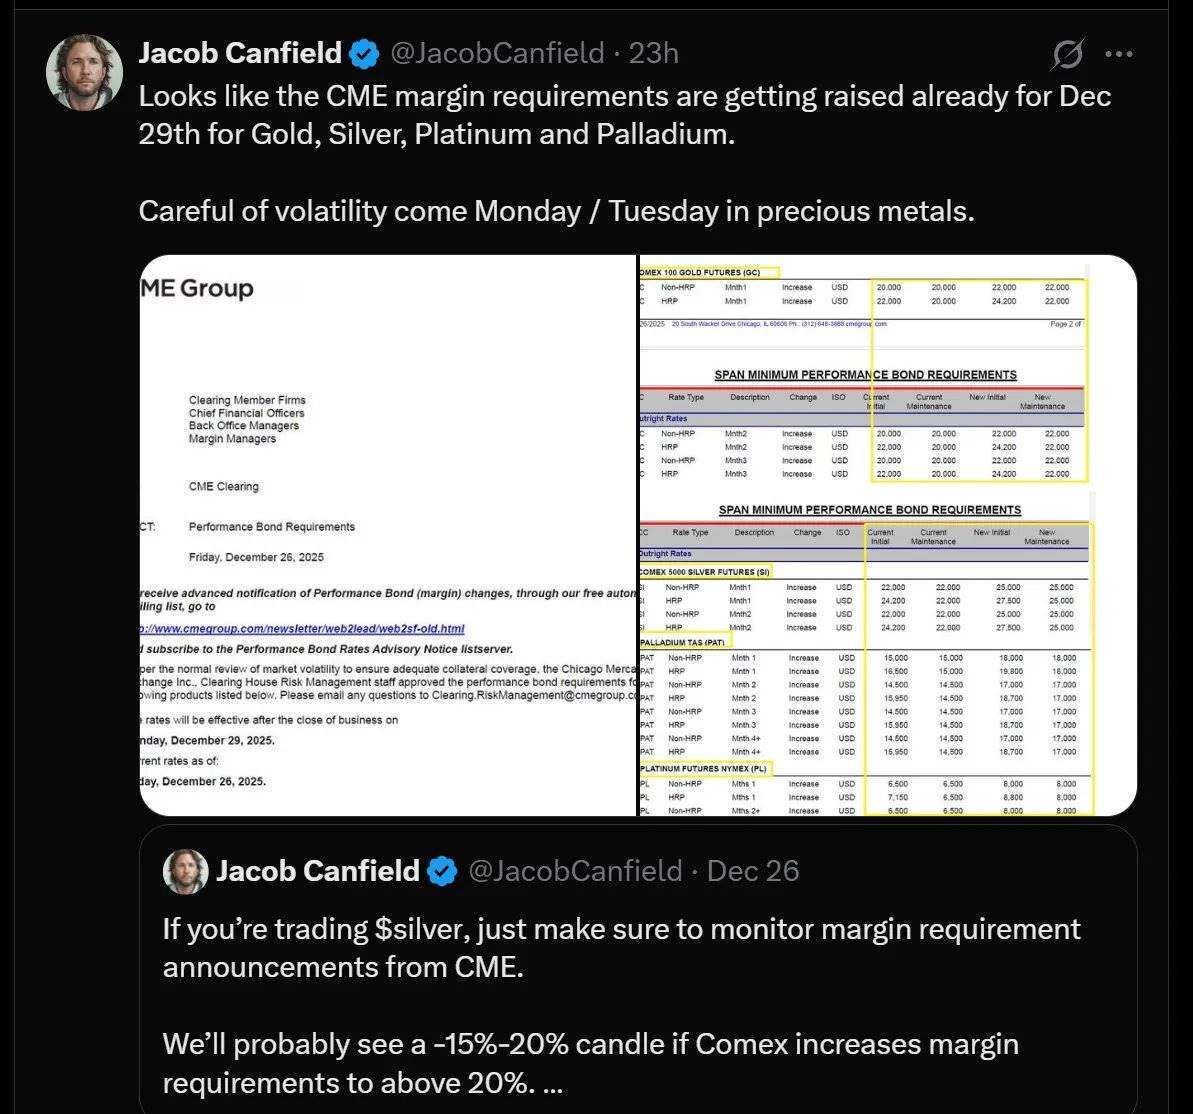
先物市場でレバレッジを利用されている場合、この変更は大きな影響を与える可能性があります。証拠金要件の引き上げ=資本要件の引き上げ=資金不足の投資家の強制的な清算。これは、2011年の銀市場の暴落時の状況に似ています。当時、CMEは8日間で5回も証拠金要件を引き上げ、レバレッジが急落し、銀価格の上昇が突然終焉を迎えました。
では、これは心配すべきことなのでしょうか?実際には、状況はそれほど悪くありません。銀の証拠金要件は既に2011年よりもはるかに高くなっているため、最近の上昇はある程度の影響はあるものの、その影響は比較的小さいのです。さらに、銀市場における需要の大部分は現在、現物需要によるものであり、これは2011年の状況とは大きく異なります。
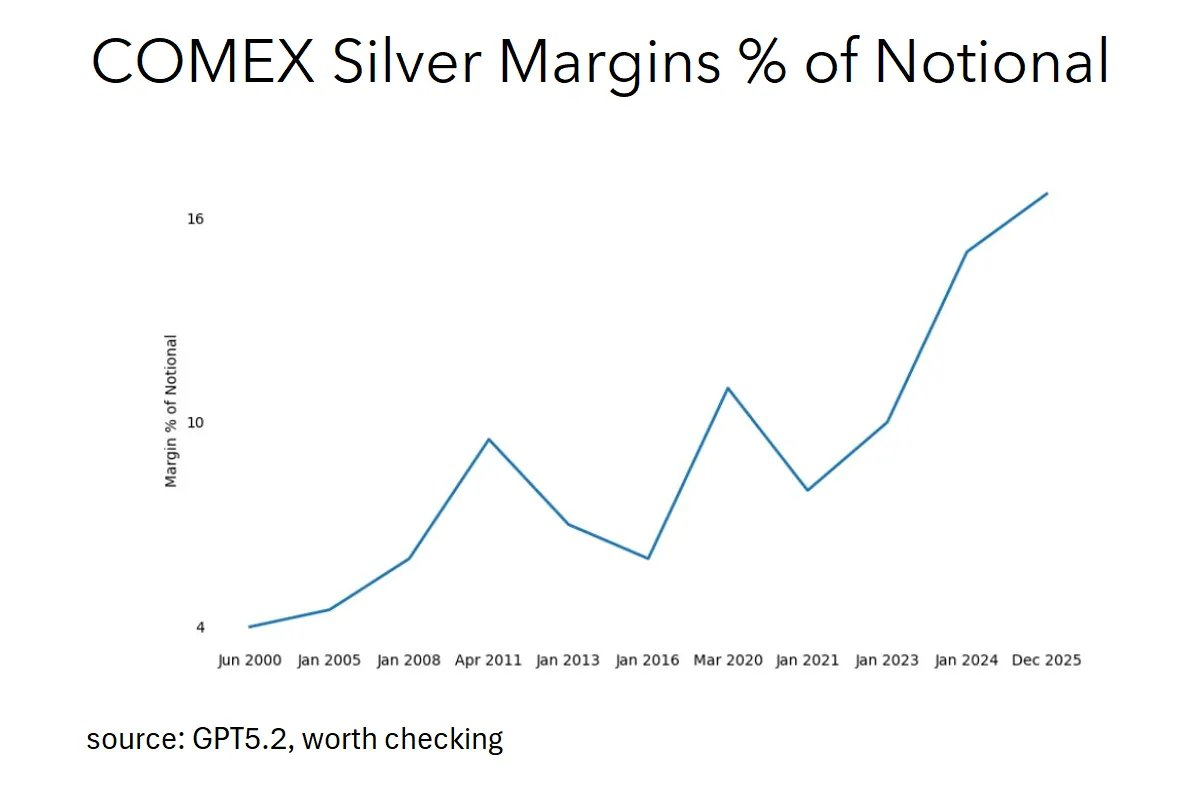
2011年当時、銀の最低証拠金比率は想定元本の約4%でした。つまり、わずか4ドルの投資で100ドル相当の銀をコントロールできるということです。これはレバレッジ25倍に相当し、非常にリスクの高い取引でした。その後、CMEは数週間のうちに証拠金比率を約10%に引き上げ、レバレッジを25倍から10倍へと大幅に引き下げました。この一連の強制決済の連鎖反応は、銀価格の上昇を直接的に抑制しました。
そして現在はどうでしょうか?現在、銀の証拠金比率は約17%に達しており、これはレバレッジの6倍に相当し、最も厳しかった2011年の証拠金要件よりもさらに厳しいものとなっています。
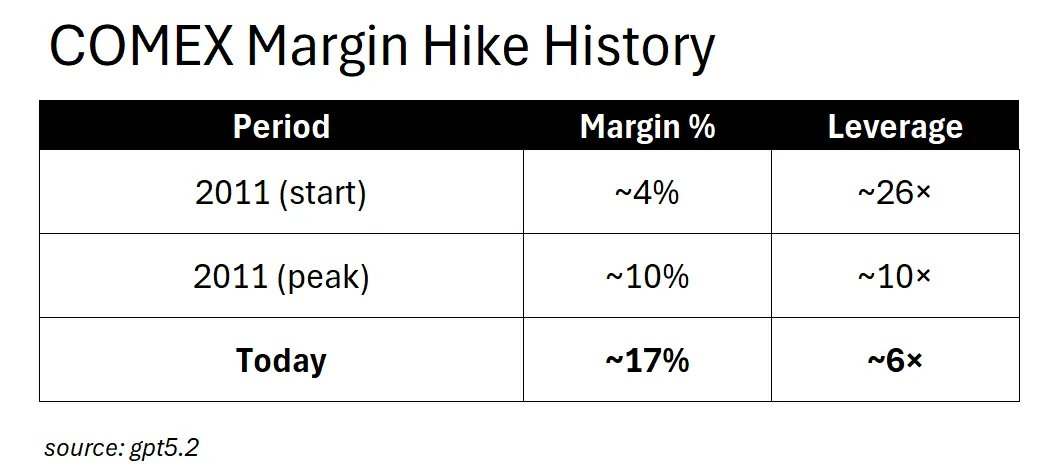
現在の市場環境は「スクイーズ後」の証拠金段階に入っているため、証拠金要件のさらなる引き上げはどのような影響を与えるでしょうか?答えは、投機筋によるパニック売りを誘発することはもはやないでしょう。なぜなら、市場には清算すべき投機的レバレッジがほとんど残っていないからです。むしろ、これらの調整は、価格固定を目指す生産者、在庫リスクを管理する精製業者、そして先物市場に依存する商業プレーヤーなど、ヘッジを行う企業に大きな影響を及ぼすでしょう。
証拠金比率を20%に引き上げても、2011年のような強制的な清算の連鎖反応は引き起こされないだろう。実際の結果は、流動性の低下、売買スプレッドの拡大、そして商業取引参加者の店頭取引(OTC)市場への流れとなるだろう。市場の運営メカニズムは根本的な変化を遂げたのだ。
したがって、マージン上昇を警告する人々は、本質的に「過去の戦争」と戦っていると言えるでしょう(上記の分析が正しいとすれば)。この議論は短期的には「逆転の物語」を構築するのに役立つかもしれませんが、実際的な意義は限られています。
「買いすぎ」コメントの出現
上記の要因が顕在化し始めると、FinTwitで「チャート占星術師」が「買われすぎ」と繰り返し主張するのを耳にするでしょう。テクニカルな売りはしばしばさらなるテクニカルな売りを誘発し、負のサイクルを生み出します。
しかし、疑問は、「買いすぎ」とは何に対してなのかということです。
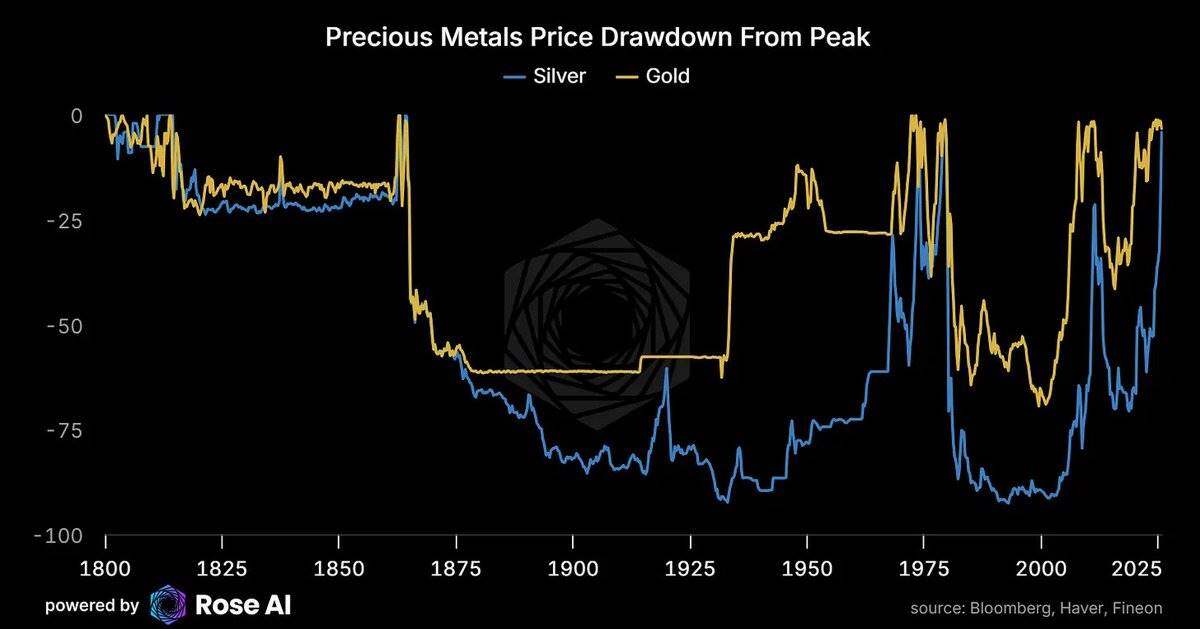
銀の投資ロジックは、テクニカルチャートの線や「茶葉占い」には基づいていません。銀の本質的な原動力は、需給ファンダメンタルズにあります。太陽光パネルの経済的メリット(需要は非弾力的で、銀のコストは太陽光パネル価格の約10%に過ぎない)と銀供給の硬直性(銀の75%は他の金属の副産物である)の衝突です。これらこそが、短期的な価格変動を左右する真の要因なのです。
さらに、銀はつい先日、史上最高値を更新しました。他に何が史上最高値を更新する可能性があるかご存知ですか?それは、まだ上昇を続けている資産です。
銅置換説
これは反対派が使う最も一般的な議論の 1 つです。「銀の代わりに銅が使われるだろう」
確かに、それはある程度真実ですが、計算してみましょう。
銅代替の現実(というか、4年というのは長い時間です)
銅の代替に関する弱気な議論は確かに存在するが、問題はその議論が非常に遅いということだ。
これは直感的な推測ではなく、実際の数学的計算です。
時間は重要な制限要因である
資金が無制限であっても、変換には物理的な制限が残ります。
- 太陽電池を製造している工場は世界中に約 300 箇所あります。
- 各工場を銅メッキに転換するには1年半かかる。
- 最大並列変換能力は年間60工場です。
- 銅代替率50%を達成するには少なくとも4年かかります。
こうしたリターンサイクルの観点から見ると、1.5年間の移行期間は当然の資本配分決定と言えるでしょう。言い換えれば、CFOはこのような変革計画を積極的に承認すべきです。
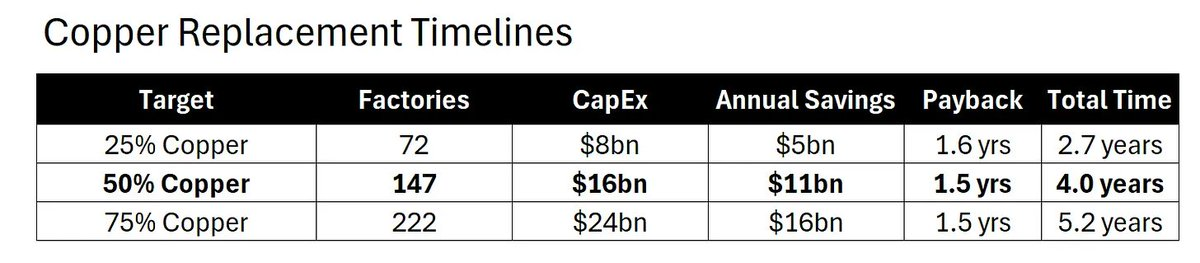
問題は、そうであっても、変換の半分を完了するには少なくとも 4 年かかるということです。
工場を一つずつ再建し、エンジニアを再教育し、銅メッキの配合を再検証し、サプライチェーンを再調整する必要があります。これらすべてに時間がかかります。
需要の弾力性計算
太陽光パネルメーカーは、銀価格の3倍の上昇の影響を実質的に吸収しました。彼らの利益への影響を見てみましょう。
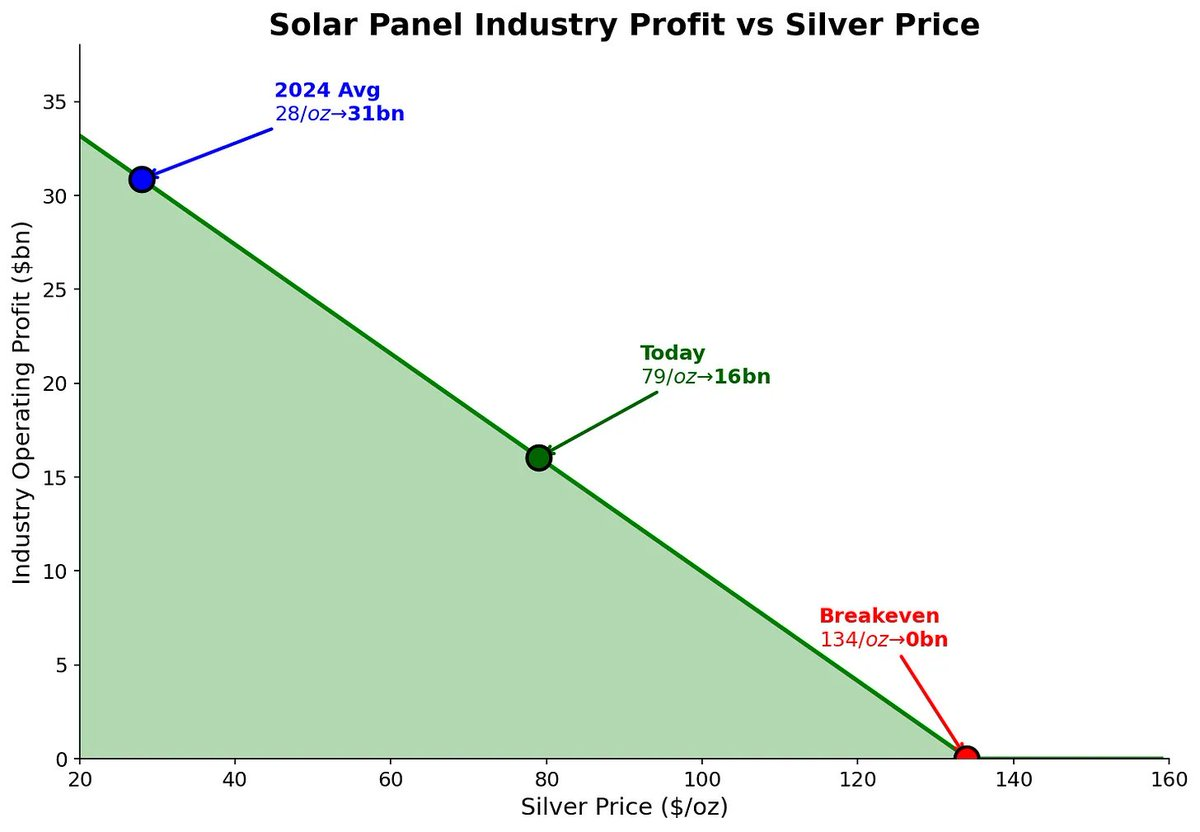
- 銀の価格が1オンスあたり28ドル(2024年の平均価格)になると、業界全体の利益は310億ドルになります。
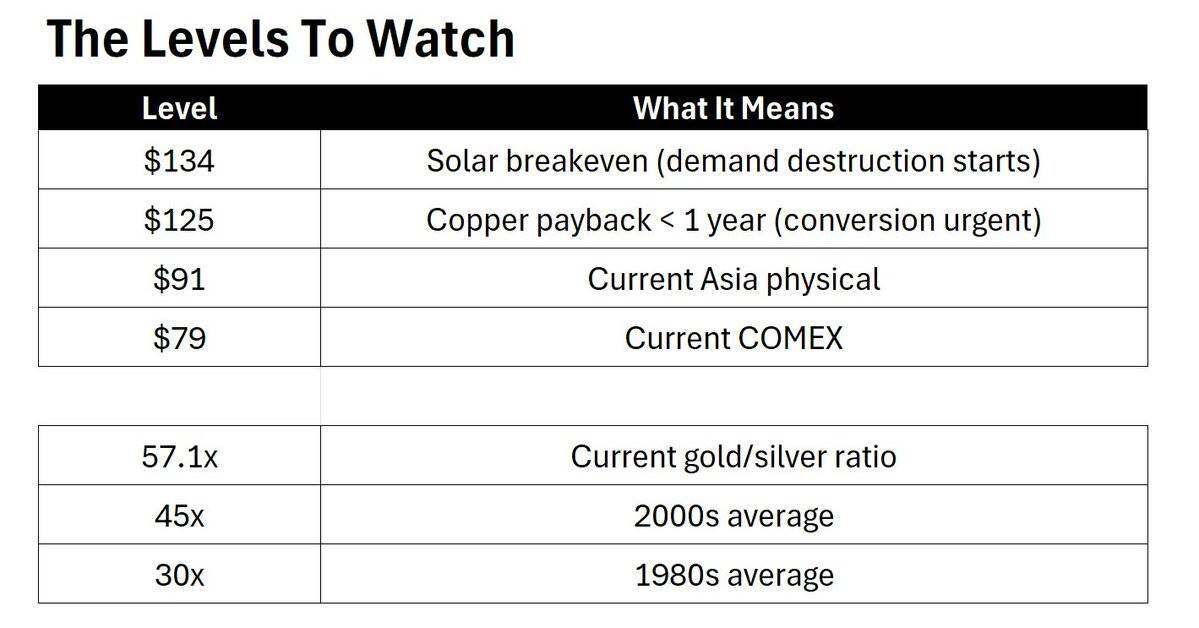
- 銀価格が1オンスあたり79ドル(現在の価格)に上昇すると、業界の利益は160億ドルに減少しました。利益が半減したにもかかわらず、業界は買い続けました。
損益分岐点はどこですか?
需要の混乱は、銀価格が1オンスあたり134ドルに達したときに初めて顕在化するでしょう。この価格は現在のスポット価格より70%高いです。
1オンスあたり134ドルは価格目標ではなく、むしろ需要破壊の出発点であることに留意することが重要です。
緊急性の閾値
銀価格が上昇し続けるにつれ、代替品としての銅の経済的魅力は確かに増すだろう。
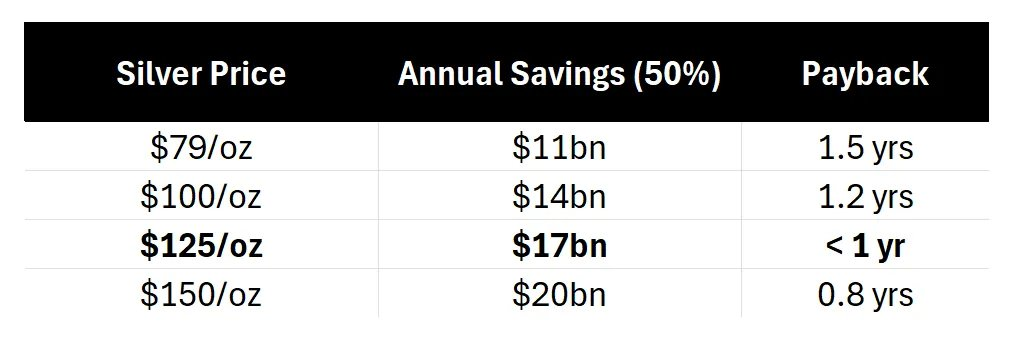
銀価格が1オンスあたり125ドルに達すると、銅代替の回収期間は1年未満に短縮され、その時点ではすべての取締役会が銅代替について議論することになるでしょう。しかし、すべての企業が明日決定を下したとしても、銅代替率50%を達成するには依然として4年かかります。一方、1オンスあたり125ドルは、現在のスポット価格より50%高い価格となります。
資本は行動を叫んでいるが、物理的現実は「様子を見ろ」と言っている。
強さのパラドックス
興味深いことに、誰もが「銅の代替」について話している一方で、太陽光発電業界は実際には銀をより多く使用するパネル技術へと移行しつつあります。
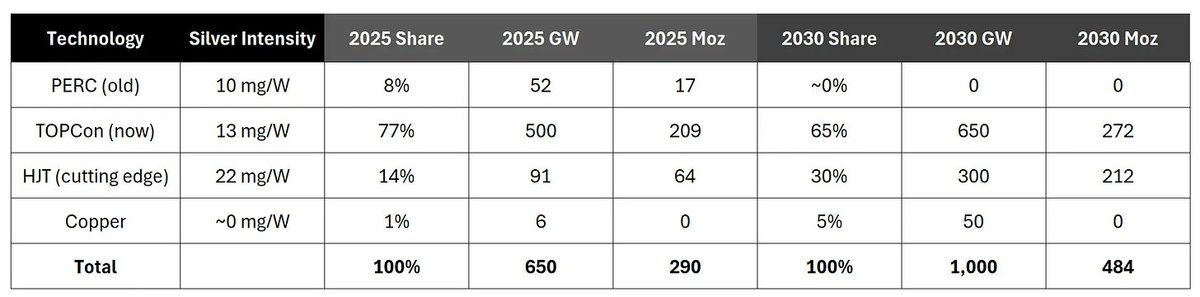
加重平均銀使用量:
- 2025年: 約13.5 mg/W
- 2030年: 約15.2 mg/W
PERCからTOPCon、そしてHJT(ヘテロ接合)技術への移行により、太陽電池パネルのワットあたりの銀使用量は実際には増加しています。これは、一部の側面では銅が徐々に銀に取って代わっているにもかかわらずです。ただし、各技術の銀効率は時間の経過とともに向上する一方で、銅への大規模な投資計画はなく、業界全体としてワットあたりの銀使用量は減少するのではなく、増加に向かっていることに留意することが重要です。
空売り屋は銅の代替品について話しているが、業界では実際に HJT 技術を採用している。
銅代替に関する結論
時間は過ぎていきますが、非常にゆっくりと過ぎていきます。
銀価格は工場のアップグレードペースを上回るペースで上昇している。 4年間という期間は、銀の強気な論理に対する防御壁として機能している。需要の混乱を引き起こすには銀価格が70%上昇する必要があるが、たとえ今日銅への代替が始まったとしても、短期的には銀価格の上昇に追いつくことはできないだろう。
銀の強気な論理(言い換えれば、なぜこの市場の動きが「あなたを引き裂くかもしれないが、爽快でもある」のか)
はい。悪い状況は解決しました。では、なぜ私がまだ強気なのかについて話しましょう。
中国は銀を「兵器化」している。
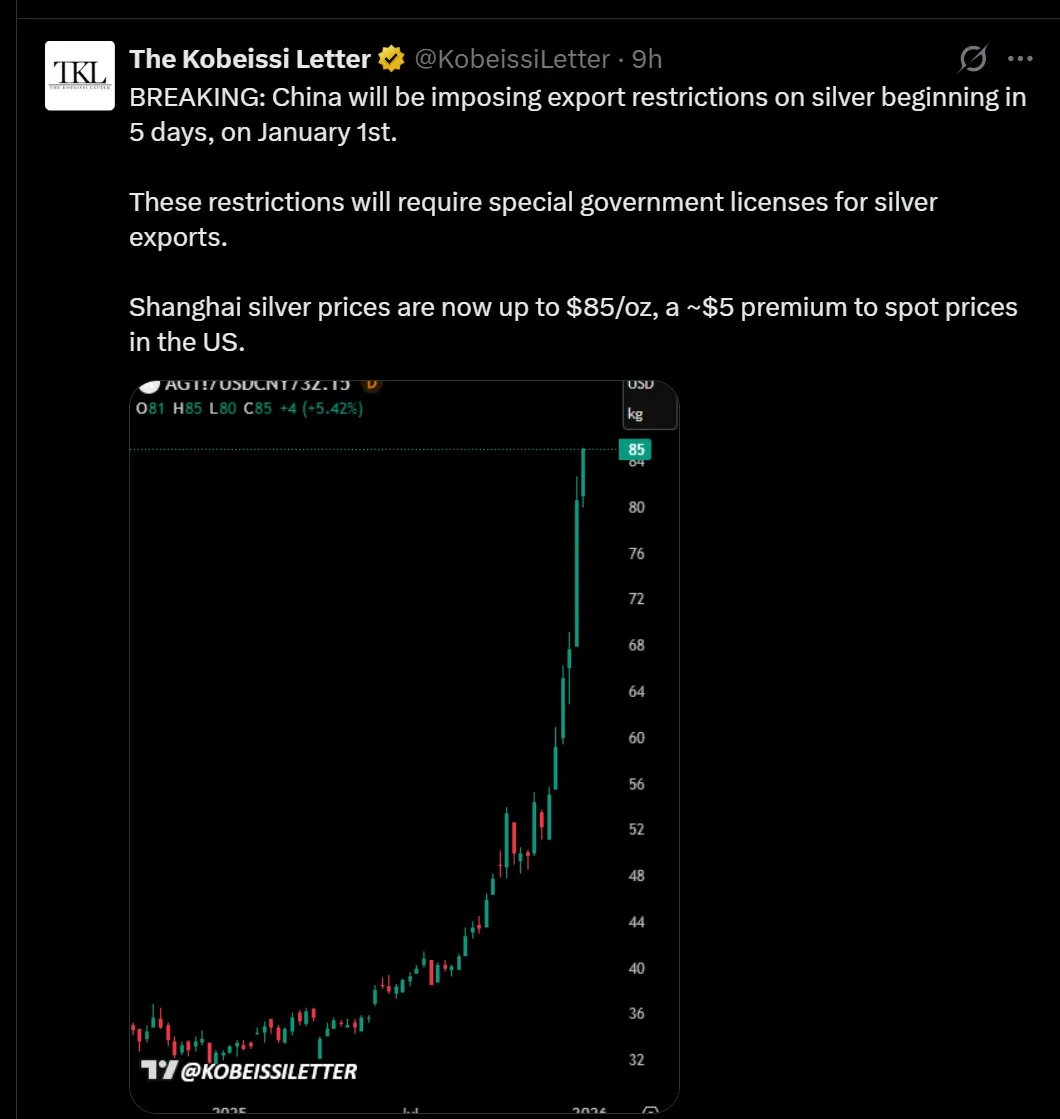
中国は1月1日より銀輸出のライセンス制度を導入します。これは極めて重要です。なぜなら、中国は世界最大の精錬銀純輸出国であり、年間約1億2100万オンスを輸出しており、そのほぼ全てが香港を経由して世界市場に流入しているからです。
現在、この輸出フローは政府の許可が必要になります。
戦略的なリソースゲームが進行中です。
現物銀のプレミアムは驚くほど高い。
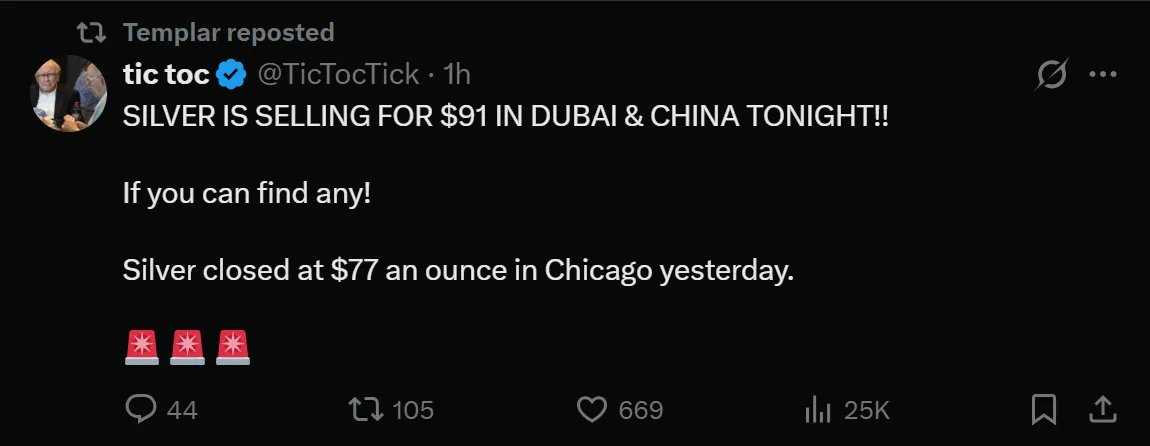
上海:85ドル/オンス、ドバイ:91ドル/オンス、COMEX:77ドル/オンス
私たちは価格がドル建ての世界に住んでいますが、限界的な買い手はそうではありません。彼らは10ドルから14ドルのプレミアムを支払いますが、そのことを全く気にしません。
銀の現物価格と紙幣価格の間にこれほど大きな乖離がある場合、どちらかが間違っているはずです。しかし、歴史的に見ると、その誤りは通常、現物市場に起因するものではありません。
ロンドン市場の「叫び」
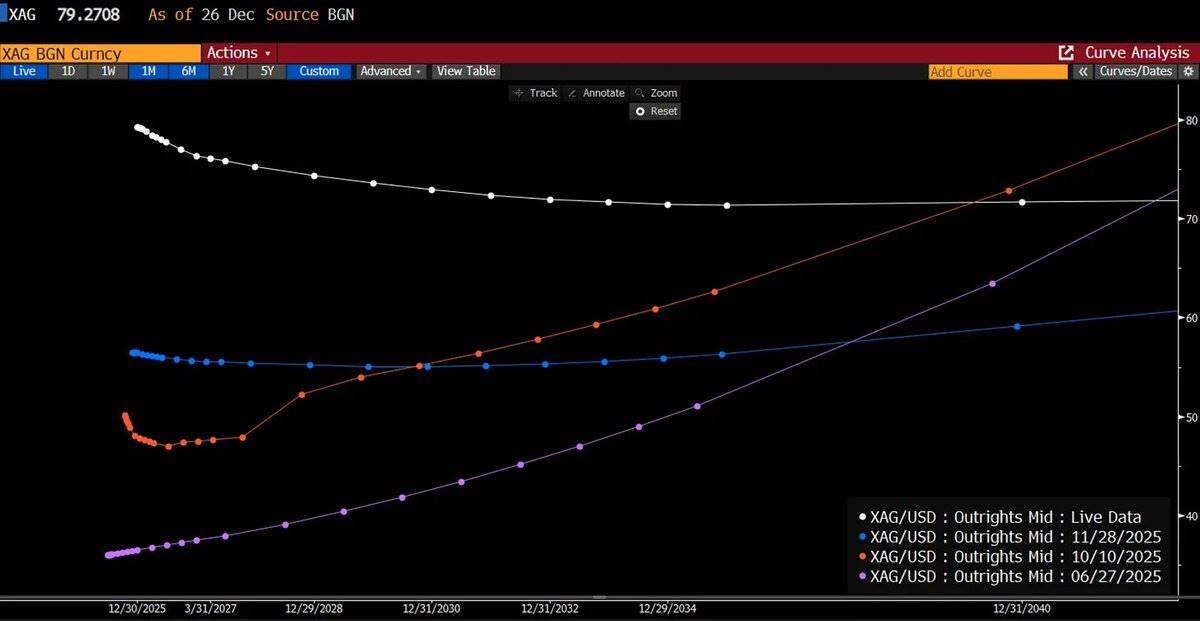
ロンドン店頭(OTC)市場は、金銀銀行、精錬業者、産業ユーザーの間での現物銀取引の中心であり、市場は現在、数十年で最も深刻な逆ざやに見舞われている。
スポットプレミアムとは何ですか?
簡単に言えば、市場は将来の引渡しを約束した価格よりも、今日の現物商品に対して高い価格を支払う意思があるということです。言い換えれば、スポット価格 > フォワード価格です。この現象は異常であり、通常は市場圧力が高まっていることを示しています。
- 1年前:スポット価格は29ドルで、価格曲線は徐々に42ドルまで上昇しました。これは通常の先物プレミアム(コンタンゴ)です。
- 現在: スポット価格は 80 ドルですが、価格カーブは実際には 73 ドルまで下がっており、価格が逆転しています。
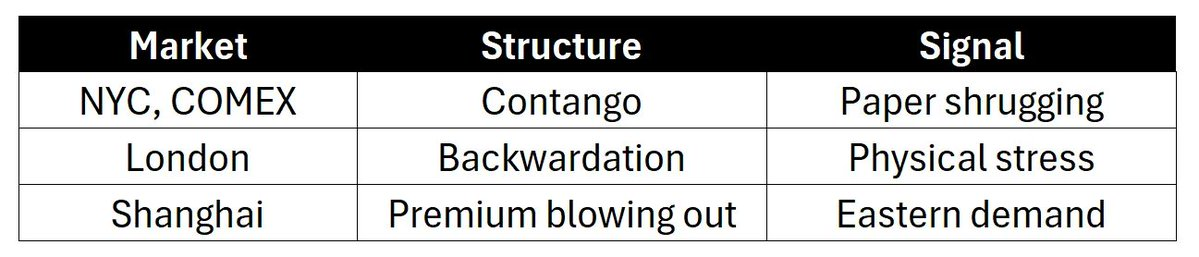
一方、COMEXの紙市場では先物プレミアムが低迷し続けており、すべてが正常であるかのように見せている。
3つの市場、3つの物語:
ボラティリティが再評価された
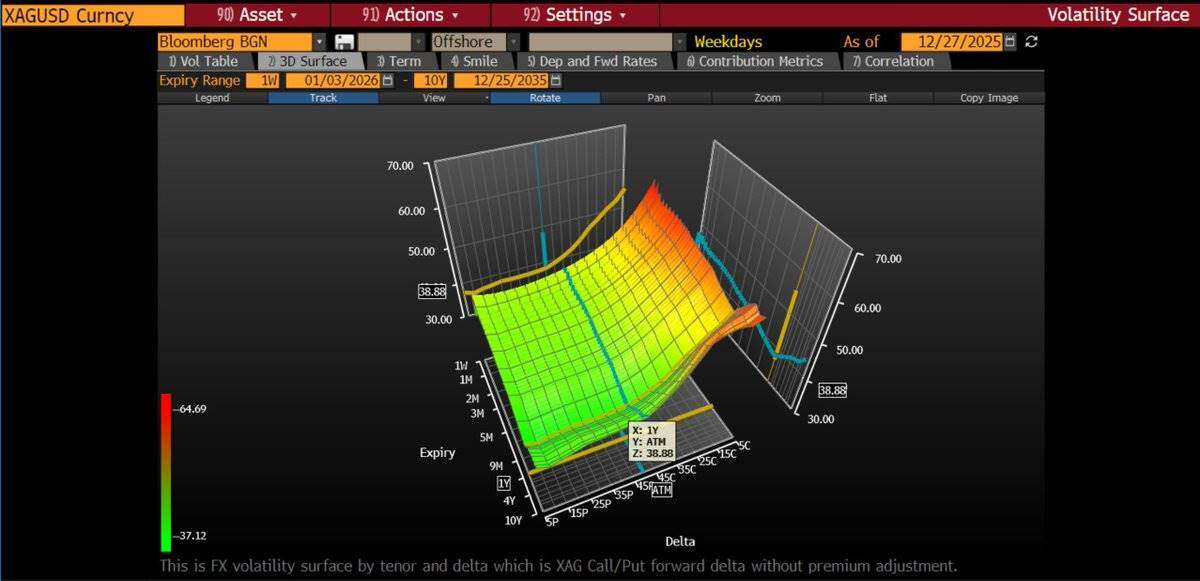
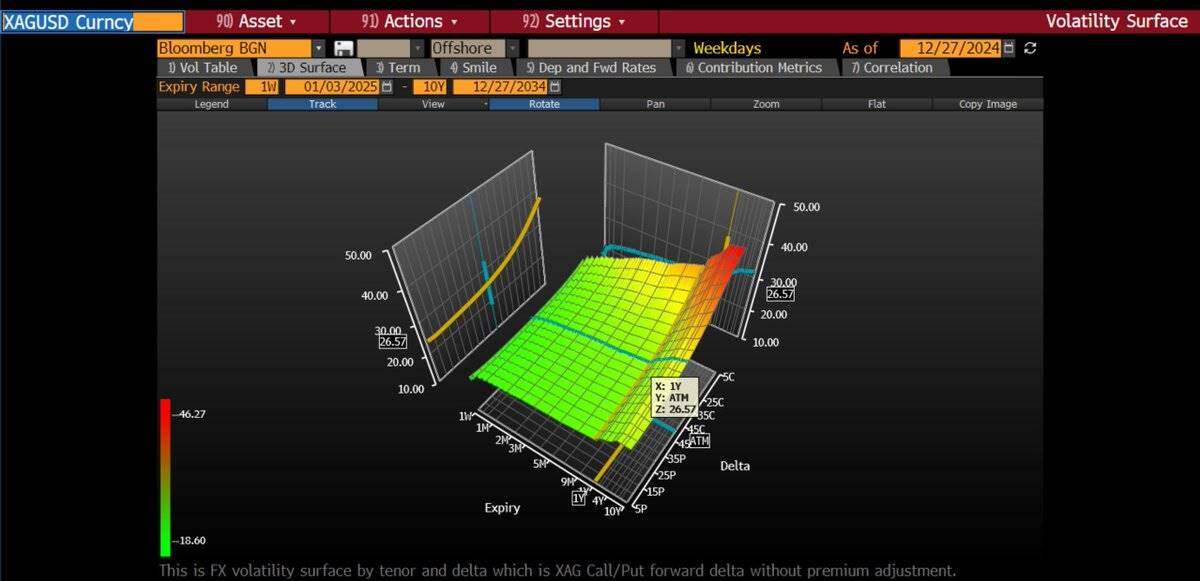
アット・ザ・マネー・オプションのインプライド・ボラティリティは、前年比で27%から43%に上昇しました。コール・オプションのインプライド・ボラティリティはさらに急上昇し、アウト・オブ・ザ・マネー(OTM)の行使価格オプションのインプライド・ボラティリティは50~70%に達しました。これは、オプション市場が大幅な価格上昇のテールリスクを織り込みつつあることを示しています。
コールスプレッドを継続的に購入することで、ボラティリティカーブに沿って徐々にポジションを構築していきます。具体的には、アット・ザ・マネー・オプションのインプライド・ボラティリティを購入しながら、同時により高い権利行使価格のコールオプションを売却することでコストヘッジを行う戦略です。最近では、 6ヶ月物のバタフライ・オプションを購入する戦略も採用しています。
- 行使価格70 ドルの SLV (iShares Silver Trust ETF) コール オプションを 1 つ購入します。
- 行使価格90ドルのコールオプションを2つ売ります。
- 行使価格110 ドルのコール オプションをもう 1 つ買い戻します。
この戦略は、大幅な価格上昇が発生した場合にデルタエクスポージャー(価格変動に対する感応度)を適切に削減したいという当社の短期的な見解を反映しています。
投機家はまだ参入していない
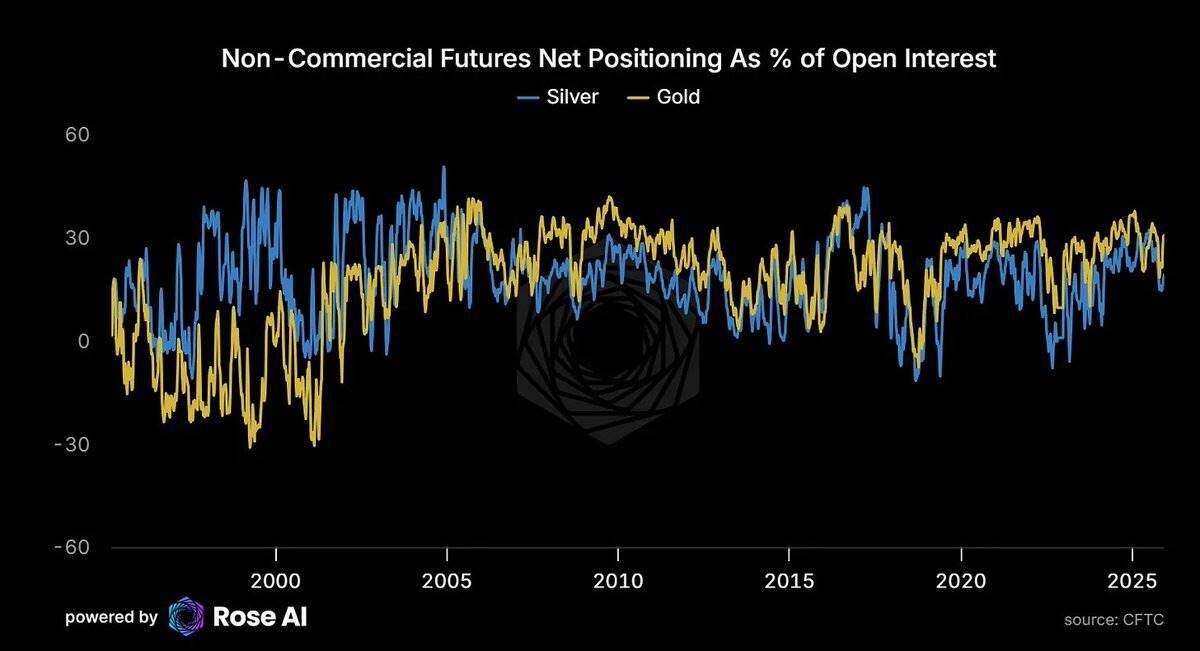
現在、金市場における投機筋のネットロングポジションは、総建玉の31%を占めているのに対し、銀市場ではわずか19%にとどまっています。これは、銀価格は上昇しているものの、投機筋のポジションは極端な水準には達しておらず、さらなる増加の余地があることを示唆しています。
ETFの需要が追いついている
価格が上昇すると投資需要が増加します。これは、銀がヴェブレン財に似た特性、つまり価格が高ければ高いほど需要が大きくなるという以前の予測を裏付けています。
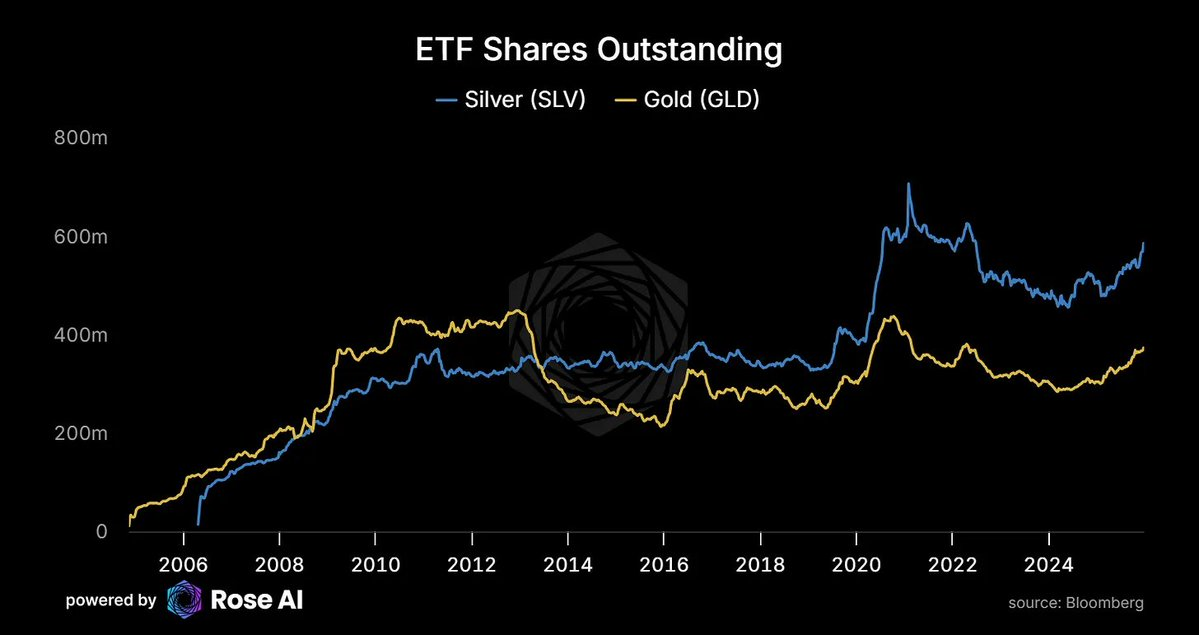
- 長年にわたる資金流出の後、 SLV ETFの発行済み株式数は再び増加しています。価格の上昇に伴い、需要も増加しています。
- これは典型的な商品市場の行動ではなく、むしろ金融資産としての銀の需要の高まりを反映しています。
同時に、中国市場では銀のプレミアムが依然として存在しています。
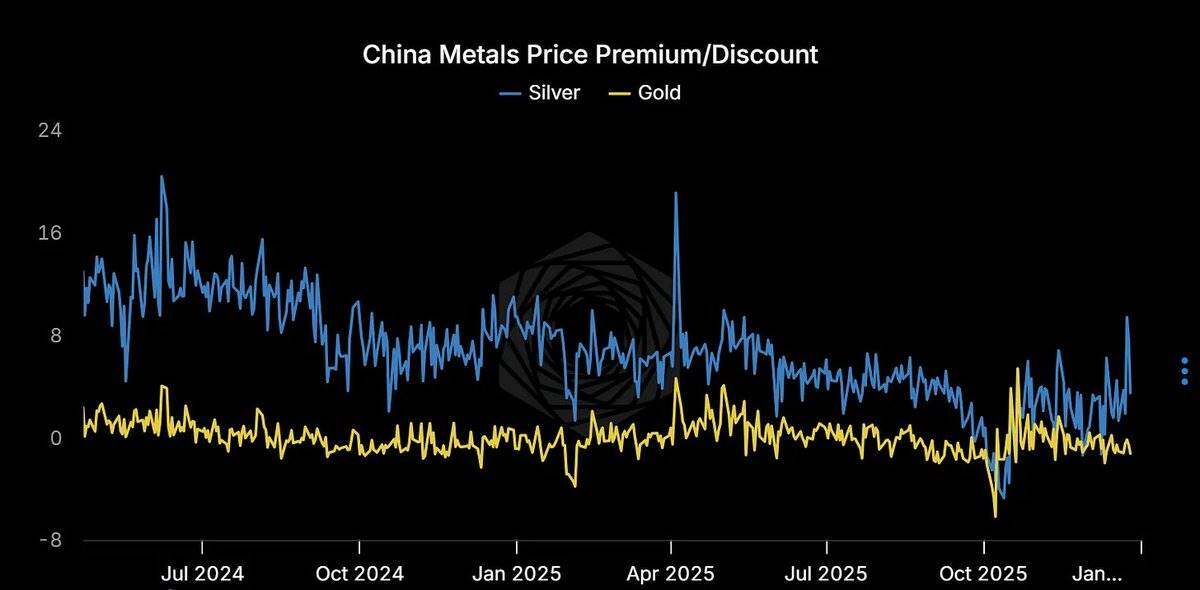
- 西側のETFは再び銀の購入を開始した。
- 東洋市場における銀の実物需要は決して止まったことはない。
太陽エネルギー産業による銀の「貪欲さ」

25年間需要も供給も伸びず、その後太陽エネルギーが登場しました。
過去25年間、銀の需要はほとんど伸びず、供給も大幅に増加していません。しかし、太陽光発電産業の台頭により状況は一変しました。写真業界からの銀需要は徐々に減少し、太陽光発電産業はその不足分を埋めるだけでなく、銀需要の爆発的な増加をさらに促進しました。
- 太陽エネルギー産業における現在の銀の需要は2 億 9000 万オンスです。
- この数字は2030 年までに4 億 5000 万オンスを超えると予測されています。
人工知能 → エネルギー → 太陽エネルギー → 銀
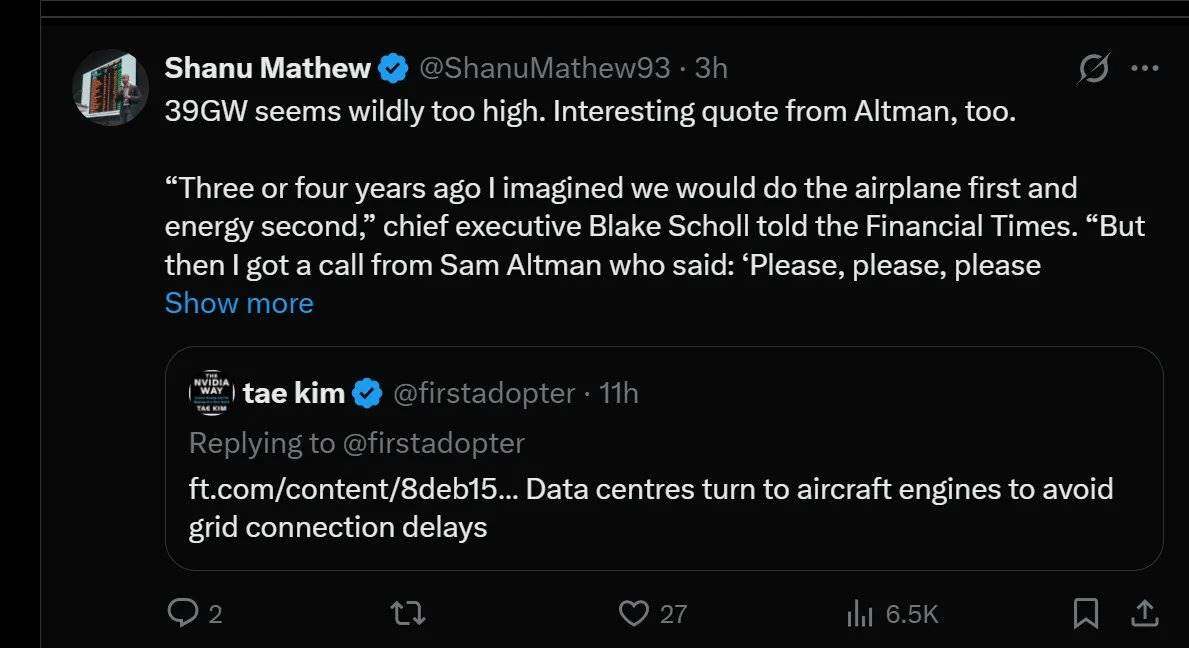
人工知能から銀までの需要チェーンが形成されました。
- サム・アルトマン氏(OpenAI CEO)は、電力供給を確保するため企業に緊急連絡を取っている。
- 電力網への接続によって生じる遅延を回避するために、データセンターでは航空機のエンジンを非常用電源として設置し始めています。
- 人工知能によるすべてのクエリには電力が必要であり、追加の電力供給の限界的な貢献は太陽エネルギーから得られます。
- 太陽エネルギーの発展は銀と切り離せないものです。
このチェーンは閉じられました。
注目すべき主要価格とシグナル
注意すべきリスク
- 1 月の税金売却: 投資家は税金を理由に年初に売却する可能性があり、短期的なボラティリティが発生します。
- ドル高はドル建ての銀価格に圧力をかける可能性がある。
- 証拠金の増加: 「キラースイッチ」は解除されましたが、証拠金要件のさらなる増加には依然として注意が必要です。
注目すべきシグナル
- スポットプレミアムの拡大と横ばいの価格統合は、市場が勢いを増していることを示しています。
- スポットプレミアムの緩和と価格の低下は、外部要因からの圧力が緩和されていることを示している。
- 上海市場でプレミアムが持続していることは、これが市場のノイズではなく構造的な問題であることを示している。
観察フレーム:
価格ではなく曲線に注目してください。
COMEXの紙市場が動かない一方でロンドンの現物市場で圧力が続く場合、裁定取引の機会は市場の「崩壊」が起こるまで拡大し続けるだろう。
- 供給が突然増加する(貯蔵された銀を放出するために価格が急騰する)か、
- いずれにせよ、紙の市場価格は、実物市場の実際の状況を反映するために再調整を余儀なくされるだろう。
最終要約
短期的には弱気の論理が存在し、以下の要因が市場に影響を与える可能性があります。
- 年初に税金関連の売りが起こり、短期的なボラティリティを引き起こす可能性がある。
- 証拠金要件の増加: 潜在的な証拠金調整は市場感情に影響を及ぼす可能性があります。
- ドル高はドル建ての銀価格に圧力をかける可能性がある。
しかし、銀価格を支える長期的な構造的要因は依然として強力である。
- ロンドンスポットプレミアムは数十年ぶりの極端な水準にある。
- アジア市場でのプレミアムは10〜14ドルと高い。
- 中国は5日以内に銀の輸出制限を課す予定。
- 太陽エネルギーの需要は銀価格に対して極めて非弾性的であり、価格が1オンスあたり134ドルに達したとしても、需要の破壊は始まったばかりである。
- 銅代替転換の50%を完了するには少なくとも4年かかります。
- 銀供給量の 72% は他の金属の副産物であり、生産量を増やすだけでは需要を満たすことができません。
- 投機筋のポジションは過密状態ではなく、ETFは現物銀を吸収し続けている。
- ボラティリティは再評価されており、市場は急激な価格上昇のテールリスクを織り込み始めている。
まさにこれが、市場を非常に興味深いものにし、また非常に恐ろしいものにしているのです。
推奨事項:上記の情報に基づいてポジションを調整し、合理的に投資してください。また次回お会いしましょう!





