


ビットコインの主要サポートである115,200ドル:史上最高のオプション満期日が近づいている


- 核心观点:比特币市场处于关键成本基础之上的微妙平衡。
- 关键要素:
- 95%供应盈利,成本基础11.52万美元。
- 期权未平仓合约达50万枚历史新高。
- 期货市场轧空与清算交替主导。
- 市场影响:关键价位得失决定短期方向选择。
- 时效性标注:短期影响。
オリジナル記事:CryptoVizArt、Chris Beamish、Antoine Colpaert
原文翻訳:AididiaoJP、Foresight News
FOMC後の上昇局面では、ビットコインは115,200ドルを上回り、供給量の95%が利益確定となりました。先物市場はショートスクイーズを示唆し、オプションの建玉は9月26日の満期日を前に過去最高の50万BTCに達しました。115,200ドルを上回る水準を維持することが重要であり、これを下回れば105,500ドルへの下落を招く可能性があります。
まとめ
- ビットコインは、9月17日の連邦公開市場委員会(FOMC)を前に緩やかな上昇モメンタムを見せました。デリバティブ市場は、FOMC後の下落懸念が和らいだことを受け、リスクオフのスタンスからよりバランスの取れたポジションへとシフトしました。スポット市場では緩やかな売り圧力が見られましたが、永久スワップ市場ではショートスクイーズを通じて流動性が確保されました。
- 395,000BTCでピークに達した後、ボラティリティ上昇によりレバレッジ取引の清算が進んだため、永久契約の未決済建玉は約380,000BTCまで減少しました。この清算パターンは、FOMC会合前のショートスクイーズと、FOMC決定後の反落局面でのロング清算を裏付けています。
- オプションの未決済建玉は過去最高の50万ビットコインに達しており、9月26日の満期日は史上最大の受渡日になると予想されています。11万ドルの最高値付近での満期日を過ぎた資金の流れは、スポット価格に大きな影響を与える可能性があります。
- FOMC会合前のボラティリティの再評価により、1か月物のインプライド・ボラティリティ(IV)と実現ボラティリティ(RV)のスプレッドが拡大した一方、マーケットメーカーのポジショニングにより、ヘッジフローが利益を維持し、損失を緩和することができた。
- ビットコインは、供給量の95%(115,200ドル)のコストベースを上回って取引されています。この水準を維持することは上昇の勢いを維持するために不可欠ですが、これを下回れば105,500ドルへの下落につながる可能性があります。
ビットコイン市場は、FOMCの利下げへの期待とその潜在的影響に対する楽観的な見方に後押しされ、9月初旬から緩やかな上昇傾向を見せている。
本稿では、会合前の数日間の市場動向と、金利決定後の永久債市場およびオプション市場の構造を検証します。最後に、オンチェーン指標を用いて、より広範なマクロサイクルを評価し、継続的なトレンドの基盤が形成されているかどうかを判断します。
永久市場分析
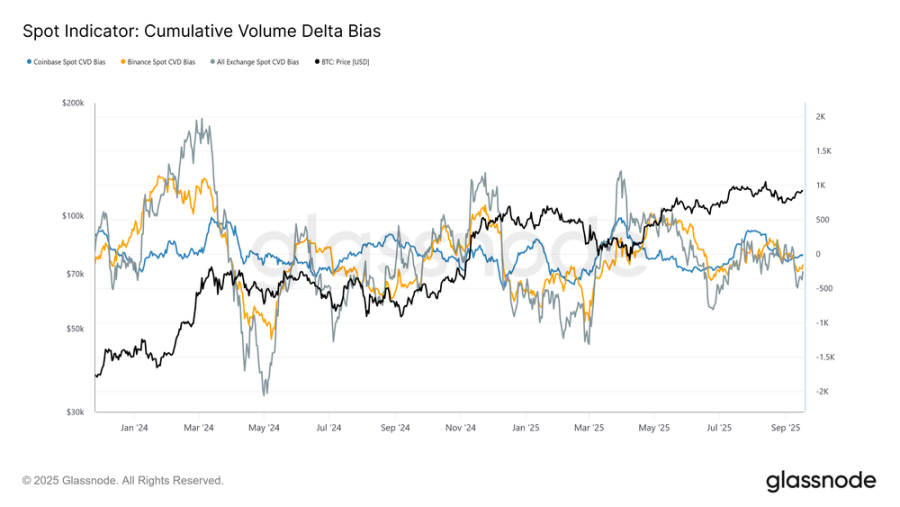
9月を通して、ビットコインは短期保有者のコストベースと一致する107,800ドル前後で安定しました。この水準から、市場構造は均衡状態からわずかに売り手主導へと移行しました。このバイアスは、累積出来高差(CVD)と90日間の中央値ベースラインからの乖離によって表されています。
FOMC会合に先立つ数日間、Coinbase、Binance、およびすべての主要取引所のCVDは軽度のマイナス偏差を示し、スポット市場での純売り圧力と参加者の慎重な姿勢を浮き彫りにしました。
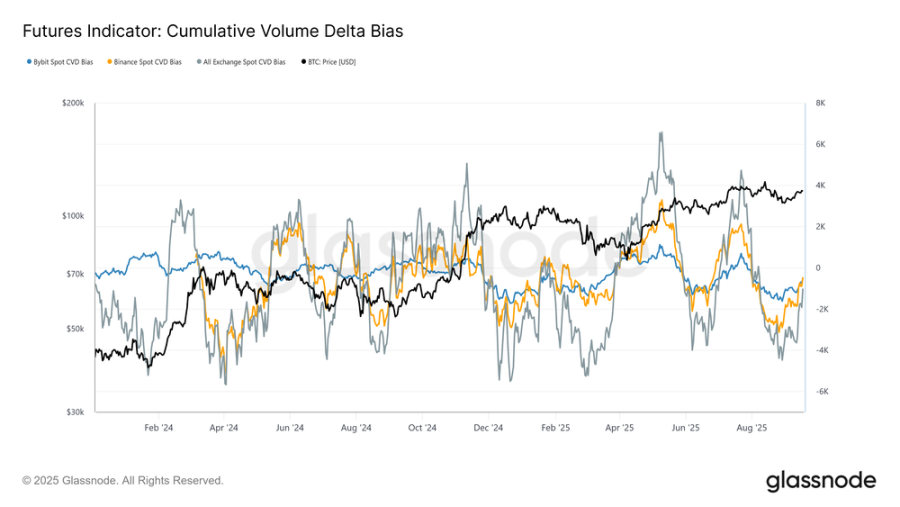
同じ視点をパーペチュアル市場に当てはめると、累積出来高差(CVD)バイアスは、極端な売りからほぼ均衡した状態への大きな転換を示しています。これは、買いサイドの資金流入が8月下旬からFOMC会合までの根強い売り圧力を相殺し、流動性が大幅に回復したことを反映しています。
この安定化は、投機筋が利下げに先んじてポジションを取り、政策の好結果を見込んでいることから、回復を支える上で先物市場が中心的な役割を果たしていることを浮き彫りにしている。
永久契約の未決済残高
現在の市場動向における先物の役割が非常に大きいことを考慮すると、永久スワップ指標は短期的な感情に関するより明確な見通しを提供します。
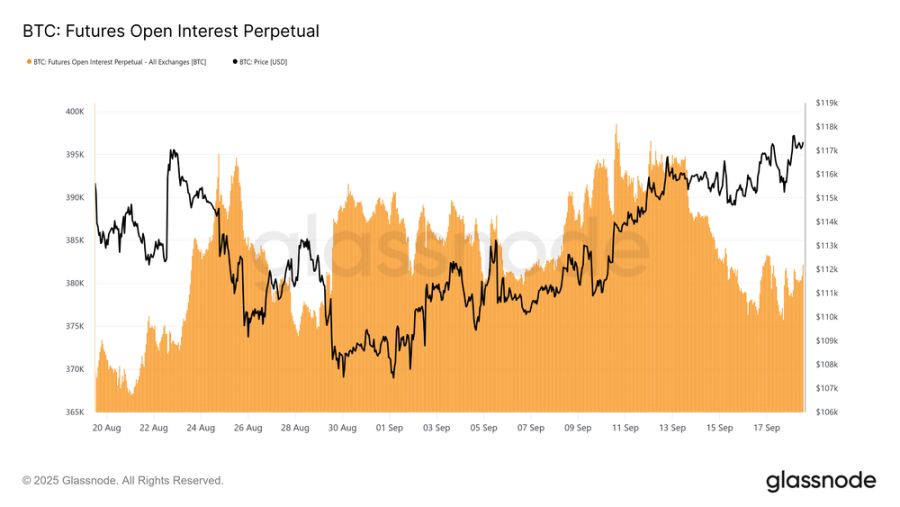
9月13日には、無期限契約の未決済建玉(OI)が約395,000BTCとサイクル最高値に達し、積極的なポジション形成を反映しました。しかし、9月16日(月)には、価格変動の激しい動きにより、OIは378,000BTCまで下落し、約4.3%の下落となりました。
FOMC会合以降、OIは378,000BTCから384,000BTCの間で安定しており、これは日中ボラティリティの上昇と、主要なマクロイベントを巡るレバレッジ取引による清算の動きと一致するパターンです。これは、先物市場が政策主導のカタリストに対して敏感になっていることを浮き彫りにしています。
ショートスクイーズとロング清算
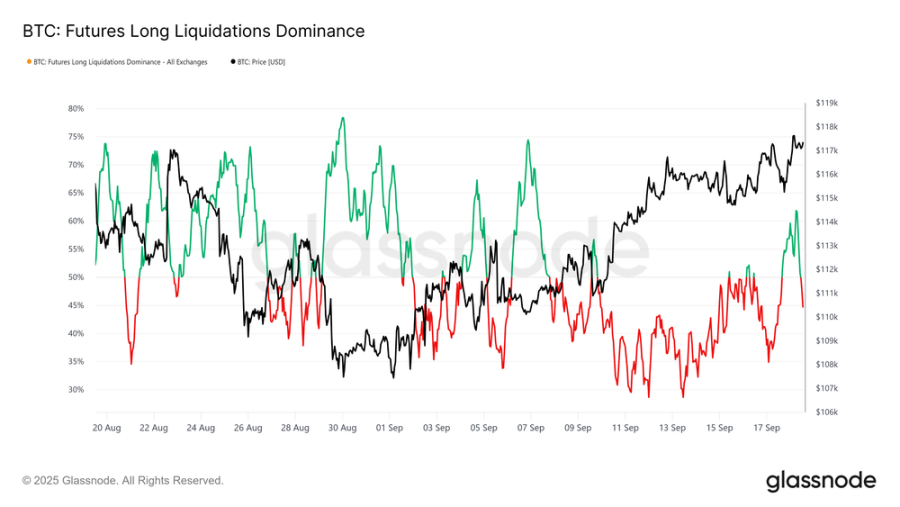
過去30日間の清算優勢を見ると、9月13日から17日までの建玉の減少は主にショート清算によるものであることがわかります。これはFOMC発表前の一連のショートスクイーズにつながり、永久契約のロングポジションの勢いを強めました。
しかし、利下げ後に価格が急激に115,000ドルに調整され、この状態は突然中断され、高レバレッジのロング清算の波が引き起こされ、ロング清算リード比率は62%に上昇しました。
直近のロングポジションの清算と短期的な最大の問題点を同時に強調することができます。このダッシュボードの指標は清算価格の代理指標として機能し、トレーダーが強制清算リスクに直面する水準を正確に特定し、連鎖的な清算の可能性を予測するのに役立ちます。これらの指標は、Hyperliquid上のビットコインのポジション上位1,000件に基づいて構築されており、より広範な市場ポジションと高い相関性を持つ代理指標を提供します。
最大の問題点
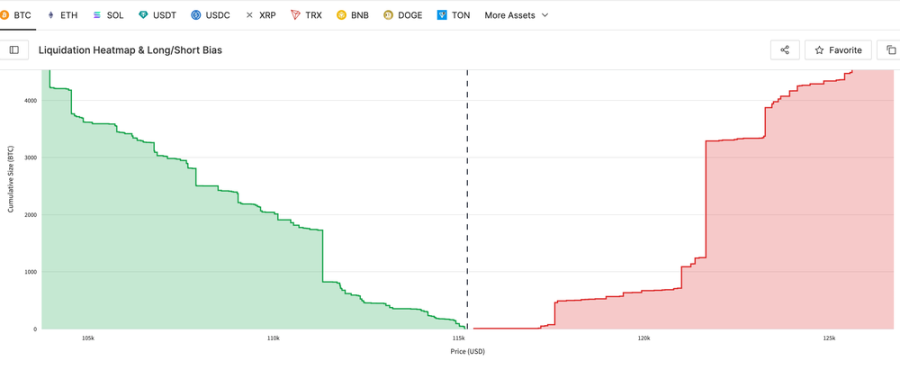
まず、ロングポジションとショートポジションの直近の最大の痛点レベルを測定するために、清算壁から始めます。最新の1時間ごとのスナップショットでは、潜在的な清算壁が強調されています。スポット価格を下回る価格はロングの清算を示し、スポット価格を上回る価格はショートの清算を示します。
現在、強気派にとって最大の痛手は112,700ドル、弱気派にとっては121,600ドルで、スポット価格は117,200ドルで取引されています。これは、市場が脆弱な均衡状態にあることを示唆しており、下落局面ではロングポジションの清算が誘発される可能性があり、上昇局面ではショートスクイーズが誘発され、価格が直近の高値に向かって押し上げられる可能性があります。
オプション市場
オプション市場に焦点を移すと、ポジションの配置と満期日を使用して短期的なボラティリティの予想を評価します。
オプションOIの上昇と満期の動向
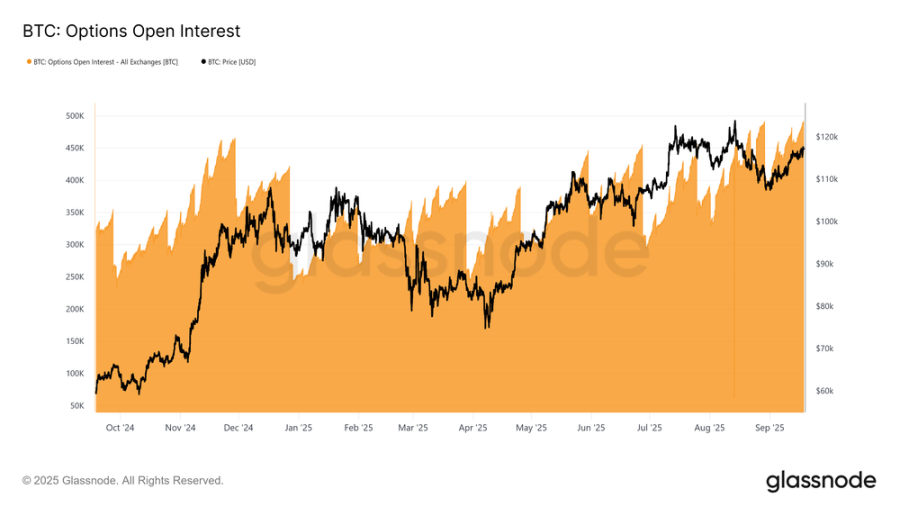
ビットコインオプションの未決済建玉(OI)は過去最高の50万BTC近くに急上昇し、ヘッジや投機目的でのオプション利用の増加を浮き彫りにしています。OIは通常、月末に減少し、四半期末にはさらに急激に減少した後、再び増加します。このパターンは、月次満期日が主流であり、週次オプションはわずか2~3週間先にしか上場されていないことを反映しています。四半期満期日は「トリプルウィッチング」と呼ばれることが多く、週次、月次、四半期の満期日が組み合わさることで、資金フローと流動性が集中します。
OIの上昇は方向性を示すものではありませんが、より成熟した市場、つまりリスク管理のための高度な構造が採用されていることを示唆しています。重要なのは、OIが満期日近くにピークを迎えると、マーケットメーカーがより積極的にヘッジを行うため、ガンマ効果によってスポットボラティリティが増幅され、満期日がビットコインの価格変動にますます影響を与える可能性があることです。
記録破りの設定
9月26日の満期日は、未決済建玉の増加を踏まえるとオプション市場にとって重要なイベントとなる。
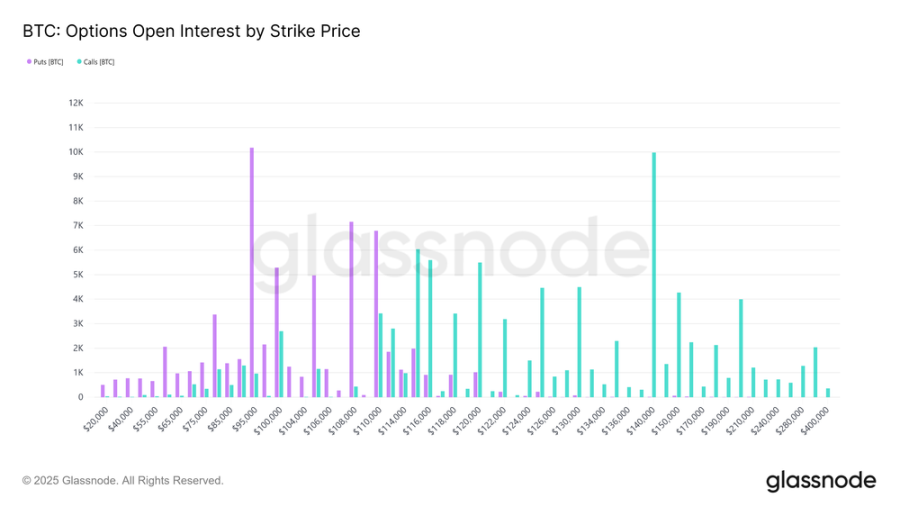
今回の満期はビットコイン史上最大のもので、上場以来9ヶ月間の積み増しを反映しています。権利行使価格の分布は異例に広く、建玉は下値で9万5000ドルのプットオプション、上値で14万ドルのコールオプションに集中しています。これらの水準はアウト・オブ・ザ・マネーで満期を迎える可能性が高いものの、トレーダーが今年を通して投機やヘッジを行ってきた領域を浮き彫りにしています。
最大の痛点は11万ドル前後です。この価格ではほとんどのオプションは価値を失い、満期前には引力を発揮します。契約規模の大きさを考えると、9月26日(金)午前8時(UTC)のロールオーバーまでは、ヘッジフローがスポット価格に大きな影響を与える可能性があります。満期を迎えると、市場はさらに大きなボラティリティを帯びる可能性があります。
FOMCによる価格改定
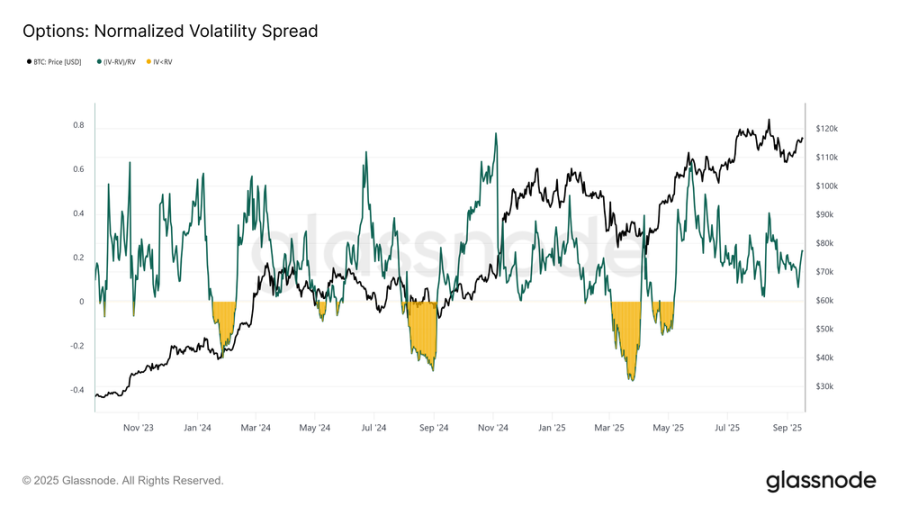
ボラティリティに目を向けると、標準化された1か月スプレッドは、オプショントレーダーがFOMC会合前後でどのようなポジションを取っているかを示しています。
インプライド・ボラティリティ(IV)は9月を通してほぼ一貫して実現ボラティリティ(RV)とほぼ同水準で推移していましたが、マーケットメーカーがリスクを再評価し、トレーダーがコールオプションの購入に殺到したため、会合前に急上昇しました。スプレッドは現在0.228で、依然として正常範囲内ではあるものの、若干上昇しています。これは、売り手がリスクを吸収するために要求する追加プレミアムを反映しており、ボラティリティが低調な環境においてインカム獲得の機会を提供しています。
マーケットメーカーの資本フローに注目
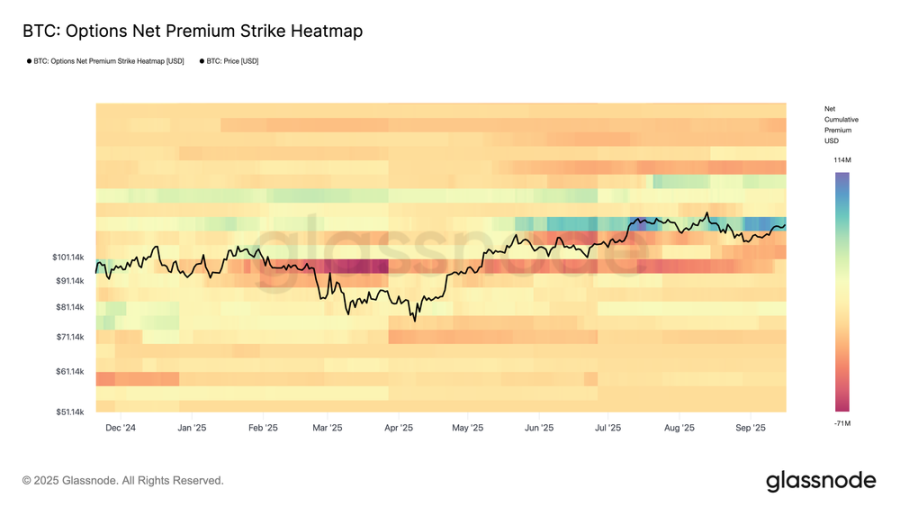
ボラティリティ スプレッドを補完するオプション ネット プレミアム権利行使価格ヒート マップは、トレーダーがさまざまな権利行使価格にわたってどのようにポジションを構築しているかを明らかにします。
ここ数ヶ月、スポット価格を下回るプットオプションの売りと、スポット価格を上回るコールオプションの買いが一貫して見られ、特にここ数日は上昇需要が高まっています。この構造により、マーケットメーカーは上昇時にショート、下落時にロングのポジションを取り、上昇と下落の両方でヘッジを取らざるを得なくなります。結果として生じるフローは、長期的な上昇へのモメンタムを生み出すと同時に、下落を緩和し、主要な権利行使価格付近での安定性を強化します。
マクロナビゲーションにオンチェーンデータを使用する
永久およびオプションの指標を確認した後、オンチェーン指標に目を向けて、マクロおよび投資家の行動の観点から市場を評価します。
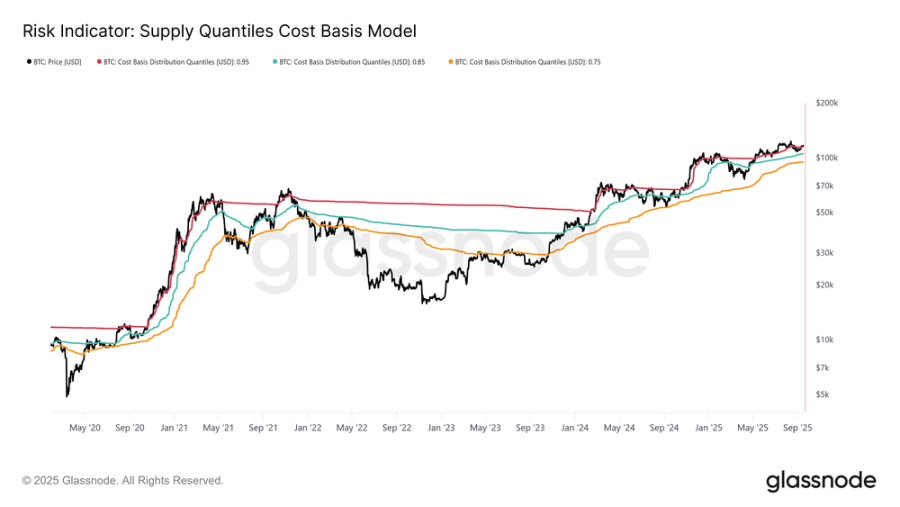
FOMC会合後、ビットコインは117,200ドルまで上昇し、供給の大部分が利益を生む水準に戻りました。供給分位コストベースモデルによると、現在の価格は供給の95パーセンタイル(115,200ドル)のコストベースを上回っています。この水準を上回る水準を維持することは、需要側のモメンタムを維持するために不可欠です。逆に、この水準を維持できない場合、価格が105,500ドルから115,200ドルの間の85パーセンタイルから95パーセンタイルの範囲まで下落する可能性が高まり、確信が薄れ、売り圧力が再び高まる可能性があります。
結論は
FOMC主導の急騰を受け、ビットコイン市場は依然として微妙なバランスを維持している。先物市場では、スポット契約の純売り圧力がパーペチュアル・スワップの新規流動性によって相殺され、ショートスクイーズと清算が重要な役割を果たした。
オプション市場では、記録的な建玉と歴史的な四半期満期日が目立ち、ボラティリティが高まる可能性を示唆しているが、マーケットメーカーの資金流入は、下落時にはサポートを提供し、上昇時には勢いを増している。
オンチェーンでは、ビットコインは供給量の95%という重要な境界線を上回って取引されています。115,200ドルを上回って維持できれば需要主導のモメンタムが維持される一方、それを下回れば105,500ドルから115,200ドルのレンジへの下落を引き起こす可能性があります。これらのシグナルを総合すると、市場は確証を待っている状態にあることが示唆されます。重要なコスト水準を上回って安定すれば上昇余地が拡大する可能性がありますが、資金フローの脆弱性から下落リスクは依然として存在します。





