






Coinbaseの週間取引量は2年ぶりの高水準に上昇、BinanceのUSDC週間取引量は240億ドルに達する


原作者:カイコ研究チーム
原文翻訳: TechFlow
北米が関税紛争を迅速に解決するにつれ、世界市場は徐々に安定を取り戻しつつある。同時に、米国は独自の政府系ファンドの設立を積極的に検討しており、暗号通貨規制当局のデイビッド・サックス氏は、デジタル資産が「黄金時代」を迎えようとしていると楽観的に予測している。
今週は、以下の分野について詳しく見ていきます。
コインベースの収益発表前の市場パフォーマンス
バイナンスでのUSDC取引量が大幅に増加
オルタナティブ市場における流動性の動向
暗号通貨データが財務実績を予測するための重要なツールとなる理由
Coinbaseの収益プレビュー: 市場データが早期の洞察を提供
Coinbaseは今週の木曜日(2月13日)に2024年第4四半期の業績を発表する予定だ。それまでは、市場データを分析することで、そのパフォーマンスに関する初期の手がかりを得ることができます。アナリストの収益予想や見通しは株価に直接影響を及ぼしますが、暗号通貨市場のデータは取引所の健全性を示す優れた先行指標となることがよくあります。
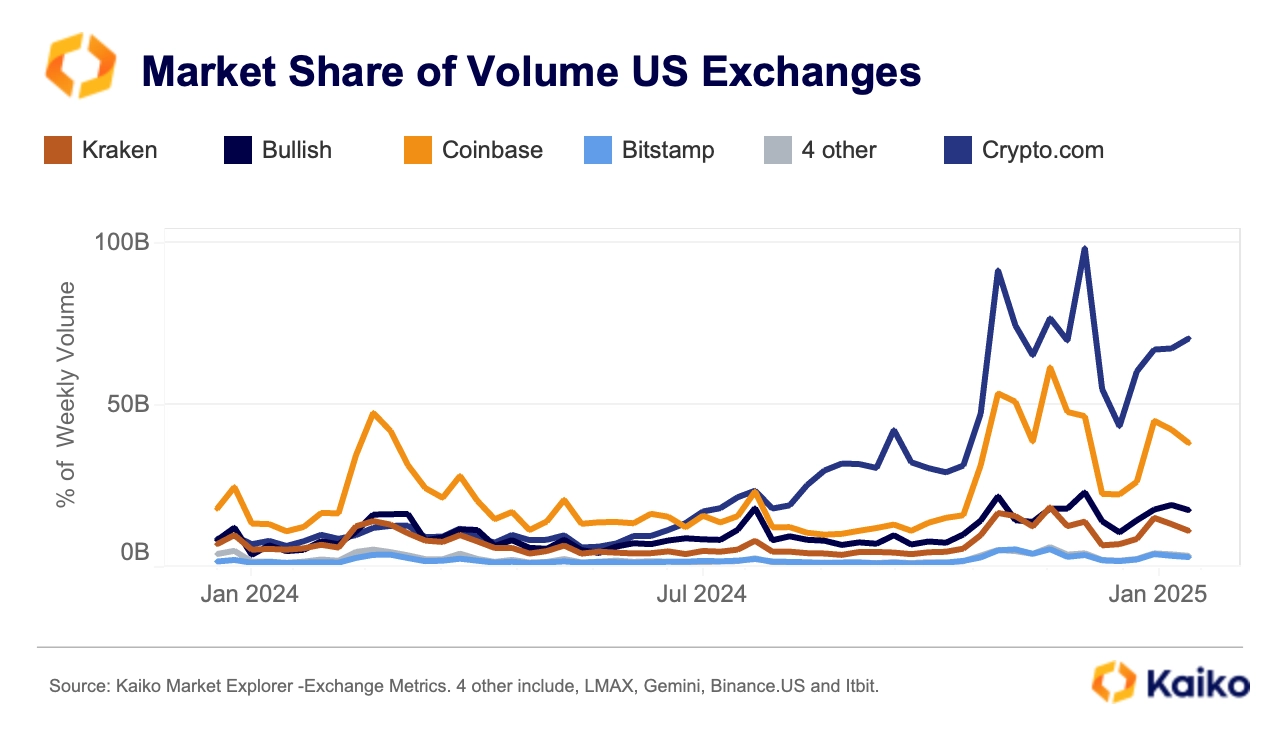
データによれば、Coinbaseの週間取引量は第4四半期に2年ぶりの高水準に達した。この傾向は、プラットフォームが米国選挙後の市場回復から大きな恩恵を受けたことを示唆している。
近年、Coinbase の収益源は徐々に多様化しており、「サブスクリプションとサービス」事業 (ステーキング報酬、保管料、USDC 利息を含む) が総収益に占める割合が大幅に増加しています。
しかし、取引収益は依然として Coinbase の主力事業です。 2023 年の 1 四半期を除き、トレーディング収益は常に総収益の 50% 以上を占めています。
サブスクリプションとサービスの収益は暗号通貨市場の全体的な活動と密接に結びついており、リスクの分散には役立たないことに注意することが重要です。したがって、取引活動が低下したり、市場価格が下落したりすると、サブスクリプションとサービスの収益も大幅に影響を受けることになります。
たとえば、2024年第3四半期には、ETHとSOLの価格下落により、Coinbaseのブロックチェーン報酬収益は16%減少しました。
Kaiko のブロックチェーン監視ツールを使用すると、2024 年第 4 四半期に Ethereum ビーコン チェーン上のネット トラフィックが減少したことがわかります。 Lidoに次ぐ2番目に大きいETHステーキング企業であるCoinbaseは、この下降傾向の主な要因の1つです。データによると、ステーキング市場におけるCoinbaseのシェアは過去6か月間で3.8%減少し、同期間に129万ETHの純流出があった。
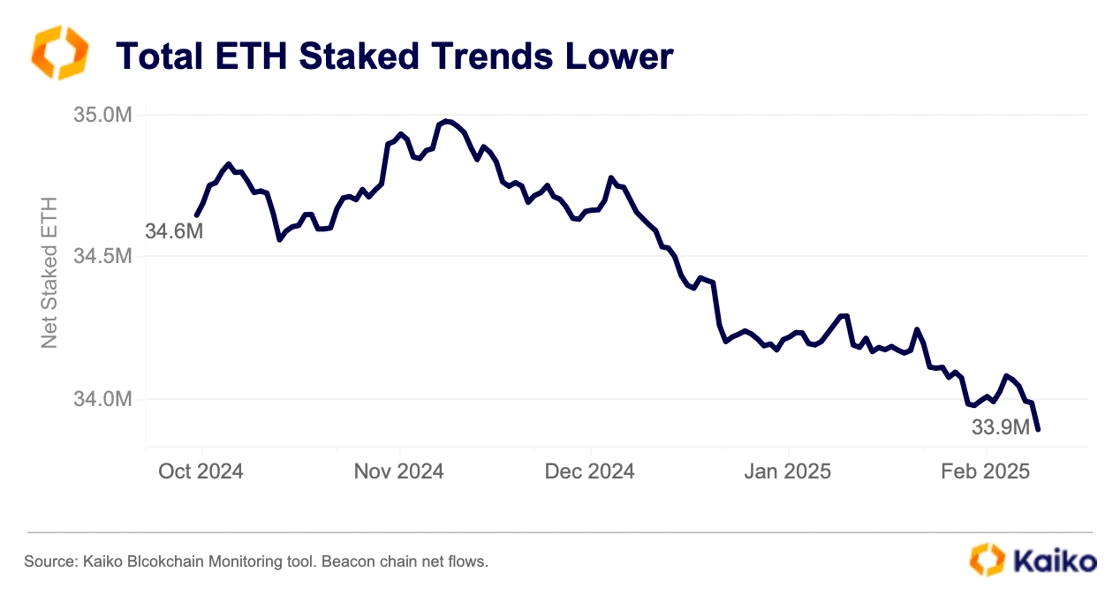
この傾向は、Coinbase が依然としてステーキング分野で重要な地位を占めているものの、その市場シェアが他の競合他社によって徐々に侵食されていることを示しています。これは長期的な収益成長と競争力に悪影響を及ぼす可能性があります。
四半期中のETHとSOLの価格上昇により、ステーキング減少の影響はある程度緩和されましたが、全体的なデータでは、Coinbaseのブロックチェーン報酬収益は第4四半期に減少した可能性があることを示しています。特にETHステーキング市場では、Coinbaseの市場シェアが3.8%減少し、ステーキング関連の収益に直接的な影響を及ぼしました。
Coinbase は Circle との商業契約により、USDC 関連の収入から安定した収益を生み出すことができます。特に、CircleとBinanceとの新たな提携と記録的なUSDC取引量が、ステーキング収益の減少をある程度相殺した可能性がある。これにより、特にステーキングと取引の収益が圧迫される中で、Coinbase は追加の収益クッションを獲得することになります。
最も高い取引手数料を支払う個人トレーダーの取引量シェアは、2021年の40%から現在の18%へと大幅に減少した。ブロックチェーン報酬や保管サービスなど、コインベースのサブスクリプション事業の成長にもかかわらず、個人トレーダーの減少は依然として同社の取引収益に大きな圧力をかけている。
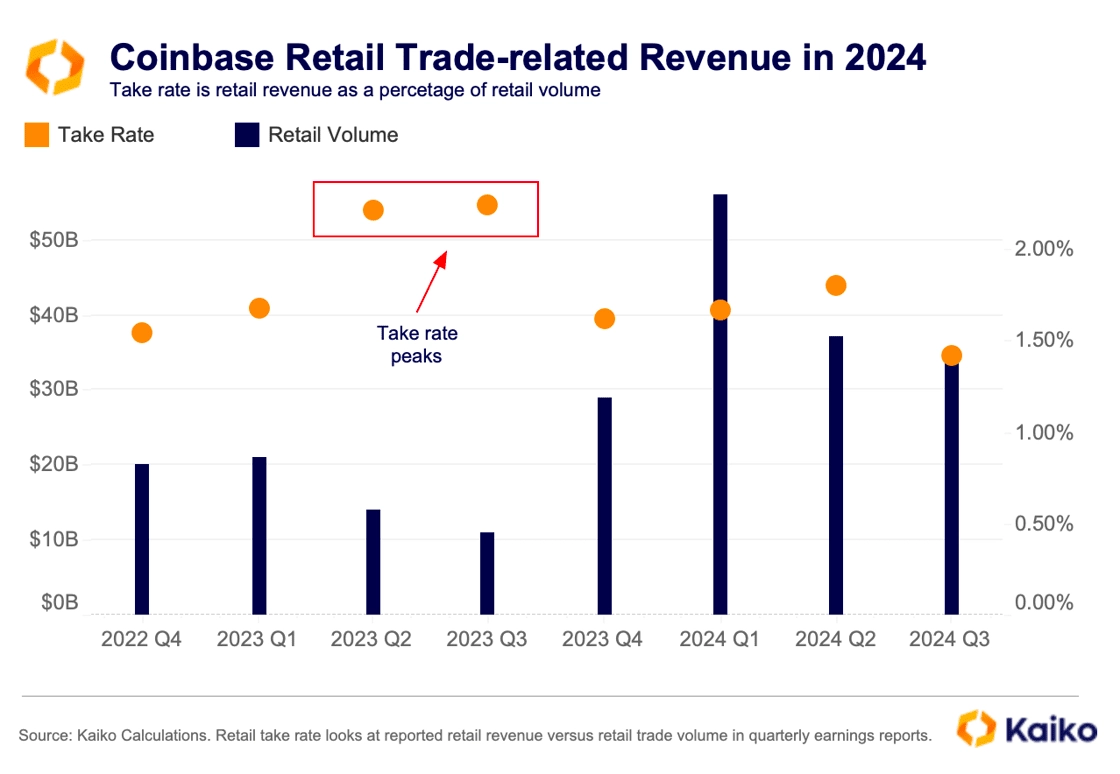
コインベースの「テイクレート」(個人トレーダーから受け取る収益の割合)は、2023年半ばのピーク以来、2022年上半期のテラ・ルナ暴落以来の最低レベルに落ち込んでいる。
収益の減少は、米国市場での競争が激化する中で起こっており、一部のプラットフォームはユーザーを引き付けるために取引手数料を大幅に引き下げており、Coinbaseのようなプラットフォームへの圧力がさらに高まっている。
Coinbase は米国で最も流動性の高い取引所の 1 つであり、その手数料体系 (テイカーよりもマーケット メーカーに有利) は比較的安定していますが、個人トレーダーの減少により、この収入源への圧力が高まったことは間違いありません。
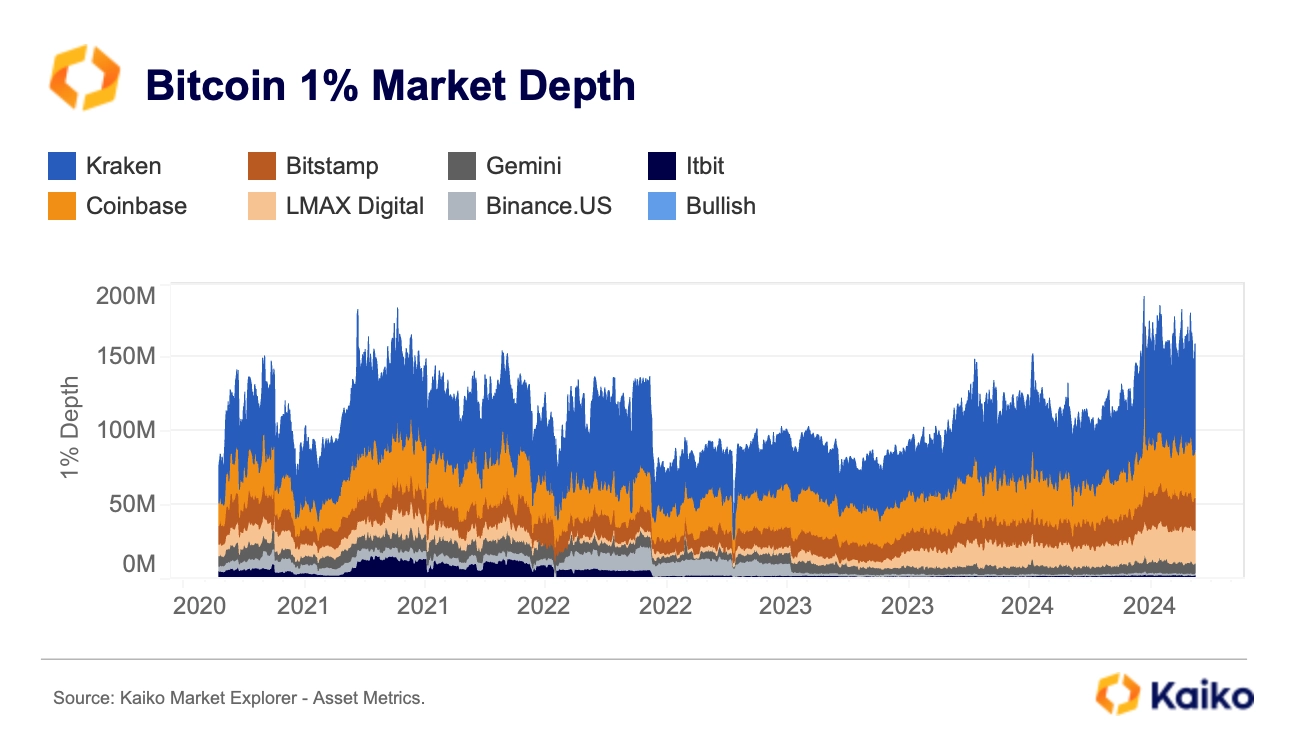
さらに、Coinbase は製品カテゴリーの充実と製品間の相乗効果によるメリットの拡大を継続しているものの、米国の厳しい規制環境により、新規資産の上場活動は大幅に減速しています。
下のグラフは、SECが2023年6月にBinance.USとCoinbaseに対して訴訟を起こして以来、両プラットフォームのアクティブな取引ペアの数が大幅に減少したことを示しています。しかし、将来的に規制環境が改善すれば、Coinbase は上場プロセスを再び加速させる可能性があり、それによって個人投資家にとっての魅力も高まる可能性がある。
データポイント
USDC取引量が過去最高を記録:バイナンスの優位性
Binanceは現在、世界最大のUSDC取引市場となっており、2025年1月の週間取引量は240億米ドルに達し、世界のUSDC取引量全体の49%を占めています。これは2022年9月以来の最高の市場シェアです。この大幅な成長は、USDC のより広範な採用を促進することを目指して、2024 年後半に Binance が Circle と締結した戦略的パートナーシップ契約によるものです。
対照的に、Bybitの市場シェアは2023年10月の38%から現在は8%に大幅に低下しています。
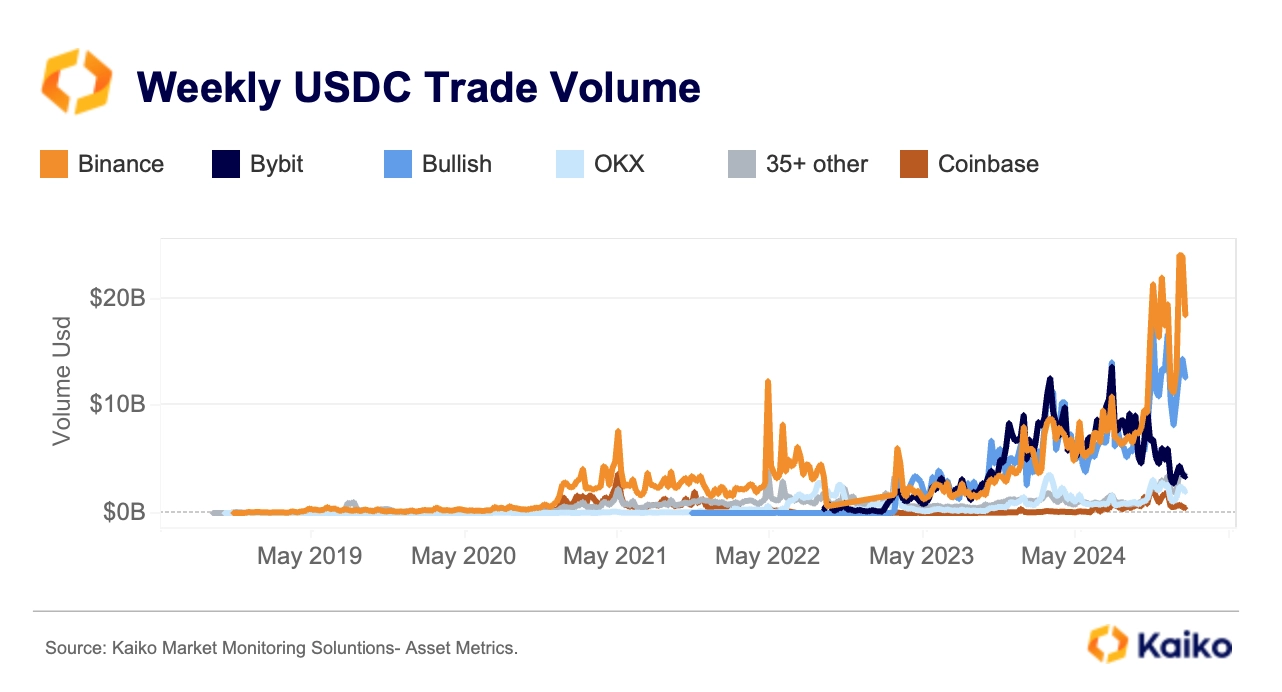
同時に、Bullish プラットフォームは急速に成長し、32% の市場シェアで Binance の主要な競合相手の 1 つになりました。
こうした市場環境の変化は、ステーブルコイン間の競争の激化にも反映されています。データによると、新規上場された USDT 取引ペアの割合は、2023 年の 77% から 2024 年には 63% 未満に低下し、2025 年のこれまでのところ、この割合はさらに 50% に低下しています。
ユーロに支えられた取引ペアが徐々に市場の注目を集めていることは注目に値します。これは、MiCA規制が2024年に施行されるにつれて、EU市場が回復しつつあることを示している可能性があります。ユーロ市場の動向に関するより詳細な分析については、当社の最新の調査レポートをご覧ください。
山寨流動性:中央集権化の傾向と小さなトークンの台頭
米国大統領選挙以降、アルトコインに対する見通しと感情は明らかに改善している。この前向きな感情により、多数の新しいアルトコイン ETF の申請が促進され、取引活動も急増しました。
データによると、アルトコインの流動性指標(上位50トークンの1%の市場深度で測定)は2023年9月以降、ほぼ2倍の9億6,000万ドルに増加しています。
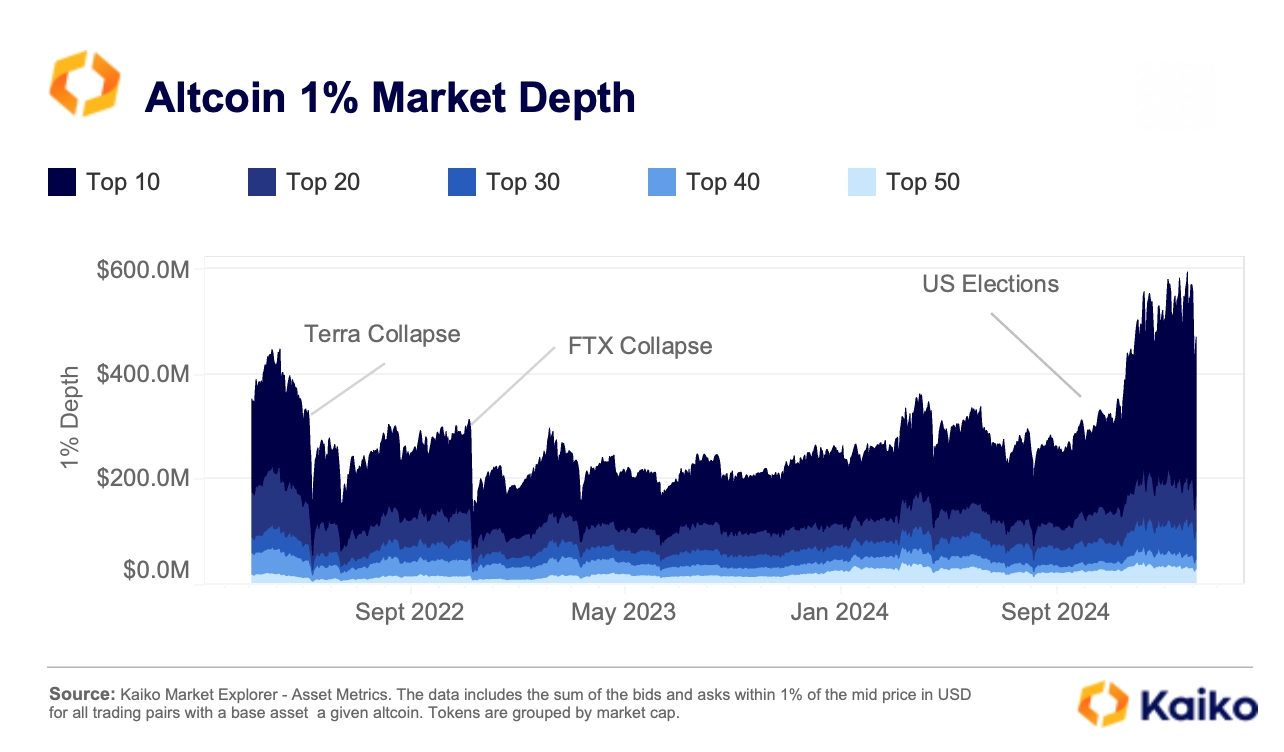
しかし、流動性の分配は均等ではなく、依然として市場全体の 64% を占める上位 10 のアルトコインに集中しています。対照的に、中型株トークン(20~30位)の流動性シェアは低下している一方、小型株トークン(50位)は驚くべき成長を示しており、その流動性シェアは大型株グループ(40位)を上回っています。
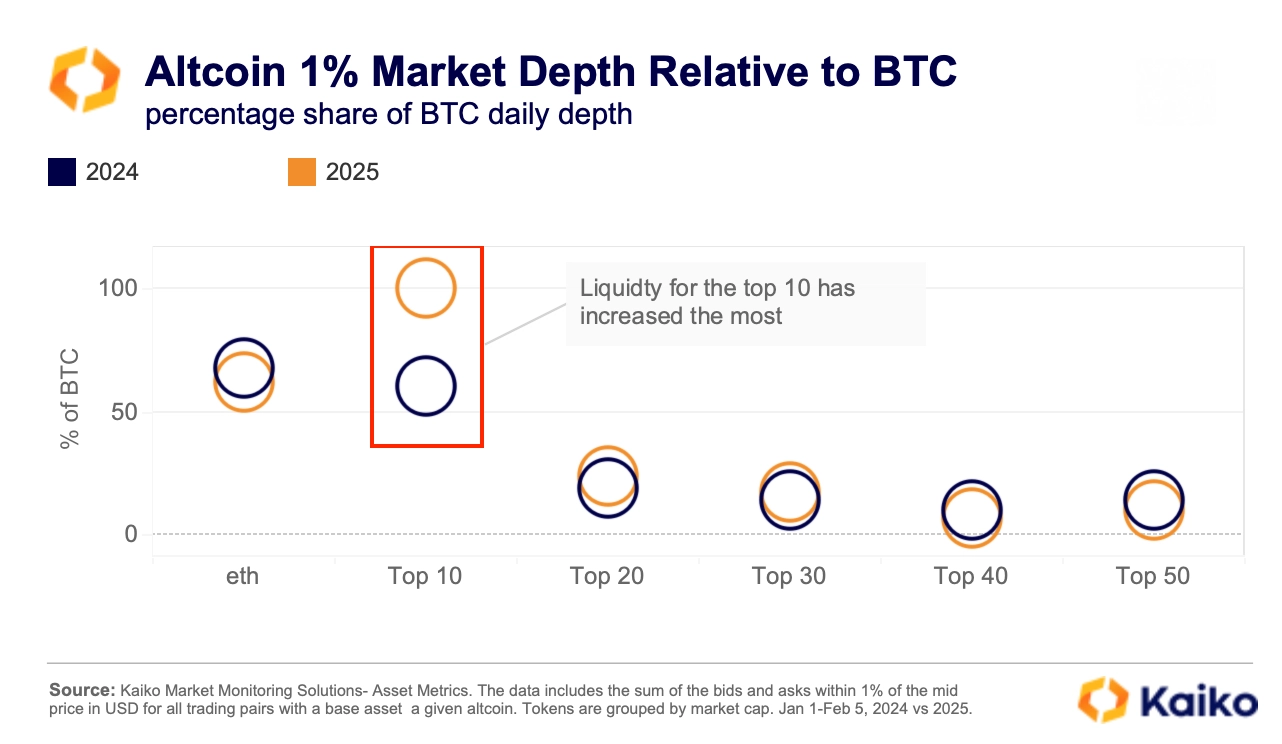
しかし、市場の流動性は依然として非常に集中しており、上位 10 のアルトコインが市場全体の 64% を占めています。対照的に、中型トークン(20~30位)の市場シェアは減少している一方、小型トークン(上位50位)は予想外に成長し、その流動性シェアはより大きなグループのトークン(上位40位)を上回っています。





