


SignalPlus マクロ分析 (20240311): 景気後退の噂が再び浮上し、BTC は再び 70,000 米ドルの水準に挑戦しました。


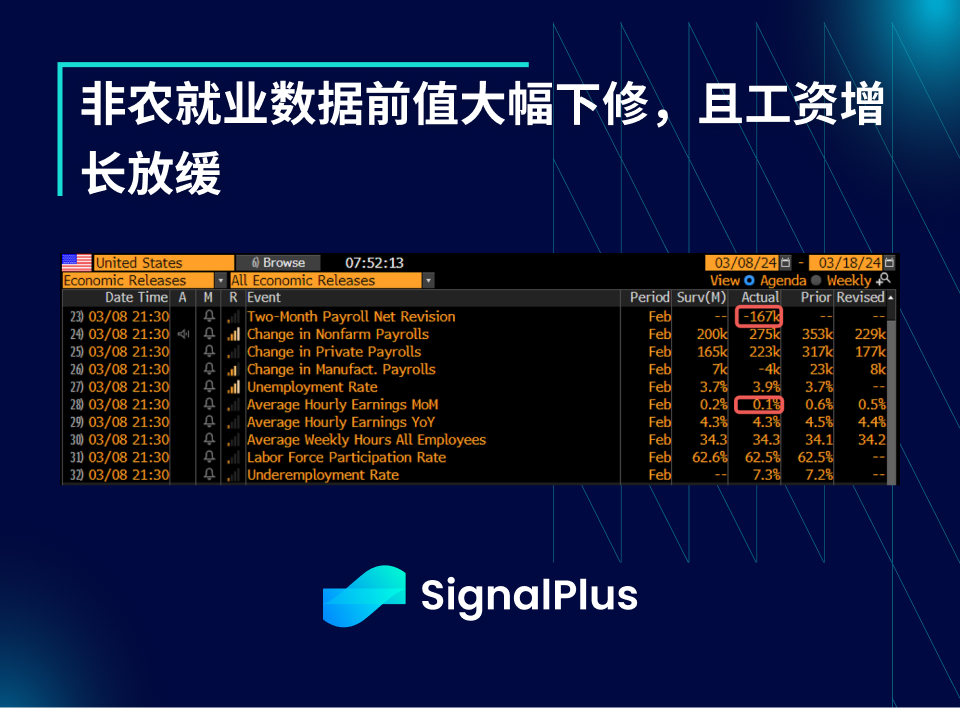
先週金曜日に発表された2月の非農業部門雇用者数は+27万5,000人の大幅増加だったが、前回値は16万7,000人大幅下方修正され、失業率も3.7%から3.9%に上昇、平均時給も前回の0.5%から上昇した。 %. はわずか 0.1% となり、年間成長率は 4.5% から 4.3% に鈍化します。
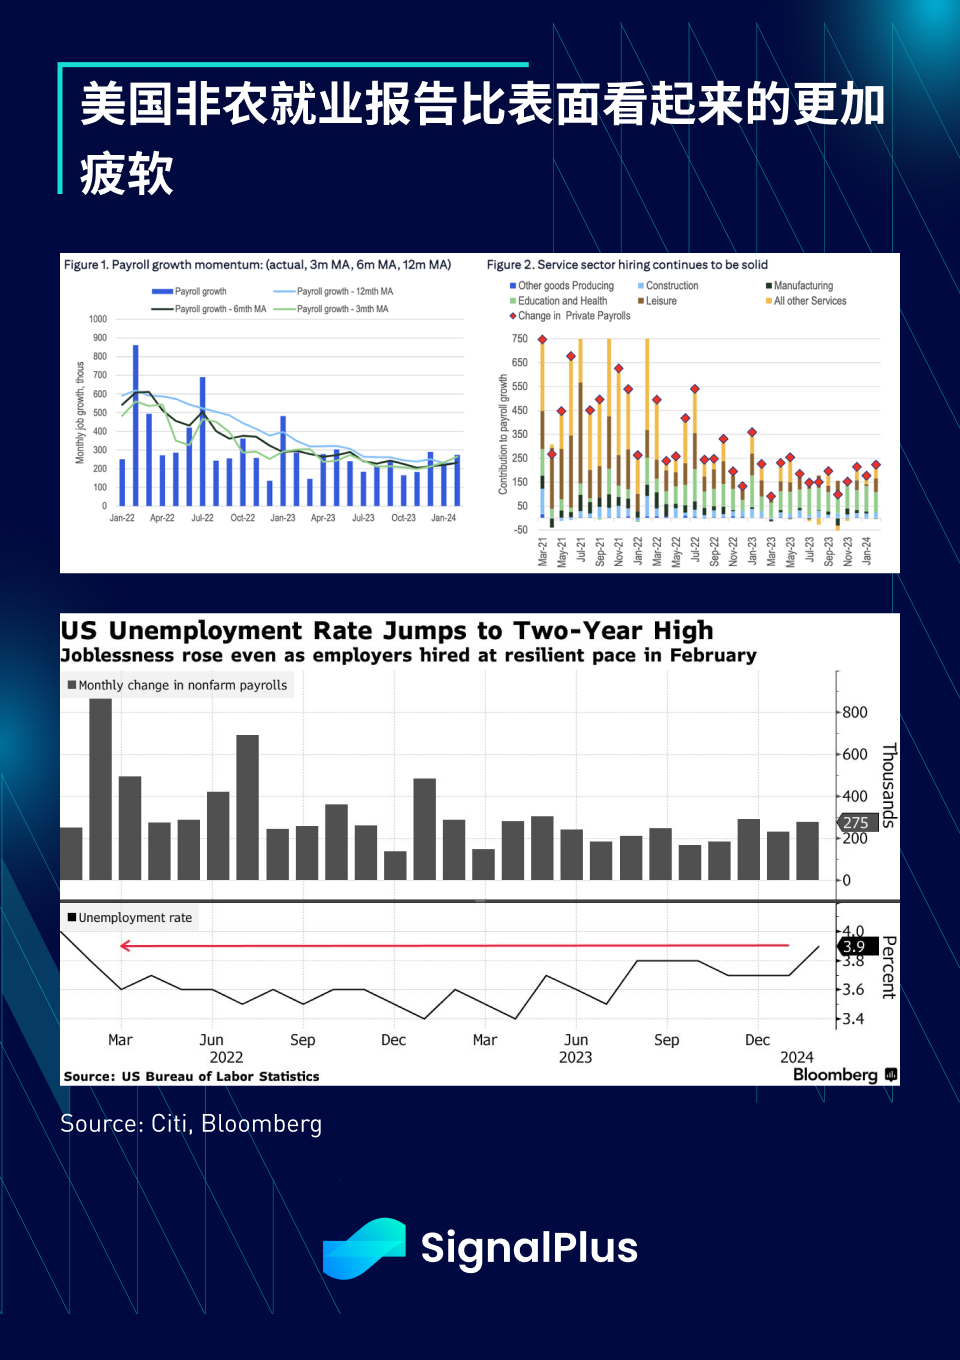
メディアは予想を上回る雇用の変化に注目するかもしれないが、ほとんどのエコノミストは、前回値の大幅な下方修正と失業率の急上昇を考慮すると、この報告書は実際には弱いと指摘した。さらにシティは、(堅調な雇用市場に)懸念すべき亀裂が生じており、3カ月平均失業率は最近12カ月の最低水準を0.5%上回る可能性があり、これは景気後退の初期の兆候であると指摘した(「ササ」) ).「サームルール」)。
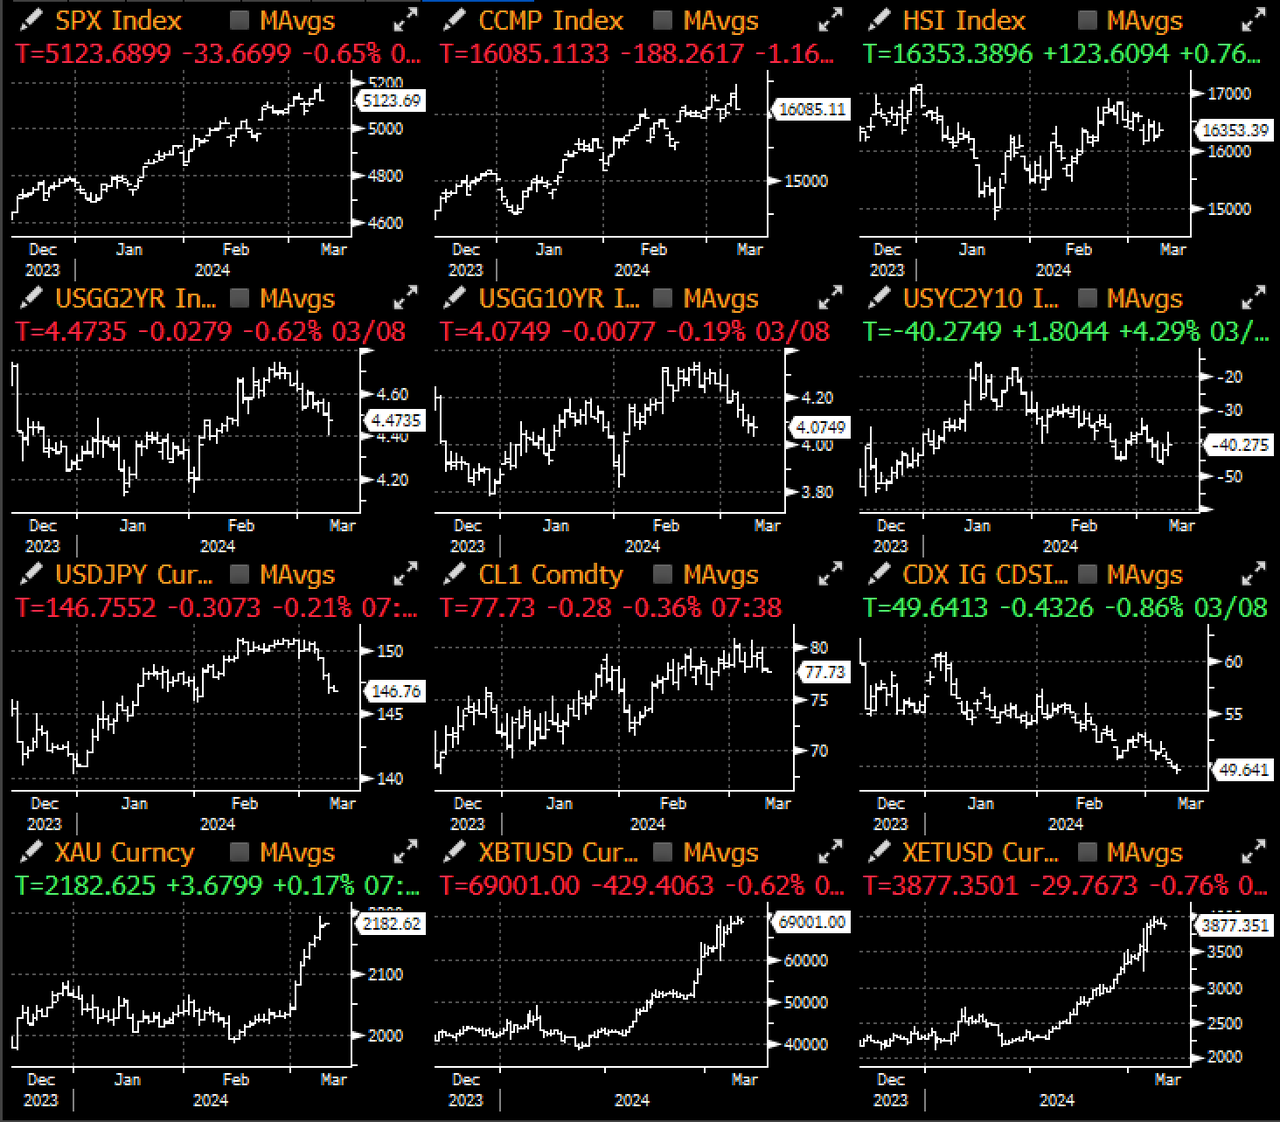
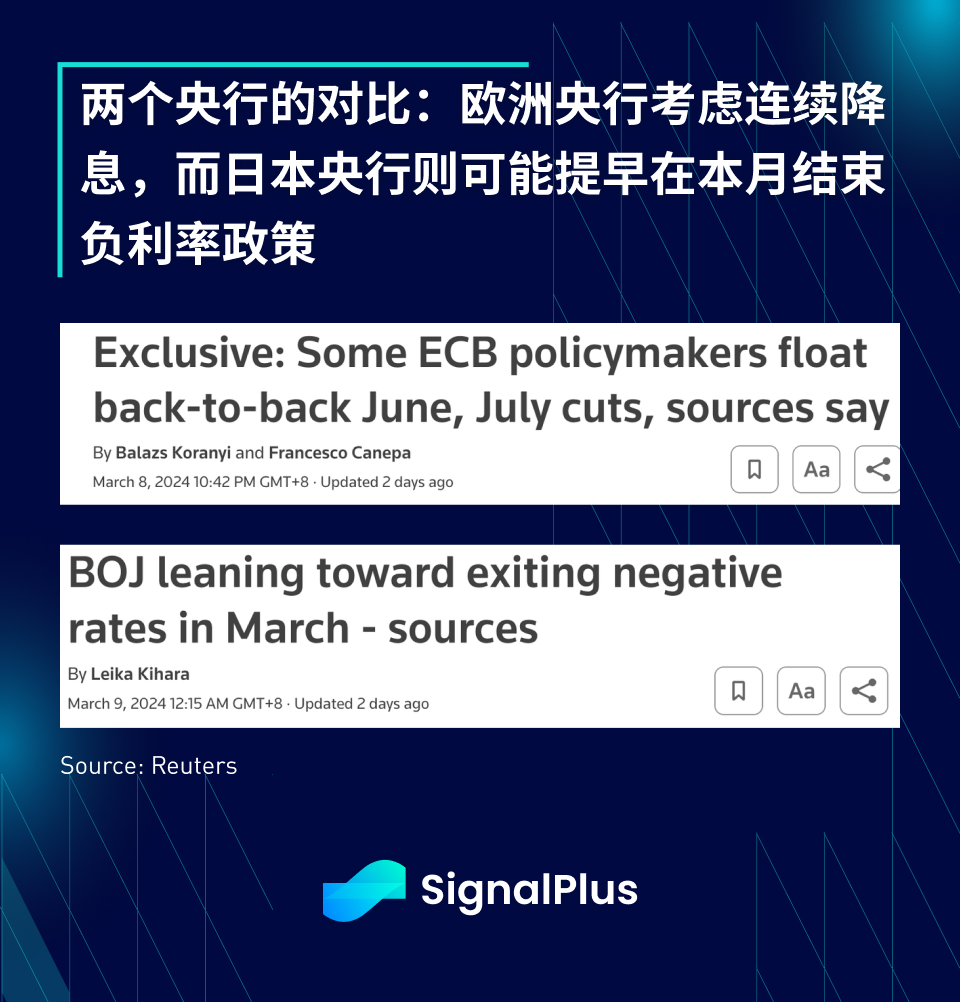
非農業部門雇用者数の期待外れの結果を受けて市場が景気後退の可能性を再評価し始めたため、金曜の大部分で米国債利回りは圧力(低下)にさらされ、1年物SOFR金利の低下や欧州中央銀行の政策への懸念もあった。より積極的な利下げの噂も債券価格を下支えする一因となった。一方で、日本のインフレと賃金の伸びが予想を上回ったことで、日銀は3月にマイナス金利政策を終了せざるを得なくなり、ドル/円が147円を割り込み、米国10年債利回りが4%に向けて押し戻される可能性がある。 。
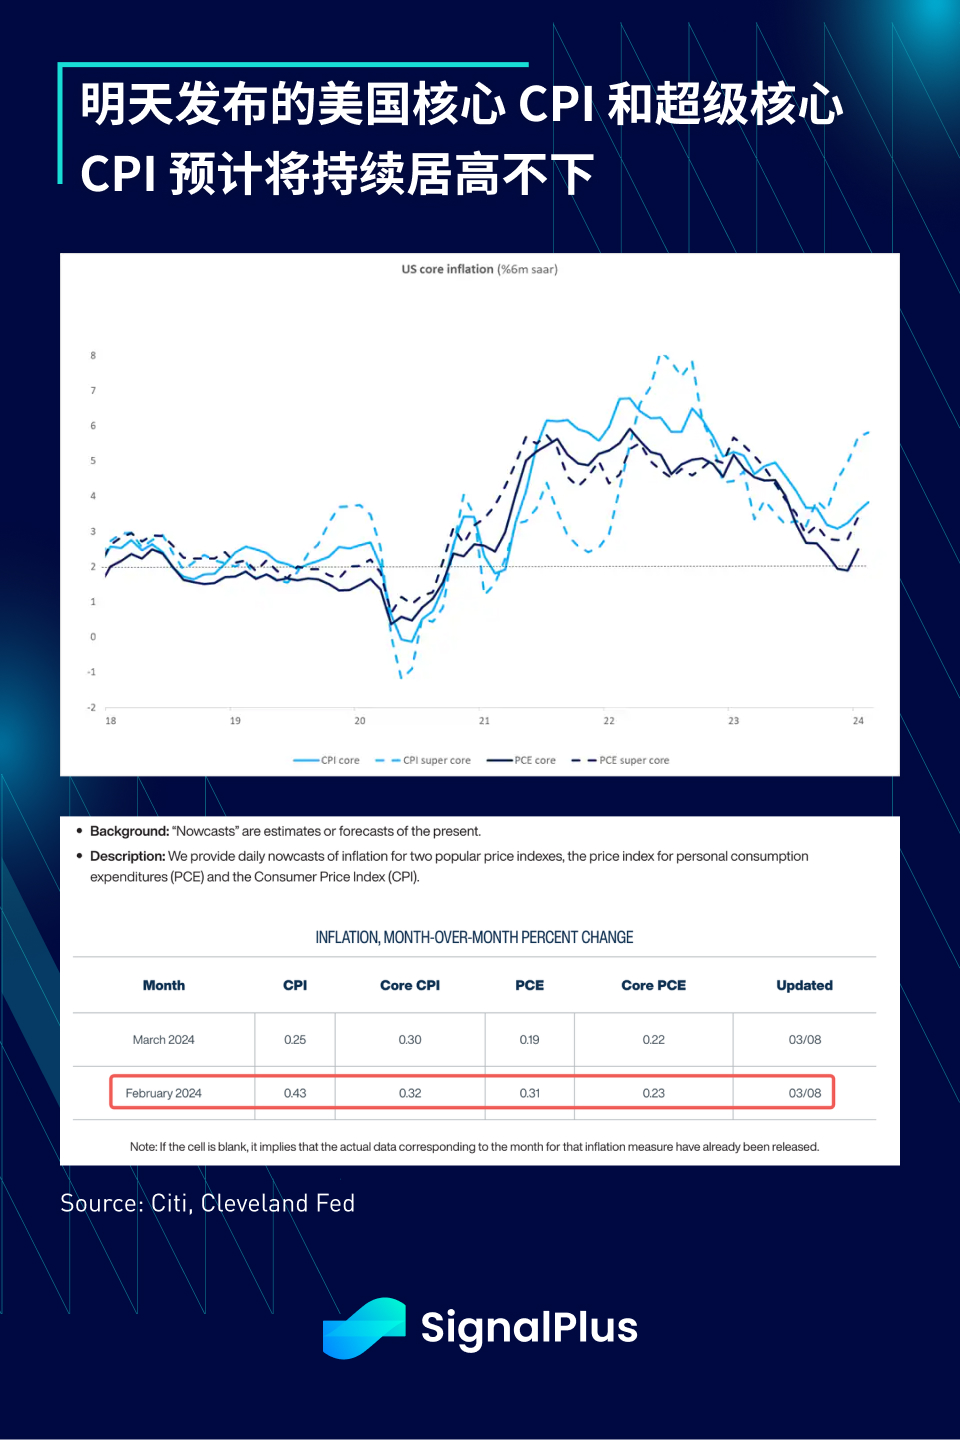
今週の焦点は、明日発表される米国のCPI統計にある。このデータ結果はFRBに再び懸念を抱かせるかもしれない。コアCPIは1月の水準から引き続き回復する可能性がある。クリーブランド連銀は、全体のCPIが0.43上昇すると予想している。 2月は前月比%、CPIは前月比0.32%上昇といずれも上昇傾向にあるが、その中でも特に懸念されるのがスーパーコアCPIだ。
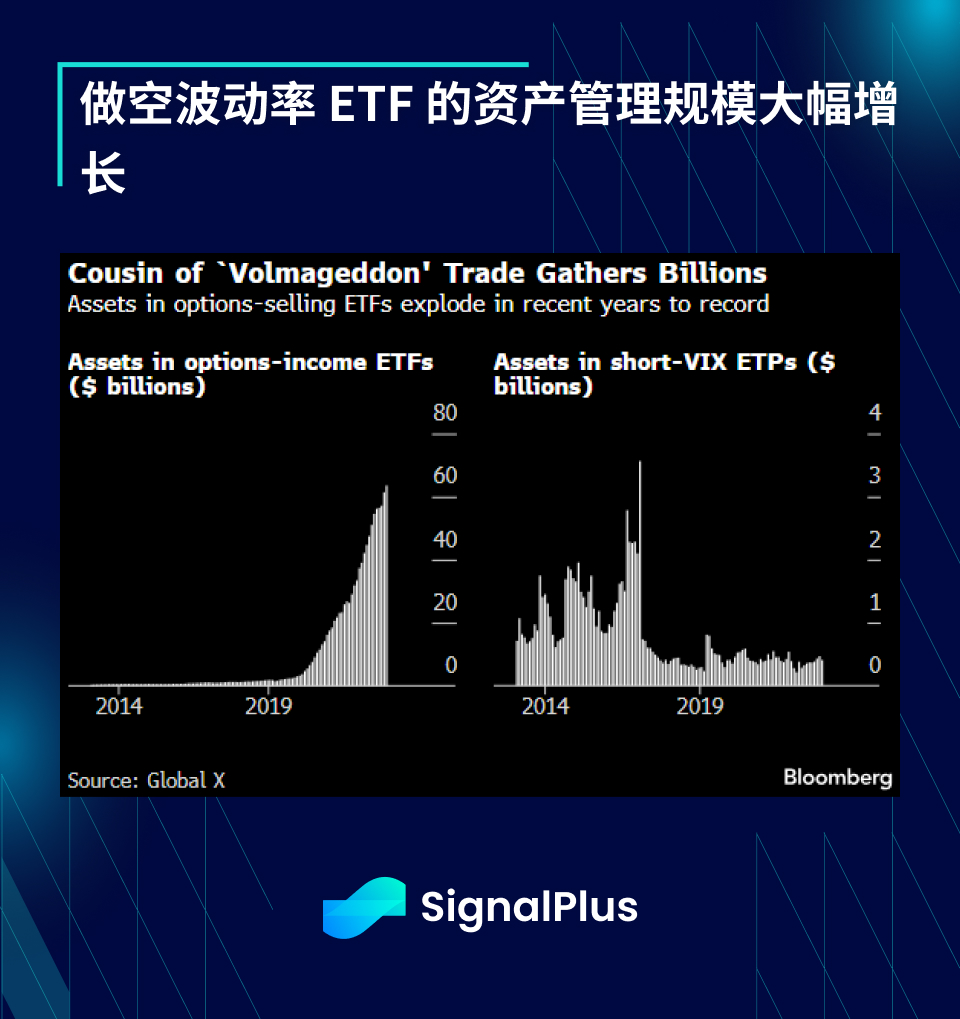
先週金曜日の午後、リスク資産には調整が見られ、半導体セクターが高値から4%下落し、バリュー株がアウトパフォームし、ドルが上昇したが、ビットコインはまだ7万ドルに再挑戦していない。市場の満足感は依然として高く、ブルームバーグの報道によると、投資家は過去2年半の間、ショート・ボラティリティ取引を増加させており、ショート・ボラティリティETFの運用資産は過去2年間で4倍の6億4,010万米ドルに増加した。

ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web3 をフォローするか、WeChat グループ (アシスタント WeChat: xdengalin を追加)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信し、交流してください。
SignalPlus Official Website:https://www.signalplus.com





